
Previsioni e quote di mercato per le infrastrutture aeroportuali fino al 2034
Dimensioni e previsioni del mercato delle infrastrutture aeroportuali (2021-2034), quota globale e regionale, trend e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di infrastruttura (terminal, torre di controllo, vie di rullaggio e piste, hangar e altro); tipo di aeroporto (aeroporto commerciale, aeroporto militare e aeroporto di aviazione generale) e area geografica.
- Stato : Edito
- Codice del report : TIPRE00023774
- Categoria : Aerospaziale e difesa
- Numero di pagine : 245
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : October 07, 2026


Dimensioni del mercato nel 2025
125,4 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
262,4 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
8,5 %
Tasso di crescita
Mercato di riferimento
1.734,92 miliardi di dollari USA
(2026-2034)
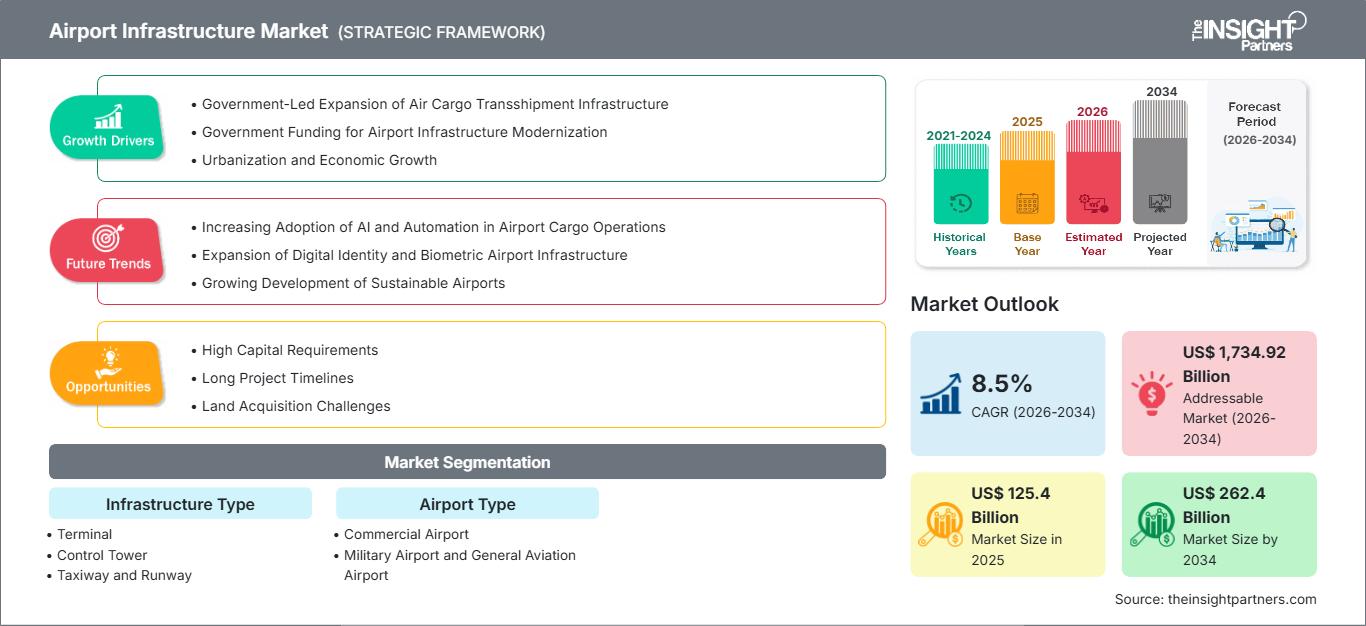
Il mercato globale delle infrastrutture aeroportuali ha raggiunto i 125,4 miliardi di dollari nel 2025 e si prevede che raggiungerà i 262,4 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) dell'8,5% nel periodo 2026-2034. Il mercato comprende terminal, torri di controllo, vie di rullaggio e piste, hangar e relative infrastrutture al servizio di aeroporti commerciali, militari e di aviazione generale. L'aumento della capacità, il rinnovo delle infrastrutture, la conformità alle norme di sicurezza e la digitalizzazione dei processi di gestione dei passeggeri determinano le priorità di spesa.
Complessivamente, in Nord America, i mercati globali delle infrastrutture aeroportuali cresceranno a un tasso annuo composto (CAGR) previsto dell'8,7% fino al 2034. Un'elevata base installata incentiva la sostituzione delle infrastrutture terminal esistenti, nonché l'espansione degli interventi su pista, la realizzazione di servizi resilienti e la gestione dei bagagli. Solidi programmi pluriennali in diversi aeroporti principali sosterranno gli ordini in sospeso delle imprese appaltatrici; ulteriori sovvenzioni federali, obbligazioni aeroportuali, finanziamenti per le strutture passeggeri e persino strumenti di partenariato pubblico-privato rafforzeranno la struttura del capitale.
Analisi e approfondimenti sul mercato delle infrastrutture aeroportuali.
Prospettive regionali
- Nord America: 24,66% del mercato globale nel 2025 | CAGR dell'8,7% fino al 2034. Posizione di mercato: la regione si posiziona al primo posto poiché le infrastrutture obsolete degli hub, gli elevati costi di costruzione, i rigorosi standard di sicurezza e i programmi di modernizzazione finanziati sostengono il valore dei grandi progetti.
- USA: 78% del fatturato del mercato nordamericano nel 2025 | CAGR dell'8,9% fino al 2034. Posizione di mercato: il Paese è leader in Nord America grazie a importanti programmi relativi a terminal, piste, centri di controllo e infrastrutture a terra, sia nei grandi hub che negli aeroporti regionali.
- Europa: 26% del mercato globale nel 2025 | CAGR dell'8,4% fino al 2034. Posizione di mercato: le reti mature puntano sulla decarbonizzazione e sull'efficienza degli impianti esistenti, con Regno Unito, Germania, Francia, Spagna e Italia come paesi di riferimento per gli acquisti.
- Asia Pacifico: 34% del mercato globale nel 2025 | CAGR del 9,1% fino al 2034. Posizione di mercato: la regione in più rapida crescita combina la costruzione di nuovi aeroporti e l'espansione degli hub, guidata dalla Cina nell'Asia Pacifico, con l'India che aggiunge un solido portafoglio di progetti.
Prospettive di segmento
- Aeroporto commerciale: quota del 47,30% nel 2025 | CAGR dell'8,6% fino al 2034. Posizione di mercato: il traffico passeggeri e merci, la connettività aerea, i ricavi non aeronautici e gli investimenti obbligatori in sicurezza concentrano i capitali nelle strutture commerciali.
- Tipologia di infrastruttura: CAGR dell'8,5% fino al 2034. Posizione di mercato: la categoria si espande man mano che i programmi per i terminal integrano sistemi per i passeggeri, servizi, accessibilità, spazi commerciali e ammodernamenti degli edifici per ridurre le emissioni di carbonio.
Copertura competitiva
Hensel Phelps Construction Co., AECOM, Skanska AB, Turner Construction Company, TAV Tepe Akfen Investment Construction and Operation Co. Inc., Austin Industries, Inc., PCL Constructors Inc., Hill International, Inc., Sundt Construction, Inc., McCarthy Building Companies, Inc.
Metodologia
Insight Partners segue le fasi di raccolta dati e ricerca secondaria, ricerca primaria, analisi dei dati, triangolazione dei dati e revisione finale per convalidare le stime e le analisi di mercato.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Lo sviluppo aeroportuale si è evoluto da opere civili isolate a programmi integrati che coordinano l'architettura del terminal, la geometria della pista, la sicurezza, la gestione dei bagagli, i servizi, i sistemi digitali e l'accesso a terra. Le imprese appaltatrici pianificano sempre più spesso i lavori in base alle operazioni in corso, utilizzando modelli BIM (Building Information Modeling), assemblaggi modulari, gemelli digitali e prefabbricazione fuori sede per ridurre le chiusure e i rischi legati alla pianificazione. La produzione rimane fortemente localizzata perché calcestruzzo, aggregati, manodopera e permessi sono specifici di una determinata area geografica, mentre i sistemi specialistici e le competenze di gestione dei programmi si estendono oltre i confini nazionali.
Entro il 2034, l'espansione seguirà sempre più la ripresa del traffico, l'urbanizzazione, i corridoi merci, la prontezza della difesa e i cicli di sostituzione, piuttosto che una costruzione uniforme di nuovi aeroporti. L'Asia-Pacifico e alcuni mercati del Medio Oriente offrono piani di espansione basati sulla capacità, mentre il Nord America e l'Europa si concentrano sulla modernizzazione e sulla resilienza. Gli appalti privilegeranno pacchetti a fasi, progettazione basata sui risultati e strutture di finanziamento che colleghino i fattori scatenanti dell'aumento di capacità agli impegni delle compagnie aeree. Gli standard sulle emissioni di carbonio, l'adattamento alle condizioni meteorologiche estreme, le norme di accessibilità e gli aggiornamenti della navigazione aerea influenzeranno le specifiche.
Ambito del rapporto sul mercato delle infrastrutture aeroportuali
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 125,4 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 262,4 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 8,5% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato delle infrastrutture aeroportuali
La crescita del mercato globale delle infrastrutture aeroportuali rappresenta al contempo una questione di capacità e di qualità degli asset. Con l'aumento del numero di passeggeri e dei movimenti degli aeromobili, cresce anche la necessità di gate, di vie di rullaggio, di piazzole di sosta e di una maggiore capacità di stoccaggio bagagli, oltre agli investimenti necessari per ammodernare o sostituire pavimentazioni, impianti di alimentazione elettrica e strutture dei terminal ormai obsolete. La domanda si estende quindi da architetti e ingegneri a costruttori e integratori di sistemi, fino ad arrivare a fornitori di attrezzature, operatori, compagnie aeree commerciali, autorità di regolamentazione e investitori. Sebbene la fase di pianificazione e realizzazione degli investimenti sia lunga, le procedure di valutazione ambientale, la disponibilità dei terreni, l'approvazione delle parti interessate e la pianificazione operativa a fasi rallentano la conversione dei progetti di investimento annunciati in effettivi ricavi da costruzione.
Le interfacce sono preziose per le aziende in grado di gestirle, come ad esempio i lavori di rimotorizzazione delle piste che richiedono materiali di pavimentazione, illuminazione, drenaggio e finestre di chiusura limitate (brevi), e la consegna dei terminal che richiede una combinazione di pacchetti strutturali e pacchetti meccanici, elettrici, di sicurezza e di gestione dei passeggeri altamente integrati. I professionisti dell'edilizia e i fornitori di materiali si confrontano con l'aumento dei costi della manodopera specializzata e l'inaffidabilità dei prezzi dei materiali, nonché con i vantaggi di un coinvolgimento precoce dell'appaltatore, della prefabbricazione e di un approvvigionamento disciplinato.
L'analisi del mercato globale delle infrastrutture aeroportuali rivela un'arena competitiva significativa, suddivisa tra gestori di programmi internazionali, appaltatori nazionali ed esperti del settore aeronautico. AECOM e Hill International, Inc. competono in termini di pianificazione e controllo dei programmi, mentre Skanska AB, Turner Construction Company, PCL Constructors Inc. e McCarthy Building Companies, Inc. offrono servizi di costruzione complessi. La presenza regionale e le capacità integrate sono garantite da Hensel Phelps Construction Co., Austin Industries, Inc., Sundt Construction, Inc. e TAV Tepe Akfen Investment Construction and Operation Co. Inc.
Il posizionamento degli investimenti si basa più sulla certezza dei finanziamenti, sulla pianificazione a fasi e sul rischio ponderato in base ai margini di profitto, piuttosto che sul valore nominale del progetto. Le aziende che si concentrano nuovamente sugli aeroporti possono valutare con maggiore precisione i vincoli operativi e mantenere subappaltatori specializzati per il completamento dei lavori. I vantaggi strategici si stanno spostando verso il coordinamento digitale, la realizzazione modulare, i materiali a basse emissioni di carbonio e i servizi per l'intero ciclo di vita. Gli appaltatori che prendono decisioni progettuali che migliorano la manutenibilità e le prestazioni energetiche possono sopravvivere e prosperare anche dopo la fase di costruzione.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle infrastrutture aeroportuali: spunti strategici
Approfondimenti regionali
Mercato globale delle infrastrutture aeroportuali in Nord America
Si prevede che il Nord America crescerà a un tasso annuo composto (CAGR) dell'8,7% fino al 2034. La sua proposta di valore si basa sulla modernizzazione delle infrastrutture esistenti (brownfield) piuttosto che sulla creazione di nuove reti: i terminal devono adattarsi ai flussi di passeggeri in continua evoluzione, gli aeroporti necessitano di interventi di riqualificazione periodici e le infrastrutture obsolete richiedono miglioramenti in termini di resilienza. I grandi aeroporti investono in programmi pluriennali, mentre le strutture regionali più piccole si affidano maggiormente a sussidi pubblici e appalti a fasi. I gestori aeroportuali si stanno concentrando anche sulla circolazione a bordo strada, sulla connettività intermodale e sulla capacità energetica, poiché i sistemi di gestione dei passeggeri stanno diventando sempre più automatizzati e a elevato consumo energetico.
La quota del Nord America nel mercato globale delle infrastrutture aeroportuali è sostenuta da elevati costi unitari, rigidi parametri operativi e mercati finanziari solidi. L'integrazione, da parte dei proprietari, di servizi di sicurezza per i bagagli, interfaccia lato strada, generazione di energia e servizi per i passeggeri in programmi coordinati ha aumentato le richieste di appaltatori esperti in aeroporti operativi con un solido controllo delle tempistiche. Gli interessi canadesi si concentrano sull'economia dei terminal, sull'accesso da nord e sulla resilienza climatica, mentre gli aeroporti messicani offrono un'espansione mirata per assecondare le tendenze del turismo e la crescita metropolitana. In tutta la regione, le fonti di finanziamento convenzionali e una lenta e disciplinata pianificazione a fasi sono alla base del ritmo realizzabile di slancio progettuale generato dai programmi di investimento approvati.
Mercato globale delle infrastrutture aeroportuali negli Stati Uniti
Gli Stati Uniti dominano il 78% dei ricavi nordamericani nel 2025 con un CAGR del 9,3% fino al 2034. Questa dimensione è dovuta all'attività di portafoglio che comprende un ampio sistema aeroportuale, la riqualificazione dei principali hub, il rinnovo di piste e vie di rullaggio e il miglioramento delle strutture di controllo del traffico aereo. La FAA supporta il completamento delle obbligazioni aeroportuali, gli accordi con le compagnie aeree e le tasse derivanti dai passeggeri. Nel frattempo, l'ultima tranche dell'Airport Infrastructure Grant del programma federale per le infrastrutture crea un flusso di finanziamenti che si estende sia agli aeroporti primari che a quelli secondari, e i finanziamenti per i terminal si concentrano sui terminal passeggeri obsoleti con interessi di compagnie aeree e sulle torri di controllo di proprietà degli aeroporti.
AECOM, Skanska AB, Turner Construction Company, Hensel Phelps Construction Co., PCL Constructors Inc., Sundt Construction, Inc. e McCarthy Building Companies, Inc. vantano una presenza significativa nel settore. La domanda di servizi spazia dai terminal aeroportuali ai sistemi di gestione bagagli, dalla resistenza sismica e climatica all'accesso stradale, dall'illuminazione al supporto radar, fino ai lavori aeroportuali a fasi che preservano l'operatività. I grandi aeroporti prediligono team integrati in grado di coordinare compagnie aeree, agenzie di sicurezza, aziende di servizi e concessionari, mentre gli aeroporti più piccoli spesso si affidano a singoli progetti, come pavimentazione, illuminazione, hangar o aree di sicurezza. Questa varietà crea opportunità sia per i responsabili di programma a livello nazionale che per gli appaltatori regionali specializzati.
Mercato globale delle infrastrutture aeroportuali in Europa
L'Europa riceverà il 26% dei ricavi nel 2025 e si prevede un tasso di crescita annuo composto (CAGR) dell'8,4% fino al 2034. I sistemi aeroportuali compatti e la scarsità di terreno impongono l'accento sulla riconfigurazione dei terminal e sull'ampliamento dei moli, sui sistemi automatizzati di gestione dei bagagli, sul ripristino delle piste, sulla riduzione del rumore e sull'integrazione degli accessi di superficie. Le politiche di decarbonizzazione favoriscono inoltre le operazioni a terra alimentate elettricamente, i sistemi di riscaldamento e raffreddamento ad alte prestazioni, l'energia verde e i materiali con minore impronta di carbonio.
Il Regno Unito si posiziona al primo posto tra i 5 paesi europei grazie alle dimensioni del suo hub, alla necessità di modernizzazione e a un modello aeroportuale privato consolidato. La Germania si distingue per l'attenzione all'efficienza della capacità e all'integrazione ferroviario-aerea, mentre la Francia adotta un sistema di programmi per i principali hub abbinati al miglioramento degli aeroporti locali. Infine, la Spagna si affida al turismo per guidare le esigenze di ammodernamento in termini di capacità e flussi, analogamente all'Italia, che punta a una combinazione di modernizzazione degli hub principali e accesso regionale.
L'approvvigionamento rimane una sfida tecnica, poiché i progetti si svolgono sempre più spesso in aree aeroportuali chiuse e in continua evoluzione. In Europa, i contratti per l'integrazione dei sistemi, la sicurezza, l'approvazione ambientale e le prestazioni dell'intero ciclo di vita sono in competizione con la fornitura di energia elettrica a terra e di servizi di ricarica, e con l'interfaccia con il trasporto pubblico e le operazioni basate sui dati. Diventa quindi ancora più cruciale la necessità di coordinamento tra gestori aeroportuali, compagnie aeree, fornitori di energia, autorità di regolamentazione e autorità locali di pianificazione urbana, nonché la realizzazione di progetti a fasi iniziali con dati storici su emissioni, capacità e flussi di passeggeri.
Mercato globale delle infrastrutture aeroportuali nella regione Asia-Pacifico
La regione Asia-Pacifico deterrà il 34% del fatturato globale nel 2025 e sarà la regione a più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 9,1% fino al 2034. La Cina è il paese leader nella regione Asia-Pacifico, grazie a un'ampia rete aeroportuale e a continui investimenti negli hub. L'India contribuisce con la costruzione di nuovi aeroporti e l'ampliamento della capacità dei terminal, mentre Giappone e Corea del Sud puntano su rinnovamento, automazione e resilienza.
L'Australia combina l'espansione metropolitana con l'ammodernamento degli aeroporti regionali. In tutta la regione, l'urbanizzazione, lo sviluppo delle reti aeree, i corridoi industriali, il turismo e le politiche infrastrutturali pubbliche supportano nuovi terminal, piste, vie di rullaggio e accessi multimodali. La strategia hub della Corea del Sud si concentra sull'efficienza dei trasferimenti e sulla logistica integrata, mentre gli aeroporti giapponesi, limitati dalle infrastrutture, puntano sull'automazione e sulla produttività degli asset. L'India presenta un meccanismo diverso, con nuovi aeroporti e capacità terminalistiche a supporto della connettività interna in rapida espansione. L'acquisizione dei terreni, le autorizzazioni locali, la predisposizione delle utenze e la complessità dell'esecuzione rimangono i principali vincoli di tempistica.
Mercato globale delle infrastrutture aeroportuali in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto del 6,9% fino al 2034. Gli Emirati Arabi Uniti sono il paese leader in Medio Oriente e Africa, grazie alle operazioni di hub internazionali e alle strategie integrate nel settore dell'aviazione, mentre l'Arabia Saudita sta sviluppando le proprie capacità nei settori del turismo, della logistica e della diversificazione economica.
Il Sudafrica si concentra maggiormente sulla riabilitazione, sull'affidabilità operativa e sull'espansione selettiva. Nel resto del Medio Oriente e dell'Africa, i tempi di realizzazione dei progetti sono determinati dai finanziamenti sovrani, dai finanziamenti allo sviluppo, dalla disponibilità di energia e dalla connettività urbana. I progetti del Golfo possono integrare la capacità aeroportuale con le compagnie aeree, le zone logistiche, i distretti turistici e i trasporti di superficie, mentre i programmi africani spesso danno priorità all'affidabilità di piste, terminal, sistemi di navigazione e infrastrutture essenziali. La resistenza al calore, l'efficienza idrica, l'affidabilità dell'energia e la costruzione a fasi sono considerazioni progettuali fondamentali, soprattutto laddove le catene di approvvigionamento e la manodopera specializzata devono essere mobilitate su lunghe distanze.
Analisi di segmentazione
Tipo di infrastruttura
Si prevede che il segmento "Infrastruttura per tipologia" crescerà a un tasso annuo composto (CAGR) dell'8,5% dal 2026 al 2034. L'ambito del mercato globale delle infrastrutture aeroportuali, per tipologia di infrastruttura, comprende edifici per passeggeri, strutture per il controllo del traffico aereo, pavimentazioni lato pista, rifugi per aeromobili e beni abilitanti. La domanda di progettazione di infrastrutture per il controllo del traffico aereo è influenzata da fattori quali i vincoli di capacità, il frequente rinnovo delle pavimentazioni, le normative di sicurezza e l'adozione di tecnologie digitali, elettriche e a basse emissioni di carbonio nelle attuali infrastrutture per il controllo del traffico aereo.
- Terminal: I terminal rappresentano la maggiore concentrazione di capitali perché combinano opere strutturali, gestione dei bagagli, sicurezza, elaborazione dei passeggeri, negozi, accessibilità e sistemi energetici. La costruzione modulare e la consegna graduale dei gate riducono i disagi negli aeroporti operativi.
- Torre di controllo: gli investimenti nelle torri di controllo seguono la modernizzazione dello spazio aereo, i requisiti di visibilità, gli aggiornamenti dei sistemi di sorveglianza e la sostituzione delle strutture obsolete. Gli appalti privilegiano comunicazioni resilienti, alimentazione ridondante, ambienti operativi ergonomici e compatibilità con concetti di torre remota o digitale.
- Vie di rullaggio e piste: la pavimentazione aeroportuale rimane di fondamentale importanza, con esigenze dettate dal carico degli aeromobili, dagli standard delle aree di sicurezza, dal drenaggio, dall'illuminazione e dall'ottimizzazione della capacità. Le chiusure notturne e i materiali a rapida essiccazione aiutano gli aeroporti a mantenere gli orari durante i lavori di ripristino.
- Hangar: La domanda di hangar segue la crescita della flotta, la localizzazione della manutenzione, l'aviazione d'affari e la prontezza operativa delle forze armate. Le strutture a campata libera, la protezione antincendio, le infrastrutture per gli utensili e la vicinanza ai piazzali di sosta influiscono sui costi e sul valore operativo.
Tipo di aeroporto
Si prevede che il segmento "Tipologia di aeroporto" crescerà a un CAGR dell'8,5% nel periodo 2026-2034. I ricavi sono in gran parte trainati dagli aeroporti commerciali, che richiedono elevati volumi di passeggeri e merci; gli aeroporti dell'aeronautica militare e dell'aviazione generale devono soddisfare esigenze specifiche. I modelli di investimento, i livelli di sicurezza, l'utilizzo del traffico e i modelli di proprietà influenzeranno la crescita della capacità degli aeroporti, la loro durata, la loro missione o il loro rinnovamento del ciclo di vita.
- Aeroporto commerciale: gli aeroporti commerciali rappresentano il bacino di domanda più ampio, sostenuto dall'espansione dei terminal, dall'automazione della gestione dei bagagli, dal rinnovo delle piste, dalle strutture per il trasporto merci e dall'accesso a terra. Gli accordi con le compagnie aeree e i ricavi non aeronautici rafforzano il finanziamento per i programmi di investimento a fasi.
- Aeroporto militare: gli aeroporti militari danno priorità alla garanzia della missione, alle infrastrutture rinforzate, alle comunicazioni sicure, alla solidità delle piste, al rapido dispiegamento e agli hangar specializzati. Gli appalti sono soggetti a rigidi standard e spesso privilegiano i contraenti con esperienza in siti controllati e una gestione affidabile del programma.
- Aeroporto per l'aviazione generale: gli aeroporti per l'aviazione generale investono in modo selettivo in piste, piazzali, hangar, strutture per operatori a base fissa e sistemi di sicurezza. L'aviazione d'affari, l'addestramento al volo, i servizi di emergenza e lo sviluppo economico regionale sono alla base della domanda.
Panoramica dell'opportunità
|
Tipo di aeroporto |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Aeroporto commerciale |
Alto |
Rinnovo del centro di comando |
Scalatura |
|
Aeroporto militare |
Mezzo |
Resilienza della missione |
Maturo |
|
Aeroporto di aviazione generale |
Basso |
Ampliamento dell'hangar |
Scalatura |
Fattori di crescita e analisi del loro impatto sul mercato delle infrastrutture aeroportuali.
Ampliamenti di capacità per sostenere l'espansione del trasporto passeggeri e merci.
La crescita del traffico nel terminal e nell'area aeroportuale comporta direttamente un aumento delle vie di rullaggio, della capacità di carico bagagli e delle aree di elaborazione. Il miglioramento delle risorse aeroportuali esistenti non è più sostenibile una volta che i ritardi dovuti alle ore di punta, gli orari delle compagnie aeree e l'accettazione dei passeggeri si riducono. I progetti di ampliamento della capacità hanno ripercussioni anche sulle infrastrutture locali, come strade, servizi, parcheggi e aree merci. Questi effetti sono amplificati laddove le reti aeree, il turismo in entrata, gli sfoghi urbani e l'attività di trasporto merci crescono contemporaneamente. Poiché i progetti aeroportuali devono sempre essere pienamente sicuri e operativi in modo continuativo, la spesa per la costruzione viene ripartita annualmente; in questo modo, si crea una serie di programmi di ingegneria e costruzione a lungo termine, anziché un picco di appalti ad hoc e stagnante.
Rinnovamento di aeroporti, terminal e infrastrutture di controllo obsoleti.
I sistemi aeroportuali consolidati devono affrontare esigenze di sostituzione ricorrenti anche quando il traffico cresce lentamente. Le pavimentazioni si deteriorano a causa del carico ripetuto degli aeromobili, i sistemi dei terminal diventano inefficienti e le strutture di controllo più datate richiedono sistemi di comunicazione, sorveglianza e alimentazione elettrica moderni. La spesa per il rinnovo è meno discrezionale rispetto ai semplici interventi estetici, poiché sicurezza, affidabilità, accessibilità e conformità normativa determinano la continuità operativa. Questo meccanismo sostiene il mercato globale delle infrastrutture aeroportuali in tutti i cicli economici. Gli appaltatori traggono vantaggio quando i proprietari abbinano la riqualificazione strutturale a miglioramenti energetici, di gestione dei bagagli, di sicurezza e di flusso dei passeggeri, sebbene la sequenza di esecuzione dei lavori e i brevi periodi di occupazione aumentino il rischio di esecuzione.
Resilienza, sostenibilità e requisiti operativi digitali
Anche gli aeroporti si stanno concentrando sulla resilienza delle infrastrutture alle ondate di calore estreme, sulla sicurezza energetica, sulla resilienza digitale/cibernetica e sulla riduzione delle emissioni di carbonio durante l'intero ciclo di vita. Questo amplia i progetti: microreti idrologiche, involucri edilizi ad alte prestazioni, ricarica di veicoli di supporto a terra elettrificati, illuminazione intelligente e gestione integrata degli asset sono tutti integrati nella pianificazione degli investimenti. La digitalizzazione migliora il rilevamento delle interferenze e la sequenza di costruzione, in particolare nei progetti con vincoli di spazio in loco. Ciò sposta i requisiti di progettazione del portafoglio verso team di progettazione più intensivi in grado di sovrapporre senza soluzione di continuità set di dati civili, edilizi, impiantistici e operativi; il mercato si è allontanato dal costo di capitale più basso per concentrarsi su parametri quali affidabilità, manutenibilità e prestazioni di progettazione dell'intero ciclo di vita.
Tendenze future del mercato delle infrastrutture aeroportuali
La consegna modulare e i gemelli digitali ridefiniscono l'esecuzione dei progetti.
Il mercato internazionale delle infrastrutture aeroportuali si sta orientando verso la prefabbricazione fuori sede, gli elementi modulari dei terminal aeroportuali e i gemelli digitali che collegano progettazione, costruzione e gestione. La prefabbricazione consente di spostare le attività complesse lontano dalle aree di sicurezza lato pista, eliminando il sovraffollamento di manodopera e la chiusura delle aree di volo. I gemelli digitali aiutano nella gestione dei quantitativi, nell'individuazione di interferenze con le utenze, nella messa in servizio e nella successiva manutenzione. Si prevede che nei prossimi vent'anni, incluso il 2034, i gestori aeroportuali richiederanno dati più strutturati sugli asset al momento della consegna, poiché la qualità di tali informazioni dovrà essere un requisito contrattuale. I fornitori in grado di sviluppare elementi più standardizzati e ripetibili, pur mantenendo interfacce specifiche per ogni aeroporto, possono ottenere maggiore certezza sui tempi di realizzazione senza imporre un progetto aeroportuale standard.
Le infrastrutture diventano adattive in termini di energia e clima.
La prossima generazione di programmi aeroportuali considererà l'alimentazione elettrica, l'acqua, il riscaldamento e la resilienza alle tempeste come un'aggiunta incrementale alla domanda. Nuove flotte di veicoli terrestri elettrificati, sistemi di ricarica, generazione da fonti rinnovabili, stoccaggio e sistemi terminalistici creeranno nuove esigenze per i sistemi elettrici aeroportuali. L'adattamento climatico riorganizzerà i materiali della pavimentazione, il dimensionamento dei sistemi di drenaggio, i requisiti di raffreddamento e l'ubicazione delle apparecchiature. Gli investimenti di capitale dovranno necessariamente bilanciare i disagi evitati e i costi operativi variabili con il capitale iniziale. Dimostrare alla comunità finanziaria che la pianificazione integrata dell'installazione delle utenze prima dell'espansione del terminal o del piazzale può avere il vantaggio finanziario di evitare limitazioni di capacità.
Opportunità di mercato per le infrastrutture aeroportuali
Pacchetti di modernizzazione di aree dismesse presso i centri operativi
La maggiore opportunità concreta consiste nel raggruppare gli interventi di ammodernamento di terminal, aree bagagli, piste, infrastrutture e accessi in pacchetti a fasi che consentano la continuità operativa. Le previsioni del mercato globale delle infrastrutture aeroportuali indicano un ampio margine di crescita per questo modello, poiché gli hub consolidati devono incrementare la capacità di traffico senza un'espansione proporzionale del territorio. Gli appaltatori possono migliorare le probabilità di successo grazie a una pianificazione tempestiva della fattibilità costruttiva, alla pianificazione dell'occupazione del suolo, al coordinamento digitale e a un controllo trasparente dei costi. Investitori e gestori aeroportuali possono ridurre il rischio di inadempienza collegando i pacchetti a fattori scatenanti legati al traffico e agli impegni delle compagnie aeree, anziché avviare singole fasi di grandi dimensioni.
Piattaforme di consegna localizzate nei corridoi aerei ad alta crescita
I mercati dell'Asia-Pacifico e di alcuni paesi del Medio Oriente offrono l'opportunità di sfruttare le capacità di gestione dei programmi a livello globale, in sinergia con i mercati locali di ingegneria, materiali e manodopera. I progetti ammissibili spaziano da nuovi aeroporti, ampliamenti di terminal, vie di rullaggio parallele, hangar di manutenzione e collegamenti multimodali. L'approccio dovrebbe privilegiare l'adattamento al contesto locale attraverso alleanze locali qualificate, la sostenibilità delle capacità esistenti, l'analisi della catena di fornitura e la valutazione del rischio valutario. Le aziende di successo con comprovati meccanismi di erogazione regionali scalabili saranno in grado di partecipare alle successive fasi di crescita man mano che il traffico aumenterà. Il mercato è posizionato al meglio laddove la trasformazione aeroportuale si integra con la logistica turistica, l'integrazione urbana e le strategie di connettività governative, non laddove si basa su un'unica fonte di domanda speculativa.
Sviluppi recenti
- Gennaio 2026: Skanska AB - In joint venture con Flatiron, Skanska ha firmato un ulteriore contratto con Los Angeles World Airports per il programma di modernizzazione dell'aeroporto internazionale di Los Angeles, relativo al miglioramento della rete stradale. Il valore totale del contratto è di 868 milioni di dollari, di cui 445 milioni a carico di Skanska. I lavori comprendono la riconfigurazione della carreggiata, la costruzione di ponti, l'installazione di semafori e sistemi di monitoraggio del traffico, con completamento previsto per il 2030.
- Dicembre 2025: AECOM - L'azienda ha ricevuto dalla Federal Aviation Administration (FAA) degli Stati Uniti un contratto a quantità e tempi di consegna indefiniti per servizi di architettura e ingegneria, con un valore massimo di oltre 270 milioni di dollari in dieci anni. Il contratto comprende torri di controllo del traffico aereo, impianti di controllo radar di avvicinamento terminale, ausili alla navigazione, illuminazione, progettazione multidisciplinare e direzione dei lavori in tre aree di servizio.
- Luglio 2025: McCarthy Building Companies, Inc. - L'azienda si è aggiudicata il progetto per i nuovi terminal A e B dell'aeroporto internazionale di Reno-Tahoe. Il programma, pre-approvato e del valore di 650 milioni di dollari, prevede la sostituzione dei terminal obsoleti con aree passeggeri più ampie, tecnologie di viaggio integrate, servizi ampliati e una centrale termica centralizzata, il tutto supportato da un accordo decennale con la compagnia aerea.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -