
Sensori wireless, agricoltura di precisione, mercato ambientale 2034
Dimensioni e previsioni del mercato dei sensori wireless per l'agricoltura di precisione e l'ambiente (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia di prodotto (fisico, acustico, flusso, umidità, altri), applicazione (monitoraggio ambientale, agricoltura di precisione).
- Stato : Dati rilasciati
- Codice del report : TIPRE00039682
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : October 07, 2026


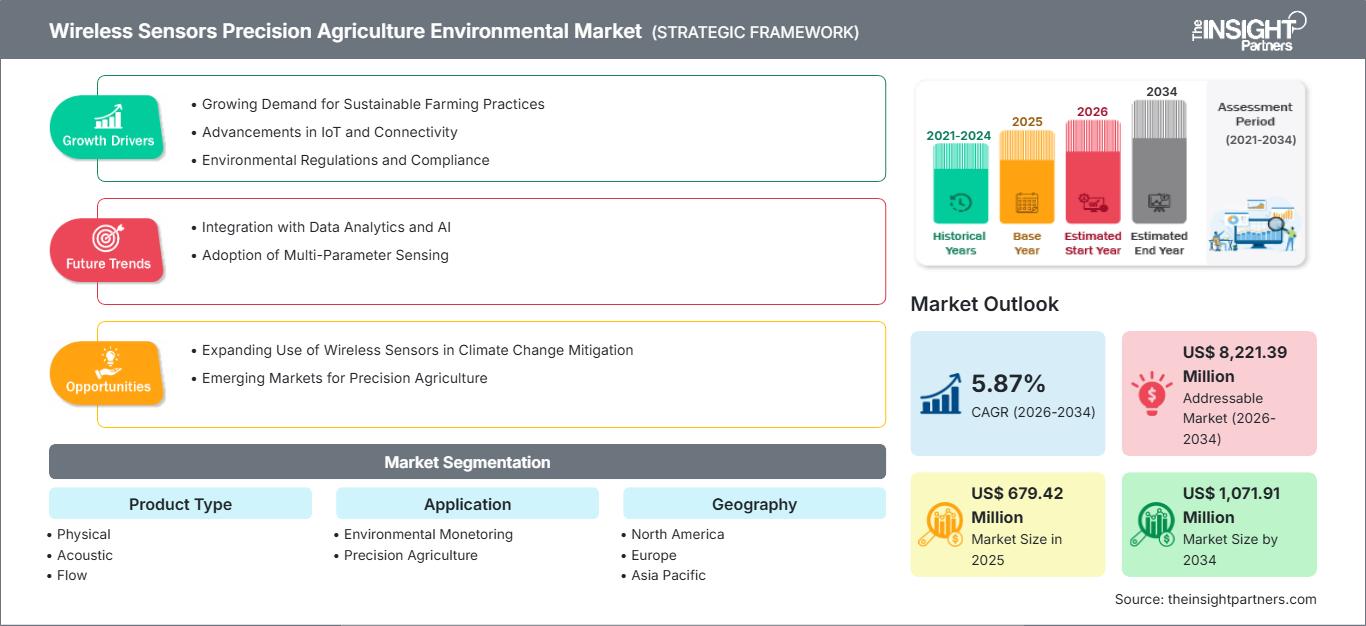
Dimensioni del mercato nel 2025
679,42 milioni di dollari USA
Valore dell'anno base
Previsioni per il 2034
1.071,91 milioni di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,87 %
Tasso di crescita
Mercato di riferimento
8.221,39 milioni di dollari USA
(2026-2034)
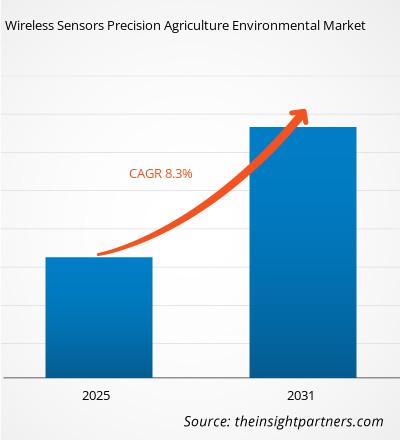
Il mercato dei sensori wireless per l'agricoltura di precisione e l'ambiente si è attestato a 679,42 milioni di dollari nel 2025 e si prevede che raggiungerà i 1.071,91 milioni di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 5,87% nel periodo 2026-2034. Il mercato comprende tecnologie di rilevamento wireless utilizzate per acquisire dati fisici, acustici, di flusso e di umidità in applicazioni agricole e ambientali. Il suo sviluppo riflette la crescente esigenza di informazioni continue sul campo, ottimizzazione delle risorse, monitoraggio remoto e decisioni operative basate sui dati.
Si prevede che il Nord America rimarrà un mercato regionale leader, supportato da infrastrutture consolidate per l'agricoltura di precisione, dall'adozione di apparecchiature connesse e dagli investimenti in un'agricoltura a basso consumo idrico. Il mercato ambientale dei sensori wireless per l'agricoltura di precisione dovrebbe espandersi a un tasso di crescita annuo composto (CAGR) stimato tra il 6,10% e il 6,70% nel periodo 2026-2034, man mano che le aziende agricole integreranno i sensori connessi con l'analisi dei dati, l'irrigazione automatizzata e i flussi di lavoro per la conformità ambientale.
Sensori wireless, agricoltura di precisione, analisi di mercato ambientale e approfondimenti
- Nel 2025, il Nord America detiene una quota di mercato stimata tra il 32% e il 36% nel settore dei sensori wireless per l'agricoltura di precisione e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,10-6,70% tra il 2026 e il 2034, grazie a ecosistemi di agricoltura di precisione consolidati, macchinari connessi, tecnologie di irrigazione e alla crescente domanda di informazioni ambientali a livello di campo.
- Gli Stati Uniti rappresentano circa il 68-72% del mercato nordamericano nel 2025, con un tasso di crescita annuo composto (CAGR) previsto tra il 6,30% e il 6,90% tra il 2026 e il 2034, trainato dalla digitalizzazione delle aziende agricole commerciali, dall'adozione della telemetria e dall'integrazione con attrezzature di precisione.
- Si stima che l'Europa rappresenterà una quota del 24-28% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,40-6,00% tra il 2026 e il 2034. Germania, Francia, Italia, Spagna e Regno Unito sostengono la domanda attraverso programmi di agricoltura sostenibile, gestione delle risorse idriche e iniziative di agricoltura digitale.
- La regione Asia-Pacifico deterrà una quota di mercato pari a circa il 27-31% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 6,40-7,10% tra il 2026 e il 2034, trainata da Cina, Giappone, India, Corea del Sud e Australia, grazie all'espansione dell'agricoltura basata su sensori.
- Il segmento più ampio è quello dell'agricoltura di precisione, che rappresenterà circa il 60-64% della quota di mercato nel 2025 e si espanderà a un tasso di crescita annuo composto (CAGR) del 6,00-6,50% tra il 2026 e il 2034, a testimonianza della forte adozione di tecnologie di analisi del territorio e di ottimizzazione delle risorse.
- Il segmento a più alta crescita è quello dell'umidità, con una quota di mercato stimata tra il 17% e il 21% nel 2025 e un CAGR (tasso di crescita annuale composto) tra il 6,60% e il 7,20% tra il 2026 e il 2034, supportato dalla gestione delle malattie delle colture, dal controllo delle serre e dal monitoraggio del microclima.
- Aziende chiave analizzate nel dettaglio: American Sensor Technologies, Inc.; ASM Automation Sensorik Messtechnik GmbH; Automata; Avir Sensors; BioForce Nanosciences Holdings, Inc.; Coastal Environmental Systems, Inc.; ESI Environmental Sensors, Inc.; Measurement Specialties, Inc.; MEMSIC, Inc.; Meridian Environmental Technology, Inc.; Libelium Comunicaciones Distribuidas SL; Pessl Instruments GmbH; CropX Technologies, Inc.; Monnit Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Si è assistito a una transizione da sensori isolati a sistemi di misurazione interconnessi che integrano sensori sul campo, gateway, tecnologia wireless, cloud computing e software di analisi. Oltre alle misurazioni fisiche e di umidità utilizzate in applicazioni di irrigazione, salute delle colture e monitoraggio ambientale, le misurazioni acustiche e di flusso hanno permesso di estendere il monitoraggio ad attrezzature, sistemi di approvvigionamento idrico e operazioni di agricoltura controllata. LoRaWAN, Cellular IoT, Bluetooth Low Energy e edge computing stanno rendendo le implementazioni più flessibili in contesti agricoli distribuiti.
Si prevede che, nel periodo di previsione, gli investimenti si sposteranno dall'hardware individuale alle reti di sensori interoperabili. I paesi in via di sviluppo con un'agricoltura fiorente potranno utilizzare sensori wireless a basso costo, la condivisione dell'infrastruttura di rete e soluzioni di implementazione orientate ai servizi. L'efficienza idrica, il deflusso di nutrienti, la resilienza climatica e le problematiche relative alla tracciabilità rafforzeranno la necessità di misurare le condizioni dei campi. Si prevede che la combinazione delle informazioni provenienti dai sensori con immagini satellitari, intelligenza artificiale e software di gestione diventerà sempre più cruciale.
Sensori wireless Agricoltura di precisione Rapporto sul mercato ambientale Ambito
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 679,42 milioni di dollari USA |
| Dimensioni del mercato entro il 2034 | 1.071,91 milioni di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,87% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Sensori wireless, agricoltura di precisione, analisi di mercato ambientale
La crescente domanda di tecnologie di precisione è dovuta alla necessità di prendere decisioni in ambito agricolo con un livello di dettaglio sempre maggiore. Ciò è possibile grazie ai dispositivi wireless, che consentono di monitorare costantemente le condizioni del suolo e dell'ambiente senza la necessità di installare numerosi cavi. Una ricerca pubblicata nel 2025 ha individuato nelle reti di sensori wireless, nell'IoT, nell'intelligenza artificiale e nell'apprendimento automatico alcuni degli aspetti cruciali dell'agricoltura di precisione, soprattutto per quanto riguarda l'irrigazione, la salute delle piante, la fertilizzazione e il processo decisionale.
Nel mercato ambientale dei sensori wireless per l'agricoltura di precisione sono coinvolti numerosi attori, tra cui fornitori di sensori, fornitori di moduli di comunicazione, fornitori di gateway, aziende di connettività, fornitori di servizi di analisi, aziende di irrigazione, produttori di macchinari, agronomi e agricoltori. Il valore aggiunto all'hardware sta aumentando grazie a dati affidabili, prestazioni della batteria, compatibilità, facilità di installazione e integrazione con i sistemi di gestione aziendale agricola.
Il rapporto sul mercato ambientale dei sensori wireless per l'agricoltura di precisione mostra che il posizionamento competitivo si sta evolvendo per includere architetture di rilevamento integrate. American Sensor Technologies, Inc. e Measurement Specialties, Inc. vantano esperienza nelle tecnologie di rilevamento, mentre ASM Automation Sensorik Messtechnik GmbH, MEMSIC, Inc. ed ESI Environmental Sensors, Inc. si rivolgono a specifiche esigenze di misurazione. Pessl Instruments GmbH e CropX Technologies, Inc. forniscono spunti su come la combinazione di rilevamento connesso, software agronomico e informazioni meteorologiche svolga un ruolo importante.
Gli investimenti attuali si concentrano su architetture scalabili in grado di integrare sensori eterogenei in un'unica architettura dati. L'espansione della connettività e della tecnologia di precisione presso John Deere sottolinea la necessità di una comunicazione dati robusta in un ambiente operativo rurale. Gli specialisti possono distinguersi grazie a sensori di nicchia, mentre le aziende tecnologiche possono competere attraverso l'integrazione di piattaforme. Le previsioni di mercato per i sensori wireless in agricoltura di precisione si concentrano quindi su temi quali la compatibilità con l'ecosistema, le competenze analitiche, il modello di servizio e gli aspetti economici dell'implementazione.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Sensori wireless per l'agricoltura di precisione e il mercato ambientale: approfondimenti strategici
Approfondimenti regionali
Mercato ambientale e dei sensori wireless per l'agricoltura di precisione in Nord America
Si stima che il Nord America rappresenterà il 32-36% del fatturato del 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,10-6,70% fino al 2034. Gli Stati Uniti costituiscono il principale mercato nazionale, mentre il Canada contribuisce al valore aggiunto grazie alla coltivazione di cereali, all'orticoltura, alle serre e alle applicazioni per la gestione delle risorse idriche. Le grandi aziende agricole potrebbero permettersi un'elevata densità di sensori grazie alla variabilità del terreno e alla necessità di differenziare l'irrigazione e gli input.
Questa tendenza è favorita dalla connettività esistente per le attrezzature agricole, i software di gestione e i servizi di precisione. La connettività tramite canali wireless diventa particolarmente importante per le aziende agricole i cui campi sono sparsi nello spazio o non possono utilizzare le infrastrutture cablate esistenti. Il monitoraggio ambientale garantisce la conformità alle normative, il risparmio idrico e la gestione del rischio. Sebbene le difficoltà di connettività persistano nelle località remote, l'utilizzo di satelliti e soluzioni a bassa potenza e ad ampia copertura aumenta l'accesso alle comunicazioni.
Sensori wireless per l'agricoltura di precisione negli Stati Uniti, mercato ambientale
Nel 2025, gli Stati Uniti rappresenteranno circa il 68-72% del mercato nordamericano dei sensori wireless per l'agricoltura di precisione e la misurazione ambientale, con una crescita prevista a un tasso annuo composto (CAGR) del 6,30-6,90%. Questa tecnologia trova la sua maggiore applicazione nelle grandi aziende agricole che praticano la coltivazione di colture a filari, colture specializzate, zone di agricoltura ad alta intensità idrica e imprese agricole ad alta tecnologia. L'utilizzo delle informazioni generate dai sensori sta diventando sempre più comune per le decisioni relative alla somministrazione di fertilizzanti a dosaggio variabile, alla gestione dell'irrigazione, al controllo delle attrezzature e alla misurazione ambientale.
L'utilizzo di applicazioni commerciali può essere facilitato attraverso i canali di agricoltura di precisione e i macchinari già esistenti. Secondo l'indagine CropLife/Purdue sull'agricoltura di precisione del 2025, il 53% dei rivenditori di prodotti agricoli offriva servizi di telemetria. L'importanza della comunicazione dei dati nell'agricoltura moderna è evidente in questo esempio. L'utilizzo di sensori wireless integrerà questi strumenti con informazioni locali sul campo che non possono essere raccolte tramite la telemetria dei macchinari.
Mercato ambientale europeo dei sensori wireless per l'agricoltura di precisione
Si prevede che l'Europa deterrà una quota di mercato del 24-28% nel settore dei sensori wireless per l'agricoltura di precisione entro il 2025, con una crescita annua composta (CAGR) del 5,40-6,00% fino al 2034. I principali mercati della regione includono Germania, Francia, Italia, Spagna e Regno Unito, dove i programmi di tutela ambientale e agricoltura digitale supportano il monitoraggio connesso. La Germania beneficia delle capacità di automazione industriale e di un'agricoltura orientata alla tecnologia, mentre la Francia combina grandi aziende agricole con una gestione sempre più precisa degli input. Italia e Spagna mostrano una forte rilevanza nelle colture specializzate e nella produzione sensibile all'irrigazione, mentre il Regno Unito continua ad adottare tecnologie digitali per la gestione aziendale agricola.
La crescente domanda in Europa è legata a questioni di efficienza, tracciabilità e impatto ambientale misurabile. Il problema della scarsità idrica nell'Europa meridionale rende più interessanti i sensori di umidità e flusso, mentre la coltivazione protetta rende più importanti i sensori climatici. Si prevede che la Germania continuerà a essere uno dei mercati chiave grazie al suo background tecnologico nell'industria e nella produzione di macchinari agricoli. La struttura agricola frammentata in alcune regioni d'Europa potrebbe influire sui tempi di implementazione e rendere preferibili i sistemi modulari.
Sensori wireless per l'agricoltura di precisione e mercato ambientale nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico rappresenterà il 27-31% del fatturato nel 2025, con una crescita annua composta (CAGR) del 6,40-7,10%. La Cina è in testa alla classifica regionale per diffusione di queste tecnologie, seguita da Giappone, India, Corea del Sud e Australia. La domanda è trainata dalla necessità di modernizzare l'agricoltura, dalla scarsità d'acqua, dalla coltivazione in ambiente controllato e dalla crescente diffusione delle piattaforme IoT. In India, l'agricoltura di precisione basata su sensori si sta sviluppando attraverso iniziative di ricerca collaborative incentrate sul monitoraggio delle colture e del suolo, sull'agricoltura verticale e sul monitoraggio ambientale.
In Cina, il vantaggio principale risiede nella modernizzazione dell'agricoltura, mentre in Giappone e Corea del Sud l'attenzione si concentra sull'automazione e sull'agricoltura in ambiente controllato. In Australia, la domanda di monitoraggio remoto è elevata per le aziende agricole dislocate su vaste aree geografiche. L'India ha un enorme potenziale a lungo termine, poiché i progetti di agricoltura digitale stanno integrando sempre più sensori nei sistemi decisionali.
Mercato ambientale e dei sensori wireless per l'agricoltura di precisione in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 5,90-6,60% fino al 2034, con l'Arabia Saudita e gli Emirati Arabi Uniti che punteranno sull'agricoltura a basso consumo idrico e sulla produzione in ambiente controllato. Il Sudafrica rappresenta un mercato significativo per le tecnologie agricole, mentre il resto del Medio Oriente e dell'Africa offre opportunità nei settori dell'irrigazione, della coltivazione in serra e del monitoraggio ambientale.
La scarsità d'acqua, i costi energetici e lo sviluppo delle infrastrutture creano una solida motivazione per la gestione delle risorse basata su sensori. I dispositivi wireless per la misurazione del flusso e dell'umidità possono supportare l'ottimizzazione dell'irrigazione e l'agricoltura protetta laddove il monitoraggio convenzionale è frammentato. L'adozione rimane limitata dalla connettività, dai finanziamenti, dalle competenze tecniche e dalla frammentazione delle strutture aziendali agricole. Di conseguenza, i modelli basati sui servizi, i dispositivi ad energia solare, le reti a bassa potenza e i pacchetti integrati per l'irrigazione sono destinati ad acquisire importanza in tutta la regione.
Analisi di segmentazione
Tipo di prodotto
Si prevede che la tipologia di prodotto crescerà a un tasso annuo composto (CAGR) del 5,60-6,10% nel periodo 2026-2034. La domanda è influenzata dalla precisione del sensore, dalla robustezza, dalla durata della batteria, dalla complessità di installazione, dal raggio di comunicazione e dalla compatibilità con i sistemi di gestione agricola. La scelta del prodotto dipende sempre più dallo specifico parametro ambientale da misurare e dalla frequenza decisionale richiesta.
- I sensori fisici consentono di misurare variabili quali temperatura, pressione, posizione e condizioni ambientali correlate. La loro ampia applicabilità li rende importanti per il monitoraggio generale delle aziende agricole, le interfacce con le apparecchiature e la raccolta di dati ambientali.
- I sensori acustici rispondono alle esigenze di rilevamento e monitoraggio basati sul suono, supportando applicazioni specializzate in cui vibrazioni, firme acustiche o attività biologica possono fornire informazioni operative o ambientali.
- I sensori di flusso monitorano l'irrigazione e il movimento dell'acqua, aiutando gli operatori a identificare le condizioni di erogazione, a rilevare consumi anomali e a migliorare le decisioni relative alla gestione delle risorse idriche in impianti agricoli e ambientali.
- I sensori di umidità misurano le condizioni di umidità atmosferica o locale, supportando il controllo delle serre, la valutazione del rischio di malattie, le decisioni sull'irrigazione e il monitoraggio del microclima laddove la variabilità dell'umidità influisce sulle prestazioni delle colture.
Applicazione
Si prevede che l'applicazione crescerà a un tasso annuo composto (CAGR) del 5,90-6,50% nel periodo 2026-2034. L'adozione dipende dal valore economico delle informazioni tempestive, dalla densità di installazione dei sensori, dall'integrazione con gli strumenti di analisi e dalla capacità di convertire le misurazioni in decisioni operative per le aziende agricole e le risorse ambientali.
- Il monitoraggio ambientale supporta l'osservazione continua delle condizioni atmosferiche e del sito, consentendo alle organizzazioni di identificare i cambiamenti, documentare le prestazioni ambientali e migliorare le risposte alle condizioni localizzate che richiedono un intervento tempestivo.
- L'agricoltura di precisione rappresenta il principale campo di applicazione, utilizzando misurazioni connesse per migliorare l'irrigazione, la gestione delle colture, le decisioni relative ai nutrienti, il controllo del microclima e l'allocazione delle risorse in condizioni di campo variabili.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Monitoraggio ambientale |
Mezzo |
Monitoraggio della conformità |
Scalatura |
|
Agricoltura di precisione |
Alto |
Irrigazione intelligente |
Scalatura |
Sensori wireless, agricoltura di precisione, fattori di crescita del mercato ambientale e analisi del loro impatto
I requisiti di efficienza idrica sono in aumento Valore del sensore
La scarsità d'acqua sta aumentando l'importanza economica delle misurazioni a livello di campo e di sistema di irrigazione. I sensori wireless di flusso e umidità possono fornire informazioni localizzate che consentono agli operatori di distinguere le reali condizioni del campo dalle ipotesi basate su programmi fissi. Ciò è particolarmente rilevante nell'agricoltura intensiva irrigua, dove l'eccesso di irrigazione aumenta i costi energetici e di input, mentre la carenza idrica può ridurre la resa delle colture. Le reti di sensori creano anche set di dati storici che aiutano gli agronomi a confrontare le risposte all'irrigazione tra diverse zone e stagioni. L'impatto commerciale va oltre l'hardware dei sensori, poiché le piattaforme di gestione idrica possono monetizzare analisi ricorrenti, avvisi e servizi di ottimizzazione. Con l'automazione crescente delle infrastrutture di irrigazione, la disponibilità di sensori diventa un prerequisito per il controllo a circuito chiuso. I fornitori che combinano dispositivi durevoli con comunicazioni affidabili e software di facile utilizzo sono quindi in grado di ottenere un maggiore valore dagli investimenti nella gestione idrica.
L'agricoltura connessa si sta espandendo oltre la telemetria dei macchinari.
La connettività in agricoltura si sta spostando sempre più dalle informazioni incentrate sulle macchine verso un'intelligenza ambientale e colturale più ampia. I sensori wireless aggiungono misurazioni che i sistemi di macchinari convenzionali non possono fornire direttamente, tra cui umidità localizzata, flusso, condizioni del suolo e cambiamenti del microclima. Ciò crea un livello di dati più ricco per le piattaforme di gestione agricola e supporta decisioni operative più granulari. La letteratura del 2025 sull'agricoltura abilitata dall'IoT sottolinea l'integrazione di sensori, reti wireless, analisi cloud, intelligenza artificiale e controllo automatizzato, indicando un continuo spostamento verso sistemi agricoli interconnessi. L'impatto sul mercato è una crescente preferenza per piattaforme in grado di integrare più tipi di sensori piuttosto che prodotti hardware isolati. I fornitori possono quindi rafforzare la propria posizione competitiva attraverso interfacce aperte, gateway flessibili, diagnostica remota e compatibilità software. Questa architettura migliora anche la scalabilità perché è possibile aggiungere nuovi punti di rilevamento senza riprogettare l'intera rete aziendale.
La responsabilità ambientale sta creando nuovi requisiti di monitoraggio
Le organizzazioni agricole necessitano sempre più di dati misurabili sull'utilizzo delle risorse e sulle prestazioni ambientali. Il monitoraggio wireless può supportare la raccolta di dati per la gestione delle risorse idriche, la valutazione del microclima, l'efficienza dell'irrigazione e la tenuta dei registri operativi, senza richiedere infrastrutture fisse complesse. Il valore aggiunto aumenta quando le misurazioni ambientali sono collegate a sistemi di gestione aziendale in grado di tradurre le osservazioni in report, avvisi o azioni raccomandate. I programmi di agricoltura digitale stanno inoltre promuovendo approcci standardizzati per la valutazione dell'adozione tecnologica e dei risultati ambientali. In India, ad esempio, il quadro AgDx 2025 valuta l'agricoltura digitale in termini di infrastrutture, input e suolo, ambiente e precisione, governance, innovazione e altre dimensioni. Tali iniziative rafforzano l'ecosistema attorno alle pratiche digitali misurabili. Per i fornitori di sensori, l'opportunità che ne deriva è quella di sviluppare prodotti che forniscano registrazioni affidabili, formati di dati interoperabili e analisi pratiche, anziché limitarsi ad aumentare la frequenza delle misurazioni.
Sensori wireless Agricoltura di precisione Mercato ambientale Tendenze future
Le reti di sensori interpretate dall'IA diventeranno più autonome
La prossima fase di sviluppo del mercato ambientale dei sensori wireless per l'agricoltura di precisione si sposterà dalla semplice raccolta di dati alla loro interpretazione automatica. I sensori wireless trasmetteranno sempre più flussi continui di dati relativi a umidità, flusso, temperatura, condizioni del suolo e variabili ambientali localizzate a piattaforme basate sull'intelligenza artificiale. Gli algoritmi potranno combinare queste osservazioni con previsioni meteorologiche, immagini satellitari, dati storici di campo e modelli colturali per identificare anomalie e generare raccomandazioni. Invece di presentare agli agricoltori letture isolate, i sistemi spiegheranno sempre più cosa è cambiato, perché è importante e quale azione intraprendere. L'edge computing supporterà risposte più rapide laddove la connettività è intermittente, mentre i sistemi cloud forniranno analisi storiche più ampie. Questa tendenza potrebbe ridurre la dipendenza dall'interpretazione manuale e aumentare il valore delle reti di sensori dense. I fornitori che creeranno pipeline di dati affidabili, processi di validazione dei modelli e logiche decisionali trasparenti saranno in una posizione migliore man mano che le operazioni agricole si orienteranno verso architetture di gestione sempre più autonome.
La fusione dei sensori estenderà il monitoraggio dai campi ai sistemi di produzione completi
Le tendenze del mercato ambientale per l'agricoltura di precisione con sensori wireless indicano che le implementazioni di sensori diventeranno probabilmente più eterogenee, poiché le aziende agricole cercano una visibilità unificata su suolo, colture, impianti di irrigazione, condizioni meteorologiche, aree di stoccaggio e risorse ambientali. Anziché operare in modo indipendente, i dispositivi fisici, acustici, di flusso e di umidità contribuiranno sempre più a modelli operativi condivisi. La fusione dei dati dei sensori può aiutare a identificare relazioni che le singole misurazioni non possono rivelare, come l'interazione tra le condizioni di umidità e il comportamento dell'irrigazione o tra le variazioni di flusso e il fabbisogno idrico del campo. Le architetture wireless semplificano l'espansione di queste implementazioni su risorse distribuite. Interfacce standardizzate e comunicazioni a basso consumo energetico saranno importanti per il controllo dei costi di installazione e manutenzione. Nel tempo, le piattaforme potrebbero determinare automaticamente quali misurazioni richiedono una frequenza maggiore e quali possono essere campionate meno frequentemente. Questa architettura adattiva può migliorare l'utilizzo della batteria, ridurre le trasmissioni non necessarie e rendere le reti di sensori su larga scala economicamente più pratiche.
Sensori wireless Agricoltura di precisione Opportunità di mercato ambientale
Reti modulari economiche per piccole e medie aziende agricole
Una delle principali opportunità nel mercato dei sensori wireless per l'agricoltura di precisione e il monitoraggio ambientale risiede nei pacchetti di sensori modulari progettati specificamente per le piccole e medie aziende agricole. Questi clienti potrebbero non giustificare l'adozione di sistemi aziendali completi, ma possono comunque trarre vantaggio da un monitoraggio mirato dell'irrigazione, dell'umidità o delle condizioni ambientali localizzate. I fornitori possono ridurre le barriere all'adozione attraverso l'installazione wireless, opzioni di alimentazione solare o con batterie a lunga durata, interfacce mobili e analisi basate su abbonamento. Le architetture modulari consentono inoltre agli agricoltori di iniziare con un numero limitato di punti di rilevamento ed espandere la copertura man mano che i benefici economici diventano evidenti. I fornitori di servizi locali possono inoltre supportare l'installazione, la calibrazione, la connettività e l'interpretazione dei dati, creando un canale di vendita che va oltre la semplice vendita diretta delle apparecchiature. Le proposte commerciali più efficaci probabilmente combineranno hardware accessibile con risultati operativi misurabili, piuttosto che concentrarsi esclusivamente sulle specifiche tecniche. Le partnership con aziende di irrigazione, cooperative, consulenti agronomici e istituti di finanziamento agricolo possono accelerare l'adozione integrando i sensori in pacchetti più ampi di modernizzazione aziendale.
Intelligenza ambientale integrata per colture di alto valore
Le colture di alto valore offrono un'opportunità interessante perché le conseguenze economiche della variabilità ambientale possono giustificare un monitoraggio più sofisticato. Vigneti, frutteti, colture in serra, produzione orticola e ortaggi speciali richiedono informazioni dettagliate su umidità, movimento dell'acqua, microclima e condizioni delle colture. Le reti wireless possono fornire misurazioni dense senza la necessità di un cablaggio esteso, mentre l'analisi dei dati può tradurre queste osservazioni in decisioni relative all'irrigazione, al rischio di malattie e alla gestione delle colture. L'opportunità si estende ai produttori orientati all'esportazione, che richiedono una qualità costante e una maggiore tracciabilità. I fornitori di tecnologia possono differenziarsi sviluppando pacchetti di sensori specifici per le colture anziché dispositivi generici, integrando fonti meteorologiche e di immagini e fornendo soglie di allarme configurabili. Le partnership con aziende di input agricoli e organizzazioni della filiera alimentare possono ampliare la diffusione. Nel tempo, le applicazioni di alto valore possono fungere da ambienti di test per architetture di rilevamento avanzate prima che tecnologie simili vengano implementate in operazioni di coltivazione di colture di maggiori dimensioni.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -