
Mercato delle piattaforme elevatrici telescopiche: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato delle piattaforme aeree telescopiche (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (montate su camion, semoventi); applicazione (municipale, ingegneria del giardinaggio, telecomunicazioni, edilizia, altro) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00024038
- Categoria : Produzione e costruzione
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : October 13, 2026


Dimensioni del mercato nel 2025
14,15 dollari USA miliardi
Valore dell'anno base
Previsioni per il 2034
29,41 dollari USA miliardi
Previsione entro il 2034
CAGR 2026-2034
8.47 %
Tasso di crescita
Mercato di riferimento
195,47 dollari USA miliardi
(2026-2034)
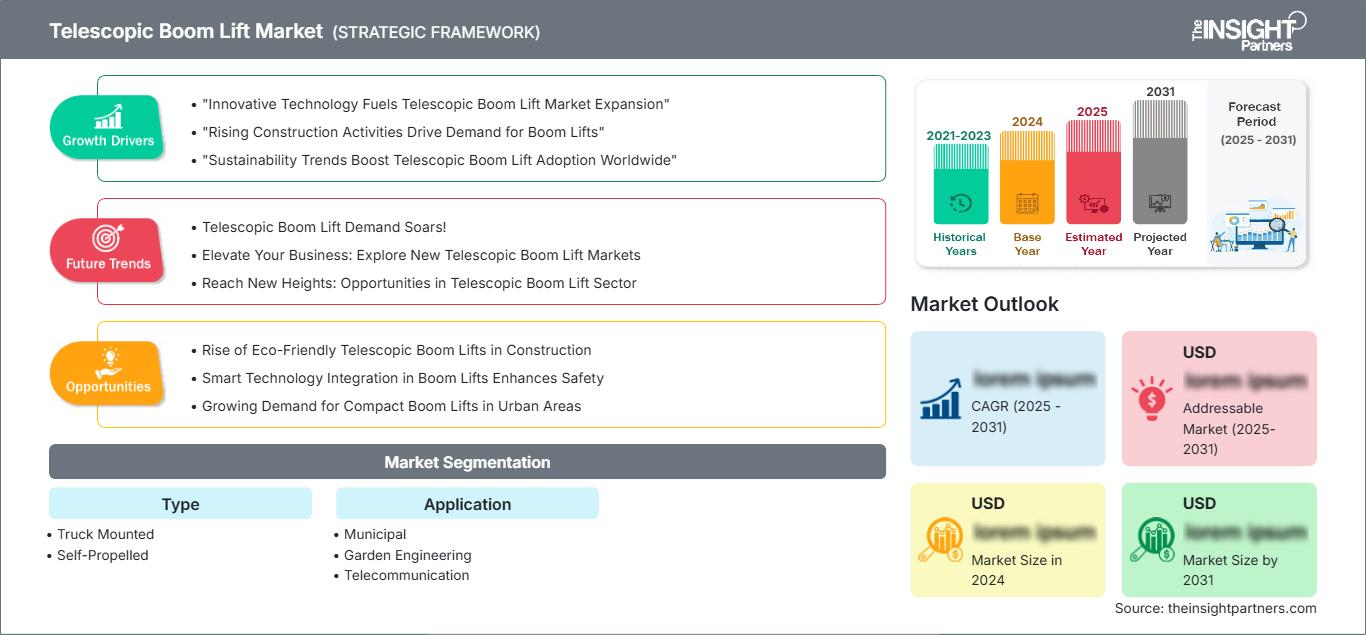
Il mercato delle piattaforme aeree telescopiche sta attraversando una fase di espansione strutturale, poiché appaltatori, flotte di noleggio, operatori di servizi pubblici, comuni e utenti industriali ricercano attrezzature che combinino portata verticale e orizzontale estesa, mobilità e sistemi di alimentazione sempre più efficienti. Il mercato, valutato a 14,15 miliardi di dollari nel 2025 , dovrebbe raggiungere i 29,41 miliardi di dollari entro il 2034 , con un tasso di crescita annuo composto (CAGR) dell'8,47% nel periodo 2026-2034. . La domanda è sostenuta dall'attività edilizia, dal rinnovamento delle infrastrutture, dallo sviluppo delle telecomunicazioni e dalla sostituzione delle attrezzature di accesso obsolete.
Le dimensioni del mercato delle piattaforme aeree telescopiche sono sempre più influenzate dalla modernizzazione del parco macchine nordamericano, dalla diffusione del noleggio e dalla domanda di macchine in grado di operare in cantieri edili e di pubblica utilità complessi. Si prevede che il Nord America crescerà a un tasso annuo composto (CAGR) di circa l'8%. fino al 2034, grazie agli investimenti in infrastrutture, alla sostituzione del parco macchine, al miglioramento della manutenibilità e alla crescente disponibilità di piattaforme aeree elettriche e ibride.
Analisi e approfondimenti sul mercato delle piattaforme aeree telescopiche.
Prospettive regionali
- Nord America: quota di mercato globale delle piattaforme aeree telescopiche pari a circa il 32% nel 2025 | CAGR di circa l'8% fino al 2034. Posizione di mercato: il Nord America rimane un importante mercato regionale grazie alle consolidate flotte di noleggio, all'intensa attività di costruzione commerciale, alla domanda di sostituzione e alla forte partecipazione dei produttori che servono appaltatori, aziende di servizi pubblici, operatori di infrastrutture e impianti industriali.
- USA: ~78% del fatturato del mercato nordamericano nel 2025 | CAGR ~8% fino al 2034. Posizione di mercato: gli Stati Uniti rappresentano il più grande mercato nazionale del Nord America, supportato dal noleggio di attrezzature per l'edilizia, dalla modernizzazione delle infrastrutture, dallo sviluppo delle telecomunicazioni e da consolidate reti di OEM e rivenditori che servono diverse applicazioni di piattaforme aeree.
- Europa: ~24% del mercato globale nel 2025 | CAGR ~7% fino al 2034. Posizione di mercato: l'Europa è un mercato maturo con una consolidata penetrazione del noleggio e requisiti rigorosi per le attrezzature. La Germania è il paese leader in Europa, seguita da una forte domanda in Francia, Regno Unito, Italia e Spagna da parte di utenti edili e industriali.
- Asia Pacifico: ~34% del mercato globale nel 2025 | ~10% CAGR fino al 2034. Posizione di mercato: l'Asia Pacifico è il mercato regionale più grande e in più rapida crescita, sostenuto dall'edilizia urbana, dall'espansione industriale, dalle infrastrutture di telecomunicazione, dalla localizzazione delle apparecchiature e dalla crescente adozione di piattaforme aeree in Cina, Giappone, India, Corea del Sud e Australia.
Prospettive di segmento
- Semoventi: quota di mercato del ~68% nel 2025 | CAGR del ~8% fino al 2034. Posizione di mercato: le attrezzature semoventi sono leader perché gli appaltatori e le società di noleggio richiedono mobilità, flessibilità di posizionamento e rapidi spostamenti tra le aree di lavoro. Questo formato si presta inoltre a configurazioni elettriche, ibride e ad alta capacità sempre più sofisticate.
- Telecomunicazioni: quota di mercato del ~17% nel 2025 | CAGR del ~10% fino al 2034. Posizione di mercato: le telecomunicazioni rappresentano il segmento applicativo a più alta crescita, poiché l'espansione della rete, la manutenzione delle torri, la distribuzione della fibra ottica e gli aggiornamenti delle infrastrutture di comunicazione richiedono apparecchiature di accesso sopraelevate con portata affidabile, manovrabilità e rapidità di implementazione.
Copertura competitiva
Terex Corporation, JLG Industries, Aichi Corporation, Haulotte Group, Tadano Ltd., Handler Special, Altec Industries, TIME Manufacturing Company, RUTHMANN, Skyjack, Manitou Group, Niftylift.
Metodologia
Insight Partners segue le fasi di raccolta dati e ricerca secondaria, ricerca primaria, analisi dei dati, triangolazione dei dati e revisione finale per convalidare le stime e le analisi di mercato.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La progettazione delle attrezzature si sta evolvendo dai macchinari tradizionali a diesel a soluzioni elettroniche, ibride e a batteria. Inoltre, i produttori stanno ottimizzando la progettazione dei bracci, il controllo del carico, le interfacce operatore, la facilità di manutenzione e la telematica. Tale evoluzione è particolarmente rilevante per le flotte a noleggio, poiché i tassi di utilizzo, i tempi di inattività, il valore residuo e i costi di manutenzione influiranno sulle decisioni di acquisto. Nel frattempo, la pianificazione della produzione è diventata sempre più regionale, con i produttori che sviluppano piattaforme globali ma adattano la catena cinematica, le dimensioni, la configurazione delle emissioni e gli accessori alle esigenze specifiche di determinate regioni. Il ciclo di vita delle piattaforme aeree dipende dagli investimenti nella costruzione e nella sostituzione delle flotte a noleggio.
Lo scenario futuro è guidato dagli investimenti infrastrutturali nella regione Asia-Pacifico, dai programmi di modernizzazione in Nord America, dalle normative europee sulle emissioni e dagli investimenti nelle infrastrutture di telecomunicazione e industriali. I mercati delle economie emergenti stanno progressivamente passando da attrezzature di accesso di base a dispositivi con maggiore portata e specializzazione. D'altro canto, i produttori stanno incrementando la loro capacità di sviluppare soluzioni di gestione delle flotte digitali e prodotti a propulsione elettrica. Ciò amplierà le opportunità di mercato per le aziende, promuovendo al contempo la sostituzione dei macchinari meno efficienti.
Ambito del rapporto di mercato sulle piattaforme aeree a braccio telescopico
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 14,15 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 29,41 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 8,47% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato delle piattaforme aeree a braccio telescopico
La crescita del mercato delle piattaforme aeree telescopiche dipende fortemente dall'intensità delle costruzioni, dagli investimenti infrastrutturali, dalla diffusione del noleggio di attrezzature e dalla necessità di eseguire operazioni in quota senza ponteggi fissi. Le imprese edili si affidano sempre più ad attrezzature di accesso mobili a causa della necessità di spostamenti rapidi tra diversi cantieri. Le aziende di telecomunicazioni e le società di servizi pubblici aumentano le esigenze di manutenzione ripetitiva, mentre i comuni utilizzano piattaforme aeree mobili per illuminazione, paesaggistica, infrastrutture comunali e manutenzione degli edifici. Le società di noleggio continuano ad agire da intermediari, consentendo alle piccole imprese di accedere ad attrezzature costose senza la necessità di acquistare un parco macchine completo.
La catena di fornitura comprende fornitori di acciaio e componenti per sistemi idraulici, motori e batterie, fornitori di sistemi di controllo elettronico, produttori di apparecchiature originali (OEM), rivenditori, società di noleggio, aziende di manutenzione e operatori del mercato secondario. La disponibilità delle forniture dipende quindi dalla disponibilità dei componenti e dalla capacità produttiva. I fornitori con un'ampia rete di distribuzione hanno la possibilità di mantenere elevati tassi di utilizzo grazie alla disponibilità dei ricambi e alla manutenzione preventiva. Gli utilizzatori delle apparecchiature tendono a considerare i costi totali del ciclo di vita piuttosto che il solo costo di acquisto dell'apparecchiatura.
Il panorama competitivo comprende aziende OEM globali e produttori di macchine specializzati, focalizzati su particolari tipi di applicazione o configurazioni. Terex Corporation e JLG Industries offrono gamme complete di piattaforme aeree, mentre Aichi Corporation, Haulotte Group, Skyjack, Tadano Ltd. e Manitou Group presentano diverse combinazioni di criteri geografici e di prodotto. L'importanza di Altec Industries e TIME Manufacturing Company risiede nelle attrezzature utilizzate per scopi di pubblica utilità, mentre RUTHMANN e Niftylift si occupano di soluzioni di accesso specializzate. La differenziazione si basa su piattaforme elettriche, connettività delle macchine, sistemi di assistenza all'operatore, durata delle macchine e assistenza post-vendita.
Maggiori investimenti vengono destinati all'elettrificazione dei prodotti, alle soluzioni digitali per le flotte, alla produzione e alla distribuzione geografica. JLG continua a lavorare allo sviluppo di piattaforme aeree connesse e orientate ai servizi, mentre Tadano amplia la sua gamma di piattaforme di lavoro aeree attraverso acquisizioni e integrazioni di prodotti. Skyjack espande la sua offerta di macchine elettriche e ibride in nuove regioni. In questo scenario competitivo, i fornitori in grado di offrire non solo specifiche tecniche, ma anche ricambi affidabili, concessionarie, servizi di noleggio e supporto per l'intero ciclo di vita, avranno un vantaggio competitivo.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle piattaforme aeree telescopiche: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano delle piattaforme aeree telescopiche
Nel 2025, il Nord America rappresentava circa il 32% del mercato globale e si prevede che crescerà a un tasso annuo composto (CAGR) di circa l'8% fino al 2034. L'area vanta un ecosistema consolidato per le piattaforme aeree, una rete di noleggio attrezzature e un elevato tasso di sostituzione. L'edilizia commerciale, la manutenzione industriale, i servizi di pubblica utilità, la logistica e le telecomunicazioni sono alcuni dei fattori che contribuiscono all'aumento dell'utilizzo di queste attrezzature. L'importanza delle flotte a noleggio risiede nella possibilità per gli appaltatori di noleggiare macchine specializzate per un utilizzo temporaneo, senza dover sostenere l'onere della proprietà di tali attrezzature.
Il Nord America è costituito dal mercato statunitense, che rappresenta circa il 78% del fatturato totale ed è la principale fonte di domanda. L'innovazione è orientata verso i sistemi di azionamento elettrico, la connettività delle flotte, la produttività degli operatori e la semplificazione della manutenzione sul campo. Tra gli altri operatori, JLG, Terex Corporation, Altec Industries, TIME Manufacturing Company, Skyjack e Tadano Ltd. vantano una presenza sul mercato in diverse applicazioni. Ulteriore domanda proviene dal Canada, attraverso i settori delle costruzioni, dei servizi pubblici e della manutenzione delle infrastrutture.
Mercato statunitense delle piattaforme aeree telescopiche
Nel 2025, gli Stati Uniti rappresentavano circa il 78% del fatturato nordamericano e si prevede una crescita a un tasso annuo composto (CAGR) di circa l'8% fino al 2034. Questa crescita è favorita da grandi centri di noleggio attrezzature, investimenti di capitale in costruzioni e impianti industriali, nonché dal rinnovamento delle attrezzature più vecchie. La necessità di una maggiore produttività per ogni singolo macchinario stimola la domanda di una maggiore portata, una migliore capacità di carico della piattaforma di lavoro e una maggiore mobilità.
La gamma di applicazioni comprende edifici commerciali, impianti industriali, infrastrutture di telecomunicazione, servizi pubblici, comuni e costruzioni specializzate. JLG e Terex offrono linee complete di piattaforme aeree, mentre Altec e TIME Manufacturing Company si rivolgono al segmento dei sollevatori per servizi pubblici e applicazioni speciali. I recenti sviluppi di prodotto mostrano una crescente tendenza verso soluzioni elettriche/ibride, connettività, manutenzione e sistemi di gestione della flotta. Queste tendenze contribuiranno a migliorare l'efficienza nell'utilizzo delle attrezzature, eliminando al contempo le limitazioni operative in siti sensibili dal punto di vista ambientale o acustico.
Mercato europeo delle piattaforme aeree telescopiche
Le previsioni del mercato delle piattaforme aeree telescopiche indicano che l'Europa rappresentava circa il 24% del mercato globale nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) di circa il 7% fino al 2034. La regione vanta una consolidata cultura del noleggio, standard consolidati per le attrezzature di accesso e un'ampia base installata che richiede una sostituzione periodica. La Germania è il paese leader in Europa, grazie agli impianti industriali, all'attività edilizia, alla manutenzione delle infrastrutture e a un solido ecosistema di macchinari. Anche la Francia presenta una domanda considerevole, mentre Regno Unito, Italia e Spagna contribuiscono attraverso le applicazioni nel settore edile, del noleggio, dei servizi pubblici e delle infrastrutture.
La domanda europea è sempre più influenzata dai requisiti di riduzione delle emissioni e dalle restrizioni operative nelle aree urbane. Ciò crea opportunità per le piattaforme aeree elettriche e ibride, sebbene i sistemi diesel e ibridi rimangano rilevanti per le applicazioni più impegnative in ambienti esterni e su terreni accidentati. Il Gruppo Haulotte vanta una presenza significativa in Europa, mentre RUTHMANN e altri produttori specializzati offrono soluzioni per applicazioni che richiedono configurazioni ad alto sbraccio o montate su autocarro. Le società di noleggio rimangono centrali nel processo di approvvigionamento, rendendo l'affidabilità delle macchine, il valore residuo, la copertura dell'assistenza e le specifiche standardizzate della flotta criteri di acquisto fondamentali.
Mercato delle piattaforme aeree telescopiche nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva circa il 34% del mercato globale e si prevede che registrerà un tasso di crescita annuo composto (CAGR) di circa il 10% fino al 2034, risultando la regione a più rapida crescita. La Cina è il paese leader nella regione Asia-Pacifico, grazie all'intensa attività edilizia, alla capacità produttiva, allo sviluppo delle infrastrutture e alla produzione interna di attrezzature per l'accesso in quota. Il Giappone contribuisce grazie alla presenza consolidata di utilizzatori di macchinari e alle applicazioni industriali, mentre Corea del Sud, India e Australia forniscono ulteriore domanda.
Urbanizzazione, espansione delle telecomunicazioni, costruzioni industriali, infrastrutture logistiche e programmi infrastrutturali finanziati dal governo favoriscono l'adozione di nuove apparecchiature. Anche le capacità produttive e distributive locali stanno migliorando, riducendo le barriere all'approvvigionamento nei mercati in via di sviluppo. L'India sta acquisendo sempre maggiore importanza grazie all'espansione dei settori delle costruzioni, della logistica, dei servizi pubblici e delle infrastrutture di telecomunicazione. L'Australia presenta una forte domanda legata al noleggio e all'industria mineraria, mentre Giappone e Corea del Sud pongono l'accento su affidabilità, sicurezza e produttività delle apparecchiature.
Mercato delle piattaforme aeree telescopiche in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) di circa il 9% fino al 2034. L'Arabia Saudita è il paese leader nella regione, dove le evidenze supportano una domanda elevata, frutto di importanti programmi di costruzione, infrastrutture turistiche, sviluppo urbano, progetti industriali e investimenti in infrastrutture di pubblica utilità. Anche gli Emirati Arabi Uniti rappresentano un mercato importante grazie all'edilizia commerciale, alle infrastrutture logistiche e ai grandi progetti di sviluppo.
Il Sudafrica rappresenta un importante centro di domanda in Africa, in particolare per i settori delle costruzioni, degli impianti minerari, della manutenzione industriale e delle infrastrutture. Nell'intera regione, il fabbisogno di attrezzature è influenzato dal clima, dalle dimensioni del progetto, dalla disponibilità di noleggio e dalla necessità di macchine in grado di operare in condizioni esterne difficili. Le infrastrutture energetiche e i grandi progetti di costruzione possono supportare un maggiore utilizzo, mentre la copertura di concessionari e centri di assistenza rimane un fattore determinante per l'adozione delle attrezzature.
Analisi di segmentazione
Tipo
semovente
Le macchine semoventi rappresentano la categoria più ampia, grazie alla loro capacità di combinare un'elevata portata con la mobilità autonoma all'interno di cantieri edili e industriali. Si prevede che questo segmento crescerà a un tasso annuo composto (CAGR) di circa l'8% fino al 2034. Le società di noleggio prediligono queste macchine perché un'unica piattaforma può supportare diverse fasi di lavoro, riducendo i cambi di attrezzatura. L'elettrificazione, i comandi migliorati, la maggiore capacità di carico delle piattaforme e la telematica stanno rafforzando la proposta di valore per le imprese edili che cercano produttività e costi del ciclo di vita inferiori.
- Unità montate su camion: le unità montate su camion combinano l'accesso in quota con la mobilità su strada e sono particolarmente utili per servizi di pubblica utilità, telecomunicazioni, manutenzione comunale, gestione della vegetazione e operazioni di servizio. La loro capacità di spostarsi tra diverse località senza bisogno di mezzi di trasporto dedicati può migliorare l'utilizzo della flotta laddove il lavoro è geograficamente disperso.
Applicazione
- Settore municipale : La domanda municipale è supportata dalla manutenzione delle infrastrutture stradali, dei sistemi di illuminazione, degli edifici pubblici, della vegetazione e di altre infrastrutture che richiedono accessi sopraelevati. Gli appalti spesso privilegiano l'affidabilità, la sicurezza operativa, la flessibilità di trasporto e la manutenzione del ciclo di vita, poiché le attrezzature possono essere utilizzate da diversi dipartimenti e in diverse sedi. Il segmento beneficia di esigenze di servizio pubblico ricorrenti, piuttosto che della dipendenza da un singolo ciclo di costruzione.
- Ingegneria del verde: le applicazioni dell'ingegneria del verde includono la manutenzione degli alberi, la progettazione del paesaggio, la gestione della vegetazione e i lavori in quota all'aperto. La domanda è in genere distribuita tra comuni, imprese di giardinaggio e fornitori di servizi specializzati, con la scelta delle attrezzature influenzata da mobilità, altezza di lavoro, accessibilità del terreno e requisiti di trasporto.
- Telecomunicazioni: Le telecomunicazioni stanno acquisendo sempre maggiore importanza poiché torri, infrastrutture wireless, reti in fibra ottica e strutture associate richiedono installazione e manutenzione. Gli utenti delle apparecchiature danno priorità a posizionamento affidabile, portata, trasportabilità e rapidità di installazione, poiché le interruzioni del servizio e i ritardi di accesso possono influire direttamente sui programmi di manutenzione della rete.
- Edilizia: L'edilizia rappresenta un'ampia gamma di applicazioni che comprende edifici commerciali, impianti industriali, progetti infrastrutturali e attività di costruzione specializzate. Gli acquirenti valutano in genere la portata, la capacità delle piattaforme, la capacità di operare su terreni accidentati, la disponibilità di noleggio, i costi operativi e l'assistenza. Le grandi flotte di macchine edili possono inoltre accelerare l'adozione di attrezzature connesse ed elettriche.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Comunale |
Mezzo |
Manutenzione pubblica |
Maturo |
|
Ingegneria del giardino |
Basso |
Accesso alla vegetazione |
Scalatura |
|
Telecomunicazione |
Alto |
Manutenzione della torre |
Scalatura |
|
Costruzione |
Alto |
Accesso al sito di lavoro |
Maturo |
Fattori di crescita e analisi dell'impatto sul mercato delle piattaforme aeree telescopiche
Rinnovo delle infrastrutture e requisiti per le costruzioni sopraelevate
Il rinnovamento delle infrastrutture sta ampliando il numero di progetti che richiedono accessi sopraelevati temporanei anziché piattaforme fisse o ponteggi. Strade, ponti, impianti industriali, edifici commerciali, strutture logistiche, servizi pubblici e infrastrutture di telecomunicazione necessitano tutti di manutenzione a diverse altezze e in diverse posizioni. Le piattaforme aeree offrono una combinazione di portata, mobilità e posizionamento che può ridurre i tempi di installazione e consentire alle squadre di lavorare in più aree. Per le società di noleggio, una maggiore attività infrastrutturale può aumentare l'utilizzo e migliorare la visibilità sulla sostituzione del parco macchine. Per i produttori di apparecchiature originali (OEM), ciò implica una maggiore necessità di macchine in grado di operare a diverse altezze, su diversi tipi di terreno e con diverse configurazioni di alimentazione. Le attrezzature progettate per spostamenti frequenti e un utilizzo intensivo sono particolarmente importanti perché i programmi di progetto pongono sempre più l'accento sulla produttività del lavoro e su cicli di completamento più brevi.
Espansione della flotta a noleggio ed economia del ciclo di vita
La diffusione del noleggio modifica le dinamiche economiche degli acquisti, spostando le decisioni relative alle attrezzature dal costo iniziale di acquisizione verso l'utilizzo, la manutenzione, il valore residuo e la disponibilità. Un fornitore di servizi di noleggio può impiegare una piattaforma aerea presso diversi clienti durante la sua vita utile, aumentando l'importanza dell'affidabilità e della manutenzione standardizzata. Questa dinamica supporta la domanda di attrezzature con componenti comuni, punti di assistenza accessibili, capacità diagnostiche e un elevato potenziale di rivendita. Anche gli operatori di flotte traggono vantaggio quando i produttori forniscono un monitoraggio digitale che identifica le esigenze di manutenzione e i modelli di utilizzo delle attrezzature. Il modello di approvvigionamento che ne deriva incoraggia i produttori a sviluppare piattaforme in grado di servire diverse tipologie di clienti senza la necessità di modifiche di configurazione sostanziali. Nel tempo, una maggiore diffusione del noleggio può ampliare l'accesso a macchine avanzate per le piccole e medie imprese edili che altrimenti rimanderebbero l'acquisto.
Requisiti relativi all'elettrificazione e alle emissioni del sito operativo.
L'elettrificazione sta cambiando il percorso di sviluppo dei prodotti per le piattaforme aeree, in particolare nell'edilizia urbana, negli edifici al coperto, nei magazzini e nei progetti con restrizioni in materia di rumore o emissioni. I sistemi elettrici a batteria possono ridurre le emissioni e il rumore a livello locale, semplificando al contempo alcune esigenze di manutenzione. Le configurazioni ibride rimangono rilevanti laddove gli operatori necessitino di tempi di funzionamento prolungati o di prestazioni impegnative in ambienti esterni. L'impatto commerciale va oltre la semplice scelta del gruppo propulsore, poiché le macchine elettriche richiedono modifiche all'infrastruttura di ricarica, alla gestione delle batterie, alla formazione del personale addetto all'assistenza e alla pianificazione della flotta. I produttori devono quindi offrire sempre più spesso diverse opzioni di alimentazione all'interno di classi di macchine comparabili. Le società di noleggio possono utilizzare queste alternative per adattare le attrezzature alle esigenze del cantiere, mentre le imprese edili ottengono maggiore flessibilità laddove le specifiche di progetto limitino l'utilizzo di attrezzature convenzionali con motore a combustione interna.
Tendenze future del mercato delle piattaforme aeree telescopiche
Intelligence e servizi predittivi per flotte connesse
Le tendenze del mercato delle piattaforme aeree telescopiche indicano che le attrezzature connesse sono destinate a integrarsi sempre più profondamente nei processi di gestione delle flotte attraverso la telematica, la diagnostica remota, il monitoraggio dell'utilizzo, gli avvisi di servizio e la documentazione digitale. Invece di considerare la connettività come una funzionalità opzionale, i produttori e gli operatori di flotte utilizzano sempre più i dati delle macchine per comprendere le ore di funzionamento, le condizioni di guasto, la posizione e le esigenze di manutenzione. Ciò può migliorare l'allocazione della flotta e ridurre i tempi di inattività evitabili, poiché le informazioni raggiungono i team di assistenza prima che una macchina venga rimossa da un progetto. La fase successiva probabilmente prevederà un'analisi più integrata su flotte miste, consentendo alle società di noleggio di confrontare le prestazioni di utilizzo e manutenzione tra i diversi tipi di attrezzature. Per i produttori di apparecchiature originali (OEM), i servizi connessi possono anche creare relazioni più solide con i clienti dopo la vendita iniziale delle attrezzature.
Piattaforme multi-alimentazione per esigenze di cantiere diversificate
È probabile che i futuri portafogli di prodotti offrano una maggiore flessibilità tra le configurazioni diesel, ibride ed elettriche a batteria all'interno di classi operative comparabili. Questo approccio consente alle società di noleggio e alle imprese edili di selezionare i propulsori in base al terreno, alla durata di utilizzo, all'impiego in ambienti interni o esterni, alle restrizioni sulle emissioni e alla disponibilità di punti di ricarica. Questa tendenza è particolarmente rilevante nei mercati in cui i progetti di costruzione presentano requisiti ambientali significativamente diversi. La standardizzazione dei prodotti tra le diverse opzioni di alimentazione può anche semplificare la gestione dei pezzi di ricambio e la formazione degli operatori. I produttori che combinano un'architettura del telaio comune con sistemi di alimentazione differenziati possono migliorare l'efficienza produttiva consentendo al contempo la personalizzazione a livello regionale. Con lo sviluppo della tecnologia delle batterie, le macchine di maggiore capacità potrebbero essere sempre più utilizzate in applicazioni che tradizionalmente richiedevano motori a combustione, sebbene i terreni difficili e i lunghi cicli operativi continueranno a sostenere la domanda di configurazioni ibride e diesel.
Opportunità di mercato per piattaforme aeree telescopiche
Apparecchiature specializzate per le telecomunicazioni e i servizi di pubblica utilità
I settori delle telecomunicazioni e delle utility offrono a produttori e società di noleggio l'opportunità di sviluppare pacchetti di attrezzature specifiche per determinate applicazioni, anziché vendere semplicemente macchine standardizzate. La manutenzione delle torri, i lavori sulle linee elettriche, le infrastrutture di illuminazione, la gestione della vegetazione e le risorse di rete distribuite richiedono una combinazione di portata, stabilità, trasportabilità e rapidità di implementazione. Le attrezzature possono essere differenziate tramite accessori specializzati, configurazioni isolate (ove applicabile), dimensioni di trasporto compatte, monitoraggio remoto e pacchetti di assistenza. Le società di noleggio possono anche creare flotte dedicate per lavori ricorrenti nel settore delle utility e delle telecomunicazioni, migliorando l'utilizzo e la pianificazione della manutenzione. I fornitori con una solida rete di rivenditori nei mercati emergenti delle infrastrutture possono utilizzare queste applicazioni per costruire relazioni durature con appaltatori e operatori di rete. L'opportunità si estende quindi oltre la vendita di attrezzature, includendo la gestione specializzata delle flotte e i servizi post-vendita.
Espansione della rete regionale di produzione e servizi
L'Asia-Pacifico, il Medio Oriente e alcuni mercati emergenti offrono opportunità per servizi localizzati di assemblaggio, distribuzione, stoccaggio ricambi, formazione tecnica e ricondizionamento. I clienti in questi mercati spesso valutano la disponibilità delle attrezzature e l'assistenza post-vendita oltre al prezzo di acquisto, poiché i tempi di inattività prolungati possono ritardare i progetti. La creazione di capacità di assistenza regionali può ridurre i tempi di consegna dei ricambi e migliorare la fiducia dei clienti, in particolare per le società di noleggio che stanno costruendo flotte più grandi. I produttori possono anche adattare le macchine alle condizioni stradali locali, al clima, alla disponibilità di energia e ai requisiti normativi. Le partnership con distributori e società di noleggio affermati possono accelerare l'accesso al mercato, riducendo al contempo la necessità di infrastrutture commerciali interamente di proprietà. A lungo termine, gli ecosistemi di assistenza localizzati possono supportare sia le vendite di nuove attrezzature che il mercato dell'usato.
Sviluppi recenti
- Aprile 2026: JLG Industries, Inc. ha presentato in anteprima la nuova piattaforma aerea articolata 600AJ+, che incorpora una progettazione del braccio rinnovata, prestazioni di lavoro migliorate, maggiore facilità di manutenzione e connettività intelligente. La macchina offre un'altezza della piattaforma di 18 metri, uno sbraccio orizzontale di 11,5 metri e un'altezza di superamento di 8,3 metri, a testimonianza del continuo sviluppo verso la produttività e le esigenze di una flotta connessa.
- Gennaio 2026: Tadano Ltd. ha nominato Tyler Brown responsabile commerciale nazionale per la sua divisione piattaforme aeree di lavoro negli Stati Uniti e in Canada, nell'ambito dell'espansione del supporto per il suo portafoglio di piattaforme aeree di lavoro. Tadano ha dichiarato che l'offerta nordamericana, successiva alle acquisizioni di Nagano Industry e Manitex International, comprende modelli cingolati e gommati, sia diesel che elettrici.
- Dicembre 2025: Skyjack ha presentato la SJ28 TE+, una piattaforma aerea telescopica a batteria per terreni accidentati, sviluppata per i mercati cinese e del Sud-est asiatico. La macchina, con un'altezza di lavoro di 28 metri, è progettata per l'uso sia in ambienti interni che esterni e si distingue per il funzionamento a zero emissioni, i bassi costi operativi e l'ottimizzazione dell'utilizzo delle flotte a noleggio.
Domande frequenti

Nivedita è una ricercatrice affermata con oltre 9 anni di esperienza in ricerche di mercato e consulenza aziendale. Attualmente Project Manager nel settore ICT presso The Insight Partners, vanta una profonda esperienza nella gestione e nell'esecuzione di incarichi di ricerca sindacati, personalizzati, in abbonamento e di consulenza in diversi settori tecnologici.
Con una comprovata esperienza nell'analisi basata sui dati e nella fornitura di insight fruibili, Nivedita ha contribuito in modo determinante a diversi progetti critici. Il suo lavoro include l'esecuzione end-to-end dei progetti, dalla comprensione degli obiettivi del cliente all'analisi delle tendenze di mercato, fino alla formulazione di raccomandazioni strategiche. Ha collaborato ampiamente con aziende leader nel settore ICT, aiutandole a identificare opportunità di mercato e a gestire i cambiamenti del settore.
Nivedita ha conseguito un MBA in Management presso IMS, Dehradun. Prima di entrare in The Insight Partners, ha maturato una preziosa esperienza presso MarketsandMarkets e Future Market Insights a Pune, dove ha ricoperto diversi ruoli di ricerca e ha costruito solide basi nell'analisi di settore e nel coinvolgimento dei clienti.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -