
Mercato della produzione di accessori e aparatos sanitari: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato della produzione di rubinetteria e accessori idraulici (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per materiale (ceramica vetrificata, metallo, plastica); prodotto (rubinetteria e accessori per vasche da bagno e docce, rubinetteria e accessori per lavabi, rubinetteria e accessori per WC); applicazione (residenziale, commerciale) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00021338
- Categoria : Produzione e costruzione
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : October 13, 2026


Dimensioni del mercato nel 2025
19,22 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
30,02 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,08 %
Tasso di crescita
Mercato di riferimento
223,43 miliardi di dollari USA
(2026-2034)
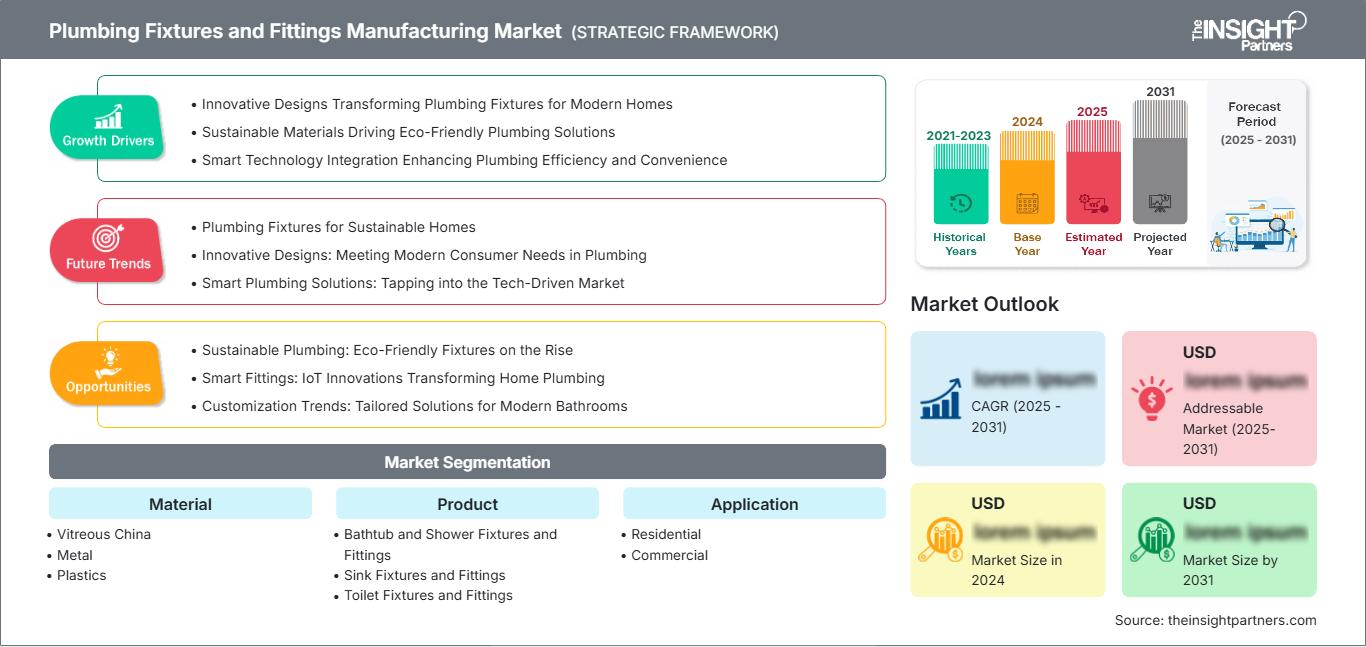
Il mercato della produzione di rubinetteria e accessori idraulici aveva un valore di 19,22 miliardi di dollari nel 2025 e si prevede che raggiungerà i 30,02 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 5,08% dal 2026 al 2034. Il mercato comprende prodotti idraulici realizzati in ceramica, metallo e plastica, con una domanda che spazia da rubinetteria e accessori per vasche da bagno e docce, rubinetteria e accessori per lavabi e sanitari, sia per applicazioni residenziali che commerciali.
Nel 2025, il Nord America rappresentava circa il 28% del mercato globale e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 4,65% dal 2026 al 2034, grazie alle attività di ristrutturazione, alla sostituzione degli impianti idraulici obsoleti, ai requisiti di efficienza idrica e alla continua attività di costruzione residenziale. I dati sui permessi di costruzione negli Stati Uniti sono rimasti un indicatore chiave della domanda nel 2025, mentre i produttori hanno posto sempre maggiore enfasi su rubinetti, soffioni doccia, sanitari a basso consumo idrico e prodotti commerciali conformi alle specifiche.
Analisi e approfondimenti sul mercato della produzione di sanitari e accessori idraulici
- Nord America: Nel 2025, la regione rappresentava circa il 28% della quota di mercato globale nella produzione di sanitari e accessori idraulici e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,65% dal 2026 al 2034. La domanda di sostituzione, le ristrutturazioni, gli standard di efficienza idrica e le costruzioni commerciali contribuiscono a mantenere un consumo di sanitari relativamente stabile.
- USA: Nel 2025, gli Stati Uniti rappresentavano circa il 78% del mercato nordamericano e si prevede che cresceranno a un tasso annuo composto del 4,55%. La domanda è trainata dalle ristrutturazioni residenziali, dalle specifiche per il settore commerciale e dall'adozione di prodotti a basso consumo idrico.
- Europa: Nel 2025 l'Europa deteneva una quota di mercato globale stimata del 27% e si prevede che crescerà a un tasso annuo composto del 4,20%. Germania, Regno Unito, Francia, Italia e Spagna sono i principali motori della domanda, con l'efficienza idrica, la ristrutturazione, gli standard edilizi e una distribuzione sofisticata di prodotti sanitari che distinguono la regione.
- Asia-Pacifico: la regione Asia-Pacifico (APAC) ha rappresentato una quota di mercato globale stimata del 30% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,25%. Cina, Giappone, Corea del Sud e India sono i principali motori della domanda regionale, sostenuta da settori quali l'edilizia residenziale urbana, l'ospitalità, lo sviluppo infrastrutturale, la produzione manifatturiera nazionale e la modernizzazione dei bagni.
- Segmento più ampio: Il segmento residenziale è il più ampio e si prevede che registrerà un CAGR del 4,72% dal 2026 al 2034, a testimonianza dell'ampia base installata, delle esigenze di sostituzione, della costruzione di nuove abitazioni, delle ristrutturazioni e della domanda ricorrente di pacchetti completi di impianti idraulici per bagno e cucina.
- Segmento ad alta crescita: il settore commerciale è quello a più rapida crescita, con un CAGR previsto del 5,86% dal 2026 al 2034, trainato da ospitalità, sanità, uffici, vendita al dettaglio, edilizia istituzionale, specifiche di efficienza idrica e approvvigionamento di apparecchiature standardizzate ad alta durabilità.
- Aziende chiave analizzate nel dettaglio: Elkay Manufacturing Company; Fortune Brands Innovations, Inc.; Geberit AG; GWA Group Limited; Hindware Limited; Kohler Co.; LIXIL Corporation; Masco Corporation; Roca Sanitario, SA; TOTO LTD.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Nel mercato è in corso una transizione dalla produzione tradizionale di rubinetteria a una gamma di prodotti che privilegia l'efficienza idrica, la durata, la flessibilità di progettazione, la facilità di installazione e l'ottimizzazione dei materiali. La rubinetteria metallica utilizza processi più sofisticati di lavorazione e finitura di precisione, mentre nella produzione di porcellana vetrificata si continua a porre grande attenzione alla uniformità dimensionale, alla smaltatura e all'efficienza produttiva. Nel 2025, i produttori hanno continuato a introdurre prodotti a basso consumo idrico e gamme sostenibili, con ulteriori offerte per il programma WaterSense e prodotti con contenuto riciclato. Anche i clienti commerciali si sono concentrati maggiormente sulla conformità alle specifiche, sull'accessibilità, sulla durata e sulla standardizzazione dell'installazione.
Guardando al futuro, i fattori trainanti del mercato includono l'urbanizzazione nei paesi in via di sviluppo, la spesa per la ristrutturazione nei paesi sviluppati e gli investimenti in edifici alberghieri, strutture sanitarie, edifici per uffici e residenziali. Le normative sul consumo idrico spingono i produttori a migliorare i sistemi di controllo del flusso e di scarico senza compromettere le prestazioni per l'utente. Si osserva inoltre una crescente tendenza alla localizzazione della catena di approvvigionamento, dovuta alla necessità di trovare un equilibrio tra la disponibilità di materiali come ceramica, metallo, polimeri, valvole, cartucce e componenti di finitura e i costi di trasporto.
Ambito del rapporto sul mercato della produzione di sanitari e raccordi idraulici
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 19,22 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 30,02 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,08% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato della produzione di sanitari e accessori idraulici
Oggi la domanda è trainata principalmente dai cicli di sostituzione e dalle ristrutturazioni, oltre che dalle nuove costruzioni. Si registrano acquisti ripetuti di rubinetti, lavandini, WC, docce e vasche da bagno in relazione alle ristrutturazioni residenziali, mentre nel caso delle costruzioni commerciali la domanda di sanitari standardizzati è dettata da specifiche precise. Questa dinamica della domanda ha ripercussioni su architetti, costruttori, idraulici, grossisti e rivenditori, il che significa che sono richiesti standard di dimensioni affidabili, certificazioni, uniformità di finitura, compatibilità di installazione e disponibilità di pezzi di ricambio.
Secondo il rapporto sul mercato della produzione di sanitari e raccordi idraulici, la catena di fornitura parte dai fornitori di materiali come porcellana vetrificata, ottone, acciaio inossidabile, polimeri, cartucce, valvole, rivestimenti e componenti, per arrivare a produttori, grossisti, installatori idraulici, progettisti, costruttori e clienti. Le dinamiche di fornitura variano a seconda dei prodotti: la fornitura di ceramica è limitata dalla disponibilità dei forni e dalla qualità del materiale, mentre i metalli sono più suscettibili ai costi delle materie prime e alla disponibilità dei componenti. I produttori che integrano approvvigionamento, produzione, logistica e servizi possono ridurre al minimo i problemi di installazione e mantenere le proprie specifiche.
A livello globale, sono presenti produttori concorrenti di sanitari, specialisti regionali, produttori di componenti idraulici e marchi di rubinetteria. La differenziazione si fa sempre più complessa, integrando design, prestazioni idriche, facilità di installazione, durata, presenza nel canale di scolo e specifiche tecniche. Geberit vanta una solida posizione competitiva nel settore dei sistemi sanitari, mentre Kohler coniuga i prodotti per il bagno con programmi di efficienza idrica e circolarità dei materiali. Masco entra nel mercato con la sua vasta gamma di prodotti idraulici e LIXIL con prodotti per l'idraulica e l'edilizia residenziale.
Le previsioni del mercato della produzione di sanitari e rubinetteria mostrano che si stanno effettuando investimenti in efficienza produttiva, sviluppo prodotto, caratteristiche di sostenibilità, strumenti di specifica e distribuzione locale. I portafogli aziendali riflettono diverse scelte strategiche: le grandi aziende diversificate sono in grado di combinare i sanitari con altri prodotti per l'edilizia, mentre i produttori specializzati di articoli sanitari possono investire nello sviluppo di prodotti in ceramica, nella progettazione del bagno, nella tecnologia di installazione e nei canali di vendita professionali. Il vantaggio competitivo risiede non solo nella produzione dei sanitari, ma anche nel servizio offerto ad architetti, costruttori, distributori, clienti al dettaglio e istituzioni, fornendo loro i prodotti necessari.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato della produzione di sanitari e accessori idraulici: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano della produzione di sanitari e accessori idraulici
Nel 2025, il Nord America rappresentava circa il 28% della quota di mercato globale e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,65% fino al 2034. La domanda è sostenuta dalla sostituzione e ristrutturazione di edifici residenziali, dal rinnovamento di edifici commerciali e dalla modernizzazione degli impianti idraulici. L'invecchiamento del patrimonio immobiliare crea opportunità ricorrenti per la sostituzione degli impianti, mentre i requisiti di efficienza idrica incoraggiano l'adozione di rubinetti, soffioni doccia e sanitari a basso consumo idrico.
Gli Stati Uniti continuano a essere il mercato principale per questo prodotto, grazie sia alle nuove costruzioni che alle ristrutturazioni. Il Canada contribuisce in modo significativo nei settori residenziale, commerciale e delle ristrutturazioni. Le aziende produttrici sono, ad esempio, Elkay, Kohler e Masco, che forniscono i loro prodotti ai mercati residenziale e commerciale, ciascuna con un'offerta diversa di rubinetteria. Le attuali strategie di prodotto tendono a concentrarsi sull'efficienza idrica, sul contenuto riciclato, sulle certificazioni e sulle informazioni ambientali relative al prodotto.
Mercato statunitense della produzione di sanitari e accessori idraulici
Nel 2025, gli Stati Uniti rappresentavano circa il 78% del mercato nordamericano e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 4,55%. La domanda comprende nuove costruzioni, sostituzioni, ristrutturazioni di cucine e bagni, edifici residenziali multifamiliari, strutture ricettive, sanitarie e istituzionali. Le applicazioni residenziali sono ancora diversificate, mentre gli acquisti commerciali attribuiscono maggiore importanza alla durata, all'installazione e alla manutenzione standard e alla conformità normativa.
Ciò che distingue il Paese è la combinazione di un considerevole parco installato di sanitari e di una consolidata rete di canali di distribuzione professionali. Elkay installa lavelli e rubinetti, mentre Kohler e Masco offrono una vasta gamma di prodotti idraulici. I permessi di costruzione forniscono un'indicazione continua della domanda di sanitari residenziali, mentre i programmi di ristrutturazione e di efficienza idrica stimolano la domanda di sostituzione anche in condizioni di costruzione difficili.
Mercato europeo della produzione di sanitari e accessori idraulici
Nel 2025, l'Europa rappresentava una quota di mercato globale stimata del 27% e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,20%. La Germania è uno dei principali mercati regionali grazie a infrastrutture idrauliche all'avanguardia, reti di distribuzione professionali e capacità produttiva di sistemi sanitari. Il Regno Unito si caratterizza per un elevato potenziale di sostituzione e ristrutturazione, mentre Francia e Italia offrono opportunità di ristrutturazione residenziale abbinate a bagni eleganti. La Spagna ha la possibilità di beneficiare delle ristrutturazioni residenziali, del settore alberghiero e della produzione di sanitari.
Il mercato europeo presenta esigenze specifiche legate all'efficienza delle risorse, alle prestazioni degli edifici, alla durata del prodotto e alla crescente consapevolezza ambientale. Geberit e Roca godono di un'elevata rilevanza a livello regionale, mentre le reti di distribuzione e installazione esistenti giocano un ruolo importante nella scelta dei marchi. Il patrimonio edilizio della regione implica la necessità di interventi di sostituzione, e le ristrutturazioni possono in parte compensare la scarsa dinamicità del settore. La Germania offre un polo produttivo ben sviluppato con una solida base ingegneristica, mentre Italia e Spagna vantano capacità di progettazione e produzione ceramica.
Mercato di produzione di sanitari e raccordi idraulici nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) deteneva una quota di mercato globale stimata del 30% e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,25%, diventando così il più grande mercato regionale e una delle principali fonti di domanda incrementale. La Cina è leader nella regione grazie alla sua capacità produttiva, alla sua densa base di edilizia residenziale urbana, al suo ecosistema di costruzioni e alla sua estesa catena di fornitura nazionale di sanitari. Il Giappone pone l'accento sulla tecnologia per il bagno ad alte prestazioni e sull'efficienza idrica, mentre la Corea del Sud registra una forte domanda di prodotti per il bagno residenziali e intelligenti dal design ricercato.
I fattori di supporto per l'India includono alloggi urbani, servizi igienico-sanitari, settore alberghiero e una maggiore modernizzazione dei bagni. Il mercato australiano è più piccolo ma più regolamentato e si concentra su raccordi idraulici a basso consumo idrico. I fornitori locali beneficiano della vicinanza alle fonti di ceramica, metalli, polimeri e componenti. Hanno inoltre il vantaggio di poter soddisfare diverse esigenze di installazione, prezzi, canali di distribuzione e condizioni climatiche nella regione Asia-Pacifico.
Mercato della produzione di sanitari e accessori idraulici in Medio Oriente e Africa
In Medio Oriente e Africa la domanda è sostenuta dalla costruzione di hotel, complessi residenziali, strutture sanitarie, aeroporti, immobili commerciali e grandi progetti urbani. Arabia Saudita ed Emirati Arabi Uniti presentano una domanda significativa, trainata dai progetti, con specifiche che pongono sempre maggiore enfasi sull'efficienza idrica, la durabilità, l'estetica e l'affidabilità dell'installazione. Il mercato sudafricano è maggiormente orientato alla sostituzione, con una domanda legata all'edilizia residenziale e alla manutenzione delle infrastrutture.
La crescita regionale è influenzata anche da iniziative di localizzazione e da programmi infrastrutturali su larga scala. Il Medio Oriente presenta una maggiore concentrazione di progetti commerciali e alberghieri di fascia alta, mentre i mercati africani mostrano generalmente una maggiore sensibilità all'accessibilità economica, alla distribuzione e alla disponibilità di prodotti importati. I produttori in grado di combinare prestazioni idriche certificate con materiali durevoli e una fornitura regionale affidabile possono soddisfare sia le specifiche di progetto che i canali di sostituzione.
Mercato della produzione di sanitari e accessori idraulici in Sud e Centro America
Nel 2025, il Sud e il Centro America rappresentavano una quota di mercato globale stimata dell'8% e si prevede che cresceranno a un tasso annuo composto del 5,35%. Il Brasile è il principale centro di domanda regionale grazie alla sua ampia base residenziale, all'ecosistema delle costruzioni e alle capacità produttive interne di sanitari. L'Argentina contribuisce attraverso la domanda di ristrutturazione e sostituzione di edifici residenziali, mentre il resto della regione è influenzato dalle costruzioni destinate al turismo, dall'urbanizzazione e dalla disponibilità di sanitari importati.
La produzione localizzata in Brasile distingue il Paese dai mercati limitrofi più piccoli, che dipendono maggiormente dalle importazioni e dalle reti di distribuzione. La disponibilità di acqua, gli standard costruttivi, gli investimenti nel settore immobiliare e lo sviluppo dell'ospitalità influenzano la scelta dei prodotti. I produttori che adattano la propria gamma di prodotti ai prezzi locali, alle pratiche di installazione e alle esigenze di distribuzione sono in una posizione migliore per intercettare la domanda di sostituzione e di nuovi progetti in tutta la regione.
Analisi di segmentazione
Materiale
Il segmento dei materiali comprende la ceramica vetrificata, il metallo e le materie plastiche utilizzate negli apparecchi e nei raccordi sanitari. Si prevede che il metallo registrerà un CAGR del 5,15% dal 2026 al 2034, sostenuto dalla domanda di rubinetti, valvole, raccordi, durabilità, finiture superficiali e componenti di precisione. La ceramica vetrificata rimane fondamentale per WC e lavabi grazie alla sua igiene, durata e a una consolidata infrastruttura produttiva. Le materie plastiche beneficiano della resistenza alla corrosione, della leggerezza, della flessibilità di progettazione e delle applicazioni sensibili ai costi.
- Ceramica vetrificata: offre superfici resistenti e igieniche per i sanitari e rimane un materiale importante per WC e lavabi, soprattutto laddove la consolidata produzione ceramica e la coerenza del design influenzano gli acquisti.
- Metallo: Adatto per rubinetti, raccordi, valvole e accessori di alta gamma, dove durata, qualità della finitura, resistenza alla corrosione e prestazioni meccaniche influenzano la scelta dell'acquirente.
- Materie plastiche: consentono la realizzazione di componenti leggeri e resistenti alla corrosione, nonché di progetti economicamente vantaggiosi, grazie alla flessibilità dei processi di lavorazione dei polimeri e all'idoneità per specifiche applicazioni di fissaggio e montaggio.
Prodotto
Il segmento di prodotto comprende rubinetteria e accessori per vasche da bagno e docce, rubinetteria e accessori per lavabi e rubinetteria e accessori per WC. Si prevede che il segmento rubinetteria e accessori per lavabi crescerà a un tasso annuo composto del 5,35% dal 2026 al 2034, grazie alla ristrutturazione di abitazioni, alla modernizzazione di cucine e bagni, alle aree di lavaggio commerciali e alle ampie esigenze di sostituzione. La concorrenza tra i prodotti si concentra sempre più sulla compatibilità di installazione, sull'efficienza idrica, sulle opzioni di finitura e sulla funzionalità integrata.
- Rubinetti e accessori per vasca e doccia: destinati agli impianti di bagno e doccia, la cui scelta è influenzata dal controllo dell'acqua, dalle prestazioni del getto, dalle preferenze di design, dai requisiti di accessibilità e dalle tendenze di ristrutturazione.
- Rubinetti e accessori per lavelli: adatti a cucine, bagni, lavanderie e aree di servizio commerciali, con una domanda di sostituzione supportata da ristrutturazioni e dalla necessità di rubinetti, lavelli, valvole e accessori coordinati.
- Accessori e rubinetteria per WC: includono i prodotti relativi all'installazione e al funzionamento del WC, dove le prestazioni di scarico, il consumo di acqua, l'igiene, la durata e i requisiti di manutenzione influenzano la scelta degli acquisti.
Applicazione
Il segmento applicativo comprende la domanda residenziale e quella commerciale. Si prevede che le applicazioni commerciali registreranno un CAGR del 5,86% dal 2026 al 2034, sostenute dai settori dell'ospitalità, della sanità, degli uffici, della vendita al dettaglio, dell'istruzione e delle costruzioni istituzionali. La domanda residenziale rimane maggiore perché gli apparecchi sanitari vengono installati in un'ampia gamma di abitazioni e vengono ripetutamente sostituiti durante le ristrutturazioni di bagni e cucine. Gli acquirenti commerciali attribuiscono maggiore importanza al costo del ciclo di vita, all'installazione standardizzata, alla durata, alla manutenzione e alle prestazioni idriche.
- Residenziale: rappresenta l'ampia base di installazioni domestiche ed è trainato da nuove costruzioni, ristrutturazioni, sostituzioni, ammodernamenti del bagno, ristrutturazioni della cucina e dalla preferenza dei consumatori per design di sanitari coordinati.
- Settore commerciale: comprende il settore alberghiero, sanitario, gli uffici, la vendita al dettaglio, l'istruzione, le strutture istituzionali e altri ambienti non residenziali in cui sono importanti la durabilità, le specifiche standardizzate, l'accesso per la manutenzione, l'efficienza idrica e l'affidabilità degli approvvigionamenti.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Residenziale |
Alto |
Ristrutturazione guidata |
Maturo |
|
Commerciale |
Mezzo |
guidato dal progetto |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato della produzione di sanitari e accessori idraulici.
I requisiti di efficienza idrica rimodellano la progettazione del prodotto
I requisiti di efficienza idrica stanno spostando la competizione dalla semplice disponibilità di rubinetteria verso prestazioni misurabili in termini di flusso, scarico e consumo. I produttori progettano sempre più rubinetti, soffioni doccia, WC, cartucce, valvole e componenti correlati per ridurre il consumo di acqua, mantenendo al contempo pressione, qualità del getto, affidabilità dello scarico e comfort per l'utente. Il portfolio di Kohler illustra questa tendenza attraverso prodotti a basso consumo idrico e un'offerta ampliata con l'etichetta WaterSense. Il meccanismo è diretto: vincoli più stringenti in termini di risorse e specifiche di efficienza influenzano architetti, aziende di servizi idrici, costruttori e consumatori, aumentando la preferenza per prodotti certificati o dimostrabilmente efficienti. Ciò favorisce i produttori con capacità ingegneristiche, infrastrutture di collaudo, competenze in materia di certificazione e canali professionali consolidati. Inoltre, aumenta il valore della riprogettazione dei prodotti e dell'innovazione dei componenti sia per le applicazioni di sostituzione che per le nuove costruzioni.
Ristrutturazione e sostituzione per sostenere la domanda di arredi
Ristrutturazione e sostituzione costituiscono una base di domanda strutturale, poiché gli impianti idraulici devono essere rinnovati indipendentemente dalla completa ricostruzione dell'edificio. La ristrutturazione di un bagno può innescare acquisti coordinati di sanitari, lavabi, rubinetteria, accessori per la doccia e vasche da bagno, mentre le ristrutturazioni di edifici commerciali spesso richiedono pacchetti di impianti standardizzati per più ambienti o strutture. Il meccanismo è il seguente: la spesa per la ristrutturazione genera attività di specifica, ordini da parte dei distributori, acquisti da parte degli installatori e vendite di ricambi. Ciò riduce la dipendenza dalle sole nuove costruzioni e crea una domanda ricorrente per i produttori con un ampio portafoglio di prodotti. Nei mercati maturi, il patrimonio edilizio residenziale e commerciale esistente diventa quindi una risorsa strategica per i fornitori di impianti. Le aziende con una solida rete distributiva, disponibilità di pezzi di ricambio e riconoscimento da parte degli installatori possono intercettare la domanda durante tutto il ciclo di manutenzione.
L'edilizia commerciale aumenta la complessità delle specifiche.
L'edilizia commerciale aumenta la domanda di sanitari progettati all'insegna della durata, delle prestazioni idriche, della uniformità di installazione e della manutenzione durante l'intero ciclo di vita. Hotel, strutture sanitarie, uffici, scuole, aeroporti e negozi richiedono spesso prodotti coordinati che soddisfino le specifiche di progetto e che possano essere riparati in modo efficiente dopo l'installazione. Il meccanismo inizia con i requisiti di progetto stabiliti da proprietari, architetti, ingegneri e appaltatori, che a loro volta influenzano gli elenchi di prodotti approvati e gli acquisti dei distributori. I produttori che offrono supporto per le specifiche, documentazione tecnica, ampia compatibilità dei prodotti e una fornitura affidabile possono rafforzare la propria posizione in questi progetti. La domanda commerciale crea anche opportunità per materiali di alta qualità, funzionalità senza contatto, sistemi di scarico specializzati e prodotti progettati per ambienti ad alto utilizzo. Di conseguenza, l'edilizia commerciale può aumentare sia la complessità dei prodotti sia l'importanza strategica dei canali di specifica professionali.
Tendenze future del mercato della produzione di sanitari e accessori idraulici
Rubinetti connessi e intelligenti per il risparmio idrico diventano sempre più integrati
Le tendenze del mercato della produzione di rubinetteria e accessori per il bagno mostrano che i prodotti per l'arredo bagno si stanno orientando sempre più verso funzionalità integrate, tra cui funzionamento basato su sensori, controlli elettronici, sistemi di scarico migliorati e una gestione dell'acqua più precisa. Questo cambiamento è reso possibile dall'elettronica compatta, dai sensori più performanti, dalla connettività e dalla crescente attenzione all'igiene e all'efficienza delle risorse. Gli ambienti commerciali sono particolarmente interessati, poiché gli ambienti ad alta frequentazione possono beneficiare di un funzionamento senza contatto, di un'erogazione dell'acqua controllata e di caratteristiche di prodotto orientate alla manutenzione. Anche gli acquirenti residenziali sono esposti a queste tecnologie attraverso la ristrutturazione di bagni di fascia alta. La probabile conseguenza è una maggiore convergenza tra la produzione tradizionale di rubinetteria e l'elettronica, i controlli, la diagnostica basata su software e la gestione degli edifici basata sui dati. I produttori avranno quindi bisogno di capacità che vadano oltre la lavorazione di ceramica, metallo e polimeri, in particolare per i prodotti destinati ad installazioni residenziali e commerciali di fascia alta.
Materiali circolari e trasparenza dei prodotti entrano a far parte delle specifiche standard
La sostenibilità si sta trasformando da considerazione operativa a criterio di selezione del prodotto. I produttori stanno integrando sempre più spesso nei loro portafogli prodotti il contenuto riciclato, le dichiarazioni ambientali di prodotto, la trasparenza dei materiali, la progettazione per il risparmio idrico e le pratiche di riduzione degli sprechi. Questa tendenza è particolarmente rilevante per architetti, sviluppatori immobiliari e acquirenti istituzionali che devono affrontare i requisiti di sostenibilità nei progetti edilizi. Il cambiamento si verifica perché i team di approvvigionamento valutano sempre più le caratteristiche ambientali a livello di prodotto insieme a prezzo, aspetto e prestazioni. I produttori interessati da questa transizione devono documentare in modo più coerente materiali, impatto della produzione, prestazioni idriche e durabilità del prodotto. Ciò implica un contesto competitivo in cui gli attributi ambientali possono influenzare le decisioni di specifica, mentre l'efficienza produttiva e la riduzione degli sprechi possono contemporaneamente migliorare la resilienza dei costi e rafforzare la differenziazione del prodotto.
Opportunità di mercato per la produzione di sanitari e accessori idraulici
Produzione localizzata per far fronte alla rapida crescita della domanda nella regione Asia-Pacifico.
La produzione localizzata nella regione Asia-Pacifico offre l'opportunità di ridurre i costi logistici, adattando al contempo i prodotti alle pratiche di installazione, ai prezzi e ai requisiti edilizi regionali. L'India e il Sud-est asiatico sono particolarmente rilevanti per i produttori che si rivolgono al settore dell'edilizia residenziale, alberghiera e della modernizzazione dei bagni, mentre la Cina offre un vasto ecosistema di componenti e sanitari. L'esigenza insoddisfatta è quella di un accesso costante a prodotti di qualità attraverso canali frammentati, senza tempi di consegna eccessivi o dipendenza dalle importazioni. I produttori possono rispondere a questa esigenza attraverso la creazione di una produzione regionale, partnership con i fornitori, architetture di prodotto modulari e una distribuzione locale. Tra i beneficiari figurano produttori di sanitari, fornitori di componenti, distributori e installatori professionisti. La localizzazione strategica può inoltre migliorare la capacità di risposta ai requisiti in continua evoluzione in materia di efficienza idrica e agli standard di prodotto specifici di ciascun paese.
Piattaforme per apparecchi di illuminazione commerciali basate su specifiche tecniche.
I progetti commerciali offrono l'opportunità di implementare piattaforme integrate per sanitari che combinano WC, lavabi, rubinetteria, prodotti per la doccia, accessori e componenti di ricambio, il tutto secondo sistemi di specifiche standardizzati. I clienti target includono hotel, strutture sanitarie, sviluppatori, facility manager, architetti e appaltatori che apprezzano l'uniformità di installazione e manutenzione. L'ostacolo principale è rappresentato dalla frammentazione degli acquisti, in cui diverse categorie di sanitari possono essere reperite da più fornitori, aumentando le esigenze di coordinamento e la complessità del ciclo di vita. I produttori possono colmare questa lacuna attraverso famiglie di prodotti coordinate, librerie digitali di specifiche, supporto tecnico e disponibilità affidabile di pezzi di ricambio. I principali beneficiari sono i fornitori in grado di soddisfare le esigenze di un intero progetto, piuttosto che singole categorie di sanitari, in particolare nel settore alberghiero e delle costruzioni istituzionali, dove le prestazioni standardizzate possono ridurre la complessità della manutenzione.
Domande frequenti

Nivedita è una ricercatrice affermata con oltre 9 anni di esperienza in ricerche di mercato e consulenza aziendale. Attualmente Project Manager nel settore ICT presso The Insight Partners, vanta una profonda esperienza nella gestione e nell'esecuzione di incarichi di ricerca sindacati, personalizzati, in abbonamento e di consulenza in diversi settori tecnologici.
Con una comprovata esperienza nell'analisi basata sui dati e nella fornitura di insight fruibili, Nivedita ha contribuito in modo determinante a diversi progetti critici. Il suo lavoro include l'esecuzione end-to-end dei progetti, dalla comprensione degli obiettivi del cliente all'analisi delle tendenze di mercato, fino alla formulazione di raccomandazioni strategiche. Ha collaborato ampiamente con aziende leader nel settore ICT, aiutandole a identificare opportunità di mercato e a gestire i cambiamenti del settore.
Nivedita ha conseguito un MBA in Management presso IMS, Dehradun. Prima di entrare in The Insight Partners, ha maturato una preziosa esperienza presso MarketsandMarkets e Future Market Insights a Pune, dove ha ricoperto diversi ruoli di ricerca e ha costruito solide basi nell'analisi di settore e nel coinvolgimento dei clienti.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -