
Panoramica sulle tendenze, la crescita e le prospettive del mercato della paraffina.
Dimensioni e previsioni del mercato della paraffina (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (cera completamente raffinata, cera semiraffinata, altre); applicazione (candele, imballaggi, collatura di cartone, gomma, altre) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00011255
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 22, 2026


Dimensioni del mercato nel 2025
5,62 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
7,06 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
2,57 %
Tasso di crescita
Mercato di riferimento
57,55 miliardi di dollari USA
(2026-2034)
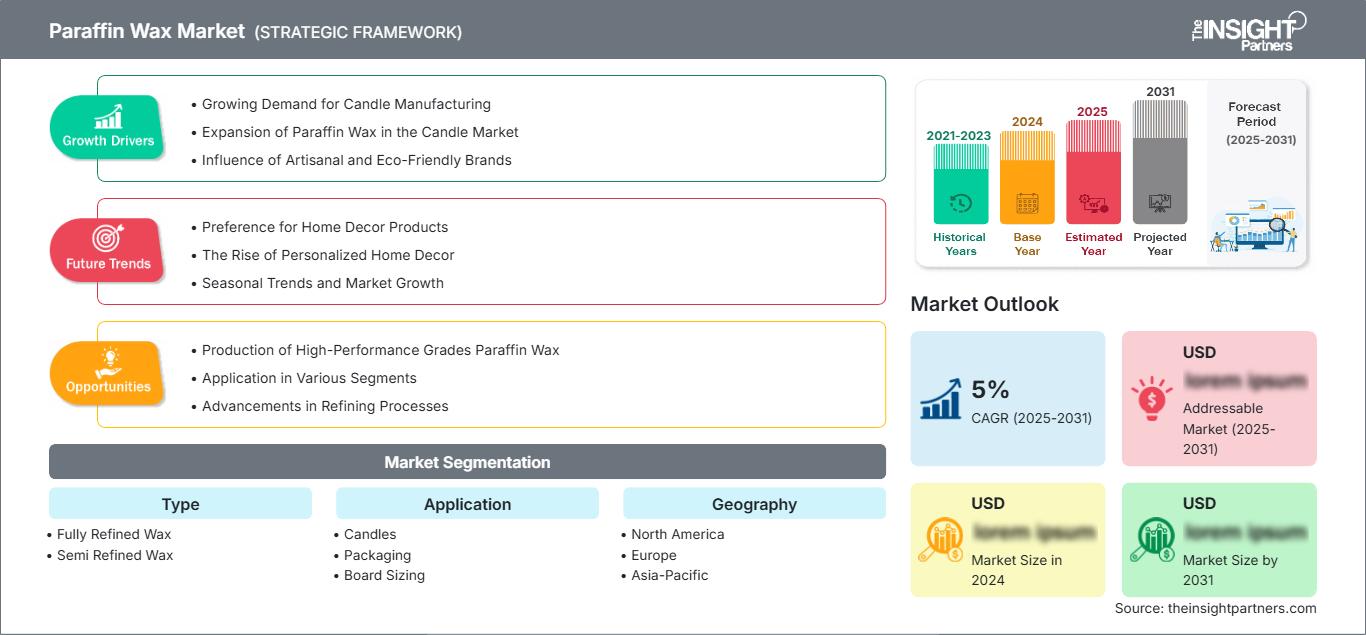
Il mercato globale della paraffina valeva 5,62 miliardi di dollari nel 2025 e si prevede che raggiungerà i 7,06 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) stimato del 2,57% nel periodo 2026-2034.
Analisi e approfondimenti sul mercato della paraffina
- Nord America: Si prevede che il Nord America rappresenterà una quota di mercato della paraffina compresa tra il 24% e il 28% nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 2,4-3,0% tra il 2026 e il 2034 , grazie alla produzione di candele, alla trasformazione degli imballaggi e alle consolidate reti di distribuzione di cere specializzate.
- USA: Gli Stati Uniti rappresentano circa il 78-84% della domanda nordamericana nel 2025 , con una crescita annua composta (CAGR) del 2,2-2,8% tra il 2026 e il 2034 , trainata da candele, imballaggi e formulazioni industriali.
- Europa: si stima che l'Europa deterrà una quota di mercato compresa tra il 18% e il 22% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 2,0-2,6% tra il 2026 e il 2034 , con Germania, Regno Unito, Francia, Italia e Spagna a supporto di applicazioni mature nei settori degli imballaggi, delle candele, della gomma e delle applicazioni speciali.
- Asia-Pacifico: si stima che la regione Asia-Pacifico deterrà una quota di mercato del 52-56% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 3,1-3,8% tra il 2026 e il 2034 , trainata dalla Cina e supportata da India, Giappone, Corea del Sud e dall'espansione dell'attività manifatturiera.
- Segmento più ampio: si stima che il settore degli imballaggi detenga una quota di mercato del 31-34% nel 2025 , con un tasso di crescita annuo composto (CAGR) del 2,9-3,5% dal 2026 al 2034 , a testimonianza del costante utilizzo di barriere di cera negli imballaggi in cartone e nei materiali trasformati.
- Segmento ad alta crescita: le candele rappresentano circa il 24-28% della quota di mercato nel 2025 e si prevede che registreranno un CAGR del 4,8-5,6% dal 2026 al 2034 , sostenute dalla domanda di candele decorative e funzionali.
- Aziende chiave analizzate nel dettaglio: Exxon Mobil Corporation, Fushun Hengyi Petro and Chemical Co., Ltd., Honeywell International Inc., Nippon Seiro Co., Ltd., Numaligarh Refinery Limited, Petro-Canada Lubricants Inc., Petróleo Brasileiro SA - Petrobras, Repsol, SA, Sasol Limited, China Petroleum & Chemical Corporation
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Nel corso del tempo, l'economia dei prodotti nel mercato della paraffina si è evoluta verso l'utilizzo di prodotti più specifici negli acquisti. Qualità, contenuto di olio, punto di fusione, colore e consistenza vengono affinati per determinarne l'idoneità alla produzione di candele, rivestimenti, imballaggi e gomma. Le raffinerie integrate mantengono ancora un vantaggio nella produzione di cera, poiché la lavorazione della cera è integrata nel processo di raffinazione. Inoltre, i produttori specializzati competono in termini di filtrazione, idrogenazione, miscelazione, tipologie di confezionamento e supporto applicativo.
Si prevede che l'espansione futura sarà trainata dai paesi manifatturieri, con una crescita delle esportazioni di candele, imballaggi, produzione di beni di consumo e lavorazione della gomma. La Cina riveste un'importanza strutturale e l'India fornisce una domanda incrementale in crescita derivante dai settori manifatturiero e dei consumi. L'integrazione delle raffinerie, la purificazione dei prodotti, la logistica, gli standard di contatto con gli alimenti e gli standard di applicazione potrebbero influenzare le decisioni di investimento. Le interruzioni dell'offerta in alcune regioni offrono un'opportunità per la creazione di scorte regionali.
Ambito del rapporto sul mercato della paraffina
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 5,62 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 7,06 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 2,57% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato della paraffina
I fattori trainanti per lo sviluppo del mercato della paraffina includono il basso costo, la prevedibilità della fase, la resistenza all'umidità e la compatibilità con pigmenti, fragranze, polimeri e rivestimenti. Il ciclo della domanda si sviluppa lungo la catena del valore, partendo dalle materie prime presenti nel petrolio greggio e nelle raffinerie, passando per l'estrazione della paraffina grezza, la deoliazione, l'idroraffinazione, la miscelazione, la solidificazione, il confezionamento, la distribuzione e la successiva lavorazione in candele, imballaggi e rivestimenti. L'industria delle candele si concentra sulle caratteristiche di fusione e sul colore, mentre l'industria degli imballaggi predilige le proprietà di barriera e l'uniformità del rivestimento.
L'offerta sul mercato della paraffina dipende in larga misura dall'utilizzo delle raffinerie, dalla scelta del greggio, dal costo di estrazione e dai flussi commerciali regionali. I produttori integrati hanno un maggiore controllo sulle proprie fonti di materie prime rispetto ai trasformatori non integrati; tuttavia, i distributori specializzati svolgono un ruolo significativo nel rifornire i clienti più piccoli. Le interruzioni nel flusso delle importazioni in Asia occidentale hanno dimostrato come la dipendenza dalle importazioni influenzi i costi di consegna nelle regioni di consumo. Pertanto, i consumatori hanno iniziato a bilanciare gli acquisti spot con le forniture contrattualizzate, le scorte e l'approvvigionamento da più fonti.
L'analisi del mercato della paraffina è caratterizzata da un ambiente competitivo composto da produttori petroliferi integrati, raffinerie nazionali, produttori di cere speciali e fornitori di applicazioni specifiche. Exxon Mobil Corporation offre una vasta gamma di prodotti, dalle varietà completamente raffinate a quelle semiraffinerie, mentre Repsol, SA si rivolge alla produzione di candele, alla cera hot melt, al rivestimento del cartone e ad altre applicazioni. Anche Honeywell International Inc. partecipa al mercato con cere speciali e prodotti additivi a base di cera in mercati sensibili alla formulazione.
Nel mercato della paraffina, il posizionamento competitivo dipende più dalla costanza qualitativa, dall'ingegneria applicativa, dalla disponibilità geografica e dalla personalizzazione dei prodotti, piuttosto che essere determinato unicamente dalle dimensioni della produzione. In questo senso, China Petroleum & Chemical Corporation beneficia dell'integrazione con le raffinerie e di una considerevole base produttiva nel paese, Numaligarh Refinery Limited gode di una presenza consolidata nel mercato indiano delle cere, e Sasol Limited si distingue per le cere derivate dal processo Fischer-Tropsch, oltre ai prodotti a base di paraffina.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato della paraffina: approfondimenti strategici
Approfondimenti regionali
Mercato della paraffina in Nord America
Le previsioni del mercato della paraffina indicano che il Nord America dovrebbe rappresentare una quota stimata tra il 24% e il 28% nel 2025, con una domanda concentrata negli Stati Uniti e integrata da Canada e Messico. La regione beneficia di settori consolidati come la produzione di candele, la distribuzione di alimenti confezionati, la trasformazione del cartone, la lavorazione della gomma e la distribuzione industriale di cere. Si prevede una crescita a un tasso annuo composto (CAGR) del 2,4-3,0% fino al 2034, poiché gli acquirenti privilegiano un approvvigionamento affidabile, caratteristiche di fusione costanti e gradi specifici per le diverse applicazioni.
Gli Stati Uniti continuano a essere il principale consumatore, seguiti dal Canada per imballaggi, applicazioni industriali e applicazioni speciali. Il Messico offre una domanda supplementare proveniente dal settore manifatturiero e dalla produzione di beni di consumo. I fornitori regionali si concentrano sull'offerta di servizi di formulazione, approvazione per il contatto con gli alimenti, basso contenuto di olio e servizi di catena di approvvigionamento affidabili. La consolidata capacità industriale rappresenta un ostacolo alla crescita dei volumi, ma si prevede che le applicazioni di sostituzione e quelle di qualità superiore faciliteranno una crescita modesta.
Mercato statunitense della paraffina
Nel 2025 gli Stati Uniti rappresentavano circa il 78-84% della domanda nordamericana e si prevede che cresceranno a un tasso annuo composto (CAGR) del 2,2-2,8% fino al 2034. Le candele costituiscono un segmento di mercato significativo, oltre agli altri utilizzi finali quali rivestimenti per imballaggi, cartone, gomma, cosmetici e formulazioni industriali. Exxon Mobil Corporation vanta un'ampia gamma di prodotti a base di cera sul mercato interno, mentre Honeywell International Inc. soddisfa le esigenze di formulazioni speciali.
Il rapporto sul mercato della paraffina mostra che consistenza, punto di fusione, contenuto di olio e processi a valle diventano fattori sempre più importanti in termini di domanda. I produttori di candele necessitano di cere con caratteristiche di ritenzione della fragranza, del colore e di combustione, mentre i produttori di imballaggi cercano capacità di protezione dall'umidità e un buon rivestimento. La disponibilità sul mercato interno tramite raffinerie e distributori offre una garanzia contro le interruzioni da parte di fornitori esteri. Tuttavia, le variazioni nei cicli di raffinazione, nei prezzi del petrolio greggio e nei costi di importazione possono influenzare i prezzi regionali.
Mercato europeo della paraffina
L'Europa rappresenta una quota di mercato pari a circa il 18-22% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 2,0-2,6% fino al 2034. Il Regno Unito e la Germania costituiscono ancora mercati importanti in diversi settori industriali, mentre Francia, Italia e Spagna offrono opportunità di mercato nei settori delle candele, degli imballaggi, dei cosmetici, della gomma e delle formulazioni speciali. La Germania è un paese leader, con un elevato livello di processi e specifiche industriali.
Nel Regno Unito si osserva ancora un consumo stabile di candele e imballaggi, con un ricorso alle importazioni nel processo di acquisto. La produzione di prodotti cosmetici, imballaggi di lusso e candele decorate è vantaggiosa per gli interessi di Francia e Italia. La produzione di candele, imballaggi e applicazioni industriali con sistemi regionali di lavorazione e distribuzione è vantaggiosa per la Spagna. Gli acquirenti europei prestano maggiore attenzione alla purezza, alla tracciabilità, ai requisiti normativi e alle specifiche. L'azienda Repsol, SA offre alla regione forniture di qualità superiore con paraffine raffinate e semiraffine per candele, rivestimenti per cartone e applicazioni industriali.
Mercato della paraffina nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico (APAC) deterrà una quota di mercato del 52-56% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,1-3,8% fino al 2034, diventando così il principale mercato regionale. La Cina è leader nella produzione e nel consumo di paraffina, mentre l'India rappresenta un'altra area di crescita significativa. Giappone e Corea del Sud si concentrano sulla produzione di qualità superiori per soddisfare specifiche esigenze. L'Australia è un mercato relativamente piccolo e dipendente dalle importazioni.
La Cina trae vantaggio dall'integrazione della raffinazione, dalla produzione completa di candele, dalla trasformazione degli imballaggi e dai processi produttivi orientati all'esportazione. L'India vanta un equilibrio tra le operazioni della sua catena di approvvigionamento di raffinazione e l'aumento della produzione di candele, imballaggi, beni di consumo, ecc. Giappone e Corea del Sud puntano sulla costanza e sulla formulazione specifica dei prodotti. L'Australia beneficia delle importazioni di candele, imballaggi e prodotti per uso industriale. Le politiche industriali, gli investimenti nel settore manifatturiero e la domanda dei consumatori nella regione garantiranno la continuità della domanda. La Cina rimane il paese leader grazie all'integrazione della sua catena di approvvigionamento.
Mercato della paraffina in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa registreranno un tasso di crescita annuo composto (CAGR) compreso tra il 3,4% e il 4,2% fino al 2034. Sia l'Arabia Saudita che gli Emirati Arabi Uniti dispongono di infrastrutture logistiche e di un sistema di integrazione degli idrocarburi, mentre il Sudafrica si concentra su candele, imballaggi, gomma e usi industriali. Il resto del Medio Oriente e dell'Africa è frammentato, ma presenta opportunità di crescita incrementale grazie alla produzione manifatturiera e alle importazioni.
L'Arabia Saudita gode di un vantaggio grazie alle sue infrastrutture di raffinazione e petrolchimiche, mentre gli Emirati Arabi Uniti fungono da importante centro commerciale e logistico. Il Sudafrica rappresenta un nodo di consumo fondamentale nella regione Medio Oriente e Africa. La domanda dovrebbe essere sostenuta dalla spesa per le infrastrutture, dalla diversificazione industriale, dalle esportazioni e dalle materie prime per le raffinerie. La crescita nella regione supererà quella dei mercati maturi, sebbene le interruzioni degli scambi commerciali e dei trasporti marittimi, unitamente a un'industrializzazione disomogenea, possano causare instabilità nei prezzi e nell'offerta.
Analisi di segmentazione
Tipo
La tipologia rappresenta un importante punto di differenziazione, poiché il contenuto di olio, il comportamento di fusione, il colore e la purezza ne determinano l'idoneità per le applicazioni a valle. Si prevede che il segmento crescerà a un tasso annuo composto (CAGR) del 2,7-3,2% dal 2026 al 2034 , con i gradi completamente raffinati che manterranno una posizione più forte nelle applicazioni sensibili alle specifiche.
- Cera completamente raffinata: La cera completamente raffinata è adatta ad applicazioni che richiedono un basso contenuto di olio, un aspetto uniforme, un comportamento di fusione controllato e prestazioni di formulazione affidabili. Rimane strategicamente importante per candele, imballaggi, cosmetici e usi industriali di alta qualità.
- Cera semiraffinata: La cera semiraffinata offre un buon rapporto qualità-prezzo laddove un contenuto di olio moderato sia accettabile. La sua versatilità la rende adatta a formulazioni di candele, rivestimenti, dimensionamento di pannelli e applicazioni industriali che richiedono una lavorazione affidabile a costi dei materiali competitivi.
Applicazione
Si prevede che la domanda di applicazioni aumenterà a un tasso di crescita annuo composto (CAGR) del 2,8-3,4% dal 2026 al 2034 , a testimonianza dell'ampio ruolo funzionale della cera come barriera contro l'umidità, materiale a cambiamento di fase, modificatore di superficie, coadiuvante di processo e mezzo di combustione in molteplici settori industriali.
- Candele: Le candele rappresentano una base di consumo significativa perché la paraffina offre un comportamento di fusione controllabile, compatibilità con le fragranze, mantenimento del colore e caratteristiche di stampaggio scalabili. La domanda spazia dai prodotti per uso domestico a quelli decorativi, religiosi, per il settore alberghiero e per prodotti speciali.
- Imballaggio: Il confezionamento utilizza la paraffina principalmente per la sua resistenza all'umidità e per le sue proprietà di rivestimento protettivo. I produttori di cartone e imballaggi trasformati ne apprezzano la lavorabilità, le caratteristiche di barriera e la compatibilità con le attrezzature di spalmatura e trasformazione già esistenti.
- Collatura del cartone: le applicazioni di collatura del cartone utilizzano la cera per migliorare la resistenza all'acqua e le prestazioni superficiali dei prodotti in cartone. La domanda è legata alla produzione di imballaggi, materiali ondulati, cartoni per l'edilizia e applicazioni sensibili all'umidità.
- Gomma: I trasformatori di gomma utilizzano la paraffina come additivo e materiale protettivo, anche in applicazioni in cui la migrazione superficiale può contribuire a proteggere i composti dall'esposizione ambientale. La produzione di pneumatici e prodotti in gomma rappresenta quindi uno sbocco tecnicamente importante.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Candele |
Alto |
Candele decorative |
Maturo |
|
Confezione |
Alto |
Barriera contro l'umidità |
Maturo |
|
Dimensioni della tavola |
Mezzo |
Protezione del consiglio |
Maturo |
|
Gomma |
Mezzo |
Protezione composta |
Scalatura |
Fattori di crescita e analisi dell'impatto sul mercato della paraffina
Espansione delle applicazioni di imballaggio e barriera all'umidità
Il packaging rappresenta ancora un importante centro di domanda strutturale, poiché il rivestimento in cera offre protezione dall'umidità senza richiedere modifiche significative al sistema di lavorazione già in uso per il cartone e la trasformazione. La crescente domanda di alimenti confezionati, beni di consumo, trasporti ed e-commerce garantisce che la carta e il cartone patinati continueranno a essere utilizzati in determinate applicazioni. Questo fenomeno è particolarmente evidente nelle aree in cui la trasformazione alimentare e la produzione di beni di consumo sono in crescita. È nell'interesse dei produttori realizzare tipologie di cartone con elevate velocità di fusione, proprietà adesive, intervallo di fusione e idoneità al contatto con gli alimenti. La domanda non può essere attribuita solo al volume, ma è ampiamente influenzata dall'efficienza del processo e dalle prestazioni del cartone finito.
Consumo persistente derivante dalla produzione di candele
La produzione di candele è un settore caratterizzato da una domanda costante, grazie alla capacità della paraffina di resistere alla stampatura in serie, alla profumazione, alla colorazione e alla realizzazione di candele di varie forme. Candele decorative, candele per la casa, articoli per il settore alberghiero e articoli stagionali generano una domanda ricorrente sia nei paesi sviluppati che in quelli in via di sviluppo. La differenziazione tra i produttori è in aumento in termini di fragranze, colori, forme, confezioni e caratteristiche di combustione, il che richiede cere che si fondano e solidifichino in modo uniforme. Ciò comporterà un utilizzo continuo, nonostante la crescente consapevolezza dell'esistenza di cere naturali alternative. Questo incide sui fornitori non solo in termini di quantità di materiale richiesto, ma anche di qualità, poiché i produttori richiedono lotti uniformi e assistenza tecnica. I fornitori in grado di offrire diversi punti di fusione e miscele possono soddisfare le esigenze di diverse tipologie di candele senza richiedere modifiche ai processi a valle.
Integrazione delle raffinerie e sviluppo dell'offerta regionale
La produzione di paraffina è strettamente legata all'economia delle raffinerie, con l'integrazione della capacità di raffinazione come fattore strutturale principale. Le raffinerie sono in grado di catturare e lavorare i flussi di paraffina utilizzando i loro sistemi di separazione, idrogenazione, stoccaggio e logistica già esistenti. La crescita della produzione a valle nelle regioni dell'Asia-Pacifico e del Medio Oriente porterebbe di conseguenza a una maggiore domanda e disponibilità. L'India è un esempio di paese in cui la produzione di paraffina è collegata alle raffinerie, mentre la Cina è un attore chiave grazie al suo sistema di raffinazione e produzione altamente sviluppato. La crescita dell'offerta regionale contribuirebbe a mitigare la dipendenza dalle importazioni a lunga distanza e a ridurre i tempi di consegna ai trasformatori. Tuttavia, le chiusure delle raffinerie, le variazioni del prezzo del greggio e i problemi di trasporto potrebbero comportare una riduzione dell'offerta.
Tendenze future del mercato della paraffina
Maggiore enfasi sui tipi di cera specifici per applicazione
Le previsioni sulle tendenze del mercato della paraffina indicano una crescente personalizzazione dei tipi di cera in base a parametri quali punto di fusione, contenuto di olio, colore, durezza e lavorabilità a valle. Il rilascio prevedibile di fragranza e la velocità di combustione sono criteri importanti per i produttori di candele, mentre un rivestimento efficace e una barriera contro l'umidità sono considerazioni fondamentali per i trasformatori di imballaggi. Compatibilità e protezione sono criteri importanti per i trasformatori di gomma. Ciò spinge i produttori a diversificare la propria offerta, passando da classi generiche di cera completamente raffinata e semiraffinata a soluzioni personalizzate per ogni applicazione. La documentazione tecnica, la qualità costante del prodotto e il supporto alla formulazione diventeranno fattori sempre più importanti negli acquisti. Strumenti di selezione elettronici e analisi di laboratorio avanzate potrebbero inoltre contribuire a ridurre i tempi di qualificazione per i clienti. I produttori che dispongono di impianti di produzione e miscelazione propri saranno in una posizione migliore per formulare prodotti specifici per ogni applicazione, senza ulteriori complicazioni nella catena di approvvigionamento.
Regionalizzazione delle strategie di approvvigionamento e fornitura
Le strategie di approvvigionamento tenderanno probabilmente a diventare più regionali, poiché i produttori cercheranno una maggiore protezione contro le interruzioni di produzione delle raffinerie, le turbolenze geopolitiche, i vincoli di trasporto e le improvvise variazioni dei costi delle materie prime. Gli acquirenti potrebbero mantenere una doppia fonte di approvvigionamento, alternando produttori nazionali e fornitori internazionali, mentre i distributori aumenteranno la copertura delle scorte per i prodotti più richiesti. La regionalizzazione non elimina il commercio internazionale, poiché la produzione rimane concentrata nelle economie ricche di raffinerie, ma può modificare i modelli di acquisto verso cicli di rifornimento più brevi e contratti di fornitura diversificati. L'Asia-Pacifico probabilmente manterrà un ruolo centrale nell'approvvigionamento globale, mentre i produttori mediorientali potranno beneficiare dell'integrazione delle raffinerie e della logistica per l'esportazione. I clienti nordamericani ed europei potrebbero attribuire sempre maggiore importanza alla disponibilità di magazzini locali e all'assistenza tecnica, oltre al prezzo del prodotto. Di conseguenza, il vantaggio competitivo dovrebbe riflettere sempre più la disponibilità, la reattività e la continuità dell'approvvigionamento, piuttosto che la sola capacità produttiva.
Opportunità di mercato per la paraffina
Gradi di purezza premium completamente raffinati per usi che richiedono specifiche precise
Investire in gradi di purezza più elevata e completamente raffinati offre l'opportunità di generare valore da applicazioni in cui aspetto, contenuto di olio, comportamento di fusione e conformità normativa influenzano le decisioni di acquisto. I fornitori possono puntare a imballaggi per alimenti, candele di alta qualità, cosmetici, rivestimenti speciali e formulazioni di gomma tecnicamente complesse. L'opportunità è particolarmente rilevante nella regione Asia-Pacifico, dove la scala di produzione è in aumento e le specifiche di prodotto si stanno differenziando sempre di più. I produttori possono rafforzare i margini attraverso l'idrogenazione, la filtrazione avanzata, la cristallizzazione controllata e la miscelazione specifica per l'applicazione. I sistemi di qualità e la documentazione possono ulteriormente supportare la qualificazione dei clienti nei mercati regolamentati. Invece di competere esclusivamente sul volume, i fornitori possono creare offerte differenziate basate su uniformità e prestazioni tecniche. Le partnership con i formulisti a valle possono inoltre accelerare la qualificazione e ridurre il rischio associato allo sviluppo di gradi senza requisiti applicativi chiari.
Distribuzione regionale integrata e sicurezza dell'approvvigionamento
Lo sviluppo di reti regionali di stoccaggio, distribuzione e supporto tecnico offre l'opportunità di affrontare i rischi di approvvigionamento derivanti dalla produzione concentrata e dalla variabilità della logistica internazionale. I distributori possono posizionare le scorte in prossimità dei distretti di produzione di candele, dei trasformatori di imballaggi, dei produttori di cartone e dei centri di lavorazione della gomma, riducendo i tempi di consegna e migliorando la continuità dell'approvvigionamento. Le raffinerie possono integrare questa strategia attraverso accordi di fornitura contrattuali e portafogli di qualità flessibili. India, Sud-est asiatico, Medio Oriente e alcuni mercati latinoamericani offrono un potenziale promettente, in quanto la capacità produttiva si sta espandendo più rapidamente rispetto alle infrastrutture locali per materiali speciali. Il monitoraggio digitale delle scorte e la previsione della domanda possono migliorare la rotazione delle scorte e ridurre il fabbisogno di capitale circolante. I fornitori strategici possono inoltre offrire assistenza nella formulazione, sostituzione delle qualità e servizi di approvvigionamento di emergenza. Tali capacità possono aumentare la fidelizzazione dei clienti, creando al contempo un valore aggiunto che va oltre la semplice materia prima della cera.
Sviluppi recenti
- Giugno 2025: Lords Chloro Alkali Ltd. — Lords Chloro Alkali Ltd. ha annunciato l'intenzione di raddoppiare la capacità produttiva di paraffina clorurata presso il suo stabilimento in Rajasthan, portandola da 50 tonnellate al giorno a 100 tonnellate al giorno entro l'anno fiscale 2025-2026. L'espansione, del valore di circa 30 crore di rupie, è motivata da una domanda che supera l'80% dell'utilizzo della capacità produttiva e mira a migliorare la scala di produzione, l'efficienza operativa e l'utilizzo del cloro a valle.
- Novembre 2025: Tropifoods — Tropifoods ha adottato un rivestimento a base di cera vegetale approvato dall'UE per la manioca del Costa Rica, sostituendo la paraffina in conformità con i requisiti normativi dell'Unione Europea. Il rivestimento a base vegetale è stato sviluppato grazie alla collaborazione tra aziende costaricani e viene applicato utilizzando i processi di lavaggio, asciugatura e ceratura già esistenti. Questo sviluppo evidenzia la crescente pressione normativa e i rischi di sostituzione della paraffina nelle applicazioni di rivestimento per alimenti.
- Giugno 2025: Chennai Petroleum Corporation Limited — Chennai Petroleum Corporation Limited ha annunciato l'intenzione di espandere la propria attività a valle lanciando punti vendita al dettaglio di carburanti e lubrificanti in tutta l'India, dopo aver ottenuto l'autorizzazione alla lavorazione di oli lubrificanti di Gruppo II e Gruppo III. L'azienda ha inoltre individuato la paraffina tra i prodotti commercializzati a clienti industriali esterni, tra cui le industrie alimentari e farmaceutiche, a supporto della sua più ampia strategia di prodotti a valle.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -