
Descripción general de los ingresos, la demanda y las tendencias del mercado de la cera de parafina.
Tamaño del mercado de cera de parafina y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (cera totalmente refinada, cera semirefinada, otras); aplicación (velas, embalaje, encolado de cartón, caucho, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00011255
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 22, 2026


2025 Market Size
US$ 5.62 Bn
Base year value
2034 Forecast
US$ 7.06 Bn
Projected by 2034
CAGR 2026-2034
2.57 %
Growth rate
Addressable Market
US$ 57.55 Bn
(2026-2034)
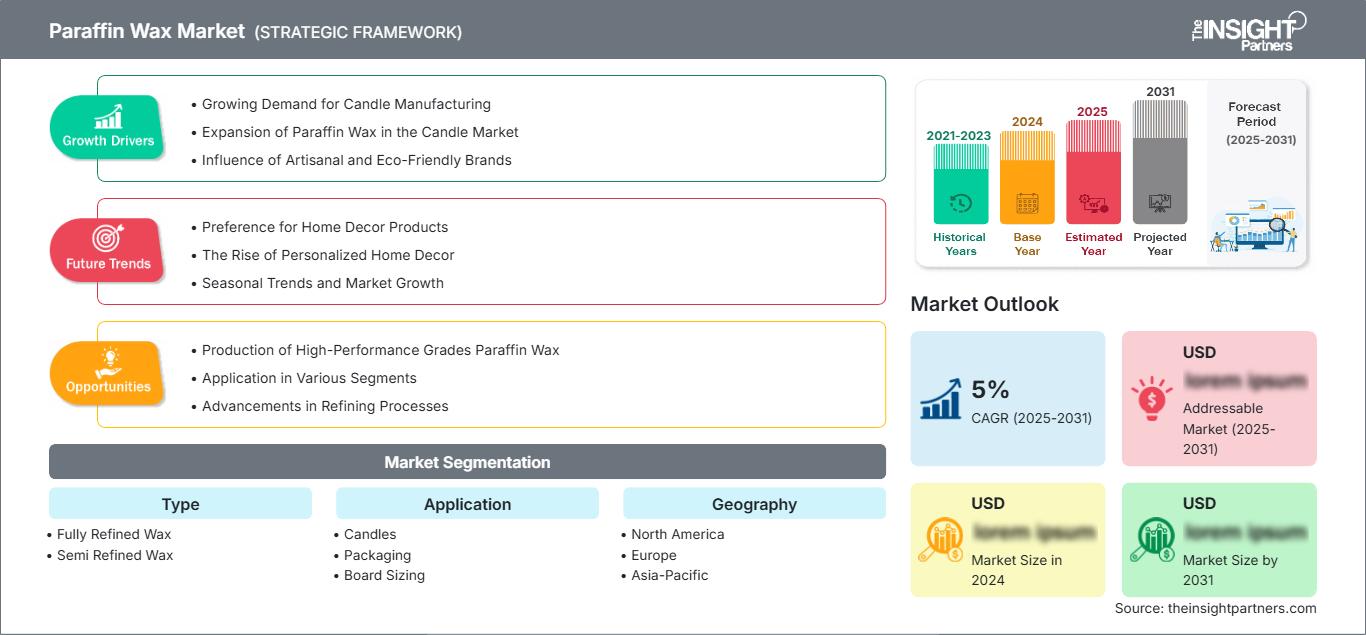
The global Paraffin Wax market was valued at US$ 5.62 billion in 2025 and is expected to reach US$ 7.06 billion by 2034; it is estimated to record a CAGR of 2.57% during 2026-2034.
Paraffin Wax Market Assessment and Insights
- North America: North America is expected to account for a 24–28% Paraffin Wax Market share in 2025 and expand at a 2.4–3.0% CAGR between 2026 and 2034, supported by candle manufacturing, packaging conversion, and established specialty wax distribution networks.
- U.S.: The U.S. represents approximately 78–84% of North America's 2025 demand, with a growth of 2.2–2.8% CAGR between 2026 and 2034, supported by candles, packaging, and industrial formulations.
- Europe: Europe is estimated at an 18–22% share in 2025 and is projected to grow at a 2.0–2.6% CAGR between 2026 and 2034, with Germany, the UK, France, Italy, and Spain supporting mature packaging, candle, rubber, and specialty applications.
- Asia Pacific: Asia Pacific is estimated to hold a 52–56% share in 2025 and grow at a 3.1–3.8% CAGR between 2026–2034, led by China and supported by India, Japan, South Korea, and expanding manufacturing activity.
- Largest Segment: Packaging is estimated at 31–34% market share in 2025, with a 2.9–3.5% CAGR from 2026–2034, reflecting sustained use of wax barriers in paperboard and converted packaging.
- High Growth Segment: Candles account for approximately 24–28% market share in 2025 and are expected to register 4.8–5.6% CAGR from 2026–2034, supported by decorative and functional candle demand.
- Key companies analyzed in detail: Exxon Mobil Corporation, Fushun Hengyi Petro and Chemical Co., Ltd., Honeywell International Inc., Nippon Seiro Co., Ltd., Numaligarh Refinery Limited, Petro-Canada Lubricants Inc., Petróleo Brasileiro S.A. - Petrobras, Repsol, S.A., Sasol Limited, China Petroleum & Chemical Corporation
Source: The Insight Partners' analysis based on proprietary research, government publications, company annual reports, investor presentations, industry databases, and expert interviews.
La economía del mercado de la cera de parafina ha evolucionado con el tiempo, orientándose hacia la compra de productos más específicos. La calidad, el contenido de aceite, el punto de fusión, el color y la consistencia se optimizan para determinar su idoneidad para la fabricación de velas, recubrimientos, envases y productos de caucho. Las refinerías integradas siguen dominando la producción de cera, ya que su fabricación está integrada en el proceso de refinación. Además, los fabricantes especializados compiten en filtración, hidrogenación, mezcla, estilos de envasado y soporte técnico.
Se prevé que la expansión futura esté impulsada por países manufactureros con crecientes exportaciones de velas, envases, producción de bienes de consumo y fabricación de caucho. China es estructuralmente importante e India proporciona una creciente demanda adicional derivada de la manufactura y el consumo. La integración de refinerías, la purificación de productos, la logística y las normas de contacto con alimentos y de aplicación pueden influir en la decisión de inversión. Las interrupciones en el suministro en algunas regiones ofrecen una oportunidad para la gestión de inventarios regionales.
Alcance del informe de mercado de cera de parafina
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 5.620 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 7.060 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 2,57% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de la cera de parafina
Los factores que impulsan el desarrollo del mercado de la cera de parafina incluyen su bajo costo, la previsibilidad de su fase, su resistencia a la humedad y su compatibilidad con pigmentos, fragancias, polímeros y recubrimientos. El ciclo de la demanda se desarrolla a lo largo de la cadena de valor, desde las materias primas en el petróleo crudo y las refinerías, pasando por la extracción de la cera, el desaceitado, el hidrofinado, la mezcla, la solidificación, el envasado, la distribución y el procesamiento posterior en velas, envases y recubrimientos. La industria de las velas se centra en las características de fusión y el color, mientras que la industria del envasado prioriza las propiedades de barrera y la uniformidad del recubrimiento.
La oferta del mercado de parafina depende en gran medida de la utilización de las refinerías, la elección del crudo, el costo de extracción y los flujos comerciales regionales. Los productores integrados tienen un mayor control sobre sus fuentes de materia prima en comparación con los transformadores no integrados; sin embargo, los distribuidores especializados desempeñan un papel importante en el suministro a clientes más pequeños. Las interrupciones en el flujo de importaciones en Asia Occidental han demostrado cómo la dependencia de las importaciones influye en los costos de entrega en las regiones consumidoras. Por lo tanto, los consumidores han comenzado a equilibrar las compras puntuales con los suministros contratados, los inventarios y el abastecimiento de múltiples proveedores.
El análisis del mercado de la cera de parafina se caracteriza por un entorno competitivo compuesto por productores petroleros integrados, refinerías nacionales, fabricantes de ceras especializadas y proveedores para aplicaciones específicas. Exxon Mobil Corporation ofrece una amplia gama de productos, desde variedades totalmente refinadas hasta semirrefinadas, mientras que Repsol, SA se especializa en la fabricación de velas, adhesivos termofusibles, recubrimiento de cartón y otras aplicaciones. Honeywell International Inc. también participa en el mercado con ceras especializadas y aditivos a base de cera para mercados donde la formulación es crucial.
El posicionamiento competitivo en el mercado de la cera de parafina depende ahora más de la consistencia de la calidad, la ingeniería de aplicaciones, la disponibilidad geográfica y la personalización de los productos que del volumen de producción. En este sentido, China Petroleum & Chemical Corporation se beneficia de la integración de refinerías y de una importante base de fabricación en el país; Numaligarh Refinery Limited goza de presencia en el mercado indio de la cera; y Sasol Limited se diferencia por sus ceras derivadas del proceso Fischer-Tropsch, además de sus productos de parafina.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de la cera de parafina: Perspectivas estratégicas
Perspectivas regionales
Mercado de cera de parafina en Norteamérica
El pronóstico del mercado de cera de parafina indica que se estima que Norteamérica representará una cuota de mercado del 24-28% en 2025, con una demanda concentrada en EE. UU. y complementada por Canadá y México. La región se beneficia de una industria consolidada de fabricación de velas, distribución de alimentos envasados, transformación de cartón, procesamiento de caucho y una distribución industrial de cera bien establecida. Se espera un crecimiento anual compuesto del 2,4-3,0% hasta 2034, ya que los compradores priorizan un suministro fiable, características de fusión consistentes y grados específicos para cada aplicación.
Estados Unidos sigue siendo el principal consumidor, mientras que Canadá abastece mediante envases, aplicaciones industriales y aplicaciones especiales. México ofrece una demanda complementaria tanto en el sector manufacturero como en el de productos de consumo. Los proveedores regionales se centran en ofrecer servicios de formulación, aprobación para contacto con alimentos, bajo contenido de aceite y una cadena de suministro consistente. La capacidad industrial establecida actúa como una barrera para el crecimiento del volumen, pero se espera que las aplicaciones de reemplazo y las de alta gama faciliten un crecimiento moderado.
Mercado de cera de parafina de EE. UU.
Estados Unidos representa aproximadamente entre el 78 % y el 84 % de la demanda norteamericana en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 2,2 % al 2,8 % hasta 2034. Las velas constituyen un segmento de mercado importante, además de otros usos finales como recubrimientos para envases, cartón, caucho, cosméticos y formulaciones industriales. Exxon Mobil Corporation cuenta con una amplia gama de productos de cera para el mercado nacional, mientras que Honeywell International Inc. se especializa en formulaciones específicas.
El informe del mercado de cera de parafina muestra que la consistencia, el punto de fusión, el nivel de aceite y el procesamiento posterior cobran mayor importancia en términos de demanda. Los fabricantes de velas necesitan ceras con características de retención de fragancia y color, así como propiedades de combustión adecuadas, mientras que los fabricantes de envases buscan protección contra la humedad y un buen recubrimiento. La disponibilidad nacional a través de refinerías y distribuidores ofrece seguridad frente a interrupciones por parte de proveedores extranjeros. Sin embargo, las variaciones en la producción de las refinerías, los precios del crudo y los costos de importación pueden afectar los precios regionales.
Mercado europeo de cera de parafina
Europa representará aproximadamente entre el 18 % y el 22 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 2,0 % al 2,6 % hasta 2034. El Reino Unido y Alemania siguen siendo mercados importantes en diversos sectores, mientras que Francia, Italia y España ofrecen oportunidades de mercado en velas, envases, cosméticos, caucho y formulaciones especiales. Alemania es un país líder con un alto nivel de procesos y especificaciones industriales.
En el Reino Unido se mantiene un consumo estable de velas y envases, y las importaciones forman parte del proceso de compra. La producción de cosméticos, envases de lujo y velas decoradas beneficia a Francia e Italia. La producción de velas, envases y aplicaciones industriales con sistemas regionales de procesamiento y distribución beneficia a España. Los compradores europeos prestan mayor atención a la pureza, la trazabilidad, los requisitos normativos y las especificaciones. La empresa Repsol, SA ofrece a la región un mejor suministro de parafinas refinadas y semirrefinadas para velas, recubrimientos de cartón y aplicaciones industriales.
Mercado de cera de parafina en la región Asia-Pacífico
Se estima que la región APAC tendrá una participación del 52-56% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,1-3,8% hasta 2034, lo que la convierte en el principal mercado regional. China lidera la producción y el consumo de parafina, e India es otra de las áreas de crecimiento. Japón y Corea del Sur se centran en la producción de grados superiores para cumplir con las especificaciones. Australia es relativamente pequeña y depende de las importaciones.
China obtiene su ventaja de la integración de su refinería, la fabricación integral de velas, la transformación de envases y sus procesos de manufactura orientados a la exportación. India cuenta con un equilibrio entre las operaciones de su cadena de suministro de refinería y el aumento de la producción de velas, envases, bienes de consumo, etc. Japón y Corea del Sur hacen hincapié en la consistencia y la formulación especial de sus productos. Australia se beneficia de las importaciones de velas, envases y productos para uso industrial. La política industrial, la inversión en manufactura y la demanda de los consumidores en la región garantizarán que esta se mantenga. China sigue siendo el país líder gracias a la integración de su cadena de suministro.
Mercado de cera de parafina de Oriente Medio y África
Se prevé que Oriente Medio y África registren una tasa de crecimiento anual compuesta (TCAC) de entre el 3,4 % y el 4,2 % hasta 2034. Tanto Arabia Saudita como los Emiratos Árabes Unidos cuentan con infraestructura logística y de integración de hidrocarburos, mientras que Sudáfrica se centra en la producción de velas, envases, caucho y otros usos industriales. El resto de Oriente Medio y África se encuentra fragmentado, pero presenta un potencial de crecimiento creciente a través de la manufactura y las importaciones.
Arabia Saudita cuenta con una ventaja gracias a su infraestructura de refinación y petroquímica, mientras que los Emiratos Árabes Unidos son un importante centro comercial y logístico. Sudáfrica es un importante nodo de consumo en Oriente Medio y África. La demanda debería verse impulsada por la inversión en infraestructura, la diversificación industrial, las exportaciones y el suministro de materias primas para refinerías. El crecimiento en la región superará al de los mercados maduros, si bien las interrupciones en el comercio y el transporte marítimo, junto con una industrialización desigual, podrían generar inestabilidad en los precios y la oferta.
Análisis de segmentación
Tipo
El tipo representa un importante factor diferenciador, ya que el contenido de aceite, el comportamiento de fusión, el color y la pureza determinan su idoneidad para diversas aplicaciones posteriores. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 2,7 % al 3,2 % entre 2026 y 2034 , y que los grados totalmente refinados mantengan una posición más sólida en aplicaciones que requieren especificaciones precisas.
- Cera totalmente refinada: La cera totalmente refinada se utiliza en aplicaciones que requieren bajo contenido de aceite, apariencia uniforme, comportamiento de fusión controlado y un rendimiento de formulación fiable. Sigue siendo estratégicamente importante para velas, envases, cosméticos y usos industriales de alta especificación.
- Cera semirrefinada: La cera semirrefinada ofrece un equilibrio entre costo y rendimiento cuando se acepta un contenido moderado de aceite. Su flexibilidad permite su uso en formulaciones de velas, recubrimientos, encolado de tableros y aplicaciones industriales que requieren un procesamiento confiable a costos de materia prima competitivos.
Solicitud
Se prevé que la demanda de aplicaciones aumente a una tasa de crecimiento anual compuesta (CAGR) del 2,8 % al 3,4 % entre 2026 y 2034 , lo que refleja el amplio papel funcional de la cera como barrera contra la humedad, material de cambio de fase, modificador de superficie, auxiliar de procesamiento y medio de combustión en múltiples industrias.
- Velas: Las velas representan una base de consumo significativa debido a que la parafina ofrece un comportamiento de fusión controlable, compatibilidad con fragancias, retención del color y características de moldeo adaptables. La demanda abarca velas para el hogar, decorativas, religiosas, para hostelería y productos especializados.
- Embalaje: El embalaje utiliza parafina principalmente por su resistencia a la humedad y su capacidad de recubrimiento protector. Los fabricantes de cartón y embalajes transformados valoran su procesabilidad, sus propiedades de barrera y su compatibilidad con los equipos de recubrimiento y transformación ya existentes.
- Encolado de cartón: Las aplicaciones de encolado de cartón utilizan cera para mejorar la resistencia al agua y el rendimiento superficial de los productos de cartón. La demanda está relacionada con la producción de embalajes, materiales corrugados, cartón para la construcción y aplicaciones sensibles a la humedad.
- Caucho: Los procesadores de caucho utilizan parafina como aditivo y material protector, incluso en aplicaciones donde la migración superficial puede ayudar a proteger los compuestos contra la exposición ambiental. Por lo tanto, la fabricación de neumáticos y productos de caucho representa una salida técnicamente importante.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Velas |
Alto |
Velas decorativas |
Maduro |
|
Embalaje |
Alto |
Barrera contra la humedad |
Maduro |
|
Tamaño de la tabla |
Medio |
Protección de la Junta |
Maduro |
|
Goma |
Medio |
Protección de compuestos |
Escalada |
Factores que impulsan el crecimiento del mercado de la cera de parafina y análisis de su impacto
Ampliación de las aplicaciones de embalaje y barrera contra la humedad.
El embalaje sigue siendo un importante centro de demanda estructural, ya que el recubrimiento de cera proporciona protección contra la humedad sin necesidad de realizar modificaciones significativas en el sistema de procesamiento de cartón y conversión ya existente. La creciente demanda de alimentos envasados, bienes de consumo, transporte y comercio electrónico garantiza que el papel y el cartón recubiertos se seguirán utilizando en determinadas aplicaciones. Este fenómeno es especialmente evidente en áreas donde el procesamiento de alimentos y la producción de bienes de consumo están en auge. A los fabricantes les interesa producir calidades con alta velocidad de producción, buenas propiedades de adhesión, amplio rango de fusión y aptitud para el contacto con alimentos. La demanda no se debe únicamente al volumen, sino que está influenciada en gran medida por la eficiencia del proceso y el rendimiento del cartón final.
Consumo persistente derivado de la fabricación de velas.
La fabricación de velas es un sector con una demanda constante gracias a la capacidad de la parafina para soportar el moldeo en masa, la aromatización, la coloración y las diversas formas de las velas. Las velas decorativas, las velas para el hogar, los artículos para hostelería y los artículos de temporada generan una demanda recurrente tanto en países desarrollados como en vías de desarrollo. La diferenciación entre los fabricantes aumenta en cuanto a fragancias, colores, formas, envases y características de combustión, lo que genera la necesidad de ceras que se fundan y solidifiquen de forma uniforme. Esto propiciará un uso continuo a pesar de la creciente concienciación sobre las ceras naturales alternativas. Afecta al proveedor no solo en términos de cantidad de materiales requeridos, sino también de calidad, ya que los fabricantes exigen lotes uniformes y asistencia técnica. Los proveedores que pueden ofrecer diversos puntos de fusión y mezclas pueden cubrir diferentes tipos de velas sin necesidad de modificar los procesos posteriores.
Integración de refinerías y desarrollo de la cadena de suministro regional
La fabricación de parafina está estrechamente ligada a la economía de las refinerías, siendo la integración de la capacidad de refinación un factor estructural clave. Las refinerías pueden capturar y procesar los flujos de parafina utilizando sus sistemas de separación, hidrogenación, almacenamiento y logística ya existentes. El crecimiento de la fabricación de productos derivados en las regiones de Asia-Pacífico y Oriente Medio conllevaría, por consiguiente, una mayor demanda y disponibilidad. India es un ejemplo de país donde la fabricación de parafina está vinculada a las refinerías, mientras que China es un actor clave debido a su sistema de refinación y fabricación altamente desarrollado. El aumento de la oferta regional ayudaría a mitigar la dependencia de las importaciones a larga distancia y a reducir los plazos de entrega a los transformadores. Sin embargo, los cierres de refinerías, las fluctuaciones en el crudo y los problemas de transporte podrían provocar una escasez de suministro.
Tendencias futuras del mercado de la cera de parafina
Mayor énfasis en los grados de cera específicos para cada aplicación.
The Paraffin Wax Market trends forecast suggests that there will be increasing customizability of wax grades based on such parameters as melting point, oil content, color, hardness, and processability downstream. Predictable fragrance release and burning rate are important criteria for candle makers, while efficient coating and moisture barrier are important considerations for packaging converters. Compatibility and protection are important criteria for rubber processors. This drives producers to diversify from general classes of full-refined and semi-refined to customized solutions per application. Technical literature, consistent product quality, and formula support will be growing procurement considerations. Electronic selection tools and advanced lab work could also help in shortening the qualification time for customers. Producers who possess their own manufacturing and mixing facilities will be better suited for formulating application-specific products without additional complications in supply chain.
Regionalization of Supply and Procurement Strategies
Procurement strategies are likely to become more regional as manufacturers seek greater protection against refinery outages, geopolitical disruptions, shipping constraints, and sudden feedstock cost changes. Buyers may maintain dual sourcing between domestic producers and international suppliers, while distributors increase inventory coverage for frequently consumed grades. Regionalization does not eliminate international trade because production remains concentrated in refinery-rich economies, but it can change purchasing patterns toward shorter replenishment cycles and diversified supply contracts. Asia Pacific is likely to retain a central role in global supply, while Middle Eastern producers can benefit from refinery integration and export logistics. North American and European customers may increasingly value local warehousing and technical service alongside product price. Consequently, competitive advantage should increasingly reflect availability, responsiveness, and supply continuity rather than manufacturing capacity alone.
Paraffin Wax Market Opportunities
Premium Fully Refined Grades for Specification-Sensitive Uses
La inversión en grados refinados de mayor pureza ofrece la oportunidad de generar valor en aplicaciones donde la apariencia, el contenido de aceite, el comportamiento de fusión y el cumplimiento normativo influyen en las decisiones de compra. Los proveedores pueden centrarse en envases para contacto con alimentos, velas de alta gama, cosméticos, recubrimientos especiales y formulaciones de caucho técnicamente exigentes. Esta oportunidad es particularmente relevante en la región de Asia-Pacífico, donde la escala de producción está aumentando y las especificaciones de los productos se están diferenciando cada vez más. Los productores pueden fortalecer sus márgenes mediante la hidrogenación, la filtración avanzada, la cristalización controlada y la mezcla específica para cada aplicación. Los sistemas de calidad y la documentación pueden respaldar aún más la calificación del cliente en mercados regulados. En lugar de competir únicamente por volumen, los proveedores pueden crear ofertas diferenciadas basadas en la consistencia y el rendimiento técnico. Las alianzas con formuladores posteriores también pueden acelerar la calificación y reducir el riesgo asociado con el desarrollo de grados sin requisitos de aplicación claros.
Distribución regional integrada y seguridad del suministro
El desarrollo de redes regionales de almacenamiento, distribución y soporte técnico ofrece la oportunidad de abordar los riesgos de abastecimiento derivados de la concentración de la producción y la variabilidad de la logística internacional. Los distribuidores pueden ubicar sus inventarios cerca de los centros de producción de velas, los convertidores de envases, los fabricantes de cartón y los centros de procesamiento de caucho, reduciendo así los plazos de entrega y mejorando la continuidad del suministro. Las refinerías pueden complementar esta estrategia mediante acuerdos contractuales de suministro y carteras de grados flexibles. India, el sudeste asiático, Oriente Medio y algunos mercados latinoamericanos ofrecen potencial, ya que la capacidad de fabricación se expande más rápido que la infraestructura local de materiales especializados. El monitoreo digital de inventarios y la previsión de la demanda pueden mejorar la rotación de existencias y reducir las necesidades de capital de trabajo. Los proveedores estratégicos también pueden ofrecer asistencia en la formulación, sustitución de grados y servicios de abastecimiento de emergencia. Estas capacidades pueden aumentar la fidelización de clientes y, al mismo tiempo, generar valor adicional más allá de la cera como materia prima.
Novedades recientes
- Junio de 2025: Lords Chloro Alkali Ltd. — Lords Chloro Alkali Ltd. anunció planes para duplicar su capacidad de producción de parafina clorada en su planta de Rajastán, pasando de 50 toneladas diarias a 100 toneladas diarias para el año fiscal 2025-26. Esta expansión, con una inversión aproximada de 30 millones de rupias, se debe a una demanda que supera el 80 % de utilización de la capacidad y tiene como objetivo mejorar la escala de producción, la eficiencia operativa y el aprovechamiento del cloro en las etapas posteriores del proceso.
- Noviembre de 2025: Tropifoods — Tropifoods adoptó un recubrimiento de cera vegetal aprobado por la UE para la yuca costarricense, sustituyendo la cera de parafina en cumplimiento de las normativas de la Unión Europea. Este recubrimiento vegetal se desarrolló mediante la colaboración entre empresas costarricenses y se aplica utilizando los procesos de lavado, secado y encerado ya existentes. Este desarrollo pone de manifiesto la creciente presión regulatoria y los riesgos de sustitución de la cera de parafina en aplicaciones de recubrimiento para alimentos.
- Junio de 2025: Chennai Petroleum Corporation Limited — Chennai Petroleum Corporation Limited anunció planes para expandir su negocio de distribución de combustible mediante el lanzamiento de estaciones de servicio y lubricantes en toda la India, tras recibir la aprobación para procesar aceites lubricantes de los grupos II y III. La compañía también identificó la parafina entre los productos comercializados a clientes industriales externos, incluidas las industrias alimentaria y farmacéutica, lo que respalda su estrategia general de productos para el sector de distribución.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -