
Mercato del vetro plano: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato del vetro piano (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per prodotto (base, temperato, stratificato, isolante, altri); applicazione (architettonica, automobilistica, altre) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00017578
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 17, 2026


Dimensioni del mercato nel 2025
160,11 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
323,18 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
8,12 %
Tasso di crescita
Mercato di riferimento
2.172,59 miliardi di dollari USA
(2026-2034)
Il mercato del vetro piano aveva un valore di 160,11 miliardi di dollari nel 2025 e si prevede che raggiungerà i 323,18 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) dell'8,12% nel periodo 2026-2034. L'espansione è supportata dall'attività edilizia, dai vetri per autoveicoli, dalla diffusione del fotovoltaico e dal crescente utilizzo di prodotti in vetro ad alte prestazioni. L'innovazione di prodotto in termini di sicurezza, prestazioni termiche, proprietà ottiche, leggerezza ed efficienza energetica sta inoltre ampliando il ruolo del vetro piano in applicazioni architettoniche, di mobilità, di energie rinnovabili ed elettroniche.
Si prevede che il Nord America registrerà un tasso di crescita annuo composto (CAGR) del 7,4-8,2% nel periodo 2026-2034, sostenuto dalla ristrutturazione commerciale, dai requisiti di efficienza energetica degli edifici, dalla produzione automobilistica e dagli impianti solari. Le prospettive regionali sono inoltre rafforzate dalla domanda di sostituzione dei sistemi di vetratura obsoleti e dalla crescente adozione di prodotti in vetro stratificato e temperato. I consolidati produttori di vetro, le case automobilistiche e i fornitori di materiali edili offrono un ecosistema maturo per applicazioni di vetro piano ad alto valore aggiunto.
Analisi e approfondimenti sul mercato del vetro piano
- Nord America: Si stima che il Nord America rappresenterà il 18-22% della quota di mercato globale del vetro piano nel 2025 e si prevede che crescerà a un CAGR del 7,4-8,2% nel periodo 2026-2034, grazie alla ristrutturazione edilizia, ai vetri per autoveicoli, all'installazione di impianti solari e alla domanda di vetri di sicurezza avanzati.
- USA: Si stima che gli Stati Uniti rappresenteranno il 72-77% del fatturato nordamericano nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 7,5-8,3% nel periodo 2026-2034, trainati dai settori delle costruzioni, dell'automotive e dell'energia solare.
- Europa: si stima che l'Europa deterrà una quota del 17-21% nel 2025 e crescerà a un tasso di crescita annuo composto (CAGR) del 6,5-7,4% nel periodo 2026-2034, con Germania, Italia, Francia, Spagna e Regno Unito trainati dalla domanda di ristrutturazioni, settore automobilistico ed energie rinnovabili.
- Asia-Pacifico: si stima che la regione Asia-Pacifico rappresenterà una quota del 50-55% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,7-9,6% nel periodo 2026-2034, trainata da Cina, India, Giappone, Corea del Sud e Australia.
- Segmento più ampio: si stima che il vetro float deterrà una quota di mercato del 44-48% nel 2025 e si prevede che crescerà a un CAGR del 7,7-8,5% nel periodo 2026-2034.
- Segmento ad alta crescita: si stima che i pannelli solari rappresenteranno una quota di mercato del 14-18% nel 2025 e si prevede che cresceranno a un CAGR del 10,0-11,2% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio: AGC Inc., Cardinal Glass Industries, Inc., Compagnie de Saint-Gobain SA, SCHOTT AG, Türkiye Şişe ve Cam Fabrikaları A.Ş., Almana Glass Co. Ltd., Dallas Flat Glass, Inc., CEVITAL, Guardian Industries Holdings, LLC e Nippon Sheet Glass Co., Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato del vetro piano si sta orientando dal vetro standard a prodotti specializzati per esigenze di sicurezza, efficienza energetica, trasmissione solare, acustica ed estetica. Il vetro float continua a rappresentare la piattaforma principale nel processo produttivo, ma le fasi successive come la tempra, la laminazione, la verniciatura, il taglio e la lavorazione assumono un ruolo sempre più a valore aggiunto. L'attenzione all'efficienza dei forni, al riciclo del vetro di scarto, all'automazione e al controllo qualità digitale contribuirà a ridurre l'elevato consumo energetico e a migliorare i tassi di resa.
La domanda futura nel mercato del vetro piano dipenderà in larga misura dalla convergenza tra l'ammodernamento degli edifici, l'elettrificazione del settore automobilistico, la diffusione delle energie rinnovabili e le normative sulla sostenibilità. L'Asia-Pacifico continuerà a essere il principale motore dei volumi grazie alle economie di scala e agli investimenti infrastrutturali. L'Europa potrebbe concentrarsi su iniziative a basse emissioni di carbonio e sull'economia circolare, mentre il Nord America potrebbe trarre vantaggio da investimenti in ristrutturazioni e nella produzione. Le applicazioni solari potrebbero offrire un ulteriore incremento della domanda.
Ambito del rapporto sul mercato del vetro piano
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 160,11 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 323,18 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 8,12% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato del vetro piano
L'aumento della domanda è strettamente legato alla produzione di edifici, veicoli e moduli solari. Il profilo di crescita del mercato del vetro piano dipende sempre più dalla sostituzione dei materiali di vetratura tradizionali con materiali di vetratura stratificati, temperati, rivestiti e ad alta efficienza energetica. La catena del valore comprende fornitori di materie prime, produttori di vetro float, trasformatori, fabbricanti, produttori di moduli, case automobilistiche, architetti, appaltatori e distributori. In ogni fase della catena del valore possono essere influenzate le specifiche, le condizioni di consegna e i margini di profitto.
La produzione del vetro è ancora ad alta intensità energetica, il che rende il gas naturale, l'elettricità, le materie prime e la disponibilità di vetro riciclato tra le principali voci di costo. Il costo del carbonato di sodio, della sabbia silicea, della dolomite, del calcare e del vetro riciclato inciderà sui costi di produzione. I costi di trasporto influenzeranno la competitività della regione, poiché il vetro piano è relativamente pesante e fragile.
Il posizionamento nel mercato del vetro piano dipende sempre più da fattori quali la scala di produzione, la copertura geografica, la gamma di prodotti, l'efficienza dei forni, la capacità di lavorazione e la base clienti. AGC Inc. riunisce competenze in ambito architettonico, automobilistico e specializzato, mentre Compagnie de Saint-Gobain SA vanta un ambiente completo nel settore dei materiali da costruzione. Türkiye Şişe ve Cam Fabrikaları A.Ş. è leader nella produzione internazionale di vetro piano, mentre Guardian Industries Holdings, LLC e Nippon Sheet Glass Co., Ltd. apportano competenze regionali e specializzate specifiche.
Il rapporto sul mercato del vetro piano mostra che Cardinal Glass Industries, Inc. domina il mercato nordamericano delle vetrate architettoniche, mentre SCHOTT AG è specializzata in applicazioni di vetro speciali. Almana Glass Co. Ltd. e Dallas Flat Glass, Inc. contribuiscono grazie alle loro capacità regionali di lavorazione e fabbricazione. CEVITAL e altri operatori regionali sono in grado di soddisfare le esigenze locali, mentre i grandi produttori integrati tendono a concentrarsi sulla modernizzazione dei forni, sul riciclo, sull'automazione e sui prodotti differenziati.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato del vetro piano: spunti strategici
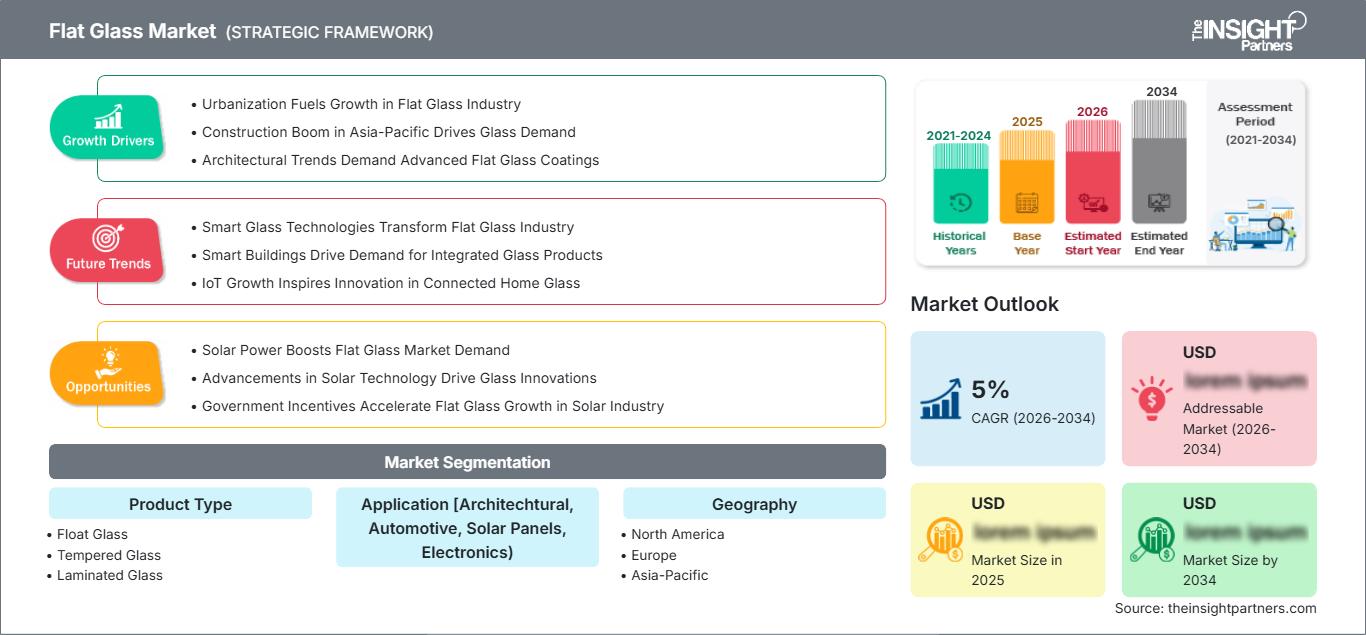
Approfondimenti regionali
Mercato del vetro piano in Nord America
Si stima che il Nord America rappresenterà il 18-22% del mercato globale del vetro piano nel 2025 e si prevede che crescerà a un CAGR del 7,4-8,2% nel periodo 2026-2034. La domanda sarà trainata dalla ristrutturazione commerciale, dalla sostituzione di infissi residenziali, dai vetri per autoveicoli, dalla produzione di moduli fotovoltaici e da standard prestazionali più elevati per gli involucri edilizi. Sia il vetro temperato che quello stratificato acquisiranno maggiore importanza grazie all'enfasi posta sulla sicurezza e sulla resistenza.
Gli Stati Uniti guidano la domanda regionale, mentre il Canada beneficia dell'efficienza energetica nell'edilizia e delle applicazioni di sostituzione dei vetri. Il contributo del Messico alla domanda è dovuto alle sue attività automobilistiche e industriali. Il sistema di approvvigionamento regionale è costituito da produttori, trasformatori, fabbricanti e distributori di vetro integrati che offrono ai clienti l'accesso a una fornitura locale di vetro standard e ad alto valore aggiunto.
Mercato statunitense del vetro piano
Si stima che gli Stati Uniti rappresentino il 72-77% del fatturato nordamericano nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 7,5-8,3% fino al 2034. La domanda è diversificata e proviene dall'edilizia commerciale, dalla ristrutturazione di edifici residenziali, dalla produzione automobilistica e dall'installazione di impianti solari. I vetri ad alta efficienza energetica hanno acquisito importanza grazie ai minori costi di esercizio e al maggiore comfort.
Tra le aziende con una presenza significativa sul mercato figurano Cardinal Glass Industries, Inc., Guardian Industries Holdings, LLC, AGC Inc. e Compagnie de Saint-Gobain SA. Il settore architettonico rappresenta il principale bacino di utenza per i vetri ad alta efficienza energetica, mentre il settore automobilistico e quello solare costituiscono altre fonti di domanda. I fattori che influenzano la domanda includono la resistenza agli uragani, la sicurezza, le prestazioni acustiche e la necessità di sostituire i vetri obsoleti.
Mercato europeo del vetro piano
Si stima che l'Europa deterrà una quota di mercato compresa tra il 17% e il 21% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,5-7,4% fino al 2034. I principali paesi del mercato sono la Germania, seguita da Italia, Francia, Spagna e Regno Unito. I settori trainanti della regione sono l'edilizia, la produzione automobilistica, l'installazione di pannelli solari e la crescente severità delle normative in materia di prestazioni energetiche.
Il paese, con i suoi settori industriali e delle costruzioni ben sviluppati, offre opportunità nel campo delle vetrate architettoniche e automobilistiche. L'Italia vanta una lunga tradizione nelle tecnologie di lavorazione e ristrutturazione del vetro. La Francia offre modernizzazione del settore edile e investimenti nelle energie rinnovabili. La Spagna si distingue per l'installazione di impianti solari e lo sviluppo del settore nel paese. Nel Regno Unito, le opportunità si possono trovare nella ristrutturazione, nelle finestre a risparmio energetico e nelle vetrate architettoniche.
Mercato del vetro piano nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico rappresenterà il 50-55% del fatturato globale nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,7-9,6% fino al 2034. La Cina continua a essere l'attore dominante, grazie al settore delle costruzioni, alla produzione automobilistica, ai pannelli solari e alla produzione di vetro su larga scala all'interno del paese. L'India sta assumendo un ruolo sempre più significativo grazie ai crescenti investimenti in infrastrutture e produzione manifatturiera.
Le previsioni del mercato del vetro piano indicano che Giappone e Corea del Sud partecipano al settore attraverso la produzione automobilistica, l'elettronica e i vetri ad alte prestazioni. L'Australia trae il suo contributo dall'edilizia e dagli impianti di pannelli solari. Le politiche regionali a favore della produzione di energia rinnovabile e dell'industrializzazione contribuiscono a stimolare la domanda. La produzione su larga scala, l'attività edilizia e la produzione di pannelli solari rendono l'area Asia-Pacifico la principale fonte di volumi.
Mercato del vetro piano in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) del 7,6-8,7% nel periodo 2026-2034. La domanda nella regione è trainata dall'Arabia Saudita e dagli Emirati Arabi Uniti, grazie ai loro ingenti progetti nei settori delle costruzioni, delle infrastrutture, dell'ospitalità e dell'energia solare. Il Sudafrica rimane uno dei mercati più importanti in Africa, grazie alle applicazioni nei settori delle costruzioni, dell'automotive e delle energie rinnovabili.
Il resto dell'area MEA presenta prospettive di crescita a lungo termine grazie all'ulteriore urbanizzazione e agli investimenti nelle infrastrutture. La domanda del prodotto è fortemente correlata agli edifici a basso consumo energetico, alla produzione di energia solare e ai grandi progetti architettonici. La vicinanza dei produttori regionali ai cantieri edili rappresenta un grande vantaggio, poiché le spese di trasporto possono incidere significativamente sulla competitività dei costi del prodotto finale.
Analisi di segmentazione
Tipo di prodotto
Si prevede che la tipologia di prodotto crescerà a un tasso di crescita annuo composto (CAGR) del 7,7-8,5% nel periodo 2026-2034. Il vetro float fornisce il substrato principale per le lavorazioni successive, mentre i prodotti temperati e stratificati trovano applicazione in settori di sicurezza di maggior valore. Il vetro riflettente soddisfa i requisiti architettonici e di controllo solare. La scelta del prodotto dipende sempre più da sicurezza, prestazioni termiche, estetica, durata e conformità alle specifiche edilizie e automobilistiche.
- Vetro float: Il vetro float rimane il prodotto fondamentale grazie al suo spessore uniforme, alla qualità ottica e alla scalabilità della produzione, che ne consentono l'impiego in finestre, facciate, substrati per il settore automobilistico e applicazioni solari. Fornisce inoltre la base per un'ampia gamma di processi di trasformazione a valle.
- Vetro temperato: Il vetro temperato riveste un'importanza strategica laddove sono richieste maggiore resistenza meccanica e agli shock termici. La domanda spazia dalle facciate degli edifici alle porte, dai box doccia ai vetri per autoveicoli, dagli elettrodomestici ad alcune applicazioni solari.
- Vetro stratificato: Il vetro stratificato offre vantaggi in termini di sicurezza, protezione, isolamento acustico e resistenza agli urti grazie a una struttura interstrato. La sua importanza è in costante crescita nel settore delle vetrate architettoniche, dei trasporti, dei lucernari e delle applicazioni che richiedono un comportamento di rottura controllato.
- Vetro riflettente: Il vetro riflettente soddisfa i requisiti di controllo solare ed estetici gestendo la radiazione solare e la riflettanza visibile. Rimane una soluzione valida per facciate commerciali, edifici a basso consumo energetico e progetti che richiedono un aspetto esterno distintivo.
Applicazione
Si prevede che il settore delle applicazioni crescerà a un tasso annuo composto (CAGR) dell'8,3-9,2% nel periodo 2026-2034. Le applicazioni architettoniche rappresentano la base di domanda consolidata più ampia, mentre i pannelli solari costituiscono un'opportunità di crescita più rapida grazie alla continua espansione degli impianti fotovoltaici a livello globale. Il settore dei vetri per autoveicoli beneficia della produzione di veicoli e del crescente utilizzo del vetro, mentre le applicazioni elettroniche richiedono substrati specializzati con specifiche dimensionali e ottiche rigorose.
- Settore architettonico: Le applicazioni architettoniche rimangono la principale base di consumo, poiché il vetro supporta finestre, facciate, porte, interni e involucri edilizi ad alta efficienza energetica. La domanda privilegia sempre più i prodotti lavorati con proprietà di sicurezza, isolamento e controllo solare.
- Settore automobilistico: la domanda nel settore automobilistico si concentra su parabrezza, finestrini laterali, lunotti posteriori e sistemi di tetti panoramici. L'elettrificazione dei veicoli, la riduzione del peso, il comfort acustico e i sensori integrati stanno aumentando i requisiti tecnici per il vetro automobilistico.
- Pannelli solari: i pannelli solari richiedono vetro resistente ed otticamente efficiente, in grado di proteggere le celle fotovoltaiche e al contempo favorire la trasmissione della luce. La rapida diffusione dell'energia solare e la continua espansione della produzione di moduli rendono questa applicazione strategicamente importante.
- Elettronica: Le applicazioni elettroniche utilizzano vetro piano specializzato per display, interfacce tattili, elettrodomestici e altri componenti di precisione. La domanda è determinata dal controllo dimensionale, dalla qualità della superficie, dalle prestazioni ottiche e dalla compatibilità con i processi di produzione avanzati.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Architettonico |
Alto |
Vetri a risparmio energetico |
Maturo |
|
Automobilistico |
Mezzo |
Tetti panoramici |
Scalatura |
|
pannelli solari |
Alto |
Vetro PV |
Scalatura |
|
Elettronica |
Mezzo |
Vetro espositivo |
Scalatura |
Fattori trainanti della crescita del mercato del vetro piano e analisi del loro impatto
Espansione delle vetrate architettoniche ad alta efficienza energetica
Sempre più spesso, i proprietari di edifici considerano le prestazioni energetiche dei vetri durante l'intero ciclo di vita, anziché limitarsi al solo costo iniziale. Il vetro ad alte prestazioni può essere utilizzato per un'efficace illuminazione naturale, isolamento termico, controllo solare e comfort degli occupanti, favorendone l'impiego in nuove costruzioni e ristrutturazioni. In Europa esistono programmi di efficienza energetica che stanno avendo un effetto simile in Nord America e in Asia, innalzando i requisiti specifici. Questo effetto avrà un impatto sull'intera catena del valore, poiché aumenta la domanda di prodotti ad alte prestazioni, il che significa che sono necessarie attrezzature speciali per la verniciatura, la tempra, la laminazione e la produzione di vetro isolante. I produttori che integrano i processi produttivi possono trarre maggior vantaggio da questa tendenza rispetto ai produttori di soli substrati standard.
Accelerare la diffusione globale del fotovoltaico solare
La diffusione del solare sta diventando un fattore determinante nella domanda di vetro piano, poiché i moduli fotovoltaici richiedono substrati di vetro durevoli, in grado di mantenere prestazioni ottiche e meccaniche per lunghi periodi di funzionamento. Secondo l'IEA PVPS, la capacità fotovoltaica cumulativa globale ha superato i 2.260 GW alla fine del 2024, mentre le nuove installazioni hanno raggiunto una cifra compresa tra 553 GW e 601 GW nello stesso anno. Questa portata sta incrementando la domanda di vetro ultra-trasparente, temperato e, sempre più spesso, di moduli vetro-vetro. La Cina rimane il principale centro di produzione e installazione di impianti solari, mentre India, Europa, Stati Uniti e mercati mediorientali stanno espandendo la loro presenza. La conseguente necessità di una fornitura costante di vetro in grandi volumi sta incentivando gli investimenti in sistemi dedicati di produzione, lavorazione, logistica e riciclaggio, situati in prossimità dei distretti produttivi del fotovoltaico.
Aumento dell'adozione di vetri di sicurezza e ad alte prestazioni
Le normative di sicurezza, le aspettative dei consumatori e i requisiti di progettazione architettonica stanno aumentando il ruolo dei prodotti in vetro temperato e stratificato nei settori dell'edilizia e dei trasporti. Il vetro stratificato è in grado di trattenere i frammenti dopo la rottura e offre vantaggi in termini di isolamento acustico e sicurezza, mentre il vetro temperato garantisce maggiore resistenza e isolamento termico. Anche i produttori automobilistici stanno integrando parabrezza più grandi, tetti panoramici e configurazioni di vetratura avanzate, aumentando il valore tecnico del vetro per veicolo. Questi cambiamenti incoraggiano i fornitori a investire in processi automatizzati, taglio di precisione, finitura dei bordi, laminazione e controllo qualità. L'impatto è particolarmente rilevante per i produttori integrati, poiché la lavorazione a valle può generare margini di profitto più elevati rispetto alla semplice produzione di vetro float. La differenziazione del prodotto offre quindi ai fornitori una strategia per gestire la ciclicità dei mercati del vetro, soddisfacendo al contempo specifiche dei clienti sempre più complesse.
Tendenze future del mercato del vetro piano
Maggiore utilizzo di rottami di vetro riciclati negli impianti di fusione.
Si prevede che le future strategie di produzione nel mercato del vetro piano daranno maggiore importanza al vetro riciclato, poiché il vetro di scarto può ridurre l'energia necessaria durante la fusione e diminuire l'intensità di materia prima delle operazioni dei forni. I principali produttori stanno sviluppando sistemi a ciclo chiuso che raccolgono i rifiuti provenienti dall'edilizia, dai ricambi per autoveicoli e dalle applicazioni fotovoltaiche, restituendo materiale idoneo alla produzione di vetro. AGC Inc. ha dimostrato iniziative di riciclo che coinvolgono il vetro architettonico e automobilistico, mentre anche i produttori europei stanno esplorando percentuali più elevate di vetro di scarto. Con l'aumentare dei requisiti di circolarità, l'accesso a vetro di scarto pulito e di qualità costante potrebbe diventare un fattore competitivo, insieme ai costi energetici e alla disponibilità di materia prima. I fornitori dotati di reti di raccolta, capacità di selezione e consolidate partnership di riciclo dovrebbero ottenere maggiore flessibilità nella gestione sia delle prestazioni ambientali che dell'approvvigionamento dei materiali.
Forni a vetro piano elettrificati e ibridi
La tecnologia dei forni diventerà probabilmente un fattore di differenziazione fondamentale nel mercato del vetro piano, poiché i produttori cercano di ridurre le emissioni dirette di carbonio derivanti dalla fusione del vetro. I sistemi ibridi, che combinano l'elettricità con combustibili convenzionali, possono ridurre il consumo di combustibili fossili mantenendo al contempo le alte temperature e la stabilità del processo necessarie per la produzione di vetro float. La collaborazione VOLTA tra AGC e Compagnie de Saint-Gobain SA ha dimostrato la fusione ibrida su scala industriale, mentre il progetto FurHy, previsto in Spagna, mira a promuovere la produzione di vetro piano altamente elettrificata. Una maggiore diffusione dipenderà dalla disponibilità di energia elettrica, dall'affidabilità della rete, dai costi delle energie rinnovabili, dalla convenienza economica dei forni e dalla validazione tecnica. Nel tempo, la produzione a basse emissioni di carbonio potrebbe diventare un importante criterio di acquisto per architetti, case automobilistiche, produttori di pannelli solari e distributori di materiali edili.
Opportunità di mercato per il vetro piano
Produzione locale di vetro solare
La continua espansione della produzione fotovoltaica crea opportunità per i produttori di vetro piano di realizzare impianti dedicati in prossimità dei distretti di produzione di moduli solari. La localizzazione può ridurre i costi di trasporto, abbreviare i tempi di consegna, migliorare la gestione delle scorte e consentire un coordinamento più stretto tra produttori di vetro e produttori di moduli. India, Sud-est asiatico, Medio Oriente e alcuni mercati nordamericani sono particolarmente rilevanti, poiché i governi stanno incoraggiando le filiere energetiche pulite nazionali. Gli investitori dovrebbero dare priorità agli impianti in grado di produrre substrati ultra-trasparenti e temperati, mantenendo al contempo flessibilità in termini di spessore e dimensioni. È opportuno considerare anche le infrastrutture di riciclaggio, in quanto i futuri flussi di rifiuti fotovoltaici rappresenteranno un'ulteriore fonte di materiale secondario. Accordi di fornitura a lungo termine con i produttori di moduli possono migliorare l'utilizzo della capacità produttiva e ridurre la volatilità della domanda.
Lavorazione di vetri di alta qualità per il settore automobilistico e architettonico.
La lavorazione ad alto valore aggiunto offre un'interessante opportunità per le aziende che desiderano superare la concorrenza del vetro float standard. I produttori automobilistici richiedono sempre più spesso tetti panoramici, vetri acustici, vetri a controllo solare e sistemi di parabrezza specializzati, mentre gli architetti prediligono facciate di grande formato, strutture laminate ed effetti visivi personalizzati. Gli investimenti in tempra, laminazione, stampa digitale, rivestimento, curvatura e ispezione automatizzata possono quindi aumentare il fatturato per tonnellata senza richiedere un ampliamento proporzionale della capacità di fusione primaria. I fornitori possono inoltre collaborare direttamente con i clienti del settore automobilistico e delle costruzioni durante lo sviluppo del prodotto per garantire le specifiche in una fase più precoce del ciclo di acquisto. Tali rapporti possono favorire una maggiore fidelizzazione dei clienti, poiché i prodotti qualificati spesso richiedono test approfonditi e la convalida dei processi prima dell'adozione commerciale.
Sviluppi recenti
- Agosto 2026: AGC Glass Europe ha annunciato un importante investimento per l'ammodernamento del suo impianto di rivestimento a magnetron a Lodelinsart, in Belgio. La linea potenziata amplierà la gamma di vetri rivestiti ad alte prestazioni dell'azienda, inclusi prodotti a bassa emissività e per il controllo solare, aumentando al contempo la flessibilità produttiva per soluzioni di vetro rivestito complesse e innovative. Si prevede che l'impianto di rivestimento potenziato entrerà in funzione nel terzo trimestre del 2026.
- Settembre 2025: Saint-Gobain Glass e LuxWall hanno annunciato una partnership strategica per introdurre sul mercato europeo INSIO®, una soluzione di vetratura sottovuoto di nuova generazione. Saint-Gobain Glass sta integrando la tecnologia di isolamento trasparente di LuxWall in INSIO® per migliorare l'efficienza energetica degli edifici, mantenendo al contempo profili di vetratura sottili. La soluzione è pensata per applicazioni di ristrutturazione e nuove costruzioni che richiedono prestazioni termiche superiori senza compromettere la luce naturale o il design architettonico.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -