
Markt für flach Glas: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Flachglas (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Produkt (Standardglas, gehärtetes Glas, Verbundglas, Isolierglas, Sonstige); Anwendung (Architektur, Automobilindustrie, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00017578
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 17, 2026


Marktgröße 2025
160,11 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
323,18 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
8,12 %
Wachstumsrate
Adressierbarer Markt
2.172,59 Mrd. US-Dollar
(2026–2034)
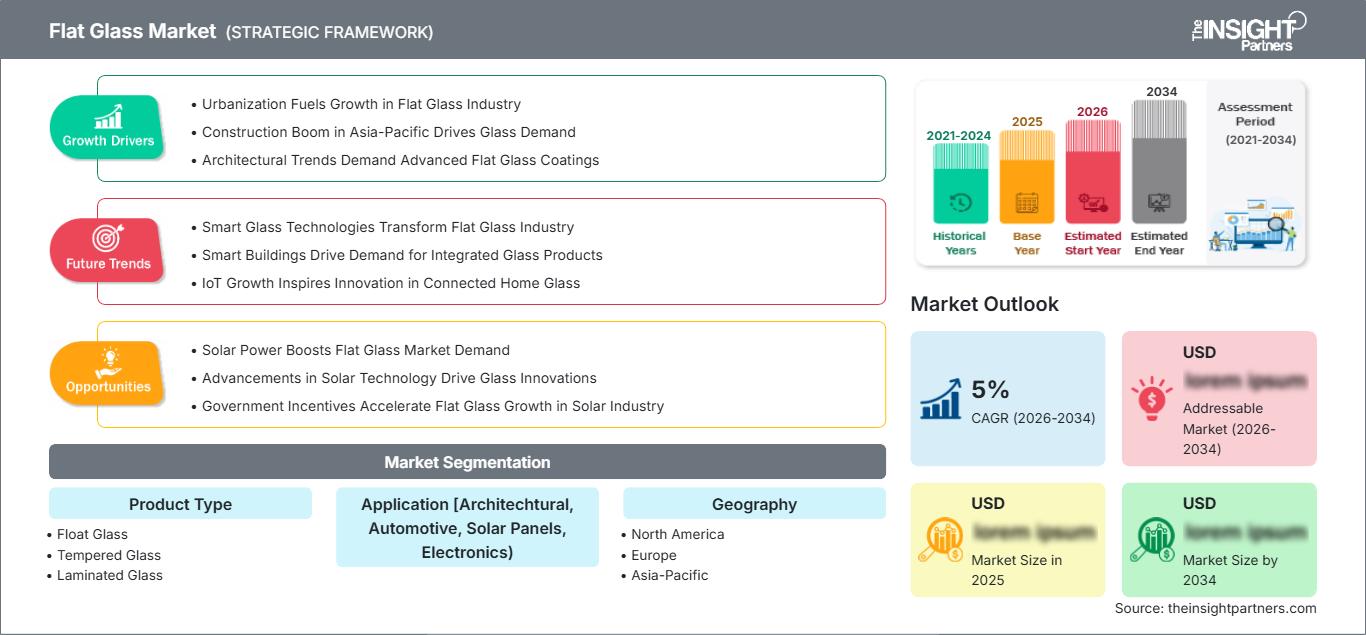
Der Markt für Flachglas hatte 2025 ein Volumen von 160,11 Milliarden US-Dollar und wird Prognosen zufolge bis 2034 auf 323,18 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,12 % im Zeitraum 2026–2034 entspricht. Das Wachstum wird durch Bautätigkeiten, Fahrzeugverglasungen, den Ausbau der Photovoltaik und die zunehmende Verwendung von Hochleistungsglasprodukten begünstigt. Produktinnovationen in den Bereichen Sicherheit, Wärmedämmung, optische Eigenschaften, Leichtbau und Energieeffizienz erweitern zudem die Einsatzmöglichkeiten von Flachglas in Architektur, Mobilität, erneuerbaren Energien und Elektronik.
Für Nordamerika wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 7,4–8,2 % erwartet. Treiber dieses Wachstums sind gewerbliche Sanierungen, die Anforderungen an energieeffizientes Bauen, die Automobilproduktion und der Ausbau von Solaranlagen. Die regionalen Aussichten werden zudem durch die Nachfrage nach dem Austausch veralteter Verglasungssysteme und die zunehmende Verwendung von Verbund- und Einscheiben-Sicherheitsglas (ESG) gestärkt. Etablierte Glasverarbeiter, Automobilhersteller und Baustofflieferanten bilden ein ausgereiftes Ökosystem für hochwertige Flachglasanwendungen.
Marktanalyse und Einblicke für Flachglas
- Nordamerika: Schätzungen zufolge wird Nordamerika im Jahr 2025 einen Marktanteil von 18–22 % am globalen Flachglasmarkt haben und soll im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,4–8,2 % wachsen. Unterstützt wird dieses Wachstum durch Bausanierungen, Fahrzeugverglasungen, den Ausbau der Solarenergie und die Nachfrage nach hochentwickeltem Sicherheitsglas.
- USA: Schätzungen zufolge werden die USA im Jahr 2025 72–77 % des nordamerikanischen Umsatzes ausmachen und voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,5–8,3 % wachsen, angetrieben durch die Bereiche Bauwesen, Automobilindustrie und Solarenergie.
- Europa: Es wird geschätzt, dass Europa im Jahr 2025 einen Anteil von 17–21 % halten und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,5–7,4 % wachsen wird, wobei Deutschland, Italien, Frankreich, Spanien und Großbritannien von der Nachfrage nach Renovierungen, Automobilen und erneuerbaren Energien profitieren.
- Asien-Pazifik: Der Anteil des asiatisch-pazifischen Raums wird im Jahr 2025 auf 50–55 % geschätzt und soll im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,7–9,6 % wachsen, angeführt von China, Indien, Japan, Südkorea und Australien.
- Größtes Segment: Floatglas wird im Jahr 2025 voraussichtlich einen Marktanteil von 44–48 % halten und soll im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,7–8,5 % wachsen.
- Wachstumsstarkes Segment: Es wird geschätzt, dass Solarmodule im Jahr 2025 einen Marktanteil von 14–18 % erreichen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,0–11,2 % wachsen werden.
- Detaillierte Analyse der wichtigsten Unternehmen: AGC Inc., Cardinal Glass Industries, Inc., Compagnie de Saint-Gobain SA, SCHOTT AG, Türkiye Şişe ve Cam Fabrikaları A.Ş., Almana Glass Co. Ltd., Dallas Flat Glass, Inc., CEVITAL, Guardian Industries Holdings, LLC und Nippon Sheet Glass Co., Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Trend im Flachglasmarkt geht weg von Standardglas hin zu Spezialprodukten für Sicherheit, Energieeffizienz, Solartransmission, Akustik und Ästhetik. Floatglas bleibt zwar die wichtigste Basis im Herstellungsprozess, doch nachgelagerte Prozesse wie Härten, Laminieren, Beschichten, Schneiden und Weiterverarbeiten gewinnen zunehmend an Wertschöpfung. Die Fokussierung auf Ofeneffizienz, Scherbenrecycling, Automatisierung und digitale Qualitätskontrolle trägt dazu bei, den hohen Energieverbrauch zu senken und die Ausbeute zu verbessern.
Die zukünftige Nachfrage im Flachglasmarkt wird maßgeblich von der Konvergenz von Gebäudemodernisierung, Elektrifizierung des Automobilsektors, dem Ausbau erneuerbarer Energien und Nachhaltigkeitsvorschriften abhängen. Der asiatisch-pazifische Raum wird aufgrund von Skaleneffekten und Infrastrukturinvestitionen voraussichtlich weiterhin der wichtigste Wachstumstreiber sein. Europa dürfte sich auf Initiativen zur Reduzierung von CO₂-Emissionen und zur Kreislaufwirtschaft konzentrieren, während Nordamerika von Investitionen in Sanierung und Produktion profitieren könnte. Solaranwendungen könnten die Nachfrage zusätzlich ankurbeln.
Berichtsumfang zum Markt für Flachglas
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 160,11 Milliarden US-Dollar |
| Marktgröße bis 2034 | 323,18 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 8,12 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Flachglas
Die steigende Nachfrage steht in engem Zusammenhang mit der Produktion von Gebäuden, Fahrzeugen und Solarmodulen. Das Wachstum des Flachglasmarktes hängt zunehmend von der Substitution traditioneller Verglasungsmaterialien durch Verbund-, Einscheiben-, beschichtete und energieeffiziente Verglasungsmaterialien ab. Die Wertschöpfungskette umfasst Rohstofflieferanten, Floatglashersteller, Verarbeiter, Modulhersteller, Automobilhersteller, Architekten, Bauunternehmen und Händler. In jeder Phase der Wertschöpfungskette können Spezifikationen, Lieferbedingungen und Gewinnmargen beeinflusst werden.
Die Glasherstellung ist nach wie vor energieintensiv, weshalb Erdgas, Strom, Rohstoffe und die Verfügbarkeit von Altglas zu den Hauptkostenfaktoren zählen. Die Kosten für Soda, Quarzsand, Dolomit, Kalkstein und Recyclingglas beeinflussen die Herstellungskosten. Da Flachglas relativ schwer und zerbrechlich ist, wirken sich die Transportkosten negativ auf die Wettbewerbsfähigkeit der Region aus.
Die Positionierung im Flachglasmarkt hängt zunehmend von Faktoren wie Produktionsumfang, geografischer Reichweite, Produktpalette, Ofeneffizienz, Verarbeitungskapazität und Kundenstamm ab. AGC Inc. vereint Kompetenzen in den Bereichen Architektur, Automobil und Spezialprodukte, während Compagnie de Saint-Gobain SA über ein umfassendes Angebot an Baustoffen verfügt. Türkiye Şişe ve Cam Fabrikaları A.Ş. ist ein führender internationaler Flachglasproduzent, während Guardian Industries Holdings, LLC und Nippon Sheet Glass Co., Ltd. über spezifische regionale und spezialisierte Kompetenzen verfügen.
Der Bericht zum Flachglasmarkt zeigt, dass Cardinal Glass Industries, Inc. den nordamerikanischen Markt für Architekturverglasungen dominiert, während SCHOTT AG auf Spezialglasanwendungen spezialisiert ist. Almana Glass Co. Ltd. und Dallas Flat Glass, Inc. tragen durch ihre regionalen Verarbeitungs- und Fertigungskapazitäten zum Markt bei. CEVITAL und andere regionale Anbieter können den lokalen Bedarf decken, während große integrierte Hersteller sich tendenziell auf Ofenmodernisierung, Recycling, Automatisierung und differenzierte Produkte konzentrieren.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Flachglas: Strategische Einblicke
Regionale Einblicke
Markt für Flachglas in Nordamerika
Nordamerika wird Schätzungen zufolge im Jahr 2025 einen Anteil von 18–22 % am globalen Flachglasmarkt ausmachen und voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,4–8,2 % wachsen. Die Nachfrage wird durch die Bereiche Gewerbeimmobilienrenovierung, Wohnungsbausanierung, Autoglasverglasung, die Herstellung von Photovoltaikmodulen und höhere Leistungsstandards für Gebäudehüllen getrieben. Sowohl Einscheiben-Sicherheitsglas (ESG) als auch Verbundglas (VSG) werden aufgrund des gestiegenen Fokus auf Sicherheit und Widerstandsfähigkeit an Bedeutung gewinnen.
Die USA sind führend in der regionalen Nachfrage, während Kanada von energieeffizientem Bauen und dem Austausch von Verglasungen profitiert. Mexikos Beitrag zur Nachfrage ist auf seine Automobil- und Industrieaktivitäten zurückzuführen. Das regionale Versorgungssystem besteht aus integrierten Glasherstellern, -verarbeitern, -herstellern und -händlern, die Kunden Zugang zu lokalem Standardglas und hochwertigem Glas bieten.
US-Flachglasmarkt
Die USA werden 2025 schätzungsweise 72–77 % des nordamerikanischen Umsatzes generieren und voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,5–8,3 % wachsen. Die Nachfrage ist breit gefächert und stammt aus den Bereichen Gewerbebau, Wohnungsbausanierung, Automobilindustrie und Solaranlagen. Energieeffiziente Verglasungen gewinnen aufgrund geringerer Betriebskosten und höheren Komforts zunehmend an Bedeutung.
Zu den Unternehmen mit bedeutender Marktpräsenz zählen Cardinal Glass Industries, Inc., Guardian Industries Holdings, LLC, AGC Inc. und Compagnie de Saint-Gobain SA. Die Architektur stellt den größten Abnehmer von energieeffizienten Verglasungen dar, während die Automobilindustrie und die Solarbranche weitere Nachfragequellen sind. Zu den Nachfragefaktoren gehören Hurrikanbeständigkeit, Sicherheit, Schalldämmung und die Möglichkeit des Austauschs alternder Verglasungen.
Europäischer Markt für Flachglas
Europa wird voraussichtlich im Jahr 2025 einen Marktanteil von 17–21 % halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,5–7,4 % wachsen. Zu den führenden Ländern zählen Deutschland, gefolgt von Italien, Frankreich, Spanien und Großbritannien. Die Bauindustrie, die Automobilindustrie, die Installation von Solaranlagen und die zunehmenden Anforderungen an die Energieeffizienz sind die treibenden Kräfte in dieser Region.
Das Land mit seinen hochentwickelten Industrie- und Bausektoren bietet Chancen im Bereich Architektur- und Automobilverglasung. Italien blickt auf eine lange Tradition in der Glasverarbeitung und -sanierung zurück. Frankreich setzt auf die Modernisierung des Bausektors und Investitionen in erneuerbare Energien. Spanien ist bekannt für die Installation von Solaranlagen und die damit verbundene Geschäftsentwicklung. In Großbritannien bieten sich Möglichkeiten durch Sanierung, energieeffiziente Fenster und Architekturverglasung.
APAC-Markt für Flachglas
Der asiatisch-pazifische Raum (APAC) wird 2025 voraussichtlich 50–55 % des weltweiten Umsatzes ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,7–9,6 % wachsen. China bleibt der dominierende Akteur, gestützt durch das Baugewerbe, die Automobilproduktion, die Solarmodulindustrie und die großflächige Glasproduktion im Inland. Indien gewinnt aufgrund steigender Investitionen in Infrastruktur und Produktion zunehmend an Bedeutung.
Die Marktprognose für Flachglas zeigt, dass Japan und Südkorea durch die Automobilproduktion, die Elektronikindustrie und die Herstellung von Hochleistungsverglasungen maßgeblich beteiligt sind. Australien profitiert vom Baugewerbe und der Installation von Solaranlagen. Die regionalen Förderprogramme für erneuerbare Energien und die Industrialisierung tragen zur Steigerung der Nachfrage bei. Großserienproduktion, Bautätigkeit und die Herstellung von Solarmodulen machen den asiatisch-pazifischen Raum (APAC) zum Hauptabnehmer.
Markt für Flachglas im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird im Zeitraum 2026–2034 ein jährliches Wachstum von 7,6–8,7 % prognostiziert. Die Nachfrage in der Region wird von Saudi-Arabien und den Vereinigten Arabischen Emiraten aufgrund ihrer umfangreichen Bau-, Infrastruktur-, Hotel- und Solarenergieprojekte angeführt. Südafrika bleibt aufgrund seiner Bau-, Automobil- und erneuerbaren Energieanwendungen einer der wichtigsten Märkte in Afrika.
Der Rest der MEA-Region bietet aufgrund der fortschreitenden Urbanisierung und Investitionen in die Infrastruktur langfristige Wachstumsperspektiven. Die Nachfrage nach dem Produkt korreliert stark mit energieeffizienten Gebäuden, Solarenergieerzeugung und großen Architekturprojekten. Die Nähe regionaler Produzenten zu den Baustellen ist ein großer Vorteil, da Transportkosten die Wettbewerbsfähigkeit des Endprodukts erheblich beeinträchtigen können.
Segmentierungsanalyse
Produkttyp
Für den Produktbereich wird im Zeitraum 2026–2034 ein jährliches Wachstum von 7,7–8,5 % prognostiziert. Floatglas dient als primäres Substrat für die Weiterverarbeitung, während gehärtetes und Verbundglas in anspruchsvolleren Sicherheitsanwendungen zum Einsatz kommt. Reflektierendes Glas erfüllt architektonische und Sonnenschutzanforderungen. Die Produktauswahl hängt zunehmend von Kriterien wie Sicherheit, Wärmedämmung, Ästhetik, Langlebigkeit und der Einhaltung von Bau- und Automobilnormen ab.
- Floatglas: Floatglas bleibt das Basisprodukt, da seine gleichmäßige Dicke, optische Qualität und skalierbare Produktion die Herstellung von Fenstern, Fassaden, Automobilsubstraten und Solaranwendungen ermöglichen. Es bildet zudem die Grundlage für umfangreiche Weiterverarbeitungsprozesse.
- Gehärtetes Glas: Gehärtetes Glas ist strategisch wichtig, wo immer eine verbesserte mechanische Festigkeit und Temperaturwechselbeständigkeit erforderlich sind. Die Nachfrage erstreckt sich auf Gebäudefassaden, Türen, Duschkabinen, Fahrzeugverglasungen, Haushaltsgeräte und ausgewählte Solaranwendungen.
- Verbundglas: Verbundglas bietet durch seine Zwischenschichtstruktur Vorteile in Bezug auf Sicherheit, Schutz, Schalldämmung und Stoßfestigkeit. Seine Bedeutung nimmt in der Architekturverglasung, im Verkehrswesen, bei Oberlichtern und in Anwendungen, die ein kontrolliertes Bruchverhalten erfordern, stetig zu.
- Reflektierendes Glas: Reflektierendes Glas erfüllt Anforderungen an Sonnenschutz und Ästhetik, indem es die Sonneneinstrahlung und die sichtbare Reflexion reguliert. Es findet weiterhin Anwendung bei Gewerbefassaden, energieeffizienten Gebäuden und Projekten, die ein unverwechselbares äußeres Erscheinungsbild erfordern.
Anwendung
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 8,3–9,2 % prognostiziert. Architektonische Anwendungen bilden die größte etablierte Nachfragebasis, während Solarmodule aufgrund des weltweiten Ausbaus von Photovoltaikanlagen ein besonders schnell wachsendes Potenzial bieten. Die Automobilverglasung profitiert von der Fahrzeugproduktion und dem steigenden Glasanteil, während Elektronikanwendungen spezielle Substrate mit engen Maß- und optischen Spezifikationen erfordern.
- Architektur: Architekturanwendungen stellen nach wie vor den Hauptabnehmer dar, da Glas Fenster, Fassaden, Türen, Innenausbauten und energieeffiziente Gebäudehüllen trägt. Die Nachfrage geht zunehmend in Richtung verarbeiteter Produkte mit Sicherheits-, Wärmedämm- und Sonnenschutzeigenschaften.
- Automobilindustrie: Die Nachfrage im Automobilbereich konzentriert sich auf Windschutzscheiben, Seitenscheiben, Heckscheiben und Panoramadachsysteme. Fahrzeugelektrifizierung, Leichtbau, akustischer Komfort und integrierte Sensoren erhöhen die technischen Anforderungen an Autoglas.
- Solarmodule: Solarmodule benötigen robustes, optisch effizientes Glas, das die Photovoltaikzellen schützt und gleichzeitig die Lichtdurchlässigkeit gewährleistet. Der rasante Ausbau der Solarenergie und die kontinuierliche Expansion der Modulproduktion machen dies zu einer strategisch wichtigen Anwendung.
- Elektronik: In der Elektronik werden spezielle Flachgläser für Displays, Touchscreens, Haushaltsgeräte und andere Präzisionsbauteile verwendet. Die Nachfrage wird durch Maßhaltigkeit, Oberflächenqualität, optische Leistung und Kompatibilität mit modernen Fertigungsprozessen bestimmt.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Architektur |
Hoch |
Energieverglasung |
Reifen |
|
Automobil |
Medium |
Panoramadächer |
Skalierung |
|
Solarpaneele |
Hoch |
PV-Glas |
Skalierung |
|
Elektronik |
Medium |
Schauglas |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Flachglasmarktes
Ausbau energieeffizienter Architekturverglasung
Immer mehr Gebäudebesitzer berücksichtigen die Energieeffizienz über den gesamten Lebenszyklus von Verglasungen und nicht nur die Anschaffungskosten. Hochleistungsglas ermöglicht effektive Tageslichtnutzung, Wärmedämmung, Sonnenschutz und erhöhten Wohnkomfort und wird daher vermehrt im Neubau und bei Sanierungen eingesetzt. In Europa gibt es Programme zur Steigerung der Energieeffizienz, die ähnliche Auswirkungen in Nordamerika und Asien haben und die Anforderungen an die Spezifikationen erhöhen. Dies wirkt sich auf die gesamte Wertschöpfungskette aus, da die Nachfrage nach Hochleistungsprodukten steigt. Dadurch werden spezielle Anlagen für Beschichtung, Vorspannung, Laminierung und Isolierglas benötigt. Hersteller mit integrierter Verarbeitung profitieren von diesem Trend stärker als Hersteller, die ausschließlich Standardglasrohlinge verarbeiten.
Beschleunigung des weltweiten Ausbaus der Solar-Photovoltaik
Der Ausbau der Solarenergie entwickelt sich zu einem wichtigen Nachfragetreiber für Flachglas, da Photovoltaikmodule langlebige Glassubstrate benötigen, die ihre optischen und mechanischen Eigenschaften über lange Betriebszeiten beibehalten. Laut IEA PVPS überstieg die weltweit installierte Photovoltaikleistung Ende 2024 2.260 GW, während die Neuinstallationen im selben Jahr zwischen 553 GW und 601 GW lagen. Diese Größenordnung erhöht die Nachfrage nach hochtransparentem, gehärtetem und zunehmend auch nach Glas-Glas-Modulkonfigurationen. China ist weiterhin das dominierende Zentrum für die Solarproduktion und -installation, während Indien, Europa, die USA und die Märkte des Nahen Ostens ihre Solarenergie ausbauen. Der daraus resultierende Bedarf an einer kontinuierlichen Versorgung mit großen Glasmengen fördert Investitionen in spezialisierte Produktions-, Verarbeitungs-, Logistik- und Recyclingsysteme in der Nähe von Photovoltaik-Produktionszentren.
Zunehmende Verwendung von Sicherheits- und Hochleistungsglas
Sicherheitsvorschriften, Kundenerwartungen und architektonische Anforderungen führen zu einer verstärkten Nutzung von Einscheiben- und Verbundglas im Bau- und Transportwesen. Verbundglas kann nach einem Bruch Splitter zurückhalten und bietet Vorteile in puncto Schalldämmung und Sicherheit, während Einscheiben-Sicherheitsglas eine höhere Festigkeit und Wärmebeständigkeit aufweist. Automobilhersteller integrieren zudem größere Windschutzscheiben, Panoramadächer und fortschrittliche Verglasungskonfigurationen, wodurch der technische Wert des Glases pro Fahrzeug steigt. Diese Entwicklungen veranlassen Zulieferer, in automatisierte Verarbeitung, Präzisionszuschnitt, Kantenbearbeitung, Laminierung und Qualitätskontrolle zu investieren. Dies ist insbesondere für integrierte Hersteller relevant, da die Weiterverarbeitung höhere Margen als die reine Floatglasproduktion ermöglicht. Produktdifferenzierung bietet Zulieferern somit die Möglichkeit, die Zyklizität der Glasmärkte zu bewältigen und gleichzeitig die zunehmend komplexen Kundenspezifikationen zu erfüllen.
Zukunftstrends auf dem Markt für Flachglas
Stärkere Nutzung von recyceltem Altglas im Ofenbetrieb
Zukünftige Produktionsstrategien im Flachglasmarkt werden voraussichtlich einen stärkeren Fokus auf Recyclingglas legen, da Scherben den Energiebedarf beim Schmelzen reduzieren und die Rohstoffintensität der Ofenprozesse senken können. Führende Hersteller entwickeln geschlossene Kreislaufsysteme, die Abfälle aus dem Bauwesen, der Automobilindustrie und der Photovoltaik sammeln und geeignetes Material der Glasproduktion wieder zuführen. AGC Inc. hat Recyclinginitiativen für Architektur- und Automobilglas demonstriert, während europäische Hersteller ebenfalls höhere Scherbenanteile anstreben. Mit zunehmender Bedeutung der Kreislaufwirtschaft könnte der Zugang zu sauberen, einheitlichen Scherben neben Energiekosten und Rohstoffverfügbarkeit zu einem Wettbewerbsfaktor werden. Lieferanten mit Sammelnetzen, Sortierkapazitäten und etablierten Recyclingpartnerschaften dürften mehr Flexibilität beim Management von Umweltleistung und Materialbeschaffung gewinnen.
Elektrifizierte und hybride Flachglasöfen
Die Ofentechnologie dürfte im Flachglasmarkt zu einem entscheidenden Wettbewerbsvorteil werden, da Hersteller bestrebt sind, die direkten CO₂-Emissionen beim Glasschmelzen zu reduzieren. Hybridsysteme, die Strom mit konventionellen Brennstoffen kombinieren, können den Verbrauch fossiler Brennstoffe senken und gleichzeitig die für die Floatglasproduktion erforderlichen hohen Temperaturen und Prozessstabilität gewährleisten. Die VOLTA-Kooperation zwischen AGC und Compagnie de Saint-Gobain SA hat das Hybridschmelzen im industriellen Maßstab demonstriert, während das geplante FurHy-Projekt in Spanien die hochgradig elektrifizierte Flachglasproduktion vorantreiben soll. Eine breitere Akzeptanz hängt von der Stromverfügbarkeit, der Netzstabilität, den Kosten erneuerbarer Energien, der Wirtschaftlichkeit der Öfen und der technischen Validierung ab. Langfristig könnte eine CO₂-ärmere Produktion zu einem wichtigen Beschaffungskriterium für Architekten, Automobilhersteller, Solarhersteller und Baustoffhändler werden.
Marktchancen für Flachglas
Lokale Solarglasherstellung
Die anhaltende Expansion der Photovoltaik-Produktion eröffnet Flachglasherstellern die Möglichkeit, Produktionsstätten in der Nähe von Solarmodulzentren zu errichten. Lokale Produktionsstätten reduzieren Transportkosten, verkürzen Lieferzeiten, optimieren das Bestandsmanagement und ermöglichen eine engere Abstimmung zwischen Glas- und Modulherstellern. Indien, Südostasien, der Nahe Osten und ausgewählte nordamerikanische Märkte sind besonders relevant, da die Regierungen dort heimische Lieferketten für saubere Energie fördern. Investoren sollten Anlagen priorisieren, die hochtransparente und gehärtete Substrate herstellen können und gleichzeitig Flexibilität hinsichtlich Dicke und Größe gewährleisten. Neben neuen Produktionskapazitäten sollte auch die Recyclinginfrastruktur berücksichtigt werden, da zukünftige Photovoltaik-Abfallströme eine zusätzliche Quelle für Sekundärrohstoffe darstellen. Langfristige Lieferverträge mit Modulherstellern können die Kapazitätsauslastung verbessern und Nachfrageschwankungen reduzieren.
Hochwertige Glasverarbeitung für die Automobil- und Architekturbranche
Hochwertigere Weiterverarbeitung bietet Unternehmen, die sich vom Wettbewerb mit Standard-Floatglas abheben wollen, attraktive Möglichkeiten. Automobilhersteller setzen zunehmend auf Panoramadächer, Akustikverglasung, Sonnenschutzglas und spezielle Windschutzscheibensysteme, während Architekten großformatige Fassaden, Verbundglaskonstruktionen und individuelle optische Effekte bevorzugen. Investitionen in Härten, Laminieren, Digitaldruck, Beschichten, Biegen und automatisierte Inspektion können daher den Umsatz pro Tonne steigern, ohne dass die Schmelzkapazität proportional erweitert werden muss. Lieferanten können zudem während der Produktentwicklung direkt mit Kunden aus der Automobil- und Baubranche zusammenarbeiten, um Spezifikationen frühzeitig im Kaufprozess zu sichern. Solche Beziehungen können die Kundenbindung stärken, da qualifizierte Produkte vor der Markteinführung oft umfangreiche Tests und Prozessvalidierungen erfordern.
Aktuelle Entwicklungen
- August 2026: AGC Glass Europe kündigte eine bedeutende Investition zur Modernisierung ihrer Magnetron-Beschichtungsanlage in Lodelinsart, Belgien, an. Die modernisierte Anlage erweitert das Angebot an Hochleistungsbeschichtungsglas, darunter Produkte mit niedriger Emissionsfähigkeit und Sonnenschutz, und erhöht gleichzeitig die Fertigungsflexibilität für komplexe und innovative Beschichtungslösungen. Die Inbetriebnahme der modernisierten Beschichtungsanlage ist für das dritte Quartal 2026 geplant.
- September 2025: Saint-Gobain Glass und LuxWall gaben eine strategische Partnerschaft zur Einführung von INSIO®, einer Vakuumverglasungslösung der nächsten Generation, auf dem europäischen Markt bekannt. Saint-Gobain Glass integriert die transparente Dämmtechnologie von LuxWall in INSIO®, um die Energieeffizienz von Gebäuden zu verbessern und gleichzeitig schlanke Verglasungsprofile beizubehalten. Die Lösung eignet sich für Sanierungs- und Neubauprojekte, die eine verbesserte Wärmedämmung erfordern, ohne Kompromisse bei Tageslicht oder Architektur einzugehen.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -