
Mercato dei dispositivi di monitorizzazione cardiaca: dimensioni, crescita e previsioni 2034
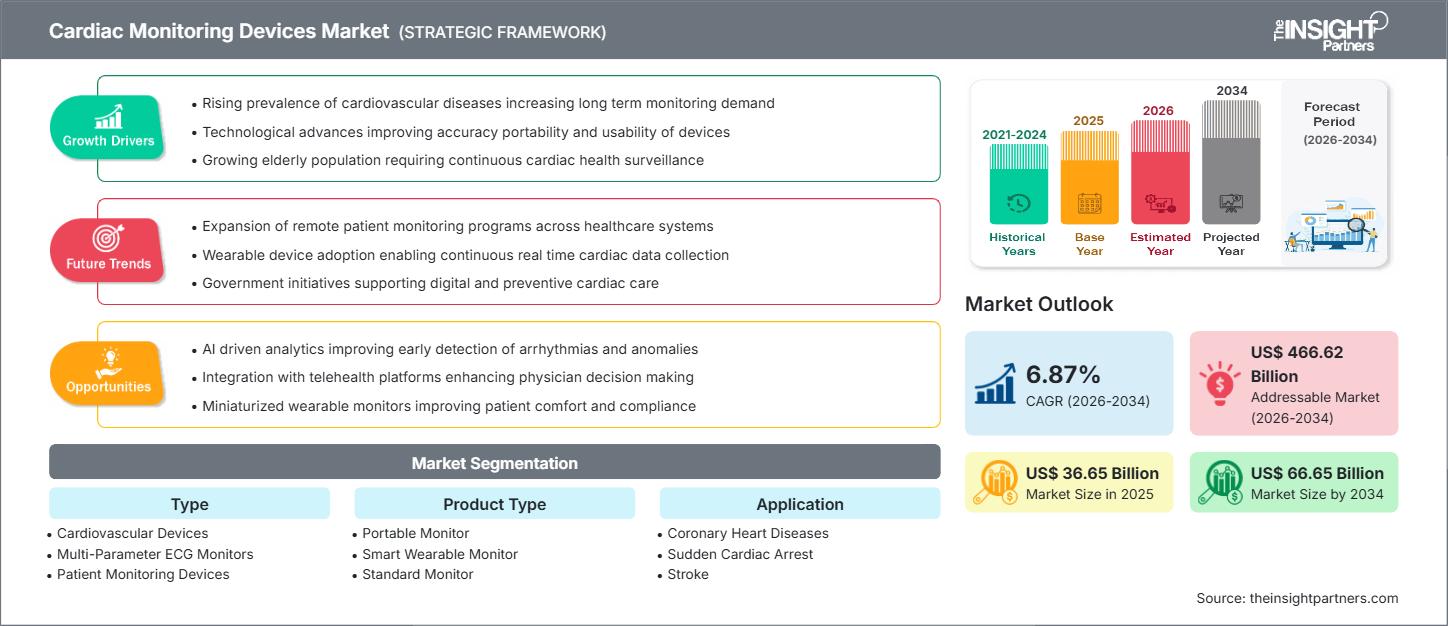
Dimensioni e previsioni del mercato dei dispositivi di monitoraggio cardiaco (2021-2034), quota globale e regionale, trend e opportunità di crescita. Copertura del rapporto di analisi: per tipo (dispositivi cardiovascolari, monitor ECG multiparametrici, dispositivi di monitoraggio del paziente, monitoraggio cardiaco ambulatoriale e monitor cardiaci), tipo di prodotto (monitor portatile, monitor indossabile intelligente e monitor standard), applicazione (malattie coronariche, arresto cardiaco improvviso, ictus, aritmia, malattie cardiache congenite, insufficienza cardiaca, ipertensione polmonare, funzionalità cardiaca (HF/LVEDP), pressione arteriosa polmonare (PA) e altri) e utente finale (ospedali, centri chirurgici ambulatoriali, centri cardiologici, assistenza domiciliare, cliniche e altri)
- Stato : Dati rilasciati
- Codice del report : TIPRE00017793
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 08, 2026


Dimensioni del mercato nel 2025
36,65 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
66,65 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,87 %
Tasso di crescita
Mercato di riferimento
466,62 miliardi di dollari USA
(2026-2034)
Si prevede che il mercato dei dispositivi di monitoraggio cardiaco crescerà da 36,65 miliardi di dollari nel 2025 a 66,65 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 6,87% nel periodo 2026-2034. La domanda è trainata dalla crescente individuazione di malattie cardiovascolari, dall'uso sempre più diffuso della sorveglianza elettrocardiografica continua, dalla crescente adozione di dispositivi indossabili e dall'integrazione del monitoraggio connesso nei percorsi di cura ospedalieri, ambulatoriali e domiciliari.
Il Nord America rimane la regione commercialmente più consolidata, con un CAGR stimato tra il 6,2% e il 6,8% fino al 2034. Le dimensioni del mercato dei dispositivi di monitoraggio cardiaco beneficiano di un solido sistema di rimborso per il monitoraggio ambulatoriale, di un'infrastruttura clinica consolidata e di un'ampia adozione della telemetria e dei servizi di diagnostica cardiaca a distanza. Negli Stati Uniti, le malattie cardiovascolari hanno colpito 127,9 milioni di adulti tra il 2017 e il 2020, rafforzando la necessità clinica di una capacità di monitoraggio scalabile.
Analisi e approfondimenti sul mercato dei dispositivi di monitoraggio cardiaco
- Nord America: Nel 2025 la regione deteneva una quota di mercato compresa tra il 38% e il 42% e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,2-6,8% nel periodo 2026-2034, grazie alla copertura dei rimborsi, ai sistemi ospedalieri interconnessi e all'utilizzo dell'ECG ambulatoriale.
- USA: Nel 2025 il Paese ha rappresentato l'82-86% del fatturato nordamericano e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 6,3-6,9% nel periodo 2026-2034.
- Europa: Nel 2025 l'Europa rappresentava una quota del 26-30% e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,8-6,4% nel periodo 2026-2034, trainata da Germania, Regno Unito, Francia, Italia e Spagna.
- Asia-Pacifico: la regione Asia-Pacifico deteneva una quota di mercato compresa tra il 21% e il 25% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,8-8,6% nel periodo 2026-2034, con Cina, Giappone, India, Corea del Sud e Australia a trainare l'adozione.
- Il segmento più ampio, quello dei dispositivi per il monitoraggio dei pazienti, ha conquistato una quota di mercato del 30-34% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,4-7,0% nel periodo 2026-2034.
- Segmento ad alta crescita: i monitor indossabili intelligenti rappresentavano una quota di mercato del 24-28% nel 2025 e si prevede che cresceranno a un CAGR dell'8,6-9,4% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio: Abbott Laboratories, Koninklijke Philips NV, GE HealthCare Technologies Inc., Medtronic plc, Boston Scientific Corporation, Baxter International Inc., iRhythm Technologies, Inc., BIOTRONIK SE & Co. KG, Nihon Kohden Corporation e Hill-Rom Holdings, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il monitoraggio cardiaco si è evoluto dagli elettrocardiografi fissi e dal monitoraggio Holter a breve termine alla telemetria wireless, ai cerotti indossabili, ai monitor impiantabili e ai servizi di diagnosi basati sul cloud. Le tendenze produttive sono sempre più orientate verso l'utilizzo di sensori a basso consumo energetico, componenti elettronici più piccoli, materiali biocompatibili, supporto algoritmico e piattaforme sicure per i dati. I fornitori hanno inoltre iniziato a passare dalla vendita di singole apparecchiature a servizi in abbonamento che includono la consegna delle apparecchiature, l'analisi dei dati, l'analisi da parte di tecnici, la generazione di report e l'interfaccia con i sistemi di gestione ospedaliera.
In futuro, le innovazioni si concentreranno sullo sviluppo di reti sanitarie nelle regioni dell'Asia-Pacifico, del Medio Oriente e dell'America Latina, poiché l'aumento della capacità di assistenza cardiologica in queste aree comporterà la necessità di dispositivi portatili per il monitoraggio cardiaco. L'approvazione normativa dei prodotti di tecnologia sanitaria digitale dotati di sensori sta ampliando le opportunità per i dispositivi indossabili che possono essere utilizzati in modo continuativo o sporadico per il monitoraggio cardiaco. La FDA mette a disposizione una risorsa online sui dispositivi medici indossabili e per uso domestico basati su sensori autorizzati.
Ambito del rapporto sul mercato dei dispositivi di monitoraggio cardiaco
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 36,65 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 66,65 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,87% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei dispositivi di monitoraggio cardiaco
La crescita del mercato dei dispositivi di monitoraggio cardiaco è trainata dal persistente problema globale delle malattie cardiovascolari. Secondo le stime dell'OMS, le malattie cardiovascolari hanno causato 19,8 milioni di decessi nel 2022, pari a circa il 32% di tutti i decessi a livello mondiale, mentre infarto e ictus hanno rappresentato l'85% delle morti correlate a malattie cardiovascolari. Pertanto, la domanda spazia dal monitoraggio di emergenza al rilevamento longitudinale delle aritmie, dal monitoraggio post-dimissione alla gestione dell'insufficienza cardiaca.
La catena del valore coinvolge fornitori di semiconduttori e sensori, produttori a contratto, produttori di dispositivi medici, fornitori di software, fornitori di servizi diagnostici, ospedali, studi cardiologici, farmacie, enti pagatori e reti di assistenza domiciliare. La differenziazione dell'offerta si basa sulla qualità del segnale, la durata della batteria, le prestazioni degli elettrodi, l'aderenza del paziente alla terapia, la generazione di report, l'interoperabilità, la sicurezza informatica e la copertura assicurativa. Le aziende devono trovare un equilibrio tra la fornitura di componenti e la crescente complessità della convalida del software e della sorveglianza post-vendita.
L'analisi del mercato dei dispositivi di monitoraggio cardiaco rivela che la concorrenza si concentra sul monitoraggio ospedaliero, la diagnostica ambulatoriale, il monitoraggio impiantabile e i dispositivi medici indossabili per il consumatore. Koninklijke Philips NV, GE HealthCare Technologies Inc., Baxter International Inc. e Nihon Kohden Corporation occupano una nicchia nel monitoraggio ospedaliero centralizzato, mentre Abbott Laboratories, Medtronic plc, Boston Scientific Corporation e BIOTRONIK SE & Co. KG operano nei mercati dei dispositivi impiantabili e del monitoraggio remoto.
Il posizionamento strategico delle aziende si basa sempre più su set di dati proprietari, capacità di intelligenza artificiale e infrastrutture di supporto. Secondo iRhythm Technologies, Inc., le sue soluzioni ambulatoriali includono un biosensore wireless da 14 giorni combinato con analisi cloud; l'azienda ha generato oltre 12 milioni di report per i pazienti. Gli investimenti, pertanto, si stanno orientando verso piattaforme in grado di convertire registrazioni fisiologiche prolungate in informazioni prioritarie e valutate da medici, anziché verso dispositivi standardizzati.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei dispositivi di monitoraggio cardiaco: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei dispositivi di monitoraggio cardiaco
Nel 2025, il Nord America deteneva una quota di mercato stimata tra il 38% e il 42% nel settore dei dispositivi di monitoraggio cardiaco, con una previsione di crescita annua composta (CAGR) del 6,2-6,8% nel periodo 2026-2034. L'elevata spesa per la cardiologia, i consolidati meccanismi di rimborso, i sistemi di erogazione integrati e la diffusione dei sistemi di telemetria mobile garantiscono la maturità del mercato. La regione beneficia inoltre di rigorosi test clinici e di una concentrazione di fornitori di sistemi di monitoraggio.
L'espansione del mercato si estenderà dalla telemetria in ambito di cure intensive al monitoraggio post-dimissione e persino al monitoraggio domiciliare. I limiti di capacità degli ospedali consentiranno l'emergere di centri di monitoraggio centralizzati in grado di esaminare un maggior numero di strutture, mentre i cerotti ambulatoriali permetteranno il monitoraggio delle aritmie, che i test più brevi non riescono a rilevare. Le considerazioni per l'acquisto ora includono fattori quali la specificità degli allarmi, la connettività con le cartelle cliniche elettroniche, i servizi di supporto, la sicurezza informatica e i tempi di refertazione diagnostica complessivi, non solo il prezzo dell'hardware.
Mercato statunitense dei dispositivi di monitoraggio cardiaco
Nel 2025 gli Stati Uniti rappresentavano l'82-86% del fatturato nordamericano e si prevede una crescita a un tasso annuo composto (CAGR) del 6,3-6,9% fino al 2034. Le malattie cardiovascolari hanno causato 941.652 decessi negli Stati Uniti nel 2022 e i costi cardiovascolari diretti e indiretti hanno raggiunto i 417,9 miliardi di dollari nel periodo 2020-2021. Queste condizioni mantengono alta la domanda di sorveglianza sia in regime di ricovero che ambulatoriale.
Abbott Laboratories, Koninklijke Philips NV, GE Healthcare Technologies Inc., Medtronic plc, Boston Scientific Corporation, Baxter International Inc. e iRhythm Technologies Inc. vantano una solida presenza commerciale nel paese. Le applicazioni cliniche si stanno evolvendo verso screening delle aritmie più prolungati, telemetria cardiaca mobile, sistemi di monitoraggio impiantabili e follow-up per l'insufficienza cardiaca. La documentazione per gli enti pagatori, la resa diagnostica, la conformità e le tempistiche di refertazione continuano a essere fattori determinanti per l'acquisto.
Mercato europeo dei dispositivi di monitoraggio cardiaco
Nel 2025 l'Europa rappresentava una quota del 26-30% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 5,8-6,4% nel periodo 2026-2034. La Germania è leader nella domanda regionale grazie alla sua infrastruttura ospedaliera e alle strutture cardiologiche. In fase di acquisto, l'attenzione si concentra sull'interoperabilità nella telemetria, sulle unità riutilizzabili al letto del paziente, sulla sicurezza dei dati e sui monitor in grado di monitorare la popolazione anziana sia in ambito ospedaliero che ambulatoriale.
Nel Regno Unito si registra un crescente sviluppo di percorsi cardiologici digitali grazie ai programmi di assistenza sanitaria pubblica e alla diagnostica territoriale. Anche la Germania può contare su sofisticate capacità in elettrofisiologia e su un'eccellente diffusione delle tecnologie mediche. In Francia si sta diffondendo la gestione remota dei pazienti, mentre in Italia e Spagna si aprono nuove opportunità grazie alla modernizzazione degli ospedali e alle iniziative di telemedicina.
Mercato dei dispositivi di monitoraggio cardiaco nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato compresa tra il 21% e il 25% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 7,8-8,6% nel periodo 2026-2034. La Cina è leader a livello regionale per fatturato, mentre il Giappone mantiene una forte domanda di sistemi di monitoraggio ambulatoriale avanzati. L'India sta espandendo la propria capacità nel settore cardiologico privato, mentre la Corea del Sud e l'Australia supportano l'adozione di soluzioni di telemedicina.
Il sostegno politico alla sanità digitale, gli investimenti ospedalieri, la produzione locale di elettronica e l'ampliamento della copertura assicurativa rafforzano l'accessibilità. L'introduzione in Giappone di un sistema ECG continuo di 14 giorni, approvato dalla PMDA, dimostra la crescente accettazione normativa del monitoraggio prolungato tramite cerotti.
Mercato dei dispositivi di monitoraggio cardiaco in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 5,6-6,4% nel periodo 2026-2034. L'Arabia Saudita è leader grazie agli investimenti nel settore ospedaliero e ai programmi di sanità digitale, mentre gli Emirati Arabi Uniti supportano l'assistenza specialistica connessa e l'adozione di tecnologie mediche.
Il Sudafrica rimane il principale mercato sub-sahariano, sebbene l'accessibilità economica e la disponibilità di specialisti ne limitino l'utilizzo. Nel resto del Medio Oriente e dell'Africa, l'affidabilità energetica, l'accesso alla banda larga, la copertura del servizio, la disponibilità di materiali di consumo e la formazione clinica influenzano gli acquisti. I monitor portatili offrono vantaggi pratici laddove le infrastrutture di monitoraggio fisse sono limitate.
Analisi di segmentazione
Tipo
Si prevede che questo segmento di mercato registrerà un CAGR del 6,5-7,1% nel periodo 2026-2034. L'ambito di mercato dei dispositivi di monitoraggio cardiaco in questo segmento comprende la sorveglianza in ambito di cure intensive, la diagnostica ambulatoriale, l'osservazione multiparametrica e la valutazione continua del ritmo cardiaco. Le priorità di acquisto variano a seconda del contesto assistenziale, ma l'accuratezza clinica, la gestione degli allarmi, la compatibilità, la portabilità e l'integrazione nel flusso di lavoro influenzano costantemente la scelta del dispositivo.
- Dispositivi cardiovascolari: questi dispositivi servono a un'ampia gamma di percorsi diagnostici e terapeutici, creando una domanda istituzionale stabile e opportunità per i fornitori che combinano hardware di monitoraggio con software di cardiologia, connettività remota e cartelle cliniche longitudinali dei pazienti.
- Monitor ECG multiparametrici: i sistemi multiparametrici sono strategicamente importanti in terapia intensiva perché combinano le forme d'onda cardiache con le misurazioni di ossigenazione, respirazione, pressione e temperatura all'interno di flussi di lavoro centralizzati di sorveglianza clinica.
- Dispositivi di monitoraggio del paziente: questa categoria rimane il segmento più ampio, supportato dalle esigenze di terapia intensiva, pronto soccorso, sala operatoria, unità di degenza intermedia e reparti di degenza generale, che richiedono un'osservazione fisiologica scalabile e interventi basati su allarmi.
- Monitoraggio cardiaco ambulatoriale: i sistemi ambulatoriali affrontano i sintomi intermittenti al di fuori degli ospedali, con cerotti e telemetria mobile che migliorano la durata del monitoraggio, la mobilità del paziente, la resa diagnostica e la continuità tra cardiologi e fornitori di servizi diagnostici.
- Monitor cardiaci: i monitor dedicati mantengono la loro importanza nei reparti di cardiologia, negli studi di elettrofisiologia, negli ambienti di recupero e nelle cliniche specialistiche che richiedono una visualizzazione affidabile del ritmo, la registrazione degli eventi e dati ECG clinicamente interpretabili.
Tipo di prodotto
Si prevede che la tipologia di prodotto crescerà a un tasso di crescita annuo composto (CAGR) del 6,9-7,5% nel periodo 2026-2034. Lo sviluppo dei prodotti si sta orientando verso monitor leggeri, configurazione semplificata del paziente, trasferimento wireless e revisione assistita da algoritmi. I sistemi standard rimangono essenziali per gli ospedali, mentre i modelli portatili e indossabili estendono l'osservazione agli ambienti ambulatoriali e domiciliari.
- Monitor portatili: i monitor portatili supportano i trasferimenti al letto del paziente, la risposta alle emergenze, i test ambulatoriali e l'osservazione temporanea, offrendo alle strutture una capacità flessibile senza la necessità di installazioni di monitoraggio permanenti in ogni area di trattamento.
- Monitor indossabili intelligenti: i monitor indossabili costituiscono il segmento in più rapida crescita perché i cerotti adesivi e i sensori connessi consentono la raccolta prolungata dei dati, migliorano la mobilità del paziente e supportano i servizi di diagnostica cardiaca decentralizzati.
- Monitor standard: i monitor standard vantano una solida base installata in ospedali e centri cardiologici, dove l'alimentazione continua, la rete centralizzata, gli accessori riutilizzabili e l'integrazione con i sistemi di allarme clinici rimangono essenziali.
Applicazione
Si prevede che le applicazioni cresceranno a un tasso di crescita annuo composto (CAGR) del 6,6-7,2% nel periodo 2026-2034. Il monitoraggio delle aritmie rappresenta un caso d'uso centrale, ma i fornitori stanno ampliando le funzionalità per includere eventi ischemici, insufficienza cardiaca, pressioni polmonari e valutazione funzionale. La rilevazione multimodale potrebbe progressivamente collegare i dati del ritmo cardiaco con indicatori meccanici ed emodinamici.
- Malattie coronariche: l'osservazione continua favorisce il riconoscimento dell'ischemia, la sorveglianza post-procedura, la riabilitazione e la valutazione farmacologica dei pazienti i cui sintomi in evoluzione richiedono una valutazione tempestiva del ritmo e dei parametri fisiologici.
- Arresto cardiaco improvviso: il monitoraggio consente il riconoscimento precoce di un pericoloso deterioramento del ritmo cardiaco in ambienti ad alto rischio, supportando i protocolli di escalation, la predisposizione alla defibrillazione e una risposta di emergenza coordinata a livello clinico.
- Ictus: il monitoraggio cardiaco aiuta i medici a identificare la fibrillazione atriale e altre anomalie del ritmo che possono spiegare un ictus criptogenetico e influenzare le strategie di anticoagulazione o di prevenzione secondaria.
- Aritmia: L'aritmia rimane un'applicazione fondamentale perché gli eventi intermittenti spesso richiedono registrazioni prolungate, classificazione algoritmica, revisione da parte di un tecnico e interpretazione specialistica prima che si possa selezionare il trattamento appropriato.
- Cardiopatie congenite: il monitoraggio supporta il follow-up dei pazienti con anomalie strutturali, soprattutto dopo interventi correttivi o quando disturbi del ritmo e deterioramento funzionale richiedono un'osservazione clinica continua.
- Insufficienza cardiaca: il monitoraggio connesso può integrare la valutazione dei sintomi e del peso con dati relativi al ritmo cardiaco e alla fisiologia, favorendo una valutazione clinica più tempestiva quando il rischio di scompenso inizia ad aumentare.
- Ipertensione polmonare: il monitoraggio specialistico facilita la valutazione longitudinale dello stress cardiopolmonare, della risposta al trattamento, dell'andamento della frequenza cardiaca e delle modificazioni funzionali nei pazienti che necessitano di una gestione specialistica coordinata.
- Funzione cardiaca: i dispositivi multimodali stanno ampliando la valutazione oltre l'attività elettrica, incorporando polso, movimento meccanico e altri segnali fisiologici che possono migliorare la comprensione delle prestazioni cardiache.
- Pressione dell'arteria polmonare: il monitoraggio della pressione ha un valore strategico nella gestione avanzata dell'insufficienza cardiaca, dove l'identificazione tempestiva del deterioramento emodinamico può guidare gli aggiustamenti farmacologici e ridurre i ricoveri ospedalieri evitabili.
Utente finale
Si prevede che il segmento degli utenti finali crescerà a un tasso di crescita annuo composto (CAGR) del 6,7-7,3% nel periodo 2026-2034. Gli ospedali rimangono i principali acquirenti, ma l'attività diagnostica si sta diffondendo anche in centri cardiologici, cliniche, strutture ambulatoriali e a domicilio. I fornitori richiedono modelli di servizio, formazione, logistica, rimborso e reporting differenziati per questi diversi contesti.
- Ospedali: Gli ospedali generano un elevato contributo di entrate attraverso monitor al letto del paziente, reti di telemetria, sorveglianza di emergenza, sistemi perioperatori, materiali di consumo, contratti di manutenzione e integrazione di software aziendali.
- Centri di chirurgia ambulatoriale: queste strutture richiedono un monitoraggio compatto e affidabile per la valutazione preoperatoria, l'osservazione durante la procedura e il recupero, ponendo l'accento su rapidità di installazione, portabilità, semplicità del flusso di lavoro ed efficiente rotazione dei pazienti.
- Centri cardiologici: i centri specializzati creano una domanda di interpretazione avanzata dell'ECG, monitoraggio ambulatoriale prolungato, supporto elettrofisiologico e cartelle cliniche integrate lungo percorsi cardiovascolari complessi.
- Assistenza domiciliare: l'assistenza domiciliare si sta diffondendo grazie a cerotti indossabili, connettività mobile, revisione a distanza e applicazioni semplificate che consentono il monitoraggio senza la necessità di una presenza ospedaliera prolungata.
- Cliniche: Le cliniche utilizzano sistemi standard e portatili per lo screening, la valutazione sintomatica, il follow-up e le decisioni di invio a specialisti, privilegiando dispositivi accessibili con report semplici e requisiti infrastrutturali limitati.
Panoramica dell'opportunità
|
Utente finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Ospedali |
Alto |
Telemetria intelligente |
Maturo |
|
Centri di chirurgia ambulatoriale |
Mezzo |
Recupero mobile |
Scalatura |
|
Centri cardiologici |
Alto |
Analisi del ritmo |
Maturo |
|
Assistenza domiciliare |
Mezzo |
Monitoraggio dei segnali |
Scalatura |
|
Cliniche |
Mezzo |
ECG collegato |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato dei dispositivi di monitoraggio cardiaco.
Aumento del carico di malattie cardiovascolari
Le malattie cardiache continuano a essere la principale causa di morte a livello mondiale, il che rende costante la necessità di diagnosi precoce, monitoraggio e follow-up. Oltre il 75% dei decessi cardiovascolari si verifica nei paesi in via di sviluppo, evidenziando un'enorme carenza di sistemi di monitoraggio che vanno oltre i limiti delle attuali apparecchiature mediche. Questa carenza si ripercuote su aree quali la sindrome coronarica acuta, l'analisi dell'ictus, la diagnosi di aritmie, l'insufficienza cardiaca e il monitoraggio post-procedura. Con lo sviluppo di servizi cardiologici da parte delle organizzazioni sanitarie, la disponibilità di apparecchiature portatili e scalabili in grado di fornire report utilizzabili consente di ridurre la dipendenza da medici specialisti.
Passaggio a un monitoraggio ECG ambulatoriale prolungato
Il monitoraggio ambulatoriale prolungato sta acquisendo rilevanza clinica poiché le aritmie intermittenti potrebbero non manifestarsi durante i brevi esami Holter. Un'analisi retrospettiva del 2025, condotta su oltre 1,1 milioni di pazienti, ha rilevato che il 64% delle aritmie trattabili riscontrate nei pazienti con sintomi quotidiani non veniva rilevato entro le prime 48 ore. Questa evidenza supporta periodi di utilizzo più lunghi, soprattutto quando i sintomi non forniscono una base affidabile per la scelta della durata del test. L'impatto commerciale include una maggiore domanda di cerotti adesivi, reportistica supportata da tecnici, analisi in cloud e flussi di lavoro di consegna a domicilio. Il successo dipende dall'aderenza del paziente, dal comfort cutaneo, dall'integrità del segnale, dalla copertura assicurativa e dalla velocità con cui i medici ricevono risultati validati.
Espansione del monitoraggio ospedaliero connesso
I dati provenienti dal monitoraggio ospedaliero vengono ora aggregati per i reparti di terapia intensiva, pronto soccorso, degenza intermedia e degenza generale. La connettività consente di centralizzare la telemetria, permettendo il monitoraggio di un numero maggiore di pazienti sia da parte di tecnici in postazione fissa che di operatori sanitari mobili. Tuttavia, il carico di allarmi rappresenta ancora un collo di bottiglia operativo. Secondo Philips, gli operatori sanitari potrebbero ricevere fino a 350 allarmi per paziente al giorno, a dimostrazione dell'importanza degli strumenti di analisi che filtrano gli allarmi non necessari. La scalabilità, pertanto, diventa una priorità per le aziende al momento dell'acquisto e include componenti quali telemetria, centrali operative, funzionalità retrospettive, mobilità e sicurezza di rete.
Mercato dei dispositivi di monitoraggio cardiaco: tendenze future
Dispositivi indossabili multimodali per l'analisi emodinamica
Le tendenze del mercato dei dispositivi di monitoraggio cardiaco si sposteranno progressivamente dall'utilizzo di ECG a canale singolo all'utilizzo di ECG multicanale e sensori. Nel luglio 2025, CardioTag ha ottenuto l'approvazione della FDA per registrare ECG, fotopletismogramma e sismocardiogramma, oltre a frequenza cardiaca e pulsazioni. Queste piattaforme consentirebbero di fornire dati più precisi ai modelli algoritmici per la valutazione della tempistica cardiaca, della meccanica cardiaca, dello stato emodinamico e delle variazioni di pressione. L'implementazione sarà guidata dalla validazione prospettica, da output interpretabili, dalla remunerazione e dall'integrazione nei percorsi clinici. I produttori devono garantire che le analisi utilizzate in tali sistemi siano modulari, in modo da consentire nuove misurazioni senza sostituire i dispositivi indossabili e i processi esistenti.
Piattaforme di servizi basate su dati cardiaci selezionati e gestiti
La competizione si concentrerà maggiormente su set di dati fisiologici curati e servizi clinici riproducibili, piuttosto che sulle specifiche dei sensori stessi. La piattaforma comprenderà la registrazione dei pazienti, la gestione dei dispositivi, il monitoraggio continuo, il filtraggio algoritmico, la valutazione dei tecnici, la reportistica per i medici, l'assistenza alla fatturazione e il consolidamento longitudinale. L'utilizzo di grandi set di dati annotati può migliorare il processo di categorizzazione degli eventi e di previsione del rischio; tuttavia, gli enti regolatori richiederanno aggiornamenti software controllati e la validazione per diversi gruppi di popolazione. Il vantaggio commerciale andrà alle aziende che dimostreranno elevate prestazioni dei loro strumenti diagnostici, accuratezza nella reportistica e riduzione del tasso di ripetizione dei test.
Opportunità di mercato per i dispositivi di monitoraggio cardiaco
Reti di monitoraggio ambulatoriale localizzate nella regione Asia-Pacifico
Gli investitori possono creare reti di monitoraggio ambulatoriale specifiche per ogni paese, combinando dispositivi indossabili approvati, logistica locale, assistenza ai pazienti nella lingua locale, tecnici cardiologi qualificati e referti cardiologici. Il Giappone offre il percorso più diretto, poiché il monitoraggio esteso tramite patch è ora disponibile commercialmente grazie alla tecnologia di analisi approvata dalla PMDA, mentre Cina e India offrono campioni di pazienti più ampi e a lungo termine. I prodotti commerciali devono tenere conto della struttura dei costi locale, del sistema di riferimento dei medici, dei requisiti di residenza dei dati e della restituzione dei dispositivi. La collaborazione con distributori e ospedali cardiologici di comprovata esperienza riduce il rischio di ingresso nel mercato. La produzione locale di componenti per i servizi e il riutilizzo di tali componenti miglioreranno l'accessibilità economica laddove i servizi di monitoraggio importati siano troppo costosi.
Programmi di sorveglianza cardiaca dall'ospedale a domicilio
Il monitoraggio dei sistemi sanitari può essere sviluppato per pazienti specifici a seguito di ricovero ospedaliero per insufficienza cardiaca, intervento cardiaco, esami per ictus o aritmie. I finanziamenti dovrebbero concentrarsi sullo sviluppo di soluzioni di monitoraggio indossabili interoperabili, sul processo di escalation, sulla valutazione da parte di infermieri/tecnici e sulla misurazione dei risultati. L'obiettivo non è il monitoraggio continuo di tutti i pazienti dimessi, ma piuttosto il monitoraggio solo laddove sussista un rischio, dove la fisiologia potrebbe subire alterazioni o dove potrebbero verificarsi aritmie. La contrattualistica può includere tutti gli aspetti relativi a dispositivi, analisi, logistica, supporto tecnico e report in un contratto episodico. I fornitori in grado di dimostrare una riduzione dei test ripetuti o una migliore risoluzione diagnostica avranno maggiori possibilità di negoziare i finanziamenti.
Sviluppi recenti
- Agosto 2026: iRhythm Technologies, Inc. ha annunciato un accordo per l'acquisizione di VitalConnect, ampliando così la propria piattaforma di monitoraggio cardiaco in ambito ambulatoriale, ospedaliero e con il passaggio dall'ospedale al domicilio. L'operazione mira a combinare le capacità di monitoraggio cardiaco ambulatoriale di iRhythm con la tecnologia di monitoraggio remoto continuo di VitalConnect, creando un'offerta di sorveglianza più ampia in diversi contesti assistenziali.
- Settembre 2025: Koninklijke Philips NV ha presentato una piattaforma di telemetria intelligente con il Telemetry Monitor 5500. La piattaforma supporta la connettività aziendale continua, il monitoraggio centralizzato, l'analisi operativa retrospettiva, i flussi di lavoro per il personale clinico in mobilità e una capacità di telemetria scalabile, pensata per aiutare le organizzazioni sanitarie ad affrontare la gestione degli allarmi, i vincoli di personale e le esigenze variabili di posti letto monitorati.
- Maggio 2025: iRhythm Technologies, Inc. ha lanciato commercialmente in Giappone il suo sistema di registrazione e analisi ECG Zio. Il servizio, approvato dalla PMDA, offre un monitoraggio ECG ininterrotto fino a 14 giorni e combina un cerotto indossabile su prescrizione con un'analisi supportata dall'intelligenza artificiale, ampliando l'accesso al rilevamento delle aritmie oltre il tradizionale monitoraggio Holter di 24-48 ore.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -