
Markt für Kardial Überwachung Geräte: Größe, Wachstum & Prognose 2034
Marktgröße und Prognose für Herzüberwachungsgeräte (2021–2034), globaler und regionaler Marktanteil, Trend- und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (kardiovaskuläre Geräte, Multiparameter-EKG-Monitore, Patientenüberwachungsgeräte, ambulante Herzüberwachung und Herzmonitore), Produkttyp (tragbarer Monitor, intelligenter Wearable-Monitor und Standardmonitor), Anwendung (koronare Herzkrankheiten, plötzlicher Herzstillstand, Schlaganfall, Arrhythmie, angeborene Herzkrankheiten, Herzinsuffizienz, pulmonale Hypertonie, Herzfunktion (HF/LVEDP), pulmonalarterieller Druck (PA) und Sonstige) und Endnutzer (Krankenhäuser, ambulante Operationszentren, Herzzentren, häusliche Pflege, Kliniken und Sonstige).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00017793
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 08, 2026


Marktgröße 2025
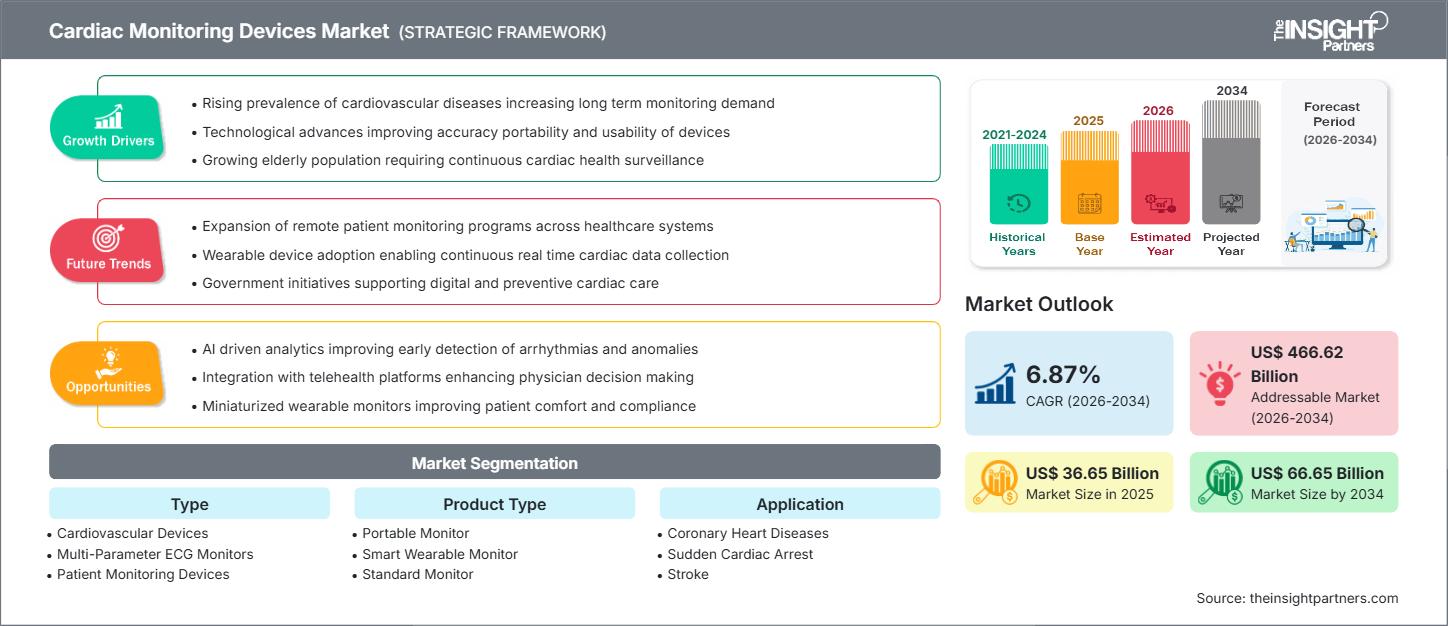
36,65 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
66,65 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
6,87 %
Wachstumsrate
Adressierbarer Markt
466,62 Mrd. US-Dollar
(2026–2034)
Der Markt für Herzüberwachungsgeräte wird voraussichtlich von 36,65 Milliarden US-Dollar im Jahr 2025 auf 66,65 Milliarden US-Dollar im Jahr 2034 anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,87 % im Zeitraum 2026–2034 entspricht. Die Nachfrage wird durch die zunehmende Erkennung von Herz-Kreislauf-Erkrankungen, den breiteren Einsatz der kontinuierlichen EKG-Überwachung, die wachsende Verbreitung tragbarer Monitore und die Integration vernetzter Überwachungssysteme in stationäre, ambulante und häusliche Behandlungspfade geprägt.
Nordamerika bleibt die wirtschaftlich am weitesten entwickelte Region mit einer prognostizierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–6,8 % bis 2034. Der Markt für Herzüberwachungsgeräte profitiert von einer hohen Kostenerstattung für ambulante Überwachung, einer etablierten klinischen Infrastruktur und der weitverbreiteten Nutzung von Telemetrie und telemedizinischen Ferndiagnosediensten. In den USA waren zwischen 2017 und 2020 127,9 Millionen Erwachsene von Herz-Kreislauf-Erkrankungen betroffen, was den klinischen Bedarf an skalierbaren Überwachungskapazitäten unterstreicht.
Marktanalyse und Einblicke für Herzüberwachungsgeräte
- Nordamerika: Die Region hielt im Jahr 2025 einen Marktanteil von 38–42 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–6,8 % wachsen, unterstützt durch die Kostenerstattung, vernetzte Krankenhaussysteme und die Nutzung ambulanter EKG-Geräte.
- USA: Das Land repräsentierte im Jahr 2025 82–86 % des nordamerikanischen Umsatzes und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 6,3–6,9 % verzeichnen.
- Europa: Europa hatte im Jahr 2025 einen Anteil von 26–30 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,4 % wachsen, angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien.
- Asien-Pazifik: Der asiatisch-pazifische Raum hielt 2025 einen Marktanteil von 21–25 % und wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,6 % wachsen, wobei China, Japan, Indien, Südkorea und Australien die treibende Kraft für die Akzeptanz sind.
- Größtes Segment: Geräte zur Patientenüberwachung erreichten 2025 einen Marktanteil von 30–34 % und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,4–7,0 % wachsen.
- Wachstumsstarkes Segment: Smart Wearable Monitore hatten 2025 einen Marktanteil von 24–28 % und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,6–9,4 % wachsen.
- Detaillierte Analyse der wichtigsten Unternehmen: Abbott Laboratories, Koninklijke Philips NV, GE HealthCare Technologies Inc., Medtronic plc, Boston Scientific Corporation, Baxter International Inc., iRhythm Technologies, Inc., BIOTRONIK SE & Co. KG, Nihon Kohden Corporation und Hill-Rom Holdings, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Herzüberwachung hat sich von stationären Elektrokardiographen und Langzeit-EKGs hin zu drahtloser Telemetrie, tragbaren Pflastern, implantierbaren Monitoren und cloudbasierten Diagnosediensten entwickelt. Die Produktionstrends zielen verstärkt auf den Einsatz energiesparender Sensoren, kleinerer Elektronik, biokompatibler Materialien, algorithmischer Unterstützung und sicherer Datenplattformen ab. Die Anbieter verlagern ihren Fokus zudem vom Verkauf einzelner Geräte hin zu abonnementbasierten Dienstleistungen, die Gerätelieferung, Datenanalyse, technische Unterstützung, Berichtserstellung und die Anbindung an Krankenhausmanagementsysteme umfassen.
Zukünftig werden Innovationen den Ausbau von Gesundheitsnetzwerken im asiatisch-pazifischen Raum, im Nahen Osten und in Lateinamerika vorantreiben, da der Ausbau der kardiologischen Versorgung in diesen Regionen den Bedarf an tragbaren Herzüberwachungsgeräten erhöhen wird. Die Zulassung sensorgestützter digitaler Gesundheitstechnologien durch die Behörden erweitert die Einsatzmöglichkeiten tragbarer Produkte, die kontinuierlich oder sporadisch zur Herzüberwachung eingesetzt werden können. Die FDA bietet online Informationen zu zugelassenen tragbaren und sensorgestützten Medizinprodukten für den Heimgebrauch.
Umfang des Marktberichts zu Geräten zur Herzüberwachung
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 36,65 Milliarden US-Dollar |
| Marktgröße bis 2034 | 66,65 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,87 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Herzüberwachungsgeräte
Das Marktwachstum für Herzüberwachungsgeräte wird durch die anhaltende globale Belastung durch Herz-Kreislauf-Erkrankungen angetrieben. Laut Schätzungen der WHO verursachten Herz-Kreislauf-Erkrankungen im Jahr 2022 19,8 Millionen Todesfälle, was etwa 32 % aller Todesfälle weltweit entspricht. Herzinfarkt und Schlaganfall waren dabei für 85 % der Todesfälle im Zusammenhang mit Herz-Kreislauf-Erkrankungen verantwortlich. Die Nachfrage reicht daher von der Notfallüberwachung über die Langzeit-Arrhythmieerkennung und die Entlassungsüberwachung bis hin zum Management von Herzinsuffizienz.
Die Wertschöpfungskette umfasst Halbleiter- und Sensorlieferanten, Auftragsfertiger, Medizinproduktehersteller, Softwareanbieter, Anbieter diagnostischer Dienstleistungen, Krankenhäuser, kardiologische Praxen, Apotheken, Kostenträger und ambulante Pflegedienste. Die Differenzierung der Anbieter basiert auf Signalqualität, Batterielebensdauer, Elektrodenleistung, Patienten-Compliance, Berichtserstellung, Interoperabilität, Cybersicherheit und Versicherungsschutz. Unternehmen müssen ein Gleichgewicht zwischen der Komponentenversorgung und der zunehmenden Komplexität der Softwarevalidierung und der Marktbeobachtung finden.
Die Marktanalyse für Herzüberwachungsgeräte zeigt, dass Wettbewerb in den Bereichen Krankenhausüberwachung, ambulante Diagnostik, implantierbare Überwachungssysteme und tragbare Medizinprodukte für Endverbraucher herrscht. Koninklijke Philips NV, GE HealthCare Technologies Inc., Baxter International Inc. und Nihon Kohden Corporation haben sich auf die zentrale Krankenhausüberwachung spezialisiert, während Abbott Laboratories, Medtronic plc, Boston Scientific Corporation und BIOTRONIK SE & Co. KG in den Märkten für implantierbare und telemedizinische Überwachungssysteme tätig sind.
Die strategische Positionierung von Unternehmen basiert zunehmend auf firmeneigenen Datensätzen, KI-Kapazitäten und der entsprechenden Infrastruktur. Laut iRhythm Technologies, Inc. umfassen die ambulanten Lösungen des Unternehmens einen kabellosen 14-Tage-Biosensor in Kombination mit Cloud-Analysen; das Unternehmen hat über 12 Millionen Patientenberichte erstellt. Investitionen fließen daher in Plattformen, die in der Lage sind, umfangreiche physiologische Aufzeichnungen in priorisierte, von Ärzten geprüfte Erkenntnisse umzuwandeln, anstatt standardisierte Geräte anzubieten.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Herzüberwachungsgeräte: Strategische Einblicke
Regionale Einblicke
Markt für Herzüberwachungsgeräte in Nordamerika
Nordamerika hielt 2025 einen geschätzten Marktanteil von 38–42 % am Markt für Herzüberwachungsgeräte und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–6,8 % wachsen. Hohe Ausgaben für die kardiologische Versorgung, etablierte Erstattungsmechanismen, integrierte Versorgungssysteme und die Verbreitung mobiler Telemetriesysteme gewährleisten die Marktreife. Die Region profitiert zudem von strengen klinischen Prüfungen und einer hohen Dichte an Anbietern von Überwachungssystemen.
Die Marktexpansion wird sich von der Telemetrie in der Akutversorgung auf die Nachsorge nach der Entlassung und sogar auf die häusliche Überwachung erstrecken. Kapazitätsengpässe in Krankenhäusern werden die Entstehung zentralisierter Überwachungszentren ermöglichen, die mehr Krankenhäuser betreuen können. Gleichzeitig werden ambulante Pflaster die Arrhythmieüberwachung ermöglichen, die mit kürzeren Tests nicht erfasst wird. Kaufkriterien umfassen nun neben dem Hardwarepreis auch Faktoren wie die Spezifität der Alarme, die Anbindung an elektronische Patientenakten, Supportleistungen, Cybersicherheit und die gesamte diagnostische Bearbeitungszeit.
US-Markt für Herzüberwachungsgeräte
Die USA trugen 2025 zu 82–86 % zum nordamerikanischen Umsatz bei und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,3–6,9 % wachsen. Herz-Kreislauf-Erkrankungen waren 2022 in den USA für 941.652 Todesfälle verantwortlich, und die direkten und indirekten Kosten dieser Erkrankungen beliefen sich im Zeitraum 2020–2021 auf 417,9 Milliarden US-Dollar. Diese Umstände sichern die Nachfrage nach stationärer und ambulanter Überwachung.
Abbott Laboratories, Koninklijke Philips NV, GE Healthcare Technologies Inc., Medtronic plc, Boston Scientific Corporation, Baxter International Inc. und iRhythm Technologies Inc. sind in dem Land stark vertreten. Klinische Anwendungen entwickeln sich hin zu längeren Arrhythmie-Screenings, mobiler Herztelemetrie, implantierbaren Überwachungssystemen und Nachsorgeuntersuchungen bei Herzinsuffizienz. Die Dokumentation durch die Kostenträger, die diagnostische Ausbeute, die Compliance und der Berichtszeitraum bleiben entscheidende Kaufkriterien.
Europäischer Markt für Herzüberwachungsgeräte
Europa hatte 2025 einen Marktanteil von 26–30 % und wird voraussichtlich im Zeitraum 2026–2034 ein jährliches Wachstum von 5,8–6,4 % verzeichnen. Deutschland ist aufgrund seiner Krankenhäuser und kardiologischen Einrichtungen führend in der regionalen Nachfrage. Bei der Beschaffung liegt der Fokus auf Interoperabilität in der Telemetrie, wiederverwendbaren Patientengeräten, Datensicherheit und Monitoren, die die Überwachung älterer Patienten im stationären und ambulanten Bereich ermöglichen.
In Großbritannien werden digitale Behandlungspfade für Herzpatienten durch öffentliche Gesundheitsprogramme und ambulante Diagnostik verstärkt ausgebaut. Deutschland verfügt zudem über hochentwickelte elektrophysiologische Kapazitäten und eine hervorragende Medizintechnikversorgung. In Frankreich wird die Fernbehandlung von Patienten ausgebaut, während in Italien und Spanien durch die Modernisierung von Krankenhäusern und Telemedizininitiativen entsprechende Möglichkeiten bestehen.
Markt für Herzüberwachungsgeräte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hielt 2025 einen Marktanteil von 21–25 % und wird voraussichtlich im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 7,8–8,6 % verzeichnen. China ist führend bei den regionalen Umsätzen, während in Japan weiterhin eine hohe Nachfrage nach anspruchsvollen ambulanten Überwachungssystemen besteht. Indien baut die Kapazitäten privater Kardiologieeinrichtungen aus, und Südkorea und Australien fördern die Einführung vernetzter Gesundheitsversorgung.
Politische Förderungen im Bereich der digitalen Gesundheit, Investitionen in Krankenhäuser, die lokale Elektronikfertigung und eine Ausweitung des Versicherungsschutzes verbessern die Zugänglichkeit. Die von der japanischen Arzneimittelbehörde (PMDA) genehmigte Einführung eines 14-tägigen kontinuierlichen EKG-Systems belegt die zunehmende regulatorische Akzeptanz der Langzeit-Pflasterüberwachung.
Markt für Herzüberwachungsgeräte im Nahen Osten und Afrika
Für den Markt im Nahen Osten und in Afrika wird im Zeitraum 2026–2034 ein jährliches Wachstum von 5,6–6,4 % prognostiziert. Saudi-Arabien ist führend durch Investitionen in Krankenhäuser und digitale Gesundheitsprogramme, während die VAE die vernetzte Fachversorgung und die Einführung medizinischer Technologien unterstützen.
Südafrika bleibt der wichtigste Markt in Subsahara-Afrika, obwohl die Kosten und die Verfügbarkeit von Fachkräften die Nutzung einschränken. Im übrigen Nahen Osten und Afrika beeinflussen Energiesicherheit, Breitbandzugang, Serviceabdeckung, Verfügbarkeit von Verbrauchsmaterialien und klinische Schulungen die Beschaffung. Tragbare Monitore bieten praktische Vorteile dort, wo die stationäre Überwachungsinfrastruktur begrenzt ist.
Segmentierungsanalyse
Typ
Für den Markt für Herzüberwachungsgeräte wird im Zeitraum 2026–2034 ein jährliches Wachstum von 6,5–7,1 % prognostiziert. Das Marktsegment umfasst die Überwachung in der Akutversorgung, die ambulante Diagnostik, die Multiparameter-Überwachung und die kontinuierliche Rhythmusanalyse. Die Kaufprioritäten variieren je nach Versorgungsumfeld, jedoch sind klinische Genauigkeit, Alarmmanagement, Kompatibilität, Portabilität und Workflow-Integration stets ausschlaggebende Faktoren für die Geräteauswahl.
- Kardiovaskuläre Geräte: Diese Geräte dienen einem breiten Spektrum an diagnostischen und therapeutischen Verfahren und schaffen eine stabile institutionelle Nachfrage sowie Chancen für Anbieter, die Überwachungshardware mit Kardiologie-Software, Fernkonnektivität und longitudinalen Patientendatensätzen kombinieren.
- Multiparameter-EKG-Monitore: Multiparametersysteme sind in der Intensivmedizin von strategischer Bedeutung, da sie Herzwellenformen mit Sauerstoffsättigungs-, Atmungs-, Druck- und Temperaturmessungen im Rahmen zentralisierter klinischer Überwachungsabläufe kombinieren.
- Patientenüberwachungsgeräte: Diese Kategorie stellt nach wie vor das größte Segment dar und wird durch die Anforderungen der Intensivmedizin, der Notfallmedizin, der perioperativen Phase, der Überwachungsstationen und der Normalstationen an eine skalierbare physiologische Beobachtung und alarmbasierte Intervention unterstützt.
- Ambulante Herzüberwachung: Ambulante Systeme dienen der Behandlung von intermittierenden Symptomen außerhalb von Krankenhäusern. Pflaster und mobile Telemetrie verbessern die Überwachungsdauer, die Mobilität des Patienten, die diagnostische Ausbeute und die Kontinuität zwischen Kardiologen und Anbietern diagnostischer Dienstleistungen.
- Herzmonitore: Spezielle Monitore behalten ihre Bedeutung in kardiologischen Abteilungen, elektrophysiologischen Praxen, Aufwachräumen und Spezialkliniken, die eine zuverlässige Rhythmusvisualisierung, Ereigniserfassung und klinisch interpretierbare EKG-Daten erfordern.
Produkttyp
Für den Produktbereich wird im Zeitraum 2026–2034 ein jährliches Wachstum von 6,9–7,5 % erwartet. Die Produktentwicklung verlagert sich hin zu leichten Monitoren, vereinfachter Patienteneinrichtung, drahtloser Datenübertragung und algorithmengestützter Auswertung. Standardsysteme bleiben für Krankenhäuser unverzichtbar, während tragbare und am Körper tragbare Modelle die Überwachung auch im ambulanten und häuslichen Bereich ermöglichen.
- Tragbarer Monitor: Tragbare Monitore unterstützen den Transfer von Patienten ans Krankenbett, die Notfallversorgung, ambulante Untersuchungen und die vorübergehende Beobachtung und bieten den Einrichtungen flexible Kapazitäten, ohne dass in jedem Behandlungsbereich permanente Überwachungsanlagen installiert werden müssen.
- Intelligenter tragbarer Monitor: Tragbare Monitore bilden das Wachstumssegment, da Klebepflaster und angeschlossene Sensoren eine längere Datenerfassung ermöglichen, die Mobilität der Patienten verbessern und dezentrale kardiologische Diagnosedienstleistungen unterstützen.
- Standardmonitor: Standardmonitore verfügen über eine ausgereifte installierte Basis in Krankenhäusern und Herzzentren, wo kontinuierliche Stromversorgung, zentrale Vernetzung, wiederverwendbares Zubehör und die Integration in klinische Alarmsysteme weiterhin unerlässlich sind.
Anwendung
Es wird erwartet, dass die Anwendung im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,6–7,2 % wachsen wird. Die Arrhythmieüberwachung stellt einen zentralen Anwendungsfall dar, doch die Anbieter erweitern ihre Funktionen auf ischämische Ereignisse, Herzinsuffizienz, pulmonale Drücke und funktionelle Beurteilungen. Multimodale Sensorik kann Rhythmusdaten zunehmend mit mechanischen und hämodynamischen Indikatoren verknüpfen.
- Koronare Herzkrankheiten: Die kontinuierliche Beobachtung unterstützt die Erkennung von Ischämie, die Überwachung nach dem Eingriff, die Rehabilitation und die Medikamentenbewertung bei Patienten, deren sich ändernde Symptome eine zeitnahe Rhythmus- und physiologische Beurteilung erfordern.
- Plötzlicher Herzstillstand: Die Überwachung ermöglicht die frühzeitige Erkennung gefährlicher Rhythmusverschlechterungen in Hochrisikosituationen und unterstützt Eskalationsprotokolle, die Bereitschaft zur Defibrillation und eine klinisch koordinierte Notfallreaktion.
- Schlaganfall: Die Herzüberwachung unterstützt Ärzte bei der Erkennung von Vorhofflimmern und anderen Rhythmusstörungen, die einen kryptogenen Schlaganfall erklären und die Antikoagulation oder Sekundärpräventionsstrategien beeinflussen können.
- Arrhythmie: Die Behandlung von Arrhythmien stellt nach wie vor eine Kernanwendung dar, da intermittierende Ereignisse häufig eine längere Aufzeichnung, eine algorithmische Klassifizierung, eine Überprüfung durch einen Techniker und eine Interpretation durch einen Spezialisten erfordern, bevor die geeignete Behandlung ausgewählt werden kann.
- Angeborene Herzfehler: Die Überwachung unterstützt die Nachsorge von Patienten mit strukturellen Anomalien, insbesondere nach Korrektureingriffen oder wenn Rhythmusstörungen und funktionelle Verschlechterungen eine kontinuierliche klinische Beobachtung erfordern.
- Herzinsuffizienz: Vernetztes Monitoring kann die Beurteilung von Symptomen und Gewicht durch Rhythmus- und physiologische Daten ergänzen und so eine frühere klinische Überprüfung unterstützen, wenn das Risiko einer Dekompensation zunimmt.
- Pulmonale Hypertonie: Spezielle Überwachungsmethoden unterstützen die longitudinale Beurteilung der kardiopulmonalen Belastung, des Therapieansprechens, des Herzfrequenzverhaltens und funktioneller Veränderungen bei Patienten, die eine koordinierte spezialisierte Behandlung benötigen.
- Herzfunktion: Multimodale Geräte erweitern die Beurteilung über die elektrische Aktivität hinaus, indem sie Puls, mechanische Bewegung und andere physiologische Signale einbeziehen, die das Verständnis der Herzleistung verbessern können.
- Pulmonalarteriendruck: Die druckbezogene Überwachung hat einen strategischen Wert im fortgeschrittenen Herzinsuffizienzmanagement, da die rechtzeitige Erkennung einer hämodynamischen Verschlechterung die Anpassung der Medikation steuern und vermeidbare Krankenhausaufenthalte reduzieren kann.
Endbenutzer
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum der Endnutzer von 6,7–7,3 % prognostiziert. Krankenhäuser bleiben die Hauptabnehmer, doch die diagnostischen Leistungen verteilen sich zunehmend auf Herzzentren, Kliniken, ambulante Einrichtungen und die häusliche Pflege. Anbieter benötigen daher differenzierte Service-, Schulungs-, Logistik-, Abrechnungs- und Berichtsmodelle für diese verschiedenen Versorgungsbereiche.
- Krankenhäuser: Krankenhäuser erzielen hohe Umsätze durch Patientenmonitore, Telemetrienetzwerke, Notfallüberwachung, perioperative Systeme, Verbrauchsmaterialien, Wartungsverträge und die Integration von Unternehmenssoftware.
- Ambulante Operationszentren: Diese Einrichtungen benötigen eine kompakte und zuverlässige Überwachung für die präoperative Beurteilung, die Beobachtung während des Eingriffs und die Erholungsphase. Dabei kommt es auf schnellen Aufbau, Mobilität, einfache Arbeitsabläufe und effizienten Patientendurchlauf an.
- Kardiologische Zentren: Spezialisierte Zentren schaffen Bedarf an fortgeschrittener EKG-Interpretation, Langzeitüberwachung im ambulanten Bereich, elektrophysiologischer Unterstützung und integrierten Diagnoseaufzeichnungen über komplexe kardiovaskuläre Behandlungspfade hinweg.
- Häusliche Pflege: Die häusliche Pflege gewinnt zunehmend an Bedeutung, da tragbare Pflaster, mobile Konnektivität, Fernüberwachung und vereinfachte Anwendungen eine Überwachung ermöglichen, ohne dass ein längerer Krankenhausaufenthalt erforderlich ist.
- Kliniken: Kliniken verwenden standardisierte und tragbare Systeme für Screening, symptomatische Beurteilung, Nachsorge und Überweisungsentscheidungen, wobei leicht zugängliche Geräte mit unkomplizierter Berichterstattung und geringen Infrastrukturanforderungen bevorzugt werden.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Krankenhäuser |
Hoch |
Intelligente Telemetrie |
Reifen |
|
Ambulante Operationszentren |
Medium |
Mobile Recovery |
Skalierung |
|
Herzzentren |
Hoch |
Rhythmusanalyse |
Reifen |
|
Häusliche Pflege |
Medium |
Patch-Überwachung |
Skalierung |
|
Kliniken |
Medium |
Angeschlossenes EKG |
Skalierung |
Markt für Herzüberwachungsgeräte: Wachstumstreiber und Wirkungsanalyse
Zunehmende Belastung durch Herz-Kreislauf-Erkrankungen
Herzkrankheiten sind weiterhin die häufigste Todesursache weltweit und erfordern daher ständige Früherkennung, Überwachung und Nachsorge. Über 75 Prozent aller kardiovaskulären Todesfälle ereignen sich in Entwicklungsländern, was auf einen immensen Bedarf an Überwachungssystemen hinweist, der über die Möglichkeiten des bestehenden Medizintechnikmarktes hinausgeht. Dies betrifft Bereiche wie das akute Koronarsyndrom, die Schlaganfallanalyse, die Arrhythmie-Diagnostik, die Herzinsuffizienz und die Nachsorge nach Eingriffen. Da kardiologische Dienstleistungen von Gesundheitseinrichtungen ausgebaut werden, ermöglicht tragbare und skalierbare Ausrüstung, die aussagekräftige Berichte liefert, eine Reduzierung der Abhängigkeit von Fachärzten.
Umstellung auf erweiterte ambulante EKG-Überwachung
Die Langzeit-EKG-Überwachung gewinnt zunehmend an klinischer Relevanz, da intermittierende Herzrhythmusstörungen bei kurzen Langzeit-EKG-Untersuchungen möglicherweise nicht auftreten. Eine retrospektive Analyse aus dem Jahr 2025 mit über 1,1 Millionen Patienten ergab, dass 64 % der behandlungsbedürftigen Herzrhythmusstörungen bei Patienten mit täglichen Symptomen nicht innerhalb der ersten 48 Stunden erkannt wurden. Diese Erkenntnisse sprechen für längere Tragezeiten, insbesondere wenn die Symptome keine verlässliche Grundlage für die Wahl der Testdauer bieten. Zu den kommerziellen Auswirkungen zählen eine höhere Nachfrage nach Klebepflastern, medizinisch-technisch unterstützter Befundung, Cloud-Analysen und optimierten Lieferprozessen für die Heimversorgung. Der Erfolg hängt von der Patientenadhärenz, dem Tragekomfort, der Signalqualität, der Kostenübernahme durch die Kostenträger und der Geschwindigkeit ab, mit der Ärzte validierte Ergebnisse erhalten.
Erweiterung der vernetzten Krankenhausüberwachung
Die Daten der Krankenhausüberwachung werden nun für Intensivstationen, Notaufnahmen, Überwachungsstationen und Normalstationen zusammengeführt. Dank Vernetzung kann die Telemetrie zentralisiert werden, sodass sowohl stationäres Personal als auch mobile Ärzte eine größere Anzahl von Patienten überwachen können. Die Alarmlast stellt jedoch weiterhin einen Engpass dar. Laut Philips können Ärzte bis zu 350 Alarme pro Patient und Tag erhalten, was die Bedeutung von Analysen zur Filterung unnötiger Alarme unterstreicht. Skalierbarkeit ist daher für Unternehmen bei Anschaffungen ein wichtiges Kriterium und umfasst Komponenten wie Telemetrie, zentrale Leitstellen, nachträgliche Analysemöglichkeiten, Mobilität und Netzwerksicherheit.
Markt für Herzüberwachungsgeräte – Zukunftstrends
Multimodale Wearables für hämodynamische Einblicke
Die Trends im Markt für Herzüberwachungsgeräte werden sich zunehmend von der Einkanal-EKG- zur Mehrkanal-EKG-Technologie mit Sensorik verlagern. Im Juli 2025 erhielt CardioTag die FDA-Zulassung zur Aufzeichnung von EKG, Photoplethysmogramm und Seismokardiogramm sowie Herz- und Pulsfrequenz. Solche Plattformen ermöglichen die Bereitstellung verbesserter Daten für algorithmische Modelle zur Auswertung von Herzrhythmus, Herzmechanik, hämodynamischem Zustand und Druckveränderungen. Die Implementierung wird durch prospektive Validierung, interpretierbare Ergebnisse, Kostenerstattung und die Integration in klinische Behandlungspfade vorangetrieben. Hersteller müssen sicherstellen, dass die in solchen Systemen verwendeten Analysemethoden modular aufgebaut sind, um neue Messungen zu ermöglichen, ohne bestehende Wearables und Prozesse ersetzen zu müssen.
Serviceplattformen, die auf kuratierten Herzdaten basieren
Der Wettbewerb konzentriert sich weniger auf die Spezifikationen der Sensoren selbst, sondern vielmehr auf kuratierte physiologische Datensätze und reproduzierbare klinische Dienstleistungen. Die Plattform umfasst Patientenregistrierung, Gerätemanagement, kontinuierliches Monitoring, algorithmische Filterung, Technikerbewertung, Berichtserstellung für Ärzte, Unterstützung bei der Abrechnung und longitudinale Konsolidierung. Die Verwendung großer, annotierter Datensätze kann die Ereigniskategorisierung und Risikoprognose verbessern; Aufsichtsbehörden werden jedoch kontrollierte Software-Updates und Validierungen für verschiedene Bevölkerungsgruppen fordern. Kommerziell vorteilhaft sind Unternehmen, die eine hohe Leistungsfähigkeit ihrer Diagnosetools, Genauigkeit ihrer Berichte und eine Reduzierung der Wiederholungstestrate nachweisen können.
Marktchancen für Herzüberwachungsgeräte
Lokalisierte ambulante Überwachungsnetzwerke im asiatisch-pazifischen Raum
Investoren können länderspezifische ambulante Überwachungsnetzwerke aufbauen, die zugelassene Wearables, lokale Logistik, patientenorientierte Unterstützung in der jeweiligen Landessprache, qualifizierte Kardiotechniker und kardiologische Befundberichte kombinieren. Japan bietet den direktesten Weg, da die Langzeit-Patch-Überwachung dank PMDA-zugelassener Analysetechnologie kommerziell verfügbar ist, während China und Indien größere und längerfristige Patientenstichproben bereitstellen. Kommerzielle Produkte müssen die lokale Kostenstruktur, das Überweisungssystem für Ärzte, die Anforderungen an die Datenspeicherung und die Rückgabe von Geräten berücksichtigen. Die Zusammenarbeit mit etablierten Distributoren und Herzzentren senkt das Markteintrittsrisiko. Die lokale Fertigung von Komponenten für die Dienstleistungen und deren Wiederverwendung verbessern die Bezahlbarkeit, insbesondere dort, wo importierte Überwachungsdienste zu teuer sind.
Herzüberwachungsprogramme vom Krankenhaus nach Hause
Die Überwachung von Gesundheitssystemen kann für bestimmte Patienten nach einem Krankenhausaufenthalt aufgrund von Herzinsuffizienz, einem Eingriff am Herzen, einer Schlaganfallabklärung oder der Abklärung von Herzrhythmusstörungen erfolgen. Die Finanzierung sollte sich auf die Entwicklung interoperabler, tragbarer Überwachungslösungen, Eskalationsprozesse, die Beurteilung durch Pflegekräfte und medizinisches Fachpersonal sowie die Ergebnismessung konzentrieren. Ziel ist nicht die kontinuierliche Überwachung aller entlassenen Patienten, sondern die Überwachung nur in Risikosituationen, bei denen sich die physiologischen Parameter ändern oder Herzrhythmusstörungen auftreten können. Die Vertragsgestaltung kann alle Aspekte der Geräte, Analysen, Logistik, des technischen Supports und der Berichterstattung in einem fallbezogenen Vertrag umfassen. Anbieter, die eine Reduzierung von Wiederholungsuntersuchungen oder eine höhere diagnostische Genauigkeit nachweisen können, werden bei der Verhandlung von Fördermitteln bessere Chancen haben.
Aktuelle Entwicklungen
- August 2026: iRhythm Technologies, Inc. gab die Vereinbarung zur Übernahme von VitalConnect bekannt. Dadurch erweitert das Unternehmen seine Plattform für die Herzüberwachung auf die Bereiche ambulante, stationäre und häusliche Versorgung. Die Transaktion kombiniert die ambulanten Herzüberwachungsfunktionen von iRhythm mit der Technologie für kontinuierliche Fernüberwachung von VitalConnect und schafft so ein umfassenderes Überwachungsangebot für verschiedene Versorgungsbereiche.
- September 2025: Koninklijke Philips NV stellte eine intelligente Telemetrieplattform mit dem Telemetry Monitor 5500 vor. Die Plattform unterstützt kontinuierliche Unternehmensvernetzung, zentralisierte Überwachung, retrospektive Einblicke in den Betrieb, mobile Arbeitsabläufe für Kliniker und skalierbare Telemetriekapazität, um Gesundheitsorganisationen bei der Bewältigung von Alarmmanagement, Personalengpässen und schwankenden Anforderungen an überwachte Betten zu unterstützen.
- Mai 2025: iRhythm Technologies, Inc. brachte sein Zio-EKG-Aufzeichnungs- und Analysesystem in Japan auf den Markt. Der von der PMDA zugelassene Dienst ermöglicht eine ununterbrochene EKG-Überwachung von bis zu 14 Tagen und kombiniert ein verschreibungspflichtiges, tragbares Pflaster mit KI-gestützter Analyse. Dadurch wird der Zugang zur erweiterten Arrhythmie-Erkennung über die herkömmliche 24- bis 48-Stunden-Holter-Überwachung hinaus erweitert.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -