
Marché des fibres non ligneuses – Tendances, demande et croissance jusqu’en 2034
Taille et prévisions du marché des fibres non ligneuses (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : Couverture du rapport : Par source (paille, bagasse, bambou, coton, autres) ; application (fabrication de papier, textile, autres) ; secteur d’utilisation finale (textile, construction, automobile, biens de consommation et autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPRE00027399
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 15, 2026


Taille du marché en 2025
397,89 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
934,72 millions de dollars américains
Prévisions pour 2034
TCAC 2026-2034
9,95 %
taux de croissance
Marché adressable
5 928,27 millions de dollars américains
(2026-2034)
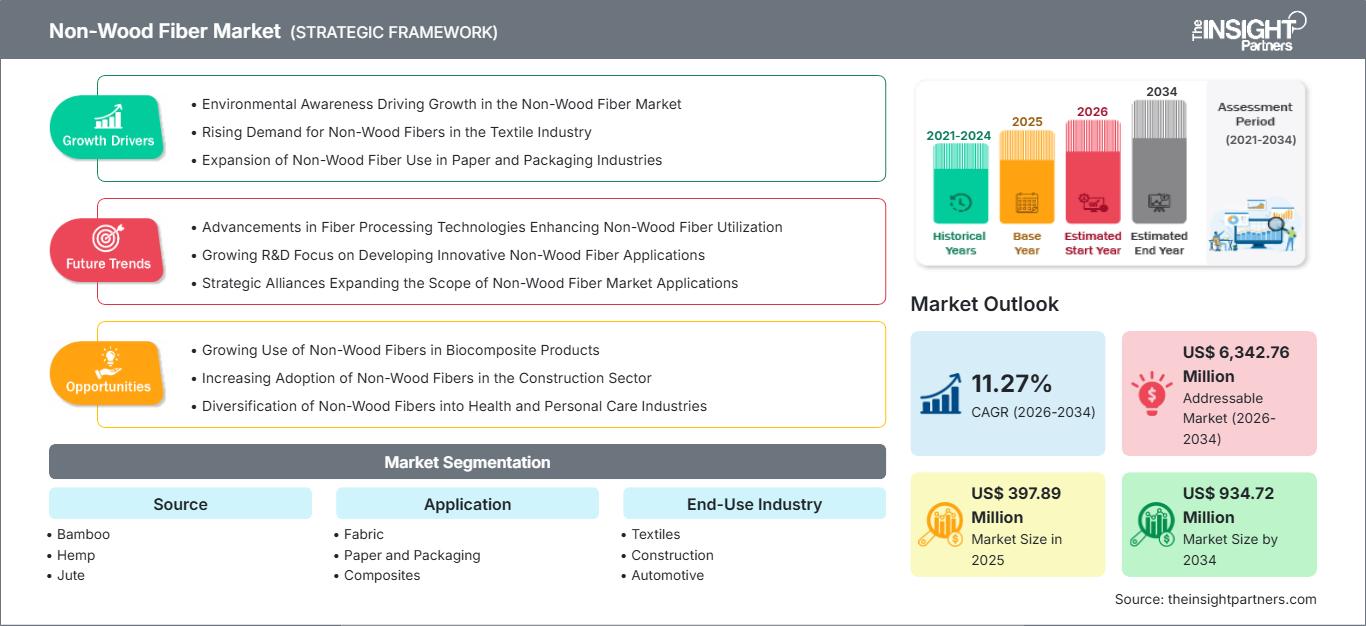
Le marché des fibres non ligneuses était évalué à 397,89 millions de dollars américains en 2025 et devrait atteindre 934,72 millions de dollars américains d'ici 2034 ; il devrait enregistrer un TCAC de 9,95 % entre 2026 et 2034.
Analyse et perspectives du marché des fibres non ligneuses
- Amérique du Nord : La région devrait représenter une part de 24 à 28 % en 2025 et connaître une croissance annuelle composée de 9,5 à 10,5 % entre 2026 et 2034 , grâce aux emballages en fibres moulées, à l'utilisation des résidus agricoles et aux investissements dans les capacités de production biosourcées nationales.
- États-Unis : Les États-Unis représentent environ 78 à 82 % de la demande nord-américaine en 2025 , le marché connaissant une croissance annuelle composée de 9,7 à 10,7 % entre 2026 et 2034 , tirée par la substitution des emballages et les investissements dans les matériaux renouvelables.
- Europe : L'Europe détenait environ 27 à 31 % de parts de marché en 2025 et devrait connaître une croissance annuelle composée de 10,2 à 11,2 % entre 2026 et 2034. L'Allemagne, la France, l'Italie, le Royaume-Uni et l'Espagne constituent des marchés importants grâce aux politiques d'économie circulaire et au développement durable du textile.
- Asie-Pacifique : L'Asie-Pacifique représente environ 31 à 35 % du marché en 2025 et devrait connaître une croissance annuelle composée de 12,0 à 13,0 % entre 2026 et 2034 , sous l'impulsion de la Chine, de l'Inde, du Japon, de la Corée du Sud et de l'Australie, où les capacités de transformation du textile, de l'emballage et de la biomasse sont considérables.
- Le segment le plus important, celui du papier et de l'emballage, devrait représenter 31 à 35 % du marché en 2025 , avec une croissance annuelle composée de 11,8 à 12,8 % entre 2026 et 2034, les marques remplaçant certains matériaux d'emballage à base de combustibles fossiles et de bois.
- Segment à forte croissance : Les composites devraient représenter une part de marché de 18 à 22 % en 2025 , avec un TCAC de 12,5 à 13,5 % entre 2026 et 2034, grâce à l'adoption de renforts biosourcés légers dans les secteurs de l'automobile, de la construction et de la consommation.
- Principales entreprises analysées en détail : Goonvean Fibres, Shanghai Tenbro Bamboo Textile Co., Ltd., AWA Paper & Technological Company, Inc., Genera Inc., Willamette Falls Paper Company, Chempolis Oy, Zume Inc., Bio-Lutions International AG, EcoPlanet Bamboo Group et Bamboo Australia.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le secteur délaisse progressivement les fibres naturelles brutes au profit de matières premières de synthèse, qui garantissent une qualité de fibre constante. On observe une augmentation des quantités de bambou, de chanvre, de jute, de déchets agricoles et de biopolymères raffinés mécaniquement, chimiquement et transformés en pâte à papier afin de modifier leurs fibres. Des investissements sont également réalisés dans des installations de production intégrées capables de produire plusieurs produits à partir d'un seul flux de biomasse.
Durant la période de prévision, les centres de production en pleine expansion en Inde, en Asie du Sud-Est, en Amérique latine et dans certaines régions d'Europe devraient bénéficier d'investissements accrus grâce à l'abondance de biomasse. La pression exercée sur les plastiques à usage unique, les programmes de conservation des forêts, l'approvisionnement en matières premières renouvelables et les objectifs de développement durable des entreprises devraient stimuler la commercialisation. Toutefois, cette dernière dépendra de l'approvisionnement en matières premières, de leur qualité, de la logistique et de la rentabilité.
Portée du rapport sur le marché des fibres non ligneuses
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 397,89 millions de dollars américains |
| Taille du marché d'ici 2034 | 934,72 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 9,95% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des fibres non ligneuses
Le marché des fibres non ligneuses est influencé par la disponibilité de substituts dans les secteurs de l'emballage, du textile, de l'isolation et du renforcement. Le développement de cette industrie est particulièrement lié aux entreprises qui recherchent des matières premières alternatives aux pâtes à papier traditionnelles ou aux produits pétrochimiques. Il existe une chaîne de valeur intégrée comprenant les fournisseurs de matières premières, les transformateurs, les producteurs de fibres, les transformateurs, les compoundeurs et les marques, où le rendement, la distance, le procédé de transformation et les spécifications jouent un rôle majeur en termes de rentabilité.
Les conditions d'approvisionnement varient selon les matières premières. Le bambou se caractérise par une forte capacité de régénération de la biomasse et par de bons réseaux de culture en Asie, tandis que le chanvre et le jute sont de plus en plus utilisés dans la fabrication de textiles et de fibres techniques. Par ailleurs, les résidus agricoles constituent une source de matières premières bon marché, mais nécessitent une collecte et un prétraitement. C'est pourquoi les producteurs sont de plus en plus enclins à intégrer verticalement leurs sources d'approvisionnement.
La concurrence oppose des entreprises spécialisées dans la transformation des fibres à des sociétés verticalement intégrées du secteur des biomatériaux. Goonvean Fibres opère dans la transformation des fibres techniques, tandis que Shanghai Tenbro Bamboo Textile Co., Ltd. se consacre aux applications textiles à base de bambou. AWA Paper & Technological Company, Inc. est spécialisée dans les applications papetières, et Genera Inc. s'est diversifiée dans la fabrication intégrée de fibres non ligneuses et de fibres moulées.
Le positionnement stratégique dépend de plus en plus de l'accès à la biomasse, aux technologies de transformation spécialisées, aux applications et aux partenariats en aval. Chempolis Oy est spécialisée dans les technologies de fractionnement de la biomasse, tandis que Bio-Lutions International AG est spécialisée dans la transformation décentralisée de la biomasse. EcoPlanet Bamboo Group est spécialisée dans le savoir-faire relatif au bambou issu de plantations, tandis que Zume Inc. s'est concentrée sur les emballages en fibres moulées. Le rapport sur le marché des fibres non ligneuses indique que la taille seule ne suffit plus et que la performance spécifique à l'application devient un critère de plus en plus important pour les investissements.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des fibres non ligneuses : Perspectives stratégiques
Perspectives régionales
marché des fibres non ligneuses en Amérique du Nord
L’Amérique du Nord représentait environ 24 à 28 % du marché des fibres non ligneuses en 2025 et devrait connaître une croissance annuelle composée de 9,5 à 10,5 % entre 2026 et 2034. Les États-Unis domineront la demande régionale grâce à leurs infrastructures de transformation et d’emballage très développées, à leur secteur manufacturier de biens de consommation robuste et à la disponibilité croissante de résidus agricoles. Le Canada contribuera à ce marché par l’utilisation d’alternatives forestières, de fibres naturelles et de matériaux de construction durables.
L'emballage restera le principal vecteur de commercialisation, notamment pour les papiers moulés et les papiers spéciaux. Les investissements dans les capacités de production biosourcées nationales rendent les matières premières renouvelables plus accessibles et réduisent la dépendance aux matières premières étrangères. Le marché régional bénéficiera également de l'engagement des marques en faveur des emballages recyclables et compostables, mais le choix des matériaux restera guidé par des critères de performance tels que la résistance à l'humidité et aux graisses, la solidité et la durée de conservation.
Marché américain des fibres non ligneuses
Les États-Unis représentaient environ 78 à 82 % du marché nord-américain des fibres non ligneuses en 2025, avec une croissance annuelle composée (TCAC) prévue de 9,7 à 10,7 % entre 2026 et 2034. La demande sera forte pour les emballages durables, les fibres techniques, l'isolation et les matériaux composites. La disponibilité de biomasse sur le territoire national conférera un avantage concurrentiel aux entreprises développant des chaînes d'approvisionnement intégrées.
Genera Inc. est un exemple d'entreprise spécialisée dans la transformation intégrée des fibres non ligneuses, tandis que Zume Inc. s'est lancée dans le développement d'emballages en fibres moulées. Les applications privilégieront davantage le caractère renouvelable, la recyclabilité, la biodégradabilité et un faible impact environnemental. Les transformateurs d'emballages demeureront des clients clés, tandis que les applications dans les secteurs de la construction et de l'automobile pourront être optimisées grâce à une meilleure transformation des fibres.
Marché européen des fibres non ligneuses
Le marché européen représentait 27 à 31 % du marché mondial en 2025 et devrait croître à un TCAC de 10,2 à 11,2 % entre 2026 et 2034. Ce marché est dominé par l'Allemagne, la France, l'Italie, le Royaume-Uni et l'Espagne, dont les politiques en matière d'économie circulaire, d'emballages durables et de textiles contribuent à leur position dominante. L'Allemagne dispose d'un écosystème industriel performant pour les matériaux biosourcés, tandis que la France encourage le développement des fibres de chanvre et des fibres agricoles.
Marché des fibres non ligneuses de la région Asie-Pacifique
La région Asie-Pacifique détenait 31 à 35 % de parts de marché en 2025 et devrait enregistrer un TCAC de 12 à 13 % entre 2026 et 2034, devenant ainsi la région à la croissance la plus rapide. La Chine domine le marché grâce à ses textiles en bambou, ses emballages et son infrastructure de production. Le Japon et la Corée du Sud misent sur la science des matériaux, tandis que l'Inde tire profit du bambou, du jute, des déchets de coton et des résidus agricoles.
Marché des fibres non ligneuses au Moyen-Orient et en Afrique
La région Moyen-Orient, Afrique et Afrique (MEA) constitue un marché émergent grâce à l'utilisation d'emballages diversifiés, de résidus agricoles et à des programmes de développement durable. L'Arabie saoudite et les Émirats arabes unis développent leurs capacités en matière d'économie circulaire et de production, tandis que l'Afrique du Sud propose des matériaux issus de l'agriculture et des fibres naturelles. D'autres régions de la MEA présentent un potentiel en biomasse, mais leurs infrastructures y sont limitées. La région devrait connaître une croissance annuelle composée (TCAC) de 8,5 % à 9,5 % entre 2026 et 2034, l'Arabie saoudite étant le principal marché du Golfe.
Analyse de segmentation
Source
Le segment des matières premières devrait connaître une croissance annuelle composée de 11,0 à 12,0 % entre 2026 et 2034. Le choix des matières premières dépend de plus en plus de la régularité des fibres, de l'intensité de la culture, des exigences de transformation, de la disponibilité régionale et des spécifications d'utilisation finale. Le bambou et le jute disposent de filières d'approvisionnement bien établies, tandis que le chanvre trouve de plus en plus d'applications techniques. Les biopolymères offrent une alternative technique lorsque les fibres naturelles conventionnelles ne répondent pas aux exigences de performance. Le marché des fibres non ligneuses englobe donc de plus en plus à la fois les fibres naturelles et les matières premières renouvelables de synthèse.
- Le bambou revêt une importance stratégique grâce à sa biomasse à régénération rapide, aux chaînes d'approvisionnement asiatiques bien établies et à son aptitude aux applications textiles, papetières, d'emballage et composites. Sa polyvalence favorise les modèles de transformation intégrés.
- Chanvre : La fibre de chanvre suscite un intérêt croissant dans les secteurs du textile, de l’isolation, des composites et des matériaux spéciaux. Sa combinaison de résistance, de faible densité et de renouvelabilité favorise des applications haut de gamme et le développement de produits techniques.
- Jute : Le jute demeure une fibre naturelle bien établie pour l’emballage, le textile, les tapis et le renforcement. Son infrastructure de culture et de transformation existante offre des avantages économiques dans les applications ne nécessitant pas de performances techniques de pointe.
- Coton : Les flux de fibres dérivés du coton comprennent de plus en plus de matériaux récupérés et recyclés issus des déchets textiles. Leur importance est liée à l’économie circulaire dans le secteur textile et aux possibilités de réduire la consommation de matières vierges.
- Biopolymères : Les fibres à base de biopolymères permettent de contrôler les propriétés des matériaux et leur compatibilité avec des applications techniques. Elles sont particulièrement pertinentes lorsque les fabricants exigent un contenu renouvelable et des caractéristiques de transformation prévisibles.
Application
La demande d'applications devrait croître à un TCAC de 11,5 % à 12,5 % entre 2026 et 2034 , reflétant une substitution accrue dans les secteurs de l'emballage, du textile, des matériaux de construction et des produits techniques légers. Les exigences de performance varient considérablement selon l'application, ce qui rend la technologie de transformation et la formulation en aval cruciales. L'emballage offre des opportunités de volume immédiates, tandis que les composites et l'isolation proposent des voies techniques à plus forte valeur ajoutée.
- Tissus : Les applications des tissus comprennent l’habillement, le linge de maison, les textiles techniques et les matières mélangées. La demande est soutenue par les marques qui recherchent des fibres renouvelables, même si la douceur, la teinture, la durabilité et le prix restent des critères d’achat importants.
- Papier et emballage : Le papier et l’emballage représentent la plus grande catégorie d’application, car les fibres moulées et les pâtes spéciales peuvent remplacer certains matériaux conventionnels. Le développement des produits se concentre de plus en plus sur les propriétés de barrière, l’aptitude au contact alimentaire, la recyclabilité et la compostabilité.
- Matériaux composites : Les applications des matériaux composites utilisent des fibres non ligneuses comme renfort dans des matrices polymères. La construction légère, les composants automobiles, les panneaux et les produits de consommation offrent des opportunités où le rapport résistance/poids et l’utilisation de matériaux renouvelables sont des atouts précieux.
- Matériaux d'isolation : L'isolation en fibres naturelles présente l'avantage d'une faible densité et de propriétés thermo-acoustiques avantageuses. Son utilisation se concentre dans les projets de construction durable qui exigent des matériaux renouvelables et un faible impact environnemental.
Industrie utilisatrice finale
Le segment des industries utilisatrices finales devrait enregistrer un TCAC de 11,2 % à 12,2 % entre 2026 et 2034. Le textile demeure un débouché majeur, tandis que les applications dans la construction et l'automobile offrent d'importantes opportunités, les fabricants évaluant de plus en plus les matériaux de renforcement et d'isolation renouvelables. Les biens de consommation génèrent une demande supplémentaire via les emballages, les produits ménagers et les articles de mode de vie.
- Textiles : Les fabricants de textiles expérimentent de plus en plus avec les fibres de bambou, de chanvre, de jute et de coton recyclé. Les tissus mélangés permettent de concilier les objectifs de développement durable avec la douceur, la résistance, le coût et les procédés de fabrication éprouvés.
- Construction : Les applications dans le secteur de la construction comprennent l’isolation, les panneaux, les armatures et les composites biosourcés. La demande est influencée par les objectifs de construction écologique, les exigences en matière de performance thermique et l’intérêt pour les matériaux de construction à faible empreinte carbone.
- Automobile : Les constructeurs automobiles évaluent les fibres naturelles pour les panneaux intérieurs, les garnitures, les systèmes acoustiques et les structures composites. La réduction du poids et l’utilisation de matériaux renouvelables sont des critères essentiels à leur adoption.
- Biens de consommation : Les produits de consommation comprennent les emballages, les produits ménagers, les accessoires personnels et les composants moulés. L’engagement des marques en matière de développement durable et les préférences des consommateurs favorisent la substitution lorsque les performances requises peuvent être maintenues.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Tissu |
Haut |
Textiles durables |
Mise à l'échelle |
|
Papier et emballage |
Haut |
Emballage en fibre |
Mature |
|
Composites |
Moyen |
Renfort léger |
Mise à l'échelle |
|
Matériaux d'isolation |
Moyen |
Bio-isolation |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des fibres non ligneuses
Développement des emballages durables et substitution des matériaux
Le remplacement de certains emballages plastiques et fortement dépendants des énergies fossiles ouvre un important débouché commercial pour les fibres renouvelables. Les contenants alimentaires, les barquettes, les emballages de protection et les produits en papier spéciaux exigent de plus en plus d'alternatives recyclables, compostables ou issues de ressources renouvelables. Cette évolution profite aux transformateurs capables de produire des fibres à la morphologie homogène et répondant aux exigences en matière de barrière, de résistance et de contact alimentaire. L'impact dépasse le cadre des fabricants d'emballages, car les fournisseurs de matières premières et les transformateurs agricoles peuvent valoriser une biomasse jusqu'alors sous-utilisée. Face aux objectifs de réduction de leur empreinte écologique fixés par les marques, les transformateurs sont susceptibles d'évaluer les fibres non ligneuses au même titre que le papier recyclé, la pâte moulée et les solutions biopolymères. Le succès commercial dépendra de la capacité à atteindre des coûts unitaires acceptables tout en préservant l'usinabilité, la résistance à l'humidité et l'intégrité du produit lors des opérations de transformation à grande vitesse.
Utilisation croissante des résidus de biomasse agricole et renouvelable
Les résidus agricoles constituent une ressource précieuse car ils permettent de transformer la biomasse à faible valeur ajoutée en fibres, pâte à papier, renforts ou matériaux intermédiaires. La paille, la bagasse, les résidus de bambou, les déchets de coton et autres flux de biomasse peuvent réduire la dépendance aux intrants ligneux conventionnels lorsque les systèmes de collecte et de prétraitement sont économiquement viables. Les bioraffineries intégrées peuvent optimiser la rentabilité en extrayant plusieurs produits à partir d'une même matière première. Cette approche diversifie les sources de revenus et améliore l'utilisation des ressources. Le modèle économique qui en résulte est particulièrement pertinent dans les régions à forte concentration agricole. Cependant, la réussite des projets repose sur une collecte fiable, une gestion de l'humidité, des systèmes de stockage, des infrastructures de prétraitement et des accords d'achat stables pour gérer les variations saisonnières et géographiques.
Demande croissante de renforts et d'isolants renouvelables
Les fabricants de matériaux de construction et les constructeurs automobiles évaluent de plus en plus les fibres naturelles comme matériaux de renforcement ou d'isolation, car elles offrent une faible densité et sont issues de ressources renouvelables. Dans les composites, le traitement et la modification de surface des fibres améliorent leur compatibilité avec les matrices polymères, permettant ainsi leur utilisation dans les panneaux intérieurs, les composants semi-structurels et les produits de consommation. Dans le bâtiment, l'isolation en fibres naturelles contribue aux performances thermiques et acoustiques tout en répondant aux exigences des matériaux renouvelables. Ces applications créent des opportunités à plus forte valeur ajoutée que la vente de fibres conventionnelles, car les clients évaluent la performance technique plutôt que le seul prix. Les producteurs qui développent des qualités spécifiques à chaque application, des dimensions constantes, une gestion optimale de l'humidité et des propriétés d'adhérence fiables peuvent ainsi accéder à des marchés spécialisés. La certification, les tests de durabilité, la résistance au feu et la fiabilité de l'approvisionnement à long terme demeurent des exigences essentielles à la commercialisation.
Tendances futures du marché des fibres non ligneuses
Les bioraffineries intégrées élargiront les possibilités économiques liées aux matières premières autres que le bois.
Les futures installations de transformation devraient évoluer, délaissant la production de fibres monoproduits au profit de bioraffineries intégrées qui séparent la biomasse en cellulose, hémicellulose, lignine, sucres, fibres et intermédiaires chimiques. Ces plateformes permettent d'améliorer la rentabilité en répartissant les coûts de production sur de multiples sources de revenus. Le bambou, les résidus agricoles, les graminées et autres matières premières lignocellulosiques sont particulièrement adaptés à ce modèle, car leurs composants peuvent servir différents secteurs. Les fournisseurs de technologies devraient privilégier une sélectivité de fractionnement accrue, une consommation de produits chimiques réduite, des systèmes d'eau en circuit fermé et l'intégration énergétique. Il en résultera une plus grande flexibilité dans le choix des matières premières et des produits finaux. À terme, cette tendance pourrait réduire la dépendance des producteurs de fibres aux prix des matières premières et renforcer les liens entre les fournisseurs de biomasse, les transformateurs, les entreprises chimiques, les fabricants de textiles, les transformateurs d'emballages et les producteurs de matériaux de construction.
Les fibres naturelles modifiées gagneront en importance dans les applications techniques.
La prochaine étape du développement s'appuiera de plus en plus sur des fibres techniques plutôt que sur des matériaux naturels peu transformés. La longueur des fibres, leur chimie de surface, leur comportement à l'humidité, leur stabilité thermique et leurs caractéristiques de dispersion peuvent être modifiés pour répondre aux exigences spécifiques de chaque application. Les constructeurs automobiles et les fabricants de matériaux de construction inciteront probablement leurs fournisseurs à développer des qualités compatibles avec les équipements de compoundage et de formage existants. Dans le secteur textile, les technologies de mélange et de finition devraient améliorer la douceur, la durabilité, la fixation des colorants et la stabilité dimensionnelle. Les fabricants d'emballages privilégieront les structures de fibres offrant résistance et performance de barrière sans compromettre la recyclabilité ni la compostabilité. Cette tendance du marché des fibres non ligneuses et cette évolution technique peuvent élargir le champ d'applications tout en atténuant l'idée reçue selon laquelle les fibres renouvelables ne conviennent qu'aux produits peu performants. Les tests et certifications normalisés deviendront de plus en plus importants à mesure que l'adoption s'étendra aux applications réglementées et critiques en matière de performance.
Opportunités du marché des fibres non ligneuses
Développer des pôles régionaux de transformation des matières premières en fibres
Des opportunités d'investissement émergent autour de pôles de transformation régionaux qui implantent des installations de conversion de fibres à proximité des matières premières agricoles et issues des plantations, selon les prévisions du marché des fibres non ligneuses. Ces pôles permettent de réduire les coûts de transport, d'améliorer la fraîcheur de la biomasse et de créer des relations de confiance entre producteurs et transformateurs. L'Inde, l'Asie du Sud-Est, l'Amérique latine et certaines régions d'Europe offrent des conditions avantageuses grâce à la disponibilité de bambou, de chanvre, de jute, de résidus agricoles et d'écosystèmes de production établis. Les investisseurs peuvent optimiser la rentabilité des projets en combinant la production de fibres avec celle de pâte à papier, de produits biochimiques, de lignine ou d'énergie. Les partenariats avec des coopératives agricoles peuvent également renforcer la sécurité d'approvisionnement et générer des revenus en milieu rural. Les projets les plus attractifs intégreront probablement le prétraitement, le stockage, la conversion des fibres, les contrôles qualité et le développement d'applications en aval, plutôt que de dépendre uniquement de l'approvisionnement ponctuel en biomasse.
Développer des qualités spéciales pour les applications automobiles et de construction
Une seconde opportunité réside dans le développement de fibres haut de gamme conçues pour des applications industrielles exigeantes. Les clients des secteurs automobile et de la construction requièrent des propriétés mécaniques constantes, une résistance à l'humidité, une stabilité dimensionnelle, une résistance au feu et un comportement prévisible lors de la transformation. Les fournisseurs peuvent se différencier par le traitement de surface, l'encollage des fibres, le renforcement hybride, une géométrie de fibre contrôlée et des formulations spécifiques à l'application. Cette stratégie peut générer des marges supérieures à celles des fibres naturelles standard tout en établissant des relations clients à long terme. Les partenariats avec les compoundeurs, les équipementiers automobiles de premier rang, les fabricants d'isolants et les producteurs de matériaux de construction peuvent accélérer la qualification. Les entreprises doivent privilégier la validation technique et l'analyse du cycle de vie, parallèlement à l'optimisation des coûts, car les décisions d'achat prennent de plus en plus en compte à la fois les performances et les critères environnementaux. La réussite de la commercialisation dépendra de la démonstration de la reproductibilité à l'échelle industrielle, et non des seuls résultats obtenus en laboratoire.
Développements récents
- 21 mai 2026 : Panda Biotech et Culturewell Trading LLP s’associent à Culturewell pour créer la première filière intégrée de transformation de la fibre de chanvre en fil en Inde. Cet accord permet d’importer, de transformer, de dégommer et de filer en Inde des fibres de chanvre industriel certifiées, cultivées aux États-Unis, renforçant ainsi les liens entre la culture du chanvre aux États-Unis et l’industrie textile indienne.
- Le 27 janvier 2025 : ANDRITZ et Ekolution ont mis en service une ligne de traitement des fibres libériennes dans la nouvelle usine d’Ekolution à Malmö, en Suède. Cette installation combine le décorticage et le raffinage des fibres de chanvre avec la technologie airlay pour la fabrication de feutres non tissés, destinés à des applications dans les secteurs de l’isolation, de la construction, de l’automobile, du textile, de l’emballage, de la pâte à papier, du mobilier et de l’acoustique.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -