
Panorama general de los ingresos, la demanda y las tendencias del mercado de fibras no madereras
Tamaño del mercado de fibras no madereras y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por fuente (paja, bagazo, bambú, algodón, otros); aplicación (fabricación de papel, textiles, otros); industria de uso final (textiles, construcción, automoción, bienes de consumo y otros), y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00027399
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 15, 2026


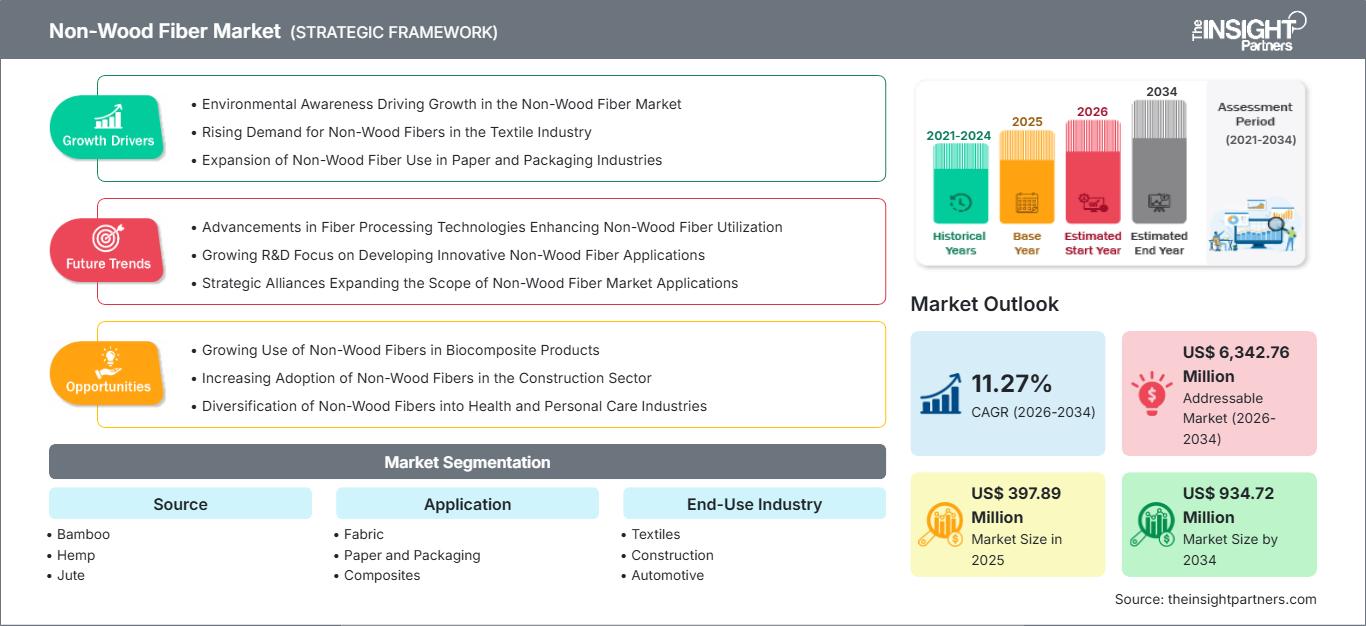
Tamaño del mercado en 2025
397,89 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
934,72 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
9,95 %
Índice de crecimiento
Mercado potencial
5.928,27 millones de dólares estadounidenses
(2026-2034)
El mercado de fibras no madereras estaba valorado en 397,89 millones de dólares estadounidenses en 2025 y se espera que alcance los 934,72 millones de dólares estadounidenses en 2034; se estima que registrará una tasa de crecimiento anual compuesta (CAGR) del 9,95 % durante el período 2026-2034.
Evaluación y perspectivas del mercado de fibras no madereras
- América del Norte: Se estima que la región representará entre el 24 % y el 28 % del mercado en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 9,5 % al 10,5 % entre 2026 y 2034 , gracias al uso de envases de fibra moldeada, la utilización de residuos agrícolas y la inversión en capacidad de fabricación nacional de base biológica.
- EE. UU.: Estados Unidos representa aproximadamente entre el 78 % y el 82 % de la demanda de Norteamérica en 2025 , con un mercado que crecerá a una tasa compuesta anual del 9,7 % al 10,7 % entre 2026 y 2034 , impulsado por la sustitución de envases y la inversión en materiales renovables.
- Europa: Europa representará aproximadamente entre el 27 % y el 31 % del mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 10,2 % al 11,2 % entre 2026 y 2034. Alemania, Francia, Italia, el Reino Unido y España son mercados importantes debido a sus políticas de economía circular y al desarrollo sostenible de la industria textil.
- Asia Pacífico: Asia Pacífico representa aproximadamente entre el 31 % y el 35 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 12,0 % al 13,0 % entre 2026 y 2034 , liderada por China, India, Japón, Corea del Sur y Australia, donde las capacidades en los sectores textil, de embalaje y de procesamiento de biomasa son sustanciales.
- El segmento más grande, el de papel y embalaje, se estima que tendrá una cuota de mercado del 31-35% en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 11,8-12,8% entre 2026 y 2034 , a medida que las marcas reemplacen determinados materiales de embalaje derivados de combustibles fósiles y con alto contenido de madera.
- Segmento de alto crecimiento: Se estima que los materiales compuestos representarán entre el 18 % y el 22 % de la cuota de mercado en 2025 , con un crecimiento anual compuesto del 12,5 % al 13,5 % entre 2026 y 2034, a medida que las aplicaciones automotrices, de construcción y de consumo adopten refuerzos ligeros de base biológica.
- Empresas clave analizadas en detalle: Goonvean Fibres, Shanghai Tenbro Bamboo Textile Co., Ltd., AWA Paper & Technological Company, Inc., Genera Inc., Willamette Falls Paper Company, Chempolis Oy, Zume Inc., Bio-Lutions International AG, EcoPlanet Bamboo Group y Bamboo Australia.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El sector está pasando del uso de fibras naturales no organizadas a materias primas procesadas, que ofrecen una calidad de fibra uniforme. Se observa un aumento en la cantidad de bambú, cáñamo, yute, residuos agrícolas y biopolímeros que se refinan mecánica y químicamente, y se procesan para modificar sus fibras. Asimismo, se está invirtiendo en instalaciones de producción integradas capaces de generar más de un producto a partir de una única biomasa.
Durante el período de pronóstico, se prevé que los crecientes centros de producción en India, el sudeste asiático, Latinoamérica y algunas partes de Europa reciban inversiones debido a la alta disponibilidad de biomasa. Se espera que la presión sobre los plásticos de un solo uso, los programas de conservación forestal, la adquisición de materiales renovables y los objetivos de sostenibilidad de las empresas impulsen la comercialización. No obstante, se prevé que la comercialización dependa del abastecimiento de materia prima, la calidad, la logística y la rentabilidad.
Alcance del informe de mercado de fibras no madereras
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 397,89 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 934,72 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 9,95% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de fibras no madereras
El mercado de fibras no madereras se ve influenciado por la disponibilidad de sustitutos en embalaje, textiles, aislamiento y refuerzo. El desarrollo de la industria de fibras no madereras está especialmente vinculado a las empresas que buscan materias primas alternativas a la pulpa de madera tradicional o los productos petroquímicos. Existe una cadena de valor integrada que comprende proveedores de materia prima, procesadores, productores de fibra, transformadores, compuestos y marcas, donde el rendimiento, la distancia, el procesamiento y las especificaciones desempeñan un papel fundamental en la rentabilidad.
Las distintas materias primas presentan diferentes condiciones de suministro. El bambú se caracteriza por su alta capacidad de regeneración de biomasa y sus buenas redes de cultivo en Asia, mientras que el cáñamo y el yute se utilizan cada vez más en la industria textil y en la fabricación de fibras técnicas. Además, los residuos agrícolas representan una fuente económica de materia prima, pero también requieren recolección y preprocesamiento. Por ello, los productores tienden cada vez más a coordinar verticalmente el abastecimiento de sus materias primas.
La competencia está compuesta por procesadores de fibra especializados y corporaciones de biomateriales con integración vertical. Goonvean Fibres opera en el procesamiento de fibras técnicas, mientras que Shanghai Tenbro Bamboo Textile Co., Ltd. se dedica a aplicaciones textiles a base de bambú. AWA Paper & Technological Company, Inc. se especializa en aplicaciones de papel, mientras que Genera Inc. se ha diversificado hacia la fabricación integrada de fibras no madereras y fibras moldeadas.
El posicionamiento estratégico depende cada vez más del acceso a la biomasa, las tecnologías de procesamiento especializadas, las aplicaciones y las alianzas estratégicas. Chempolis Oy se especializa en tecnologías de fraccionamiento de biomasa, mientras que Bio-Lutions International AG se especializa en el procesamiento descentralizado de biomasa. EcoPlanet Bamboo Group se especializa en el conocimiento del bambú cultivado en plantaciones, mientras que Zume Inc. se ha centrado en el embalaje de fibra moldeada. El informe del mercado de fibras no madereras sugiere que el tamaño por sí solo ya no es suficiente, y que el rendimiento específico para cada aplicación cobra cada vez más importancia para las inversiones.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de fibras no madereras: Perspectivas estratégicas
Perspectivas regionales
Mercado de fibras no madereras de América del Norte
La región de Norteamérica representará entre el 24 % y el 28 % de la cuota de mercado de fibras no madereras en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,5 % al 10,5 % entre 2026 y 2034. Estados Unidos dominará la demanda regional gracias a su infraestructura altamente desarrollada para la transformación de envases, su sólido sector de fabricación de bienes de consumo y la creciente disponibilidad de residuos agrícolas. Canadá contribuirá mediante el uso de alternativas forestales, fibras naturales y materiales de construcción sostenibles.
El embalaje seguirá siendo la principal vía de comercialización, especialmente para la fibra moldeada y los papeles especiales. Las inversiones en capacidad de producción nacional de base biológica facilitan el acceso a materias primas renovables y reducen la dependencia de materias primas extranjeras. El mercado regional también se beneficiará del compromiso de las marcas con los envases reciclables y compostables, pero la elección del material seguirá estando determinada por criterios de rendimiento como la resistencia a la humedad y a la grasa, la resistencia mecánica y la vida útil.
Mercado estadounidense de fibras no madereras
En 2025, Estados Unidos representará entre el 78 % y el 82 % del mercado de fibras no madereras de Norteamérica, con un crecimiento anual compuesto previsto del 9,7 % al 10,7 % entre 2026 y 2034. La demanda será elevada en embalajes sostenibles, fibras técnicas, aislamiento y materiales compuestos. La disponibilidad de biomasa en el país otorgará una ventaja competitiva a las empresas que desarrollen cadenas de suministro integradas.
Genera Inc. es un ejemplo de empresa dedicada al procesamiento integrado de fibras no madereras, mientras que Zume Inc. se ha dedicado al desarrollo de envases de fibra moldeada. Las aplicaciones harán mayor hincapié en la renovabilidad, la reciclabilidad, la biodegradabilidad y la baja huella de material. Los fabricantes de envases seguirán siendo clientes clave, mientras que las aplicaciones en la industria de la construcción y la automoción pueden mejorarse mediante un procesamiento optimizado de las fibras.
Mercado europeo de fibras no madereras
El mercado europeo representará entre el 27 % y el 31 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 10,2 % al 11,2 % entre 2026 y 2034. El mercado europeo está dominado por Alemania, Francia, Italia, el Reino Unido y España, cuyas políticas en materia de materiales circulares, envases sostenibles y textiles contribuyen a su dominio del mercado. Alemania cuenta con un sólido ecosistema industrial para materiales de base biológica, mientras que Francia promueve el cultivo de fibras de cáñamo y fibras agrícolas.
Mercado de fibras no madereras en la región Asia-Pacífico
La región de Asia-Pacífico (APAC) alcanzó una cuota de mercado del 31-35% en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 12,0-13,0% entre 2026 y 2034, convirtiéndose así en la región de mayor crecimiento. China domina el mercado gracias a sus textiles de bambú, su infraestructura de embalaje y su base manufacturera. Japón y Corea del Sur se centran en la ciencia de los materiales, mientras que India se beneficia del bambú, el yute, los residuos de algodón y los desechos agrícolas.
Mercado de fibras no madereras de Oriente Medio y África
Oriente Medio y África constituyen un mercado emergente gracias al uso de envases diversificados, residuos agrícolas y programas de sostenibilidad en la industria. Tanto Arabia Saudita como los Emiratos Árabes Unidos están desarrollando capacidades en economía circular y manufactura, mientras que Sudáfrica ofrece materiales agrícolas y fibras naturales. Otras partes de Oriente Medio y África tienen potencial de biomasa, pero infraestructura limitada. Se prevé que la región crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,5 % al 9,5 % entre 2026 y 2034, siendo Arabia Saudita el mercado clave del Golfo.
Análisis de segmentación
Fuente
Se prevé que el segmento de origen crezca a una tasa de crecimiento anual compuesta (TCAC) del 11,0 % al 12,0 % entre 2026 y 2034. La selección de materia prima depende cada vez más de la consistencia de la fibra, la intensidad del cultivo, los requisitos de procesamiento, la disponibilidad regional y las especificaciones de uso final. El bambú y el yute cuentan con cadenas de suministro consolidadas, mientras que el cáñamo está ganando terreno en aplicaciones técnicas. Los biopolímeros ofrecen una alternativa de ingeniería donde las fibras naturales convencionales no cumplen con los requisitos de rendimiento. Por lo tanto, el mercado de fibras no madereras abarca cada vez más tanto fibras naturales como materias primas renovables de ingeniería.
- Bambú: El bambú es estratégicamente importante debido a la rápida regeneración de su biomasa, las cadenas de suministro asiáticas consolidadas y su idoneidad para aplicaciones textiles, de pulpa, embalaje y materiales compuestos. Su versatilidad permite el desarrollo de modelos de procesamiento integrados.
- Cáñamo: La fibra de cáñamo está ganando popularidad en textiles, aislamiento, materiales compuestos y materiales especiales. Su combinación de resistencia, baja densidad y cultivo renovable favorece aplicaciones de alta gama y el desarrollo de productos técnicos.
- Yute: El yute sigue siendo una fibra natural consolidada para embalaje, textiles, esteras y refuerzos. Su infraestructura de cultivo y procesamiento existente ofrece ventajas en cuanto a costes en aplicaciones donde no se requiere un rendimiento de ingeniería de alta gama.
- Algodón: Los flujos de fibras derivadas del algodón incluyen cada vez más material recuperado y reciclado procedente de residuos textiles. Su importancia radica en la fabricación textil circular y en las oportunidades para reducir el consumo de materia prima virgen.
- Biopolímeros: Las fibras a base de biopolímeros permiten controlar las propiedades del material y garantizar su compatibilidad con aplicaciones técnicas. Son especialmente relevantes cuando los fabricantes requieren un contenido renovable junto con características de procesamiento predecibles.
Solicitud
Se prevé que la demanda de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 11,5 % al 12,5 % entre 2026 y 2034 , lo que refleja una sustitución más amplia en los sectores de embalaje, textiles, materiales de construcción y productos ligeros de ingeniería. Los requisitos de rendimiento difieren sustancialmente según la aplicación, lo que hace que la tecnología de procesamiento y la formulación posterior sean cruciales. El embalaje ofrece oportunidades de volumen inmediatas, mientras que los materiales compuestos y el aislamiento ofrecen vías técnicas de mayor valor.
- Tejidos: Las aplicaciones de los tejidos incluyen prendas de vestir, textiles para el hogar, textiles técnicos y materiales mixtos. La demanda se ve impulsada por las marcas que buscan fibras renovables, aunque la suavidad, la capacidad de teñido, la durabilidad y el precio siguen siendo criterios de compra importantes.
- Papel y embalaje: El papel y el embalaje representan la mayor categoría de aplicación, ya que la fibra moldeada y la pulpa especial pueden sustituir a determinados materiales convencionales. El desarrollo de productos se centra cada vez más en el rendimiento de barrera, la idoneidad para el contacto con alimentos, la reciclabilidad y la compostabilidad.
- Materiales compuestos: Las aplicaciones de materiales compuestos utilizan fibras no madereras como refuerzo en matrices poliméricas. La construcción ligera, los componentes de automoción, los paneles y los productos de consumo ofrecen oportunidades donde se valora la relación resistencia-peso y el contenido renovable.
- Materiales aislantes: El aislamiento de fibras naturales se beneficia de su baja densidad y propiedades termoacústicas. Su adopción se concentra en proyectos de construcción sostenible que requieren materiales renovables y un menor impacto ambiental.
Industria de uso final
Se prevé que el segmento de la industria de uso final registre una tasa de crecimiento anual compuesta (TCAC) del 11,2 % al 12,2 % entre 2026 y 2034. El sector textil sigue siendo un mercado importante, mientras que las aplicaciones en la construcción y la automoción ofrecen oportunidades significativas, dado que los fabricantes evalúan cada vez más los materiales de refuerzo y aislamiento renovables. Los bienes de consumo generan una demanda adicional a través de envases, productos para el hogar y artículos de estilo de vida.
- Textiles: Los fabricantes textiles están experimentando cada vez más con fibras de bambú, cáñamo, yute y algodón reciclado. Los tejidos mixtos ayudan a equilibrar los objetivos de sostenibilidad con la suavidad, la durabilidad, el coste y los procesos de fabricación establecidos.
- Construcción: Las aplicaciones en la construcción incluyen aislamiento, paneles, refuerzos y compuestos de base biológica. La demanda está influenciada por los objetivos de construcción sostenible, los requisitos de rendimiento térmico y el interés en materiales de construcción con bajas emisiones de carbono.
- Automoción: Los fabricantes de automóviles están evaluando fibras naturales para paneles interiores, componentes de revestimiento, sistemas acústicos y estructuras compuestas. La reducción de peso y el contenido de materiales renovables son factores clave para su adopción.
- Bienes de consumo: Las aplicaciones de bienes de consumo incluyen envases, productos para el hogar, accesorios personales y componentes moldeados. Los compromisos de sostenibilidad de las marcas y las preferencias de los consumidores fomentan la sustitución cuando se pueden mantener los requisitos de rendimiento.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Tela |
Alto |
Textiles sostenibles |
Escalada |
|
Papel y embalaje |
Alto |
Embalaje de fibra |
Maduro |
|
Materiales compuestos |
Medio |
Refuerzo ligero |
Escalada |
|
Materiales aislantes |
Medio |
Aislamiento biológico |
Emergente |
Factores de crecimiento y análisis del impacto en el mercado de fibras no madereras
Expansión del uso de envases sostenibles y la sustitución de materiales.
La sustitución de ciertos formatos de envases de plástico y de uso intensivo de combustibles fósiles está creando una importante vía comercial para las fibras renovables. Los envases para servicios de alimentación, las bandejas, los embalajes protectores y los productos de papel especiales requieren cada vez más alternativas reciclables, compostables o con contenido renovable. Este cambio beneficia a los procesadores capaces de producir fibras con una morfología uniforme y que cumplen con los requisitos de barrera, resistencia y contacto con alimentos. El impacto se extiende más allá de los productores de envases, ya que los proveedores de materia prima y los procesadores agrícolas pueden monetizar la biomasa que antes estaba infrautilizada. A medida que los propietarios de marcas establecen objetivos de huella de materiales, es probable que los convertidores evalúen las fibras no madereras junto con el papel reciclado, la pulpa moldeada y las soluciones de biopolímeros. El éxito comercial dependerá de lograr una rentabilidad unitaria aceptable, manteniendo al mismo tiempo la maquinabilidad, la resistencia a la humedad y la integridad del producto en operaciones de conversión de alta velocidad.
Mayor utilización de residuos de biomasa agrícola y renovable
Los residuos agrícolas ofrecen una importante oportunidad como materia prima, ya que permiten transformar biomasa de bajo valor en fibras, pulpa, materiales de refuerzo o materiales intermedios. La paja, el bagazo, los residuos de bambú, los desechos de algodón y otros flujos de biomasa pueden reducir la dependencia de insumos de madera convencionales cuando los sistemas de recolección y preprocesamiento son económicamente viables. Las biorrefinerías integradas pueden mejorar aún más la rentabilidad al extraer múltiples productos de la misma materia prima. Este enfoque reduce la dependencia de una única fuente de ingresos y puede optimizar el uso de los recursos. El modelo de negocio resultante es particularmente relevante en regiones con una producción agrícola concentrada. Sin embargo, para que los proyectos tengan éxito, se requieren sistemas confiables de agregación, gestión de la humedad, almacenamiento, infraestructura de preprocesamiento y acuerdos de compra estables para gestionar la variabilidad estacional y geográfica.
Aumento de la demanda de materiales renovables para el refuerzo y el aislamiento.
Los fabricantes de materiales de construcción y automoción están evaluando cada vez más las fibras naturales como materiales de refuerzo o aislamiento, ya que ofrecen baja densidad y contenido renovable. En los materiales compuestos, el tratamiento de las fibras y la modificación de la superficie mejoran la compatibilidad con las matrices poliméricas, lo que permite su aplicación en paneles interiores, componentes semiestructurales y productos de consumo. En la construcción, el aislamiento de fibras naturales aporta funcionalidad térmica y acústica, además de cumplir con las especificaciones de materiales renovables. Estas aplicaciones generan oportunidades de mayor valor que la venta de fibras convencionales, puesto que los clientes valoran el rendimiento técnico más que el precio. Por lo tanto, los productores que desarrollan grados específicos para cada aplicación, con dimensiones uniformes, control de la humedad y características de adhesión fiables, pueden acceder a mercados especializados. La certificación, las pruebas de durabilidad, el comportamiento ante el fuego y la fiabilidad del suministro a largo plazo siguen siendo requisitos esenciales para su comercialización.
Tendencias futuras del mercado de fibras no madereras
Las biorrefinerías integradas ampliarán la rentabilidad de las materias primas no madereras.
Es probable que las futuras plantas de procesamiento evolucionen más allá de la producción de fibra de un solo producto, hacia biorrefinerías integradas que separen la biomasa en celulosa, hemicelulosa, lignina, azúcares, fibras e intermedios químicos. Estas plataformas pueden mejorar la rentabilidad al distribuir los costos de producción entre múltiples fuentes de ingresos. El bambú, los residuos agrícolas, los pastos y otras materias primas lignocelulósicas son particularmente adecuados para este modelo, ya que sus componentes pueden servir a diferentes industrias. Se espera que los proveedores de tecnología hagan hincapié en una mayor selectividad de fraccionamiento, un menor consumo de productos químicos, sistemas de agua de circuito cerrado y la integración energética. El resultado debería ser una mayor flexibilidad en la selección de materias primas y productos finales. Con el tiempo, esta tendencia podría reducir la dependencia de los productores de fibra de los precios de las materias primas y crear relaciones más estrechas entre proveedores de biomasa, procesadores, empresas químicas, fabricantes textiles, transformadores de envases y productores de materiales de construcción.
Las fibras naturales modificadas genéticamente adquirirán mayor importancia en las aplicaciones técnicas.
La siguiente etapa de desarrollo implicará cada vez más fibras de ingeniería en lugar de materiales naturales mínimamente procesados. La longitud de la fibra, la química superficial, el comportamiento ante la humedad, la estabilidad térmica y las características de dispersión pueden modificarse para cumplir con los requisitos específicos de cada aplicación. Es probable que los fabricantes de automóviles y de la construcción incentiven a los proveedores a desarrollar grados compatibles con los equipos de composición y conformado existentes. En el sector textil, las tecnologías de mezcla y acabado deberían mejorar la suavidad, la durabilidad, la absorción de tintes y la estabilidad dimensional. Los productores de envases priorizarán las estructuras de fibra que ofrezcan resistencia y un buen rendimiento de barrera sin comprometer la reciclabilidad ni la compostabilidad. Esta tendencia del mercado de fibras no madereras y su evolución técnica pueden ampliar las aplicaciones potenciales, a la vez que reducen la percepción de que las fibras renovables solo son adecuadas para productos de bajo rendimiento. Las pruebas y certificaciones estandarizadas adquirirán cada vez más importancia a medida que la adopción se extienda a aplicaciones reguladas y de rendimiento crítico.
Oportunidades de mercado para fibras no madereras
Desarrollar clústeres regionales de procesamiento de materia prima a fibra.
En el mercado de fibras no madereras, están surgiendo oportunidades de inversión en torno a clústeres regionales de procesamiento que ubican las instalaciones de conversión de fibra cerca de las materias primas agrícolas y de plantación. Estos clústeres pueden reducir los costos de transporte, mejorar la frescura de la biomasa y crear relaciones fiables entre productores y procesadores. India, el sudeste asiático, Latinoamérica y algunas regiones europeas ofrecen condiciones atractivas debido a la disponibilidad de bambú, cáñamo, yute, residuos agrícolas y ecosistemas de fabricación consolidados. Los inversores pueden mejorar la rentabilidad de los proyectos combinando la producción de fibra con la de pulpa, productos bioquímicos, lignina o generación de energía. Las alianzas con cooperativas agrícolas también pueden fortalecer la seguridad del suministro de materia prima y la generación de ingresos rurales. Los proyectos más atractivos probablemente integren el preprocesamiento, el almacenamiento, la conversión de fibra, las pruebas de calidad y el desarrollo de aplicaciones posteriores, en lugar de depender únicamente de la adquisición puntual de biomasa.
Fabricar grados especiales para aplicaciones automotrices y de construcción.
Una segunda oportunidad reside en el desarrollo de fibras de alta calidad diseñadas para aplicaciones industriales exigentes. Los clientes de los sectores automotriz y de la construcción requieren propiedades mecánicas consistentes, resistencia a la humedad, estabilidad dimensional, comportamiento ante el fuego y un procesamiento predecible. Los proveedores pueden diferenciarse mediante el tratamiento superficial, el dimensionamiento de las fibras, el refuerzo híbrido, la geometría controlada de las fibras y las formulaciones específicas para cada aplicación. Esta estrategia puede generar márgenes más altos que las fibras naturales convencionales, a la vez que crea relaciones a largo plazo con los clientes. Las alianzas con fabricantes de compuestos, proveedores automotrices de primer nivel, fabricantes de aislamiento y productores de materiales de construcción pueden acelerar la cualificación. Las empresas deben priorizar la validación técnica y la evaluación del ciclo de vida, junto con la optimización de costes, ya que las decisiones de compra consideran cada vez más tanto el rendimiento como los atributos ambientales. El éxito comercial dependerá de demostrar la repetibilidad a escala industrial, en lugar de basarse únicamente en el rendimiento en laboratorio.
Novedades recientes
- 21 de mayo de 2026: Panda Biotech y Culturewell Trading LLP se asociaron con Culturewell para establecer la primera cadena de suministro integrada de fibra de cáñamo a hilo en la India. Este acuerdo permite importar, procesar, desgomar e hilar en la India fibra de cáñamo industrial certificada cultivada en EE. UU., fortaleciendo así la conexión entre el cultivo de cáñamo en EE. UU. y la industria textil india.
- 27 de enero de 2025: ANDRITZ y Ekolution inauguraron una línea de procesamiento de fibras de líber en las nuevas instalaciones de Ekolution en Malmö, Suecia. La instalación combina el descortezado y el refinado de fibras de cáñamo con la tecnología de formación por aire para la fabricación de fieltros no tejidos, con aplicaciones en los sectores de aislamiento, construcción, automoción, textiles, embalaje, pulpa, mobiliario y acústica.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -