
Marché du suivi et de la surveillance des actifs basés sur l’IoT : prévisions 2034
Rapport d'analyse du marché du suivi et de la surveillance des actifs basés sur l'IoT : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type de connectivité (Wi-Fi, Bluetooth, cellulaire, NB-IoT, LoRa, SigFox, UWB, GNSS, ZigBee, Thread), type de surveillance (intérieur, extérieur), application (fabrication, automobile).
- Statut : Données publiées
- Code du rapport : TIPRE00039496
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : October 16, 2026


Taille du marché en 2025
5,55 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
17,06 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
13,29 %
taux de croissance
Marché adressable
98,13 milliards de dollars américains
(2026-2034)
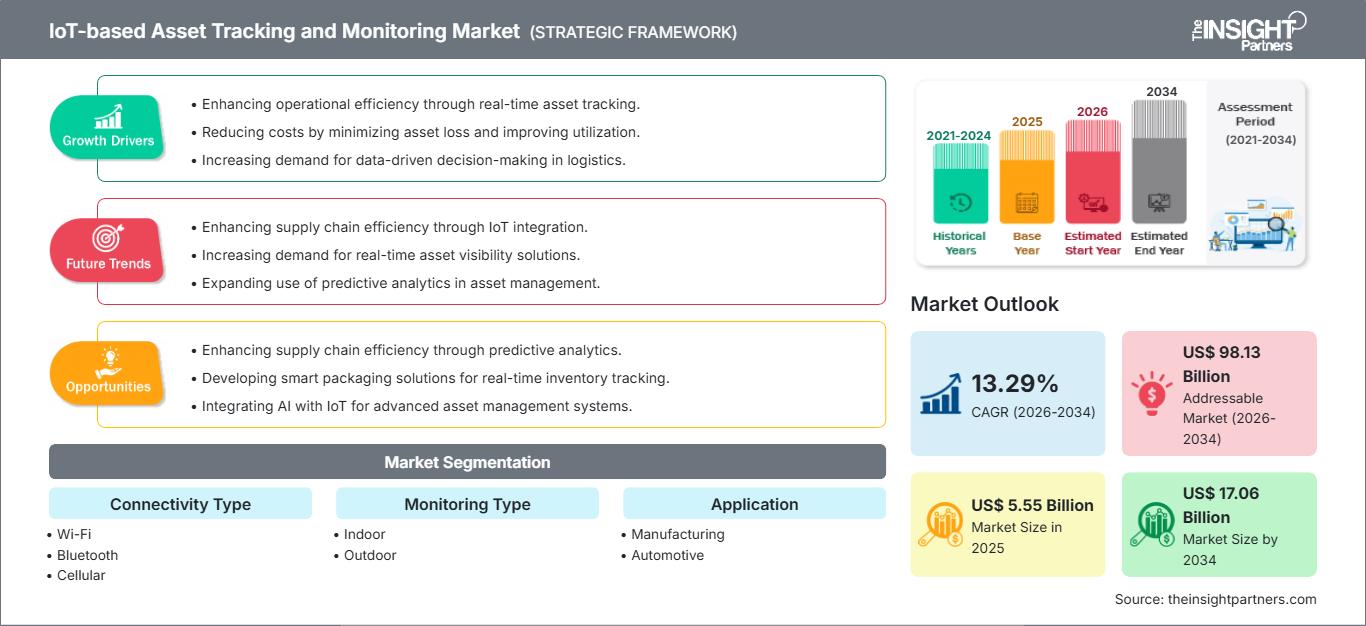
Le marché du suivi et de la surveillance des actifs via l'Internet des objets (IoT) devrait passer de 5,55 milliards de dollars US en 2025 à 17,06 milliards de dollars US en 2034, enregistrant un taux de croissance annuel composé (TCAC) de 13,29 % sur la période 2026-2034. Ce marché englobe les dispositifs connectés, les réseaux sans fil, les technologies de positionnement, les capteurs et les plateformes de surveillance utilisés pour identifier, localiser et évaluer les actifs physiques dans les environnements opérationnels. L'adoption de ces solutions est de plus en plus motivée par la demande de visibilité continue, de réduction des pertes d'actifs, d'automatisation des flux de travail et de prise de décision basée sur l'état des actifs au sein des écosystèmes industriels.
Le marché nord-américain du suivi et de la surveillance des actifs via l'IoT présente une demande mature, soutenue par une infrastructure cellulaire établie, des réseaux logistiques étendus et une forte adoption des opérations connectées par les entreprises. La région devrait connaître une croissance annuelle composée (TCAC) de 11 à 14 % jusqu'en 2034. La modernisation de la production et la numérisation des flottes demeurent des moteurs structurels, tandis qu'une utilisation accrue de l'analyse de données en périphérie renforce la pertinence commerciale du suivi de la localisation et de l'état des actifs.
Analyse et perspectives du marché du suivi et de la surveillance des actifs basés sur l'IoT
- L'Amérique du Nord occupe une position de premier plan, avec une part de marché de 32 à 36 % en 2025 et un TCAC de 11 à 14 % entre 2026 et 2034 , grâce à une connectivité mature, à l'automatisation industrielle et à la numérisation de la logistique d'entreprise.
- Les États-Unis représentent 70 à 75 % du marché nord-américain en 2025 , avec un TCAC de 11 à 14 % entre 2026 et 2034 , la demande étant soutenue par les applications liées aux flottes, à la fabrication et aux entrepôts.
- L'Europe représente une part de 25 à 29 % en 2025 et un TCAC de 12 à 14 % entre 2026 et 2034 , sous l'impulsion de l'Allemagne, du Royaume-Uni, de la France, de l'Italie et de l'Espagne, à mesure que les exigences en matière de traçabilité se renforcent.
- La région Asie-Pacifique représente 30 à 33 % de la demande de 2025 et devrait enregistrer un TCAC de 14 à 16 % entre 2026 et 2034 , tiré par la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie.
- Segment le plus important : Le secteur cellulaire détient une part de marché de 22 à 25 % en 2025 , avec un TCAC de 13 à 15 % entre 2026 et 2034 , reflétant les exigences de couverture étendue et de mobilité.
- Segment à forte croissance : L'UWB représente une part de marché de 7 à 10 % en 2025 et devrait connaître un TCAC de 17 à 20 % entre 2026 et 2034 , grâce à la précision du positionnement en intérieur.
- Principales entreprises analysées en détail : Quectel Wireless Solutions Co., Ltd. ; Fibocom Wireless Inc. ; u-blox AG ; Telit Cinterion ; Semtech Corporation ; Ezurio LLC ; Nordic Semiconductor ASA ; Samsara Inc. ; Sequans Communications SA ; Solera Holdings, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le concept de suivi connecté évolue du simple suivi de localisation vers une visibilité multisensorielle combinant positionnement, connectivité, télémétrie et analyse. Les modules basés sur la technologie de communication cellulaire utilisent déjà le GNSS, tandis que les technologies Bluetooth, UWB, Wi-Fi et LPWA répondront aux exigences de localisation en intérieur et de faible consommation. Le processus de fabrication s'oriente vers des dispositifs plus petits et à faible consommation, des modules standardisés, le provisionnement à distance et des solutions de surveillance logicielle, simplifiant ainsi leur déploiement au sein de parcs d'actifs mondiaux.
L'avenir s'annonce de plus en plus prometteur pour les nouvelles économies industrielles où convergent logistique haute densité, production à grande échelle et investissements dans les infrastructures. Les projets de traçabilité en Europe, les flottes connectées en Amérique du Nord et l'automatisation industrielle en Asie-Pacifique devraient stimuler les investissements dans les architectures de suivi connectées. Les communications par satellite et le positionnement hybride contribuent à élargir le marché cible en permettant le suivi des actifs situés hors de portée des réseaux terrestres.
Portée du rapport de marché sur le suivi et la surveillance des actifs basés sur l'IoT
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 5,55 milliards de dollars américains |
| Taille du marché d'ici 2034 | 17,06 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 13,29% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché du suivi et de la surveillance des actifs basés sur l'IoT
La croissance du marché du suivi et de la surveillance des actifs via l'IoT est alimentée par le besoin des entreprises d'optimiser leurs actifs de manière quantifiable, de réduire les pertes, d'améliorer la précision de leurs inventaires et de planifier la maintenance. Cette croissance repose de plus en plus sur la combinaison de la télémétrie des dispositifs avec les plateformes cloud, l'analyse de données et les logiciels d'entreprise. La chaîne de valeur comprend les fabricants de semi-conducteurs, les fabricants de modules de connectivité, les concepteurs de dispositifs de suivi, les opérateurs de réseau, les fournisseurs de cloud, les intégrateurs de systèmes et les fournisseurs de solutions verticales.
L'évolution de la dynamique de l'offre est impulsée par la demande croissante de connectivité multimode et le développement des capacités de déploiement mondial des modules de connectivité. La gamme de produits comprend les technologies LTE-M, NB-IoT, LTE Cat 1 bis, GNSS, Bluetooth Low Energy et Wi-Fi. Il en résulte une concurrence accrue entre les fournisseurs sur l'efficacité énergétique, la certification, le rendement des antennes, la durée de vie et la compatibilité logicielle des produits, et pas seulement sur les spécifications matérielles, notamment pour les applications industrielles et automobiles exigeant de longs cycles de fonctionnement.
D'après le rapport sur le marché du suivi et de la surveillance des actifs basés sur l'IoT, le paysage concurrentiel est fragmenté et comprend des fabricants de semi-conducteurs, des fournisseurs de connectivité, des acteurs de la télématique et des intégrateurs de plateformes. Quectel Wireless Solutions Co., Ltd. et Fibocom Wireless Inc. misent fortement sur les modules, u-blox AG et Telit Cinterion proposent des solutions de positionnement et de connectivité cellulaire, tandis que Semtech Corporation et Sequans Communications SA se spécialisent dans les architectures de connectivité cellulaire et basse consommation.
Les investissements stratégiques dans ce segment de marché se déplacent désormais des dispositifs de suivi autonomes vers des solutions intégrées. Nordic Semiconductor ASA se spécialise dans les solutions sans fil basse consommation, tandis que Samsara Inc. et Solera Holdings, Inc. ajoutent la gestion de flotte et l'intégration des flux de travail à la fonctionnalité de suivi. Ezurio LLC enrichit l'écosystème grâce à ses modules sans fil et sa connectivité embarquée. La différenciation sur le marché repose sur la gestion des dispositifs, l'analyse des données, l'interopérabilité, la sécurité et la connectivité multi-environnements.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché du suivi et de la surveillance des actifs basés sur l'IoT : Perspectives stratégiques
Perspectives régionales
Marché nord-américain du suivi et de la surveillance des actifs basés sur l'Internet des objets
L'Amérique du Nord détiendra 32 à 36 % du marché du suivi et de la surveillance des actifs basés sur l'Internet des objets en 2025 et enregistrera un taux de croissance annuel composé (TCAC) de 11 à 14 % entre 2026 et 2034. Les États-Unis seront le principal moteur de cette croissance régionale, grâce à leurs flottes connectées, leurs entrepôts sophistiqués, l'automatisation de la production et la connectivité cellulaire omniprésente. Le Canada y contribuera par ses applications logistiques et industrielles.
Cette opportunité régionale est d'autant plus pertinente que les entreprises ont besoin d'une visibilité en temps réel sur leurs actifs mobiles et fixes. La connectivité croissante des flottes automobiles, des équipements industriels, des conteneurs et des moyens de production grâce aux systèmes cloud renforce cette nécessité. Les décisions d'achat prennent en compte le coût du cycle de vie, la cybersécurité, la gestion à distance des appareils et l'interopérabilité. Les clients nord-américains recherchent également des solutions qui relient les informations de suivi à la maintenance, à la planification des itinéraires, aux stocks et aux opérations.
Marché américain du suivi et de la surveillance des actifs basés sur l'Internet des objets
Les États-Unis représentent 70 à 75 % de la part de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 11 à 14 % jusqu'en 2034. Cette demande est soutenue par une logistique sophistiquée, la modernisation de la production, la numérisation des flottes et l'adoption par les entreprises de technologies opérationnelles connectées au cloud.
L'entreprise est largement présente dans les modules, la télématique et les plateformes logicielles, notamment chez Samsara Inc., Semtech Corporation et d'autres. De plus en plus, les applications intègrent la géolocalisation des véhicules ainsi que le suivi de leur utilisation, de leur maintenance, de leur sécurité et de la visibilité du chargement. Les grandes entreprises recherchent des solutions évolutives, tandis que les PME se tournent vers les plateformes de suivi par abonnement. Les secteurs de l'automobile et de la fabrication envisagent l'utilisation de la technologie de géolocalisation en intérieur pour répondre à leurs besoins.
Marché européen du suivi et de la surveillance des actifs basés sur l'IoT
L'Europe devrait représenter entre 25 % et 29 % du marché, avec une croissance annuelle composée prévue de 12 % à 14 % jusqu'en 2034 ; l'Allemagne est en tête de la demande régionale, tandis que le Royaume-Uni, la France, l'Italie et l'Espagne créent des opportunités de croissance à mesure que la traçabilité et la connectivité des infrastructures industrielles se développent.
Au Royaume-Uni, la croissance est stimulée par la logistique moderne et la numérisation des flottes, tandis qu'en Allemagne, le secteur automobile et industriel joue un rôle essentiel. En France, les transports et l'industrie sont porteurs de croissance, tandis qu'en Italie et en Espagne, la connectivité de la logistique et du contrôle de la production se développe. L'importance croissante de la gestion des données, de l'interopérabilité, de l'efficacité énergétique et de la traçabilité dans les achats européens engendre une forte demande d'intégration des actifs physiques et des données numériques validées.
Marché du suivi et de la surveillance des actifs basés sur l'IoT en Asie-Pacifique
En 2025, la région Asie-Pacifique représentera 30 à 33 % des parts de marché et connaîtra une croissance annuelle composée de 14 à 16 %. Cela en fait l'une des régions les plus importantes pour le développement des réseaux LPWAN. Les principaux pays de la région sont la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie, dont la croissance repose principalement sur la production et la logistique.
Les technologies d'automatisation, la fabrication de produits électroniques, l'industrie automobile et le développement des infrastructures numériques favorisent l'adoption de ces technologies. La Chine bénéficie d'atouts majeurs, le Japon de technologies industrielles de précision, la Corée du Sud de l'électronique et de l'automobile, l'Inde de la logistique et l'Australie de la dispersion géographique de ses actifs. Les programmes de numérisation et de connectivité mis en œuvre par les gouvernements facilitent les investissements dans les réseaux LPWAN.
Marché du suivi et de la surveillance des actifs basés sur l'Internet des objets au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître un taux de croissance annuel composé (TCAC) de 11 % à 14 % entre 2022 et 2034, l'Arabie saoudite et les Émirats arabes unis étant les principaux moteurs de cette croissance. L'Afrique du Sud conservera une importance significative, tandis que le reste de la région Moyen-Orient et Afrique représente le nouveau segment de croissance.
Les projets d'infrastructures énergétiques, la modernisation logistique, la construction, les opérations portuaires et les activités industrielles nécessiteront tous des solutions pour localiser les actifs et surveiller leur état. L'Arabie saoudite et les Émirats arabes unis développent des infrastructures numériques, tandis que l'Afrique du Sud misera sur d'importantes activités industrielles et logistiques. Le pilotage à distance des équipements requiert notamment des solutions de connectivité cellulaire, LPWA et GNSS.
Analyse de segmentation
Type de connectivité
Le segment « Type de connectivité » du marché du suivi et de la surveillance des actifs basés sur l'IoT devrait connaître une croissance annuelle composée de 12 à 14 % entre 2026 et 2034. Les entreprises combinent de plus en plus la connectivité cellulaire à grande échelle avec les technologies de géolocalisation à courte portée en fonction de la mobilité des actifs, des contraintes énergétiques, de la précision en intérieur et de la disponibilité du réseau. La connectivité cellulaire demeure stratégique pour les actifs mobiles, tandis que les technologies Bluetooth, UWB, Wi-Fi et LPWA élargissent les possibilités de déploiement.
- Le Wi-Fi prend en charge les ressources connectées au sein des réseaux d'entreprise établis, notamment les entrepôts et les sites de production où la disponibilité de l'infrastructure permet une intégration rapide avec les systèmes numériques existants.
- Le Bluetooth reste important pour les étiquettes basse consommation et les applications de proximité, avec des capacités de précision croissantes prenant en charge la localisation en intérieur, la visibilité des stocks et l'identification des équipements.
- Le réseau cellulaire assure une connectivité étendue pour les actifs mobiles et géographiquement dispersés, prenant en charge les flottes, les conteneurs, les équipements et les expéditions qui nécessitent une visibilité à distance continue.
- NB-IoT répond aux besoins des déploiements à faible consommation nécessitant une autonomie de batterie prolongée et une disponibilité réseau fiable, en particulier pour les actifs industriels stationnaires ou à déplacement lent.
- LoRa prend en charge la surveillance à longue portée et à faible consommation d'énergie sur les campus industriels et dans les environnements distants où la densité des capteurs et l'efficacité de la batterie sont des considérations clés lors du déploiement.
- SigFox est destiné aux applications de télémétrie légères où la transmission de données limitée, la simplicité des appareils et les faibles coûts d'exploitation sont plus importants qu'une bande passante élevée.
- La technologie UWB permet un positionnement intérieur de haute précision, ce qui la rend stratégiquement pertinente pour les usines, les entrepôts, les installations automobiles et les environnements contenant des équipements mobiles de valeur.
- Le GNSS demeure fondamental pour le suivi en extérieur en fournissant des informations de localisation pour les véhicules, les conteneurs, les équipements de terrain et autres actifs géographiquement dispersés.
- ZigBee prend en charge les réseaux de capteurs sans fil locaux où les communications à faible consommation et la connectivité maillée sont utiles pour la surveillance au niveau des installations et l'automatisation industrielle.
- Thread fournit un réseau maillé à faible consommation et renforce les possibilités d'interopérabilité pour les actifs connectés fonctionnant dans les environnements de bâtiments et industriels modernes.
Type de surveillance
Le segment « Type de surveillance » du marché du suivi et de la surveillance des actifs basés sur l'IoT devrait enregistrer un TCAC de 12 à 14 % entre 2026 et 2034. La demande évolue d'un simple suivi de localisation vers une visibilité continue de l'état, des conditions de fonctionnement et de l'utilisation des actifs. Les déploiements en intérieur privilégient la précision et la proximité, tandis que les systèmes extérieurs privilégient la couverture, la durabilité et la connectivité longue portée.
- La surveillance intérieure est stratégiquement importante pour les usines, les entrepôts, les hôpitaux et les centres de distribution, où des données de localisation précises peuvent améliorer l'utilisation des actifs et réduire le temps de recherche.
- La surveillance extérieure concerne les actifs mobiles et exposés tels que les véhicules, les conteneurs, les engins de chantier et les machines agricoles, nécessitant des appareils robustes et une connectivité étendue et fiable.
Application
Le segment des applications du marché du suivi et de la surveillance des actifs basés sur l'IoT devrait connaître une croissance annuelle composée de 13 à 15 % entre 2026 et 2034. Les secteurs de la fabrication et de l'automobile connectent de plus en plus leurs actifs physiques aux logiciels de production, de maintenance, de logistique et d'exploitation. L'adoption est la plus forte lorsque les temps d'arrêt, les pertes, les capacités inutilisées ou le manque de visibilité des actifs entraînent des conséquences financières mesurables.
- La demande manufacturière se concentre sur les actifs en cours de fabrication, les outils, les composants, les machines et les mouvements de matériaux, le suivi étant de plus en plus intégré aux flux de travail de planification de la production et de maintenance.
- Les applications automobiles couvrent les véhicules, les composants, l'outillage, les actifs de production et les opérations de flotte, prenant en charge la traçabilité, la gestion de l'utilisation, l'intelligence de localisation et les services de mobilité connectée.
Aperçu des opportunités
|
Application |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance (2 mots maximum) |
Stade d'adoption (Émergent/En expansion/Mature) |
|---|---|---|---|
|
Fabrication |
Haut |
Visibilité de l'usine |
Mise à l'échelle |
|
Automobile |
Haut |
Renseignements sur la flotte |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché du suivi et de la surveillance des actifs basés sur l'IoT
Exigence croissante de visibilité en temps réel de la chaîne d'approvisionnement
Les opérateurs de la chaîne logistique exigent de plus en plus d'informations au niveau des actifs, car les retards, les erreurs d'acheminement, les vols et les stocks inutilisés peuvent se propager à travers de multiples étapes opérationnelles. Le système de suivi des bagages de l'IATA illustre l'importance d'une visibilité en temps réel, la résolution 753 imposant un suivi à quatre points de contrôle clés. Plus largement, cette leçon s'applique aux actifs industriels : les entreprises privilégient désormais l'historique de localisation vérifiable aux simples mises à jour périodiques. Les priorités d'achat évoluent ainsi vers des dispositifs connectés qui enregistrent en continu les données de localisation, de déplacement et d'état. Pour les fournisseurs de solutions, l'impact commercial se traduit par une demande accrue de capacités de gestion, d'analyse et d'intégration des dispositifs à grande échelle. Pour les utilisateurs, l'impact économique provient d'une gestion plus rapide des exceptions, d'une meilleure utilisation des actifs et de décisions opérationnelles plus fiables au sein de réseaux d'actifs complexes.
Expansion de la connectivité cellulaire et hybride à faible consommation
L'économie de la connectivité s'améliore à mesure que les entreprises adoptent les architectures LTE-M, NB-IoT, Cat 1 bis, Bluetooth Low Energy et hybrides, en fonction des besoins de leurs actifs. Les projections de la GSMA indiquent que le nombre total de connexions IoT pourrait atteindre 37,4 milliards d'ici 2030, soulignant l'ampleur de l'écosystème des objets connectés. Le suivi des actifs est particulièrement avantageux lorsque les modules combinent connectivité, positionnement et gestion de l'énergie dans des formats compacts. L'impact sur le marché se traduit par une base cible plus large, couvrant des actifs qui, auparavant, ne justifiaient pas une surveillance continue. Les fournisseurs se différencient de plus en plus par la certification, la prise en charge des bandes de fréquences mondiales, le provisionnement à distance, les performances des antennes et la gestion du cycle de vie des appareils. Les acheteurs bénéficient ainsi d'une plus grande flexibilité pour standardiser la conception des traceurs dans différentes régions, tout en maintenant une connectivité adaptée aux conditions d'exploitation spécifiques.
Numérisation industrielle et gestion des actifs connectés
Les entreprises industrielles rapprochent les informations relatives à leurs actifs des processus de production, de maintenance et de prise de décision opérationnelle. Le suivi connecté permet de relier les équipements physiques aux systèmes d'exécution de la production, aux plateformes d'entrepôt, aux applications de gestion de flotte et aux outils d'analyse d'entreprise. Cette convergence transforme la proposition de valeur : il ne s'agit plus seulement de localiser un actif, mais de comprendre comment, quand et où il est utilisé. L'impact sur le marché est particulièrement significatif pour les outils à forte valeur ajoutée, les équipements mobiles, les composants et les ressources de production, dont l'utilisation influe directement sur le rendement. Les fabricants peuvent ainsi prioriser leurs interventions en s'appuyant sur les données réelles de déplacement et d'utilisation, tandis que les opérateurs logistiques peuvent optimiser leurs décisions d'allocation. Face à l'importance croissante accordée aux résultats opérationnels mesurables dans les budgets de transformation numérique, l'intelligence intégrée des actifs devient plus pertinente que l'achat isolé de matériel, incitant les fournisseurs à développer des plateformes prêtes à l'emploi et des partenariats écosystémiques.
Tendances futures du marché du suivi et de la surveillance des actifs basés sur l'IoT
Le positionnement de précision s'intégrera davantage au suivi industriel courant.
Le positionnement de précision devrait devenir un élément plus visible de l'intelligence des actifs industriels à mesure que les technologies de sondage de canal Bluetooth, UWB, de correction GNSS et de fusion de capteurs gagnent en maturité. Le sondage de canal Bluetooth est conçu pour fournir des capacités de télémétrie fine grâce à l'infrastructure Bluetooth existante, réduisant potentiellement le besoin de matériel de positionnement dédié dans certains environnements. Les futurs systèmes combineront de plus en plus la localisation approximative et la télémétrie de précision, n'activant une précision supérieure qu'en cas de nécessité opérationnelle. Cette architecture peut améliorer l'efficacité énergétique tout en prenant en charge le géorepérage automatisé, la vérification des flux de travail, la localisation des outils et la sécurité basée sur la proximité. À mesure que le positionnement devient plus logiciel, les acheteurs pourront évaluer la précision, la latence, la sécurité et l'interopérabilité comme un indicateur de performance combiné plutôt que de sélectionner les technologies de connectivité indépendamment.
La continuité assurée par satellite permettra d'étendre la visibilité des actifs au-delà des réseaux terrestres.
La connectivité non terrestre, dans le contexte du marché du suivi et de la surveillance des actifs basés sur l'IoT, est appelée à compléter l'IoT cellulaire lorsque les actifs opèrent dans des environnements isolés, ruraux, maritimes, miniers, énergétiques et transfrontaliers. Les futurs dispositifs de suivi utiliseront de plus en plus des architectures hybrides qui sélectionnent les liaisons cellulaires terrestres, LPWA ou satellitaires en fonction de leur disponibilité et des conditions d'alimentation. Cette approche permet de réduire les interruptions de connectivité sans nécessiter la conception d'appareils spécifiques pour les déploiements à distance. L'implication stratégique réside dans un environnement accessible plus vaste pour la surveillance continue, en particulier lorsque le coût d'une perte de visibilité dépasse les dépenses de connectivité supplémentaires. Les fournisseurs d'appareils privilégieront donc probablement la prise en charge satellitaire intégrée, les antennes compactes, la sélection intelligente du réseau et le provisionnement à distance. À terme, la résilience de la connectivité devrait devenir un critère d'achat au même titre que l'autonomie de la batterie et la précision de la localisation.
Opportunités de marché liées au suivi et à la surveillance des actifs basés sur l'IoT
Plateformes intégrées pour l'intelligence des actifs industriels
Des opportunités d'investissement émergent sur les plateformes combinant matériel de suivi, gestion de la connectivité, géolocalisation, télémétrie des capteurs et logiciels de gestion des flux de travail. Les acheteurs privilégient de plus en plus les architectures qui simplifient l'intégration et fournissent des informations exploitables via les systèmes d'entreprise existants. Les fournisseurs peuvent accroître leur valeur ajoutée en proposant des API, l'orchestration des appareils, des solutions d'analyse et des tableaux de bord personnalisés, plutôt que de se limiter à la vente de matériel. Le secteur manufacturier représente une opportunité particulièrement pertinente, car les équipements de production génèrent des informations opérationnelles tout au long des étapes d'approvisionnement, d'assemblage, de maintenance et de distribution. Les investisseurs stratégiques doivent privilégier les plateformes compatibles avec de multiples technologies de connectivité et types d'équipements. Les partenariats entre fournisseurs de modules, fournisseurs de cloud, intégrateurs de systèmes et éditeurs de logiciels industriels peuvent accélérer le déploiement tout en facilitant la mise en œuvre pour les clients.
Écosystèmes automobiles connectés et intelligence des actifs de flotte
Les applications automobiles offrent des possibilités allant au-delà de la simple géolocalisation des véhicules en connectant les composants, les outils, les remorques, les équipements de service et les actifs mobiles tout au long des opérations de production et sur le terrain. Les investissements devraient se concentrer sur des solutions intégrant le positionnement aux données de diagnostic, d'utilisation, de maintenance et de flux de travail. Les environnements automobiles à fort volume permettent des déploiements reproductibles, tandis que les flottes commerciales génèrent une demande récurrente de services opérationnels connectés. Le marché du suivi et de la surveillance des actifs basés sur l'IoT présente le plus fort potentiel pour les fournisseurs capables d'offrir une connectivité mondiale, une gestion sécurisée du cycle de vie des appareils et des technologies de positionnement flexibles au sein d'un matériel compact. Le suivi précis en intérieur offre également un potentiel important dans les usines et les plateformes logistiques, où les mouvements de véhicules, de pièces et d'équipements de production peuvent être coordonnés grâce à une visibilité numérique partagée. Ces capacités permettent une planification et une allocation des ressources plus efficaces.
Développements récents
- Août 2026 : Kingwo IoT a mis en lumière l’évolution vers un écosystème hybride de suivi des actifs à l’échelle mondiale. Cet écosystème combine les réseaux cellulaires avec l’IoT par satellite, le GNSS, le BLE, le positionnement Wi-Fi et des plateformes de données intelligentes afin de garantir la visibilité des actifs au-delà des zones de couverture cellulaire classiques. L’entreprise a notamment cité des développements récents, tels que les traceurs GO Anywhere de Geotab, fonctionnant par satellite, et une solution Rogers Communications-Geotab pour le suivi des remorques, conteneurs et équipements dans les zones sans couverture mobile.
- Novembre 2025 : Arviem AG et Tech Mahindra s’associent pour développer et déployer des architectures IoT intelligentes et des solutions de visibilité de la chaîne d’approvisionnement basées sur l’analyse de données . Ce partenariat combine l’expertise d’Arviem en matière de suivi des marchandises et de logistique grâce à l’IoT avec les capacités technologiques mondiales et le réseau de clients de Tech Mahindra. Il permettra de fournir des solutions intégrées d’IoT, de suivi des actifs et de surveillance des marchandises en temps réel , appuyées par des analyses avancées, afin d’améliorer la transparence de la chaîne d’approvisionnement, l’efficacité opérationnelle, l’intégrité des marchandises et la résilience. Ces solutions sont destinées aux marchandises de grande valeur, sensibles à la qualité et critiques pour la mission, tout en contribuant à la gestion des risques, au développement durable, à la fiabilité des livraisons et à la réduction du gaspillage de marchandises.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -