
Marché des aimants flexibles : taille, part de marché et prévisions 2034
Taille et prévisions du marché des aimants flexibles (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type (isotrope, anisotrope, hybride) ; secteurs d’utilisation finale (électronique et électricité, emballage, automobile, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00005984
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 28, 2026


Taille du marché en 2025
389,20 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
632,43 millions de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,54 %
taux de croissance
Marché adressable
4 631,28 millions de dollars US
(2026-2034)
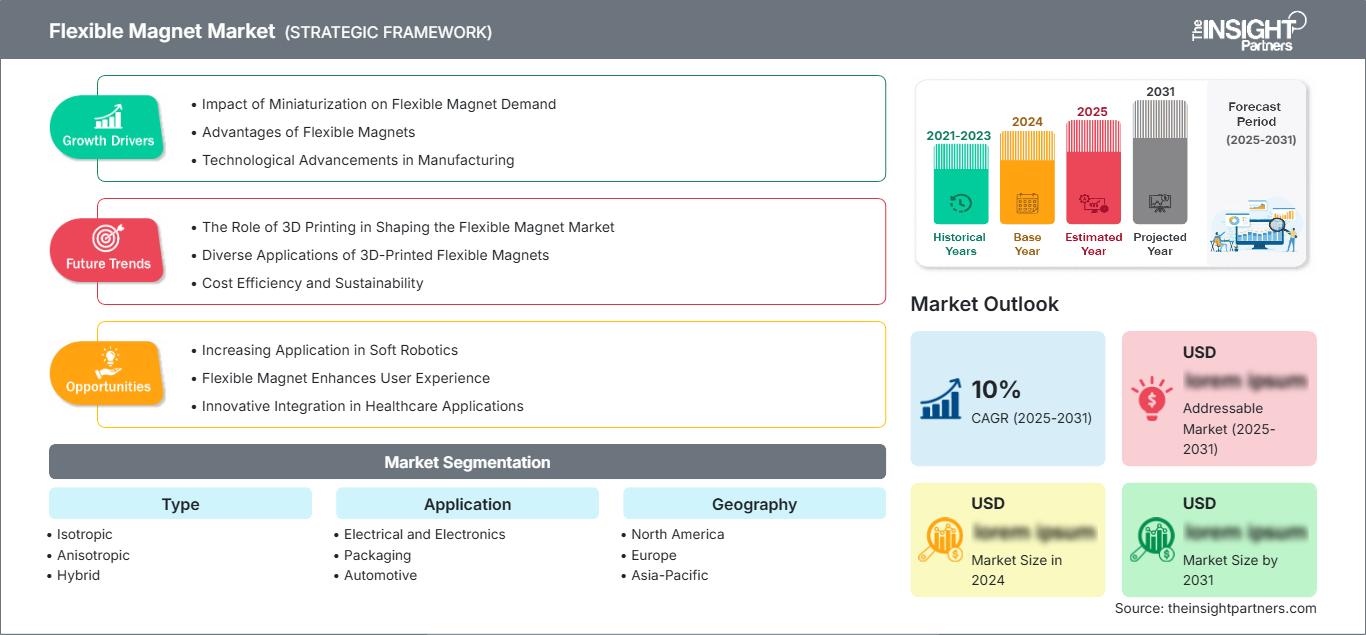
Le marché des aimants flexibles était évalué à 389,20 millions de dollars américains en 2025 et devrait atteindre 632,43 millions de dollars américains d'ici 2034, enregistrant un TCAC de 5,54 % entre 2026 et 2034. Ce marché englobe les matériaux magnétiques liés par polymères qui combinent les performances des aimants permanents et la flexibilité, permettant ainsi aux produits de s'adapter aux surfaces courbes, d'être découpés, laminés, extrudés ou fournis sous des formes personnalisées pour les applications électriques et électroniques, d'emballage et automobiles.
L'Amérique du Nord devrait conserver une position importante, grâce à son secteur bien établi de la fabrication de composants magnétiques, à la production automobile, à l'intégration électronique et à la demande croissante de solutions de fixation et de blindage sur mesure. La taille du marché régional des aimants flexibles devrait croître à un TCAC de 5,0 à 5,7 % entre 2026 et 2034. Cette croissance est structurellement soutenue par la miniaturisation des assemblages électroniques et l'utilisation croissante de composants magnétiques légers dans les habitacles et les systèmes auxiliaires des véhicules.
Analyse et perspectives du marché des aimants flexibles
- Amérique du Nord : On estime que l'Amérique du Nord représentera une part de 21 à 24 % en 2025 et connaîtra une croissance annuelle composée de 5,0 à 5,7 % entre 2026 et 2034 , grâce aux composants automobiles, à l'électronique, aux assemblages magnétiques sur mesure et à des capacités de fabrication industrielle établies.
- États-Unis : Les États-Unis devraient représenter 74 à 78 % des revenus nord-américains en 2025 et connaître une croissance annuelle composée de 4,9 à 5,6 % entre 2026 et 2034 , grâce aux secteurs de l'électronique, de l'automobile, de l'emballage et des applications industrielles.
- Europe : L'Europe devrait détenir une part de marché de 20 à 23 % en 2025 et connaître une croissance annuelle composée de 4,7 à 5,4 % entre 2026 et 2034 , l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne soutenant la demande grâce à des applications dans les secteurs de l'automobile, de l'électronique, de l'industrie et de l'emballage.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de marché de 39 à 42 % en 2025 et connaître une croissance annuelle composée de 6,0 à 6,7 % entre 2026 et 2034 , tirée par la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie grâce à la fabrication de produits électroniques et à la production automobile.
- Segment le plus important : les aimants isotropes devraient détenir une part de marché de 53 à 57 % en 2025 , avec un TCAC de 5,2 à 5,8 % de 2026 à 2034 , grâce à des applications rentables et à grand volume.
- Segment à forte croissance : Les aimants anisotropes devraient représenter une part de marché de 27 à 31 % en 2025 , avec un TCAC de 6,0 à 6,7 % de 2026 à 2034 , bénéficiant d'exigences de performance magnétique plus élevées.
- Principales entreprises analysées en détail : 3M Company, Arnold Magnetic Technologies Corporation, TDK Corporation, Master Magnetics, Inc., Adams Magnetic Products Co., Bunting Magnetics Co., Integrated Magnetics, Magnaplast Technologies (India) Private Limited, JASDI Magnet, Flexmag Industries.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des aimants flexibles a délaissé les feuilles et bandes traditionnelles en ferrite et polymère au profit de composites offrant un contrôle de l'orientation magnétique, une meilleure adhérence, des couches minces et des géométries spécifiques. Les fabricants actuels produisent des poudres magnétiques combinées à une matrice polymère, puis procèdent au calandrage, à l'extrusion, au laminage, à la magnétisation, au refendage et à la découpe de ces produits. Les feuilles, bandes, rubans et extrusions flexibles proposés par Arnold Magnetic Technologies via Flexmag incluent des modèles anisotropes à haute énergie destinés aux applications magnétiques de forte puissance.
Les développements futurs s'articuleront autour de la miniaturisation, de l'augmentation de l'énergie magnétique, des traitements de surface spécifiques et des produits recyclables. La région Asie-Pacifique restera le principal moteur de la production et de la consommation d'aimants flexibles, grâce à l'importance des secteurs de l'électronique et de l'automobile. L'Amérique du Nord et l'Europe privilégieront les composants d'ingénierie, les applications spécialisées et les matériaux haute performance. Les innovations en matière de procédés automatisés, de magnétisation personnalisée, de découpe de précision et de formulations polymères écologiques contribueront à créer des avantages concurrentiels.
Rapport sur le marché des aimants flexibles
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 389,20 millions de dollars américains |
| Taille du marché d'ici 2034 | 632,43 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 5,54% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des aimants flexibles
Le marché des aimants flexibles répond au besoin de pièces magnétiques compactes permettant des géométries complexes tout en minimisant la complexité des processus d'assemblage. L'industrie électronique utilise les matériaux magnétiques flexibles pour le blindage, les capteurs, les moteurs miniatures, les systèmes de fermeture, la gestion des câbles et autres composants associés. L'industrie de l'emballage utilise des fermetures magnétiques et des systèmes de fixation réutilisables, tandis que l'industrie automobile emploie des aimants flexibles dans les étiquettes, les fixations, les joints, les capteurs et les composants intérieurs. La chaîne de valeur des aimants flexibles englobe les fournisseurs de poudres magnétiques, les fournisseurs de polymères, les compoundeurs, les fabricants d'aimants, les transformateurs, les fournisseurs d'adhésifs, les assembleurs de composants et les équipementiers. Le coût de l'offre dépendra donc du prix des poudres de ferrite et de terres rares, de la disponibilité des polymères, des besoins énergétiques, du processus de magnétisation et de l'efficacité du processus de transformation.
L'application détermine le matériau dans le rapport sur le marché des aimants flexibles. Les matériaux isotropes offrent une solution relativement simple et économique pour la fabrication d'aimants, tandis que les matériaux anisotropes offrent une direction plus forte lorsqu'un produit magnétique plus puissant et compact est requis. La combinaison de différentes propriétés magnétiques et polymères au sein d'un même aimant flexible permet des applications uniques. Les fabricants se distinguent par l'épaisseur, la configuration des pôles, le système adhésif, la stratification, les dimensions et les procédés de transformation.
Le secteur est caractérisé par la diversification de ses activités technologiques et la présence de fabricants d'aimants spécialisés. 3M est représentée par ses rubans magnétiques flexibles et ses adhésifs, tandis que Flexmag Industries commercialise la gamme de composites flexibles d'Arnold Magnetic Technologies Corporation. TDK Corporation se concentre sur les matériaux magnétiques minces et les produits électromagnétiques, notamment le blindage magnétique flexible. Adams Magnetic Products Co. et Master Magnetics, Inc. proposent des produits magnétiques flexibles, standards et sur mesure, destinés aux entreprises.
Les avantages concurrentiels d'Integrated Magnetics, de Bunting Magnetics Co., de Magnaplast Technologies (India) Private Limited et de JASDI Magnet reposent sur des produits magnétiques spécialisés, la personnalisation, une présence régionale et une assistance à l'application. Leurs investissements se concentrent de plus en plus sur la fabrication automatisée, les matériaux magnétiques flexibles à haute énergie, les configurations de pôles personnalisées, les produits magnétiques imprimables recyclables et une présence régionale. Leur positionnement concurrentiel s'oriente ainsi davantage vers l'assistance technique, la constance des caractéristiques magnétiques, la personnalisation rapide et l'intégration des composants.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des aimants flexibles : Perspectives stratégiques
Perspectives régionales
Marché des aimants flexibles en Amérique du Nord
L'Amérique du Nord devrait représenter entre 21 et 24 % du marché des aimants flexibles en 2025 et enregistrer un TCAC de 5,0 à 5,7 % entre 2025 et 2034. La demande est principalement tirée par les États-Unis, grâce à la fabrication automobile, l'électronique, les équipements industriels, l'emballage et les écrans commerciaux. Le Canada contribue également à cette demande, notamment grâce à la fabrication industrielle et aux composants magnétiques spécialisés, tandis que le Mexique, avec l'expansion de ses chaînes d'approvisionnement pour l'automobile et l'électronique, y contribue aussi. L'Amérique du Nord bénéficie d'un écosystème bien établi de fournisseurs de matériaux magnétiques, de transformateurs, de fournisseurs d'adhésifs et de distributeurs de produits d'ingénierie.
La demande croissante dans la région se traduit par une évolution des produits, passant de la fourniture de produits standards à celle de bandes, feuilles, rubans et assemblages magnétiques personnalisés. L'industrie automobile exige des produits légers, moulables pour créer des surfaces courbes, tandis que les entreprises d'électronique recherchent des produits magnétiques fins. La personnalisation est possible grâce à des procédés de découpe, de refendage, de laminage et de magnétisation sur mesure. La proximité avec les principaux acheteurs industriels permet des délais de livraison plus courts, tandis que les exigences de développement durable imposent l'utilisation de substrats recyclables et de produits à faible consommation de matériaux.
Marché américain des aimants flexibles
Les États-Unis devraient représenter 74 à 78 % du chiffre d'affaires nord-américain en 2025 et afficher une croissance annuelle composée de 4,9 à 5,6 % jusqu'en 2034. Les secteurs de l'automobile, de l'électronique, de l'emballage, des équipements industriels et des applications commerciales constituent une base de demande diversifiée. Le pays compte également une forte concentration de fabricants spécialisés et de distributeurs de composants magnétiques répondant à des besoins spécifiques.
Sur le marché intérieur, les concurrents sont 3M Company, Arnold Magnetic Technologies Corporation, Adams Magnetic Products Co., Master Magnetics, Inc., Integrated Magnetics et Bunting Magnetics Co. Les applications les plus courantes concernent la fixation, les aimants de fermeture, les supports publicitaires pour véhicules, les capteurs, les équipements industriels et le blindage mince pour la protection magnétique. La nécessité d'une précision dimensionnelle, de propriétés d'adhérence, de formes de pôles personnalisées et de performances magnétiques constantes implique que les services d'ingénierie et de transformation constituent un atout majeur pour un concurrent, bien plus performant que la simple fourniture de feuilles magnétiques.
Marché européen des aimants flexibles
La région détiendra 20 à 23 % des parts de marché des aimants flexibles en 2025 et connaîtra une croissance annuelle composée (TCAC) de 4,7 à 5,4 % entre 2025 et 2034. L'Allemagne sera le pays leader grâce à la fabrication d'automobiles, l'automatisation industrielle, l'électronique et des chaînes d'approvisionnement axées sur l'ingénierie. Le Royaume-Uni contribuera au marché par le biais des secteurs de l'automobile, de l'industrie, de l'électronique et des applications commerciales. La France stimulera la demande pour ce matériau dans les transports et les machines industrielles. L'Italie bénéficiera quant à elle des secteurs des machines, des biens de consommation et de la fabrication. Enfin, l'Espagne dynamisera la demande grâce à la fabrication d'automobiles, l'emballage et la conversion industrielle. L'attention croissante portée à la durabilité et à la résistance des produits manufacturés, aux exigences environnementales et à la recyclabilité caractérisera la région. Le contexte concurrentiel en Europe sera plus favorable aux entreprises capables de proposer des composants techniques répondant aux spécifications des matériaux.
Marché des aimants flexibles de la région Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 39 et 42 % du marché en 2025 et afficher une croissance annuelle composée (TCAC) de 6,0 à 6,7 % jusqu'en 2034. La Chine domine ce marché grâce à ses importantes activités de production dans les secteurs de l'électronique et de l'automobile. Le Japon et la Corée du Sud contribuent également à cette croissance avec leurs technologies de pointe dans ces mêmes secteurs. L'importance de l'Inde s'accroît grâce à ses activités de production et au développement de ses appareils électroménagers.
La demande régionale devrait croître grâce à la politique industrielle, la localisation de la production électronique, la production de véhicules électriques et les capacités de fabrication. La Chine dispose d'une chaîne d'approvisionnement intégrée de matériaux magnétiques et de procédés de fabrication en aval, tandis que l'Inde présente un fort potentiel de production locale de composants. Les fabricants régionaux misent sur la conversion automatisée, les feuilles magnétiques minces, la personnalisation et le développement de produits spécialisés.
Marché des aimants flexibles au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 4,8 % à 5,6 % jusqu'en 2034. L'Arabie saoudite et les Émirats arabes unis alimentent la demande grâce à la diversification industrielle, l'emballage, les produits liés à la construction et la distribution automobile, tandis que l'Afrique du Sud dispose du secteur manufacturier et de transformation le plus développé. Le reste de la région contribue à ce marché par le biais d'applications commerciales, de consommation, industrielles et d'emballage.
Le développement des infrastructures et la diversification des industries peuvent contribuer à accroître la demande en fixations, marqueurs et composants légers. La chaîne d'approvisionnement régionale repose sur les importations de matériaux magnétiques et de produits finis. Il existe un potentiel important dans le domaine des systèmes de fermeture d'emballage spécialisés, des accessoires de fixation, de la signalétique et des dispositifs électroniques, où la flexibilité est un atout pour l'installation et la conception.
Analyse de segmentation
Taper
Le segment « Type » devrait connaître une croissance annuelle composée (TCAC) de 5,4 % à 6,0 % entre 2026 et 2034. L’orientation du matériau et ses performances magnétiques déterminent son adéquation aux différentes applications. Les produits isotropes demeurent essentiels pour les applications à grand volume et sensibles aux coûts, tandis que les matériaux anisotropes répondent à des exigences directionnelles plus strictes. Les matériaux hybrides offrent aux fabricants une plus grande flexibilité de conception lorsque les formulations conventionnelles ne permettent pas de satisfaire simultanément aux exigences magnétiques, mécaniques et de traitement.
- Isotropes : Les produits isotropes occupent une place prépondérante car ils offrent des propriétés magnétiques équilibrées, un traitement plus simple et une production économique pour les feuilles, les bandes, les étiquettes, les fermetures, les présentoirs et les applications industrielles générales.
- Anisotropie : Les aimants anisotropes offrent des performances magnétiques directionnelles supérieures, ce qui les rend stratégiquement importants lorsqu’une force de maintien plus élevée, une épaisseur réduite ou une orientation magnétique plus contrôlée sont nécessaires.
- Hybride : Les matériaux hybrides favorisent le développement de produits spécialisés en combinant des caractéristiques magnétiques ou polymères complémentaires, permettant aux fabricants de répondre à des géométries exigeantes, à des exigences de performance et à des conditions d'assemblage spécifiques à l'application.
Application
Le segment des applications devrait connaître une croissance annuelle composée de 5,5 % à 6,1 % entre 2026 et 2034. Les applications électriques et électroniques bénéficient de la miniaturisation et de l'intégration flexible des composants, les emballages utilisent des systèmes de fixation et de fermeture magnétiques, et les applications automobiles privilégient de plus en plus les composants légers et adaptables. La demande se répartit donc entre les produits de grande série et les applications techniques spécialisées.
- Électricité et électronique : Les applications électriques et électroniques bénéficient de profils minces, d’une conformabilité, de champs magnétiques contrôlés et d’une facilité d’intégration, ce qui permet des utilisations dans les capteurs, le blindage, les boîtiers, les petits composants et les systèmes de gestion des câbles.
- Emballage : Les applications d'emballage utilisent des matériaux magnétiques flexibles pour les fermetures réutilisables, les étiquettes, les présentoirs, les dossiers, les emballages promotionnels et les systèmes de fixation spécialisés, la personnalisation et la facilité d'ouverture favorisant leur adoption.
- Automobile : Les applications automobiles bénéficient d'un faible poids, d'une tolérance aux vibrations, d'une conformabilité et d'une installation facile, prenant en charge les graphismes, les capteurs, les joints, les accessoires intérieurs, les étiquettes et les ensembles magnétiques auxiliaires des véhicules.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Électricité et électronique |
Haut |
Blindage mince |
Mise à l'échelle |
|
Conditionnement |
Moyen |
Fermetures magnétiques |
Mise à l'échelle |
|
Automobile |
Haut |
luminaires légers |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des aimants flexibles
Miniaturisation des ensembles électroniques et électromécaniques
La miniaturisation croissante des dispositifs électroniques accroît la demande en matériaux magnétiques capables d'occuper un espace réduit tout en garantissant des performances fiables. Les feuilles et films magnétiques flexibles, disponibles en profils fins, dimensions personnalisées et formes spécifiques à l'application, permettent aux concepteurs d'intégrer des fonctions magnétiques sans recourir à des composants rigides encombrants. La gamme de blindages magnétiques flexibles de TDK illustre comment les matériaux magnétiques minces peuvent répondre aux exigences en matière d'interférences électromagnétiques dans l'électronique compacte. À mesure que l'électronique s'intègre plus densément, les matériaux magnétiques peuvent assurer des fonctions de blindage, de détection, d'alignement et de fixation au sein d'assemblages contraints. Le marché évolue progressivement vers des produits à plus forte valeur ajoutée, exigeant un contrôle dimensionnel plus précis, une découpe sur mesure et une qualification technique. Les fournisseurs qui associent formulation magnétique et transformation de précision sont bien placés pour tirer pleinement parti de la miniaturisation des dispositifs électroniques.
Utilisation croissante de composants magnétiques légers dans le secteur automobile
L'industrie automobile offre des perspectives de croissance aux composants magnétiques flexibles, les véhicules intégrant un nombre croissant de capteurs, de systèmes électroniques, d'étiquettes, de fixations, de joints et d'assemblages intérieurs. Les matériaux flexibles épousent les surfaces courbes et réduisent le recours aux fixations mécaniques dans certaines applications à faible charge. L'électrification accroît encore le nombre de sous-systèmes électroniques embarqués, même si les aimants flexibles restent principalement utilisés dans les fonctions auxiliaires plutôt que dans les systèmes de propulsion à forte charge. Les constructeurs peuvent tirer profit de composants simplifiant l'installation, absorbant les vibrations et réduisant la complexité d'assemblage. Les exigences de qualification du secteur automobile constituent également un frein à l'entrée sur le marché, les fournisseurs devant démontrer la stabilité dimensionnelle, la constance magnétique, la résistance à la température et la durabilité. Par conséquent, une pénétration réussie du marché peut générer des relations commerciales régulières avec les constructeurs automobiles et leurs équipementiers. Ce facteur devrait soutenir la demande de produits magnétiques sur mesure.
Développement des emballages et fermetures magnétiques personnalisés
Les fabricants d'emballages recherchent de plus en plus des systèmes de fermeture réutilisables et pratiques, offrant une différenciation sans alourdir sensiblement la structure. Les aimants flexibles peuvent être intégrés aux pochettes, boîtes, emballages promotionnels, présentoirs et contenants réutilisables, car ils peuvent être découpés en fines bandes ou en formes personnalisées et laminés avec du papier, du polymère ou des couches adhésives. Les systèmes de fermeture magnétique améliorent le confort d'utilisation tout en permettant des ouvertures et fermetures répétées. Pour les fabricants, la valeur ajoutée dépasse la simple force de maintien magnétique, car les matériaux flexibles peuvent être transformés à l'aide d'équipements existants et fournis en rouleaux continus. La demande devrait donc favoriser les fournisseurs proposant des solutions intégrées de lamination, de refendage, de découpe et d'adhésif. Ce facteur peut élargir la clientèle potentielle, des utilisateurs traditionnels d'aimants aux transformateurs d'emballages et aux concepteurs de produits soucieux de l'image de marque et recherchant une intégration magnétique fonctionnelle.
Tendances futures du marché des aimants flexibles
Composites magnétiques flexibles à haute énergie
Les développements futurs mettront de plus en plus l'accent sur les composites flexibles à haute énergie offrant des performances magnétiques supérieures sans compromettre la flexibilité ni la facilité de mise en œuvre. Les fabricants devraient optimiser la charge de poudre magnétique, l'orientation des particules, la chimie du liant et les profils d'aimantation afin d'accroître la force de maintien dans des géométries plus fines. Les produits anisotropes à haute énergie peuvent répondre aux besoins d'applications où les matériaux en ferrite flexibles conventionnels requièrent une épaisseur ou une surface excessive. Cette tendance du marché des aimants flexibles pourrait favoriser leur adoption dans les capteurs, les assemblages compacts, les auxiliaires automobiles et les dispositifs industriels spécialisés. Le développement des matériaux s'attachera également à trouver un équilibre entre les performances magnétiques, la densité, le coût, la résistance à la température et le rendement de fabrication. Les fournisseurs capables de garantir des performances prévisibles sur des plages d'épaisseur étroites pourraient se démarquer face à la miniaturisation des composants. La qualification des produits et l'ingénierie d'application deviendront cruciales à mesure que les matériaux haute performance s'intègrent dans des applications techniques exigeantes.
Produits magnétiques flexibles recyclables et à faible impact environnemental
Les considérations environnementales devraient influencer la conception future des aimants flexibles, notamment pour les supports magnétiques imprimables, les emballages et les applications commerciales à grand volume. Les fabricants peuvent réduire leur impact environnemental grâce à des substrats recyclables, des constructions allégées en matériaux, une meilleure sélection des polymères et des conceptions simplifiant la séparation des couches magnétiques et non magnétiques. La gamme Flexmag d'Arnold comprend déjà des supports magnétiques imprimables recyclables, illustrant ainsi l'orientation du développement produit. Les solutions futures pourraient également intégrer des systèmes adhésifs améliorés et une utilisation réduite de laminés difficiles à recycler. Les clients du secteur de l'emballage accorderont probablement une plus grande importance aux caractéristiques de fin de vie, à mesure que les exigences de durabilité seront intégrées à leurs décisions d'achat. Les opportunités qui en découlent ne se limitent pas au recyclage ; les fabricants peuvent se différencier par une documentation détaillée des matériaux, des constructions simplifiées, une réduction des déchets lors de la transformation et des produits conçus pour maintenir leurs performances tout en consommant moins de ressources.
Opportunités du marché des aimants flexibles
Production localisée dans les pôles manufacturiers asiatiques à forte croissance
Les investisseurs et les fabricants du marché des aimants flexibles peuvent envisager une production localisée en Inde, en Asie du Sud-Est et dans certains pôles industriels chinois où les secteurs de l'électronique, de l'automobile, de l'électroménager et de l'emballage sont en pleine expansion. Ces installations régionales permettent de réduire les coûts logistiques, d'améliorer la réactivité des livraisons et de proposer une ingénierie d'application plus proche des clients. La production d'aimants flexibles peut être intégrée aux opérations de refendage, de découpe, de lamination, d'enduction adhésive et de magnétisation sur mesure afin de créer une offre à plus forte valeur ajoutée que la simple fourniture de matières premières. Les coentreprises avec des transformateurs régionaux permettent de réduire les risques liés à l'entrée sur le marché tout en donnant accès à des réseaux de clients établis. L'Inde est particulièrement attractive pour les fournisseurs souhaitant diversifier leurs activités, car les initiatives de production nationale et la croissance de la production électronique peuvent soutenir la demande en composants magnétiques en aval. L'allocation des capitaux devrait privilégier les équipements flexibles capables de produire des aimants de différentes épaisseurs, largeurs, qualités énergétiques et configurations de pôles afin d'optimiser leur utilisation pour tous les segments de clientèle.
Composants magnétiques avancés pour l'électronique flexible émergente
L'électronique flexible, les dispositifs portables, la robotique souple, les interfaces médicales et les systèmes de détection compacts offrent des perspectives à long terme aux matériaux magnétiques spécialisés. La recherche sur les dispositifs magnétoélectroniques flexibles s'étend aux capteurs, aux jonctions tunnel magnétiques, aux systèmes magnétorésistifs et aux composants magnétostrictifs, illustrant ainsi une voie technologique plus large pour les fonctions magnétiques mécaniquement adaptables. Des opportunités commerciales pourraient émerger pour les fournisseurs capables de produire des films magnétiques ultra-minces, des couches magnétiques structurées, des blindages flexibles et des éléments magnétiques sur mesure. Les partenariats de développement avec les fabricants de composants électroniques, les universités et les concepteurs de composants peuvent accélérer la qualification tout en réduisant les risques liés à l'exploration de nouvelles applications. Les entreprises devraient privilégier les matériaux alliant flexibilité, stabilité magnétique, épaisseur contrôlée et compatibilité avec les procédés de fabrication électronique établis. Une participation précoce aux programmes de conception peut apporter des avantages précieux en matière de propriété intellectuelle et de développement d'applications.
Développements récents
- Décembre 2025 : JL MAG a créé une division dédiée aux aimants souples en caoutchouc afin de pénétrer le marché des aimants flexibles. L’entreprise a entamé la construction et la production pilote d’une ligne de production intelligente à Ganzhou, en Chine, intégrant les technologies de la ferrite et des terres rares. Elle prévoit d’accroître sa capacité de production et de cibler des applications telles que les joints automobiles, les supports de capteurs, l’électronique, le blindage et les produits industriels.
- Août 2026 : Larsen & Toubro se prépare à entrer sur le marché indien de la fabrication d’aimants permanents à base de terres rares et envisagerait de soumettre une offre dans le cadre du programme d’incitation gouvernemental de 7 280 crores de roupies. L’entreprise recherche un partenaire technologique et entend lier cette initiative à ses projets de développement de moteurs pour véhicules électriques, contribuant ainsi aux efforts de l’Inde pour réduire sa dépendance aux approvisionnements chinois en aimants.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -