
Marché des mousses flexibles : taille et tendances 2034
Taille et prévisions du marché des mousses flexibles (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type (mousse de polyuréthane (PU), mousse de polyéthylène (PE), mousse de polypropylène (PP), autres) ; application (mobilier et literie, transport, emballage, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00014789
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 17, 2026


Taille du marché en 2025
21,74 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
45,99 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
8,68 %
taux de croissance
Marché adressable
303,55 milliards de dollars américains
(2026-2034)
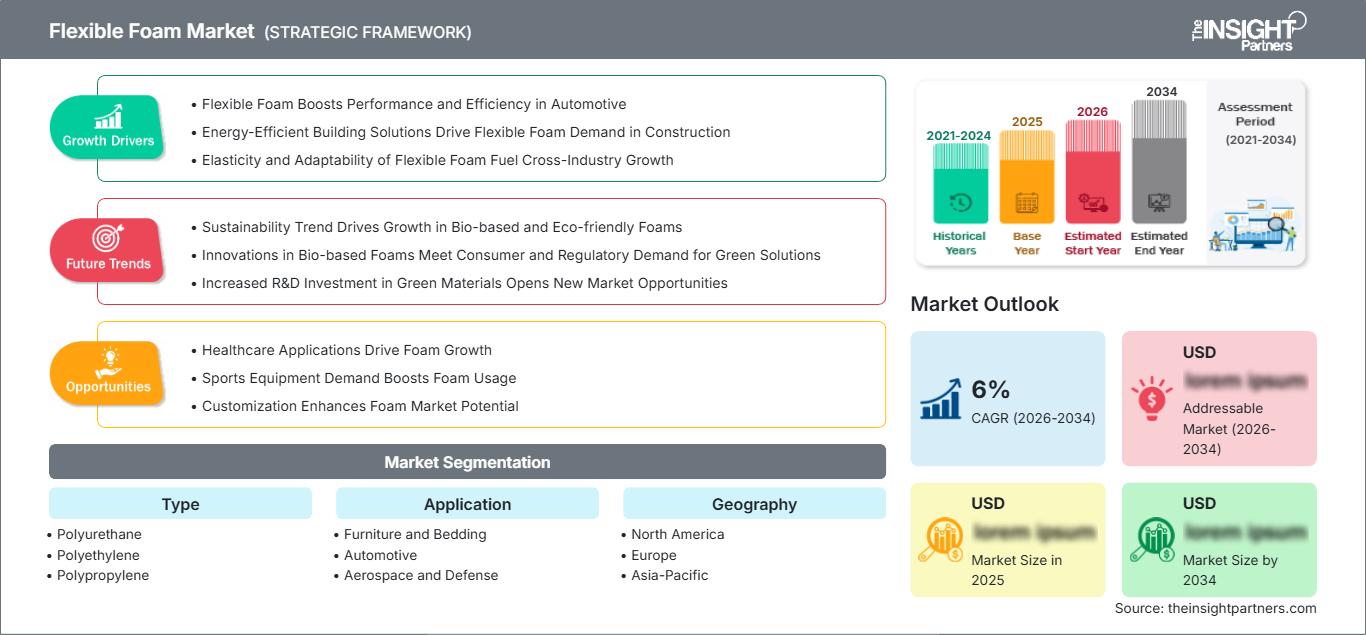
Le marché des mousses flexibles a généré un chiffre d'affaires de 21,74 milliards de dollars US en 2025 et devrait atteindre 45,99 milliards de dollars US d'ici 2034, enregistrant un TCAC de 8,68 % sur la période 2026-2034. Cette croissance sera portée par la demande accrue de rembourrage léger, de sièges résilients, de literie, d'emballages de protection et de mousses polymères spécialisées destinées à une large gamme de produits de consommation et industriels. L'innovation produit se concentrera sur des attributs tels que le confort, la durabilité, la légèreté, une mise en œuvre efficace et une meilleure utilisation des matériaux.
L'Amérique du Nord continuera de jouer un rôle important en tant que fabricant et consommateur de ces produits, avec un TCAC prévisionnel de 7,0 à 7,7 % pour la période 2026-2034. Cette croissance s'explique notamment par la demande structurelle liée au renouvellement du mobilier et de la literie, aux applications dans l'habitacle automobile et à l'utilisation continue de matériaux de rembourrage techniques. Le marché nord-américain des mousses flexibles bénéficie également de solides capacités de transformation et d'installations de traitement de mousse de pointe.
Analyse et perspectives du marché des mousses flexibles
- Amérique du Nord : La région devrait représenter une part de 23 à 27 % en 2025 et croître à un TCAC de 7,0 à 7,7 % entre 2026 et 2034 , grâce aux sièges automobiles, au remplacement de la literie et aux capacités avancées de conversion de mousse.
- États-Unis : Les États-Unis devraient représenter 72 à 76 % des revenus nord-américains en 2025 et connaître une croissance annuelle composée de 6,8 à 7,5 % entre 2026 et 2034 , tirée par la demande de meubles, de literie, d'automobile et d'emballage.
- Europe : La part de l'Europe est estimée entre 23 et 27 % en 2025 , avec une croissance annuelle composée de 7,4 à 8,1 % entre 2026 et 2034 , l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne soutenant la demande grâce à la production automobile, la fabrication de meubles et les initiatives en matière de matériaux circulaires.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de marché de 37 à 40 % en 2025 et connaître une croissance annuelle composée de 9,1 à 9,8 % entre 2026 et 2034 , tirée par la Chine, l'Inde, le Japon, la Corée du Sud et l'Australie grâce à l'expansion de la production automobile et de biens de consommation.
- Segment le plus important : le polyuréthane devrait détenir une part de marché de 60 à 64 % en 2025 , avec un TCAC de 8,3 à 8,9 % de 2026 à 2034 , reflétant ses nombreux avantages en matière d’amortissement, de résilience et de traitement.
- Segment à forte croissance : Le polypropylène devrait représenter une part de marché de 6 à 9 % en 2025 , avec un TCAC de 10,2 à 11,1 % de 2026 à 2034 , grâce à ses applications légères et résistantes aux chocs.
- Principales sociétés analysées en détail : The Foam Company Pty Ltd, Covestro AG, INTERPLASP SL, Recticel NV/SA, Pelma SpA, BASF SE, INOAC CORPORATION, Wisconsin Foam Products, Inc., MEGAFLEX Schaumstoff GmbH, Carpenter Co., Dow Inc., Huntsman International LLC.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des mousses flexibles a évolué, passant principalement de produits en polyuréthane destinés à l'amortissement à des matériaux cellulaires techniques conçus pour la réduction de poids, la résilience, l'absorption acoustique, la gestion de la température et la récupération. Les procédés de fabrication comprennent la production en plaques continues, le moulage, l'extrusion, la réticulation et la transformation. Le polyuréthane demeure le matériau de base, tandis que les mousses de polyéthylène, de polypropylène, de silicone et d'acétate d'éthylène-vinyle sont utilisées pour des performances spécifiques. Selon BASF, la production en plaques continues est un procédé de fabrication dans lequel la réaction entre les polyols et les isocyanates se produit sur des convoyeurs en mouvement. INOAC utilise des techniques de moussage de polyuréthane, de polyoléfine, de caoutchouc et de polymères spéciaux pour des applications différenciées.
Les évolutions futures seront guidées par les exigences de l'économie circulaire, les besoins de production locaux et l'optimisation des formulations. Les entreprises développent de nouvelles matières premières, des systèmes à base de matériaux recyclés, une meilleure maîtrise des procédés et des matériaux conçus pour faciliter leur récupération en fin de vie. La région Asie-Pacifique revêt une importance croissante pour l'augmentation des capacités de production et la transformation en aval, tandis que l'Europe privilégie l'économie circulaire et la durabilité des produits. La pression réglementaire liée à la gestion des déchets et à l'utilisation des produits chimiques incitera les entreprises à prouver la traçabilité des matériaux et leur teneur en matériaux recyclés.
Rapport sur le marché de la mousse flexible
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 21,74 milliards de dollars américains |
| Taille du marché d'ici 2034 | 45,99 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 8,68% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de la mousse flexible
La demande se diversifie dans les secteurs de l'ameublement, de la literie, des transports, de l'aérospatiale, de la défense et de l'emballage, limitant ainsi la dépendance à un secteur d'utilisation finale particulier. Les secteurs de l'ameublement et de la literie exigent une dureté, une résilience, une répartition de la pression et une durabilité contrôlées. À l'inverse, les constructeurs automobiles recherchent des mousses légères, acoustiques, confortables et à stabilité dimensionnelle. Quant à l'emballage, il nécessite des mousses absorbantes et protectrices. La chaîne d'approvisionnement est donc composée de fournisseurs de produits chimiques, de fabricants de mousses, d'usines de moulage, de transformateurs, de fabricants de stratifiés, de fournisseurs de composants, de distributeurs et de équipementiers. L'environnement d'approvisionnement est par conséquent tributaire des matières premières polymères, des prix de l'énergie, des formulations et des capacités de transformation locales.
La dynamique du marché des mousses flexibles favorise désormais les entreprises capables de développer des formulations et de fabriquer des mousses sur mesure. La disponibilité des matières premières est particulièrement importante pour les polyuréthanes, car le coût, la transformabilité, la densité et les propriétés mécaniques dépendent des polyols et des isocyanates utilisés. Les mousses de polyoléfine et d'EVA constituent des alternatives pour des performances spécifiques telles que la résistance à l'humidité, la robustesse et la légèreté. Les acteurs du marché des mousses flexibles doivent donc gérer des volumes importants et des mousses techniques à haute valeur ajoutée.
Le niveau de concurrence sur le marché des mousses flexibles est influencé par le réseau de production géographique, la maîtrise des formulations, l'ingénierie d'application et la constance des performances des mousses à grande échelle. En amont de la chaîne de valeur, Covestro AG et BASF SE dominent grâce à leur expertise en chimie du polyuréthane, tandis qu'INOAC CORPORATION associe la technologie des polymères et les applications des mousses en aval. Parmi les entreprises en aval, on trouve Recticel NV/SA, Pelma SpA et MEGAFLEX Schaumstoff GmbH, qui proposent des technologies de fabrication de mousses uniques, ainsi que Carpenter Co., présente dans plusieurs régions pour diverses applications de mousses.
En outre, le secteur comprend des spécialistes régionaux et des entreprises de transformation qui misent sur la réactivité et la capacité à adapter leurs procédés aux besoins spécifiques de chaque client. Parmi les entreprises spécialisées dans la fabrication et la transformation de mousses, on peut citer The Foam Company Pty Ltd et Wisconsin Foam Products, Inc., qui proposent des solutions d'approvisionnement et de transformation de mousses flexibles, ainsi qu'INTERPLASP SL, spécialisée dans la fabrication de mousse de polyuréthane. Les investissements dans les technologies de recyclage, l'efficacité des procédés, les formulations uniques et les capacités régionales sont en constante augmentation.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des mousses flexibles : Perspectives stratégiques
Perspectives régionales
Marché de la mousse flexible en Amérique du Nord
L'Amérique du Nord devrait représenter entre 23 et 27 % du marché des mousses flexibles en 2025 et connaître une croissance annuelle composée de 7,0 à 7,7 % jusqu'en 2034. Les États-Unis dominent la demande régionale de mousse de polyuréthane flexible, alimentée par le remplacement de meubles, la literie, la fabrication de véhicules, les besoins en emballage et un réseau développé de transformateurs de mousse. Le Canada contribue au marché grâce à ses applications dans les secteurs du mobilier, des transports, du rembourrage dans la construction et de l'industrie.
La région Moyen-Orient et Afrique devrait connaître un taux de croissance annuel composé (TCAC) de 7,0 % à 7,8 % jusqu'en 2034. La construction, l'hôtellerie, les transports, l'ameublement et les initiatives de diversification sont les principaux moteurs de cette croissance en Arabie saoudite et aux Émirats arabes unis, tandis que l'Afrique du Sud possède les infrastructures de production et de transformation les plus développées de la région. Le reste de la région MENA est présent dans les secteurs de la literie, de l'ameublement, de l'emballage et des applications industrielles.
L'abondance des ressources énergétiques et le développement des infrastructures facilitent la transformation en aval, malgré le rôle crucial des importations de matières premières et de la logistique. De plus en plus, les producteurs locaux recherchent des intrants disponibles localement et des technologies de fabrication performantes. La demande en literie, sièges, emballages de protection et composants de transport devrait augmenter.
Marché américain de la mousse flexible
Les États-Unis devraient représenter entre 72 et 76 % des revenus de l'Amérique du Nord en 2025 et devraient enregistrer un TCAC compris entre 6,8 % et 7,5 % jusqu'en 2034. La diversité des applications devrait stimuler la demande, les meubles, les matelas, les sièges automobiles, les emballages et les rembourrages industriels étant les principaux secteurs d'application.
Certains fabricants et transformateurs internationaux jouent un rôle considérable sur le territoire des États-Unis. Parmi ces entreprises figurent notamment Carpenter Co., Wisconsin Foam Products, Inc., BASF SE, Covestro AG et Huntsman International LLC. La demande sera principalement tirée par le mobilier de remplacement, les matelas, le confort automobile et les emballages techniques. Ces entreprises ont commencé à explorer l'utilisation de matières premières recyclées et à concevoir des produits à faible consommation de matériaux afin de répondre aux exigences de développement durable de leurs clients.
Marché européen de la mousse flexible
La région Europe devrait détenir une part de marché de 23 à 27 % en 2025, avec un TCAC de 7,4 à 8,1 % sur la période 2025-2034. L'Allemagne demeure un marché prépondérant grâce à son industrie automobile et à sa chaîne d'approvisionnement industrielle. Le Royaume-Uni bénéficie des applications du polyuréthane dans les secteurs du mobilier, de la literie, de l'automobile et de l'emballage. La France stimule la demande dans les transports et les biens de consommation, tandis que l'Italie est portée par la fabrication de meubles et de tissus d'ameublement. L'Espagne contribue au marché grâce aux composants automobiles, au mobilier et à la reconversion industrielle. Le lien croissant entre la demande dans cette région et les exigences en matière d'économie circulaire, de recyclage, d'efficacité énergétique et de gestion des déchets incite les fabricants à développer des formulations à faible impact environnemental, à améliorer les systèmes de collecte et à utiliser des technologies de recyclage des matières premières en polyuréthane.
Marché de la mousse flexible en Asie-Pacifique
La région Asie-Pacifique devrait détenir une part de marché de 37 à 40 % en 2025 et afficher une croissance annuelle composée (TCAC) de 9,1 à 9,8 % jusqu'en 2034. La Chine restera le pays dominant, grâce à sa contribution majeure dans les secteurs de la fabrication, de l'automobile, du mobilier et de la transformation des emballages. Le Japon et la Corée du Sud joueront un rôle important grâce à leurs applications dans les secteurs automobile et électronique, tandis que la croissance de la consommation et le développement industriel stimuleront le marché indien. L'Australie constituera un marché technologiquement avancé, mais de petite taille, au sein de la région Asie-Pacifique.
Marché de la mousse flexible au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître un taux de croissance annuel composé (TCAC) de 7,0 % à 7,8 % jusqu'en 2034. La construction, l'hôtellerie, les transports, l'ameublement et les initiatives de diversification sont les principaux moteurs de cette croissance en Arabie saoudite et aux Émirats arabes unis, tandis que l'Afrique du Sud possède les infrastructures de production et de transformation les plus développées de la région. Le reste de la région MENA est présent dans les secteurs de la literie, de l'ameublement, de l'emballage et des applications industrielles.
L'abondance des ressources énergétiques et le développement des infrastructures facilitent la transformation en aval, malgré le rôle crucial des importations de matières premières et de la logistique. De plus en plus, les producteurs locaux recherchent des intrants disponibles localement et des technologies de fabrication performantes. La demande en literie, sièges, emballages de protection et composants de transport devrait augmenter.
Analyse de segmentation
Taper
Le segment « Type » du marché des mousses flexibles devrait connaître une croissance annuelle composée (TCAC) de 8,7 % à 9,2 % entre 2026 et 2034. Le polyuréthane demeure le matériau dominant grâce à ses propriétés d’amortissement, de résilience, de mise en œuvre et à sa grande flexibilité de formulation. Les mousses de polyoléfine, de silicone et d’EVA occupent des positions plus spécifiques où la résistance à l’humidité, la stabilité thermique, la légèreté ou l’absorption des chocs constituent des atouts majeurs.
- Polyuréthane : Le polyuréthane conserve la plus large base d’applications dans les meubles, la literie, les sièges automobiles et les coussins, car les fabricants peuvent adapter la densité, la dureté, la résilience et les caractéristiques de récupération aux exigences spécifiques.
- Polyéthylène : La mousse de polyéthylène occupe une place de choix dans les emballages de protection et les coussins industriels, où sa structure à cellules fermées offre une résistance à l’humidité, une absorption des chocs, un faible poids et une manipulation fiable.
- Polypropylène : La mousse de polypropylène acquiert une importance stratégique dans les applications automobiles et d'emballage légères, car sa faible densité, sa robustesse, sa résistance thermique et sa recyclabilité favorisent les stratégies de réduction des matériaux.
- Silicone : La mousse de silicone est utilisée dans des applications spécialisées exigeant une stabilité thermique, une flexibilité, une résistance chimique et une longue durée de vie, notamment lorsque les mousses polymères organiques classiques sont soumises à des conditions de fonctionnement exigeantes.
- L' acétate d'éthylène-vinyle (EVA) reste un matériau important pour l'amortissement, les composants liés aux chaussures, les articles de sport, les emballages de protection et les produits spécialisés où la douceur, la résilience et la légèreté sont primordiales.
Application
Le segment des applications du marché des mousses flexibles devrait connaître une croissance annuelle composée (TCAC) de 8,1 % à 8,7 % entre 2026 et 2034. La demande se répartit entre les produits de confort, la mobilité, les transports spécialisés, les emballages de protection et les applications hautes performances. Les secteurs de l'automobile et de l'emballage sont de plus en plus influencés par l'allègement et la refonte des composants, tandis que l'ameublement et la literie demeurent d'importants contributeurs aux volumes de marché.
- Mobilier et literie : Le mobilier et la literie représentent un important secteur de demande, car la mousse flexible assure une répartition optimale de la pression, du confort, de la résilience et une grande flexibilité de conception pour les matelas, les canapés, les chaises, les coussins et les produits rembourrés.
- Automobile : Les applications automobiles utilisent de plus en plus la mousse pour les sièges, les appuie-tête, les accoudoirs, les composants acoustiques et les systèmes intérieurs, l'allègement et le confort des occupants guidant la formulation et l'optimisation des composants.
- Aérospatiale et défense : Les applications aérospatiales et de défense privilégient la légèreté, l’inflammabilité contrôlée, la durabilité, les performances acoustiques et un amortissement spécialisé, créant ainsi des opportunités pour les mousses techniques soumises à des exigences de qualification rigoureuses.
- Emballage : La demande en matière d’emballage est motivée par la protection contre les chocs, la légèreté de la construction, le rembourrage réutilisable et les conceptions spécifiques aux produits, notamment pour l’électronique, les équipements industriels, les composants sensibles et les biens de grande valeur.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Meubles et literie |
Haut |
Conception confortable |
Mature |
|
Automobile |
Haut |
Allègement des véhicules |
Mise à l'échelle |
|
Aérospatiale et défense |
Faible |
Amorti léger |
Émergent |
|
Conditionnement |
Moyen |
Emballage de protection |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des mousses flexibles
Allègement et optimisation du confort dans le secteur automobile
Les constructeurs automobiles repensent les habitacles pour réduire le poids des véhicules tout en préservant le confort, les performances acoustiques et la durabilité. Les mousses flexibles facilitent cette transition car leur densité, leur résilience, leur dureté et leur géométrie peuvent être ajustées sans modification majeure de l'architecture des composants. L'essor des véhicules électriques renforce l'importance de la réduction de poids, chaque kilogramme gagné contribuant à l'efficacité et à l'autonomie. Les fournisseurs de mousses développent donc des composants plus fins, plus légers et multifonctionnels pour les sièges, les garnitures de toit, l'isolation acoustique, les accoudoirs et les structures intérieures. L'impact dépasse la simple demande de volume, car les programmes automobiles exigent une qualification, une constance dimensionnelle et une reproductibilité des procédés. Les fournisseurs capables d'allier expertise en formulation et production de composants moulés et transformés peuvent décrocher des programmes automobiles à plus forte valeur ajoutée et nouer des relations durables avec les constructeurs et les équipementiers.
Demande de remplacement de meubles et de literie
Le mobilier et la literie conservent une importance structurelle car les produits en mousse sont remplacés périodiquement : les ménages, les établissements hôteliers, les établissements de santé et les acheteurs institutionnels renouvellent régulièrement leurs matelas, sièges et meubles rembourrés. Les consommateurs privilégient désormais des caractéristiques de confort différenciées, telles que la répartition de la pression, le soutien adaptatif, la respirabilité et une durée de vie accrue. Ces exigences incitent les fabricants à formuler des mousses à résilience et densité contrôlées plutôt que de miser uniquement sur le coût des matériaux. Les secteurs de l’hôtellerie et de la santé offrent des opportunités supplémentaires, car les acheteurs institutionnels exigent souvent la durabilité et des performances constantes pour des volumes d’achat importants. La demande qui en résulte soutient à la fois la production de mousses en blocs standard et la transformation de mousses spécialisées. Les fabricants disposant d’une large gamme de produits peuvent répondre à plusieurs besoins en matière de confort tout en optimisant l’utilisation de leurs capacités de production, tandis que les transformateurs peuvent se différencier par la découpe, le profilage, la lamination et l’assemblage de composants. Cette combinaison renforce la stabilité des volumes et favorise le développement de produits haut de gamme.
Développement des emballages de protection et techniques
L'emballage confère un rôle croissant aux mousses souples, les chaînes d'approvisionnement étant de plus en plus sensibles aux dommages causés aux produits, à l'efficacité de la manutention et aux coûts de transport. Les produits électroniques de grande valeur, les composants industriels, les équipements médicaux et les produits de précision nécessitent des systèmes d'amortissement qui absorbent les chocs sans alourdir excessivement l'emballage. La mousse souple peut être découpée, profilée, laminée ou moulée pour épouser parfaitement la géométrie du produit, réduisant ainsi les mouvements pendant le transport. Les systèmes d'emballage réutilisables gagnent également en popularité lorsque des cycles d'expédition répétés justifient des coûts initiaux de matériaux plus élevés. Pour les producteurs, cela se traduit par une évolution vers l'ingénierie d'application plutôt que par la vente de feuilles standardisées. Les clients du secteur de l'emballage exigent de plus en plus de précision dimensionnelle, de prototypage rapide et de performances constantes. Les fabricants de mousse qui intègrent le support à la conception, la transformation et la sélection des matériaux peuvent ainsi intervenir plus tôt dans le développement de l'emballage et sécuriser des programmes d'approvisionnement récurrents en composants. Ceci favorise les transformateurs spécialisés, au même titre que les grands fournisseurs de polymères et de mousses.
Tendances futures du marché des mousses flexibles
Conception pour le recyclage et les matières premières circulaires
Le développement futur des produits intégrera de plus en plus les considérations de fin de vie dans la conception des mousses. Les fabricants privilégieront probablement la conception de mousses flexibles facilitant la séparation, la récupération et le retraitement, tout en augmentant l'utilisation de matières premières recyclées ou renouvelables. Le recyclage chimique restera pertinent pour les flux de polyuréthane difficiles à traiter mécaniquement, tandis que les systèmes de mousses thermoplastiques et recyclables mécaniquement pourront se développer dans certains secteurs de l'ameublement, de l'automobile et des biens de consommation. Les services d'approvisionnement devraient exiger plus fréquemment des informations documentées sur le contenu recyclé, l'empreinte carbone et la traçabilité des matériaux. Cette évolution modifiera la qualification des produits, la recyclabilité devenant un critère d'achat explicite et non plus un simple critère de durabilité secondaire. Les entreprises qui développent des partenariats de valorisation avec des transformateurs, des fabricants de meubles, des équipementiers automobiles et des gestionnaires de déchets peuvent créer des circuits courts et réduire leur dépendance aux matières premières vierges.
Formulation de mousse basée sur les données et contrôle des procédés
Les technologies numériques devraient influencer plus fortement la formulation, le contrôle qualité et l'optimisation de la production des mousses flexibles au cours de la période de prévision. Les fabricants peuvent combiner bases de données de formulations, mesures de laboratoire, paramètres de procédé et résultats de performance pour identifier les liens entre la chimie et les propriétés finales des mousses. Les outils d'apprentissage automatique peuvent potentiellement réduire les cycles de développement en prédisant la densité, la dureté, la résilience et le comportement lors de la transformation avant les essais à grande échelle. De même, les systèmes de production peuvent surveiller la température, le mélange, les profils de montée et la précision de découpe afin de réduire la variabilité et les pertes de matière. L'impact commercial sera le plus important lorsque les clients exigent des tolérances serrées ou des qualités personnalisées. La numérisation peut également faciliter la réplication régionale des formulations performantes, aidant ainsi les producteurs multinationaux à maintenir des spécifications uniformes dans toutes leurs usines. À mesure que la complexité des mousses augmente, les données de procédé deviendront un atout concurrentiel majeur, au même titre que la chimie, les équipements et l'échelle de production.
Opportunités du marché de la mousse flexible
Ingénierie de production et d'application régionalisée
L'émergence de nouveaux centres de production offre aux entreprises des opportunités, selon les prévisions du marché des mousses flexibles, de développer des capacités régionales de production et de transformation de mousse au plus près de leurs clients des secteurs de l'automobile, de l'ameublement, de la literie et de l'emballage. La production locale permet de réduire les distances de transport, les délais de livraison, d'améliorer la personnalisation et de limiter l'exposition aux perturbations logistiques internationales. L'Inde et l'Asie du Sud-Est présentent des opportunités particulièrement intéressantes, avec une production en aval en pleine expansion et des clients de plus en plus demandeurs de matériaux bénéficiant d'un support technique. Les investisseurs peuvent privilégier les installations combinant la production de plaques avec la découpe, le profilage, le laminage et l'assemblage de composants, car les opérations intégrées permettent d'optimiser la valeur par unité de matériau. Les partenariats avec des transformateurs locaux peuvent constituer une stratégie d'entrée sur le marché moins risquée que la création d'usines entièrement nouvelles. Avant d'investir, les entreprises doivent également évaluer la disponibilité régionale des matières premières, la fiabilité énergétique, la main-d'œuvre qualifiée et les infrastructures de valorisation des déchets.
Infrastructures de recyclage et plateformes en mousse à faible impact
Les opportunités d'investissement se développent autour de la collecte, du tri, du recyclage et de la réintégration des mousses souples post-consommation. Les déchets de matelas sont particulièrement concernés, car d'importants volumes de mousse de polyuréthane finissent dans les filières d'élimination après leur mise hors service. Les entreprises peuvent nouer des partenariats de collecte avec les détaillants, les fabricants de matelas, les municipalités et les opérateurs de recyclage, tout en créant des filières de valorisation des polyols récupérés ou de matériaux recyclés mécaniquement. D'autres opportunités existent dans le domaine des mousses thermoplastiques recyclables, des matières premières biosourcées et des systèmes de formulation conçus pour maintenir les performances grâce à l'incorporation de matières recyclées. Le potentiel commercial ne se limite pas aux recycleurs ; les fournisseurs de produits chimiques, les producteurs de mousse, les fabricants d'équipements et les transformateurs peuvent chacun créer de la valeur grâce à l'octroi de licences technologiques, la vente d'équipements de traitement, la valorisation des matériaux récupérés ou la certification de produits à faible impact environnemental. La réussite de ces modèles repose sur une qualité constante des matières premières, une rentabilité fiable et l'acceptation des matériaux recyclés par les consommateurs.
Développements récents
- Août 2026 : Momentive a annoncé le lancement prochain de SilOptx Silicone Y-16652, un nouveau tensioactif pour mousse de polyuréthane souple, lors du salon Feipur 2026 à São Paulo, au Brésil. Cet additif est conçu pour améliorer l’aération de la mousse, le confort, la maîtrise des émissions, l’efficacité de la transformation, la réduction des déchets et l’optimisation des coûts, offrant ainsi une plus grande flexibilité de formulation aux producteurs de mousse PU souple.
- Décembre 2025 : EUROPUR lance CertiPUR™ pour les mousses reconstituées, étendant ainsi son programme de certification aux mousses de polyuréthane souples recyclées mécaniquement. Ce module établit des exigences de santé et de sécurité vérifiées par un organisme tiers pour les mousses reconstituées utilisées dans les matelas, les meubles rembourrés et autres applications de confort, renforçant ainsi la confiance dans les matériaux PU recyclés et favorisant l’économie circulaire dans l’ensemble du secteur des mousses souples.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -