
Mercado de espumas flexibles: tamaño, tendencias y previsiones 2034
Tamaño del mercado de espumas flexibles y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (espuma de poliuretano (PU), espuma de polietileno (PE), espuma de polipropileno (PP), otros); aplicación (muebles y ropa de cama, transporte, embalaje, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00014789
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 17, 2026


Tamaño del mercado en 2025
21.740 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
45.990 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
8,68 %
Índice de crecimiento
Mercado potencial
303.550 millones de dólares estadounidenses
(2026-2034)
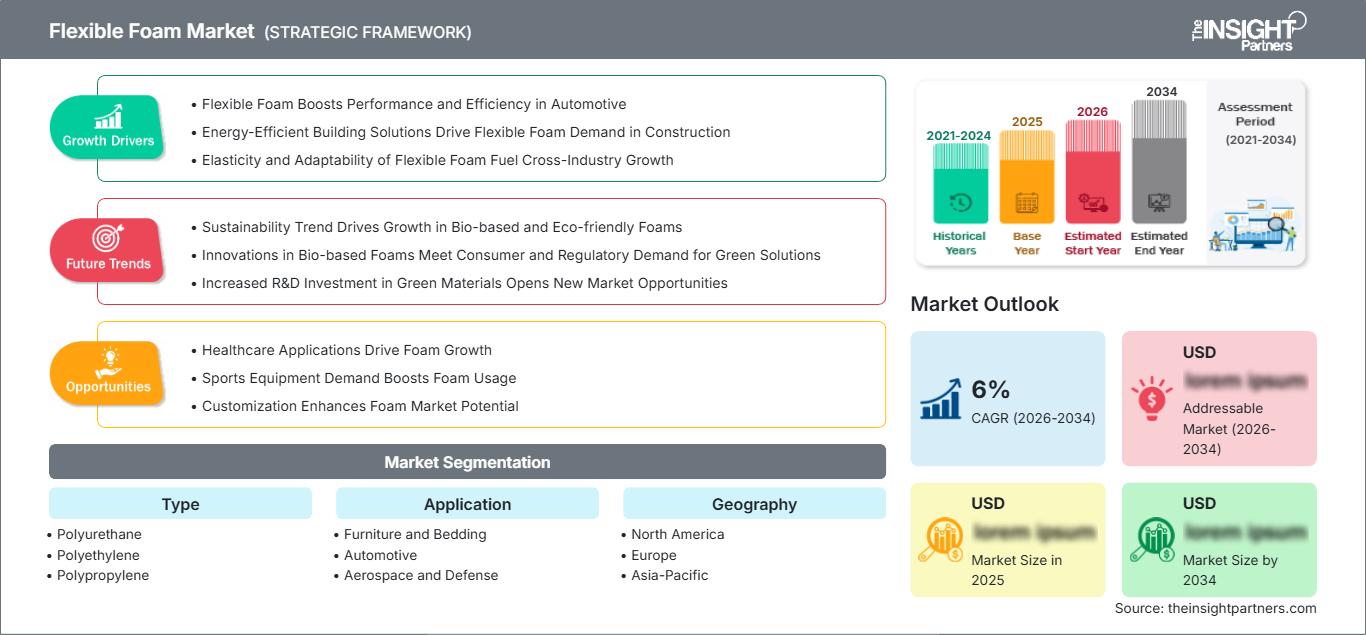
El mercado de espumas flexibles generó ingresos de 21.740 millones de dólares en 2025 y se prevé que alcance los 45.990 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 8,68% entre 2026 y 2034. Este crecimiento estará impulsado por la creciente demanda de acolchado ligero, asientos resistentes, colchones, embalajes protectores y espumas poliméricas especializadas para una amplia gama de productos de consumo e industriales. La innovación de productos se centrará en atributos como la comodidad, la durabilidad, la ligereza, la facilidad de procesamiento y una mayor eficiencia de los materiales.
América del Norte seguirá desempeñando un papel importante como fabricante y consumidor de estos productos, con una tasa de crecimiento anual compuesta (CAGR) prevista del 7,0 % al 7,7 % para el periodo 2026-2034. Entre los factores que impulsan este crecimiento se incluyen la demanda estructural derivada del consumo de reemplazo de muebles y ropa de cama, las aplicaciones en interiores de automóviles y el uso continuado de materiales de amortiguación de ingeniería. El mercado de espuma flexible de América del Norte también cuenta con una sólida capacidad de conversión e instalaciones avanzadas para el procesamiento de espuma.
Evaluación y perspectivas del mercado de espumas flexibles
- América del Norte: Se prevé que la región represente una cuota de mercado del 23-27% en 2025 y crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,0-7,7% entre 2026 y 2034 , gracias a los asientos para automóviles, la sustitución de colchones y las capacidades avanzadas de conversión de espuma.
- EE. UU.: Se prevé que Estados Unidos represente entre el 72 % y el 76 % de los ingresos de Norteamérica en 2025 y que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,8 % al 7,5 % entre 2026 y 2034 , impulsado por la demanda de muebles, ropa de cama, automoción y embalaje.
- Europa: Se estima que Europa tendrá una participación del 23-27% en 2025 , con un crecimiento anual compuesto del 7,4-8,1% entre 2026 y 2034 , con Alemania, el Reino Unido, Francia, Italia y España apoyando la demanda a través de la producción automotriz, la fabricación de muebles y las iniciativas de materiales circulares.
- Asia Pacífico: Se estima que la región de Asia Pacífico controlará una cuota de mercado del 37-40% en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 9,1-9,8% entre 2026 y 2034 , liderada por China, India, Japón, Corea del Sur y Australia a través de la expansión de la fabricación de automóviles y productos de consumo.
- Segmento más importante: Se estima que el poliuretano tendrá una cuota de mercado del 60-64% en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 8,3-8,9% entre 2026 y 2034 , lo que refleja sus amplias ventajas en cuanto a amortiguación, resistencia y procesamiento.
- Segmento de alto crecimiento: Se estima que el polipropileno tendrá una cuota de mercado del 6-9% en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 10,2-11,1% entre 2026 y 2034 , impulsada por aplicaciones ligeras y resistentes a los impactos.
- Empresas clave analizadas en detalle: The Foam Company Pty Ltd, Covestro AG, INTERPLASP SL, Recticel NV/SA, Pelma SpA, BASF SE, INOAC CORPORATION, Wisconsin Foam Products, Inc., MEGAFLEX Schaumstoff GmbH, Carpenter Co., Dow Inc., Huntsman International LLC.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de espumas flexibles ha evolucionado desde productos de poliuretano principalmente para amortiguación hacia materiales celulares diseñados para la reducción de peso, la resiliencia, la absorción acústica, la gestión de la temperatura y la recuperación. Los métodos incluyen la producción en planchas continuas, el moldeo, la extrusión, la reticulación y la conversión. El poliuretano sigue siendo la plataforma de materiales clave, mientras que el polietileno, el polipropileno, la silicona y la espuma de etileno-acetato de vinilo se utilizan para atributos de rendimiento específicos. Según BASF, la producción en planchas continuas es un método de fabricación en el que la reacción entre polioles e isocianatos se produce en cintas transportadoras móviles. INOAC utiliza técnicas de espumado de poliuretano, poliolefina, caucho y polímeros especiales para aplicaciones diferenciadas.
Los futuros desarrollos estarán impulsados por los requisitos de circularidad, las necesidades de producción local y la optimización de formulaciones. Las empresas están desarrollando nuevas materias primas, sistemas basados en materiales reciclados, un mejor control de procesos y diseños de materiales que faciliten su recuperación al final de su vida útil. La región de Asia-Pacífico cobra cada vez más importancia para la ampliación de la capacidad y la transformación posterior, mientras que Europa hace hincapié en la circularidad y la sostenibilidad de los productos. La presión regulatoria relacionada con la gestión de residuos y el uso de productos químicos impulsará a las empresas a demostrar la trazabilidad de los materiales y su contenido reciclado.
Alcance del informe de mercado de espumas flexibles
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 21.740 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 45.990 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 8,68% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de espumas flexibles
La demanda se diversifica en los segmentos de mobiliario, ropa de cama, transporte, aeroespacial, defensa y embalaje, lo que limita la dependencia de una industria de uso final específica. El mobiliario y la ropa de cama requieren dureza controlada, resiliencia, distribución de presión y durabilidad. En cambio, los fabricantes de automóviles exigen reducción de peso, acústica, comodidad y espumas dimensionalmente estables. Por otro lado, el embalaje necesita espumas absorbentes y protectoras. Por lo tanto, la cadena de suministro está compuesta por proveedores de productos químicos, fabricantes de espuma, plantas de moldeo, transformadores, fabricantes de laminados, empresas de componentes, distribuidores y fabricantes de equipos originales (OEM). El entorno de suministro depende, por consiguiente, de las materias primas poliméricas, los precios de la energía, la formulación y la capacidad de los transformadores locales.
La dinámica actual de la oferta favorece a las empresas capaces de desarrollar formulaciones y fabricar espumas según las necesidades del cliente. La disponibilidad de materia prima es especialmente importante para los poliuretanos, ya que el coste, la procesabilidad, la densidad y las propiedades mecánicas se ven afectadas por los polioles e isocianatos utilizados. Existen espumas de poliolefina y EVA como alternativas para características de rendimiento especiales, como resistencia a la humedad, tenacidad y ligereza. Por lo tanto, los actores del mercado de espumas flexibles deben gestionar los volúmenes y las espumas de ingeniería de alto valor.
El nivel de competencia en el Informe del Mercado de Espumas Flexibles está influenciado por la red geográfica de fabricación, el conocimiento de las formulaciones, la ingeniería de aplicaciones y la consistencia del rendimiento de la espuma a gran escala. En la fase inicial de la cadena de valor, Covestro AG y BASF SE dominan gracias a su experiencia en la química del poliuretano, mientras que INOAC CORPORATION combina la tecnología de polímeros con las aplicaciones de espumas en la fase posterior. Entre las empresas de la fase posterior se incluyen Recticel NV/SA, Pelma SpA y MEGAFLEX Schaumstoff GmbH, con tecnologías únicas de fabricación de espumas, así como Carpenter Co., que presta servicios a diversas aplicaciones de espumas en varias regiones.
Además, el sector cuenta con especialistas regionales y empresas de transformación que compiten ofreciendo tiempos de respuesta más rápidos y procesos adaptados a las necesidades de cada cliente. Entre las empresas especializadas en la fabricación y transformación de espuma, destacan The Foam Company Pty Ltd y Wisconsin Foam Products, Inc., que se centran en el suministro de espuma flexible y soluciones de transformación, así como INTERPLASP SL, especializada en la fabricación de espuma de poliuretano. Se están realizando importantes inversiones en tecnologías de reciclaje, eficiencia de procesos, formulaciones exclusivas y capacidad regional.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de espumas flexibles: Perspectivas estratégicas
Perspectivas regionales
Mercado de espuma flexible en Norteamérica
Se prevé que Norteamérica represente entre el 23 % y el 27 % de la cuota de mercado de espuma flexible en 2025 y que experimente un crecimiento anual compuesto del 7,0 % al 7,7 % hasta 2034. Estados Unidos lidera la demanda regional de espuma de poliuretano flexible, impulsada por la sustitución de muebles, la fabricación de colchones, la producción de vehículos, la demanda de embalaje y una red desarrollada de transformadores de espuma. Canadá contribuye a través de los sectores de muebles, transporte, amortiguación en proyectos de construcción y usos industriales.
La región de Oriente Medio y África experimentará una tasa de crecimiento anual compuesta (TCAC) del 7,0 % al 7,8 % hasta 2034. Arabia Saudita y los Emiratos Árabes Unidos lideran los sectores de la construcción, la hostelería, el transporte, el mobiliario y la diversificación, mientras que Sudáfrica aporta a la región la infraestructura de fabricación y transformación más desarrollada. El resto de Oriente Medio y África participa en los sectores de ropa de cama, mobiliario, embalaje y aplicaciones industriales.
La abundancia de fuentes de energía y el desarrollo de infraestructuras favorecen la fabricación de productos derivados, a pesar de que la importación de materias primas y la logística son factores clave. Cada vez más, los productores locales buscan insumos disponibles en la zona y tecnología de fabricación eficiente. Se prevé un aumento en la demanda de ropa de cama, asientos, embalajes protectores y componentes de transporte.
Mercado de espuma flexible de EE. UU.
Se prevé que Estados Unidos contribuya con entre el 72 % y el 76 % de los ingresos de Norteamérica en 2025 y que registre una tasa de crecimiento anual compuesta (TCAC) de entre el 6,8 % y el 7,5 % hasta 2034. Se espera que la diversidad de aplicaciones impulse la demanda, siendo los sectores clave los de muebles, colchones, asientos de automóviles, embalaje y acolchado industrial.
Algunos fabricantes y transformadores internacionales desempeñan un papel importante en Estados Unidos. Entre estas empresas se encuentran Carpenter Co., Wisconsin Foam Products, Inc., BASF SE, Covestro AG y Huntsman International LLC, entre otras. La demanda estará impulsada por la renovación de muebles, colchones, la mejora del confort en automóviles y el diseño de embalajes innovadores. Las empresas han comenzado a explorar el uso de materias primas recicladas y el diseño con menor intensidad de materiales para satisfacer las necesidades de desarrollo sostenible de sus clientes.
Mercado europeo de espuma flexible
Se prevé que la región europea alcance una cuota de mercado del 23-27% en 2025, con una tasa de crecimiento anual compuesta (TCAC) del 7,4-8,1% para el periodo 2025-2034. Alemania sigue siendo un mercado destacado debido a la presencia de su base de fabricación de automóviles y su cadena de suministro industrial. El Reino Unido se beneficia de las aplicaciones en muebles, ropa de cama, automoción y embalaje. Francia genera demanda en los segmentos de transporte y bienes de consumo, mientras que Italia cuenta con una generación de demanda gracias a la fabricación de muebles y tapicería. España contribuye con componentes de automoción, muebles y reconversión industrial. La creciente relación entre la generación de demanda en esta región y la necesidad de circularidad de materiales, reciclaje, eficiencia energética y normativas sobre residuos está impulsando a los fabricantes a producir formulaciones de bajo impacto, mejorar los mecanismos de recogida y utilizar tecnología para reciclar la materia prima de poliuretano.
Mercado de espuma flexible en la región Asia-Pacífico
Se prevé que la región de Asia-Pacífico (APAC) alcance una cuota de mercado del 37-40% en 2025 y crezca a una tasa de crecimiento anual compuesta (CAGR) del 9,1-9,8% hasta 2034. China será el país dominante gracias a su importante contribución en los sectores de manufactura, automoción, mobiliario y embalaje. Japón y Corea del Sur desempeñarán un papel fundamental en sus aplicaciones automotrices y electrónicas, mientras que el creciente consumo y el desarrollo industrial impulsarán el mercado indio. Australia será un mercado tecnológicamente avanzado, pero de menor tamaño, en la región de APAC.
Mercado de espuma flexible de Oriente Medio y África
La región de Oriente Medio y África experimentará una tasa de crecimiento anual compuesta (TCAC) del 7,0 % al 7,8 % hasta 2034. Arabia Saudita y los Emiratos Árabes Unidos lideran los sectores de la construcción, la hostelería, el transporte, el mobiliario y la diversificación, mientras que Sudáfrica aporta a la región la infraestructura de fabricación y transformación más desarrollada. El resto de Oriente Medio y África participa en los sectores de ropa de cama, mobiliario, embalaje y aplicaciones industriales.
La abundancia de fuentes de energía y el desarrollo de infraestructuras favorecen la fabricación de productos derivados, a pesar de que la importación de materias primas y la logística son factores clave. Cada vez más, los productores locales buscan insumos disponibles en la zona y tecnología de fabricación eficiente. Se prevé un aumento en la demanda de ropa de cama, asientos, embalajes protectores y componentes de transporte.
Análisis de segmentación
Tipo
Se prevé que el segmento de tipos de espuma flexible crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,7 % al 9,2 % entre 2026 y 2034. El poliuretano sigue siendo el material dominante, ya que combina amortiguación, resiliencia, procesabilidad y una amplia flexibilidad de formulación. Las espumas de poliolefina, silicona y EVA ocupan posiciones más especializadas donde la resistencia a la humedad, la estabilidad térmica, la reducción de peso o la absorción de impactos aportan mayor valor.
- Poliuretano: El poliuretano mantiene la base de aplicaciones más amplia en muebles, ropa de cama, asientos de automóviles y cojines, ya que los fabricantes pueden adaptar la densidad, la dureza, la elasticidad y las características de recuperación a los requisitos específicos.
- Polietileno: La espuma de polietileno se utiliza ampliamente en embalajes protectores y amortiguación industrial, donde las estructuras de celda cerrada proporcionan resistencia a la humedad, absorción de impactos, bajo peso y un rendimiento de manipulación fiable.
- Polipropileno: La espuma de polipropileno está adquiriendo importancia estratégica en aplicaciones ligeras para la industria automotriz y el embalaje, ya que su baja densidad, resistencia, resistencia térmica y reciclabilidad respaldan las estrategias de reducción de materiales.
- Silicona: La espuma de silicona se utiliza en aplicaciones especializadas que requieren estabilidad térmica, flexibilidad, resistencia química y una larga vida útil, especialmente en entornos donde las espumas de polímeros orgánicos convencionales se enfrentan a condiciones de funcionamiento exigentes.
- Etileno-acetato de vinilo: La espuma EVA sigue siendo importante para la amortiguación, los componentes relacionados con el calzado, los productos deportivos, el embalaje protector y los artículos especializados donde se priorizan la suavidad, la resistencia y la ligereza.
Solicitud
Se prevé que el segmento de aplicaciones en el mercado de espumas flexibles crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,1 % al 8,7 % entre 2026 y 2034. La demanda se distribuye entre productos de confort, movilidad, transporte especializado, embalaje protector y aplicaciones de alto rendimiento. Los sectores automotriz y de embalaje se ven cada vez más influenciados por la reducción de peso y el rediseño de componentes, mientras que el mobiliario y la ropa de cama siguen siendo importantes contribuyentes al volumen de ventas.
- Muebles y ropa de cama: Los muebles y la ropa de cama representan un importante segmento de demanda, ya que la espuma flexible proporciona distribución de la presión, comodidad, resistencia y flexibilidad de diseño en colchones, sofás, sillas, cojines y productos tapizados.
- Automoción: Las aplicaciones automovilísticas utilizan cada vez más espuma para asientos, reposacabezas, reposabrazos, componentes acústicos y sistemas interiores, con el objetivo de reducir el peso y mejorar la comodidad de los ocupantes al conducir, además de optimizar los componentes.
- Sector aeroespacial y de defensa: Las aplicaciones aeroespaciales y de defensa priorizan el bajo peso, la inflamabilidad controlada, la durabilidad, el rendimiento acústico y la amortiguación especializada, lo que crea oportunidades para grados de espuma de ingeniería con estrictos requisitos de calificación.
- Embalaje: La demanda de embalaje está impulsada por la protección contra impactos, la construcción ligera, el acolchado reutilizable y los diseños específicos para cada producto, en particular para la electrónica, los equipos industriales, los componentes sensibles y los bienes de alto valor.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Muebles y ropa de cama |
Alto |
Diseño confortable |
Maduro |
|
Automotor |
Alto |
Aligeramiento de vehículos |
Escalada |
|
Aeroespacial y Defensa |
Bajo |
Amortiguación ligera |
Emergente |
|
Embalaje |
Medio |
Embalaje protector |
Escalada |
Factores de crecimiento y análisis del impacto del mercado de espumas flexibles
Reducción de peso y optimización del confort en la industria automotriz.
Los fabricantes de automóviles están rediseñando los interiores para reducir la masa de los vehículos, manteniendo la comodidad, el rendimiento acústico y la durabilidad. Las espumas flexibles facilitan esta transición, ya que su densidad, resiliencia, dureza y geometría pueden ajustarse sin necesidad de modificar sustancialmente la arquitectura de los componentes. El auge de los vehículos eléctricos incrementa aún más la atención a la reducción de masa, puesto que cada kilogramo eliminado contribuye a la eficiencia y la autonomía. En consecuencia, los proveedores de espuma están desarrollando componentes más delgados, ligeros y multifuncionales para asientos, revestimientos de techo, aislamiento acústico, reposabrazos y estructuras interiores. El impacto va más allá de la demanda de volumen, ya que los programas de vehículos requieren cualificación, consistencia dimensional y procesamiento repetible. Los proveedores capaces de combinar la experiencia en formulación con la producción de componentes moldeados y transformados pueden acceder a programas automotrices de mayor valor y establecer relaciones a largo plazo con los fabricantes de vehículos y los proveedores de primer nivel.
Demanda de reemplazo de muebles y ropa de cama
Los muebles y la ropa de cama siguen siendo estructuralmente importantes, ya que los productos de espuma se reemplazan periódicamente a medida que los hogares, los establecimientos hoteleros, los centros de salud y los compradores institucionales renuevan colchones, asientos y productos tapizados. La preferencia del consumidor también se está orientando hacia características de confort diferenciadas, como la distribución de la presión, el soporte adaptable, la transpirabilidad y una mayor vida útil. Estos requisitos incentivan a los fabricantes a formular espumas con resiliencia y densidad controladas, en lugar de competir únicamente por el coste del material. Las aplicaciones en hostelería y sanidad crean oportunidades adicionales, ya que los compradores institucionales suelen especificar durabilidad y un rendimiento constante en grandes volúmenes de compra. La demanda resultante respalda tanto la producción de espumas en planchas como la conversión especializada de espumas. Los fabricantes con una amplia gama de productos pueden atender múltiples categorías de confort a la vez que optimizan la utilización de la producción, mientras que los transformadores pueden diferenciarse mediante el corte, el perfilado, la laminación y el ensamblaje de componentes. Esta combinación fortalece la estabilidad del volumen y respalda el desarrollo de productos de alta gama.
Expansión del embalaje protector y de ingeniería.
El embalaje está ampliando el papel de las espumas flexibles a medida que las cadenas de suministro se vuelven más sensibles a los daños en los productos, la eficiencia en la manipulación y los costes de transporte. Los productos electrónicos de alto valor, los componentes industriales, los equipos médicos y los productos de precisión requieren sistemas de amortiguación que absorban los impactos sin un peso excesivo del embalaje. La espuma flexible se puede cortar, perfilar, laminar o moldear para que se ajuste con precisión a la geometría del producto, reduciendo así el movimiento durante el transporte. Los sistemas de embalaje reutilizables también resultan cada vez más atractivos cuando los ciclos de envío repetidos justifican mayores costes iniciales de material. El impacto para los productores es un cambio hacia la ingeniería de aplicaciones en lugar de la venta de láminas estandarizadas. Los clientes de embalaje esperan cada vez más precisión dimensional, creación rápida de prototipos y un rendimiento repetible. Por lo tanto, los fabricantes de espuma que integran el soporte de diseño, la conversión y la selección de materiales pueden participar desde las primeras etapas del desarrollo del embalaje y asegurar programas de componentes recurrentes. Esto favorece a los convertidores especializados junto con los grandes proveedores de polímeros y espumas.
Tendencias futuras del mercado de espumas flexibles
Diseño para el reciclaje y materias primas circulares
El desarrollo de productos futuros incorporará cada vez más consideraciones sobre el final de su vida útil en la arquitectura de la espuma. Es probable que los fabricantes diseñen espumas flexibles para facilitar su separación, recuperación y reprocesamiento, al tiempo que aumentan el uso de materias primas recicladas o renovables. El reciclaje químico seguirá siendo relevante para los flujos de poliuretano que son difíciles de procesar mecánicamente, mientras que los sistemas de espuma termoplástica y mecánicamente reciclable pueden expandirse en aplicaciones selectas de muebles, automoción y productos de consumo. Se espera que los equipos de compras soliciten con mayor frecuencia información documentada sobre el contenido reciclado, la huella de carbono y la trazabilidad de los materiales. Esto cambiará la calificación de los productos, ya que la reciclabilidad puede convertirse en un criterio de compra explícito en lugar de una característica de sostenibilidad secundaria. Las empresas que desarrollen alianzas de recuperación con transformadores, fabricantes de muebles, proveedores de la automoción y operadores de residuos pueden crear acuerdos de suministro de ciclo cerrado y reducir la dependencia de materias primas vírgenes.
Formulación de espuma y control de procesos basados en datos
Se espera que las tecnologías digitales en las tendencias del mercado de espumas flexibles influyan de manera más significativa en la formulación, el control de calidad y la optimización de la producción durante el período previsto. Los fabricantes pueden combinar bases de datos de formulación, mediciones de laboratorio, parámetros de proceso y resultados de rendimiento para identificar relaciones entre la química y las propiedades finales de la espuma. Las herramientas de aprendizaje automático pueden reducir los ciclos de desarrollo al predecir la densidad, la dureza, la resiliencia y el comportamiento del procesamiento antes de las pruebas a gran escala. Los sistemas de producción también pueden monitorear la temperatura, la mezcla, los perfiles de expansión y la precisión del corte para reducir la variabilidad y las pérdidas de material. El impacto comercial será mayor donde los clientes requieran tolerancias estrictas o grados personalizados. La digitalización también puede facilitar una replicación regional más rápida de formulaciones exitosas, lo que ayuda a los productores multinacionales a mantener especificaciones consistentes en todas sus plantas. A medida que aumenta la complejidad de la espuma, los datos del proceso se convertirán en un activo competitivo importante, junto con la química, el equipo y la escala de fabricación.
Oportunidades de mercado de la espuma flexible
Ingeniería de producción y aplicación regionalizada
Los centros de fabricación emergentes ofrecen oportunidades en el mercado de espumas flexibles para que las empresas establezcan capacidades regionales de producción y transformación de espuma más cerca de sus clientes de los sectores automotriz, de muebles, colchones y embalaje. La producción local puede reducir las distancias de transporte, acortar los plazos de entrega, mejorar la personalización y minimizar la exposición a interrupciones en la logística internacional. India y el sudeste asiático ofrecen oportunidades particularmente atractivas, donde la fabricación en la cadena de valor se está expandiendo y los clientes buscan cada vez más materiales con soporte técnico. Los inversores pueden priorizar las instalaciones que combinen la producción de bloques con el corte, el perfilado, la laminación y el ensamblaje de componentes, ya que las operaciones integradas permiten obtener un mayor valor por unidad de material. Las alianzas con transformadores locales pueden ofrecer una estrategia de entrada con menor riesgo que las instalaciones propias de nueva construcción. Las empresas también deben evaluar la disponibilidad regional de materias primas, la fiabilidad energética, la mano de obra cualificada y la infraestructura de recuperación de residuos antes de invertir capital.
Infraestructura de reciclaje y plataformas de espuma de bajo impacto
Las oportunidades de inversión se están expandiendo en torno a la recolección, clasificación, reciclaje y reintegración de espumas flexibles posconsumo. Los residuos de colchones son particularmente relevantes, ya que grandes volúmenes de espuma de poliuretano terminan en los vertederos tras la retirada del producto. Las empresas pueden establecer alianzas de recolección con minoristas, fabricantes de colchones, municipios y operadores de reciclaje, al tiempo que crean vías para el reciclaje de polioles recuperados o materiales reciclados mecánicamente. Existen oportunidades adicionales en espumas termoplásticas reciclables, materias primas de origen biológico y sistemas de formulación diseñados para mantener el rendimiento con contenido reciclado. La oportunidad comercial no se limita a los recicladores; los proveedores de productos químicos, los productores de espuma, los fabricantes de equipos y los transformadores pueden obtener valor mediante la concesión de licencias de tecnología, equipos de procesamiento, materiales recuperados o productos certificados de bajo impacto. Los modelos exitosos requerirán una calidad constante de la materia prima, una economía fiable y la aceptación del material reciclado por parte del cliente.
Novedades recientes
- Agosto de 2026: Momentive anunció el próximo lanzamiento de SilOptx Silicone Y-16652, un nuevo surfactante para espuma de poliuretano flexible, en Feipur 2026 en São Paulo, Brasil. Este aditivo está diseñado para mejorar la permeabilidad de la espuma, la comodidad, el control de emisiones, la eficiencia del procesamiento, la reducción de desperdicios y la optimización de costos, ampliando la flexibilidad de formulación para los productores de espuma de poliuretano flexible.
- Diciembre de 2025: EUROPUR lanzó CertiPUR™ para espuma aglomerada, extendiendo su programa de certificación a la espuma de poliuretano flexible reciclada mecánicamente. El módulo establece requisitos de salud y seguridad verificados por terceros para la espuma aglomerada utilizada en colchones, muebles tapizados y otras aplicaciones de confort, lo que fomenta una mayor confianza en los materiales de PU reciclados e impulsa la circularidad en toda la industria de la espuma flexible.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -