
Marché des résines éthylène-acétate de vinyle : taille et croissance 2034
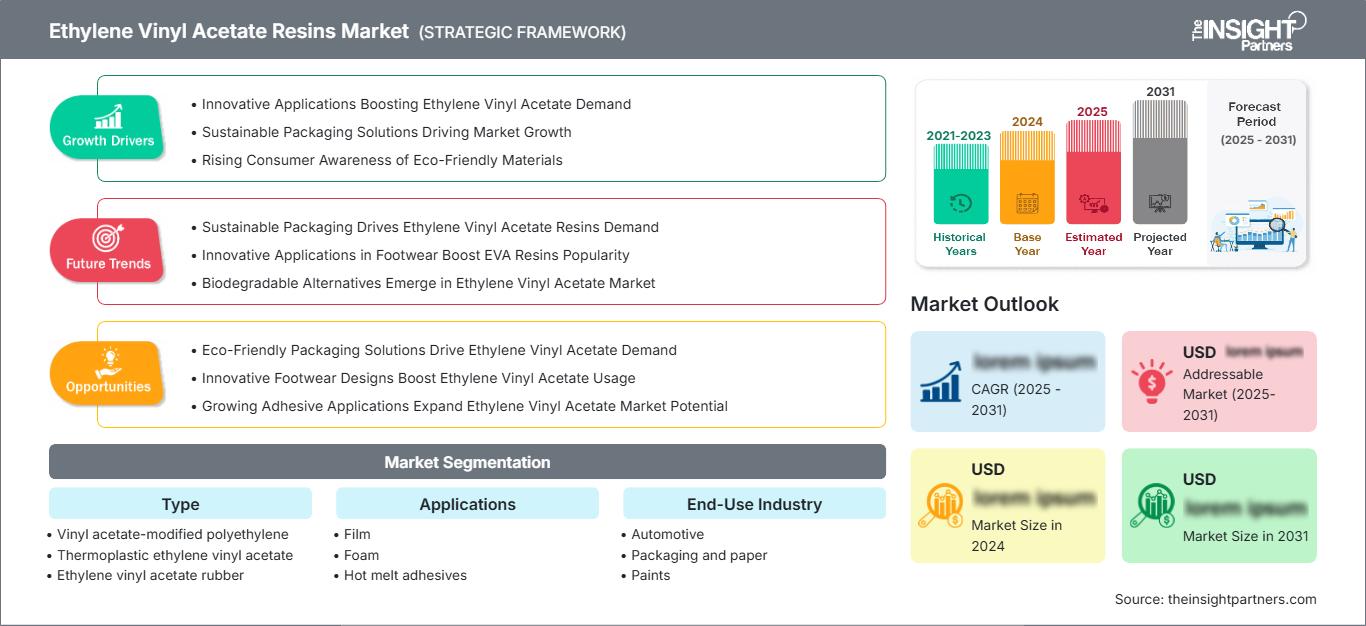
Rapport d'analyse du marché des résines d'acétate d'éthylène-vinyle : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type (polyéthylène modifié à l'acétate de vinyle, acétate d'éthylène-vinyle thermoplastique, caoutchouc d'acétate d'éthylène-vinyle) ; applications (films, mousses, adhésifs thermofusibles, fils et câbles, revêtement par extrusion, encapsulation de cellules solaires, autres) ; secteurs d'utilisation finale (automobile, emballage et papier, peintures, revêtements et adhésifs, électronique et électrique, pharmaceutique, chaussures, panneaux photovoltaïques, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00006402
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 17, 2026


Taille du marché en 2025
4,17 milliards de dollars US
valeur de l'année de base
Prévisions pour 2034
5,74 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
3,61 %
taux de croissance
Marché adressable
45 milliards de dollars US
(2026-2034)
Le marché des résines d'éthylène-acétate de vinyle était évalué à 4,17 milliards de dollars américains en 2025 et devrait atteindre 5,74 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 3,61 % sur la période 2026-2034. Ce marché englobe les grades de résine obtenus par copolymérisation d'éthylène et d'acétate de vinyle, offrant flexibilité, adhérence, transparence, robustesse, étanchéité à basse température, amortissement et encapsulation dans les secteurs de l'emballage, de la chaussure, du photovoltaïque, de l'électrique, de l'automobile et de l'industrie.
L’Amérique du Nord devrait maintenir une croissance soutenue, avec un TCAC estimé entre 3,1 % et 3,5 % sur la période 2026-2034. La demande structurelle est alimentée par la transformation des emballages souples, les emballages médicaux et pharmaceutiques, les applications de fils et câbles, ainsi que par la production continue de modules solaires. Les producteurs régionaux bénéficient également de chaînes d’approvisionnement intégrées en éthylène et en acétate de vinyle, tandis que les exigences de recyclabilité favorisent le développement de formulations plus performantes qui préservent l’étanchéité, l’adhérence et les propriétés mécaniques sans complexifier sensiblement les procédés de fabrication.
Analyse et perspectives du marché des résines d'acétate d'éthylène-vinyle
- Amérique du Nord : La région devrait représenter une part de marché de 18 à 21 % des résines d'éthylène-acétate de vinyle en 2025 et devrait croître à un TCAC de 3,1 à 3,5 % entre 2026 et 2034, soutenue par les applications d'emballage, photovoltaïques, médicales et de câbles.
- États-Unis : Les États-Unis représentent environ 72 à 76 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 3,0 à 3,4 % jusqu’en 2034.
- Europe : L'Europe représente une part estimée entre 16 et 19 % en 2025 et devrait enregistrer un TCAC de 3,0 à 3,4 %, sous l'impulsion de l'Allemagne, de l'Italie, de l'Espagne, de la France et du Royaume-Uni, où la réglementation des emballages et le déploiement de l'énergie solaire influencent le choix des matériaux.
- Asie-Pacifique : La région Asie-Pacifique détiendra une part de marché estimée entre 48 et 52 % en 2025 et devrait progresser à un TCAC de 4,0 à 4,4 %, tirée par la Chine, le Japon, la Corée du Sud et l'Inde grâce aux secteurs de l'emballage, de la chaussure, du photovoltaïque et de la fabrication électronique.
- Segment le plus important : Le film devrait détenir une part de marché de 35 à 39 % en 2025 et devrait enregistrer un TCAC de 3,4 à 3,8 % entre 2026 et 2034, soutenu par la demande d'emballage et de lamination.
- Segment à forte croissance : L'encapsulation des cellules solaires devrait représenter une part de marché de 13 à 17 % en 2025 et devrait croître à un TCAC de 5,8 à 6,5 % entre 2026 et 2034.
- Principales entreprises analysées en détail : Arkema SA ; Braskem SA ; Celanese Corporation ; Dow Inc. ; Exxon Mobil Corporation ; Fajr Kerman Petrochemical Complex (FKPC) ; Hanwha Solutions Corporation ; Lotte Chemical Corporation ; LyondellBasell Industries NV ; Sinopec Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le développement de produits sur le marché des résines d'éthylène-acétate de vinyle s'oriente vers une teneur différenciée en acétate de vinyle, une meilleure stabilité à l'état fondu, une clarté optique accrue, une adhérence renforcée et des applications spécifiques à chaque qualité. La rentabilité des produits restera tributaire de la disponibilité des matières premières (éthylène et acétate de vinyle), du coût de l'énergie, des taux d'utilisation et des flux commerciaux régionaux. Le développement de la gamme se concentre de plus en plus sur les films, les mousses, les composés thermofusibles, les composés pour fils et câbles, ainsi que les encapsulants photovoltaïques, où les performances des produits sont mises en balance avec les coûts des matières premières et la rentabilité des procédés.
À l'avenir, les investissements sur le marché des résines d'éthylène-acétate de vinyle (EVA) devraient privilégier les qualités adaptées à des applications spécifiques, la résilience des chaînes d'approvisionnement régionales, l'utilisation de matières premières circulaires et les formulations répondant à l'évolution des besoins en matière d'emballage. L'énergie solaire représente un autre moteur de croissance de la demande, notamment dans la région Asie-Pacifique, en Europe, en Inde et dans certains pays du Moyen-Orient. Les nouvelles capacités mondiales d'énergies renouvelables installées entre 2025 et 2030 devraient avoisiner les 4 600 GW, dont environ 80 % proviendront du photovoltaïque.
Portée du rapport sur le marché des résines d'acétate de vinyle d'éthylène
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 4,17 milliards de dollars américains |
| Taille du marché d'ici 2034 | 5,74 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 3,61% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des résines d'acétate d'éthylène-vinyle
Le rapport sur le marché des résines d'éthylène-acétate de vinyle (EVA) révèle que la demande pour ce matériau est principalement due à sa facilité de mise en œuvre, comparable à celle du polyéthylène, associée à une flexibilité, une adhérence, une robustesse et des propriétés de scellage à froid supérieures. L'EVA est utilisé dans les films multicouches, les couches d'étanchéité, les revêtements et les matériaux spécialisés par les fabricants d'emballages, tandis que l'industrie de la chaussure tire parti de ses propriétés d'amorti et de flexibilité. La fabrication de modules photovoltaïques représente une autre application techniquement complexe, exigeant une clarté optique et des performances optimales lors de l'encapsulation. La chaîne de valeur comprend ainsi les fournisseurs d'éthylène et d'acétate de vinyle, les producteurs de résine, les entreprises de compoundage, les transformateurs de films et de feuilles, les fabricants d'adhésifs, les fabricants de modules, les fabricants de chaussures et les distributeurs.
Les conditions d'approvisionnement restent tributaires de l'intégration des matières premières, de l'utilisation des installations, des augmentations de capacité dans différentes régions et des coûts de transport. Si les producteurs de résine intégrés exercent un certain contrôle sur les prix des matières premières, les acteurs non intégrés demeurent plus vulnérables aux fluctuations des prix des monomères. La nécessité de qualifier les applications engendre également des coûts de changement, du fait de l'obligation de tester les caractéristiques de transformation, l'adhérence, l'étanchéité, les propriétés optiques et les performances.
Le positionnement concurrentiel du marché des résines d'éthylène-acétate de vinyle (ELVAX) repose sur les éléments suivants : taille de l'entreprise, couverture géographique, gamme de produits, services techniques et matières premières. Dow Inc. bénéficie d'une large distribution d'ELVAX pour des applications dans les secteurs de l'emballage, de la chaussure, de l'industrie, des fils et câbles, et du photovoltaïque. Celanese Corporation propose quant à elle les qualités Ateva pour la coextrusion, les revêtements par extrusion, les adhésifs et les produits photovoltaïques. LyondellBasell Industries NV offre les qualités Ultrathene pour les films, les emballages souples, les fils et câbles, et d'autres applications de transformation.
Les investissements stratégiques sur le marché des résines d'éthylène-acétate de vinyle (EVA) privilégient le développement de matériaux différenciés et à faible empreinte écologique plutôt que la simple production de matériaux non différenciés. Braskem SA a développé un EVA biosourcé dans le cadre de son portefeuille de solutions durables, tandis qu'Arkema SA développe des solutions performantes à base d'EVA pour l'industrie de la chaussure. Hanwha Solutions Corporation, Lotte Chemical Corporation, Sinopec Corporation, Exxon Mobil Corporation et le complexe pétrochimique Fajr Kerman (FKPC) contribuent à dynamiser la concurrence en proposant des capacités de production régionales et en établissant des partenariats en aval.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des résines d'acétate d'éthylène-vinyle : Perspectives stratégiques
Perspectives régionales
Marché des résines d'éthylène-acétate de vinyle en Amérique du Nord
L'Amérique du Nord devrait représenter entre 18 et 21 % du marché des résines d'éthylène-acétate de vinyle en 2025 et enregistrer un taux de croissance annuel composé (TCAC) de 3,1 à 3,5 % entre 2026 et 2034. Les États-Unis dominent la consommation régionale, grâce aux secteurs de l'emballage souple, du médical, de la chaussure, des fils et câbles, des adhésifs et des matériaux photovoltaïques. Une chaîne de valeur pétrochimique intégrée garantit un approvisionnement relativement important en matières premières à base d'éthylène.
Par ailleurs, la demande est influencée par les investissements réalisés dans la production nationale et par l'exigence de qualités spécifiques constantes. Le déploiement de l'énergie solaire demeure un facteur important malgré l'évolution des politiques publiques, tandis que les technologies de recyclage sophistiquées pourraient accroître le marché total des résines circulaires. La diversité des applications dans la région la rend moins dépendante d'un secteur d'utilisation finale particulier.
Marché américain des résines d'éthylène-acétate de vinyle
Les États-Unis représentaient environ 72 à 76 % du marché nord-américain des résines d'éthylène-acétate de vinyle en 2025 et devraient connaître une croissance annuelle composée de 3,0 à 3,4 % jusqu'en 2034. Ces résines sont utilisées dans de nombreux secteurs, notamment les films souples, les mastics, les adhésifs, la chaussure, l'emballage médical, les fils et câbles, et le photovoltaïque. Dow Inc. et ExxonMobil Corporation figurent parmi les entreprises qui leur confèrent un avantage concurrentiel majeur sur ce marché.
Les tendances actuelles privilégient l'étanchéité à basse température, les films multicouches, les propriétés optiques et l'isolation durable. La production photovoltaïque et l'installation d'énergies renouvelables sont des facteurs clés de la demande pour ce matériau, même si la conjoncture économique et les politiques gouvernementales peuvent influencer les achats annuels. L'important secteur de la transformation du pays garantit une demande constante pour les qualités éprouvées et les paramètres de processus validés.
Marché européen des résines d'éthylène-acétate de vinyle
On estime que l'Europe représentera entre 16 et 19 % du marché en 2025 et devrait connaître une croissance annuelle composée de 3,0 à 3,4 % jusqu'en 2034. L'Allemagne est suivie par l'Italie, l'Espagne, la France et le Royaume-Uni, qui sont les principaux moteurs de la demande régionale. Les applications d'emballage, la production d'énergie solaire, la chaussure, les adhésifs et les films spéciaux demeurent les principaux secteurs d'application.
Au Royaume-Uni, la demande reste soutenue grâce aux applications de transformation d'emballages, au secteur de la santé et aux adhésifs spéciaux, où le recyclage et l'utilisation efficace des matériaux sont devenus des aspects importants des achats. En Allemagne, le marché combine les applications d'emballage et de fabrication industrielle, ainsi que d'importantes applications solaires pour les films et l'encapsulation.
Marché des résines d'acétate d'éthylène-vinyle en Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 48 et 52 % du marché en 2025 et enregistrer un taux de croissance annuel composé (TCAC) de 4,0 à 4,4 % jusqu'en 2034. La Chine est en tête, grâce à sa production de cellules photovoltaïques, d'emballages, de chaussures et de résines. Le Japon et la Corée du Sud privilégient les matériaux de haute qualité, tandis que l'Inde investit dans l'emballage, la chaussure et les applications de l'énergie solaire.
L'Australie apporte son soutien par le biais de l'utilisation de matériaux d'emballage et de construction, tandis que les politiques de promotion des énergies renouvelables dans la région stimulent la demande de matériaux d'encapsulation. En 2025, la Chine a mis en service une capacité totale de 370 GW de centrales solaires photovoltaïques, contre 50 GW pour l'Inde.
Marché des résines d'acétate d'éthylène-vinyle au Moyen-Orient et en Afrique
La demande au Moyen-Orient et en Afrique est plus modeste, mais de plus en plus liée à la diversification énergétique, aux investissements dans les infrastructures, à l'emballage et au développement du photovoltaïque. L'Arabie saoudite est le moteur de cette dynamique régionale, tandis que les Émirats arabes unis et l'Afrique du Sud représentent d'importants marchés en aval. La demande régionale devrait croître à un taux de croissance annuel composé (TCAC) de 4,5 % à 5,0 % jusqu'en 2034.
En Arabie saoudite, la capacité solaire installée a presque quadruplé en 2025 pour atteindre près de 7 GW, tandis qu'en Afrique du Sud, elle a franchi pour la première fois la barre des 3 GW de photovoltaïque. Ces développements stimulent la demande en encapsulation et en matériaux électriques, tandis que les projets d'emballage et industriels élargissent le champ d'application.
Analyse de segmentation
Taper
Le segment « Type » du marché des résines d’acétate de vinyle-éthylène devrait connaître une croissance annuelle composée (TCAC) de 3,4 % à 3,8 % entre 2026 et 2034. Le choix du produit dépend de la teneur en acétate de vinyle, de la cristallinité, du comportement à l’état fondu, de la flexibilité, de l’adhérence et des exigences d’utilisation finale. Les producteurs différencient de plus en plus les qualités en fonction de la stabilité de transformation et des performances d’application, ce qui permet aux transformateurs d’optimiser les films, les mousses, les adhésifs et les matériaux électriques sans nécessiter de modifications importantes de leurs équipements.
- Polyéthylène modifié à l'acétate de vinyle : cette famille de matériaux bien établie demeure importante pour les films, les revêtements et les structures flexibles nécessitant une flexibilité, une robustesse, une transparence et une étanchéité contrôlées. Sa mise en œuvre compatible avec le polyéthylène favorise son adoption par un large éventail de transformateurs.
- L'acétate de vinyle d'éthylène thermoplastique offre un équilibre optimal entre flexibilité, résistance aux chocs et facilité de transformation pour les emballages, les chaussures, les adhésifs et les produits moulés. Sa formulation diversifiée permet des performances adaptées à chaque application et une conversion efficace.
- Le caoutchouc EVA (acétate d'éthylène-vinyle) est utilisé dans des applications exigeant élasticité, résilience, flexibilité et résistance aux déformations répétées. Son intérêt stratégique est particulièrement marqué dans les formulations de caoutchouc spécialisées pour la chaussure, l'industrie et les applications flexibles.
Applications
Les applications devraient croître à un TCAC de 3,7 % à 4,1 % entre 2026 et 2034. La demande est diversifiée et couvre les emballages, les adhésifs, les produits électriques, les revêtements, les mousses et les matériaux solaires. Le film reste la principale application grâce à ses nombreuses utilisations dans l'emballage et le contrecollage, tandis que l'encapsulation présente un potentiel de croissance incrémentale plus important.
- Film : Les films offrent une excellente scellabilité, une grande flexibilité, une transparence optimale et une résistance à la perforation, ce qui les rend adaptés aux emballages alimentaires, de grande consommation, industriels et spécialisés. La compatibilité avec les transformateurs demeure un critère d’achat essentiel.
- Mousse : Les applications de mousse utilisent l’EVA pour ses propriétés d’amorti, de résilience, de faible densité et d’absorption d’énergie, notamment dans les chaussures et les articles de sport. Les formulations axées sur la performance offrent des possibilités de composés différenciés.
- Adhésifs thermofusibles : l’EVA offre adhérence, flexibilité, aptitude à la fusion et viscosité ajustable, ce qui le rend idéal pour les applications d’emballage, de travail du bois, de reliure, d’hygiène et d’assemblage. La demande est influencée par les tendances de la production industrielle et de la formulation des adhésifs.
- Fils et câbles : Les applications électriques exigent une flexibilité maîtrisée, des performances d’isolation optimales, une grande durabilité mécanique et une stabilité de fabrication. Les qualités EVA permettent la réalisation d’isolations, de gaines et de structures semi-conductrices spécifiques dans certaines conceptions de câbles.
- Couchage par extrusion : l’EVA améliore l’adhérence, la flexibilité, la robustesse et les propriétés de thermoscellage des papiers, films, feuilles et structures multicouches couchés. Le comportement lors de la mise en œuvre et la compatibilité avec le substrat guident le choix de la qualité.
- Encapsulation des cellules solaires : L’encapsulation exploite la transparence optique, l’adhérence, la flexibilité et la durabilité pour protéger les cellules photovoltaïques de l’humidité et des contraintes mécaniques. Le déploiement de l’énergie solaire confère à cette application une importance stratégique pour la demande future en résine.
Industrie utilisatrice finale
Le segment des industries utilisatrices finales du marché des résines d'éthylène-acétate de vinyle devrait enregistrer un TCAC de 3,5 % à 3,9 % entre 2026 et 2034. L'emballage et le papier assurent une consommation récurrente importante, tandis que les panneaux photovoltaïques offrent un potentiel de croissance plus élevé. Les industries automobile, électronique, de la chaussure, pharmaceutique et des revêtements génèrent une demande diversifiée en raison d'exigences de performance spécifiques et de spécifications réglementaires.
- Automobile : L’EVA est utilisé pour la fabrication de composants flexibles, d’adhésifs, de revêtements, d’isolants et de certaines structures de protection où la légèreté et la résilience sont essentielles. L’électrification des véhicules ouvre de nouvelles perspectives pour les systèmes polymères spécialisés.
- Emballage et papier : L’emballage demeure un important secteur de consommation car l’EVA offre étanchéité, adhérence, flexibilité et compatibilité multicouche. La pression réglementaire incite les transformateurs à optimiser l’efficacité et la recyclabilité des matériaux.
- Peintures, revêtements, adhésifs : l’EVA apporte flexibilité, adhérence, robustesse et polyvalence de formulation aux revêtements et systèmes adhésifs. La demande est liée à la construction, à la fabrication industrielle, à l’emballage et à la production de biens de consommation.
- Électronique et électricité : Les applications électriques et électroniques privilégient l’isolation, la stabilité dimensionnelle, la flexibilité et la fiabilité de traitement. La croissance est liée aux besoins en câbles, en électronique grand public, en infrastructures électriques et en équipements d’énergies renouvelables.
- Industrie pharmaceutique : Les applications pharmaceutiques reposent sur des performances, une étanchéité, une flexibilité et une conformité réglementaire des matériaux maîtrisées. La demande est soutenue par le secteur de l’emballage médical et la fabrication de dispositifs médicaux spécialisés.
- Chaussures : L’EVA est largement utilisé dans la fabrication de chaussures pour son amorti, sa légèreté, sa flexibilité et sa résilience. Les composés haute performance combinent de plus en plus le traitement de l’EVA avec d’autres polymères afin d’améliorer la durabilité et le retour d’énergie.
- Panneaux photovoltaïques : Les panneaux photovoltaïques nécessitent des matériaux d’encapsulation qui conservent leur adhérence, leur transparence et leur durabilité sur le long terme. Le déploiement rapide de l’énergie solaire renforce l’importance stratégique des encapsulants de haute qualité.
Aperçu des opportunités
|
Industrie utilisatrice finale |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Automobile |
Moyen |
Pièces légères |
Mise à l'échelle |
|
Emballage et papier |
Haut |
Films recyclables |
Mature |
|
Peintures, revêtements, adhésifs |
Moyen |
Systèmes de fusion à chaud |
Mature |
|
Électronique et électrique |
Moyen |
Isolation des câbles |
Mise à l'échelle |
|
Pharmaceutique |
Faible |
Films médicaux |
Mise à l'échelle |
|
Chaussure |
Haut |
Mousses de performance |
Mature |
|
panneaux photovoltaïques |
Haut |
Encapsulation solaire |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des résines d'acétate d'éthylène-vinyle
Expansion de la fabrication de modules photovoltaïques et déploiement de ces modules
La croissance rapide du secteur solaire engendre un besoin accru en matériaux d'encapsulation garantissant transparence, adhérence, flexibilité et protection contre les agressions environnementales. Les installations photovoltaïques mondiales ont dépassé les 600 GW en 2025, la Chine ajoutant près de 370 GW et l'Inde près de 50 GW. Ces volumes augmentent la demande en films d'encapsulation et en résines haute performance associées. Cet impact est particulièrement marqué pour les fournisseurs capables de répondre aux exigences de qualification des modules et de garantir des caractéristiques optiques et thermiques constantes. La concurrence entre les élastomères polyoléfines (EVA) incitera les fabricants à améliorer la durée de vie de leurs produits, à minimiser leur dégradation et à adapter leurs formulations aux nouveaux types de cellules. Par conséquent, la demande du photovoltaïque influencera de plus en plus les mélanges de résines, notamment en Asie-Pacifique et dans les autres pôles émergents de production solaire.
Optimisation des performances des emballages flexibles et des matériaux en fonction des exigences réglementaires
Les propriétés de scellage à basse température, la flexibilité, la robustesse, l'adhérence et la transparence de l'EVA permettent la fabrication d'emballages multicouches où une mise en œuvre fiable est essentielle. La directive européenne relative aux emballages et aux déchets d'emballages, applicable depuis février 2025 et généralement applicable à partir d'août 2026, incite les transformateurs à évaluer la recyclabilité, l'efficacité des matériaux et la conception des emballages. Dans ce contexte, l'utilisation d'un seul polymère n'est pas nécessairement privilégiée, mais l'accent est mis sur le développement, par les producteurs de résine, de matériaux offrant les fonctionnalités requises avec une utilisation optimale des matériaux. Cette tendance engendre une demande accrue de couches de scellage techniquement avancées, de revêtements par extrusion et d'emballages adaptés aux nouvelles technologies de recyclage.
Croissance du marché des chaussures légères et des produits de consommation axés sur la performance
L'industrie recherche activement des matériaux capables de combiner les caractéristiques requises, telles que l'amorti, la flexibilité, la légèreté, la durabilité et la rentabilité de la fabrication. À cet égard, l'EVA reste pertinent grâce à sa capacité à créer des structures en mousse de densités variables. Les innovations modernes consistent à combiner l'EVA avec des élastomères thermoplastiques afin d'améliorer la résilience et la restitution d'énergie sans modifier en profondeur les technologies de fabrication existantes. Cette approche offre la possibilité de produire des matériaux haut de gamme au lieu d'utiliser des matériaux de base. Il en résultera une gamme de produits plus diversifiée, allant des composés de base pour chaussures aux systèmes de performance spécifiques.
Tendances futures du marché des résines d'acétate d'éthylène-vinyle
Adoption accrue de filières de résine circulaires et biosourcées
Les tendances du marché des résines d'éthylène-acétate de vinyle (EVA) indiquent que les impératifs de développement durable devraient stimuler l'innovation dans ce domaine, en faisant évoluer les formulations traditionnelles à base de combustibles fossiles vers des solutions biosourcées, intégrant des matériaux recyclés et respectant le bilan massique. Cette transition débutera par des applications où les utilisateurs finaux sont incités, pour des raisons économiques, à accepter des matériaux plus chers, motivés par des objectifs de développement durable, des politiques de marque et des réglementations. Le développement continu d'EVA biosourcé par Braskem SA démontre que les ressources renouvelables peuvent être utilisées dans les gammes de résines existantes sans nécessiter la mise au point d'un procédé de production entièrement différent. À terme, la traçabilité, l'analyse du cycle de vie, la validation du taux de recyclage et la constance des performances figureront parmi les principaux critères d'achat.
Qualités spécifiques à l'application pour les systèmes solaires et électriques avancés
Les futures formulations tendront de plus en plus à répondre à des besoins d'application spécifiques plutôt qu'à des critères de performance génériques. L'encapsulation photovoltaïque exigera une meilleure résistance à la chaleur, aux UV, à l'humidité et à la dégradation à long terme due aux modifications de conception des modules. Les applications électriques, quant à elles, mettront de plus en plus l'accent sur la fiabilité, la flexibilité et la facilité de mise en œuvre de l'isolation. Cette tendance profitera aux systèmes de résine aux performances plus limitées, aux niveaux d'acétate de vinyle personnalisés et aux additifs spécifiques. Elle facilitera également la coopération technique entre les fabricants de résine, les transformateurs de films, les fabricants de modules, les fabricants de composés de câbles et les fabricants de machines. À terme, cela conduira à un déplacement progressif de la création de valeur de la résine elle-même vers ses capacités de qualification et ses performances d'application.
Opportunités du marché des résines d'acétate d'éthylène-vinyle
Production régionalisée et approvisionnement résilient de qualité spécialisée
Il existe des possibilités d'investissement dans la production et le compoundage de matériaux à proximité des pôles de transformation en aval à forte croissance. La région Asie-Pacifique demeure le principal consommateur, tandis que des opportunités de production localisée et de services techniques se présentent en Inde, en Asie du Sud-Est, au Moyen-Orient et dans certaines régions d'Europe. La régionalisation pourrait contribuer à minimiser les risques liés au transport, à réduire les délais de qualification et à mieux répondre aux besoins des transformateurs. Les entreprises peuvent également envisager d'exploiter de petites lignes de production spécialisées afin de répondre aux besoins de clients dans des secteurs tels que la chaussure, l'emballage médical, les câbles, les adhésifs et le photovoltaïque, sans pour autant se livrer à une concurrence purement économique.
Gamme de solutions d'encapsulation haut de gamme et de matériaux durables
La principale opportunité stratégique réside dans l'association de l'expertise en encapsulation solaire à des matériaux alternatifs à faible empreinte écologique. Le déploiement de l'énergie solaire s'étend en Chine, en Inde, en Europe, aux États-Unis et au Moyen-Orient, créant ainsi une large clientèle pour les matériaux d'encapsulation qualifiés. Les producteurs peuvent ainsi développer des qualités supérieures offrant une stabilité optique, une adhérence, une résistance à l'humidité et une efficacité de traitement améliorées, tout en concevant des variantes biosourcées ou issues de matières premières circulaires. Les partenariats avec les transformateurs de films et les fabricants de modules peuvent accélérer la qualification et faciliter l'adoption. Parallèlement, les données du cycle de vie et la traçabilité permettent aux clients de répondre aux exigences en matière de reporting de développement durable. Les prévisions du marché des résines d'éthylène-acétate de vinyle indiquent donc une structure concurrentielle plus différenciée, où la validation technique et les performances environnementales influencent de plus en plus les décisions d'achat.
Développements récents
- Février 2026 : Arkema SA a présenté ses matériaux Pebax EVA+ au salon PLASTINDIA2026, mettant en avant des composés conçus pour les semelles intermédiaires de chaussures en EVA. Ces matériaux sont conçus pour être utilisés dans les processus de transformation EVA standard tout en bénéficiant des performances propres aux matériaux Pebax, étendant ainsi le développement des composés à base d’EVA aux chaussures de course, de trail, de randonnée et de sécurité.
- Janvier 2026 : Braskem SA a présenté son portefeuille de polymères biosourcés « I’m green » lors du salon Pharmapack Europe 2026, mettant l’accent sur les solutions polymères issues de matières premières renouvelables pour les emballages de produits de santé. Ce développement conforte la stratégie globale de l’entreprise visant à intégrer des matériaux à faible empreinte écologique dans les applications polymères existantes et témoigne de son investissement commercial continu dans des alternatives biosourcées pour les marchés finaux réglementés.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -