
Marché des systèmes d'imagerie cérébrale PET-IRM : taille et demande du marché en 2034
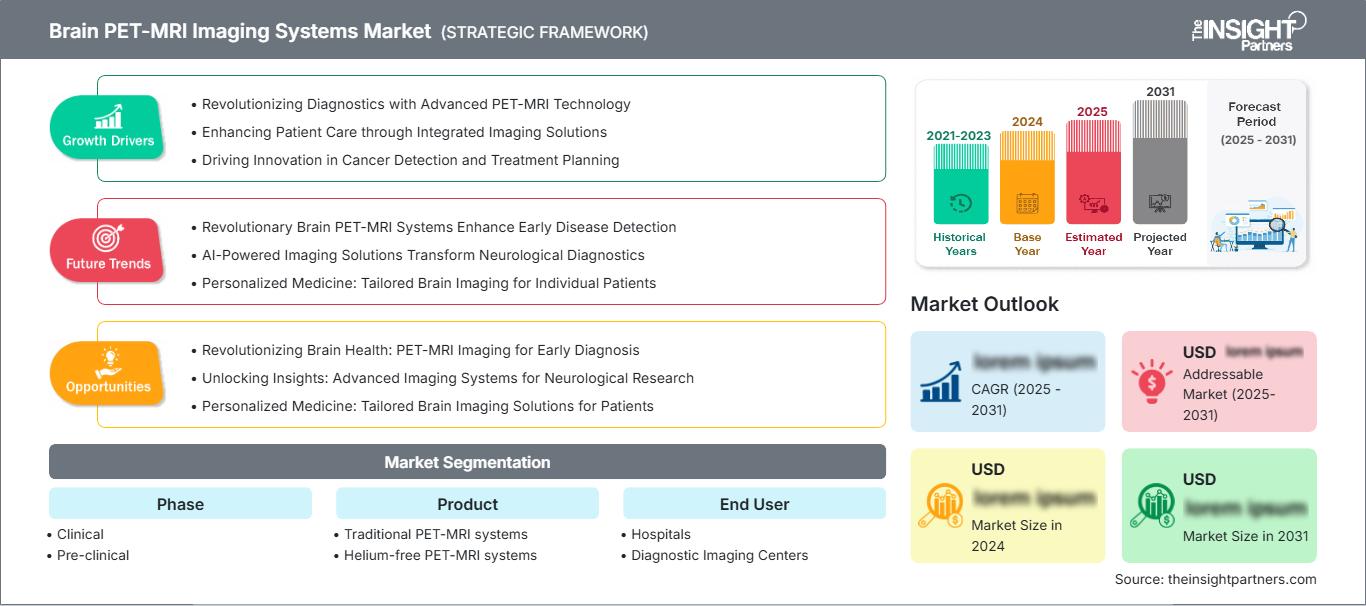
Rapport d'analyse du marché des systèmes d'imagerie TEP-IRM cérébrale : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par phase (clinique, préclinique) ; produit (systèmes TEP-IRM traditionnels, systèmes TEP-IRM sans hélium) ; utilisateur final (hôpitaux, centres d'imagerie diagnostique, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00018786
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 05, 2026


Taille du marché en 2025
397,98 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
537,62 millions de dollars américains
Prévisions pour 2034
TCAC 2026-2034
3,4 %
taux de croissance
Marché adressable
4 249,36 millions de dollars US
(2026-2034)
Le marché mondial des systèmes d'imagerie cérébrale PET-IRM était évalué à 397,98 millions de dollars américains en 2025 et devrait atteindre 537,62 millions de dollars américains d'ici 2034 ; il devrait enregistrer un TCAC de 3,4 % entre 2026 et 2034.
Analyse et perspectives du marché des systèmes d'imagerie cérébrale PET-IRM
- L’Amérique du Nord détenait une part de 38 à 40 % en 2025 et connaît une croissance annuelle composée de 3,4 à 3,8 % entre 2026 et 2034, soutenue par les hôpitaux tertiaires, l’accès aux produits radiopharmaceutiques, les programmes sur les maladies neurodégénératives et les centres de recherche en imagerie hybride.
- Les États-Unis représentaient 78 à 82 % de l'Amérique du Nord en 2025 et connaissent une croissance annuelle composée de 3,5 à 3,9 % entre 2026 et 2034, grâce notamment à l'utilisation de la TEP amyloïde et aux capacités avancées de l'IRM.
- L'Europe représentait une part de 27 à 29 % en 2025 et connaît une croissance annuelle composée de 3,2 à 3,6 % entre 2026 et 2034, tirée par l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne.
- La région Asie-Pacifique détenait une part de marché de 22 à 24 % en 2025 et connaît une croissance annuelle composée de 4,4 à 4,8 % entre 2026 et 2034, la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie développant leurs capacités en neuro-imagerie avancée.
- Le segment le plus important, la phase clinique, détenait une part de marché de 69 à 72 % en 2025, avec un TCAC de 3,4 à 3,8 % entre 2026 et 2034, les hôpitaux privilégiant l'utilisation de diagnostics validés.
- Le segment à forte croissance des systèmes PET-IRM sans hélium détenait une part de marché de 18 à 21 % en 2025, avec un TCAC de 5,4 à 5,8 % entre 2026 et 2034, en raison d'une moindre dépendance au cryogène.
- Principales entreprises analysées en détail : Siemens Healthineers AG, Koninklijke Philips NV, GE HealthCare Technologies Inc., Bruker Corporation, Mediso Medical Imaging Systems Ltd., MR Solutions Ltd., Cubresa Inc., Aspect Imaging Ltd., HYPMED GmbH, United Imaging Healthcare Co., Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution technologique a fait passer le marché des systèmes d'imagerie TEP-IRM cérébrale des systèmes corps entier à grande échelle aux systèmes à implants spécifiques au cerveau et aux systèmes d'imagerie précliniques 7T. Ces progrès technologiques ont permis d'améliorer la fiabilité des examens grâce à des améliorations des méthodes de détection, de la correction d'atténuation et de la gestion des mouvements. Par ailleurs, les développements dans le domaine des aimants sans cryogène répondent aux exigences de préparation des sites. La dynamique de production de ce marché se caractérise par un produit hautement spécialisé, un faible volume de production, un cycle d'approvisionnement long et une forte dépendance à la chaîne d'approvisionnement en aimants, détecteurs, services et radiotraceurs.
Les besoins des centres de neurologie de la région Asie-Pacifique, des hôpitaux universitaires du Moyen-Orient et des réseaux européens de prise en charge de la démence, qui requièrent des systèmes intégrés de flux de travail TEP et IRM, offriront de nouvelles perspectives. Le soutien réglementaire à l'imagerie moléculaire pour le diagnostic et le suivi de la maladie d'Alzheimer favorisera son adoption en pratique clinique, tandis que le financement de la recherche restera un pilier essentiel des laboratoires d'imagerie translationnelle.
Rapport sur le marché des systèmes d'imagerie cérébrale PET-IRM : Portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 397,98 millions de dollars américains |
| Taille du marché d'ici 2034 | 537,62 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 3,4% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des systèmes d'imagerie cérébrale PET-IRM
La croissance du marché des systèmes d'imagerie cérébrale PET-IRM est stimulée par la prévalence croissante des maladies neurologiques, qui touchaient plus de 3 milliards de personnes dans le monde en 2021, selon les estimations du GBD associées à l'OMS. L'imagerie hybride PET-IRM permet l'acquisition simultanée d'informations métaboliques et anatomiques sans problème d'alignement, garantissant ainsi une évaluation complète pour des maladies comme la démence, l'épilepsie, les tumeurs et leurs traitements.
L'offre restera concentrée en raison des exigences d'intégration des détecteurs TEP, de compatibilité IRM, de connaissances en matière de blindage et d'experts en installation. La chaîne d'approvisionnement comprend les fabricants d'équipement d'origine, les fournisseurs de radiotraceurs, les services de radiologie, les neurologues, les médecins nucléaires, les instituts de recherche, les éditeurs de logiciels et les techniciens de maintenance. À mesure que les connaissances sur le remboursement et les résultats s'affinent, les décideurs s'intéressent de plus en plus à l'efficacité des examens, à la pertinence pour la recherche, à la consommation d'hélium et aux protocoles TEP cérébrale amyloïde/FDG.
Dans ce secteur, la concurrence oppose les grands fournisseurs d'imagerie aux acteurs de niche. Siemens Healthineers AG, Koninklijke Philips NV et GE HealthCare Technologies Inc. se livrent une concurrence axée sur leur parc installé d'IRM, leurs solutions logicielles d'entreprise, leur offre de services et leur gamme complète de produits d'imagerie, tandis que Bruker Corporation, Mediso Medical Imaging Systems Ltd., MR Solutions Ltd., Cubresa Inc., Aspect Imaging Ltd., HYPMED GmbH et United Imaging Healthcare Co., Ltd. se concentrent sur les systèmes précliniques, les implants, les systèmes compacts et les applications dédiées à la recherche.
Le rapport sur le marché des systèmes d'imagerie cérébrale PET-IRM montre que les stratégies évoluent vers une plus grande simplicité d'utilisation et des voies neurologiques validées scientifiquement. L'accord entre Cubresa et Siemens Healthineers, ainsi que les avancées technologiques de Mediso en matière d'imagerie sans cryogène, témoignent d'un intérêt croissant pour les capacités de modernisation et les plateformes de recherche disponibles. Les investissements devraient se porter sur des systèmes capables de prendre en charge la recherche translationnelle en médecine, notamment dans les domaines de la démence, de la neuro-oncologie et du développement de médicaments, au sein d'une même infrastructure.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des systèmes d'imagerie cérébrale PET-IRM : Perspectives stratégiques
Perspectives régionales
Marché des systèmes d'imagerie cérébrale PET-IRM en Amérique du Nord
L'Amérique du Nord représentait 38 à 40 % du marché des systèmes d'imagerie TEP-IRM cérébrale en 2025 et devrait connaître une croissance annuelle composée de 3,4 à 3,8 % entre 2026 et 2034. La région dispose d'IRM à haut champ, de centres de médecine nucléaire modernes et d'hôpitaux universitaires proposant des examens TEP-IRM pour la démence, l'épilepsie, la neuro-oncologie et les programmes d'évaluation de la réponse au traitement. Des recommandations actualisées concernant l'imagerie de la maladie d'Alzheimer sont disponibles, et le recours croissant à la TEP amyloïde facilite l'orientation des patients vers les spécialistes.
L'acquisition de systèmes PET-IRM cérébraux est limitée dans les hôpitaux universitaires et les centres de recherche en raison des contraintes liées au blindage, à l'approvisionnement en radiotraceurs, aux compétences des techniciens et à la rédaction de rapports multidisciplinaires. Le protocole de traitement anti-amyloïde constitue un autre facteur influençant le marché des systèmes d'imagerie PET-IRM cérébraux, car il permet de réaliser un bilan de sécurité par IRM et une vérification des biomarqueurs PET au cours d'une même séance. La RSNA a souligné l'importance de la PET-IRM dans la prise en charge de la maladie d'Alzheimer, car elle combine l'IRM cérébrale et la TEP amyloïde en un seul examen.
Marché américain des systèmes d'imagerie cérébrale PET-IRM
Les États-Unis représentaient entre 78 % et 82 % du marché nord-américain en 2025, et leur taux de croissance annuel composé (TCAC) devrait se situer entre 3,5 % et 3,9 % entre 2026 et 2034. La demande la plus forte provient des centres hospitalo-universitaires, des instituts de neurosciences, des réseaux de recherche des anciens combattants et des centres de cancérologie capables de réaliser des examens d'imagerie clinique et de mener des recherches financées. Parmi les entreprises présentes sur ce marché figurent Siemens Healthineers AG, GE HealthCare Technologies Inc., Cubresa Inc. et Mediso Medical Imaging Systems Ltd.
Les applications concernent l'évaluation de la maladie d'Alzheimer, des tumeurs cérébrales, la localisation des crises d'épilepsie et la planification préopératoire. L'ASNR s'est concentrée sur les protocoles d'IRM pour le suivi des anomalies d'imagerie amyloïde induites par les traitements anti-amyloïdes, démontrant ainsi l'importance de l'IRM dans la prise en charge de la démence. L'utilisation de la TEP bénéficiera également des nouvelles recommandations d'utilisation appropriée de la TEP amyloïde et tau, préconisant la réalisation d'examens d'imagerie en cas d'impact direct sur le traitement.
Marché européen des systèmes d'imagerie cérébrale PET-IRM
L'Europe représentait 27 à 29 % des parts de marché en 2025 et devrait enregistrer un taux de croissance annuel composé (TCAC) de 3,2 à 3,6 % sur la période 2026-2034, sous l'impulsion de l'Allemagne. Au Royaume-Uni, l'adoption de ces technologies est favorisée par les centres hospitaliers universitaires et la recherche en imagerie de la démence. Les contraintes budgétaires du NHS, liées aux capacités de recherche clinique avancées, allongeront les délais d'approvisionnement.
L'Allemagne bénéficie d'une expertise pointue en médecine nucléaire, de solides capacités d'ingénierie et d'un grand nombre de centres hospitaliers universitaires. Les scanners PET-IRM sont utilisés en neurodégénérescence, en neuro-oncologie et dans les études translationnelles, tandis que des initiatives conjointes de l'EANM, de la SNMMI et de l'ISMRM favorisent la mise en place de pratiques d'imagerie hybride standardisées. Ces structures permettent aux fournisseurs d'élaborer des protocoles cliniques et des programmes de formation pour les centres du réseau européen de recherche.
Les hôpitaux publics, les centres d'oncologie et les services de médecine nucléaire universitaires en France, en Italie et en Espagne soutiennent l'adoption de cette technologie sur leurs marchés respectifs, malgré des budgets variables selon les régions. La France privilégie les programmes centralisés des centres hospitaliers universitaires, l'Italie dispose d'excellentes capacités en médecine nucléaire et l'Espagne mise sur une adoption guidée par la recherche. La contribution globale de ces pays permet un renouvellement progressif et des acquisitions ciblées de plateformes PET-IRM plus petites, précliniques et compatibles avec l'hélium.
Marché des systèmes d'imagerie cérébrale PET-IRM en Asie-Pacifique
La région Asie-Pacifique représentait 22 à 24 % du marché en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 4,4 à 4,8 % entre 2026 et 2034, soit le rythme régional le plus rapide. La Chine domine la valeur régionale grâce à la construction d'hôpitaux, à la production nationale d'équipements d'imagerie et à l'expansion de ses capacités en médecine nucléaire. Le Japon et la Corée du Sud développent des centres de neurosciences performants, tandis que l'Inde et l'Australie favorisent une adoption sélective.
Les principaux moteurs politiques sont les initiatives nationales en neurosciences, la planification des soins gériatriques et l'investissement dans les infrastructures de diagnostic de pointe. Le dynamisme industriel est soutenu par United Imaging Healthcare Co., Ltd., les fournisseurs régionaux de composants et la demande hospitalière en matière d'IRM de pointe. L'adoption de cette technologie reste concentrée dans les grandes métropoles, car la disponibilité des traceurs TEP et le personnel spécialisé déterminent son utilisation pratique.
Marché des systèmes d'imagerie cérébrale PET-IRM au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique devrait croître à un TCAC de 3,8 % à 4,2 % entre 2026 et 2034, l'Arabie saoudite étant en tête de l'adoption régionale. L'Arabie saoudite et les Émirats arabes unis investissent dans des hôpitaux universitaires, des centres d'oncologie et des cités médicales universitaires, tandis que l'Afrique du Sud demeure le marché subsaharien le plus établi en matière de capacités de médecine nucléaire avancée.
Les ressources fiscales liées à l'énergie soutiennent les infrastructures hospitalières de pointe dans les pays du Golfe, mais leur utilisation dépend de l'approvisionnement en radiotraceurs, de la formation des équipes de médecine nucléaire et de la maturité du système d'orientation des patients. Ailleurs, l'adoption de l'MEA se limite aux hôpitaux de référence et aux groupes de diagnostic privés. Les fournisseurs privilégieront la disponibilité des services, la formation et les modèles de déploiement modulaires plutôt qu'une large couverture géographique.
Analyse de segmentation
Phase
Le segment des phases devrait connaître une croissance annuelle composée (TCAC) de 3,5 % à 3,9 % entre 2026 et 2034. Le marché des systèmes d'imagerie TEP-IRM cérébrale, tous segments confondus, reflète deux tendances d'adoption : les systèmes cliniques pour le diagnostic des patients et les plateformes précliniques pour les neurosciences, la pharmacologie et la recherche translationnelle en développement de médicaments. La demande clinique est plus importante car les hôpitaux utilisent l'imagerie hybride dans la prise en charge de la démence, de l'oncologie et de l'épilepsie, tandis que la demande préclinique croît grâce aux subventions de recherche.
- Les systèmes cliniques dominent la demande car les hôpitaux et les centres d'imagerie privilégient les flux de travail validés pour les patients, les rapports multidisciplinaires et l'intégration avec les parcours de soins en matière de démence, de neuro-oncologie, d'épilepsie et de suivi thérapeutique.
- Les systèmes précliniques sont d'une importance stratégique pour la recherche pharmaceutique, l'imagerie cérébrale animale, la validation des traceurs et les études longitudinales sur les modèles de maladies, où les données moléculaires et anatomiques simultanées améliorent la cohérence expérimentale.
Produit
Le segment des produits devrait connaître une croissance annuelle composée (TCAC) de 4,0 % à 4,4 % entre 2026 et 2034. Les systèmes PET-IRM traditionnels conservent leur pertinence dans les grands hôpitaux nécessitant une imagerie hybride intégrée, tandis que les systèmes PET-IRM sans hélium suscitent un intérêt croissant, les établissements évaluant les risques liés aux cryogènes, les coûts d'installation et la résilience opérationnelle. Les inserts optimisés pour le cerveau influencent également les attentes en matière de produits, en réduisant le besoin d'installations complètes dans les salles.
- Les systèmes PET-IRM traditionnels restent privilégiés pour les programmes d'imagerie clinique complets, en particulier dans les institutions capables de supporter une utilisation élevée, un personnel spécialisé et des flux de travail multi-applications en neurologie, en oncologie et en recherche.
- Les systèmes PET-IRM sans hélium acquièrent une importance stratégique croissante car une moindre dépendance aux cryogènes permet de prévoir les coûts d'exploitation, de simplifier la planification des sites et de faciliter leur déploiement dans les centres de recherche disposant d'infrastructures limitées.
Utilisateur final
Le segment des utilisateurs finaux devrait connaître une croissance annuelle composée (TCAC) de 3,6 % à 4,0 % entre 2026 et 2034. Les hôpitaux demeurent les principaux acheteurs, car ils regroupent les services de neurologie, d'oncologie, de médecine nucléaire et de radiologie. Les centres d'imagerie diagnostique adoptent ces technologies de manière plus sélective, généralement lorsque les réseaux de spécialistes, l'accès aux radiotraceurs et les modalités de remboursement permettent une utilisation optimale des équipements.
- Les hôpitaux contribuent le plus aux revenus car ils prennent en charge des cas neurologiques complexes, mènent des essais cliniques, gèrent des services de radiologie et de médecine nucléaire et justifient les systèmes haut de gamme grâce à de multiples lignes de services.
- Les centres d'imagerie diagnostique s'implantent de manière sélective sur les marchés urbains où la densité des demandes d'orientation, la logistique des traceurs PET et la demande avancée en IRM soutiennent les services spécialisés de neuroimagerie ambulatoire et les services de diagnostic haut de gamme.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux recettes |
Étiquette tendance |
Étape d'adoption |
|
Hôpitaux |
Haut |
Flux de travail neuronaux |
Mature |
|
Centres d'imagerie diagnostique |
Moyen |
PET ambulatoire |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des systèmes d'imagerie cérébrale PET-IRM
Augmentation de la prévalence des maladies neurologiques et diagnostic plus précoce
Les affections neurologiques constituent aujourd'hui une cause majeure d'invalidité dans le monde. L'OMS a indiqué qu'en 2021, plus d'une personne sur trois en était atteinte. Le marché des systèmes d'imagerie cérébrale PET-IRM bénéficie de cette situation, car l'imagerie hybride permet de combiner, au cours d'une même séance, les informations métaboliques issues de la PET avec la précision des images des tissus mous fournies par l'IRM. Cet avantage est particulièrement marqué dans la maladie d'Alzheimer, l'épilepsie, les tumeurs cérébrales et les cas complexes de déclin cognitif, où l'imagerie conventionnelle seule ne permet pas toujours d'apporter des réponses cliniques. Un diagnostic plus précoce améliore également le choix du traitement et favorise les parcours de soins multidisciplinaires, ce qui renforce l'importance de l'imagerie de précision pour les centres hospitaliers universitaires.
Voies thérapeutiques et validation des biomarqueurs dans la maladie d'Alzheimer
Les thérapies modifiant l'évolution de la maladie d'Alzheimer renforcent l'importance du diagnostic confirmé par les biomarqueurs et du suivi de la sécurité. La TEP amyloïde contribue à confirmer la pathologie, tandis que l'IRM est utilisée pour évaluer le risque initial et surveiller les anomalies d'imagerie liées à l'amyloïde. Dans ce contexte, l'examen TEP-IRM peut raccourcir le parcours diagnostique en combinant deux étapes importantes en une seule consultation. L'impact sur le marché est à la fois opérationnel et clinique : une réduction du nombre de consultations peut améliorer la prise en charge des patients, diminuer les délais de planification et favoriser une meilleure coordination des soins de la démence. La mise à jour des critères d'utilisation appropriée de la TEP amyloïde et tau renforce également son utilisation lorsque les résultats d'imagerie influencent l'éligibilité au traitement ou la planification des soins.
Transition vers des plateformes compactes, modernisables et sans cryogènes
Le coût d'investissement, la préparation des salles, la dépendance à l'hélium et la complexité de l'installation ont freiné la diffusion de l'imagerie TEP-IRM. De nouvelles approches, comme les inserts TEP cérébraux amovibles et les plateformes IRM sans cryogène, lèvent ces obstacles en améliorant l'intégration aux salles d'IRM et aux environnements de recherche existants. La collaboration de Cubresa avec Siemens Healthineers sur le projet BrainPET et le transfert de technologie d'aimants sans cryogène de Mediso illustrent comment les fournisseurs misent sur la flexibilité des infrastructures. L'impact commercial est significatif car les petits centres de recherche et les instituts de neurosciences peuvent évaluer l'imagerie TEP-IRM sans s'engager dans le remplacement complet d'une salle. Cela élargit la clientèle potentielle et favorise des choix d'acquisition plus modulaires.
Tendances futures du marché des systèmes d'imagerie cérébrale PET-IRM
Quantification et normalisation des protocoles grâce à l'IA
Les tendances du marché des systèmes d'imagerie TEP-IRM cérébrale s'orienteront de plus en plus vers la reconstruction assistée par l'IA, les mesures quantitatives TEP, la segmentation IRM automatisée et les flux de travail standardisés pour la démence. Ces outils permettront de réduire la variabilité inter-observateurs, de raccourcir le temps d'acquisition et d'améliorer la comparaison longitudinale dans le cadre du suivi thérapeutique. Cette tendance est prometteuse car les ensembles de données multimodaux sont complexes et nécessitent une interprétation reproductible entre les institutions. Les fournisseurs qui intègrent la reconstruction d'image, la correction des mouvements, la correction de l'atténuation et les modèles de compte-rendu dans un logiciel unifié bénéficieront d'un avantage concurrentiel. La standardisation sera également essentielle pour les essais cliniques, où des critères d'évaluation d'imagerie cohérents sont nécessaires à la production de données multicentriques dans les maladies neurodégénératives et la neuro-oncologie.
Neuroimagerie et recherche translationnelle alignées sur la théranostique
L'adoption future de ces techniques sera façonnée par la convergence de l'imagerie moléculaire, du développement de radiopharmaceutiques et des soins de précision. Bien que la théranostique en oncologie bénéficie actuellement d'une plus grande attention commerciale, les laboratoires de neuro-imagerie appliquent des principes similaires au développement de traceurs, à la cartographie des récepteurs et aux études de réponse au traitement. L'imagerie TEP-IRM est particulièrement adaptée à ces flux de travail car elle fournit un signal moléculaire et un contexte structurel en une seule acquisition. À terme, les systèmes précliniques et cliniques pourraient être davantage interconnectés, permettant ainsi une transposition plus rapide des découvertes réalisées sur des modèles animaux aux études chez l'humain. Ceci engendre une demande croissante de logiciels compatibles, de protocoles harmonisés et de systèmes permettant une imagerie longitudinale reproductible.
Opportunités du marché des systèmes d'imagerie cérébrale PET-IRM
Inserts PET cérébraux de modernisation pour bases d'IRM installées
Les prévisions du marché des systèmes d'imagerie cérébrale PET-IRM mettent en évidence une opportunité concrète : la modernisation des systèmes IRM existants grâce à des modules PET dédiés au cerveau. Cette approche permet de réduire les investissements initiaux, d'accélérer la planification de l'installation et de permettre aux centres d'imagerie de se concentrer sur l'IRM lorsque l'imagerie PET-IRM n'est pas requise. Les fournisseurs peuvent cibler les salles d'IRM universitaires 3T et 7T où la demande en neurosciences est déjà présente, mais où les budgets alloués à l'imagerie PET-IRM sont limités. La stratégie commerciale doit privilégier les tests de compatibilité, les démarches réglementaires, la formation du personnel et la validation des flux de travail. Les hôpitaux seront particulièrement sensibles aux modèles démontrant une augmentation des revenus, de la productivité de la recherche et une perturbation minimale des plannings IRM existants.
Réseaux de recherche Asie-Pacifique et programmes d'imagerie de la démence
La région Asie-Pacifique offre des opportunités d'investissement aux fabricants capables d'associer des systèmes haut de gamme à des formations, des partenariats de traçage et des programmes de validation des données probantes. La Chine, le Japon, la Corée du Sud, l'Inde et l'Australie développent la recherche en neurosciences, les soins gériatriques et les infrastructures de diagnostic avancées, mais leurs modèles d'utilisation varient considérablement. Une stratégie efficace combinera des référents cliniques locaux, des centres de services régionaux, une coordination des services de radiopharmacie et des protocoles pour la démence, l'épilepsie et la neuro-oncologie. Les fournisseurs proposant des configurations modulables, notamment des systèmes précliniques et des plateformes compactes, peuvent asseoir leur notoriété avant l'accélération des achats cliniques à plus grande échelle. Les partenariats avec les universités et les hôpitaux publics seront essentiels à une adoption durable.
Développements récents
- Janvier 2026 : Siemens Healthineers AG a reçu l’autorisation de la FDA américaine pour Biograph One, son scanner PET/IRM de deuxième génération, doté de fonctionnalités PET numérique, de reconstruction par IA et de flux de travail destinées à réduire les temps d’examen PET/IRM du corps entier à moins de 30 minutes et à prendre en charge les évaluations en oncologie et en neurologie, y compris les voies d’imagerie liées à la maladie d’Alzheimer.
- Décembre 2025 : Mediso Medical Imaging Systems Ltd. a mis en avant la première installation américaine de son scanner PET/IRM nanoScan 7T au Centre de neuro-imagerie translationnelle de l’Université Northeastern, soutenant la recherche préclinique en neurosciences structurelles, fonctionnelles et moléculaires grâce à une plateforme PET-IRM unique à champ ultra-élevé.
- Février 2025 : Cubresa Inc. a signé un accord-cadre d’interface mondial avec Siemens Healthineers AG pour soutenir les tests de compatibilité du scanner Cubresa BrainPET dans les systèmes d’IRM MAGNETOM, initialement axés sur les systèmes MAGNETOM Terra et Terra.X 7T pour l’imagerie PET/IRM cérébrale simultanée.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -