
Mercado de sistemas de imágenes PET-RM cerebrales: pronóstico, cuota de mercado e ingresos hasta 2034
Tamaño del mercado y previsiones de los sistemas de imágenes PET-RM cerebrales (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por fase (clínica, preclínica); producto (sistemas PET-RM tradicionales, sistemas PET-RM sin helio); usuario final (hospitales, centros de diagnóstico por imagen, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00018786
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 05, 2026


Tamaño del mercado en 2025
397,98 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
537,62 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
3,4 %
Índice de crecimiento
Mercado potencial
4.249,36 millones de dólares estadounidenses
(2026-2034)
El mercado global de sistemas de imágenes PET-RM cerebrales estaba valorado en 397,98 millones de dólares estadounidenses en 2025 y se espera que alcance los 537,62 millones de dólares estadounidenses en 2034; se estima que registrará una tasa de crecimiento anual compuesta (CAGR) del 3,4 % durante el período 2026-2034.
Evaluación y perspectivas del mercado de sistemas de imágenes PET-RM cerebrales
- América del Norte representó entre el 38 % y el 40 % del mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (TCAC) de entre el 3,4 % y el 3,8 % durante el período 2026-2034, gracias al apoyo de hospitales terciarios, el acceso a radiofármacos, los programas para enfermedades neurodegenerativas y los centros de investigación de imágenes híbridas.
- En 2025, Estados Unidos representaba entre el 78 % y el 82 % de Norteamérica, y está creciendo a una tasa de crecimiento anual compuesta (CAGR) de entre el 3,5 % y el 3,9 % durante el período 2026-2034, gracias al uso de la tomografía por emisión de positrones (PET) para la detección de amiloide y a la avanzada capacidad de la resonancia magnética (RM).
- Europa representó entre el 27 % y el 29 % del mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (TCAC) de entre el 3,2 % y el 3,6 % durante el período 2026-2034, liderada por Alemania, el Reino Unido, Francia, Italia y España.
- La región de Asia-Pacífico representó entre el 22 % y el 24 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) de entre el 4,4 % y el 4,8 % durante el período 2026-2034, con China, Japón, Corea del Sur, India y Australia ampliando su capacidad avanzada en neuroimagen.
- El segmento más grande, la fase clínica, representó una cuota de mercado de entre el 69 % y el 72 % en 2025, con una tasa de crecimiento anual compuesta (CAGR) de entre el 3,4 % y el 3,8 % durante el período 2026-2034, a medida que los hospitales priorizan el uso de diagnósticos validados.
- El segmento de alto crecimiento de los sistemas PET-RM sin helio representó una cuota de mercado de entre el 18 % y el 21 % en 2025, con una tasa de crecimiento anual compuesta (CAGR) de entre el 5,4 % y el 5,8 % durante el período 2026-2034, debido a su menor dependencia de criógenos.
- Empresas clave analizadas en detalle : Siemens Healthineers AG, Koninklijke Philips NV, GE HealthCare Technologies Inc., Bruker Corporation, Mediso Medical Imaging Systems Ltd., MR Solutions Ltd., Cubresa Inc., Aspect Imaging Ltd., HYPMED GmbH, United Imaging Healthcare Co., Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El desarrollo tecnológico ha transformado el mercado de sistemas de imagen PET-RM cerebral, pasando de sistemas de cuerpo entero a gran escala a sistemas de inserción específicos para el cerebro y sistemas de imagen preclínicos de 7T. Los avances tecnológicos han contribuido a una mayor fiabilidad en la exploración gracias a mejoras en los métodos de detección, la corrección de la atenuación y la gestión del movimiento. Además, los avances en tecnologías de imanes sin criógenos están abordando los desafíos relacionados con los requisitos de preparación de los centros. La dinámica de producción del mercado se caracteriza por un producto altamente especializado, un bajo volumen de unidades producidas, un ciclo de adquisición prolongado y la dependencia de la cadena de suministro de imanes, detectores, servicios y radiotrazadores.
Las futuras oportunidades surgirán de las demandas de los centros neurológicos de la región Asia-Pacífico, los hospitales universitarios de Oriente Medio y las redes europeas de demencia que requieren sistemas integrados de flujo de trabajo de PET y resonancia magnética. El apoyo regulatorio para la aplicación de la imagen molecular en el diagnóstico y seguimiento de la enfermedad de Alzheimer impulsará su adopción en el ámbito clínico, mientras que la financiación de la investigación seguirá siendo un pilar fundamental para los laboratorios de imagen traslacional.
Alcance del informe de mercado de sistemas de imágenes PET-RM cerebrales
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 397,98 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 537,62 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 3,4% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de sistemas de imágenes PET-RM cerebrales
El crecimiento del mercado de sistemas de imágenes PET-RM cerebrales se debe a la creciente prevalencia de enfermedades neurológicas, que afectaron a más de 3 mil millones de personas en todo el mundo en 2021, según las estimaciones del GBD asociadas a la OMS. La PET-RM híbrida permite la adquisición simultánea de información metabólica y anatómica sin problemas de alineación, lo que garantiza una evaluación integral para enfermedades como la demencia, la epilepsia, los tumores y sus tratamientos.
La oferta seguirá concentrándose debido a la necesidad de integrar detectores PET, compatibilidad con resonancia magnética, conocimientos sobre blindaje y expertos en instalación. La cadena de suministro está compuesta por fabricantes de equipos originales, proveedores de radiotrazadores, departamentos de radiología, neurólogos, médicos de medicina nuclear, instituciones de investigación, proveedores de software e ingenieros de servicio. A medida que mejora el conocimiento sobre el reembolso y los resultados, los responsables de la toma de decisiones se centran cada vez más en la eficiencia de la exploración, la relevancia para la investigación, el consumo de helio y los protocolos PET cerebrales de amiloide/FDG.
La competencia en este sector enfrenta a grandes proveedores de imágenes con actores especializados. Siemens Healthineers AG, Koninklijke Philips NV y GE HealthCare Technologies Inc. compiten en función de su base instalada de resonancia magnética, soluciones de software empresarial, cartera de servicios y cartera integral de imágenes, mientras que Bruker Corporation, Mediso Medical Imaging Systems Ltd., MR Solutions Ltd., Cubresa Inc., Aspect Imaging Ltd., HYPMED GmbH y United Imaging Healthcare Co., Ltd. se centran en sistemas preclínicos, insertos, sistemas compactos y aplicaciones orientadas a la investigación.
El informe del mercado de sistemas de imágenes PET-RM cerebrales muestra que el posicionamiento estratégico se ha orientado hacia la simplicidad operativa y las vías neurológicas científicamente validadas. El acuerdo entre Cubresa y Siemens Healthineers, junto con los avances tecnológicos de Mediso libres de criógenos, reflejan un creciente interés en las capacidades de modernización y las plataformas de investigación disponibles. Se prevé que el capital se desplace hacia sistemas capaces de integrar la investigación en demencia, neurooncología y medicina traslacional para el desarrollo de fármacos en una misma plataforma.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de sistemas de imágenes PET-RM cerebrales: Perspectivas estratégicas
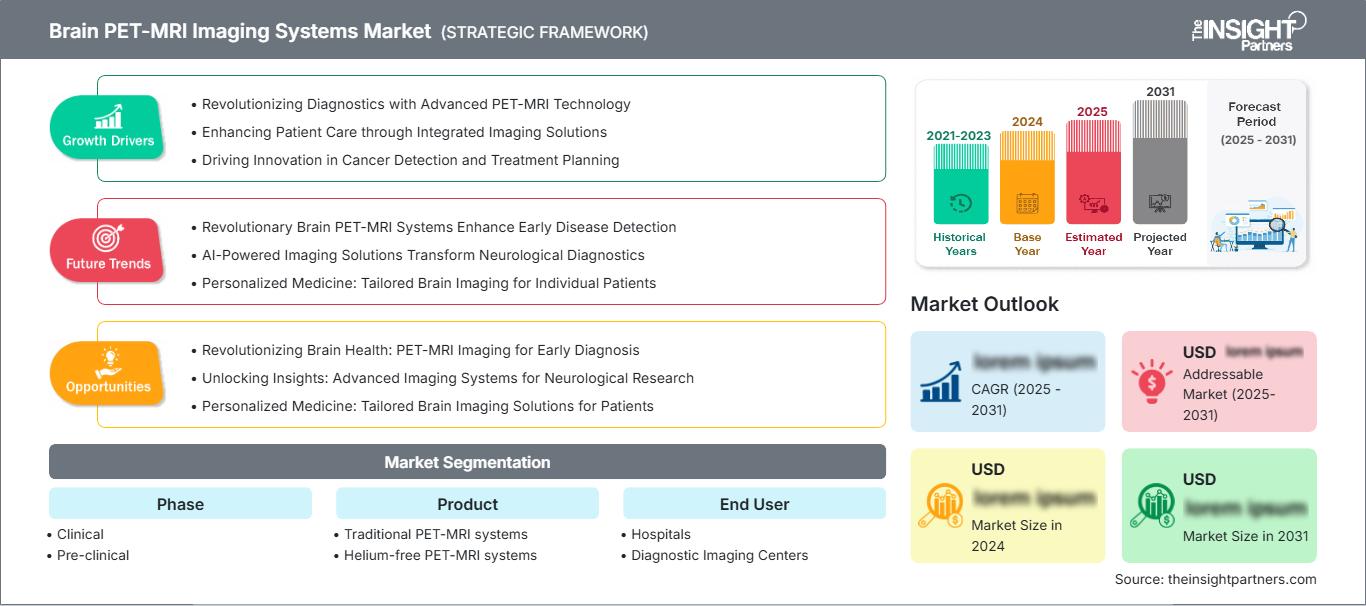
Perspectivas regionales
Mercado norteamericano de sistemas de imágenes PET-RM cerebrales
América del Norte representó entre el 38 % y el 40 % de la cuota de mercado de sistemas de imágenes PET-RM cerebrales en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,4 % al 3,8 % durante el período 2026-2034. La región cuenta con resonancias magnéticas de alto campo, modernos centros de medicina nuclear y hospitales universitarios que ofrecen PET-RM para demencia, epilepsia, neurooncología y programas de respuesta al tratamiento. Existen guías actualizadas para la obtención de imágenes de la enfermedad de Alzheimer, y el creciente uso de la PET de amiloide facilita el proceso de derivación.
La adquisición de sistemas de PET-RM cerebrales en hospitales terciarios y universidades de investigación es limitada debido a las necesidades de blindaje, la obtención de radiotrazadores, la capacitación del personal técnico y la elaboración de informes multidisciplinarios. El tratamiento anti-amiloide es otro factor que influye en el mercado de sistemas de imagen PET-RM cerebrales, ya que permite realizar pruebas de seguridad mediante resonancia magnética y verificación de biomarcadores PET en una misma sesión. La RSNA destacó la importancia de la PET-RM en el manejo del Alzheimer, al combinar resonancias magnéticas cerebrales y exploraciones PET de amiloide en un mismo procedimiento.
Mercado estadounidense de sistemas de imágenes PET-RM cerebrales
En 2025, Estados Unidos representó entre el 78 % y el 82 % del mercado norteamericano, y se prevé que su tasa de crecimiento anual compuesto (CAGR) se sitúe entre el 3,5 % y el 3,9 % entre 2026 y 2034. La mayor demanda se concentra en centros médicos académicos, institutos de neurociencia, redes de investigación de la Administración de Veteranos (VA) y centros oncológicos con capacidad para realizar diagnósticos por imagen clínicos, además de llevar a cabo investigaciones financiadas. Entre las empresas presentes se encuentran Siemens Healthineers AG, GE HealthCare Technologies Inc., Cubresa Inc. y Mediso Medical Imaging Systems Ltd.
Las aplicaciones incluyen la evaluación de la enfermedad de Alzheimer, tumores cerebrales, localización de convulsiones y planificación prequirúrgica. La ASNR se centró en protocolos de resonancia magnética para el seguimiento de anomalías en las imágenes de amiloide derivadas del tratamiento anti-amiloide, demostrando así la importancia de las capacidades de la resonancia magnética para el tratamiento de la demencia. El uso de PET también se beneficiará de las nuevas directrices de uso apropiado de PET de amiloide y tau, que recomiendan la realización de imágenes en caso de impacto directo en el tratamiento.
Mercado europeo de sistemas de imágenes PET-RM cerebrales
Europa representó entre el 27 % y el 29 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) de entre el 3,2 % y el 3,6 % durante el periodo de previsión 2026-2034, liderada por Alemania. La adopción en el Reino Unido se ve facilitada por los hospitales universitarios y la investigación en imagenología de la demencia, y las limitaciones de capital del NHS prolongarán los plazos de adquisición debido a las avanzadas capacidades de investigación clínica.
Alemania cuenta con una sólida trayectoria en medicina nuclear, capacidad de ingeniería y una amplia red de hospitales universitarios. Los escáneres PET-RM se utilizan en estudios de neurodegeneración, neurooncología y estudios traslacionales, mientras que las iniciativas conjuntas de la EANM, la SNMMI y la ISMRM impulsan prácticas estandarizadas de imagen híbrida. Estas estructuras ayudan a los proveedores a desarrollar protocolos clínicos y programas de capacitación para los centros de la red de investigación europea.
Los hospitales públicos, los centros oncológicos y los departamentos académicos de medicina nuclear de Francia, Italia y España están impulsando la adopción de esta tecnología en sus respectivos mercados, si bien con presupuestos que varían según la región. Francia se centra en programas hospitalarios universitarios centralizados, Italia cuenta con excelentes capacidades en medicina nuclear y España se guía por la investigación. La contribución conjunta de estos países permite la sustitución estable y la adquisición selectiva de plataformas PET-RM más pequeñas, preclínicas y compatibles con el helio.
Mercado de sistemas de imágenes PET-RM cerebrales en la región Asia-Pacífico
La región Asia-Pacífico representó entre el 22 % y el 24 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 4,4 % y el 4,8 % durante el periodo 2026-2034, el ritmo regional más rápido. China lidera el valor regional gracias a la construcción de hospitales, la fabricación nacional de equipos de diagnóstico por imagen y la creciente capacidad en medicina nuclear. Japón y Corea del Sur suman centros de neurociencia consolidados, mientras que India y Australia impulsan una adopción selectiva.
Policy drivers include national brain science initiatives, geriatric care planning, and investment in tertiary diagnostic infrastructure. Industrial momentum is supported by United Imaging Healthcare Co., Ltd., regional component suppliers, and hospital demand for advanced MRI capacity. Adoption remains concentrated in metropolitan centers because PET tracer availability and specialist staffing determine practical system utilization.
Middle East & Africa Brain PET-MRI Imaging Systems Market
The Middle East & Africa market is projected to grow at a CAGR range of 3.8–4.2% during 2026–2034, with Saudi Arabia leading regional adoption. Saudi Arabia and the UAE are investing in tertiary hospitals, oncology centers, and academic medical cities, while South Africa remains the most established sub-Saharan market for advanced nuclear medicine capacity.
Energy-linked fiscal resources support premium hospital infrastructure in Gulf countries, but utilization depends on radiotracer supply, trained nuclear medicine teams, and referral maturity. Rest of MEA adoption is limited to reference hospitals and private diagnostic groups. Vendors will prioritize service readiness, training, and modular deployment models over broad geographic coverage.
Segmentation Analysis
Phase
The Phase segment is expected to grow at a CAGR range of 3.5–3.9% during 2026–2034. Brain PET-MRI Imaging Systems Market scope across phase categories reflects two adoption tracks: clinical systems for patient diagnosis and pre-clinical platforms for neuroscience, pharmacology, and translational drug-development research. Clinical demand is larger because hospitals apply hybrid imaging to dementia, oncology, and epilepsy workflows, while pre-clinical demand grows through research grants.
- Clinical systems dominate demand because hospitals and imaging centers prioritize validated patient workflows, multi-disciplinary reporting, and integration with dementia, neuro-oncology, epilepsy, and therapy-monitoring pathways.
- Pre-clinical systems are strategically important for pharmaceutical research, animal brain imaging, tracer validation, and longitudinal disease-model studies where simultaneous molecular and anatomical data improve experimental consistency.
Product
The Product segment is expected to grow at a CAGR range of 4.0–4.4% during 2026–2034. Traditional PET-MRI systems retain relevance in large hospitals that need integrated hybrid imaging, while helium-free PET-MRI systems are gaining attention as facilities assess cryogen risk, site costs, and operational resilience. Brain-optimized inserts are also influencing product expectations by reducing the need for new full-room installations.
- Los sistemas tradicionales de PET-RM siguen siendo los preferidos para programas integrales de diagnóstico por imagen clínica, especialmente en instituciones que pueden soportar una alta utilización, personal especializado y flujos de trabajo de múltiples aplicaciones en neurología, oncología e investigación.
- Los sistemas PET-RM sin helio están adquiriendo relevancia estratégica debido a que su menor dependencia de criógenos permite prever los costes operativos, facilita la planificación de las instalaciones y permite su implementación en centros de investigación con infraestructuras limitadas.
Usuario final
Se prevé que el segmento de usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 3,6 % y el 4,0 % durante el periodo 2026-2034. Los hospitales siguen siendo el principal grupo comprador, ya que pueden combinar servicios de neurología, oncología, medicina nuclear y radiología. Los centros de diagnóstico por imagen adoptan estos servicios de forma más selectiva, generalmente en aquellos lugares donde las redes de derivación de especialistas, el acceso a radiotrazadores y los sistemas de reembolso permiten una alta utilización de los recursos.
- Los hospitales son los que generan mayores ingresos porque gestionan casos neurológicos complejos, realizan ensayos clínicos, mantienen departamentos de radiología y medicina nuclear, y justifican los sistemas de alta gama a través de múltiples líneas de servicio.
- Los centros de diagnóstico por imagen se adaptan selectivamente en mercados urbanos donde la densidad de derivaciones, la logística de los trazadores PET y la demanda de resonancia magnética avanzada respaldan los servicios especializados de neuroimagen ambulatoria y los servicios de diagnóstico de alta calidad.
Resumen de la oportunidad
|
Usuario final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
hospitales |
Alto |
Flujos de trabajo neuronales |
Maduro |
|
Centros de diagnóstico por imágenes |
Medio |
PET ambulatoria |
Escalada |
Factores que impulsan el crecimiento del mercado de sistemas de imágenes PET-RM cerebrales y análisis de su impacto
Aumento de la carga de enfermedades neurológicas y diagnóstico precoz
Las afecciones neurológicas representan actualmente una de las principales causas de discapacidad a nivel mundial, y la OMS informó que más de una de cada tres personas se vio afectada por estas afecciones en 2021. El mercado de sistemas de imágenes PET-RM cerebrales se beneficia de esta situación, ya que la imagen híbrida permite combinar la información metabólica de la PET con el detalle de los tejidos blandos de la RM en una sola sesión. El impacto es mayor en la enfermedad de Alzheimer, la epilepsia, los tumores cerebrales y los casos complejos de deterioro cognitivo, donde las técnicas de imagen convencionales por sí solas pueden no ser suficientes para responder a la pregunta clínica. Un diagnóstico precoz también mejora la selección del tratamiento y facilita la atención multidisciplinaria, lo que aumenta el valor de las imágenes precisas para los hospitales de tercer nivel.
Vías terapéuticas para el Alzheimer y validación de biomarcadores
Disease-modifying Alzheimer’s therapies are increasing the importance of biomarker-confirmed diagnosis and safety monitoring. Amyloid PET helps confirm pathology, while MRI is used to assess baseline risk and monitor amyloid-related imaging abnormalities. In this setting, PET-MRI can shorten the diagnostic pathway by combining two important steps into one appointment. The market impact is operational as well as clinical: fewer visits can improve patient throughput, reduce scheduling delays, and support more coordinated dementia care. Updated appropriate-use criteria for amyloid and tau PET also strengthen utilization when imaging results influence treatment eligibility or care planning.
Shift Toward Compact, Retrofit, and Cryogen-Free Platforms
Capital cost, room preparation, helium dependence, and installation complexity have limited PET-MRI diffusion. Newer approaches, including removable brain PET inserts and cryogen-free MRI platforms, address these barriers by improving fit with existing MRI suites and research environments. Cubresa’s BrainPET work with Siemens Healthineers and Mediso’s cryogen-free magnet technology transfer show how vendors are targeting infrastructure flexibility. The commercial impact is meaningful because smaller research centers and neuroscience institutes can evaluate PET-MRI without committing to a full replacement suite. This widens the potential customer base and supports more modular procurement decisions.
Brain PET-MRI Imaging Systems Market Future Trends
AI-Enabled Quantification and Protocol Standardization
Brain PET-MRI Imaging Systems Market trends will increasingly center on AI-supported reconstruction, quantitative PET metrics, automated MRI segmentation, and standardized dementia workflows. These tools can reduce reader variability, shorten acquisition time, and improve longitudinal comparison in therapy monitoring. The trend is forward-looking because multimodal datasets are complex and require reproducible interpretation across institutions. Vendors that integrate image reconstruction, motion correction, attenuation correction, and reporting templates into unified software will gain practical advantage. Standardization will also matter for clinical trials, where consistent imaging endpoints are necessary for multi-site evidence generation in neurodegenerative disease and neuro-oncology.
Theranostics-Aligned Neuroimaging and Translational Research
La adopción futura estará marcada por la convergencia de la imagen molecular, el desarrollo de radiofármacos y la atención médica de precisión. Si bien la teranóstica oncológica recibe actualmente mayor atención comercial, los laboratorios de neuroimagen están aplicando principios similares al desarrollo de trazadores, el mapeo de receptores y los estudios de respuesta al tratamiento. La PET-RM se encuentra en una posición idónea para estos flujos de trabajo, ya que proporciona la señal molecular y el contexto estructural en una sola adquisición. Con el tiempo, los sistemas preclínicos y clínicos podrían estar más interconectados, lo que permitiría que los descubrimientos en modelos animales se trasladen más rápidamente a estudios en humanos. Esto genera demanda de software compatible, protocolos armonizados y sistemas que permitan la obtención de imágenes longitudinales repetibles.
Oportunidades de mercado para sistemas de imágenes PET-RM cerebrales
Adaptadores para placas PET cerebrales para bases instaladas de resonancia magnética
Las previsiones del mercado de sistemas de imagen PET-RM cerebral apuntan a una oportunidad práctica en la modernización de los sistemas de resonancia magnética (RM) instalados con módulos PET cerebrales específicos. Este enfoque puede reducir las barreras de inversión iniciales, acortar la planificación de la instalación y permitir que los centros de imagen mantengan la operación exclusivamente de RM cuando no se requiera PET-RM. Los proveedores pueden dirigirse a las salas de RM académicas de 3T y 7T, donde ya existe demanda en neurociencia, pero los presupuestos para PET-RM son limitados. La ejecución comercial debe centrarse en las pruebas de compatibilidad, los procesos regulatorios, la capacitación del personal y la evidencia del flujo de trabajo. Los hospitales responderán mejor a los modelos que demuestren un aumento de los ingresos, una mayor productividad en la investigación y una mínima interrupción de los programas de RM existentes.
Redes de investigación y programas de diagnóstico por imagen de la demencia en Asia Pacífico
La región Asia-Pacífico ofrece una oportunidad de inversión para fabricantes que puedan combinar sistemas de alta gama con capacitación, alianzas estratégicas y programas de evidencia. China, Japón, Corea del Sur, India y Australia están expandiendo la investigación en neurociencia, la atención geriátrica y la infraestructura de diagnóstico avanzado, pero los modelos de utilización varían considerablemente. Una estrategia exitosa combinará líderes clínicos locales, centros de servicio regionales, coordinación de radiofarmacia y paquetes de protocolos para demencia, epilepsia y neurooncología. Los proveedores con configuraciones escalables, incluidos sistemas preclínicos y plataformas compactas, pueden consolidar su presencia de marca antes de que se acelere la adquisición de equipos clínicos a mayor escala. Las alianzas con universidades y hospitales públicos serán fundamentales para la adopción a largo plazo.
Novedades recientes
- Enero de 2026: Siemens Healthineers AG recibió la aprobación de la FDA de EE. UU. para Biograph One, su escáner PET/RM de segunda generación, con PET digital, reconstrucción mediante IA y funciones de flujo de trabajo destinadas a reducir los tiempos de exploración PET/RM de cuerpo entero a menos de 30 minutos y a respaldar las evaluaciones oncológicas y neurológicas, incluidas las vías de imágenes relacionadas con el Alzheimer.
- Diciembre de 2025: Mediso Medical Imaging Systems Ltd. destacó la primera instalación en EE. UU. de su escáner PET/RM nanoScan 7T en el Centro de Neuroimagen Traslacional de la Universidad Northeastern, que respalda la investigación neurocientífica preclínica estructural, funcional y molecular a través de una única plataforma PET-RM de campo ultraalto.
- Febrero de 2025: Cubresa Inc. firmó un Acuerdo Marco de Interfaz global con Siemens Healthineers AG para respaldar las pruebas de compatibilidad del escáner BrainPET de Cubresa en los sistemas de resonancia magnética MAGNETOM, inicialmente centrado en los sistemas MAGNETOM Terra y Terra.X 7T para la obtención simultánea de imágenes PET/RM del cerebro.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -