
Descripción general de los ingresos, la demanda y las tendencias del mercado de placas de circuito impreso (PCB).
Tamaño y pronóstico del mercado de placas de circuito impreso (PCB) (2021 - 2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento Cobertura del informe: Por tipo (PCB rígido, PCB rígido-flexible/RFPCB, PCB HDI, PCB de alta velocidad, PCB RF, otros); PCB rígido (placa de una sola capa, placa de doble capa, placa multicapa), PCB HDI (HDI 1+N+1, HDI 2+N+2, HDI 3+N+3, HDI de cualquier capa); recuento de capas (1–16 capas, 16–20 capas, 20–30 capas, 30+ capas); tecnología (PCB de tecnología de montaje superficial (SMT), PCB de tecnología de orificio pasante, PCB de tecnología mixta); material (FR-4 (epoxi de vidrio), núcleo metálico, poliimida, a base de cerámica, PTFE, otros); usuarios finales (fabricantes de equipos originales (OEM), proveedores de servicios de fabricación electrónica (EMS)); Aplicaciones (electrónica de consumo, automoción, telecomunicaciones, electrónica industrial, dispositivos médicos, aeroespacial y defensa, TI y centros de datos, otros); y geografía (América del Norte, Europa, Asia Pacífico, Oriente Medio y África, y América del Sur y Central).
- Estado : Publicada
- Código de informe : TIPRE00016999
- Categoría : Electrónica y semiconductores
- Número de páginas : 306
- Formatos de informe disponibles :


- Fecha de última actualización : October 07, 2026


Tamaño del mercado en 2025
82.340 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
146.890 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,6 %
Índice de crecimiento
Mercado potencial
US$ 1.034,04 mil millones
(2026-2034)
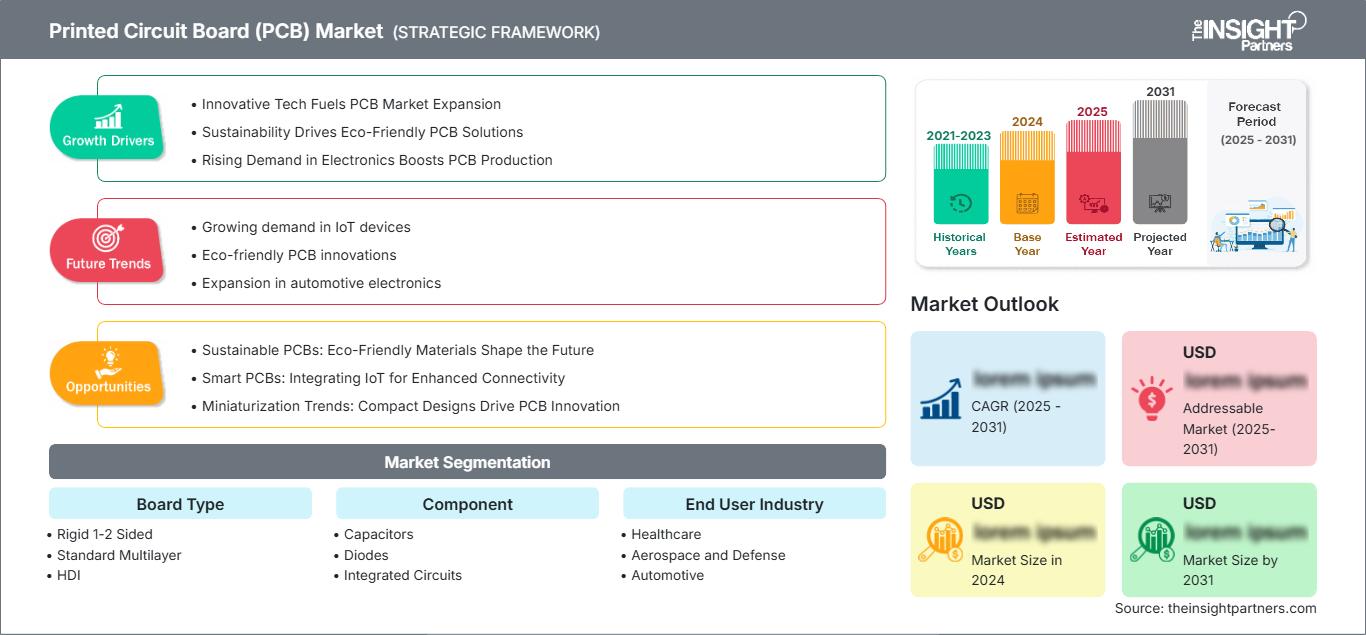
El mercado de placas de circuito impreso (PCB) alcanzó un valor de 82.340 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 146.890 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 6,6 % durante el período 2026-2034. Este mercado refleja el creciente uso de componentes electrónicos en vehículos, dispositivos móviles, equipos de red, automatización industrial, sistemas médicos, plataformas aeroespaciales y centros de datos, donde la densidad de circuitos, la integridad de la señal, el control térmico y la fiabilidad definen el rendimiento del producto.
América del Norte sigue siendo un centro de demanda con un fuerte enfoque en el diseño y la defensa; se espera que la demanda allí crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 6,6 % y 2034; el tamaño del mercado de placas de circuito impreso (PCB) en la región se debe a la electrónica aeroespacial, la electrificación automotriz, los programas nacionales de semiconductores y los esfuerzos de relocalización, que enfatizan la necesidad de suministros seguros de placas ultra-HDI, RF, rígido-flexibles y de alto número de capas.
Evaluación y perspectivas del mercado de placas de circuito impreso (PCB).
- América del Norte representó una cuota del 23,32 % en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) de alrededor del 5,1 % durante el período 2026-2034, impulsada por la electrónica de defensa, la informática avanzada, las plataformas de vehículos eléctricos y la fabricación nacional de alta fiabilidad.
- Estados Unidos representó el 80,13% de Norteamérica en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) de alrededor del 5,5% durante el período 2026-2034, impulsado por los sectores aeroespacial, de centros de datos y de microelectrónica de defensa.
- Europa representó el 19,56% del mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (TCAC) de entre el 5,2% y el 6,2% durante el período 2026-2034, liderada por Alemania, Francia, el Reino Unido, Italia y España.
- La región de Asia-Pacífico acaparó el 48,67% de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 7,8% durante el período 2026-2034, con China, Taiwán, Corea del Sur, Japón, India y el sudeste asiático a la cabeza de la producción.
- El segmento más grande, el de placas de circuito impreso rígidas (PCB rígidas), representó el 53,41% de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 6,8% durante el período 2026-2034.
- El segmento de alto crecimiento de placas de circuito impreso HDI representó el 15,38 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 8,7 % durante el período 2026-2034.
- Empresas clave analizadas en detalle : MEKTEC Corporation; Shennan Circuits Co., Ltd.; WUS Printed Circuit Co., Ltd.; Sanmina Corporation; Meiko Electronics Co., Ltd.; TTM Technologies, Inc.; Zhen Ding Technology Holding Limited; Tripod Technology Corporation; Ibiden Co., Ltd.; AT & S Austria Technologie & Systemtechnik Aktiengesellschaft; Jabil Inc.; Flex Ltd.; Samsung Electro-Mechanics Co., Ltd.; HCC International Limited; y Fujikura Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La industria manufacturera ha dejado de centrarse en la capacidad de producción de placas de circuito impreso y ahora se concentra en capacidades tecnológicas específicas, especialmente en las áreas de interconexión de alta densidad, radiofrecuencia (RF), alta velocidad, productos rígido-flexibles y de gran número de capas. Para lograrlo, los fabricantes de placas están invirtiendo en perforación láser, laminación secuencial, líneas de producción más estrechas, inspección óptica automatizada y un control de procesos más riguroso. El crecimiento del mercado de placas de circuito impreso (PCB) está cada vez más vinculado a la miniaturización de la electrónica, las arquitecturas de servidores de IA, las radios 5G, los módulos ADAS, los dispositivos médicos y los sistemas de control industrial de alta densidad energética.
El nivel de demanda se verá influenciado por la diversificación regional, el abastecimiento seguro y el apoyo gubernamental a los ecosistemas de semiconductores. La región de Asia-Pacífico seguirá siendo el principal centro de fabricación, mientras que en Norteamérica y Europa se reforzará la producción confiable para su uso en defensa, aeroespacial, aplicaciones médicas e infraestructura crítica. Se prevé que la inversión se centre en tecnologías ultra-HDI, sustratos avanzados, laminados de alta frecuencia y materiales de baja pérdida, ya que los fabricantes necesitan placas confiables para permitir una transferencia de datos más rápida y operar en entornos más exigentes.
Alcance del informe de mercado de placas de circuito impreso (PCB)
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 82.340 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 146.890 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,6% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de placas de circuito impreso (PCB)
La demanda está en aumento, ya que con cada nueva generación de sistemas electrónicos se requiere una mayor complejidad de interconexión. Los dispositivos que se utilizan actualmente —como teléfonos inteligentes, dispositivos portátiles, inversores para vehículos eléctricos, sistemas de gestión de baterías, enrutadores, servidores de IA, satélites y controladores industriales— requieren placas de circuito impreso que deben transmitir una mayor cantidad de señales en áreas más pequeñas. La tendencia hacia la electrificación de vehículos y el desarrollo de sistemas avanzados de asistencia al conductor está impulsando un mayor uso de placas multicapa y HDI, mientras que la necesidad de acelerar los centros de datos está aumentando la demanda de materiales de baja pérdida, un mayor número de capas, impedancia controlada y fiabilidad térmica tanto en plataformas de servidores como de redes.
La cadena de valor abarca láminas de cobre, tela de vidrio, resinas, laminados, productos químicos para perforación, equipos de galvanoplastia, herramientas de imagen, sistemas de inspección, servicios de diseño, proveedores de EMS y equipos de cualificación de OEM. El análisis de las placas de circuitos impresos revela que la solidez de la oferta está determinada por el rendimiento, el acceso a los materiales, la colaboración en ingeniería y las capacidades de servicio regionales. Dado que la volatilidad de los precios del cobre y los laminados puede reducir los márgenes, la automatización, el abastecimiento a largo plazo y el soporte para el diseño orientado a la fabricación se vuelven esenciales para la competitividad.
El posicionamiento competitivo combina fabricantes a gran escala y proveedores especializados de interconexión. Zhen Ding Technology Holding Limited, Tripod Technology Corporation, Ibiden Co., Ltd. y Shennan Circuits Co., Ltd. se benefician de los clústeres electrónicos asiáticos, mientras que TTM Technologies, Inc., Sanmina Corporation, Jabil Inc. y Flex Ltd. cuentan con una sólida posición en los sectores de defensa, industrial, médico y en programas complejos de ensamblaje. MEKTEC Corporation, Fujikura Ltd., WUS Printed Circuit Co., Ltd., Meiko Electronics Co., Ltd., Samsung Electro-Mechanics Co., Ltd., AT & S Austria Technologie & Systemtechnik Aktiengesellschaft y HCC International Limited refuerzan la cobertura especializada.
La financiación se está destinando a placas de circuito impreso ultra-HDI, de tipo sustrato, componentes de radiofrecuencia, backplanes de alta velocidad, sustratos para circuitos integrados y producción local. Los proveedores dan prioridad a los clientes que requieren un alto nivel de experiencia en ingeniería, una cualificación completa del programa y ciclos de vida de producción prolongados. La ventaja estratégica de las empresas reside en su conocimiento de materiales avanzados, su capacidad para reducir defectos, sus pruebas de fiabilidad, su trazabilidad y su capacidad para desarrollar placas conjuntamente con arquitectos de chips, módulos y sistemas.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de placas de circuito impreso (PCB): Perspectivas estratégicas
Perspectivas regionales
Mercado de placas de circuito impreso (PCB) de Norteamérica
América del Norte representó el 23,32 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,1 % durante el período 2026-2034. La cuota de mercado de las placas de circuito impreso (PCB) se ve impulsada por la electrónica aeroespacial, los sistemas de radar, la infraestructura de centros de datos, los instrumentos médicos, la automatización industrial, los programas de defensa y las iniciativas de relocalización que priorizan el suministro nacional seguro.
Aunque no se centra tanto en el volumen como la región de Asia-Pacífico, sí existe una fuerte demanda de productos de alta fiabilidad, bajo volumen y gran variedad. Empresas como TTM Technologies, Inc. y Sanmina Corporation se especializan en áreas como defensa, aeroespacial, radiofrecuencia y sistemas complejos, mientras que los proveedores de servicios de fabricación electrónica (EMS) colaboran en la industrialización de los productos. Los clientes otorgan gran importancia a la capacidad de respuesta de ingeniería, a contar con capacidades que cumplan con la normativa ITAR, a la documentación de calidad y a la continuidad en plataformas de misión crítica.
Mercado estadounidense de placas de circuito impreso (PCB)
En 2025, Estados Unidos representó el 80,13 % del mercado norteamericano y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,5 % entre 2026 y 2034. La demanda se concentra en los sectores aeroespacial y de defensa, electrónica médica, módulos de potencia para automóviles, informática de alto rendimiento, hardware de telecomunicaciones y controles industriales que requieren cualificación, trazabilidad y suministro seguro.
Con la apertura de una planta de 215 000 pies cuadrados en Syracuse, TTM Technologies, Inc. ha ampliado su capacidad para producir productos de ultra alta definición (HDI) en Estados Unidos, fortaleciendo así la fabricación nacional para su uso en radares, defensa antimisiles, el sector espacial y sistemas autónomos. Cada vez más, los compradores nacionales de placas de circuitos impresos exigen a los proveedores que demuestren resiliencia, cuenten con capacidades de ingeniería in situ y proporcionen procesos de fabricación fiables para componentes electrónicos sensibles. Los mayores avances se están logrando en áreas relacionadas con el empaquetado avanzado, los sistemas de radiofrecuencia (RF), la infraestructura de inteligencia artificial (IA) y los sistemas de control integrados de alta fiabilidad.
Mercado europeo de placas de circuito impreso (PCB).
Europa representó el 19,56 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,2 % hasta 2034. Alemania lidera la demanda regional gracias a la electrónica automotriz, la automatización industrial, la electrónica de potencia y la producción de alta ingeniería. El Reino Unido respalda los casos de uso de los sectores aeroespacial, de defensa y de instrumentación, donde la garantía de suministro y la cualificación del producto son fundamentales.
Francia, Italia y España contribuyen a través de la fabricación de productos aeroespaciales, sistemas ferroviarios, sistemas energéticos, equipos de telecomunicaciones y dispositivos médicos. La estrategia electrónica europea hace hincapié en la resiliencia, la sostenibilidad y la solidez de su ecosistema de semiconductores, satisfaciendo así la demanda de placas y sustratos avanzados. AT&S Austria Technologie & Systemtechnik Aktiengesellschaft y sus redes especializadas de EMS ofrecen capacidades regionales, mientras que los clientes siguen buscando un equilibrio entre la cualificación europea y el suministro a gran escala en Asia.
Mercado de placas de circuito impreso (PCB) en la región Asia-Pacífico
La región APAC representó el 48,67 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,8 % entre 2026 y 2034. China sigue siendo el principal país manufacturero, gracias a su economía de escala, sus ecosistemas de componentes y la fuerte demanda de productos electrónicos. Taiwán, Corea del Sur y Japón aportan capacidades avanzadas en sustratos, HDI, circuitos flexibles y materiales de precisión.
India, Vietnam, Tailandia, Malasia y Australia están impulsando la diversificación regional, ya que los fabricantes de equipos originales están reduciendo su riesgo de concentración y alineando la producción electrónica con la política industrial. La utilización de la capacidad se mantiene alta en electrónica automotriz, infraestructura 5G, dispositivos de consumo, servidores de IA y hardware para centros de datos. Ejemplos de esta diversificación regional incluyen a Zhen Ding Technology Holding Limited, Tripod Technology Corporation, Samsung Electro-Mechanics Co., Ltd., Meiko Electronics Co., Ltd., Ibiden Co., Ltd. y Shennan Circuits Co., Ltd.
Mercado de placas de circuito impreso (PCB) de Oriente Medio y África
Se prevé que Oriente Medio y África crezcan a una tasa de crecimiento anual compuesta (TCAC) del 4,7 % entre 2026 y 2034. Arabia Saudita lidera la demanda gracias a su infraestructura energética, la localización de la defensa, las redes de telecomunicaciones, la automatización industrial y los programas de ciudades inteligentes. La adopción por parte de los Emiratos Árabes Unidos se ve impulsada por la aviación, la logística, el ensamblaje de productos electrónicos, los sistemas de seguridad y la inversión en centros de datos.
Sudáfrica y el resto de Oriente Medio y África impulsan la demanda a través de la automatización minera, la infraestructura energética, los dispositivos médicos y los equipos de comunicaciones. La región sigue dependiendo de las importaciones de placas complejas, pero los ecosistemas locales de ensamblaje y mantenimiento están mejorando. Los proveedores que ofrezcan soporte técnico, logística fiable y documentación de cualificación aprovecharán las oportunidades en los sectores de electrónica industrial, de defensa y de infraestructura.
Análisis de segmentación
Tipo
El mercado de placas de circuito impreso (PCB) se está ampliando debido a que los fabricantes de equipos originales (OEM) seleccionan diferentes tipos de PCB para electrónica de potencia, módulos de antena, dispositivos de consumo compactos, placas para centros de datos, unidades de control de vehículos y sistemas de misión crítica.
- Las placas de circuito impreso rígidas siguen siendo el tipo más común porque proporcionan plataformas mecánicas estables para la electrónica de consumo, los módulos de automoción, los controles industriales, los servidores y los dispositivos médicos que requieren circuitos multicapa duraderos y rentables.
- Las placas de circuito impreso (PCB) rígidas-flexibles/RFPCB se utilizan en ensamblajes compactos donde el ahorro de espacio, la fiabilidad ante la flexión y la reducción de conectores son importantes, especialmente en cámaras, dispositivos portátiles, sistemas aeroespaciales, instrumentos médicos y sensores avanzados para vehículos.
- Las placas de circuito impreso HDI son estratégicamente importantes para la electrónica miniaturizada de alto rendimiento que utiliza microvías, pistas finas y enrutamiento denso en teléfonos inteligentes, hardware de IA, controladores ADAS, módulos de red y dispositivos médicos.
- Las placas de circuito impreso de alta velocidad admiten la transmisión de señales con bajas pérdidas para servidores, conmutadores, enrutadores, aceleradores de IA, equipos de telecomunicaciones y sistemas de prueba donde el control de la impedancia y el rendimiento del material son esenciales.
- Las placas de circuito impreso de radiofrecuencia (RF PCB) están diseñadas para aplicaciones de antenas, radares, satélites, radio e infraestructura inalámbrica, donde la estabilidad dieléctrica, el comportamiento en frecuencia y la consistencia térmica determinan la fiabilidad del producto.
PCB rígido
Se prevé que el mercado de PCB rígidos crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,8 % entre 2026 y 2034. Sigue siendo el pilar fundamental de la industria, ya que las placas estándar y multicapa se utilizan en una amplia gama de productos electrónicos, electrodomésticos, sistemas industriales, plataformas informáticas y electrónica para vehículos. La demanda es mayor en aquellos casos donde la estabilidad mecánica, la fabricación escalable y el enrutamiento rentable son más importantes que la flexibilidad.
- Las placas de una sola capa se utilizan en electrónica sencilla, electrodomésticos, iluminación LED, fuentes de alimentación y controles de bajo coste, donde la complejidad del circuito es limitada y la eficiencia de fabricación sigue siendo el principal criterio de compra.
- La placa de doble capa admite dispositivos de densidad moderada al permitir el enrutamiento en ambos lados, lo que la hace útil para controladores industriales, dispositivos de consumo, accesorios para automóviles y conjuntos de administración de energía.
- Las placas multicapa son fundamentales para los sistemas complejos, ya que sus múltiples capas conductoras permiten un enrutamiento denso, la separación de señales, la distribución de energía y diseños compactos en servidores, equipos de telecomunicaciones, vehículos e instrumentos.
HDI PCB
Se prevé que las placas de circuito impreso HDI crezcan a una tasa de crecimiento anual compuesta (CAGR) del 8,7 % entre 2026 y 2034, lo que las convierte en un tipo de tecnología de alto crecimiento. Su adopción se debe a la menor miniaturización de los dispositivos, el mayor número de pines en los componentes, la mayor velocidad de las rutas de señal y la avanzada compatibilidad de los encapsulados. Los teléfonos inteligentes, los dispositivos portátiles, los módulos informáticos para automóviles, los servidores de IA, la electrónica aeroespacial y los dispositivos médicos requieren cada vez más microvías y enrutamiento de líneas finas.
- La tecnología 1+N+1 HDI está pensada para diseños sensibles al coste que necesitan una mayor densidad sin una complejidad de laminación excesiva, lo que la hace adecuada para la electrónica de consumo de gama media, los controladores compactos y determinados módulos de automoción.
- El estándar HDI 2+N+2 admite una mayor densidad de enrutamiento e integración de componentes en aplicaciones donde los dispositivos requieren una mayor miniaturización, una mejor gestión de la señal y opciones de diseño más flexibles que las estructuras HDI básicas.
- La tecnología HDI 3+N+3 se utiliza en aplicaciones de gama alta donde se necesitan múltiples capas de apilamiento para chips densos, formatos pequeños y una fiabilidad exigente en dispositivos móviles, médicos e industriales.
- La arquitectura HDI de cualquier capa ofrece la máxima flexibilidad de enrutamiento, ya que las microvías pueden conectarse entre capas, lo que permite su uso en teléfonos inteligentes de gama alta, módulos informáticos avanzados, electrónica aeroespacial y diseños de alto rendimiento con limitaciones.
Número de capas
La tendencia se inclina hacia un mayor número de capas, ya que la electrónica integra más funciones de procesamiento, memoria, conectividad, detección y alimentación en placas compactas. Sin embargo, los productos de 1 a 16 capas siguen siendo ampliamente utilizados, dado que muchas aplicaciones donde el costo es un factor crítico no requieren una complejidad de apilamiento extrema.
- Las capas 1 a 16 abarcan la base de demanda más amplia en dispositivos de consumo, electrodomésticos, controles industriales, electrónica automotriz e informática convencional, donde la facilidad de fabricación y la rentabilidad son factores clave en la selección.
- La arquitectura de 16 a 20 capas está diseñada para dispositivos informáticos, de redes e industriales de alto rendimiento que requieren enrutamiento adicional, una separación de señales más sólida y una mayor integridad de la alimentación que las plataformas multicapa estándar.
- La arquitectura de 20 a 30 capas se utiliza en servidores de alta gama, infraestructura de telecomunicaciones, electrónica de defensa y sistemas de prueba donde el enrutamiento denso y la impedancia controlada permiten una transmisión de señal más rápida.
- 30+ Layers está diseñado para placas base avanzadas, sistemas aeroespaciales, infraestructura de IA y electrónica de misión crítica, donde la alta complejidad, la fiabilidad y la gestión térmica justifican costes de fabricación superiores.
Tecnología
Se prevé que la tecnología de montaje superficial crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,2 % entre 2026 y 2034, a medida que los métodos de ensamblaje evolucionen en función del paso de los componentes, las necesidades de fiabilidad y la automatización. La adopción del montaje superficial predomina en los nuevos diseños de alta densidad, pero los enfoques de orificio pasante y mixtos siguen siendo importantes cuando la resistencia mecánica, la facilidad de mantenimiento y las conexiones robustas son cruciales.
- Las placas de circuito impreso con tecnología de montaje superficial (SMT, por sus siglas en inglés) dominan el ensamblaje compacto y automatizado porque sus componentes pequeños, la alta velocidad de colocación y el enrutamiento denso son compatibles con teléfonos inteligentes, servidores, módulos automotrices y electrónica industrial.
- Las placas de circuito impreso con tecnología de orificios pasantes siguen siendo importantes para conectores, transformadores, componentes de potencia y ensamblajes robustos donde la resistencia mecánica y la durabilidad en el campo superan las ventajas de densidad.
- Las placas de circuito impreso de tecnología mixta combinan la densidad de montaje superficial (SMT) con la robustez de los orificios pasantes, y se utilizan en electrónica de potencia, telecomunicaciones, industria aeroespacial, sistemas industriales y dispositivos médicos que requieren tanto compacidad como fiabilidad mecánica.
Material
Se prevé que el material FR-4 (epoxi de vidrio) crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,8 % entre 2026 y 2034, debido a que los sustratos influyen cada vez más en el rendimiento eléctrico, el comportamiento térmico, la durabilidad mecánica y el cumplimiento normativo. El FR-4 sigue siendo el material dominante, mientras que los materiales con núcleo metálico, poliimida, cerámica y PTFE ganan relevancia en circuitos de potencia, flexibles, de alta frecuencia y para entornos hostiles.
- El FR-4 (epoxi de vidrio) sigue siendo el sustrato principal porque equilibra el coste, la resistencia mecánica, la familiaridad del proceso y el rendimiento dieléctrico en aplicaciones de consumo, industriales, automotrices e informáticas.
- Los materiales con núcleo metálico se seleccionan para la iluminación LED, la electrónica de potencia, los módulos de vehículos eléctricos y los accionamientos industriales, donde la disipación del calor y la estabilidad dimensional son fundamentales para la fiabilidad.
- La poliimida es compatible con placas flexibles y rígido-flexibles donde se requiere resistencia a la flexión, estructuras ligeras y resistencia a la temperatura en prendas de vestir, sistemas aeroespaciales, dispositivos médicos y cámaras.
- Los materiales cerámicos son idóneos para la electrónica de alta potencia y alta temperatura, ya que ofrecen conductividad térmica, estabilidad dimensional y aislamiento eléctrico para sistemas industriales y aeroespaciales exigentes.
- El PTFE se utiliza en placas de radiofrecuencia, microondas, radar, satélite y comunicaciones de alta frecuencia, donde la baja pérdida dieléctrica y el comportamiento estable de la señal son esenciales.
Usuarios finales
Se prevé que el segmento de fabricantes de equipos originales (OEM) crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,5 % entre 2026 y 2034. Los OEM impulsan las especificaciones, la cualificación y las hojas de ruta de las plataformas, mientras que los proveedores de servicios de fabricación electrónica (EMS) influyen en el abastecimiento, la integración del ensamblaje, la ingeniería de costes y el aumento de la producción. La interacción entre ambos grupos determina las decisiones de diseño de las placas, la cualificación de los proveedores y la continuidad de la producción a largo plazo.
- Los fabricantes de equipos originales (OEM, por sus siglas en inglés) definen las necesidades de rendimiento, fiabilidad, trazabilidad y ciclo de vida, especialmente en los programas de automoción, aeroespacial, médico, de telecomunicaciones, de centros de datos y de electrónica industrial.
- Los proveedores de servicios de fabricación electrónica (EMS, por sus siglas en inglés) gestionan la adquisición, el ensamblaje, las pruebas y la integración del suministro, creando demanda de placas cualificadas que se ajusten a programas de fabricación de alto volumen y gran variedad.
Solicitud
Se prevé que la aplicación de la electrónica de consumo crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,7 % entre 2026 y 2034, a medida que la penetración de la electrónica se acentúe en sistemas de alto volumen y de misión crítica. La electrónica de consumo sigue siendo fundamental, pero los sectores automotriz, de telecomunicaciones, de dispositivos médicos, aeroespacial y de defensa, así como el de TI y centros de datos, están elevando los requisitos de integridad de la señal, miniaturización y fiabilidad.
- La electrónica de consumo aporta grandes volúmenes a través de teléfonos inteligentes, tabletas, dispositivos portátiles, ordenadores portátiles, dispositivos de juego y electrodomésticos inteligentes que requieren diseños de placas compactos, rentables y cada vez más densos.
- El sector automotriz está adquiriendo cada vez más importancia, ya que los vehículos eléctricos, los sistemas avanzados de asistencia al conductor (ADAS), los sistemas de infoentretenimiento, la electrónica de la carrocería, los sistemas de baterías, los sensores y los módulos de potencia requieren placas multicapa, HDI y de gestión térmica fiables.
- Las telecomunicaciones requieren tarjetas de radiofrecuencia, de alta velocidad y con un elevado número de capas para radios 5G, transporte óptico, enrutadores, conmutadores, satélites y actualizaciones de la infraestructura de red.
- La electrónica industrial utiliza placas en automatización, robótica, accionamientos, contadores inteligentes, controles e instrumentación, donde se valoran la durabilidad, la facilidad de mantenimiento y los largos ciclos de vida del producto.
- Los dispositivos médicos requieren placas de circuito impreso (PCB) fiables, compactas y documentadas para sistemas de imagen, diagnóstico, dispositivos de monitorización, equipos quirúrgicos, implantes y dispositivos electrónicos portátiles para el cuidado de la salud.
- El sector aeroespacial y de defensa necesita placas de alta fiabilidad para radares, aviónica, satélites, misiles, comunicaciones, guerra electrónica y sistemas autónomos que operan en condiciones exigentes.
- Los centros de datos y de TI requieren cada vez más placas de circuito impreso (PCB) de alta velocidad, con un gran número de capas y bajas pérdidas para servidores de IA, almacenamiento, redes, distribución de energía y hardware acelerador.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Electrónica de consumo |
Alto |
Densidad de dispositivos |
Maduro |
|
Automotor |
Alto |
Control de vehículos eléctricos |
Escalada |
|
Telecomunicaciones |
Alto |
Radios 5G |
Escalada |
|
Electrónica industrial |
Medio |
Tableros de automatización |
Maduro |
|
Dispositivos médicos |
Medio |
Diagnóstico compacto |
Escalada |
|
Aeroespacial y Defensa |
Medio |
Suministro confiable |
Escalada |
|
Informática y centros de datos |
Alto |
Servidores de IA |
Escalada |
Factores impulsores del crecimiento del mercado de placas de circuito impreso (PCB) y análisis de su impacto
La electrificación de los vehículos aumenta la complejidad de los tableros.
Los vehículos eléctricos, híbridos o definidos por software requieren un mayor número de unidades de control electrónico, placas de conversión de potencia, sistemas de gestión de baterías, módulos de sensores, pantallas y hardware de conectividad. Con la incorporación de cada uno de estos subsistemas, aumenta la demanda de placas multicapa, HDI, rígido-flexibles y de gestión térmica, capaces de soportar vibraciones, altas temperaturas y una larga vida útil. Debido a la necesidad de homologación para el sector automotriz, las relaciones con los proveedores se vuelven más complejas, ya que los diseños deben cumplir con los requisitos de fiabilidad, trazabilidad y consistencia de producción antes de su adopción a gran escala. El resultado es una transición gradual en la forma de adquirir placas, pasando de un enfoque centrado en el coste a uno basado en la ingeniería específica de la aplicación, especialmente en las áreas de ADAS, infoentretenimiento, baterías, inversores, cargadores a bordo y controladores de dominio.
La infraestructura de IA impulsa la demanda de alta velocidad y de alto nivel.
Las placas necesarias para servidores de IA, tarjetas aceleradoras, conmutadores de red y sistemas de almacenamiento deben admitir señalización más rápida, mayor densidad de potencia y mejor rendimiento térmico. Para cumplir con estos requisitos, los diseñadores buscan laminados de baja pérdida, enrutamiento de impedancia controlada, cobre más grueso en los lugares adecuados y diseños de apilamiento capaces de gestionar interfaces de memoria y procesador densas. Como resultado, la dificultad técnica para los fabricantes ha aumentado, al igual que la demanda de un control de procesos preciso, alto rendimiento y colaboración durante las primeras etapas del diseño. El impacto más significativo en el mercado se observa en placas de circuito impreso de alta velocidad, placas de alto número de capas, productos HDI y otros productos avanzados adyacentes al sustrato que se utilizan en clústeres de computación de IA y en las actualizaciones de centros de datos hiperescalables.
La resiliencia de la cadena de suministro cambia la estrategia de abastecimiento.
Los fabricantes de equipos originales (OEM) están revisando sus fuentes de suministro de PCB debido a las interrupciones causadas por la pandemia, la presencia de riesgos geopolíticos, la volatilidad de los precios de los materiales y los requisitos de defensa y seguridad, que han puesto de manifiesto las debilidades de sus cadenas de suministro altamente concentradas. Los compradores están llevando a cabo cada vez más la cualificación de varios proveedores, separando los programas sensibles de la producción comercial de gran volumen y solicitando opciones de fabricación a nivel regional para componentes electrónicos de misión crítica. Si bien esto no elimina la ventaja de la región Asia-Pacífico en términos de escala, sí abre oportunidades para la capacidad de fabricación de alta fiabilidad en Norteamérica y Europa. En consecuencia, existe una mayor necesidad de inversión en fabricación fiable, auditorías de proveedores, trazabilidad avanzada, planificación de inventarios y acuerdos a largo plazo para garantizar la continuidad de los programas aeroespaciales, médicos, industriales y de defensa.
Tendencias futuras del mercado de placas de circuito impreso (PCB)
Las placas tipo sustrato se acercan a los sistemas de embalaje avanzados.
Las tendencias en el mercado de placas de circuito impreso (PCB) apuntan a una mayor convergencia entre la fabricación de placas y el encapsulado de semiconductores. Las PCB con sustratos, interconexiones de ultra alta densidad, líneas más finas, microvías y estructuras de alta densidad facilitarán el soporte de procesadores de IA, encapsulados de chiplets, memoria de alto ancho de banda y módulos de sistema compactos. Los fabricantes que en el pasado se especializaban en placas multicapa convencionales ahora deberán optimizar sus procesos, mantener entornos de producción más limpios y colaborar más estrechamente con los diseñadores de semiconductores y módulos. Esta tendencia beneficiará a las empresas que logren combinar su experiencia en la producción de PCB, su conocimiento de sustratos de circuitos integrados y su fabricación de alto rendimiento para su uso en plataformas electrónicas de alta gama.
La innovación en materiales permite soportar mayores frecuencias y cargas térmicas.
A medida que los sistemas operen a frecuencias más altas y con mayor densidad de potencia, las futuras placas dependerán cada vez más de laminados avanzados, PTFE, materiales con relleno cerámico, diseños con núcleo metálico y sistemas de resina de baja pérdida. Aplicaciones como radios de telecomunicaciones, radar, enlaces satelitales, servidores de IA, módulos de potencia para vehículos eléctricos y accionamientos industriales exigen un comportamiento dieléctrico fiable, conductividad térmica y estabilidad dimensional. La elección de materiales se convertirá en una decisión estratégica de diseño, en lugar de tomarse posteriormente como una simple consideración de costes. Los proveedores con un alto nivel de cualificación de materiales y procesos bien definidos podrán acceder con mayor facilidad a aplicaciones exigentes.
Oportunidades de mercado para las placas de circuito impreso (PCB)
Capacidad de ultra alta densidad fiable para la defensa y la industria aeroespacial.
Los programas de defensa y aeroespaciales requieren un suministro de interconexión seguro y de alta fiabilidad para radares, defensa antimisiles, satélites, aviónica, guerra electrónica y sistemas autónomos. Los proveedores de placas de circuito impreso (PCB) pueden invertir en procesos nacionales de ultra alta definición (HDI) que cumplan con la normativa ITAR, inspección avanzada y soporte de ingeniería para captar programas donde la garantía de suministro es tan importante como el precio. La oportunidad es mayor cuando las agencias y los contratistas principales requieren componentes electrónicos más pequeños, rápidos y fiables con ciclos de cualificación prolongados. Los proveedores capaces de combinar seguridad, rendimiento, documentación y conocimientos técnicos avanzados pueden generar flujos de ingresos sostenibles.
Diversificación regional para clientes de los sectores automotriz y de centros de datos.
Los clientes de los sectores automotriz y de centros de datos están ampliando la cualificación de proveedores más allá de los clústeres de producción tradicionales para reducir el riesgo de interrupciones y mejorar la resiliencia de las entregas. Los fabricantes de PCB pueden utilizar el sudeste asiático, India, México, Europa del Este e inversiones selectivas en EE. UU. para atender a los clientes que buscan un equilibrio regional. La oportunidad es práctica: cualificar los materiales con antelación, alinear las capacidades de los procesos con las hojas de ruta de los clientes, añadir interfaces de ingeniería locales y proteger el suministro crítico de laminados. Los proveedores que gestionen la producción en dos regiones sin sacrificar el rendimiento ni la documentación estarán mejor posicionados para obtener contratos plurianuales.
Novedades recientes
- Junio de 2025: El Gobierno de la India aprobó siete proyectos en el marco del Programa de Fabricación de Componentes Electrónicos (ECMS, por sus siglas en inglés), con una inversión de 5.532 millones de rupias, para fortalecer la capacidad de fabricación nacional de productos electrónicos. La iniciativa se centra en la producción de componentes clave, como placas de circuito impreso multicapa, placas de circuito impreso HDI, laminados revestidos de cobre, módulos de cámara y otros componentes electrónicos, dentro de la India. Se espera que los proyectos aprobados mejoren las cadenas de suministro locales de placas de circuito impreso, reduzcan la dependencia de las importaciones y apoyen a industrias como la electrónica de consumo, la automoción, las telecomunicaciones, la defensa, los vehículos eléctricos y las energías renovables. Se prevé que los proyectos generen una producción significativa y creen más de 5.000 puestos de trabajo directos, consolidando la posición de la India como un centro emergente de fabricación de productos electrónicos.
- Julio de 2025: OKI Circuit Technology (OTC), la unidad de negocio de PCB del Grupo OKI de Japón, lanzó el 28 de julio de 2025 PCB rígido-flexibles con monedas de cobre integradas, dirigidas al mercado del Nuevo Espacio (cohetes y equipos satelitales). Esta tecnología inserta monedas de cobre de alta conductividad térmica en los orificios pasantes de la PCB para resolver los problemas de disipación de calor en entornos de vacío donde no se produce refrigeración por convección. Además, el diseño rígido-flexible sin conectores ahorra espacio, peso y tiempo de montaje. OTC, que cuenta con la certificación de los siete estándares de PCB de JAXA, comenzará las ventas en agosto de 2025 con un objetivo de ventas anuales de 20 millones de yenes para el año fiscal 2026, y presentará el producto en la Conferencia de Satélites Pequeños en Utah.
- En julio de 2026, Siemens Digital Industries Software y la Universidad Estatal de Arizona (ASU) lanzaron un programa de microcredenciales sobre Fundamentos del Diseño de PCB para responder a la creciente demanda de diseñadores de PCB cualificados. El programa en línea ofrece formación en conceptos de diseño de PCB, creación de esquemas, selección de componentes, diseño multicapa, enrutamiento, diseño para la fabricación (DFM) y procesos de producción utilizando el software de diseño de PCB de Siemens. Esta iniciativa busca reducir la brecha de cualificaciones en la industria electrónica, preparando a estudiantes y profesionales con experiencia práctica en diseño de PCB para aplicaciones en los sectores automotriz, aeroespacial, de dispositivos médicos y de electrónica avanzada.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -