
Mercado de termómetros infrarrojos: tamaño, demanda y previsiones 2034
Tamaño del mercado y previsiones de termómetros infrarrojos (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de producto (termómetros de contacto, termómetros sin contacto); sector de usuario final (electrónica, alimentación y bebidas, sanidad, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00011494
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : October 22, 2026


Tamaño del mercado en 2025
3.190 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
6.740 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
8,67 %
Índice de crecimiento
Mercado potencial
44.520 millones de dólares estadounidenses
(2026-2034)
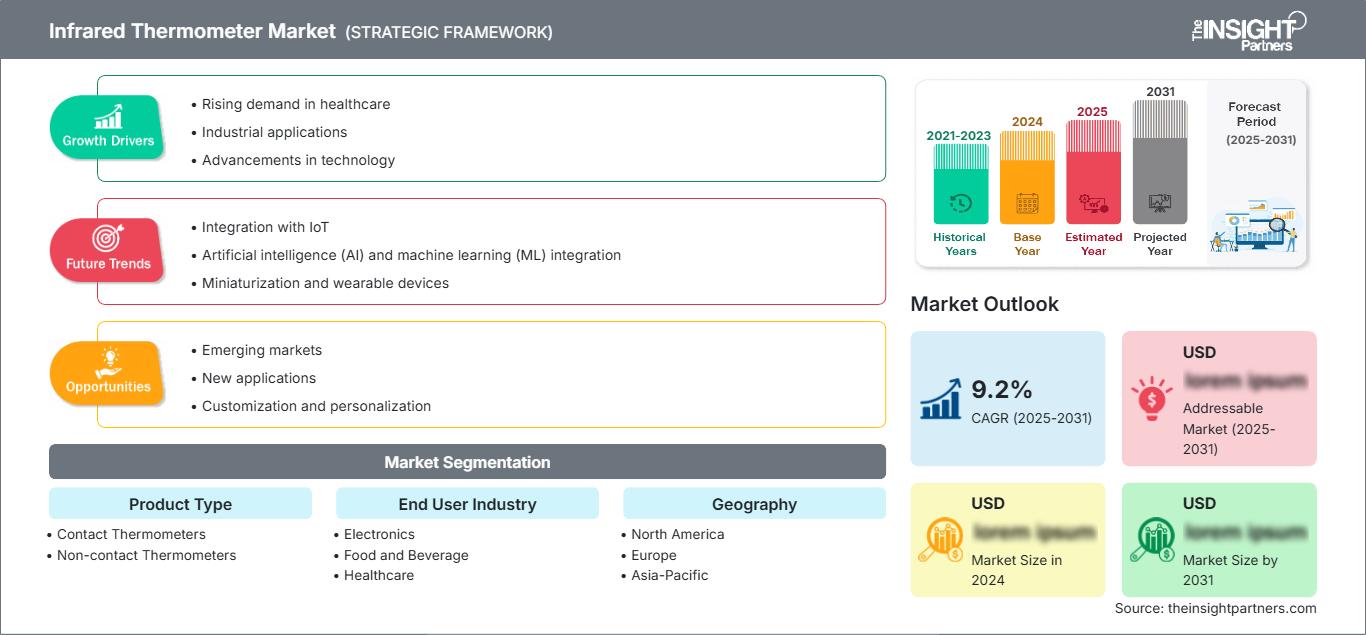
El mercado de termómetros infrarrojos alcanzó un valor de 3190 millones de dólares en 2025 y se prevé que llegue a los 6740 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 8,67 % entre 2026 y 2034. Este mercado abarca termómetros de contacto y sin contacto utilizados en los sectores de electrónica, alimentación y bebidas, y salud. La demanda se ve impulsada por la necesidad de mediciones de temperatura más rápidas, los requisitos de higiene, la monitorización de procesos industriales y la creciente integración de tecnologías de detección en equipos conectados.
América del Norte representa un centro de demanda consolidado pero en constante expansión, respaldado por una infraestructura sanitaria establecida, automatización industrial, requisitos de seguridad alimentaria y una amplia disponibilidad de equipos de diagnóstico profesionales. Se estima que la región registrará una tasa de crecimiento anual compuesta (TCAC) del 7,8 % al 8,4 % hasta 2034, con una demanda de reemplazo y un monitoreo conectado que impulsarán una adopción sostenida.
Evaluación y perspectivas del mercado de termómetros infrarrojos
- América del Norte: Se estima que América del Norte tendrá una cuota de mercado de termómetros infrarrojos del 30-34% en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 7,8-8,4% entre 2026 y 2034, impulsada por las aplicaciones en el sector de la salud, la inspección industrial y la seguridad alimentaria.
- EE. UU.: Se estima que Estados Unidos representará entre el 88 % y el 92 % del mercado norteamericano en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 7,6 % al 8,3 % entre 2026 y 2034, lo que refleja una fuerte utilización clínica e industrial.
- Europa: Se estima que Europa tendrá una cuota de mercado del 25-29% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 7,9-8,6% durante el período 2026-2034, liderada por Alemania, el Reino Unido, Francia, Italia y España, donde la atención sanitaria y el procesamiento regulado de alimentos mantienen la demanda.
- Asia Pacífico: Se estima que la región de Asia Pacífico tendrá una participación del 29-33% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 9,0-9,8% hasta 2034, liderada por China, Japón, Corea del Sur e India, con una expansión manufacturera que acelera las aplicaciones industriales.
- Segmento más importante: Los termómetros sin contacto representarán una cuota de mercado estimada del 78-83% en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 7,5-8,2% hasta 2034, lo que refleja las ventajas en cuanto a higiene y rapidez.
- Segmento de alto crecimiento: Se estima que la electrónica representará entre el 15 % y el 19 % de la cuota de mercado en 2025 y se expandirá a una tasa de crecimiento anual compuesta (CAGR) del 8,2 % al 9,0 % hasta 2034, impulsada por los requisitos de inspección de semiconductores y equipos.
- Empresas clave analizadas en detalle: American Diagnostic Corporation, CONTEC MEDICAL SYSTEMS CO.,LTD., Electronic Temperature Instruments Ltd, Geratherm Medical AG, Microlife Corporation, Omron Healthcare Co., Thermoval, PCE Deutschland GmbH, THERMOMEDICS, INC., Welch Allyn.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado ha evolucionado desde termómetros sencillos hasta dispositivos pequeños y rápidos, con un enfoque cada vez mayor en las aplicaciones. Los diseños sin contacto se han popularizado, ya que minimizan los errores de medición y permiten una detección rápida, mientras que los diseños industriales incorporan emisividad variable, láser dual, sistema de alarma, memoria de datos, interfaz USB y entrada para termopar. Por lo tanto, la diferenciación se basará no solo en la medición, sino también en la precisión, la facilidad de uso, las capacidades de calibración y la integración.
Se prevé un mayor crecimiento en la convergencia de la reforma sanitaria con la revolución de la industria digital. Los fabricantes concentrarán sus esfuerzos en sensores de alta precisión, diagnósticos conectados, instrumentos duraderos y software específico para cada aplicación. El énfasis regulatorio en mediciones precisas, la calidad de los dispositivos y la trazabilidad beneficiará a las empresas consolidadas, mientras que la creciente capacidad de producción en la región de Asia-Pacífico crea oportunidades para la fabricación y venta local.
Alcance del informe de mercado de termómetros infrarrojos
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 3.190 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 6.740 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 8,67% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de termómetros infrarrojos
La demanda en el mercado de termómetros infrarrojos se sustenta en tres ecosistemas interrelacionados: diagnóstico clínico, control de procesos industriales y monitorización de la calidad alimentaria. El sector sanitario valora las lecturas rápidas e higiénicas, mientras que los fabricantes de electrónica necesitan pruebas no destructivas de sus componentes y equipos. Los procesadores de alimentos utilizan sensores infrarrojos para monitorizar la temperatura superficial sin interrumpir el proceso de fabricación. En todos los casos, la cadena de suministro incluye sensores infrarrojos, módulos ópticos, unidades de procesamiento, paneles de visualización, baterías, carcasas, servicios de calibración, distribución y compras institucionales. Cada vez más, se valorará a los proveedores por su capacidad para garantizar la disponibilidad de los sensores, manteniendo bajos los precios de sus componentes y ofreciendo productos calibrados y adaptados a las aplicaciones.
El informe del mercado de termómetros infrarrojos muestra que el entorno competitivo dependerá cada vez más de la variedad de productos, además de la venta de termómetros. American Diagnostic Corporation, CONTEC MEDICAL SYSTEMS CO., LTD., Microlife Corporation y Omron Healthcare Co. concentran sus actividades en aplicaciones clínicas y de consumo, mientras que PCE Deutschland GmbH demuestra un buen conocimiento de las mediciones industriales. Electronic Temperature Instruments Ltd y Geratherm Medical AG se especializan en la medición de temperatura. Welch Allyn utiliza mediciones de temperatura en sistemas de monitorización de pacientes, mientras que Thermoval, THERMOMEDICS, INC. y otras empresas gestionan una cartera de productos especializados. Los temas de inversión serán la conectividad, la ergonomía, la calibración y la canalización.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de termómetros infrarrojos: Perspectivas estratégicas
Perspectivas regionales
Mercado de termómetros infrarrojos en Norteamérica
El pronóstico del mercado de termómetros infrarrojos indica que se estima que Norteamérica representará entre el 30 % y el 34 % del mercado global en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 7,8 % al 8,4 % hasta 2034. La región se beneficia de un sistema avanzado de compras hospitalarias, una alta penetración de dispositivos de diagnóstico, sólidos procedimientos de mantenimiento industrial y altos estándares en el manejo de alimentos. La medición sin contacto es especialmente útil en situaciones que requieren un contacto reducido con los pacientes y un tiempo de inspección más corto.
Estados Unidos es el mercado de termómetros infrarrojos más influyente de la región, ya que proveedores de atención médica, fabricantes, laboratorios y empresas de procesamiento de alimentos adquieren termómetros para diversas aplicaciones. La demanda también se ve impulsada por la necesidad de reemplazar dispositivos profesionales, una mayor concienciación sobre el control de los signos vitales y la instalación de equipos de análisis rápido.
Mercado estadounidense de termómetros infrarrojos
Se estima que Estados Unidos representará entre el 88 % y el 92 % del mercado norteamericano en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,6 % al 8,3 % hasta 2034. Este tamaño se debe a su amplia red de hospitales, servicios ambulatorios, atención domiciliaria, procesamiento de alimentos, fabricación de productos electrónicos y mantenimiento industrial.
La presencia de la empresa se observa tanto en el sector clínico como en el industrial, donde American Diagnostic Corporation y Welch Allyn satisfacen las necesidades de medición en el ámbito sanitario, mientras que PCE Deutschland GmbH cubre las necesidades de inspección industrial. La tendencia en las aplicaciones apunta hacia la velocidad, el control de distancia, la calibración y la integración con otros dispositivos de medición de constantes vitales.
Mercado europeo de termómetros infrarrojos
Se estima que Europa tendrá una participación del 25-29% en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 7,9-8,6% hasta 2034. El predominio de Alemania en la región se debe a su industria manufacturera, sus análisis de laboratorio y su sector de atención médica. Otros países como el Reino Unido, Francia, Italia y España contribuyen a la demanda del sector gracias a sus tratamientos clínicos, la industria alimentaria y sus normativas laborales.
El Reino Unido ofrece ventajas en la adquisición de productos sanitarios, junto con diagnósticos profesionales. Alemania también cuenta con una industria manufacturera que facilita la medición de la temperatura superficial. Francia, Italia y España son responsables de la demanda en el sector sanitario, así como de la industria alimentaria y de bebidas y la hostelería. El crecimiento regional se ve impulsado por la tendencia hacia la mejora de la higiene, el control de calidad y los productos certificados. Alemania es el país líder debido a su sólida base de demanda en los sectores sanitario e industrial.
Mercado de termómetros infrarrojos en la región Asia-Pacífico
Se estima que la región de Asia-Pacífico representará entre el 29 % y el 33 % del mercado global en 2025 y experimentará un crecimiento anual compuesto del 9,0 % al 9,8 % hasta 2034. China lidera el mercado, seguida de Japón, Corea del Sur, India y Australia. La automatización industrial, la fabricación de productos electrónicos, la expansión del sector sanitario y la fabricación local de dispositivos médicos son algunos de los factores que impulsan su adopción.
La base manufacturera de China genera necesidades industriales a gran escala, mientras que la contribución de Japón y Corea del Sur se manifiesta en la fabricación de productos electrónicos y la manufactura de precisión. La expansión de la infraestructura sanitaria en India, junto con los esfuerzos de fabricación, incrementa la demanda de tecnología, y Australia aporta en los sectores de la salud y la alimentación.
Mercado de termómetros infrarrojos de Oriente Medio y África
La demanda en Oriente Medio y África parte de una base más pequeña, y se prevé que la región crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,0-8,0% hasta 2034. Arabia Saudita lidera el sector, gracias a la inversión en atención médica y la diversificación industrial, mientras que los Emiratos Árabes Unidos se benefician de proyectos avanzados de atención médica e infraestructura.
Sudáfrica sigue siendo un mercado africano importante gracias a su consolidada infraestructura sanitaria e industrial. El resto de la demanda en Oriente Medio y África se sustenta en la expansión hospitalaria, el procesamiento de alimentos, la infraestructura energética y el mantenimiento industrial. Los sectores del petróleo, el gas, los servicios públicos, la construcción y los proyectos de infraestructura a gran escala generan aplicaciones donde la medición sin contacto mejora la seguridad del operario en superficies calientes o inaccesibles.
Análisis de segmentación
Tipo de producto
El segmento de tipos de producto en el mercado de termómetros infrarrojos se divide entre termómetros de contacto y sin contacto. Los instrumentos sin contacto mantienen una posición más sólida debido a la rapidez de medición, la higiene y la facilidad de uso. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,0 % al 8,7 % durante el período 2026-2034. Las exigencias industriales y clínicas valoran cada vez más los instrumentos que minimizan las interrupciones en la medición y, al mismo tiempo, garantizan lecturas repetibles.
- Termómetros de contacto: Los termómetros de contacto siguen teniendo demanda en aplicaciones clínicas, de laboratorio y controladas específicas donde se prefiere la medición directa. Su papel estratégico se centra en la asequibilidad, los flujos de trabajo establecidos y las situaciones que requieren detección directa.
- Termómetros sin contacto: Los termómetros sin contacto representan la categoría de producto dominante, gracias a su rápida medición, la reducción del contacto cruzado y su idoneidad para superficies en movimiento, calientes, distantes o de difícil acceso.
Industria de usuarios finales
El sector de usuarios finales comprende la electrónica, la alimentación y las bebidas, y las aplicaciones sanitarias, siendo el sector sanitario el que mantiene la mayor demanda. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,3 % al 9,0 % entre 2026 y 2034, a medida que la medición de la temperatura se integre cada vez más en los flujos de trabajo clínicos, el control de calidad en la fabricación y los procedimientos de seguridad alimentaria.
- Electrónica: La demanda de productos electrónicos se ve respaldada por la fabricación de semiconductores, el ensamblaje de circuitos impresos, los sistemas de baterías y la inspección de equipos, donde la monitorización de la temperatura superficial ayuda a identificar patrones de calor anormales sin interrumpir la producción.
- Alimentos y bebidas: Los usuarios de alimentos y bebidas emplean la medición por infrarrojos para realizar comprobaciones rápidas de superficies, inspecciones de recepción, control de almacenamiento y verificación de procesos, lo que convierte la portabilidad y la repetibilidad en criterios de compra importantes.
- Atención sanitaria: La atención sanitaria sigue siendo el principal entorno de usuario final, con el apoyo de hospitales, clínicas, atención domiciliaria y flujos de trabajo de diagnóstico que priorizan la medición de la temperatura de forma rápida, higiénica y fácil de usar.
Resumen de la oportunidad
|
Industria de usuarios finales |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Electrónica |
Medio |
Inspección térmica |
Escalada |
|
Alimentos y bebidas |
Medio |
Verificación de procesos |
Escalada |
|
Cuidado de la salud |
Alto |
Detección rápida |
Maduro |
Factores de crecimiento y análisis de impacto del mercado de termómetros infrarrojos
Expansión de la monitorización automatizada de la temperatura industrial.
La automatización industrial está ampliando el alcance de la medición de temperatura más allá de las comprobaciones físicas. La fabricación de componentes electrónicos, las operaciones mecánicas, los servicios públicos y los departamentos de mantenimiento requieren una detección rápida de calor inusual sin detener las máquinas. Estas necesidades pueden satisfacerse con herramientas infrarrojas, ya que el operario puede realizar una comprobación de superficies energizadas y en movimiento sin acercarse a ellas. Los modelos de gama alta con emisividad ajustable, puntero láser, señales de alarma, capacidad de almacenamiento de datos y conectividad informática cobran mayor relevancia en estas condiciones. El impulsor aumenta el número medio de aplicaciones y obliga a los proveedores a diferenciarse mediante la precisión, la durabilidad, la calibración y las capacidades de conectividad, en lugar de ofrecer instrumentos portátiles de baja calidad.
Además, la creciente popularidad de los programas de mantenimiento predictivo ha llevado a incorporar la medición de temperatura a las revisiones rutinarias del estado de los equipos, lo que permite detectar problemas como el sobrecalentamiento de rodamientos, conexiones eléctricas, motores, transformadores, etc., antes de que se produzcan averías. Por último, el auge de las instalaciones de producción interconectadas ofrece oportunidades para que las herramientas de medición transfieran los datos recopilados al software de mantenimiento, a los sistemas de información empresariales y a las plataformas de monitorización en la nube. A medida que las fábricas se centran en el tiempo de actividad, la eficiencia y la visibilidad de las operaciones, el uso de la medición automatizada de la temperatura se convierte en una de las tecnologías de apoyo dentro de la estrategia de digitalización industrial.
Requisitos de higiene más estrictos en la medición de la temperatura clínica.
En el sector sanitario, la adquisición de equipos evalúa cada vez más los dispositivos de medición de temperatura en función de su eficiencia, la comodidad del paciente, las consideraciones de control de infecciones y la consistencia de las lecturas. Los instrumentos sin contacto reducen el contacto directo, lo que permite una lectura rápida, especialmente en entornos pediátricos, ambulatorios, de cribado y de atención médica de ritmo acelerado. Esto garantiza la sustitución continua de los modelos básicos por dispositivos con detección de distancia, indicadores de fiebre, funciones de memoria y ergonomía. El valor comercial de los equipos de medición de temperatura no se limita a un solo instrumento, ya que los hospitales podrían querer utilizar el mismo método para medir la temperatura corporal en diversos sistemas de medición de constantes vitales conectados, lo que conlleva compras recurrentes de dispositivos, accesorios, servicios, calibraciones y repuestos.
Las instituciones sanitarias se ven presionadas a reducir el tiempo de atención al paciente y a mantener mediciones clínicas precisas, lo que convierte la rapidez y la comodidad en factores clave para la compra. En salas de hospitalización y centros de atención ambulatoria con mucha actividad, se priorizan los dispositivos que no requieren una preparación exhaustiva antes de su uso ni una limpieza posterior. Además, la duración de la batería, la visibilidad de la pantalla, la consistencia de las mediciones y la interfaz influyen en la decisión del comprador. Asimismo, las instituciones sanitarias prefieren cada vez más adquirir dispositivos que faciliten la implementación de prácticas clínicas estandarizadas en las diferentes unidades y departamentos.
La fabricación de productos electrónicos eleva los requisitos de medición de precisión.
La producción de productos electrónicos constituye un campo de aplicación altamente técnico, ya que los componentes electrónicos, subconjuntos, baterías y maquinaria pueden generar puntos calientes localizados que indican problemas en el proceso de producción o defectos. La capacidad de realizar mediciones infrarrojas sin contacto físico ayuda a evitar la alteración de componentes pequeños y la interrupción de los procesos de producción automatizados. A medida que la fabricación de productos electrónicos se vuelve más densa y compleja en términos de suministro de energía, crece la demanda de los compradores de sistemas avanzados de puntería óptica, rangos de temperatura, emisividad y repetibilidad. Esto impulsa la mejora de las líneas de productos en el campo de los termómetros industriales, así como la oferta de servicios adicionales como imágenes térmicas y gestión de datos.
Existe una creciente demanda de monitorización de temperatura en la fabricación de semiconductores, placas de circuitos impresos, baterías y ensamblaje de electrónica de consumo. Incluso pequeñas variaciones de temperatura pueden influir en la fiabilidad de los componentes, la calidad de la soldadura, el rendimiento de las baterías y la eficiencia de los equipos, lo que subraya la necesidad de dispositivos de medición fiables. Además, es posible que las empresas utilicen cámaras infrarrojas durante las pruebas de calidad, la puesta en marcha de los equipos, la resolución de problemas y el mantenimiento preventivo. Con el desarrollo de los coches eléctricos, los sistemas de almacenamiento de energía y la electrónica, se multiplican las aplicaciones que requieren inspección térmica.
Tendencias futuras del mercado de termómetros infrarrojos
Los termómetros conectados se convierten en instrumentos de diagnóstico con capacidad de procesamiento de datos.
Es probable que los dispositivos de medición de temperatura conectados evolucionen de la medición independiente a la participación en ecosistemas más amplios de salud digital y mantenimiento. Bluetooth, USB, sincronización inalámbrica, aplicaciones móviles y flujos de trabajo compatibles con la nube permiten almacenar, comparar y compartir las lecturas en lugar de transcribirlas manualmente. En el sector sanitario, esto facilita la monitorización domiciliaria a largo plazo y una documentación más sencilla, mientras que los usuarios industriales pueden combinar los registros de temperatura con los historiales de mantenimiento. Es probable que los productos futuros hagan hincapié en la interoperabilidad, la orientación al usuario, las comprobaciones de calidad automatizadas y la interpretación mediante software, lo que aumenta la importancia de la ciberseguridad, la gobernanza de datos y la compatibilidad de los dispositivos.
Las plataformas infrarrojas para aplicaciones específicas ganan cuota de mercado.
Las tendencias del mercado de termómetros infrarrojos indican que el desarrollo futuro de productos favorecerá los instrumentos especializados diseñados para entornos operativos específicos, en lugar de una arquitectura de termómetro universal. Los dispositivos clínicos priorizarán cada vez más la comodidad del paciente, el control de la distancia de medición y las interfaces simplificadas, mientras que los productos industriales destacarán los rangos de temperatura elevados, la resolución óptica, el ajuste de la emisividad, las alarmas y la calibración. Es probable que las aplicaciones alimentarias prioricen la manipulación higiénica, el escaneo rápido y la simplicidad operativa. Esta especialización puede respaldar precios diferenciados y mejorar la fidelización de clientes mediante familias de productos específicas para cada aplicación, especialmente a medida que los compradores evalúan cada vez más la eficiencia total del flujo de trabajo junto con el rendimiento básico de la medición de temperatura.
Oportunidades de mercado para termómetros infrarrojos
Fabricación y distribución localizadas en Asia emergente
Los fabricantes del mercado de termómetros infrarrojos pueden captar una mayor demanda fortaleciendo sus capacidades locales de ensamblaje, certificación, distribución y servicio posventa en India, el sudeste asiático y otros mercados emergentes de Asia. La expansión de la infraestructura sanitaria está ampliando la base de clientes potenciales para equipos de diagnóstico, mientras que la fabricación de productos electrónicos crea aplicaciones industriales adicionales. Las alianzas con canales locales pueden reducir las fricciones en la adquisición y mejorar la disponibilidad de productos calibrados. Los proveedores que combinan modelos portátiles a precios competitivos con instrumentos profesionales pueden atender a diversos segmentos de clientes sin fragmentar sus carteras. La oportunidad es mayor donde los distribuidores pueden ofrecer capacitación técnica, soporte de calibración y disponibilidad de repuestos junto con el hardware. Estas capacidades pueden mejorar la fidelización de clientes y ayudar a los fabricantes internacionales a competir con proveedores regionales de menor costo, manteniendo al mismo tiempo especificaciones de rendimiento diferenciadas.
Monitorización integrada de la temperatura para clientes industriales
Los proveedores industriales del mercado de termómetros infrarrojos tienen la oportunidad de ofrecer termómetros infrarrojos junto con servicios de calibración, conectividad de datos, software de mantenimiento y sensores complementarios. En lugar de vender el instrumento como una compra independiente, los proveedores pueden integrar la medición de temperatura en los flujos de trabajo de mantenimiento preventivo y control de calidad. La fabricación a altas temperaturas, la inspección eléctrica, el procesamiento de alimentos y la producción de baterías ofrecen aplicaciones particularmente relevantes, ya que la frecuencia de medición y la trazabilidad justifican el uso de equipos profesionales. Ampliar estas capacidades a ofertas orientadas a servicios podría generar ingresos recurrentes mediante programas de calibración, actualizaciones de software, accesorios, capacitación y reemplazo.
Novedades recientes
- Diciembre de 2025: Smart Meter lanzó iDigiTemp, un termómetro portátil con conexión celular completa diseñado para el monitoreo remoto de pacientes. Transmite lecturas de temperatura en tiempo real sin necesidad de Wi-Fi, Bluetooth, un concentrador o emparejamiento con un teléfono inteligente, lo que permite un monitoreo clínico más rápido.
- Julio de 2026: Gentherm adquirió Innovative Medical Equipment (IME), proveedor del dispositivo de termoterapia ThermaZone en el área de Cleveland. Esta adquisición amplía la cartera de productos médicos y los canales de distribución de Gentherm, incorporando una plataforma de terapia de frío y calor sin opioides para el control del dolor y la recuperación.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -