
Mercado de placas de techo: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de placas para techos y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de material (fibra mineral, metal, yeso, otros); tipo (placas acústicas para techos, placas no acústicas para techos); aplicación de uso final (residencial, industrial, comercial) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00004042
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 22, 2026


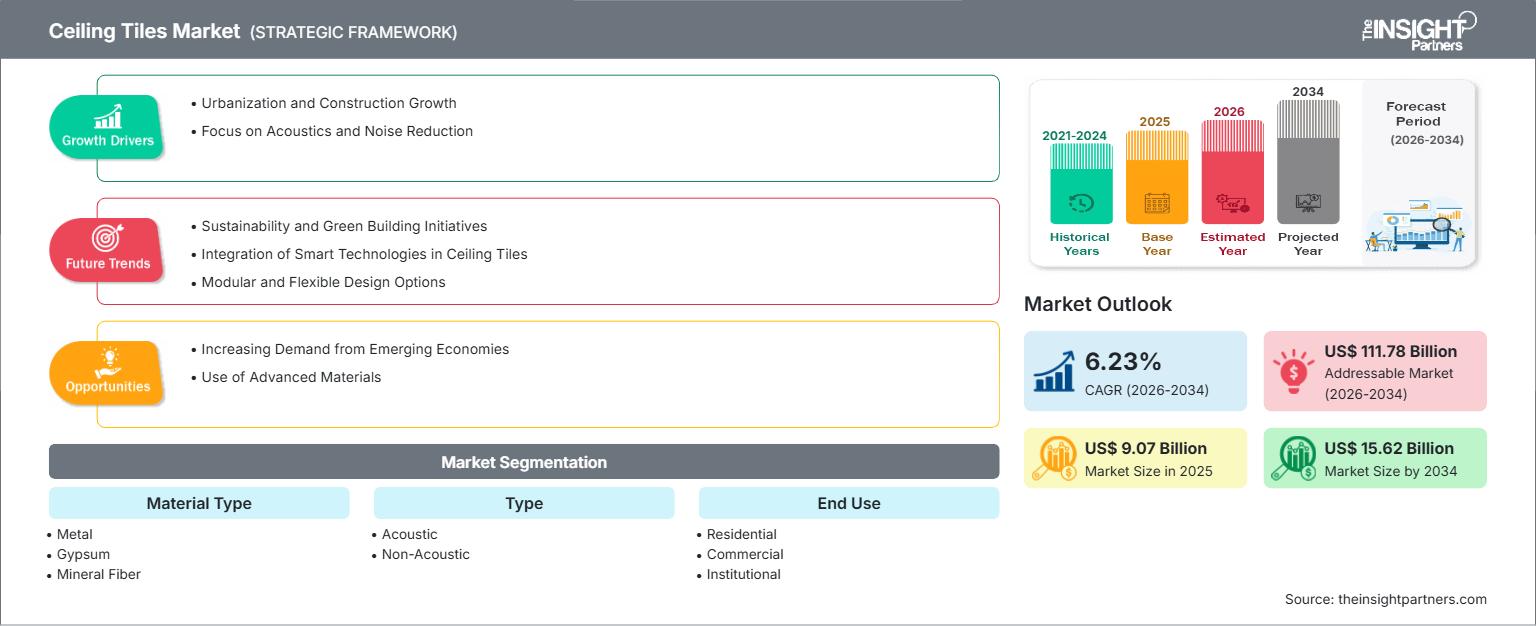
Tamaño del mercado en 2025
9.070 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
15.620 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,23 %
Índice de crecimiento
Mercado potencial
111.780 millones de dólares estadounidenses
(2026-2034)
El mercado de placas para techos alcanzó un valor de 9070 millones de dólares en 2025 y se prevé que llegue a los 15 620 millones de dólares en 2034 , con una tasa de crecimiento anual compuesta (CAGR) del 6,23 % entre 2026 y 2034. La demanda sigue fortaleciéndose a medida que la construcción comercial, la infraestructura institucional y los proyectos de renovación residencial priorizan cada vez más los sistemas de techo duraderos, resistentes al fuego y con optimización acústica. Los fabricantes están introduciendo productos ligeros, reciclables y de alto rendimiento que cumplen con los estándares de construcción modernos y las necesidades arquitectónicas en constante evolución.
En toda Norteamérica, la inversión sostenida en renovaciones comerciales, infraestructura sanitaria e instalaciones educativas sigue impulsando la demanda regional. El mercado de placas para techos en la región se beneficia de las estrictas normativas de construcción que fomentan soluciones interiores energéticamente eficientes y con buen aislamiento acústico. Se prevé que la aceleración de la renovación de edificios de oficinas antiguos, junto con la adopción de materiales de construcción sostenibles, impulse la expansión regional a una tasa de crecimiento anual compuesta (CAGR) estimada del 5,7 % al 6,1 % durante el periodo de previsión.
Análisis y perspectivas del mercado de placas para techos
- América del Norte: Representó una participación del 31-34% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,7-6,1% durante el período 2026-2034 . La sólida construcción institucional, la renovación de oficinas y las certificaciones de edificios sostenibles siguen impulsando la adopción del producto en proyectos de infraestructura comercial y pública.
- EE. UU.: Representó entre el 78 % y el 82 % del mercado norteamericano en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,8 % al 6,2 % durante el período 2026-2034 . La demanda sigue estando respaldada por la modernización de la atención médica, la infraestructura educativa y los proyectos comerciales de alta gama que priorizan el rendimiento acústico.
- Europa: Mantuvo una cuota de mercado del 27-30% en 2025 y se espera que registre una tasa de crecimiento anual compuesta (TCAC) del 5,5-5,9% durante el período 2026-2034 . Alemania, el Reino Unido y Francia siguen liderando la demanda debido a la actividad de renovación, las prácticas de construcción energéticamente eficientes y las estrictas normativas de construcción.
- Asia Pacific: Captured 28–31% share in 2025 and is forecast to expand at a CAGR of 7.2–7.7% during 2026–2034. China, India, Japan, and South Korea are driving regional expansion through rapid urbanization, commercial construction, and public infrastructure investments.
- Largest Segment: Commercial accounted for 48–52% of the Ceiling Tiles Market share in 2025 and is expected to record a CAGR of 6.0–6.4% during 2026–2034, supported by office modernization, retail developments, healthcare facilities, and hospitality construction.
- High Growth Segment: Metal is projected to register the fastest expansion, holding 22–26% market share in 2025 while advancing at a CAGR of 7.1–7.6% during 2026–2034, driven by superior durability, moisture resistance, and recyclable material characteristics.
- Key companies analyzed in detail: Saint-Gobain, SAS International, Armstrong World Industries, Inc., Byucksan Corporation, CertainTeed LLC, CSR Limited, Hunter Douglas Inc., Knauf Group, USG Corporation, ROCKWOOL International A/S.
Source: The Insight Partners' analysis based on proprietary research, government publications, company annual reports, investor presentations, industry databases, and expert interviews.
Continuous innovation in manufacturing technologies has transformed production capabilities across the industry. Automated forming, precision surface finishing, advanced mineral fiber processing, and digital quality inspection systems have improved manufacturing efficiency while reducing material waste. Product portfolios increasingly incorporate recycled raw materials, enhanced fire resistance, antimicrobial coatings, and improved acoustic performance to satisfy evolving commercial and institutional building requirements. Growing certification under sustainable construction frameworks has further encouraged manufacturers to optimize production processes and strengthen supply chain resilience.
Future industry expansion is expected to be supported by infrastructure investments across emerging economies, modernization of educational and healthcare facilities, and stricter environmental regulations promoting recyclable construction materials. Digital building design platforms and prefabricated construction techniques are also encouraging greater adoption of standardized ceiling systems. Increasing collaboration between manufacturers, architects, and contractors is expected to accelerate product customization while improving installation efficiency and lifecycle performance across diverse building applications.
Ceiling Tiles Market Report Scope
| Report Attribute | Details |
|---|---|
| Market size in 2025 | US$ 9.07 Billion |
| Market Size by 2034 | US$ 15.62 Billion |
| Global CAGR (2026 - 2034) | 6.23% |
| Historical Data | 2021-2024 |
| Forecast period | 2026-2034 |
Ceiling Tiles Market Analysis
Growing investments in commercial buildings, healthcare facilities, airports, educational campuses, and hospitality projects continue to stimulate the Ceiling Tiles Market growth worldwide. Expanding urban populations and increasing renovation activities are generating sustained replacement demand, particularly in mature economies. Rising awareness regarding indoor environmental quality, acoustic comfort, and energy-efficient building envelopes has further strengthened product adoption across institutional and commercial sectors. Green building certifications increasingly recognize ceiling systems manufactured using recycled content and low-emission materials, encouraging wider market penetration.
The industry value chain includes raw material suppliers, mineral fiber and gypsum processors, metal sheet manufacturers, component fabricators, ceiling system manufacturers, distributors, contractors, architects, and building owners. Stable sourcing of gypsum, steel, aluminum, and mineral wool remains essential for maintaining production efficiency. Manufacturers continue strengthening regional supply chains through localized production facilities to reduce transportation costs, improve delivery reliability, and respond more effectively to fluctuations in construction activity.
Comprehensive Ceiling Tiles Market analysis indicates that competition increasingly focuses on product differentiation, sustainability credentials, and integrated ceiling system solutions rather than pricing alone. Leading manufacturers continue investing in research, digital manufacturing technologies, and environmentally responsible production processes to strengthen competitive positioning. Product innovation now emphasizes enhanced acoustics, moisture resistance, modular installation, and compatibility with modern lighting and HVAC systems.
Major participants, including Saint-Gobain, Armstrong World Industries, Inc., Knauf Group, USG Corporation, ROCKWOOL International A/S, Hunter Douglas Inc., SAS International, CertainTeed LLC, Byucksan Corporation, and CSR Limited, continue expanding manufacturing capabilities and premium product portfolios. Strategic investments emphasize recyclable materials, low-carbon manufacturing technologies, and integrated ceiling solutions designed for healthcare, education, commercial offices, and public infrastructure. Partnerships with architects and construction firms further strengthen long-term market positioning while supporting regional expansion strategies.
● REPORT CUSTOMIZATION
Tailor This Report To Align With Your Specific Business Requirements
This report can be customized to align precisely with your business objectives, scope, and target markets. Customization options include tailored segmentation, geography, competitive analysis, and strategic insights to support informed decision-making.
Customize This Report →WHAT YOU CAN ADJUST
- ● Segmentations
- ● Geography
- ● Competitive Analysis
- ● Language Preferences
Ceiling Tiles Market:
Personalice este informe según sus necesidades
Disfrutará de la personalización gratuita de cualquier informe, incluyendo partes del mismo, análisis por país y un paquete de datos de Excel. Además, podrá aprovechar excelentes ofertas y descuentos para startups y universidades.
Mercado de placas para techo: Perspectivas estratégicas
-
Obtenga las principales tendencias clave del mercado de este informe.Esta muestra GRATUITA incluye análisis de datos, desde tendencias del mercado hasta estimaciones y pronósticos.
Regional Insights
North America Ceiling Tiles
North America accounted for 31–34% of the global Ceiling Tiles Market share in 2025 and is projected to expand at a CAGR of 5.7–6.1% through 2034. Renovation of aging commercial buildings, expansion of healthcare infrastructure, and modernization of educational facilities continue to support regional demand. Building owners increasingly prioritize ceiling systems that improve acoustic performance, fire safety, indoor air quality, and maintenance efficiency while complying with evolving sustainability standards.
The region also benefits from stringent construction regulations encouraging energy-efficient building materials and recyclable interior products. Growing investment in data centers, transportation terminals, hospitality projects, and government infrastructure further supports market expansion. Manufacturers continue strengthening regional production capacity while introducing modular ceiling systems compatible with digital building management technologies, improving installation speed and long-term operational efficiency.
U.S. Ceiling Tiles Market
The United States represented 78–82% of North America's market during 2025 and is expected to register a CAGR of 5.8–6.2% through the forecast period. Demand remains concentrated across commercial offices, hospitals, educational institutions, retail developments, and government buildings. Rising renovation activity supports the replacement of conventional ceiling materials with higher-performing acoustic and fire-resistant systems that satisfy increasingly stringent construction requirements.
Leading suppliers, including Armstrong World Industries, Inc., USG Corporation, CertainTeed LLC, and Saint-Gobain, maintain strong manufacturing and distribution networks throughout the country. Architects increasingly specify suspended ceiling systems supporting integrated lighting, ventilation, and digital building technologies. Federal and state investments in healthcare modernization, educational infrastructure, and public transportation continue to create stable long-term demand for premium ceiling products.
Europe Ceiling Tiles Market
Europe accounted for 27-30% of global demand in 2025 and is expected to grow at a CAGR of 5.5-5.9% over the forecast period. Germany remains the most prominent national market due to ongoing commercial construction, industrial upgrading, and the adoption of energy-efficient building codes. Various renovation programs for public facilities boost future demand for products.
The United Kingdom still benefits from considerable adoption fueled by office renovations, educational investments, and healthcare infrastructure upgradation. France, Italy, and Spain together make considerable contributions to demand via hospitality projects, commercial renovation, transportation infrastructure, and public building renovation. Regional players tend to focus on recycled products and lower carbon footprints in line with new environmental standards in Europe.
APAC Ceiling Tiles Market
Asia Pacific held a Ceiling Tiles Market share of 28-31% in 2025 and is projected to grow at a CAGR of 7.2-7.7% until 2034. Consumption in China dominates this region, while India, Japan, South Korea, and Australia follow. Factors responsible for growth include urbanization, construction of commercial buildings, investment in manufacturing, and development of transportation infrastructure.
Government infrastructure schemes, smart city initiatives, and the use of sustainable construction materials are continually driving the installation of contemporary ceilings. Growing disposable income and commercial real estate developments have also been driving the use of high-end acoustic and decorative ceilings.
Middle East & Africa Ceiling Tiles Market
The Middle East & Africa region is expected to grow at a CAGR of 6.3–6.8%. Saudi Arabia and the UAE remain key drivers, driven by commercial projects, tourism facilities, healthcare investments, and massive urban infrastructure projects. South Africa remains a contributor to demand through institutional and commercial remodeling activities.
Airport, hospitality, mixed-use, and other public infrastructure projects continue to drive consumption in the region. Government diversification policies and energy-efficient building practices are driving demand for fire-resistant, durable, and recyclable ceiling systems suitable for modern commercial environments.
Segmentation Analysis
Material Type
The material type segment is estimated to experience a CAGR of 6.4–6.8% from 2026 to 2034. Material choice is based on acoustics, fire retardancy, longevity, moisture resistance, cost, and sustainability. Recyclable, lightweight materials are being developed by manufacturers to comply with ever more demanding building codes and improve installation efficiency. The ceiling tiles market scope is continually expanding as projects require specialized materials.
- Metal: Las placas metálicas para techos se utilizan ampliamente en aeropuertos, hospitales, centros de transporte y edificios comerciales de alta gama debido a su durabilidad, resistencia a la corrosión, facilidad de mantenimiento y compatibilidad con sistemas integrados de iluminación y ventilación.
- Yeso: Las placas de yeso para techos siguen siendo muy utilizadas en proyectos residenciales, oficinas, hoteles e instalaciones educativas debido a su rentabilidad, su acabado liso, su resistencia al fuego y su sencilla instalación en sistemas de techos suspendidos.
- Fibra mineral: Las placas de techo de fibra mineral son la opción preferida cuando se requiere una absorción acústica y un aislamiento térmico superiores. Los centros de salud, las instituciones educativas, las oficinas y los edificios gubernamentales utilizan cada vez más estos productos para mejorar el confort de sus ocupantes.
Tipo
Se prevé que el segmento de tipos crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,2 % al 6,6 % durante el periodo 2026-2034. La diferenciación de productos se basa ahora en factores como la acústica, la estética, el ambiente interior y la compatibilidad con las instalaciones del edificio. Las constantes innovaciones de productos contribuyen a ampliar su uso en edificios comerciales, infraestructuras públicas, campus educativos y proyectos de renovación residencial que requieren soluciones de techo especializadas.
- Acústica: Las placas acústicas para techos reducen la reverberación y mejoran la claridad del habla, lo que las hace muy adecuadas para oficinas, hospitales, escuelas, centros de conferencias y lugares de entretenimiento donde la gestión del sonido influye directamente en la experiencia de los ocupantes.
- No acústicas: Las placas de techo no acústicas siguen siendo útiles en aplicaciones donde la apariencia, la resistencia a la humedad, la higiene y el mantenimiento tienen prioridad sobre la absorción acústica avanzada, incluyendo edificios residenciales, espacios de servicios públicos, locales comerciales e instalaciones industriales.
Uso final
Se prevé que el segmento de uso final crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,5 % al 6,9 % entre 2026 y 2034. El aumento del gasto en construcción comercial, mejoras institucionales y reformas de viviendas seguirá impulsando una demanda constante en todos los usuarios finales. Existe un creciente interés por los interiores sostenibles, la eficiencia energética y el confort de los ocupantes, lo que fomenta el uso generalizado de sistemas de techos suspendidos en los mercados globales.
- Residencial: La demanda residencial sigue aumentando debido a la remodelación de viviendas, la construcción de apartamentos y los proyectos de viviendas de alta gama que buscan acabados decorativos para techos, productos resistentes a la humedad y un mejor rendimiento térmico y acústico.
- Sector comercial: Los edificios comerciales representan la mayor fuente de ingresos, respaldada por desarrollos de oficinas, complejos comerciales, instalaciones hoteleras, infraestructura sanitaria, aeropuertos y proyectos de uso mixto que requieren sistemas de techo duraderos, visualmente atractivos y de alto rendimiento.
- Ámbito institucional: Las aplicaciones institucionales siguen siendo estratégicamente importantes en escuelas, universidades, edificios gubernamentales, centros sanitarios e infraestructuras públicas, donde la seguridad contra incendios, la acústica, la higiene y la durabilidad a lo largo de su vida útil siguen siendo consideraciones primordiales a la hora de comprar.
Resumen de la oportunidad
|
Uso final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Residencial |
Medio |
Reformas del hogar |
Escalada |
|
Comercial |
Alto |
Oficinas inteligentes |
Maduro |
|
Institucional |
Medio |
Actualización de la atención médica |
Escalada |
Factores que impulsan el crecimiento del mercado de placas para techos y análisis de su impacto
Expansión de la infraestructura comercial e institucional
Existe una tendencia creciente hacia la construcción comercial en edificios de oficinas, centros de salud, instituciones educativas, aeropuertos, hoteles y centros comerciales, lo que genera una necesidad constante de sistemas de techo de alta calidad. El gasto público en infraestructura para la mejora de la atención médica, la educación y el transporte está aumentando, mientras que el sector privado se centra cada vez más en materiales de construcción de interiores que mejoran la comodidad de los ocupantes y la eficiencia. Para los fabricantes de techos, la situación se facilita debido a las mayores especificaciones de los productos en cuanto a resistencia al fuego y al agua, y mejores propiedades acústicas, en proyectos de mayor envergadura. Con la llegada de las técnicas de construcción modular, aumentará la adopción de estos productos debido a los plazos de instalación más cortos y la menor necesidad de mano de obra.
Creciente adopción de materiales de construcción sostenibles
Las normativas y los programas de certificación de edificios sostenibles fomentan constantemente el uso de materiales de construcción reciclados, de bajas emisiones y eficientes en el uso de recursos. En la producción se utilizan fibra mineral, aluminio, acero y yeso reciclados, y la cantidad de carbono incorporado en el proceso se minimiza mediante tecnología avanzada. Los promotores que buscan certificaciones de edificios sostenibles optan por sistemas de techo que mejoran la calidad ambiental interior y la eficiencia energética. La inversión en producción respetuosa con el medio ambiente ayuda a las empresas a obtener una ventaja competitiva al cumplir con los estándares de contratación de organismos gubernamentales y promotores multinacionales. El énfasis en los principios de la economía circular impulsará aún más la demanda de productos de techo reciclables.
Avances en sistemas de techos acústicos y funcionales
Las estructuras de edificios comerciales modernos requieren soluciones de sistemas de techo que ofrezcan más funciones que una simple apariencia atractiva. Las innovaciones actuales en el diseño de productos incluyen la provisión de estructuras de techo con características mejoradas de absorción acústica, iluminación, ventilación, seguridad contra incendios, climatización y capacidades de tecnología de la información para edificios (BIT). Los hospitales, escuelas y oficinas corporativas, en particular, necesitan los beneficios que una gestión acústica eficiente puede ofrecer para aumentar la productividad y el confort de sus ocupantes. Los avances futuros incluyen la creación de nuevos paneles de techo que faciliten el mantenimiento y sean compatibles con la infraestructura de BIT existente.
Tendencias futuras del mercado de placas para techos
Integración de sistemas de techos interiores inteligentes y de alto rendimiento
Los edificios comerciales e institucionales incorporan cada vez más sistemas de techo que permiten la integración de iluminación, distribución de climatización, sensores, sistemas contra incendios y plataformas digitales de gestión de edificios. Este cambio en las tendencias del mercado de placas de techo se debe a la creciente tendencia hacia los edificios inteligentes, que priorizan la eficiencia y el confort de los ocupantes. Las empresas están desarrollando diseños de techo modulares que ofrecen un rendimiento acústico superior, recubrimientos antimicrobianos y un mantenimiento más sencillo. Asimismo, existe una creciente preferencia por las placas de techo adaptables, que permiten la futura instalación de nuevas tecnologías sin necesidad de modificaciones estructurales. Esto impulsará la demanda de placas de techo multifuncionales a medida que se expanda la infraestructura digital de los edificios.
Creciente adopción de la fabricación circular y los materiales bajos en carbono.
Los objetivos de sostenibilidad siguen transformando las estrategias de fabricación en toda la industria de materiales de construcción. Los fabricantes de placas para techos están ampliando el uso de fibra mineral reciclada, aluminio, acero y yeso, al tiempo que reducen las emisiones de la producción mediante tecnologías de producción energéticamente eficientes. El proceso de desarrollo de productos se centra ahora en ser más reciclables, menos contaminantes y en cumplir con la normativa medioambiental vigente. El proceso de certificación de edificios verdes garantizará la especificación de sistemas de techo más respetuosos con el medio ambiente. Se prevé que la continua inversión en el modelo de fabricación circular y en fuentes sostenibles de materias primas conduzca a una mayor competitividad.
Oportunidades de mercado para placas de techo
Expansión en proyectos de infraestructura urbana emergentes
La rápida urbanización en la región de Asia-Pacífico, Oriente Medio y algunos países de Latinoamérica está generando numerosas oportunidades de negocio para las empresas que fabrican sistemas de techos avanzados. Los sectores comercial e institucional, incluidos hospitales, universidades, aeropuertos y sistemas de transporte público, demandan cada vez más sistemas de techos suspendidos sofisticados. Las previsiones del mercado de placas para techos revelan que los fabricantes que aumenten su capacidad de producción, establezcan alianzas con distribuidores y desarrollen productos regionales estarán bien posicionados para satisfacer las necesidades de los proyectos de construcción financiados por el gobierno. El establecimiento de la producción regional permitirá minimizar aún más los costes logísticos y aumentar la flexibilidad para atender las demandas de los clientes.
Soluciones de primera calidad para los mercados de renovación y rehabilitación.
La actividad de renovación en las economías desarrolladas representa una atractiva oportunidad a largo plazo para los fabricantes especializados en sistemas de techos de alto rendimiento. Los edificios de oficinas, hospitales, escuelas, centros comerciales y hoteles antiguos necesitan ser renovados con materiales que mejoren la eficiencia energética, la calidad del aire interior y la acústica sin realizar grandes cambios estructurales. El uso cada vez mayor de métodos de renovación modular permitirá una instalación más rápida y reducirá las molestias causadas por el proceso. Las empresas que se centren en materiales para techos más ligeros, reciclables, antimicrobianos y digitales obtendrán una ventaja competitiva, ya que las renovaciones priorizan cada vez más la sostenibilidad, la eficiencia y el valor del ciclo de vida por encima de los costos iniciales de instalación.
Novedades recientes
- Mayo de 2026: Zentia presentó Ebro AB , una placa de techo mineral de color negro intenso diseñada para aplicaciones arquitectónicas con falso techo y techos abiertos. El producto combina un alto rendimiento acústico con un acabado negro profundo, lo que permite a los diseñadores lograr una estética uniforme en interiores comerciales sin comprometer la funcionalidad del techo.
- Marzo de 2026: Saint-Gobain Gyproc India puso en marcha en Visakhapatnam la primera planta de fabricación de placas de yeso para techos con emisiones casi nulas de carbono de la India. La planta, que entró en funcionamiento en diciembre de 2025, tiene una capacidad de producción anual de aproximadamente 5 millones de metros cuadrados de placas de yeso laminadas con PVC Gyprex, lo que refuerza la huella de carbono de la empresa en su proceso de fabricación y su capacidad de suministro nacional.
- Mayo de 2025: AVALT y VantEdge lanzaron Wall Works Holdings mediante la adquisición de Optimum Building Systems , ampliando así su cartera de soluciones arquitectónicas para interiores. Esta transacción fortalece sus capacidades en sistemas especializados de techos y paredes, al tiempo que mejora la capacidad de fabricación y el alcance a los clientes en los mercados de la construcción comercial.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -