
Markt für Decken-Tiles: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Deckenplatten (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Materialart (Mineralfaser, Metall, Gips, Sonstige); Typ (Akustikdeckenplatten, Nicht-Akustikdeckenplatten); Endanwendung (Wohngebäude, Industrie, Gewerbe) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00004042
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 22, 2026


Marktgröße 2025
9,07 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
15,62 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
6,23 %
Wachstumsrate
Adressierbarer Markt
111,78 Mrd. US-Dollar
(2026–2034)
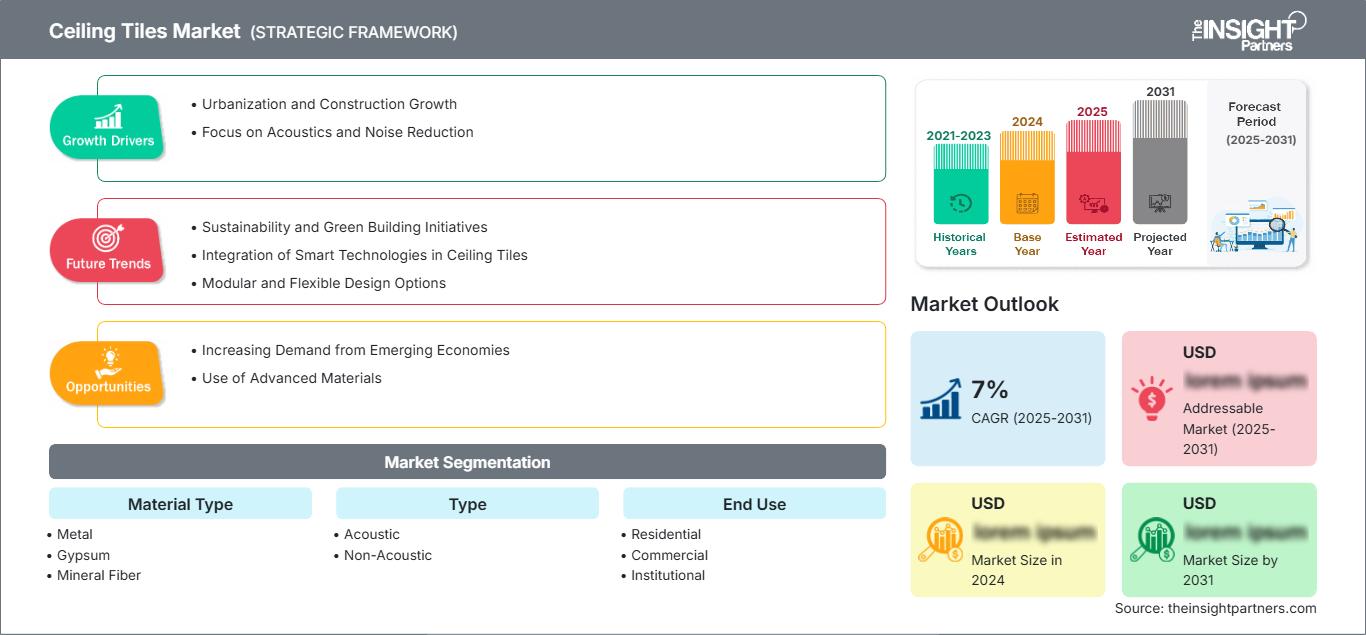
Der Markt für Deckenplatten wurde 2025 auf 9,07 Milliarden US-Dollar geschätzt und soll bis 2034 auf 15,62 Milliarden US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,23 % im Zeitraum 2026–2034 entspricht . Die Nachfrage steigt kontinuierlich, da im Gewerbebau, bei institutionellen Infrastrukturprojekten und bei Wohnungsrenovierungen zunehmend Wert auf langlebige, feuerbeständige und akustisch optimierte Deckensysteme gelegt wird. Hersteller bringen leichte, recycelbare und leistungsstarke Produkte auf den Markt, die modernen Baustandards und sich wandelnden architektonischen Anforderungen gerecht werden.
In ganz Nordamerika wird die regionale Nachfrage durch anhaltende Investitionen in Gewerbeimmobilien, die Infrastruktur des Gesundheitswesens und Bildungseinrichtungen weiter gestärkt. Der Markt für Deckenplatten in der Region profitiert von strengen Bauvorschriften, die energieeffiziente und schalldämmende Innenausbaulösungen fördern. Die beschleunigte Sanierung veralteter Bürogebäude in Verbindung mit der verstärkten Verwendung nachhaltiger Baumaterialien dürfte das regionale Wachstum im Prognosezeitraum mit einer geschätzten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,7–6,1 % unterstützen.
Marktanalyse und Einblicke für Deckenplatten
- Nordamerika: Der Marktanteil lag 2025 bei 31–34 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,7–6,1 % wachsen . Starke Bautätigkeiten im institutionellen Bereich, Büromodernisierungen und Zertifizierungen für nachhaltiges Bauen fördern weiterhin die Produktakzeptanz in gewerblichen und öffentlichen Infrastrukturprojekten.
- USA: 2025 stellten sie 78–82 % des nordamerikanischen Marktes dar und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,2 % wachsen . Die Nachfrage wird weiterhin durch die Modernisierung des Gesundheitswesens, die Bildungsinfrastruktur und hochwertige Gewerbeimmobilien mit Schwerpunkt auf akustischer Leistung gestützt.
- Europa: Hielt 2025 einen Marktanteil von 27–30 % und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 5,5–5,9 % verzeichnen . Deutschland, Großbritannien und Frankreich führen weiterhin die Nachfrage an, bedingt durch Renovierungsaktivitäten, energieeffiziente Bauweisen und strenge Bauvorschriften.
- Asia Pacific: Captured 28–31% share in 2025 and is forecast to expand at a CAGR of 7.2–7.7% during 2026–2034. China, India, Japan, and South Korea are driving regional expansion through rapid urbanization, commercial construction, and public infrastructure investments.
- Largest Segment: Commercial accounted for 48–52% of the Ceiling Tiles Market share in 2025 and is expected to record a CAGR of 6.0–6.4% during 2026–2034, supported by office modernization, retail developments, healthcare facilities, and hospitality construction.
- High Growth Segment: Metal is projected to register the fastest expansion, holding 22–26% market share in 2025 while advancing at a CAGR of 7.1–7.6% during 2026–2034, driven by superior durability, moisture resistance, and recyclable material characteristics.
- Key companies analyzed in detail: Saint-Gobain, SAS International, Armstrong World Industries, Inc., Byucksan Corporation, CertainTeed LLC, CSR Limited, Hunter Douglas Inc., Knauf Group, USG Corporation, ROCKWOOL International A/S.
Source: The Insight Partners' analysis based on proprietary research, government publications, company annual reports, investor presentations, industry databases, and expert interviews.
Continuous innovation in manufacturing technologies has transformed production capabilities across the industry. Automated forming, precision surface finishing, advanced mineral fiber processing, and digital quality inspection systems have improved manufacturing efficiency while reducing material waste. Product portfolios increasingly incorporate recycled raw materials, enhanced fire resistance, antimicrobial coatings, and improved acoustic performance to satisfy evolving commercial and institutional building requirements. Growing certification under sustainable construction frameworks has further encouraged manufacturers to optimize production processes and strengthen supply chain resilience.
Future industry expansion is expected to be supported by infrastructure investments across emerging economies, modernization of educational and healthcare facilities, and stricter environmental regulations promoting recyclable construction materials. Digital building design platforms and prefabricated construction techniques are also encouraging greater adoption of standardized ceiling systems. Increasing collaboration between manufacturers, architects, and contractors is expected to accelerate product customization while improving installation efficiency and lifecycle performance across diverse building applications.
Ceiling Tiles Market Report Scope
| Report Attribute | Details |
|---|---|
| Market size in 2025 | US$ 9.07 Billion |
| Market Size by 2034 | US$ 15.62 Billion |
| Global CAGR (2026 - 2034) | 6.23% |
| Historical Data | 2021-2024 |
| Forecast period | 2026–2034 |
Marktanalyse für Deckenplatten
Steigende Investitionen in Gewerbegebäude, Gesundheitseinrichtungen, Flughäfen, Bildungseinrichtungen und Hotelprojekte treiben das Wachstum des Marktes für Deckenplatten weltweit weiter an. Wachsende Stadtbevölkerungen und zunehmende Renovierungsaktivitäten sorgen für eine anhaltende Nachfrage nach Ersatzdecken, insbesondere in entwickelten Volkswirtschaften. Das wachsende Bewusstsein für Raumluftqualität, akustischen Komfort und energieeffiziente Gebäudehüllen hat die Akzeptanz dieser Produkte im institutionellen und gewerblichen Bereich zusätzlich gestärkt. Zertifizierungen für nachhaltiges Bauen würdigen zunehmend Deckensysteme aus Recyclingmaterialien und emissionsarmen Werkstoffen und fördern so eine breitere Marktdurchdringung.
Die Wertschöpfungskette der Branche umfasst Rohstofflieferanten, Verarbeiter von Mineralfasern und Gips, Blechhersteller, Komponentenhersteller, Hersteller von Deckensystemen, Händler, Bauunternehmen, Architekten und Bauherren. Eine stabile Versorgung mit Gips, Stahl, Aluminium und Mineralwolle ist weiterhin unerlässlich für die Aufrechterhaltung der Produktionseffizienz. Die Hersteller stärken ihre regionalen Lieferketten durch lokale Produktionsstätten, um Transportkosten zu senken, die Lieferzuverlässigkeit zu verbessern und flexibler auf Schwankungen in der Baukonjunktur reagieren zu können.
Eine umfassende Marktanalyse für Deckenplatten zeigt, dass der Wettbewerb zunehmend auf Produktdifferenzierung, Nachhaltigkeit und integrierte Deckensystemlösungen anstatt allein auf den Preis setzt. Führende Hersteller investieren weiterhin in Forschung, digitale Fertigungstechnologien und umweltverträgliche Produktionsprozesse, um ihre Wettbewerbsposition zu stärken. Produktinnovationen konzentrieren sich nun auf verbesserte Akustik, Feuchtigkeitsbeständigkeit, modulare Installation und Kompatibilität mit modernen Beleuchtungs- und HLK-Systemen.
Führende Unternehmen wie Saint-Gobain, Armstrong World Industries, Inc., Knauf Group, USG Corporation, ROCKWOOL International A/S, Hunter Douglas Inc., SAS International, CertainTeed LLC, Byucksan Corporation und CSR Limited bauen ihre Fertigungskapazitäten und ihr Premium-Produktportfolio kontinuierlich aus. Strategische Investitionen konzentrieren sich auf recycelbare Materialien, CO₂-arme Fertigungstechnologien und integrierte Deckenlösungen für das Gesundheitswesen, Bildungseinrichtungen, Bürogebäude und öffentliche Infrastrukturen. Partnerschaften mit Architekten und Bauunternehmen stärken die langfristige Marktposition und unterstützen gleichzeitig regionale Expansionsstrategien.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Deckenplatten: Strategische Einblicke
Regionale Einblicke
Deckenplatten aus Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 31–34 % am globalen Markt für Deckenplatten und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,7–6,1 % wachsen . Die Sanierung veralteter Gewerbegebäude, der Ausbau der Gesundheitsinfrastruktur und die Modernisierung von Bildungseinrichtungen stützen weiterhin die regionale Nachfrage. Gebäudeeigentümer legen zunehmend Wert auf Deckensysteme, die die Akustik, den Brandschutz, die Raumluftqualität und die Wartungseffizienz verbessern und gleichzeitig den sich wandelnden Nachhaltigkeitsstandards entsprechen.
Die Region profitiert zudem von strengen Bauvorschriften, die energieeffiziente Baumaterialien und recycelbare Innenausbauprodukte fördern. Steigende Investitionen in Rechenzentren, Verkehrsknotenpunkte, Hotelprojekte und die öffentliche Infrastruktur unterstützen das Marktwachstum zusätzlich. Die Hersteller bauen ihre regionalen Produktionskapazitäten kontinuierlich aus und führen modulare Deckensysteme ein, die mit digitalen Gebäudemanagementsystemen kompatibel sind. Dies beschleunigt die Installation und optimiert die langfristige Betriebseffizienz.
US-Markt für Deckenplatten
Die USA repräsentierten 2025 78–82 % des nordamerikanischen Marktes und werden voraussichtlich im Prognosezeitraum eine durchschnittliche jährliche Wachstumsrate (CAGR) von 5,8–6,2 % verzeichnen . Die Nachfrage konzentriert sich weiterhin auf Bürogebäude, Krankenhäuser, Bildungseinrichtungen, Einzelhandelsflächen und Regierungsgebäude. Zunehmende Renovierungsaktivitäten begünstigen den Austausch herkömmlicher Deckenmaterialien durch leistungsfähigere Akustik- und Brandschutzsysteme, die den immer strengeren Bauanforderungen gerecht werden.
Führende Anbieter wie Armstrong World Industries, Inc., USG Corporation, CertainTeed LLC und Saint-Gobain verfügen über starke Produktions- und Vertriebsnetze im ganzen Land. Architekten setzen zunehmend auf abgehängte Deckensysteme mit integrierter Beleuchtung, Belüftung und digitalen Gebäudetechnologien. Investitionen von Bund und Ländern in die Modernisierung des Gesundheitswesens, die Bildungsinfrastruktur und den öffentlichen Nahverkehr sorgen weiterhin für eine stabile, langfristige Nachfrage nach hochwertigen Deckenprodukten.
Europäischer Markt für Deckenplatten
Europa machte 2025 27–30 % der weltweiten Nachfrage aus und wird voraussichtlich im Prognosezeitraum mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,5–5,9 % wachsen. Deutschland bleibt aufgrund des anhaltenden Gewerbebaus, der Modernisierung der Industrie und der Einführung energieeffizienter Bauvorschriften der bedeutendste nationale Markt. Verschiedene Sanierungsprogramme für öffentliche Einrichtungen kurbeln die zukünftige Nachfrage nach den Produkten an.
Das Vereinigte Königreich profitiert weiterhin von einer beträchtlichen Nachfrage, die durch Büroumbauten, Investitionen in Bildung und die Modernisierung der Gesundheitsinfrastruktur befeuert wird. Frankreich, Italien und Spanien tragen gemeinsam maßgeblich zur Nachfrage bei, unter anderem durch Hotelprojekte, Gewerbeumbauten, Verkehrsinfrastruktur und die Sanierung öffentlicher Gebäude. Regionale Akteure konzentrieren sich tendenziell auf Recyclingprodukte und eine geringere CO₂-Bilanz, um den neuen Umweltstandards in Europa gerecht zu werden.
Markt für Deckenplatten im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hielt 2025 einen Marktanteil von 28–31 % am Markt für Deckenplatten und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2–7,7 % wachsen. China dominiert diese Region, gefolgt von Indien, Japan, Südkorea und Australien. Zu den Wachstumsfaktoren zählen die Urbanisierung, der Bau von Gewerbegebäuden, Investitionen in die Produktion und der Ausbau der Verkehrsinfrastruktur.
Staatliche Infrastrukturprogramme, Smart-City-Initiativen und die Verwendung nachhaltiger Baumaterialien treiben die Installation moderner Decken kontinuierlich voran. Steigende verfügbare Einkommen und die Entwicklung von Gewerbeimmobilien fördern zudem den Einsatz hochwertiger Akustik- und Dekordecken.
Markt für Deckenplatten im Nahen Osten und Afrika
Für die Region Naher Osten und Afrika wird ein jährliches Wachstum von 6,3–6,8 % erwartet. Saudi-Arabien und die Vereinigten Arabischen Emirate bleiben die wichtigsten Wachstumstreiber, angetrieben durch Gewerbeprojekte, touristische Einrichtungen, Investitionen im Gesundheitswesen und umfangreiche städtische Infrastrukturprojekte. Südafrika trägt durch institutionelle und gewerbliche Modernisierungsmaßnahmen weiterhin zur Nachfrage bei.
Flughäfen, Hotels, Mischnutzungsprojekte und andere öffentliche Infrastrukturprojekte treiben den Konsum in der Region weiterhin an. Staatliche Diversifizierungspolitiken und energieeffiziente Bauweisen fördern die Nachfrage nach feuerbeständigen, langlebigen und recycelbaren Deckensystemen, die für moderne Gewerbeumgebungen geeignet sind.
Segmentierungsanalyse
Materialart
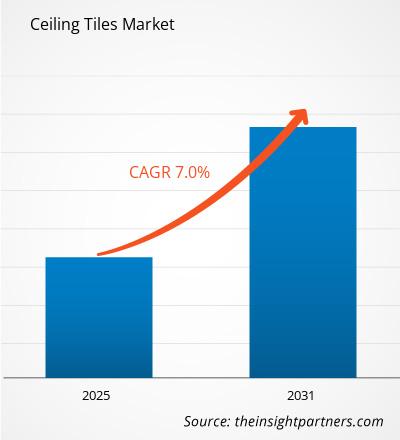
Für das Segment der Materialarten wird von 2026 bis 2034 ein jährliches Wachstum von 6,4–6,8 % prognostiziert. Die Materialwahl basiert auf Kriterien wie Akustik, Brandschutz, Langlebigkeit, Feuchtigkeitsbeständigkeit, Kosten und Nachhaltigkeit. Hersteller entwickeln recycelbare, leichte Materialien, um den immer strengeren Bauvorschriften gerecht zu werden und die Installationseffizienz zu verbessern. Der Markt für Deckenplatten wächst kontinuierlich, da Projekte spezielle Materialien erfordern.
- Metal: Metal ceiling tiles are widely used in airports, hospitals, transportation hubs, and premium commercial buildings because of their durability, corrosion resistance, ease of maintenance, and compatibility with integrated lighting and ventilation systems.
- Gypsum: Gypsum ceiling tiles remain extensively adopted across residential developments, offices, hotels, and educational facilities owing to their cost efficiency, smooth finish, fire resistance, and straightforward installation in suspended ceiling systems.
- Mineral Fiber: Mineral fiber ceiling tiles are preferred where superior acoustic absorption and thermal insulation are required. Healthcare facilities, educational institutions, offices, and government buildings increasingly utilize these products to improve occupant comfort.
Type
The Type segment category is expected to grow at a CAGR of 6.2% – 6.6% for the period 2026 – 2034. Product differentiation is now based on factors such as acoustics, aesthetics, indoor environment, and compatibility with building services. Ongoing product innovations help expand its use across commercial buildings, public infrastructure, educational campuses, and residential renovation projects requiring specialized ceiling solutions.
- Acoustic: Acoustic ceiling tiles reduce reverberation and improve speech clarity, making them highly suitable for offices, hospitals, schools, conference centers, and entertainment venues where sound management directly influences occupant experience.
- Non-Acoustic: Non-acoustic ceiling tiles continue serving applications where appearance, moisture resistance, hygiene, and maintenance are prioritized over advanced sound absorption, including residential buildings, utility spaces, retail outlets, and industrial facilities.
End Use
The End Use segment Category is forecasted to grow at a CAGR of 6.5–6.9% for 2026-2034. Rising spending on commercial construction, institutional upgrades, and home renovations will continue to drive steady demand across all end users. There is a growing focus on sustainable interiors, energy efficiency, and occupant comfort, which is encouraging the widespread use of suspended ceiling systems across global markets.
- Residential: Residential demand continues to increase through home remodeling, apartment construction, and premium housing developments seeking decorative ceiling finishes, moisture-resistant products, and improved thermal and acoustic performance.
- Commercial: Commercial buildings represent the largest revenue contributor, supported by office developments, retail complexes, hospitality facilities, healthcare infrastructure, airports, and mixed-use projects requiring durable, visually appealing, and high-performance ceiling systems.
- Institutionelle Anwendungen: Institutionelle Anwendungen bleiben strategisch wichtig in Schulen, Universitäten, Regierungsgebäuden, Gesundheitseinrichtungen und der öffentlichen Infrastruktur, wo Brandschutz, Akustik, Hygiene und Langlebigkeit über den gesamten Lebenszyklus hinweg die wichtigsten Kaufkriterien darstellen.
Momentaufnahme der Chancen
|
Endverwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Wohnen |
Medium |
Hausrenovierung |
Skalierung |
|
Kommerziell |
Hoch |
Intelligente Büros |
Reifen |
|
Institutionell |
Medium |
Modernisierung des Gesundheitswesens |
Skalierung |
Markt für Deckenplatten: Wachstumstreiber und Wirkungsanalyse
Ausbau der kommerziellen und institutionellen Infrastruktur
Der Trend zu gewerblichen Neubauten in Bürogebäuden, Gesundheitseinrichtungen, Bildungseinrichtungen, Flughäfen, Hotels und Einkaufszentren wächst stetig und führt zu einem kontinuierlichen Bedarf an hochwertigen Deckensystemen. Die staatlichen Investitionen in die Infrastruktur für Gesundheitswesen, Bildung und Verkehr steigen, während die Privatwirtschaft verstärkt auf Innenausbaumaterialien setzt, die den Komfort der Nutzer erhöhen und die Effizienz steigern. Für Deckenhersteller ist es einfacher, in größeren Bauprojekten die Anforderungen an Feuer- und Wasserbeständigkeit sowie an bessere Akustik zu erfüllen. Mit dem Aufkommen modularer Bauweisen wird die Nutzung dieser Produkte aufgrund kürzerer Installationszeiten und eines geringeren Arbeitsaufwands weiter zunehmen.
Zunehmende Verwendung nachhaltiger Baumaterialien
Vorschriften und Zertifizierungsprogramme für nachhaltiges Bauen fördern kontinuierlich den Einsatz von recycelten, emissionsarmen und ressourcenschonenden Baustoffen. Recycelte Mineralfasern, Aluminium, Stahl und Gips werden in der Produktion verwendet, und der CO₂-Fußabdruck im Herstellungsprozess wird durch fortschrittliche Technologien minimiert. Bauherren, die eine Zertifizierung für nachhaltiges Bauen anstreben, entscheiden sich für Deckensysteme, die die Raumluftqualität und Energieeffizienz beeinflussen. Die Investition in eine umweltfreundliche Produktion verschafft Unternehmen Wettbewerbsvorteile, da sie die Beschaffungsstandards von Regierungsbehörden und multinationalen Bauträgern erfüllen. Die zunehmende Bedeutung der Kreislaufwirtschaft wird die Nachfrage nach recycelbaren Deckenprodukten weiter steigern.
Fortschritte bei akustischen und funktionalen Deckensystemen
Moderne Gewerbegebäude benötigen Deckensysteme, die neben einem ansprechenden Erscheinungsbild auch weitere Funktionen bieten. Aktuelle Innovationen im Produktdesign umfassen Deckenkonstruktionen mit verbesserter Schallabsorption sowie integrierten Funktionen für Beleuchtung, Belüftung, Brandschutz, Luftaufbereitung und Gebäudetechnik. Krankenhäuser, Schulen und Büros profitieren besonders von einem effizienten Schallmanagement, das die Produktivität und den Komfort der Nutzer steigert. Zukünftige Entwicklungen zielen auf die Herstellung neuer Deckenpaneele ab, die eine einfachere Wartung ermöglichen und mit der bestehenden Gebäudeinfrastruktur kompatibel sind.
Markt für Deckenplatten: Zukunftstrends
Integration intelligenter und leistungsstarker Innenraumdeckensysteme
Gewerbliche und institutionelle Gebäude integrieren zunehmend Deckensysteme, die Beleuchtung, Klimatisierung, Sensoren, Brandschutz und digitale Gebäudemanagementplattformen unterstützen. Dieser Wandel im Markt für Deckenplatten ist auf den Trend zu intelligenten Gebäuden zurückzuführen, die Effizienz und Nutzerkomfort in den Vordergrund stellen. Unternehmen arbeiten an modularen Deckenkonstruktionen mit überlegener Akustik, antimikrobiellen Beschichtungen und einfacherer Wartung. Zudem steigt die Nachfrage nach adaptiven Deckenplatten, die die zukünftige Installation neuer Technologien ohne bauliche Veränderungen ermöglichen. Dies wird mit dem Ausbau der digitalen Infrastruktur von Gebäuden zu einer höheren Nachfrage nach multifunktionalen Deckenplatten führen.
Zunehmende Verbreitung von Kreislaufwirtschaft und kohlenstoffarmen Materialien
Nachhaltigkeitsziele verändern weiterhin die Fertigungsstrategien der gesamten Baustoffindustrie. Hersteller von Deckenplatten setzen verstärkt auf recycelte Mineralfasern, Aluminium, Stahl und Gips und reduzieren gleichzeitig die Emissionen durch energieeffiziente Produktionstechnologien. Die Produktentwicklung konzentriert sich nun auf höhere Recyclingfähigkeit, geringere CO₂-Emissionen und die Einhaltung sich ändernder Umweltgesetze. Die Zertifizierung von nachhaltigen Gebäuden wird sicherstellen, dass vermehrt umweltfreundliche Deckensysteme eingesetzt werden. Es wird erwartet, dass kontinuierliche Investitionen in die Kreislaufwirtschaft und nachhaltige Rohstoffquellen die Wettbewerbsfähigkeit steigern werden.
Marktchancen für Deckenplatten
Expansion im Rahmen neuer städtischer Infrastrukturprojekte
Die rasante Urbanisierung im asiatisch-pazifischen Raum, im Nahen Osten und in ausgewählten lateinamerikanischen Ländern schafft zahlreiche Geschäftsmöglichkeiten für Hersteller fortschrittlicher Deckensysteme. Der gewerbliche und institutionelle Sektor, darunter Krankenhäuser, Universitäten, Flughäfen und der öffentliche Nahverkehr, stellt eine steigende Nachfrage nach anspruchsvollen abgehängten Deckensystemen. Prognosen zum Markt für Deckenplatten zeigen, dass Hersteller, die ihre Produktionskapazitäten ausbauen, Partnerschaften mit Vertriebspartnern eingehen und regionale Produkte entwickeln, gut positioniert sind, um den Bedarf staatlich geförderter Bauprojekte zu decken. Der Aufbau regionaler Produktionsstätten minimiert zudem die Logistikkosten und erhöht die Flexibilität bei der Erfüllung der Kundenwünsche.
Premium-Lösungen für den Renovierungs- und Sanierungsmarkt
Die Sanierungstätigkeit in entwickelten Volkswirtschaften bietet Herstellern von Hochleistungsdeckensystemen attraktive langfristige Chancen. In die Jahre gekommene Bürogebäude, Krankenhäuser, Schulen, Einkaufszentren und Hotels müssen mit Materialien saniert werden, die Energieeffizienz, Raumluftqualität und Akustik verbessern, ohne umfangreiche bauliche Veränderungen zu erfordern. Der zunehmende Einsatz modularer Sanierungsmethoden ermöglicht eine schnellere Installation bei gleichzeitiger Reduzierung der Beeinträchtigungen. Unternehmen, die sich auf leichtere, recycelbare, antimikrobielle und digitale Deckenmaterialien konzentrieren, werden sich einen Wettbewerbsvorteil verschaffen, da bei Sanierungen Nachhaltigkeit, Effizienz und der Wert über den gesamten Lebenszyklus immer wichtiger werden als die anfänglichen Installationskosten.
Aktuelle Entwicklungen
- Mai 2026: Zentia präsentierte Ebro AB , eine tiefschwarze Mineral-Deckenplatte, die speziell für offene Decken und sichtbare Dachuntersichten entwickelt wurde. Das Produkt vereint hohe Akustikleistung mit einer tiefschwarzen Oberfläche und ermöglicht es Planern, in gewerblichen Innenräumen ein einheitliches Erscheinungsbild zu erzielen und gleichzeitig die Funktionalität der Decke zu erhalten.
- März 2026: Saint-Gobain Gyproc India nahm in Visakhapatnam Indiens erste Produktionsanlage für nahezu klimaneutrale Gipsdeckenplatten in Betrieb. Die im Dezember 2025 in Betrieb genommene Anlage verfügt über eine jährliche Produktionskapazität von rund 5 Millionen Quadratmetern Gyprex-PVC-laminierter Gipsdeckenplatten und stärkt damit die CO₂-arme Produktion und die inländische Lieferfähigkeit des Unternehmens.
- Mai 2025: AVALT und VantEdge gründeten Wall Works Holdings durch die Übernahme von Optimum Building Systems und erweiterten damit ihr Portfolio an Lösungen für die Innenarchitektur. Die Transaktion stärkt die Kompetenzen im Bereich Spezialdecken und Wandsysteme und verbessert gleichzeitig die Produktionskapazität und die Kundenreichweite im gesamten Gewerbebau.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -