
Mercado de instrumentos para cirugía ortopédica artroscópica: Tamaño en 2034
Tamaño del mercado de instrumentos para cirugía ortopédica artroscópica y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por producto (sistemas de afeitado motorizados, sistemas de visualización, sistemas de gestión de fluidos, sistemas de ablación, artroscopios, implantes de artroscopios, accesorios y consumibles); aplicación (cadera, rodilla, hombro, columna vertebral, pie y tobillo, mano y muñeca, y otros); uso final (hospitales, clínicas, centros quirúrgicos ambulatorios y otros), y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00022288
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 09, 2026


Tamaño del mercado en 2025
127,84 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
336,74 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
11,36 %
Índice de crecimiento
Mercado potencial
2.047,31 millones de dólares estadounidenses
(2026-2034)
El mercado de instrumentos para cirugía ortopédica artroscópica estaba valorado en 127,84 millones de dólares estadounidenses en 2025 y se espera que alcance los 336,74 millones de dólares estadounidenses en 2034; se estima que registrará una tasa de crecimiento anual compuesta (CAGR) del 11,36 % durante el período 2026-2034.
Análisis y perspectivas del mercado de instrumentos para cirugía ortopédica artroscópica
- América del Norte : Se prevé que América del Norte mantenga una cuota de mercado del 38-42% en instrumentos para cirugía ortopédica artroscópica en 2025 y que crezca a una tasa de crecimiento anual compuesta (CAGR) del 10,5-11,5% entre 2026 y 2034 , gracias a una infraestructura de artroscopia consolidada, un alto volumen de procedimientos y una rápida adopción de la tecnología.
- EE. UU .: Se estima que EE. UU. representará entre el 82 % y el 86 % de América del Norte en 2025 , con un crecimiento anual compuesto del 10,3 % al 11,3 % durante el período 2026-2034 , impulsado por hospitales y centros de cirugía ambulatoria.
- Europa : Se prevé que Europa represente entre el 27 % y el 31 % del mercado en 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 11,0 % al 12,0 % durante el período 2026-2034 , liderada por Alemania, el Reino Unido, Francia, Italia y España.
- Asia Pacífico : Se estima que la región de Asia Pacífico tendrá una participación del 19 al 23 % en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 14,0 al 15,0 % durante el período 2026-2034 , liderada por China, Japón, Corea del Sur, India y Australia.
- Segmento más grande : Los sistemas de afeitado eléctrico representan el segmento más grande, con una cuota de mercado del 23-27% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 12,0-13,0% durante el período 2026-2034 , lo que refleja una alta utilización en procedimientos.
- Segmento de alto crecimiento : Los sistemas de visualización constituyen el segmento de alto crecimiento, representando una cuota de mercado del 14-18% en 2025 y expandiéndose a una tasa de crecimiento anual compuesta (CAGR) del 14,5-15,5% durante el período 2026-2034 .
- Empresas clave analizadas en detalle : Arthrex, Smith & Nephew plc., DePuy Synthes, Stryker Corporation, CONMED Corporation, Zimmer Biomet Holdings, Inc., KARL STORZ SE & Co. KG, Richard Wolf GmbH, Olympus Corporation y Medtronic plc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Se han producido avances en el campo, desde los instrumentos tradicionales rígidos basados en endoscopios hasta el desarrollo de plataformas integrales que incluyen visualización de alta definición, corte motorizado, manejo de fluidos y ablación por radiofrecuencia. Las cámaras compactas y las innovaciones con chips en la punta están abriendo áreas anatómicamente restringidas. Los fabricantes se han centrado en piezas de mano ergonómicas, instrumentos específicos para cada procedimiento, consolas y consumibles que facilitan los procedimientos en el quirófano y simplifican la configuración.
En cuanto a la inversión en tecnología, durante el período de pronóstico, es probable que se invierta en visualización digital, imágenes compactas, plataformas energéticas e instrumentación específica para procedimientos. Es probable que su adopción se generalice en los sistemas emergentes de prestación de atención médica, a medida que los cirujanos ortopédicos, las clínicas privadas y los centros de atención ambulatoria mejoren su capacidad para realizar cirugía mínimamente invasiva. Los requisitos relativos al reprocesamiento de dispositivos reutilizables, la seguridad eléctrica, la esterilización y el rendimiento de los dispositivos seguirán influyendo en las decisiones de compra, mientras que los hospitales considerarán cada vez más los equipos en función de la rentabilidad de los procedimientos, en lugar de solo del costo.
Alcance del informe de mercado sobre instrumentos para cirugía ortopédica artroscópica
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 127,84 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 336,74 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 11,36% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de instrumentos para cirugía ortopédica artroscópica
El aumento de la demanda de instrumental para cirugía ortopédica artroscópica está estrechamente relacionado con el incremento de procedimientos, lesiones deportivas, afecciones articulares degenerativas y el interés por las cirugías mínimamente invasivas. La cadena de valor incluye proveedores de instrumental, fabricantes de componentes, proveedores de tecnología de visualización, distribuidores, hospitales, clínicas y centros de cirugía ambulatoria. La demanda de productos está determinada por la complejidad del procedimiento, las preferencias del cirujano, el equipamiento existente, el uso de consumibles y los ciclos de reemplazo. Cada vez más hospitales buscan plataformas multiaplicación.
Las tendencias del lado del proveedor en el mercado de instrumental para cirugía ortopédica artroscópica implican la combinación de los ingresos por consumibles con las ventas de equipos de capital. El uso de cuchillas de afeitado motorizadas, tubos, cánulas, sondas de ablación y consumibles utilizados durante los procedimientos de visualización genera la necesidad de compras periódicas tras la instalación inicial de la plataforma. Este enfoque incentiva el desarrollo de ecosistemas de productos y carteras específicas para cada procedimiento por parte de los proveedores. Las consideraciones de fabricación incluyen aspectos como la precisión, la calidad de la imagen, el diseño ergonómico, la compatibilidad con la esterilización y la fiabilidad de los componentes. Los distribuidores siguen desempeñando un papel importante debido a la fragmentación de la base de clientes de hospitales y centros de cirugía ambulatoria.
Según el análisis del mercado de instrumental para cirugía ortopédica artroscópica, el panorama competitivo se caracteriza por una amplia gama de productos y sólidas relaciones con los cirujanos. Arthrex ofrece un amplio ecosistema para la medicina deportiva, que incluye visualización, resección, implantes y accesorios. Smith & Nephew plc. combina tecnologías para artroscopia con implantes para medicina deportiva, mientras que Stryker Corporation ofrece tecnologías integradas de resección, energía, gestión de fluidos y visualización. CONMED Corporation compite con su instrumental para artroscopia, bombas, cánulas y soluciones para reparación ortopédica.
La diferenciación competitiva en el mercado de instrumental para cirugía ortopédica artroscópica radica en el desarrollo de plataformas e innovaciones específicas para cada procedimiento. Zimmer Biomet Holdings, Inc. y DePuy Synthes compiten gracias a sus amplias carteras de productos ortopédicos. KARL STORZ SE & Co. KG y Richard Wolf GmbH aportan tecnologías de visualización, mientras que Olympus Corporation y Medtronic plc ofrecen capacidades tecnológicas relacionadas con cirugías mínimamente invasivas. Las crecientes inversiones se centran en el desarrollo de sistemas de imagen compactos, integración digital, sistemas avanzados de suministro de energía, productos desechables y plataformas que permiten realizar cirugías ambulatorias con visualización y control del procedimiento consistentes.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de instrumental para cirugía ortopédica artroscópica: Perspectivas estratégicas
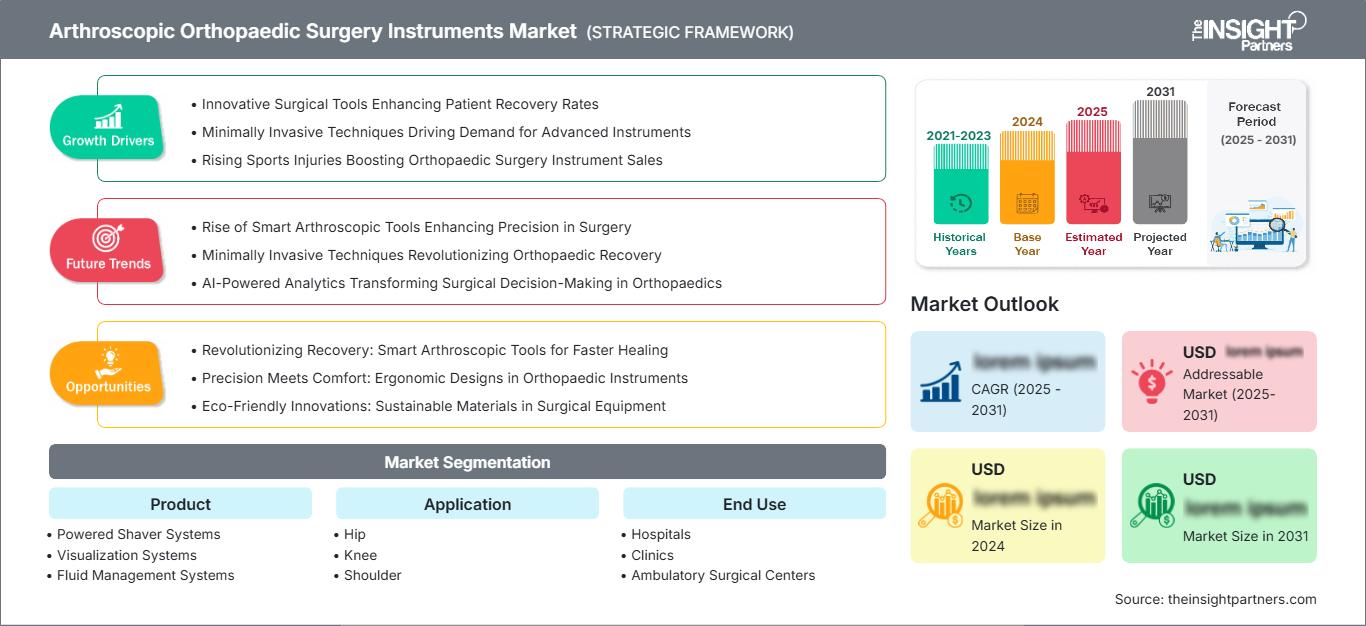
Perspectivas regionales
Mercado norteamericano de instrumentos para cirugía ortopédica artroscópica
Se estima que Norteamérica tendrá una cuota de mercado de entre el 38 % y el 42 % en instrumental para cirugía ortopédica artroscópica en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 10,5 % al 11,5 % hasta 2034. Estados Unidos sigue siendo el principal contribuyente debido al elevado volumen de procedimientos artroscópicos, la sofisticada atención ortopédica, la amplia red de centros quirúrgicos ambulatorios y la fuerte adopción de equipos quirúrgicos avanzados. Canadá contribuye a través de la modernización de sus hospitales y el creciente acceso a procedimientos ortopédicos mínimamente invasivos.
Diversos factores contribuyen al éxito del mercado de instrumental para cirugía ortopédica artroscópica en el segmento regional. Entre ellos se incluyen la rápida adopción de consolas integradas, afeitadoras eléctricas, visualización en alta definición, dispositivos para el manejo de fluidos y consumibles. La demanda se ve impulsada por la necesidad de los centros de cirugía ambulatoria (ASC) de instrumental más compacto con tiempos de respuesta garantizados. La actividad en medicina deportiva y las preferencias de los cirujanos también contribuyen al crecimiento de la demanda.
Mercado de instrumentos para cirugía ortopédica artroscópica en EE. UU.
Estados Unidos representa entre el 82 % y el 86 % de la cuota de mercado de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 10,3 % al 11,3 % entre 2026 y 2034. Los hospitales y los centros de cirugía ambulatoria (ASC) constituyen importantes centros de compra, y la migración de pacientes ambulatorios impulsa la demanda de sistemas compactos de visualización, resección motorizada, gestión de fluidos y accesorios desechables. Arthrex, Stryker Corporation, Smith & Nephew plc. y CONMED Corporation mantienen una presencia comercial sustancial en medicina deportiva y artroscopia.
La tendencia en el mercado de instrumental para cirugía ortopédica artroscópica se centra en las intervenciones de rodilla y hombro, seguidas de las de cadera y extremidades. Los centros quirúrgicos ambulatorios (ASC) buscan dispositivos que reduzcan el tiempo de preparación y optimicen los procesos, mientras que los hospitales necesitan mayor capacidad para realizar procedimientos. La sustitución de endoscopios y consolas también representa una oportunidad de venta. La optimización del uso de las salas quirúrgicas es otro factor cada vez más importante.
Mercado europeo de instrumentos para cirugía ortopédica artroscópica
Se prevé que Europa represente una cuota de mercado del 27-31% en 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 11,0-12,0%, con Alemania como mercado nacional líder. La alta especialización en ortopedia, la presencia de hospitales y el creciente número de cirugías realizadas fuera de ellos facilitan la penetración en Alemania, el Reino Unido, Francia, Italia y España.
El Reino Unido utiliza tanto centros ortopédicos tradicionales como un número creciente de centros ambulatorios. Alemania cuenta con hospitales altamente desarrollados y una gran experiencia en ortopedia. Francia, Italia y España contribuyen con un aumento en las intervenciones ortopédicas mínimamente invasivas y nuevos equipos quirúrgicos. En todos los países analizados, la vida útil de los equipos cobra cada vez más importancia a la hora de adquirirlos.
Mercado de instrumentos para cirugía ortopédica artroscópica en la región Asia-Pacífico
Se estima que la región APAC tendrá una participación del 19-23% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 14,0-15,0%, lo que la convierte en la principal región de mayor crecimiento. China representa un mercado líder, seguida de Japón, Corea del Sur, India y Australia. La expansión de la capacidad ortopédica, la inversión en el sector privado de la salud y el aumento de la formación de cirujanos impulsan su adopción.
Both China and India have great potential due to increasing infrastructure in hospitals and increasing demand for minimally invasive procedures. Japan and South Korea focus on high technology and specialization in orthopedics, whereas Australia has developed surgical centers. Healthcare modernization efforts by governments, local production, and availability of specialists will progressively lead to higher penetration of systems, visualization systems, and arthroscopy disposables.
Middle East & Africa Arthroscopic orthopaedic surgery instruments market Market
Middle East and Africa is expected to expand at approximately 11.5–12.5% CAGR, with Saudi Arabia and the UAE representing leading markets. Modernization in healthcare, development of specialist hospitals, and the building up of sophisticated surgical facilities will be key drivers here, as South Africa will continue to play an important role in providing orthopedic care and training.
Saudi Arabia and the UAE will get a boost through investments in technologically advanced hospitals and ambulatory facilities. South Africa is a much more developed orthopedics market, but other countries in MEA will have to continue relying on procurement and specialist centers to a greater extent. Oil revenue of Gulf states is financing healthcare facility investments, while MEA region will eventually catch up.
Segmentation Analysis
Product
Product segmentation captures the capital equipment, visualization technologies, implants, accessories, and consumables required throughout arthroscopic procedures. The segment is expected to expand at a 13.0–14.0% CAGR during 2026–2034, driven by integrated operating-room platforms, increasing procedure volumes, replacement demand, and recurring disposable consumption. Manufacturers are increasingly designing products around specific anatomical applications and standardized procedural workflows.
- Powered Shaver Systems: Powered shavers remain central to tissue and bone resection, particularly in knee and shoulder procedures. Their importance is reinforced by demand for precise cutting, efficient debris removal, ergonomic handpieces, and compatibility with integrated consoles.
- Visualization Systems: Visualization systems are gaining strategic importance as high-definition imaging, compact cameras, and digital integration improve intraoperative anatomical assessment. Hospitals increasingly evaluate image quality, ergonomics, connectivity, and compatibility with broader surgical workflows.
- Fluid Management Systems: Fluid management systems maintain joint distension, pressure, and visualization during procedures. Demand is supported by increasingly complex arthroscopy, with integrated pump technologies helping standardize inflow, outflow, suction, and temperature management.
- Sistemas de ablación : Los sistemas de ablación facilitan la resección, la coagulación y la hemostasia de tejidos mediante tecnologías basadas en energía. Su función se está ampliando a medida que los cirujanos buscan un tratamiento tisular controlado y plataformas integradas que reduzcan el número de consolas independientes necesarias.
- Artroscopios : Los artroscopios siguen siendo instrumentos de visualización fundamentales, y la demanda se inclina cada vez más hacia diseños de alta resolución, ergonómicos y específicos para cada aplicación. Las tecnologías compactas y con chip en la punta son especialmente relevantes para espacios anatómicos reducidos y abordajes mínimamente invasivos.
- Implantes para artroscopio : Los implantes para artroscopio facilitan las estrategias de reparación ortopédica específicas para cada procedimiento y complementan las plataformas de instrumentación. La demanda depende del volumen de procedimientos, las preferencias del cirujano, el diseño del implante, los requisitos de fijación y el creciente énfasis en las intervenciones que preservan los tejidos.
- Accesorios : Los accesorios incluyen cánulas, controles manuales, cables, adaptadores, componentes de posicionamiento e instrumental de apoyo. Estos productos son de importancia estratégica, ya que la compatibilidad y la exhaustividad del procedimiento influyen en las decisiones de compra tanto en hospitales como en centros quirúrgicos ambulatorios.
- Materiales desechables : Los materiales desechables incluyen hojas de bisturí, tubos, sondas, endoscopios de un solo uso y componentes relacionados. Su uso recurrente hace que esta categoría sea importante para la rentabilidad de los proveedores, mientras que los hospitales buscan cada vez más equilibrar los requisitos de control de infecciones, la eficiencia del quirófano y el gasto por procedimiento.
Solicitud
La segmentación de aplicaciones refleja las diferencias en anatomía, complejidad de los procedimientos, requisitos de instrumentación y especialización del cirujano. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta ( TCAC) del 12,5 % al 13,5 % durante el período 2026-2034 . Los procedimientos de rodilla siguen representando una importante base de demanda, mientras que las aplicaciones en cadera, hombro, columna vertebral, pie y tobillo, y mano y muñeca amplían el mercado potencial para la instrumentación especializada.
- Cadera : La artroscopia de cadera requiere herramientas especializadas para el acceso, la visualización y la resección debido a la anatomía compleja. La demanda se ve impulsada por el creciente reconocimiento del pinzamiento femoroacetabular y la mayor disponibilidad de servicios especializados para la preservación de la cadera.
- Rodilla : La artroscopia de rodilla sigue siendo una aplicación importante debido a las lesiones deportivas, los procedimientos meniscales, la reconstrucción de ligamentos y la amplia experiencia de los cirujanos. Esta aplicación permite el uso generalizado de fresas, endoscopios, sistemas de fluidos y accesorios.
- Hombro : La artroscopia de hombro se beneficia del creciente tratamiento de las afecciones del manguito rotador, la inestabilidad y las patologías relacionadas de los tejidos blandos. Los anclajes específicos para el procedimiento, la visualización, la resección y las tecnologías de manejo de fluidos respaldan la continua demanda de instrumental.
- Columna vertebral : Las aplicaciones en cirugía de columna vertebral se están desarrollando mediante enfoques mínimamente invasivos que requieren visualización e instrumentación especializadas. Su adopción depende en gran medida de la evidencia clínica, la formación del cirujano, la viabilidad económica del procedimiento y la aceptación regulatoria de las técnicas emergentes.
- Pie y tobillo : La artroscopia de pie y tobillo representa una aplicación especializada donde la visualización compacta y los instrumentos del tamaño adecuado pueden mejorar el acceso. El aumento de la actividad en medicina deportiva y la formación especializada favorecen la adopción gradual de equipos.
- Mano y muñeca : Los procedimientos en la mano y la muñeca requieren endoscopios de pequeño diámetro e instrumental preciso debido al espacio articular limitado. Los avances tecnológicos en visualización compacta y accesorios especializados facilitan la expansión a centros especializados seleccionados.
Uso final
La segmentación por uso final abarca hospitales, clínicas y centros quirúrgicos ambulatorios, y se espera que esta categoría crezca a una tasa de crecimiento anual compuesta (TCAC) del 12,0 % al 13,0 % durante el período 2026-2034 . La migración a pacientes ambulatorios es particularmente relevante, ya que la artroscopia suele facilitar procedimientos más cortos, lo que convierte a los centros quirúrgicos ambulatorios y las clínicas especializadas en compradores cada vez más importantes de sistemas compactos e integrados.
- Hospitales : Los hospitales siguen siendo clientes importantes porque manejan casos complejos, cuentan con departamentos especializados y requieren una amplia gama de equipos. Sus decisiones de compra priorizan la amplitud tecnológica, el soporte técnico, la utilización de los equipos y la integración con la infraestructura del quirófano.
- Clínicas : Las clínicas ortopédicas adoptan cada vez más tecnologías de artroscopia específicas cuando el volumen de procedimientos especializados justifica la inversión. Sus prioridades incluyen sistemas compactos, flujo de trabajo predecible, facilidad de uso y configuraciones de equipos adaptadas a la oferta de procedimientos específicos.
- Centros Quirúrgicos Ambulatorios : Estos centros representan un importante canal de crecimiento, ya que los procedimientos ortopédicos ambulatorios se ajustan a su modelo operativo centrado en la eficiencia. La demanda favorece las plataformas compactas, la rápida instalación, los componentes desechables y los sistemas integrados que permiten realizar múltiples procedimientos en quirófanos con espacio limitado.
Resumen de la oportunidad
|
Solicitud |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia (máximo 2 palabras) |
Etapa de adopción (emergente/en expansión/madura) |
|
Cadera |
Medio |
Preservación de la cadera |
Escalada |
|
Rodilla |
Alto |
Reparación del ligamento cruzado anterior |
Maduro |
|
Hombro |
Alto |
Manguito rotador |
Maduro |
|
Columna vertebral |
Medio |
Acceso endoscópico |
Emergente |
|
Pie y tobillo |
Medio |
Nanoartroscopia |
Escalada |
|
Mano y muñeca |
Bajo |
Acceso a las articulaciones pequeñas |
Emergente |
Factores de crecimiento y análisis del impacto del mercado de instrumentos para cirugía ortopédica artroscópica
Migración de procedimientos ortopédicos hacia entornos ambulatorios
Dado el cambio en la forma en que se realizan los procedimientos ortopédicos, pasando de los hospitales a los centros quirúrgicos ambulatorios, las necesidades de adquisición de equipos también están cambiando. Los centros quirúrgicos ambulatorios priorizan la necesidad de equipos compactos, la estandarización del flujo de trabajo, una rápida rotación y un costo predecible por caso. Por lo tanto, aumentará la demanda de sistemas de artroscopia que integren la resección, la energía, el manejo de fluidos y la visualización en una sola unidad. Además, se incrementará el uso de dispositivos desechables, ya que simplifican la gestión de inventario y minimizan la dependencia de procedimientos de reprocesamiento complejos. Para los fabricantes, el traslado de pacientes de hospitales a centros ambulatorios amplía su base de clientes más allá de los grandes hospitales de tercer nivel. Asimismo, hace necesario considerar productos lo suficientemente flexibles para adaptarse a quirófanos más pequeños.
Crecientes necesidades en medicina deportiva y preservación articular
La medicina deportiva es un importante generador de demanda en el mercado de instrumental para cirugía ortopédica artroscópica, ya que la artroscopia permite el tratamiento mínimamente invasivo de lesiones de ligamentos, cartílagos, meniscos y tejidos blandos. La participación en deportes organizados, el ejercicio físico recreativo y la población de edad avanzada físicamente activa incrementan el número de pacientes que buscan intervenciones para la preservación articular. Por consiguiente, los procedimientos de hombro, rodilla, cadera, pie y tobillo generan una demanda recurrente de endoscopios especializados, instrumental motorizado, sistemas de ablación y accesorios. Los fabricantes se benefician cuando sus plataformas abarcan múltiples procedimientos, ya que la familiaridad de los cirujanos puede fomentar una mayor adopción dentro de un centro. El impacto comercial va más allá del equipamiento, puesto que el volumen de procedimientos genera un consumo recurrente de hojas, tubos, sondas, cánulas y otros consumibles. En consecuencia, el desarrollo de productos se está orientando hacia ecosistemas de procedimientos integrados en lugar de instrumental independiente.
Avances en visualización y miniaturización de instrumentos
Las mejoras tecnológicas en sensores de cámara, procesamiento de imágenes, iluminación y dimensiones de los instrumentos están ampliando las capacidades de los procedimientos artroscópicos. Los sistemas de imagen más pequeños facilitan el acceso a espacios anatómicamente restringidos, manteniendo la visualización directa, y las plataformas digitales mejoran la gestión de imágenes y la integración en el quirófano. La miniaturización también permite aplicaciones especializadas en el tobillo, la muñeca y otras articulaciones pequeñas que históricamente requerían instrumentación más limitada. Por lo tanto, los fabricantes pueden ampliar su mercado potencial adaptando las tecnologías de visualización a entornos de procedimientos que antes resultaban difíciles. El impacto es especialmente relevante para los cirujanos especialistas que buscan un acceso menos invasivo y una evaluación anatómica más precisa. La mejora continua en la calidad de imagen, la ergonomía, la conectividad y el diseño de cámaras desechables debería fomentar la sustitución de las tecnologías de visualización más antiguas y respaldar el posicionamiento de productos de alta gama.
Tendencias futuras del mercado de instrumentos para cirugía ortopédica artroscópica
Visualización y guía de procedimientos con soporte de IA
Las tendencias del mercado de instrumental para cirugía ortopédica artroscópica indican que la visualización con IA adquirirá cada vez mayor relevancia a medida que los fabricantes integren la imagen artroscópica con el reconocimiento anatómico, la medición y la guía de procedimientos mediante software. Los sistemas futuros podrían ayudar a los cirujanos resaltando estructuras, estandarizando mediciones, rastreando instrumental e integrando la imagen preoperatoria con las vistas intraoperatorias. Estas capacidades podrían mejorar la uniformidad entre cirujanos, a la vez que facilitan la formación y la documentación. La oportunidad comercial dependerá de la validación clínica, la aceptación regulatoria, la interoperabilidad y las mejoras demostrables en la eficiencia de los procedimientos. Es probable que las empresas prioricen las actualizaciones de software que extiendan la vida útil de las plataformas de visualización instaladas, en lugar de requerir la sustitución completa del sistema. A medida que los ecosistemas de cirugía digital maduren, los datos generados durante los procedimientos también podrán contribuir a la mejora de la calidad, la formación y el análisis postoperatorio, creando un valor adicional más allá del instrumental físico.
Ecosistemas de artroscopia de un solo uso específicos para cada procedimiento
Es probable que la tecnología de un solo uso evolucione desde componentes aislados hacia ecosistemas completos específicos para cada procedimiento. En lugar de adquirir endoscopios, hojas, tubos o sondas desechables individuales, los centros sanitarios podrían optar cada vez más por kits estandarizados que contengan componentes compatibles para procedimientos definidos. Este modelo puede simplificar la planificación del inventario, reducir la variabilidad en la configuración y mejorar la trazabilidad. También puede contribuir a los objetivos de control de infecciones cuando el equipo reutilizable requiere un reprocesamiento extenso. Los fabricantes deberán equilibrar el rendimiento clínico con las consideraciones medioambientales y la rentabilidad por procedimiento, ya que la adopción de productos desechables aumenta el consumo de materiales. Por lo tanto, es probable que la diferenciación futura incluya un menor consumo de materiales, un embalaje mejorado, una eliminación simplificada y un rendimiento fiable. Las configuraciones específicas para cada procedimiento podrían resultar especialmente atractivas para los centros quirúrgicos ambulatorios (ASC), donde los flujos de trabajo predecibles y la rápida rotación de las salas influyen notablemente en las decisiones de compra de equipos.
Oportunidades de mercado para instrumentos de cirugía ortopédica artroscópica
Fabricación y distribución localizadas en mercados emergentes
Las previsiones del mercado de instrumental para cirugía ortopédica artroscópica indican una importante oportunidad para los proveedores que establezcan capacidades locales de fabricación, ensamblaje, servicio y distribución en mercados emergentes de alto crecimiento. China, India, el sudeste asiático y algunas economías de Oriente Medio están expandiendo su infraestructura ortopédica y mejorando el acceso a especialistas. El suministro local puede reducir los plazos de entrega, respaldar las estrategias de precios regionales y mejorar la disponibilidad de componentes de repuesto y consumibles. Los fabricantes también pueden asociarse con centros de formación ortopédica para acelerar la familiarización de los cirujanos con las tecnologías artroscópicas avanzadas. Las inversiones más rentables probablemente combinen equipos de capital competitivos con consumibles recurrentes y acuerdos de servicio. Las empresas deberían priorizar los grupos de procedimientos donde ya se está desarrollando un volumen de especialistas, en lugar de buscar una amplia cobertura geográfica sin el apoyo clínico adecuado.
Plataformas integradas para centros quirúrgicos ambulatorios
The arthroscopic orthopaedic surgery instruments market also points toward opportunities around ASC-specific integrated platforms. ASCs require equipment that occupies limited space while supporting multiple procedures without lengthy configuration changes. Suppliers can respond with modular consoles combining powered resection, fluid management, and energy functions, supported by compatible visualization and disposable portfolios. Commercial strategies should emphasize total procedure cost, equipment utilization, staff workflow, and service responsiveness rather than capital price alone. Bundled purchasing models could further simplify acquisition for independent centers and regional ASC networks. Manufacturers with broad sports medicine portfolios can use existing surgeon relationships to expand platform penetration, while focused specialists can compete through application-specific products that solve access, visualization, or procedural efficiency challenges.
Recent Developments
- August 2026: Smith & Nephew plc. introduced the FLOW FLEXTEND COBLATION Wand, extending its FLOW-IQ technology with an adjustable-angle tip designed to improve access and tissue targeting during complex hip procedures. The company stated that the device was designed specifically around challenges encountered in hip arthroscopy and also supports applications involving knee and shoulder anatomies.
- May 2026: Arthrex highlighted clinical use of its NanoNeedle Scope 2.0 after orthopedic surgeon Neal ElAttrache used the system for Nano arthroscopy to remove loose bodies from an athlete's elbow. The chip-on-tip visualization system is designed around a small, flexible camera intended to facilitate direct visualization in constrained joint spaces while minimizing tissue disruption.
- August 2025: CONMED Corporation launched the BioBrace RC arthroscopic delivery system for rotator cuff repair augmentation. The system uses a preloaded BioBrace implant and integrated suture management to streamline preparation, delivery, and fixation. CONMED stated that the design was intended to support a more efficient arthroscopic augmentation workflow while maintaining the mechanical and biological characteristics of the implant.
Frequently Asked Questions

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -