
Markt für arthroskopische orthopädische Operationsinstrumente: Treiber bis 2034
Marktgröße und Prognosen für Instrumente der arthroskopischen orthopädischen Chirurgie (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: Nach Produkt (motorbetriebene Shaver-Systeme, Visualisierungssysteme, Flüssigkeitsmanagementsysteme, Ablationssysteme, Arthroskope, Arthroskop-Implantate, Zubehör und Einwegartikel); Anwendung (Hüfte, Knie, Schulter, Wirbelsäule, Fuß und Sprunggelenk, Hand und Handgelenk sowie Sonstige); Endverwendung (Krankenhäuser, Kliniken, ambulante Operationszentren und Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00022288
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 09, 2026


Marktgröße 2025
127,84 Mio. US-Dollar
Basisjahrwert
Prognose für 2034
336,74 Mio. US-Dollar
Prognose bis 2034
CAGR 2026-2034
11,36 %
Wachstumsrate
Adressierbarer Markt
2.047,31 Mio. US$
(2026–2034)
Der Markt für arthroskopische orthopädische Instrumente wurde im Jahr 2025 auf 127,84 Millionen US-Dollar geschätzt und soll bis 2034 auf 336,74 Millionen US-Dollar anwachsen; dies entspricht einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,36 % im Zeitraum 2026-2034.
Marktanalyse und Einblicke für Instrumente zur arthroskopischen orthopädischen Chirurgie
- Nordamerika : Es wird erwartet, dass Nordamerika im Jahr 2025 einen Marktanteil von 38–42 % am Markt für arthroskopische orthopädische Instrumente halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,5–11,5 % wachsen wird . Dies wird durch eine ausgereifte Arthroskopie-Infrastruktur, hohe Eingriffszahlen und eine schnelle Technologieübernahme begünstigt.
- USA : Schätzungen zufolge werden die USA im Jahr 2025 82–86 % Nordamerikas ausmachen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,3–11,3 % wachsen , unterstützt durch Krankenhäuser und ambulante Operationszentren.
- Europa : Es wird prognostiziert, dass Europa im Jahr 2025 einen Anteil von 27–31 % ausmachen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 11,0–12,0 % wachsen wird , angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien.
- Asien-Pazifik : Der Anteil Asien-Pazifiks wird im Jahr 2025 auf 19–23 % geschätzt und soll im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,0–15,0 % wachsen , angeführt von China, Japan, Südkorea, Indien und Australien.
- Größtes Segment : Elektrische Rasiersysteme stellen das größte Segment dar, mit einem Marktanteil von 23–27 % im Jahr 2025 und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,0–13,0 % im Zeitraum 2026–2034 , was auf eine hohe Anwendungshäufigkeit hinweist.
- Wachstumsstarkes Segment : Visualisierungssysteme stellen das wachstumsstarke Segment dar. Sie repräsentieren im Jahr 2025 einen Marktanteil von 14–18 % und expandieren im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,5–15,5 % .
- Detaillierte Analyse der wichtigsten Unternehmen : Arthrex, Smith & Nephew plc., DePuy Synthes, Stryker Corporation, CONMED Corporation, Zimmer Biomet Holdings, Inc., KARL STORZ SE & Co. KG, Richard Wolf GmbH, Olympus Corporation und Medtronic plc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Im Bereich der endoskopischen Chirurgie wurden Fortschritte erzielt, von traditionellen, starren Instrumenten hin zu umfassenden Plattformen mit hochauflösender Visualisierung, motorisierter Schneidetechnik, Flüssigkeitshandhabung und Radiofrequenzablation. Kompakte Kameras und innovative Chip-on-Tip-Technologie ermöglichen den Zugang zu anatomisch schwer zugänglichen Bereichen. Die Hersteller konzentrieren sich auf ergonomische Handstücke, verfahrensspezifische Instrumente, Konsolen und Einwegmaterialien, die die Durchführung von Eingriffen im OP und die Vorbereitung vereinfachen.
Im Prognosezeitraum werden Technologieinvestitionen voraussichtlich in digitale Visualisierung, kompakte Bildgebung, Energieplattformen und verfahrensspezifische Instrumente fließen. Die Anwendung dieser Technologien dürfte in aufstrebenden Gesundheitssystemen zunehmen, da Orthopäden, Privatkliniken und ambulante Einrichtungen ihre Möglichkeiten zur Durchführung minimalinvasiver Eingriffe ausbauen. Anforderungen an die Aufbereitung wiederverwendbarer Geräte, elektrische Sicherheit, Sterilisation und Geräteperformance werden die Kaufentscheidungen weiterhin prägen, während Krankenhäuser zunehmend die Wirtschaftlichkeit von Eingriffen und nicht nur die Kosten berücksichtigen werden.
Marktbericht für Instrumente zur arthroskopischen orthopädischen Chirurgie – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 127,84 Millionen US-Dollar |
| Marktgröße bis 2034 | 336,74 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 11,36 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Instrumente zur arthroskopischen orthopädischen Chirurgie
Die steigende Nachfrage nach Instrumenten für die arthroskopische orthopädische Chirurgie steht in engem Zusammenhang mit der Zunahme von Eingriffen, Sportverletzungen, degenerativen Gelenkerkrankungen und dem wachsenden Interesse an minimalinvasiven Operationen. Die Wertschöpfungskette umfasst Instrumentenhersteller, Komponentenhersteller, Anbieter von Visualisierungstechnologien, Distributoren, Krankenhäuser, Kliniken und ambulante Operationszentren. Die Produktnachfrage wird durch die Komplexität des Eingriffs, die Präferenzen der Chirurgen, die vorhandene Ausstattung, den Verbrauch von Einwegmaterialien und die Austauschzyklen bestimmt. Immer mehr Krankenhäuser suchen nach multifunktionalen Plattformen.
Die Trends auf Anbieterseite im Markt für arthroskopische orthopädische Instrumente umfassen die Bündelung von Umsätzen mit Einwegartikeln und Investitionsgütern. Der Einsatz von motorbetriebenen Shaverklingen, Schläuchen, Kanülen, Ablationssonden und Einwegmaterialien bei Visualisierungsverfahren erfordert regelmäßige Nachbestellungen nach der Erstinstallation der Plattform. Dieser Ansatz fördert die Entwicklung von Produktökosystemen und verfahrensspezifischen Portfolios durch die Anbieter. Zu den Fertigungsaspekten gehören Präzision, Bildqualität, ergonomisches Design, Sterilisationskompatibilität und Zuverlässigkeit der Komponenten. Aufgrund der Fragmentierung des Kundenstamms von Krankenhäusern und ambulanten Operationszentren spielen die Distributoren weiterhin eine wichtige Rolle.
Laut der Marktanalyse für arthroskopische orthopädische Instrumente zeichnet sich der Markt durch ein breites Produktportfolio und gute Beziehungen zu Chirurgen aus. Arthrex bietet ein umfassendes Ökosystem für die Sportmedizin, das Visualisierung, Resektion, Implantate und Zubehör umfasst. Smith & Nephew plc. kombiniert arthroskopische Technologien mit sportmedizinischen Implantaten, während die Stryker Corporation integrierte Technologien für Resektion, Energieversorgung, Flüssigkeitsmanagement und Visualisierung anbietet. Die CONMED Corporation konkurriert mit ihren Arthroskopie-Instrumenten, Pumpen, Kanülen und Lösungen für die orthopädische Reparatur.
Die Wettbewerbsdifferenzierung im Markt für arthroskopische orthopädische Instrumente beruht auf der Entwicklung von Plattformen und verfahrensspezifischen Innovationen. Zimmer Biomet Holdings, Inc. und DePuy Synthes konkurrieren mit ihren breiten orthopädischen Produktportfolios. KARL STORZ SE & Co. KG und Richard Wolf GmbH bringen Visualisierungstechnologien in den Wettbewerb ein, während Olympus Corporation und Medtronic plc. Technologien für minimalinvasive Eingriffe bereitstellen. Steigende Investitionen zielen auf die Entwicklung kompakter Bildgebungssysteme, digitaler Integration, fortschrittlicher Energieübertragung, Einwegprodukte und Plattformen ab, die ambulante Operationen mit konsistenter Visualisierung und Eingriffskontrolle ermöglichen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
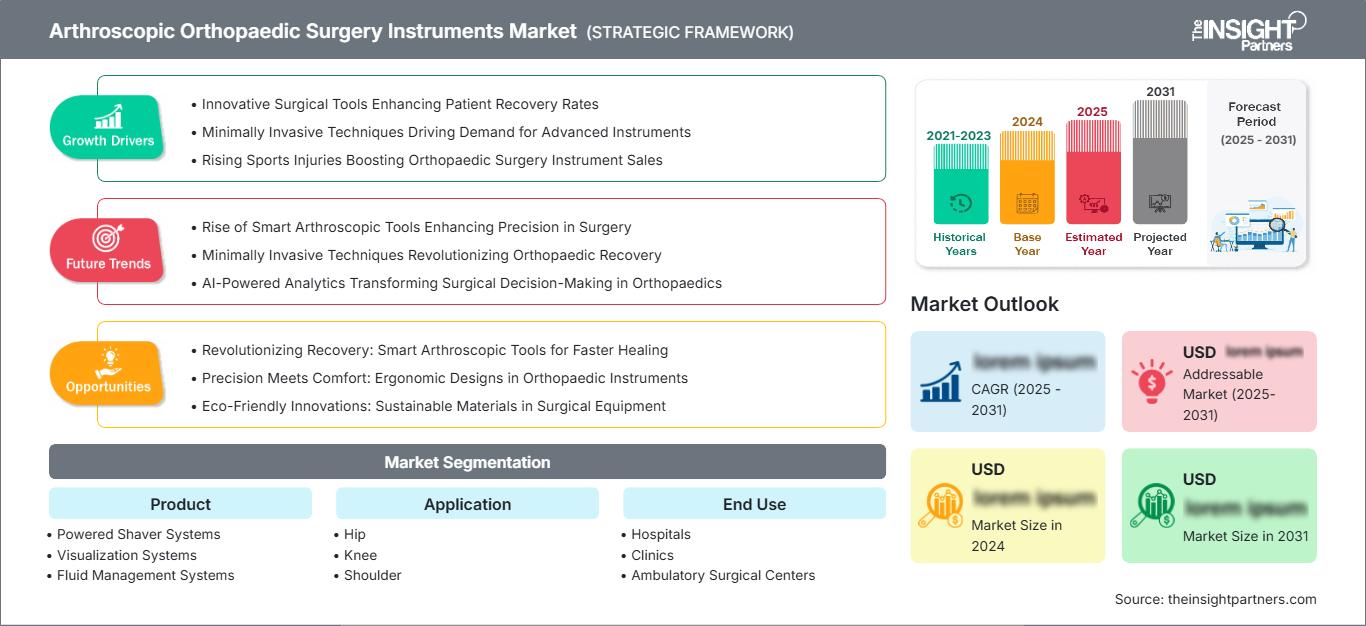
Markt für arthroskopische orthopädische Operationsinstrumente: Strategische Einblicke
Regionale Einblicke
Markt für arthroskopische orthopädische Operationsinstrumente in Nordamerika
Nordamerika wird voraussichtlich im Jahr 2025 einen Marktanteil von 38–42 % an Instrumenten für die arthroskopische orthopädische Chirurgie halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,5–11,5 % wachsen. Die USA bleiben aufgrund der hohen Anzahl arthroskopischer Eingriffe, der hochentwickelten orthopädischen Versorgung, der flächendeckenden ambulanten Operationszentren und der starken Verbreitung moderner chirurgischer Geräte der Hauptmarkt. Kanada trägt durch die Modernisierung seiner Krankenhäuser und den zunehmenden Zugang zu minimalinvasiven orthopädischen Eingriffen bei.
Verschiedene Faktoren tragen zum Erfolg des Marktes für arthroskopische orthopädische Instrumente in diesem regionalen Segment bei. Dazu gehören die schnelle Akzeptanz integrierter Konsolen, motorbetriebener Shaver, HD-Visualisierung, Flüssigkeitsmanagementsysteme und Einwegartikel. Die Nachfrage wird durch den Bedarf ambulanter Operationszentren (ASCs) an kompakteren Instrumenten mit garantierten Bearbeitungszeiten angetrieben. Auch sportmedizinische Aktivitäten und die Präferenzen der Chirurgen tragen zum Nachfragewachstum bei.
US-Markt für arthroskopische orthopädische Operationsinstrumente
Die USA werden 2025 einen Anteil von 82–86 % am nordamerikanischen Markt ausmachen und voraussichtlich zwischen 2026 und 2034 ein jährliches Wachstum von 10,3–11,3 % verzeichnen. Krankenhäuser und ambulante Operationszentren (ASCs) sind wichtige Abnehmer, wobei die zunehmende Verlagerung der Behandlung in den ambulanten Bereich die Nachfrage nach kompakten Visualisierungssystemen, motorisierten Resektionsgeräten, Flüssigkeitsmanagementsystemen und Einwegzubehör ankurbelt. Arthrex, Stryker Corporation, Smith & Nephew plc. und CONMED Corporation sind im Bereich Sportmedizin und Arthroskopie stark vertreten.
Der Anwendungstrend im Markt für arthroskopische orthopädische Instrumente geht hin zu Knie- und Schulteroperationen, gefolgt von Hüft- und Extremitäteneingriffen. Ambulante Operationszentren (ASCs) benötigen Geräte, die die Rüstzeiten verkürzen und Arbeitsabläufe optimieren, während Krankenhäuser erweiterte Eingriffsmöglichkeiten benötigen. Der Austausch von Endoskopen und Konsolen bietet weitere Absatzmöglichkeiten. Auch die effiziente Raumausnutzung gewinnt zunehmend an Bedeutung.
Markt für arthroskopische orthopädische Operationsinstrumente in Europa
Europa wird Prognosen zufolge im Jahr 2025 einen Marktanteil von 27–31 % erreichen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,0–12,0 % wachsen, wobei Deutschland sich als führender nationaler Markt etabliert. Fortgeschrittene orthopädische Kompetenzen, die Präsenz von Krankenhäusern und die steigende Anzahl ambulanter Operationen tragen zur Marktdurchdringung in Deutschland, Großbritannien, Frankreich, Italien und Spanien bei.
Das Vereinigte Königreich nutzt sowohl traditionelle orthopädische Zentren als auch eine wachsende Zahl ambulanter Einrichtungen. Deutschland verfügt über hochentwickelte Krankenhäuser und eine hohe orthopädische Kompetenz. Frankreich, Italien und Spanien tragen mit der Zunahme minimalinvasiver orthopädischer Eingriffe und neuer chirurgischer Geräte ihren Teil dazu bei. In allen betrachteten Ländern gewinnt die Lebensdauer der Geräte bei der Beschaffung zunehmend an Bedeutung.
Markt für arthroskopische orthopädische Operationsinstrumente im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird 2025 voraussichtlich einen Marktanteil von 19–23 % erreichen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,0–15,0 % wachsen. Damit ist er die am schnellsten wachsende große Region. China ist der führende Markt, gefolgt von Japan, Südkorea, Indien und Australien. Der Ausbau der orthopädischen Kapazitäten, private Investitionen im Gesundheitswesen und die zunehmende Weiterbildung von Chirurgen fördern die Akzeptanz dieser Regionen.
Sowohl China als auch Indien verfügen aufgrund des Ausbaus der Krankenhausinfrastruktur und der steigenden Nachfrage nach minimalinvasiven Eingriffen über großes Potenzial. Japan und Südkorea konzentrieren sich auf Spitzentechnologie und Spezialisierung in der Orthopädie, während Australien chirurgische Zentren entwickelt hat. Die Modernisierungsbemühungen der Regierungen im Gesundheitswesen, die lokale Produktion und die Verfügbarkeit von Fachkräften werden schrittweise zu einer stärkeren Verbreitung von Systemen, Visualisierungssystemen und Arthroskopie-Einwegartikeln führen.
Markt für arthroskopische orthopädische Operationsinstrumente im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird ein jährliches Wachstum von ca. 11,5–12,5 % erwartet, wobei Saudi-Arabien und die Vereinigten Arabischen Emirate die führenden Märkte darstellen. Die Modernisierung des Gesundheitswesens, der Ausbau von Fachkliniken und die Errichtung hochmoderner chirurgischer Einrichtungen werden hierbei die wichtigsten Wachstumstreiber sein, da Südafrika weiterhin eine bedeutende Rolle in der orthopädischen Versorgung und Ausbildung spielen wird.
Saudi-Arabien und die Vereinigten Arabischen Emirate werden durch Investitionen in technologisch fortschrittliche Krankenhäuser und ambulante Einrichtungen einen Aufschwung erleben. Südafrika verfügt über einen deutlich weiter entwickelten Markt für Orthopädie, doch andere Länder im Nahen Osten und Afrika werden weiterhin verstärkt auf Beschaffungszentren und spezialisierte Versorgungszentren angewiesen sein. Die Öleinnahmen der Golfstaaten finanzieren Investitionen in Gesundheitseinrichtungen, während die Region Naher Osten und Afrika diesen Aufholprozess letztendlich fortsetzen wird.
Segmentierungsanalyse
Produkt
Die Produktsegmentierung erfasst die für arthroskopische Eingriffe benötigten Investitionsgüter, Visualisierungstechnologien, Implantate, Zubehörteile und Verbrauchsmaterialien. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 13,0–14,0 % erwartet . Treiber dieses Wachstums sind integrierte OP-Plattformen, steigende Eingriffszahlen, der Bedarf an Ersatzteilen und der regelmäßige Verbrauch von Einwegmaterialien. Hersteller entwickeln ihre Produkte zunehmend für spezifische anatomische Anwendungen und standardisierte Arbeitsabläufe.
- Motorbetriebene Shaver-Systeme : Motorbetriebene Shaver spielen weiterhin eine zentrale Rolle bei der Gewebe- und Knochenresektion, insbesondere bei Knie- und Schulteroperationen. Ihre Bedeutung wird durch die Nachfrage nach präzisen Schnitten, effizienter Gewebeentfernung, ergonomischen Handstücken und Kompatibilität mit integrierten Konsolen unterstrichen.
- Visualisierungssysteme : Visualisierungssysteme gewinnen zunehmend an strategischer Bedeutung, da hochauflösende Bildgebung, kompakte Kameras und digitale Integration die intraoperative anatomische Beurteilung verbessern. Krankenhäuser bewerten verstärkt Bildqualität, Ergonomie, Konnektivität und Kompatibilität mit umfassenderen chirurgischen Arbeitsabläufen.
- Flüssigkeitsmanagementsysteme : Flüssigkeitsmanagementsysteme gewährleisten die Gelenkdehnung, den Druck und die Visualisierung während des Eingriffs. Der Bedarf wird durch die zunehmende Komplexität der Arthroskopie gedeckt, wobei integrierte Pumpentechnologien zur Standardisierung von Zufluss, Abfluss, Absaugung und Temperaturmanagement beitragen.
- Ablationssysteme : Ablationssysteme unterstützen die Geweberesektion, Koagulation und Hämostase mittels energiebasierter Technologien. Ihre Bedeutung wächst, da Chirurgen eine kontrollierte Gewebebehandlung und integrierte Plattformen anstreben, die die Anzahl der benötigten separaten Konsolen reduzieren.
- Arthroskope : Arthroskope sind nach wie vor unverzichtbare Visualisierungsinstrumente, wobei die Nachfrage zunehmend in Richtung hochauflösender, ergonomischer und anwendungsspezifischer Designs geht. Kompakte und Chip-on-Tip-Technologien sind besonders relevant für beengte anatomische Räume und minimalinvasive Verfahren.
- Arthroskopische Implantate : Arthroskopische Implantate unterstützen verfahrensspezifische orthopädische Reparaturstrategien und ergänzen Instrumentenplattformen. Die Nachfrage hängt von der Anzahl der Eingriffe, den Präferenzen des Operateurs, dem Implantatdesign, den Fixierungsanforderungen und dem zunehmenden Fokus auf gewebeschonende Interventionen ab.
- Zubehör : Zum Zubehör gehören Kanülen, Handsteuerungen, Kabel, Adapter, Positionierungskomponenten und unterstützende Instrumente. Diese Produkte sind von strategischer Bedeutung, da Kompatibilität und Vollständigkeit der Eingriffe die Kaufentscheidungen sowohl in Krankenhäusern als auch in ambulanten Operationszentren beeinflussen.
- Einwegartikel : Zu den Einwegartikeln gehören Klingen, Schläuche, Sonden, Einwegendoskope und zugehörige Komponenten. Aufgrund ihrer wiederholten Verwendung ist diese Kategorie für die Wirtschaftlichkeit der Lieferanten von Bedeutung, während Krankenhäuser zunehmend zwischen Infektionsschutz, OP-Effizienz und Kosten pro Eingriff abwägen müssen.
Anwendung
Die Anwendungssegmentierung spiegelt Unterschiede in Anatomie, Komplexität der Eingriffe, Instrumentenanforderungen und Spezialisierung der Chirurgen wider. Für dieses Segment wird ein jährliches Wachstum von 12,5–13,5 % im Zeitraum 2026–2034 prognostiziert . Knieoperationen stellen weiterhin einen wichtigen Nachfragefaktor dar, während Eingriffe an Hüfte, Schulter, Wirbelsäule, Fuß und Sprunggelenk sowie Hand und Handgelenk den adressierbaren Markt für Spezialinstrumente erweitern.
- Hüfte : Aufgrund der eingeschränkten anatomischen Gegebenheiten erfordert die Hüftarthroskopie spezielle Zugangs-, Visualisierungs- und Resektionsinstrumente. Die Nachfrage wird durch die zunehmende Erkennung des femoroazetabulären Impingements und die bessere Verfügbarkeit spezialisierter hüfterhaltender Eingriffe gestützt.
- Knie : Die Kniearthroskopie ist aufgrund von Sportverletzungen, Meniskusoperationen, Bandrekonstruktionen und der etablierten Vertrautheit der Chirurgen mit diesem Verfahren weiterhin ein wichtiges Anwendungsgebiet. Sie ermöglicht den breiten Einsatz von Shavern, Endoskopen, Flüssigkeitssystemen und Zubehör.
- Schulter : Die Schulterarthroskopie profitiert von der zunehmenden Behandlung von Rotatorenmanschettenrupturen, Instabilitäten und damit verbundenen Weichteilerkrankungen. Verfahrensspezifische Verankerungen, Visualisierungs-, Resektions- und Flüssigkeitsmanagementtechnologien tragen zur anhaltenden Nachfrage nach Instrumenten bei.
- Wirbelsäule : Anwendungen im Bereich der Wirbelsäule entwickeln sich durch minimalinvasive Verfahren, die spezielle Visualisierungs- und Instrumentierungssysteme erfordern. Die Akzeptanz dieser Verfahren hängt maßgeblich von klinischen Studienergebnissen, der Ausbildung der Chirurgen, der Wirtschaftlichkeit des Eingriffs und der behördlichen Zulassung der neuen Techniken ab.
- Fuß und Sprunggelenk : Die Arthroskopie des Fußes und Sprunggelenks stellt ein Spezialgebiet dar, in dem kompakte Visualisierung und Instrumente in passender Größe den Zugang verbessern können. Zunehmende sportmedizinische Aktivitäten und spezialisierte Ausbildungen fördern die schrittweise Einführung der entsprechenden Geräte.
- Hand und Handgelenk : Eingriffe an Hand und Handgelenk erfordern aufgrund des begrenzten Gelenkraums Endoskope mit kleinem Durchmesser und präzise Instrumente. Technologische Fortschritte bei der kompakten Visualisierung und spezialisiertem Zubehör unterstützen die Ausweitung dieser Verfahren auf ausgewählte spezialisierte Zentren.
Endverwendung
Die Endnutzungssegmentierung umfasst Krankenhäuser, Kliniken und ambulante Operationszentren. Für diese Kategorie wird im Zeitraum 2026–2034 ein jährliches Wachstum von 12,0–13,0 % erwartet . Die Verlagerung in den ambulanten Bereich ist besonders relevant, da die Arthroskopie häufig kürzere Eingriffswege ermöglicht. Dadurch werden ambulante Operationszentren und spezialisierte Kliniken zunehmend zu wichtigen Abnehmern kompakter, integrierter Systeme.
- Krankenhäuser : Krankenhäuser bleiben wichtige Kunden, da sie komplexe Fälle behandeln, spezialisierte Abteilungen unterhalten und ein umfassendes Geräteportfolio benötigen. Bei ihren Kaufentscheidungen legen sie Wert auf technologische Breite, Serviceunterstützung, Geräteauslastung und Integration in die OP-Infrastruktur.
- Kliniken : Orthopädische Kliniken setzen zunehmend auf ausgewählte Arthroskopie-Technologien, wenn die Anzahl der spezialisierten Eingriffe eine Investition rechtfertigt. Zu ihren Prioritäten gehören kompakte Systeme, ein planbarer Arbeitsablauf, einfache Bedienbarkeit und Gerätekonfigurationen, die auf die jeweiligen Behandlungsangebote zugeschnitten sind.
- Ambulante Operationszentren ( AOZ): AOZ stellen einen wichtigen Wachstumskanal dar, da ambulante orthopädische Eingriffe mit ihrem effizienzorientierten Betriebsmodell übereinstimmen. Die Nachfrage bevorzugt kompakte Plattformen, schnelle Einrichtung, Einwegkomponenten und integrierte Systeme, die mehrere Eingriffe auf begrenztem OP-Raum ermöglichen.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag (MAX. 2 Wörter) |
Adoptionsphase (Aufstrebend/Skalierend/Reif) |
|
Hüfte |
Medium |
Hüfterhalt |
Skalierung |
|
Knie |
Hoch |
Kreuzbandreparatur |
Reifen |
|
Schulter |
Hoch |
Rotatorenmanschette |
Reifen |
|
Wirbelsäule |
Medium |
Endoskopischer Zugang |
Aufkommen |
|
Fuß und Knöchel |
Medium |
Nano-Arthroskopie |
Skalierung |
|
Hand und Handgelenk |
Niedrig |
Zugang für kleine Gelenke |
Aufkommen |
Markt für arthroskopische orthopädische Operationsinstrumente: Wachstumstreiber und Wirkungsanalyse
Verlagerung orthopädischer Eingriffe in den ambulanten Bereich
Da sich die Durchführung geeigneter orthopädischer Eingriffe zunehmend von stationären Krankenhäusern in ambulante OP-Zentren verlagert, verändern sich auch die Anforderungen an die benötigte Ausrüstung. Ambulante OP-Zentren legen Wert auf kompakte Geräte, standardisierte Arbeitsabläufe, schnelle Patientendurchläufe und planbare Kosten pro Fall. Daher steigt die Nachfrage nach Arthroskopiesystemen, die Resektion, Energiezufuhr, Flüssigkeitshandhabung und Visualisierung in einem Gerät vereinen. Zudem wird der Einsatz von Einwegprodukten zunehmen, da diese die Lagerhaltung vereinfachen und den Bedarf an aufwendigen Aufbereitungsverfahren minimieren. Für Hersteller erweitert die Verlagerung der Patientenversorgung von stationären Krankenhäusern in ambulante Zentren den Kundenstamm über große Universitätskliniken hinaus. Zudem erfordert dies die Berücksichtigung von Produkten, die flexibel genug sind, um auch in kleineren OP-Sälen eingesetzt zu werden.
Zunehmende Anforderungen an Sportmedizin und Gelenkerhaltung
Die Sportmedizin ist ein wichtiger Nachfragetreiber im Markt für arthroskopische orthopädische Instrumente, da die Arthroskopie minimalinvasive Behandlungen von Bänder-, Knorpel-, Meniskus- und Weichteilverletzungen ermöglicht. Die Teilnahme an organisiertem Sport, Freizeitsport und die zunehmende körperliche Aktivität älterer Menschen erhöhen die Zahl der Patienten, die gelenkerhaltende Eingriffe wünschen. Eingriffe an Schulter, Knie, Hüfte sowie Fuß und Sprunggelenk erzeugen daher eine wiederkehrende Nachfrage nach spezialisierten Endoskopen, motorbetriebenen Instrumenten, Ablationssystemen und Zubehör. Hersteller profitieren, wenn ihre Plattformen mehrere Eingriffe abdecken, da die Vertrautheit der Chirurgen mit den Systemen eine breitere Anwendung innerhalb einer Einrichtung fördern kann. Die wirtschaftlichen Auswirkungen reichen über die reinen Investitionsgüter hinaus, da die hohe Anzahl an Eingriffen einen wiederkehrenden Verbrauch von Klingen, Schläuchen, Sonden, Kanülen und anderen Einwegartikeln generiert. Die Produktentwicklung verlagert sich daher hin zu integrierten Behandlungssystemen anstatt zu Einzelinstrumenten.
Fortschritte bei der Visualisierung und Instrumentenminiaturisierung
Technologische Verbesserungen bei Kamerasensoren, Bildverarbeitung, Beleuchtung und Instrumentengrößen erweitern die Möglichkeiten arthroskopischer Eingriffe. Kleinere Bildgebungssysteme ermöglichen den Zugang zu anatomisch beengten Bereichen bei gleichzeitiger direkter Visualisierung, und digitale Plattformen verbessern das Bildmanagement und die Integration in den OP. Die Miniaturisierung unterstützt zudem Spezialanwendungen am Sprunggelenk, Handgelenk und anderen kleinen Gelenken, die bisher aufwendigere Instrumente erforderten. Hersteller können ihren Zielmarkt erweitern, indem sie Visualisierungstechnologien an bisher schwierige Eingriffsumgebungen anpassen. Dies ist insbesondere für spezialisierte Chirurgen relevant, die minimalinvasive Zugänge und eine präzisere anatomische Beurteilung anstreben. Kontinuierliche Verbesserungen in Bildqualität, Ergonomie, Konnektivität und Einwegkameras dürften den Ersatz älterer Visualisierungstechnologien fördern und eine Positionierung im Premiumsegment unterstützen.
Markt für arthroskopische orthopädische Operationsinstrumente: Zukunftstrends
KI-gestützte Visualisierung und Verfahrensführung
Die Markttrends für Instrumente in der arthroskopischen orthopädischen Chirurgie zeigen, dass KI-gestützte Visualisierung zunehmend an Bedeutung gewinnen wird, da Hersteller arthroskopische Bildgebung mit softwarebasierter anatomischer Erkennung, Messung und Verfahrensführung verknüpfen. Zukünftige Systeme könnten Chirurgen unterstützen, indem sie Strukturen hervorheben, Messungen standardisieren, Instrumente verfolgen und präoperative Bildgebung mit intraoperativen Ansichten integrieren. Solche Funktionen könnten die Vergleichbarkeit der Ergebnisse zwischen verschiedenen Chirurgen verbessern und gleichzeitig Schulung und Dokumentation unterstützen. Der kommerzielle Erfolg hängt von der klinischen Validierung, der behördlichen Zulassung, der Interoperabilität und nachweisbaren Verbesserungen der Verfahrenseffizienz ab. Unternehmen werden voraussichtlich softwarebasierte Upgrades priorisieren, die die Nutzungsdauer installierter Visualisierungsplattformen verlängern, anstatt einen kompletten Systemaustausch zu erfordern. Mit zunehmender Reife digitaler chirurgischer Ökosysteme können die während der Eingriffe generierten Daten auch die Qualitätsverbesserung, die Ausbildung und die postoperative Analyse unterstützen und so einen Mehrwert schaffen, der über das physische Instrument hinausgeht.
Verfahrensspezifische Einweg-Arthroskopie-Ökosysteme
Die Einwegtechnologie wird sich voraussichtlich von einzelnen Komponenten hin zu kompletten, verfahrensspezifischen Systemen entwickeln. Anstatt einzelne Einweg-Endoskope, Klingen, Schläuche oder Sonden zu beschaffen, werden Einrichtungen zunehmend standardisierte Kits mit kompatiblen Komponenten für definierte Eingriffe wählen. Dieses Modell vereinfacht die Bestandsplanung, reduziert die Variabilität der Einrichtung und verbessert die Rückverfolgbarkeit. Es kann auch die Infektionskontrolle unterstützen, da wiederverwendbare Geräte eine aufwendige Aufbereitung erfordern. Hersteller müssen die klinische Leistung mit Umweltaspekten und der Wirtschaftlichkeit pro Eingriff in Einklang bringen, da die Verwendung von Einwegprodukten den Materialverbrauch erhöht. Zukünftige Differenzierungsmerkmale werden daher voraussichtlich einen geringeren Materialverbrauch, verbesserte Verpackungen, eine vereinfachte Entsorgung und eine zuverlässige Leistung umfassen. Verfahrensspezifische Konfigurationen könnten insbesondere für ambulante Operationszentren attraktiv sein, da dort vorhersehbare Arbeitsabläufe und ein schneller Raumwechsel die Kaufentscheidungen für Medizinprodukte maßgeblich beeinflussen.
Marktchancen für Instrumente zur arthroskopischen orthopädischen Chirurgie
Lokalisierte Fertigung und Vertrieb in Schwellenländern
Prognosen für den Markt für arthroskopische orthopädische Instrumente deuten auf erhebliche Chancen für Anbieter hin, die in wachstumsstarken Schwellenländern lokale Produktions-, Montage-, Service- und Vertriebskapazitäten aufbauen. China, Indien, Südostasien und ausgewählte Länder des Nahen Ostens erweitern ihre orthopädische Infrastruktur und verbessern gleichzeitig den Zugang zu Spezialisten. Eine lokale Lieferkette kann die Beschaffungszeiten verkürzen, regionale Preisstrategien unterstützen und die Verfügbarkeit von Ersatzteilen und Verbrauchsmaterialien verbessern. Hersteller können zudem mit orthopädischen Ausbildungszentren kooperieren, um die Vertrautheit von Chirurgen mit modernen Arthroskopie-Technologien zu fördern. Die attraktivsten Investitionsmöglichkeiten bieten sich voraussichtlich durch die Kombination von wettbewerbsfähigen Investitionsgütern mit regelmäßigen Verbrauchsmaterialien und Serviceverträgen. Unternehmen sollten Eingriffsschwerpunkte priorisieren, in denen sich bereits ein hohes Spezialistenaufkommen entwickelt, anstatt eine breite geografische Abdeckung ohne ausreichende klinische Unterstützung anzustreben.
Integrierte Plattformen für ambulante Operationszentren
Der Markt für arthroskopische orthopädische Instrumente bietet auch Chancen im Bereich integrierter Plattformen speziell für ambulante Operationszentren (ASC). ASCs benötigen Geräte, die wenig Platz beanspruchen und mehrere Eingriffe ohne aufwendige Konfigurationsänderungen ermöglichen. Anbieter können mit modularen Konsolen reagieren, die motorisierte Resektion, Flüssigkeitsmanagement und Energiefunktionen kombinieren und durch kompatible Visualisierungs- und Einwegprodukte ergänzt werden. Kommerzielle Strategien sollten den Fokus auf die Gesamtkosten des Eingriffs, die Geräteauslastung, den Arbeitsablauf des Personals und die Servicequalität legen und nicht nur auf den Anschaffungspreis. Paketangebote könnten die Beschaffung für unabhängige Zentren und regionale ASC-Netzwerke weiter vereinfachen. Hersteller mit einem breiten Portfolio im Bereich Sportmedizin können bestehende Beziehungen zu Chirurgen nutzen, um die Marktdurchdringung ihrer Plattformen zu erhöhen, während spezialisierte Anbieter mit anwendungsspezifischen Produkten konkurrieren können, die Herausforderungen in den Bereichen Zugang, Visualisierung oder Verfahrenseffizienz lösen.
Aktuelle Entwicklungen
- August 2026: Smith & Nephew plc. hat den FLOW FLEXTEND COBLATION Wand vorgestellt. Das Gerät erweitert seine FLOW-IQ-Technologie um eine Spitze mit verstellbarem Winkel, die den Zugang und die Gewebezielgenauigkeit bei komplexen Hüftoperationen verbessert. Laut Unternehmen wurde das Instrument speziell für die Herausforderungen der Hüftarthroskopie entwickelt und eignet sich auch für Anwendungen im Bereich der Knie- und Schulteranatomie.
- Mai 2026: Arthrex hob die klinische Anwendung seines NanoNeedle Scope 2.0 hervor, nachdem der Orthopäde Neal ElAttrache das System für eine Nano-Arthroskopie zur Entfernung freier Gelenkkörper aus dem Ellenbogen eines Sportlers eingesetzt hatte. Das Visualisierungssystem mit Chip-on-Tip basiert auf einer kleinen, flexiblen Kamera, die eine direkte Visualisierung in beengten Gelenkspalten ermöglicht und gleichzeitig die Gewebeschädigung minimiert.
- August 2025: Die CONMED Corporation brachte das BioBrace RC Arthroskopie-System zur Augmentation der Rotatorenmanschette auf den Markt. Das System verwendet ein vorbestücktes BioBrace-Implantat und ein integriertes Nahtmanagement, um Vorbereitung, Implantation und Fixierung zu optimieren. CONMED erklärte, das Design sei darauf ausgelegt, einen effizienteren Arbeitsablauf bei der arthroskopischen Augmentation zu unterstützen und gleichzeitig die mechanischen und biologischen Eigenschaften des Implantats zu erhalten.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -