
Markt für Mobil Künstliche Intelligenz (KI): Größe & Prognose 2034
Marktgröße und Prognosen für den Markt für mobile künstliche Intelligenz (KI) (2021–2034), globaler und regionaler Anteil, Trends und Analyse der Wachstumschancen. Berichtsabdeckung: nach Technologieknoten (20–28 nm, 10 nm und 7 nm); Anwendung (Smartphones, Kameras, Drohnen, Robotik, Automobilindustrie und AR/VR) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPEL00002426
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : October 15, 2026


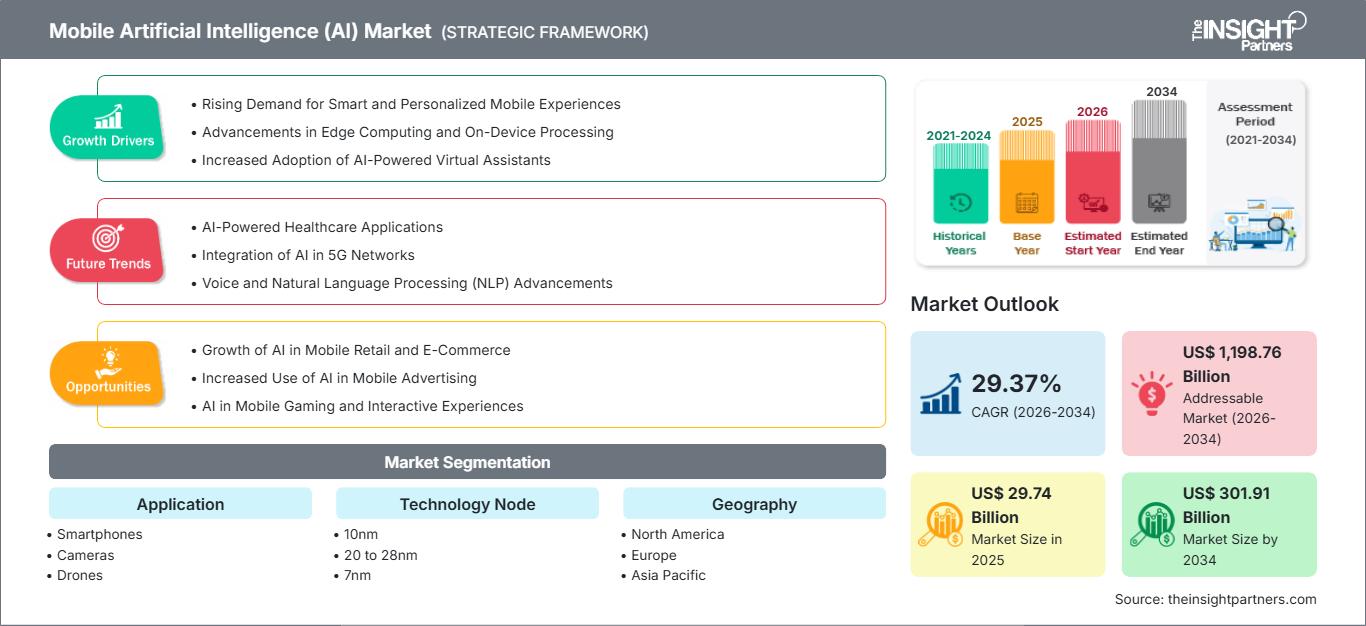
Marktgröße 2025
29,74 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
301,91 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
29,37 %
Wachstumsrate
Adressierbarer Markt
1.198,76 Mrd. US-Dollar
(2026–2034)
Der Markt für mobile künstliche Intelligenz (KI) wurde 2025 auf 29,74 Milliarden US-Dollar geschätzt und soll bis 2034 auf 301,91 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 29,37 % im Zeitraum 2026–2034 entspricht. Die rasante Integration von On-Device-Inferenz, Edge-Computing-Architekturen und dedizierten neuronalen Verarbeitungseinheiten verändert die Gerätefunktionen sowohl im Konsumgüter- als auch im Industriebereich grundlegend. Der zunehmende Einsatz KI-fähiger Smartphones, autonomer Systeme und immersiver digitaler Erlebnisse stärkt die langfristige Dynamik der Branche.
In Nordamerika treiben Investitionen in Halbleiterinnovationen, fortschrittliche KI-Software-Ökosysteme und die hohe Akzeptanz hochwertiger vernetzter Geräte bei den Verbrauchern das nachhaltige Wachstum voran. Der Markt für mobile künstliche Intelligenz in der Region profitiert von einer starken Forschungsinfrastruktur und zunehmenden Initiativen zur Unternehmensmobilität. Der verstärkte Einsatz von Edge-KI-Chips in Unterhaltungselektronik und Automobilanwendungen dürfte das regionale Wachstum bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 27–30 % unterstützen.
Marktanalyse und Einblicke zur mobilen künstlichen Intelligenz (KI)
- Nordamerika : Eine starke Führungsposition im Halbleiterbereich, umfangreiche KI-Forschungsaktivitäten und eine hohe Marktdurchdringung mit Premium-Geräten unterstützen die regionale Expansion. Marktanteil im Jahr 2025: 34–38 % . Jährliche Wachstumsrate (CAGR) zwischen 2026 und 2034: 27–30 % .
- USA : Ein robustes KI-Ökosystem, fortschrittliche Cloud-Edge-Integration und hohe Ausgaben für Unterhaltungselektronik stärken die Marktnachfrage. Marktanteil 2025: 72–78 % in Nordamerika . Jährliche Wachstumsrate (CAGR) 2026–2034: 27–30 % .
- Europa : Das Wachstum wird durch Deutschland, Großbritannien und Frankreich dank der Einführung von KI in der Industrie, Innovationen im Automobilsektor und Initiativen zur digitalen Transformation gestützt. Marktanteil 2025: 24–28 % . Jährliche Wachstumsrate (CAGR) 2026–2034: 26–29 % .
- Asien-Pazifik : China, Japan, Südkorea und Indien treiben die Nachfrage durch Elektronikfertigung, Investitionen in KI und den steigenden Konsum intelligenter Geräte an. Marktanteil 2025: 30–34 % . Jährliche Wachstumsrate (CAGR) 2026–2034: 31–34 % .
- Größtes Segment : Smartphones bleiben die führende Anwendung, unterstützt durch KI-gestützte Kameras, Sprachassistenten und geräteinterne Verarbeitung. Marktanteil im Jahr 2025: 42–46 % . Jährliche Wachstumsrate (CAGR) zwischen 2026 und 2034: 28–31 % .
- Wachstumsstarkes Segment : AR/VR -Anwendungen profitieren von immersivem Computing und der Nutzung räumlicher Intelligenz. Marktanteil im Jahr 2025: 8–12 % . Jährliche Wachstumsrate (CAGR) zwischen 2026 und 2034: 35–38 % .
- Detaillierte Analyse der wichtigsten Unternehmen : Advanced Micro Devices, Inc., Apple Inc., Amazon Web Services, Inc., IBM Corporation, Google LLC, Huawei Technologies Co., Ltd., Intel Corporation, MediaTek Inc., NVIDIA Corporation, Qualcomm Incorporated.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Fortschritte bei der Entwicklung von KI-Beschleunigern, neuronalen Prozessoren und Chipdesigns mit reduziertem Stromverbrauch haben das Konzept der Geräteintelligenz von einem Cloud-basierten zu einem lokalen Modell verändert. Halbleiterunternehmen konzentrieren sich nun verstärkt auf die Reduzierung von Latenzzeiten, die Verbesserung des Datenschutzes und die Senkung des Stromverbrauchs. Darüber hinaus verbessern Softwareunternehmen die Basismodelle für vernetzte Smartphones, Roboter, Kameras und Fahrzeuge. Diese Entwicklungen fördern das Marktwachstum durch Echtzeitanalysen, Sprachverarbeitung, Bilderkennung und kontextsensitive Entscheidungsfindung auf Geräten.
Zukünftiges Wachstum wird sich in Südostasien, dem Nahen Osten und Teilen Lateinamerikas abzeichnen, die verstärkt in ihre digitale Infrastruktur investieren. Lokalisierte Rechenkapazitäten, gefördert durch staatliche Initiativen wie KI-Strategien und Halbleiter, sowie Cybersicherheitsvorschriften tragen ebenfalls dazu bei. Unternehmen streben nun nach reduzierten Betriebskosten und schnellen Reaktionszeiten.
Berichtsumfang zum Markt für mobile künstliche Intelligenz (KI)
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 29,74 Milliarden US-Dollar |
| Marktgröße bis 2034 | 301,91 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 29,37 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für mobile künstliche Intelligenz (KI)
Die steigende Nachfrage nach intelligenten Nutzererlebnissen wird einer der wichtigsten Wachstumstreiber sein. Kunden erwarten von ihren Geräten vorausschauende Empfehlungen, dialogbasierte Interaktionen, computergestützte Fotografie und Leistungsoptimierung. Das Ökosystem reicht von der Chipherstellung und KI-Modellierung bis hin zur Gerätefertigung und Softwareoptimierung. Mit zunehmender Rechenleistung am Endgerät steigt der Bedarf an fortschrittlichen Chips und eingebetteten KI-Plattformen.
Die Akteure der Lieferkette werden sich verstärkt auf die Entwicklung von KI-Prozessoren konzentrieren, die große Inferenzaufgaben mit geringem Energiebedarf bewältigen können. Auftragsfertiger werden fortschrittliche Technologieknoten für höhere Effizienz und Leistung entwickeln. Gerätehersteller werden eng mit Softwareentwicklern zusammenarbeiten, um KI-Funktionen in Geräte wie Smartphones, Drohnen, Automobile und interaktive Whiteboards zu integrieren.
Der Wettbewerb bleibt intensiv, da Technologieführer durch Hardware-Software-Integration Differenzierung anstreben. Apple Inc., Qualcomm Incorporated, MediaTek Inc. und Google LLC stärken weiterhin die On-Device-KI-Funktionen durch proprietäre Architekturen und optimierte Betriebsumgebungen. NVIDIA Corporation und Intel Corporation spielen weiterhin eine wichtige Rolle bei der Schaffung umfassender KI-Ökosysteme, die Edge-Bereitstellungen und Entwicklungsplattformen unterstützen.
Die aktuellen Investitionen der Branche konzentrieren sich zunehmend auf Edge Intelligence, multimodale KI und generative KI-Optimierung. Laut Marktanalysen beschleunigen Partnerschaften zwischen Halbleiterunternehmen, Hyperscale-Infrastrukturen und Geräteherstellern die Kommerzialisierung von KI-Lösungen. AWS, IBM, Huawei und AMD erweitern kontinuierlich ihre Kapazitäten, um skalierbare KI-Implementierungen in Verbraucher- und Unternehmensanwendungen zu gewährleisten.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für mobile künstliche Intelligenz (KI): Strategische Einblicke
Regionale Einblicke
Markt für mobile künstliche Intelligenz in Nordamerika
Nordamerika erreichte 2025 einen Marktanteil von ca. 34–38 % und bleibt ein führendes Innovationszentrum für KI-gestützte Hardware- und Softwareentwicklung. Starke Risikokapitalfinanzierung, Halbleiterforschung und die zunehmende Verbreitung fortschrittlicher Unterhaltungselektronik fördern das Wachstum. Unternehmen setzen vermehrt auf Edge-Intelligence-Lösungen, um Reaktionsfähigkeit, Sicherheit und betriebliche Effizienz zu verbessern. Für die Region wird bis 2034 ein durchschnittliches jährliches Wachstum von 27–30 % erwartet.
Die Präsenz führender Technologieunternehmen, Forschungseinrichtungen und Cloud-Infrastrukturanbieter stärkt die Kommerzialisierungschancen. Das Wachstum wird zudem durch die zunehmende Verbreitung intelligenter Fahrzeugsysteme, KI-gestützter Smartphones und mobiler Unternehmenslösungen unterstützt. Der regulatorische Fokus auf Datenschutz fördert lokale Verarbeitungsarchitekturen und festigt damit die Marktposition Nordamerikas im globalen Vergleich im Bereich mobiler künstlicher Intelligenz.
US-Markt für mobile künstliche Intelligenz
Die USA repräsentierten 2025 etwa 72–78 % der nordamerikanischen Nachfrage. Umfassende Expertise im Halbleiterbereich, eine effiziente Softwareentwicklungsumgebung und hohe Investitionen in KI treiben das Marktwachstum weiterhin an. Die Akzeptanz von High-End-Geräten mit integrierten KI-Funktionen zählt weltweit zu den höchsten. Es wird ein jährliches Marktwachstum von 27–30 % erwartet.
Führende Technologieunternehmen investieren weiterhin in kundenspezifische Chips, Optimierungen für generative KI und Edge-Computing-Lösungen. Die Anwendungsbereiche reichen von Smartphones über Automobile und Robotik bis hin zu Unternehmenssoftware. Die staatliche Förderung der Halbleiterfertigung und technologischer Innovationen stärkt die Wettbewerbsvorteile. Die Halbleiterindustrie bleibt der wichtigste Wirtschaftszweig der Region und ein Innovationsmotor.
Europäischer Markt für mobile künstliche Intelligenz
Europa trug 2025 etwa 24–28 % zum weltweiten Umsatz bei und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 26–29 % wachsen. Deutschland ist der wichtigste Treiber der regionalen Nachfrage in den Bereichen Automobilinnovationen, Industrieautomation und fortschrittliche Fertigungsanwendungen. Großbritannien profitiert von seinen starken Forschungskapazitäten im Bereich KI und der Anwendung intelligenter Unternehmenslösungen.
Frankreich, Italien und Spanien verzeichnen eine steigende Nachfrage nach KI-gestützten Unterhaltungselektronikgeräten, Mobilitätssystemen und intelligenten Infrastrukturlösungen. Politische Maßnahmen zur Förderung digitaler Souveränität und ethischer KI-Entwicklung in der Region stimulieren Investitionen in Edge-Computing-Kapazitäten. Es wird erwartet, dass die fortgesetzte Zusammenarbeit zwischen Technologieunternehmen und Industrieunternehmen ein nachhaltiges Wachstum in Europa sichern wird.
Markt für mobile künstliche Intelligenz im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum repräsentierte 2025 etwa 30–34 % des weltweiten Umsatzes und dürfte mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 31–34 % das schnellste Wachstum verzeichnen. China ist aufgrund seiner groß angelegten Elektronikproduktion, Investitionen in Halbleiter und zahlreicher Initiativen zur Implementierung von KI führend in der Region.
Japan und Südkorea schaffen Mehrwert durch Geräteinnovationen, während Indien durch die Digitalisierung und die zunehmende Nutzung von Smartphones einen Vorteil erlangt. Australien leistet seinen Beitrag durch die Implementierung von KI in Unternehmen.
Markt für mobile künstliche Intelligenz im Nahen Osten und Afrika
Die Region Naher Osten und Afrika expandiert stetig, da Regierungen der digitalen Infrastruktur und KI-gestützten Diensten Priorität einräumen. Saudi-Arabien und die Vereinigten Arabischen Emirate investieren massiv in intelligente Mobilität, Smart-City-Initiativen und fortschrittliche Technologie-Ökosysteme. Für die Region wird ein jährliches Wachstum von 24–27 % prognostiziert.
Südafrika bleibt ein wichtiges Technologiezentrum auf dem afrikanischen Markt, während andere Länder ihre Konnektivität und digitalen Dienste weiter ausbauen. Die Nachfrage nach intelligenten Geräten, Automatisierung und Infrastrukturmodernisierung dürfte die schrittweise Einführung in verschiedenen Branchen begünstigen.
Segmentierungsanalyse
Anwendung
Das Anwendungssegment wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 30–33 % wachsen. Die steigende Nachfrage nach intelligenten Nutzererlebnissen, verbesserter Geräteautonomie und Entscheidungsfindung mit geringer Latenz fördert weiterhin die Akzeptanz. Der Marktumfang über alle Anwendungskategorien hinweg erweitert sich, da Unternehmen und Verbraucher zunehmend auf integrierte Intelligenz setzen, um Produktivität, Personalisierung und betriebliche Effizienz zu steigern.
- Smartphones : Größter Umsatzträger aufgrund des weitverbreiteten Einsatzes von KI-gestützter Bildgebung, Spracherkennung, vorausschauender Unterstützung und Energieoptimierungsfunktionen bei Premium- und Mittelklassegeräten.
- Kameras : KI ermöglicht Objekterkennung, Bildverbesserung, Bewegungsverfolgung und automatisierte Szenenoptimierung und verbessert so die Leistung bei Anwendungen in den Bereichen Konsumgüter, Sicherheit und Industrie.
- Drohnen : Intelligente Navigation, Hindernisvermeidung, Routenoptimierung und autonome Betriebsfähigkeiten treiben die Akzeptanz in den Bereichen Logistik, Überwachung, Landwirtschaft und Inspektion voran.
- Automobilindustrie : KI unterstützt Fahrerassistenzsysteme, vorausschauende Wartung, Sicherheitsüberwachung und intelligente Infotainmentsysteme und stärkt damit die Rolle vernetzter Mobilitätstechnologien.
- AR/VR : Das rasante Wachstum wird durch immersive Erlebnisse, räumliches Rechnen, Gestenerkennung und Echtzeit-Umgebungskartierung in Unternehmens- und Verbraucherumgebungen vorangetrieben.
- Robotik : Eingebettete Intelligenz verbessert Navigation, Wahrnehmung und autonome Entscheidungsfindung und unterstützt den Einsatz in der Fertigung, im Gesundheitswesen, in der Logistik und bei Dienstleistungsanwendungen.
- Intelligente Whiteboards : KI-gestützte Kollaborationswerkzeuge verbessern interaktives Lernen, die Produktivität von Meetings und die Möglichkeiten des Inhaltsmanagements in Bildungs- und Unternehmensumgebungen.
- PCS : Personal Computing-Systeme integrieren zunehmend KI-Beschleuniger zur Steigerung der Produktivität, zur Erstellung von Inhalten, zur Cybersicherheit und zur Automatisierung von Arbeitsabläufen.
Technologieknoten
Das Segment der Technologieknoten wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 28–31 % wachsen. Innovationen im Halbleiterbereich bleiben zentral für die Marktentwicklung, da Hersteller eine höhere Verarbeitungseffizienz und einen geringeren Energieverbrauch anstreben. Fortschrittliche Fertigungstechnologien ermöglichen zunehmend anspruchsvolle KI-Workloads in kompakten mobilen Umgebungen.
- 10 nm : Behält seine Relevanz bei kostensensiblen Anwendungen, bei denen ausgewogene Leistung und Fertigungseffizienz wichtige Kaufkriterien bleiben.
- 20 bis 28 nm : Unterstützt weiterhin ausgewählte eingebettete und industrielle Anwendungen, die zuverlässige Verarbeitungskapazitäten und etablierte Fertigungsökosysteme erfordern.
- 7 nm : Wird aufgrund der verbesserten Energieeffizienz, Verarbeitungsleistung und Unterstützung für anspruchsvolle neuronale Rechenlasten zunehmend für hochwertige KI-fähige Geräte bevorzugt.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Smartphones |
Hoch |
On-Device-KI |
Reifen |
|
Kameras |
Medium |
Intelligente Vision |
Skalierung |
|
Drohnen |
Medium |
Autonomer Flug |
Skalierung |
|
Automobil |
Hoch |
ADAS-Intelligenz |
Skalierung |
|
AR/VR |
Medium |
Räumliches Rechnen |
Aufkommen |
|
Robotik |
Medium |
Edge-Autonomie |
Skalierung |
|
Smartboards |
Niedrig |
Intelligentes Lernen |
Aufkommen |
|
PCS |
Hoch |
KI-Produktivität |
Skalierung |
Markt für mobile künstliche Intelligenz (KI): Wachstumstreiber und Wirkungsanalyse
Erweiterung der Edge-KI-Verarbeitungskapazitäten
Der Trend hin zu lokaler Intelligenz, im Gegensatz zu Cloud-zentriertem Computing, beeinflusst die Marktentwicklung maßgeblich. Hohe Leistungsfähigkeit, Datenschutz und zuverlässige Konnektivität werden für Unternehmen und Nutzer immer wichtiger. Neuronale Verarbeitungseinheiten (NNUs) und KI-Beschleuniger ermöglichen es Geräten, komplexe Berechnungen direkt auf der Hardware durchzuführen. Dadurch wird die Netzwerkstabilität verbessert und gleichzeitig die Effizienz gesteigert. Mit der zunehmenden Verbreitung generativer KI-Lösungen steigt die Nachfrage nach lokalen Inferenzfunktionen in Smartphones, Robotern und Fahrzeugen.
Steigende Nachfrage nach intelligenter Unterhaltungselektronik
Die Erwartungen der Verbraucher steigen stetig und verlagern sich hin zu hochgradig personalisierten digitalen Erlebnissen. KI-gestützte Fotografie, Übersetzung, virtuelle Assistenten und Vorhersageschnittstellen sind mittlerweile Standardfunktionen vernetzter Geräte. Hersteller differenzieren ihre Geräte nun nicht mehr nur anhand ihrer Spezifikationen, sondern auch durch die Integration von Intelligenz. Diese Entwicklung treibt die Entwicklung hochentwickelter Chipsätze und Software-Stacks voran. Die zunehmende Beliebtheit innovativer Lösungen in High-End-Geräten erweitert den Kundenstamm und verbessert die Skalierbarkeit.
Fortschritte in der Halbleiterfertigungstechnologie
Fortschritte in der Halbleiterfertigungstechnologie ermöglichen höhere Transistordichten, gesteigerte Effizienz und verbesserte Rechenleistung. Dank dieser technologischen Entwicklungen können Smartphones komplexe, für KI notwendige Berechnungen durchführen und gleichzeitig die Akkulaufzeit beibehalten. Aufgrund der steigenden Nachfrage arbeiten die Unternehmen intensiv an Forschung und Produktion. Diese Fortschritte eröffnen die Möglichkeit, sie in Smartphones, Augmented- und Virtual-Reality-Geräten, Robotern und Automobilkomponenten einzusetzen. Die gesteigerte Rechenleistung verbessert letztendlich das Geschäftspotenzial von On-Device-KI.
Markt für mobile künstliche Intelligenz (KI): Zukunftstrends
Integration generativer KI in verschiedene Endgeräte
Die Trends im Markt für mobile künstliche Intelligenz deuten zunehmend auf eine breite Integration generativer KI-Funktionen direkt in Endgeräte hin. Optimierte Sprachmodelle, intelligente Assistenten und multimodale Inhaltserstellungsfunktionen werden voraussichtlich zum Standard in der Unterhaltungselektronik gehören. Mit steigender Verarbeitungseffizienz werden immer mehr Anwendungen ohne ständige Cloud-Verbindung auskommen. Diese Entwicklung ermöglicht mehr Datenschutz, geringere Latenz und verbesserte Personalisierung. Gerätehersteller werden daher Hardwarearchitekturen priorisieren, die speziell für die Unterstützung immer komplexerer generativer Workloads ausgelegt sind.
Konvergenz von KI, Konnektivität und räumlichem Rechnen
Die Marktentwicklung wird voraussichtlich durch eine stärkere Integration von KI-Fähigkeiten, Verbindungsstandards und der immersiven Natur digitaler Umgebungen geprägt sein. Wahrnehmungsbasierte, kontextbezogene und prädiktive Funktionen werden in Anwendungsfällen des Spatial Computing verstärkt zum Einsatz kommen. Dies gilt für Unternehmensschulungen, Visualisierungen im Gesundheitswesen, industrielle Abläufe und die Unterhaltungsbranche. Weitere Investitionen in Edge-Intelligence und energieeffiziente Computertechnologien können die Kommerzialisierung weiterer Anwendungsfälle in neuen Geräteklassen fördern.
Marktchancen für mobile künstliche Intelligenz (KI)
Ausbau KI-gestützter Mobilitätsökosysteme
Die zunehmende Verbreitung vernetzter Fahrzeuge und intelligenter Transportsysteme eröffnet erhebliche Geschäftsmöglichkeiten. Integrierte KI-Funktionen unterstützen Navigation, Fahrerassistenzsysteme, vorausschauende Wartung und personalisierte Nutzererlebnisse. Automobilhersteller suchen verstärkt Partnerschaften mit Halbleiterherstellern und Softwareentwicklern, um Innovationen zu beschleunigen. Prognosen für den Markt für mobile künstliche Intelligenz deuten darauf hin, dass die fortschreitende Elektrifizierung und Vernetzung die Nachfrage nach fortschrittlichen KI-Verarbeitungskapazitäten im Transportwesen weiter steigern wird. Investoren, die sich auf Mobilitätstechnologien konzentrieren, können von einem langfristigen Wachstum profitieren.
Wachstumspotenzial im Bereich Enterprise Edge Intelligence
Die Integration von Edge Computing in Unternehmen eröffnet Lösungsanbietern, die effiziente und sichere KI-Verarbeitung anbieten können, neue Möglichkeiten. Lokale Intelligenz wird in Branchen wie der Industrieautomation, der Medizintechnik, der Logistik und im Bereich intelligenter Arbeitsplätze zunehmend benötigt. Gefragt sind geringe Latenzzeiten, verbesserte Cybersicherheit und operative Effizienz. Lösungsanbieter mit Hardware- und Softwarelösungen sowie Implementierungsdienstleistungen sind bestens gerüstet, um die steigenden Anforderungen von Unternehmen zukünftig zu erfüllen.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -