
Markt für Bremswiderstände: Potenzial, Größe und Nachfragebericht
Marktgröße und Prognose für Bremswiderstände (2021–2034): Globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Abdeckung des Berichts: Nach Widerstandselementtyp (drahtgewickelte Bremswiderstände, kantengewickelte Bremswiderstände, gestanzte Gitterbremswiderstände, Sonstige), Nennleistung (hohe Leistung (über 10 kW), mittlere Leistung (1 bis 10 kW), niedrige Leistung (unter 1 kW)), Bremsverfahren (dynamische Bremsung, regenerative Bremsung), Endverbrauchsbranche (Automobil- und Schienenverkehr, Energie, Öl und Gas, Schifffahrt, Bergbau, Sonstige) und Region
- Status : Veröffentlicht
- Berichtscode : TIPRE00013134
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 309
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : October 08, 2026


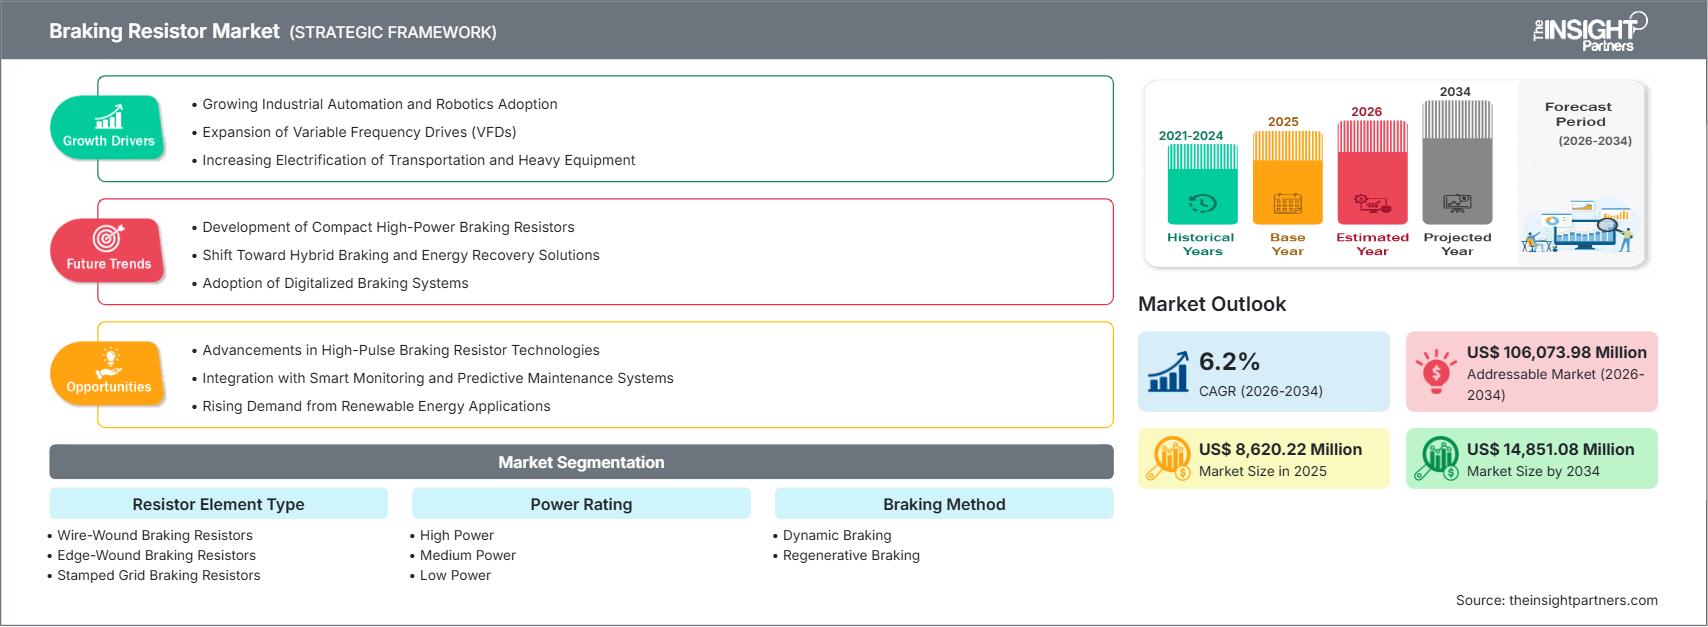
Marktgröße 2025
8.620,22 Mio. US$
Basisjahrwert
Prognose für 2034
14.851,08 Mio. US$
Prognose bis 2034
CAGR 2026-2034
6,2 %
Wachstumsrate
Adressierbarer Markt
106.073,98 Mio. US$
(2026–2034)
Der Markt für Bremswiderstände wird bis 2034 voraussichtlich ein Volumen von 14.851,08 Millionen US-Dollar erreichen, gegenüber 8.620,22 Millionen US-Dollar im Jahr 2025. Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 6,2 % erwartet. Diese positive Entwicklung unterstreicht die entscheidende Rolle von Bremswiderständen bei der Ableitung überschüssiger Bremsenergie in industriellen Motorantrieben und Traktionssystemen.
Nordamerika hat einen bedeutenden Anteil am globalen Markt für Bremswiderstände und verzeichnet bis 2034 eine durchschnittliche jährliche Wachstumsrate von 5,5 %. Das strukturelle Wachstum wird durch die rasche Einführung der Automatisierung in Produktionsanlagen und erhebliche Investitionen in Eisenbahnelektrifizierungsprojekte, die fortschrittliche dynamische Bremslösungen erfordern, vorangetrieben.
Marktanalyse und Einblicke zum Bremswiderstandsmarkt
- Nordamerika hielt im Jahr 2025 einen Marktanteil von 23,50 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,5 % wachsen. Die Aussichten für die Region werden durch die umfassende Integration der Fabrikautomation und die strengen Sicherheitsvorschriften für Motorsteuerungssysteme in Industrieanlagen gestützt.
- Die USA erreichten 2025 einen Marktanteil von 79,42 % in Nordamerika und werden Prognosen zufolge bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8 % wachsen. Hohe Investitionen in die industrielle Automatisierung und der Ausbau der Elektrifizierung des Schienennetzes bleiben wesentliche Nachfragetreiber.
- Europa hatte 2025 einen Marktanteil von 38,41 % und wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1 % wachsen. Zu den führenden Ländern zählen Deutschland, Großbritannien und Frankreich, deren Erfolg auf der Integration erneuerbarer Energien und fortschrittlichen Fertigungsvorschriften beruht.
- Der asiatisch-pazifische Raum sicherte sich 2025 einen Marktanteil von 29,01 % und dürfte im Prognosezeitraum mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,5 % die höchste Wachstumsrate erzielen. China, Japan, Südkorea und Indien bleiben Schlüsselmärkte, angetrieben durch massive Investitionen in die industrielle Automatisierung und den Ausbau der U-Bahn-Infrastruktur.
- Drahtgewickelte Bremswiderstände stellten 2025 mit einem Marktanteil von 38,22 % das größte Segment dar und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8 % wachsen. Diese Widerstände sind weiterhin von entscheidender Bedeutung für industrielle Hochleistungsantriebe, die eine zuverlässige thermische Leistung erfordern.
- Das wachstumsstärkste Segment innerhalb der Endverbraucherbranche ist der Energiesektor, der 2025 einen Marktanteil von 21,91 % erreichen und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,7 % wachsen wird. Der weltweite Ausbau der Kapazitäten für erneuerbare Energien und die Einführung von Pitchregelungssystemen für Windkraftanlagen beschleunigen die Nachfrage deutlich.
- Detaillierte Analyse der wichtigsten Unternehmen : ABB Ltd, TE Connectivity Ltd, CRESSALL RESISTORS LTD, Siemens AG, Schneider Electric SE, Eaton Corporation plc, Vishay Intertechnology Inc, TOSHIBA CORPORATION, Yaskawa Electric Corporation, Fuji Electric Co Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Branche hat enorme technologische Fortschritte erlebt, von traditionellen, gitterbasierten Modellen hin zu modularen Systemen mit verbessertem Wärmemanagement. Moderne Draht- und Flachdrahtwiderstände sind in hochwertigem Edelstahl und Aluminium untergebracht, was die Wärmeableitung optimiert. Die Wickel- und Laserschweißprozesse wurden automatisiert, um Konsistenz und Genauigkeit zu verbessern. Darüber hinaus ermöglicht der Einsatz von Temperatursensoren und intelligenten Überwachungssystemen in Widerstandsbänken die Zustandsüberwachung. Dies hat zu ihrem Einsatz in kritischen Branchen wie der Schiffsantriebstechnik und auf Ölbohrinseln geführt, wo Systemausfälle katastrophale Schäden verursachen können.
Zu den günstigen Entwicklungen zählt der zunehmende Einsatz in aufstrebenden Industrienationen Südostasiens und des Nahen Ostens, bedingt durch die steigende Nachfrage nach Bremswiderstand für Anwendungen mit erneuerbaren Energien. Die Richtlinien der Internationalen Elektrotechnischen Kommission (IEC) zu Oberschwingungsverzerrungen und Energieeffizienz verpflichten Komponentenhersteller zur Einhaltung strenger Standards. Es werden erhebliche Investitionen in die Entwicklung von Siliziumkarbid und anderen Hybridmaterialien für Widerstandselemente getätigt, um eine hohe Leistungsdichte zu ermöglichen. Die zunehmende Elektrifizierung des öffentlichen Nahverkehrs und die Entwicklung intelligenter Fabriken werden den Herstellern langfristig Aufträge sichern.
Berichtsumfang zum Markt für Bremswiderstände
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 8.620,22 Millionen US-Dollar |
| Marktgröße bis 2034 | 14.851,08 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,2 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Bremswiderstände
Das Wachstum des Marktes für Bremswiderstände wird primär durch die stetige Zunahme von Frequenzumrichteranlagen in Industrie und Gewerbe getrieben. Da Elektromotoren laut IEA-Studien fast 45 % des gesamten Stromverbrauchs ausmachen, ist die Nachfrage nach energieeffizienten Motorsteuerungssystemen gestiegen, und Frequenzumrichter sind zu Standardkomponenten für Pumpen, Ventilatoren und Kompressoren geworden. Jeder in einem dynamischen Bremssystem installierte Frequenzumrichter benötigt eine entsprechende Widerstandsbank zur Ableitung der Bremsenergie – eins zu eins. Die Lieferkette beginnt bei Legierungsherstellern und endet bei Systemintegratoren. Aktuell bestehen Spannungen in der Lieferkette aufgrund von Preisschwankungen bei Nickel-Chrom-Legierungen und Lieferzeiten für Großantriebe mit einer Leistung von über 100 kW.
Die Wettbewerbsintensität im Markt für Bremswiderstände zeigt ein Bild, das von multinationalen Elektrokonzernen und spezialisierten Widerstandsherstellern geprägt ist. ABB Ltd und Siemens AG nutzen ihre enorme installierte Basis an Industrieantrieben, um sich Bündelverträge für Widerstände zu sichern, während Cressall Resistors Ltd und Vishay Intertechnology Inc kundenspezifisch entwickelte Widerstände für anspruchsvolle Betriebsumgebungen wie Offshore-Windparks und Muldenkipper im Bergbau einsetzen. Die Positionierungsstrategie konzentriert sich zunehmend auf Widerstandsmodule und Bremschopper-Pakete, was die Systementwicklung für OEMs vereinfacht. Schneider Electric SE und Eaton Corporation plc fokussieren sich auf Widerstandspakete mit vorausschauender Wartung und IoT-Funktionen zur Messung thermischer Belastungen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Bremswiderstände: Strategische Einblicke
Regionale Einblicke
Markt für Bremswiderstände in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 23,50 % am Markt für Bremswiderstände, mit einer prognostizierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,5 % bis 2034. Der hohe Automatisierungsgrad der Industrie und die Modernisierung veralteter Stromversorgungssysteme sind wichtige strukturelle Faktoren. In dieser Region besteht eine starke Nachfrage nach Hochleistungs-Drahtwiderständen in der Schwerindustrie, insbesondere in Stahlwalzwerken und Automobilproduktionslinien, da die durch regeneratives Bremsen erzeugte Energie schnell absorbiert werden muss. Die USA und Kanada verfügen über strenge regulatorische Standards gemäß NFPA 70 und IEEE-Normen.
US-Bremswiderstandsmarkt
Die USA beherrschten 2025 einen Marktanteil von 79,42 % in Nordamerika und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8 % wachsen. Die hohe Nachfrage resultiert aus der zunehmenden Automatisierung von Automobilwerken und der raschen Installation von Notstromaggregaten für Rechenzentren, die Tests mit dynamischer Bremsung erfordern. Zudem besteht ein etablierter OEM-Kundenstamm für Fördertechnik.
Europäischer Markt für Bremswiderstände
Europa wird im Jahr 2025 einen Anteil von 38,41 % am globalen Markt für Bremswiderstände erreichen, wobei der Markt mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1 % wächst. Deutschland ist aufgrund der starken Präsenz von Werkzeugmaschinenherstellern und Automobilherstellern, die Servoantriebe mit regenerativer Bremsfunktion einsetzen, führend. Die Marktentwicklung wird durch die EU-Maschinenrichtlinie und die Ökodesign-Anforderungen bestimmt. Diese schreiben vor, dass die Energie neu installierter Industriemotoren, die einen bestimmten Schwellenwert überschreiten, zurückgewonnen oder abgeführt werden muss.
APAC-Markt für Bremswiderstände
Der asiatisch-pazifische Raum hielt 2025 einen Marktanteil von 29,01 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,5 % am stärksten wachsen. China bleibt das Produktionszentrum mit beispiellosen Investitionen in Hochgeschwindigkeitsstrecken, U-Bahn-Systeme und industrielle Automatisierung. Japan und Südkorea hingegen konzentrieren sich auf Miniaturwiderstände für Roboter und Halbleiterfertigungsanlagen.
Markt für Bremswiderstände im Nahen Osten und Afrika
Für die Region Naher Osten und Afrika wird bis 2034 ein stetiges jährliches Wachstum von 5,0 % prognostiziert. Saudi-Arabien und die Vereinigten Arabischen Emirate sind aufgrund ihrer Großprojekte und Industriestädte, die riesige Kräne und Hebezeuge mit ausfallsicheren Bremsanlagen erfordern, führend. Südafrikas Tiefbergbauindustrie trägt weiterhin zum Bedarf an explosionsgeschützten Bremswiderständen in Fördermaschinen und Ventilatoren bei.
Segmentierungsanalyse
Widerstandselementtyp
Das Segment der Widerstandselemente wächst mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,5–6,0 %, da Material- und Designinnovationen direkt mit Leistungsdichte und thermischer Belastbarkeit korrelieren. Der Markt tendiert zunehmend von offenen Gitterdesigns hin zu geschlossenen Moduldesigns, die höhere Sicherheitsmerkmale bieten. Dieses Segment definiert die Leistungskriterien des Bremswiderstandsmarktes.
- Drahtgewickelte Bremswiderstände: Drahtgewickelte Bauformen werden vorwiegend für Hochleistungsanwendungen eingesetzt, bei denen ohmsche Stabilität unter Temperaturwechselbeanspruchung unerlässlich ist. Die Nachfrage kommt aus der Fertigungsindustrie, die große Frequenzumrichter in Anwendungen wie Stahlwerken und Zementwerken verwendet, wo zuverlässiges Bremsen während der Verzögerung und des Haltens erforderlich ist.
- Kantengewickelte Bremswiderstände: Die kantengewickelte Bauweise eignet sich für Anwendungen mit niedrigem Widerstand und hohem Strom. Ihre Robustheit und die Metallkonstruktion machen sie ideal für Traktionsmotortests und dynamische Bremsgitter von Lokomotiven, da sie mechanischen Vibrationen standhalten und Wärme schnell ableiten.
- Stanzgitter-Bremswiderstände: Die Stanzgitterbauweise ist kostengünstig und eignet sich für die Serienfertigung. Sie findet häufig Anwendung in Bereichen wie Aufzugs- und Kransteuerungen, wo die Leistungsfähigkeit bei intermittierendem Betrieb ohne die hohen Kosten von Kantenwicklungsverfahren erreicht werden kann.
- Sonstige: Diese Kategorie umfasst Dickschicht- und flüssigkeitsgekühlte Widerstandstechnologien. Flüssigkeitsgekühlte Varianten gewinnen zunehmend an Bedeutung in kompakten Schiffsantriebssystemen und U-Boot-Antriebssimulatoren, wo Platzmangel den Einsatz großer luftgekühlter Widerstandsbänke ausschließt.
Nennleistung
Die Unterkategorie der Nennleistung wird durch die steigende Nachfrage nach höherer Leistungsdichte in modernen industriellen Motorantrieben angetrieben. Die korrekte Nennleistung ist entscheidend für die Sicherheit und die Vermeidung von Überhitzung im regenerativen Bremssystem.
- Hochleistungswiderstände (über 10 kW): Diese Unterkategorie generiert den größten Teil des Umsatzes aufgrund ihrer breiten Anwendung in der Schwerindustrie und im Traktionsbereich. Hochleistungswiderstände sind unerlässlich für die dynamische Bremsung von Lokomotiven, Förderanlagen im Bergbau und Kompressorprüfstände, wo eine konstante Energieabfuhr zuverlässige wärmetechnische Lösungen erfordert.
- Mittelleistung (1 bis 10 kW): Mittelleistungswiderstände werden in den meisten installierten Einheiten von gewerblichen HLK-Anlagen, Werkzeugmaschinen und automatisierten Fördersystemen eingesetzt. Standardisierung und Modularität von Mittelleistungsprodukten bieten Vorteile bei der Implementierung in den Anlagen von Erstausrüstern (OEM).
- Geringer Stromverbrauch (unter 1 kW): Leistungsarme Widerstände finden Anwendung in Mini-Servoantrieben, Robotern und Laborprüfgeräten. Der Trend zu kleineren, kollaborativen Robotern in Elektronikfertigungslinien fördert die Entwicklung platzsparender, PC-montierbarer Bremswiderstände.
Bremsmethode
Das Segment der Bremsmethoden spiegelt den branchenweiten Wandel hin zu Energieeffizienz und Energierückgewinnung wider. Die grundlegende Unterscheidung zwischen dissipativen und regenerativen Ansätzen bestimmt die Systemarchitektur und die Komponentenauswahl.
- Dynamisches Bremsen: Das dynamische Bremsen ist nach wie vor die dominierende Methode, bei der die regenerative kinetische Energie mithilfe von Widerstandsbänken in Wärme umgewandelt wird. Es wird bevorzugt in Anwendungen eingesetzt, in denen das Stromnetz keine regenerative Energie aufnehmen kann, beispielsweise bei abgelegenen Bergbaubetrieben, Schiffen und Not-Aus-Systemen, die absolute Zuverlässigkeit erfordern.
- Regeneratives Bremsen: Regeneratives Bremsen gewinnt in netzgekoppelten Anwendungen zunehmend an Bedeutung, da die Energierückgewinnung die Betriebskosten senkt. Aufzüge, Hochgeschwindigkeitszüge und moderne Kransysteme nutzen vermehrt regenerative Antriebe mit Netzdrosseln, wobei Bremswiderstände bei Netzfehlern als wichtige zusätzliche Ableitungswege dienen.
Endverbrauchsbranche
Die Landschaft der Endverbraucherbranchen entwickelt sich stetig weiter, angetrieben durch branchenspezifische Sicherheitsvorschriften und Elektrifizierungsvorgaben. Der Detaillierungsgrad der Bremswiderstandsspezifikation variiert je nach Branche erheblich.
- Automobil- und Schienenverkehr: Dieses Segment wird durch Prüfstände für Elektroantriebe und die weltweite Elektrifizierung des Schienennetzes angetrieben. Dynamische Bremsanlagen für Lokomotiven benötigen robuste, auf dem Dach montierte Widerstandsbaugruppen, die extremen Umwelteinflüssen und dem kontinuierlichen Betrieb bei hohen Temperaturen während langer Bergabfahrten standhalten.
- Energie: Die Pitchregelung von Windkraftanlagen und die Prüfung von Solarwechselrichtern stellen wichtige Anwendungsbereiche dar. Bremswiderstände gewährleisten die sichere Positionierung der Turbinenschaufeln bei Netzausfällen, während die Inbetriebnahme von Solarparks Lastbänke erfordert, um die Wechselrichterleistung vor der Netzsynchronisation zu überprüfen.
- Öl und Gas: Die Zugvorrichtungen von Bohranlagen und Schlammpumpenantriebe benötigen explosionsgeschützte Bremswiderstände, die für den Einsatz in explosionsgefährdeten Bereichen zertifiziert sind. Offshore-Plattformen erfordern korrosionsbeständige, kompakte Bauweisen, die den Platzbedarf und den Wartungsaufwand in beengten Anlagen minimieren.
- Marine: Prüfstände für Schiffsantriebe und Hafenkransysteme nutzen wasser- und luftgekühlte Widerstandsbänke. Anwendungen auf See erfordern MIL-SPEC-konforme Widerstände für elektromagnetische Verträglichkeit und Stoßfestigkeit an Bord von Überwasserschiffen und U-Booten.
- Bergbau: Bremsanlagen für Förderbänder und Fördermaschinenantriebe sind kritische Anwendungen. Im Untertagebau sind explosionsgeschützte Gehäuse und eigensichere Barrieren erforderlich, während im Übertagebau staubdichte Widerstandsgehäuse mit hoher Schutzart für einen zuverlässigen Betrieb in trockenen Umgebungen Priorität haben.
Momentaufnahme der Chancen
|
Endverbrauchsbranche |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Automobil und Eisenbahn |
Hoch |
Elektrofahrzeugtests |
Skalierung |
|
Energie |
Hoch |
Netzstabilisierung |
Skalierung |
|
Öl und Gas |
Medium |
Gefahrenbereich |
Reifen |
|
Marine |
Medium |
Elektrifizierung der Marine |
Aufkommen |
|
Bergbau |
Medium |
Automatisierungsnachrüstung |
Skalierung |
|
Andere |
Niedrig |
Hybridantriebe |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des Bremswiderstandsmarktes
Globale Elektrifizierung von Eisenbahn- und Stadtverkehrsnetzen
Die phänomenale Expansion des weltweiten U-Bahn-, Stadtbahn- und Hochgeschwindigkeitsnetzes treibt das Wachstum des Marktes für Bremswiderstände maßgeblich an. Moderne Elektrozüge und Triebzüge nutzen dynamische Bremsen, bei denen auf dem Dach montierte Widerstandsgitter die kinetische Energie während des Bremsvorgangs abbauen. Der Internationale Eisenbahnverband (UIC) berichtet von einem bemerkenswerten Anstieg der elektrifizierten Streckenlänge im letzten Jahrzehnt, wobei die Asien-Pazifik-Region für über 60 % der neu elektrifizierten Strecken verantwortlich ist. Jeder neu installierte Zug benötigt mehrere Hochleistungs-Bremswiderstandsgruppen, die auch unter wiederholten Temperaturzyklen und widrigen Umgebungsbedingungen zuverlässig funktionieren. Verkehrsbetriebe rüsten gleichzeitig die bestehenden Gleichstrom- auf Wechselstromantriebe um, wodurch ein erheblicher Bedarf an Nachrüstungen entsteht.
Intensität der industriellen Automatisierung und Verbreitung von Frequenzumrichtern
Die zunehmende Verbreitung von Frequenzumrichtern in globalen Fertigungsprozessen bildet das Rückgrat der Nachfrage nach Bremswiderständen. Um die Energieeffizienzziele gemäß ISO 50001 zu erreichen, rüsten Hersteller ihre Anlagen mit Festdrehzahlmotoren vermehrt auf frequenzumrichtergesteuerte Systeme um. Bei jedem Einsatz eines Frequenzumrichters in einem dynamischen Bremsprozess – wie beispielsweise bei Kränen, Zentrifugalseparatoren und Förderbändern – ist ein Bremswiderstand erforderlich, um die beim Abbremsen einer großen Masse entstehende Bremsenergie zu kompensieren. Laut der Internationalen Energieagentur verbrauchen Industriemotoren etwa 45 Prozent des weltweit erzeugten Stroms. Mit Frequenzumrichtern lässt sich der Energieverbrauch um 25 bis 30 Prozent senken.
Anforderungen an die Integration erneuerbarer Energien und die Netzstabilität
Die rasante Globalisierung der fluktuierenden Erzeugung erneuerbarer Energien erhöht die Nachfrage nach speziellen Bremswiderständen zur Stabilisierung der Netzqualität. Die Blattverstellung von Windkraftanlagen nutzt Bremswiderstände, um die Rotorblätter im Notabschaltmodus oder bei Netztrennung in die richtige Position zu bringen und so ein unkontrolliertes Drehen zu verhindern. Wechselrichter für Photovoltaikanlagen benötigen Prüfstände mit Lastbänken und Widerständen, um die Anlage vor dem Netzanschluss zu testen. Batterien für Energiespeicher werden durch Lade- und Entladezyklen mit ohmschen Lasten geprüft. Wie der Bericht der Internationalen Agentur für Erneuerbare Energien (IRENA) über die rekordverdächtigen jährlichen Kapazitätserweiterungen zeigt, hat die Anzahl der Leistungselektronikkomponenten, die sichere Energieableitungspfade benötigen, zugenommen.
Zukunftstrends auf dem Markt für Bremswiderstände
Integration von IoT-fähigen prädiktiven Überwachungssystemen
Die Marktentwicklung bei Bremswiderständen deutet auf einen deutlichen Wandel hin zu intelligenten, sensorintegrierten Widerstandsbaugruppen, die Echtzeit-Zustandsüberwachung und vorausschauende Fehleranalyse ermöglichen. Moderne Bremswiderstandspakete entwickeln sich von einfachen passiven Wärmeableitern zu komplexeren Baugruppen mit Thermoelementen, Isolationswiderstandsmessgeräten und Teilentladungsdetektoren. Diese Entwicklung ermöglicht die Datenerfassung bei Temperaturzyklen und gibt Wartungstechnikern die Chance, potenzielle Verschleißerscheinungen, Hotspots und Isolationsfehler zu erkennen, bevor es zu Systemausfällen kommt. Cloudbasierte Systeme erfassen Daten von mehreren Standorten und helfen so, die Gesamtleistung zu vergleichen und den Ersatzteilbestand zu optimieren. Darüber hinaus reduziert dieser Strategiewechsel von einem reaktiven zu einem präventiven Wartungsansatz das Risiko ungeplanter Ausfallzeiten erheblich.
Fortschrittliche Materialien und kompakte, hochdichte Widerstandsdesigns
Ein wichtiger langfristiger Trend, der die Zukunft von Bremswiderständen prägt, ist das wissenschaftliche Bestreben nach höherer Leistungsdichte bei kleineren Abmessungen, ermöglicht durch Fortschritte in der Materialwissenschaft. Während die etablierten Nickel-Chrom- und Eisen-Chrom-Aluminium-Werkstoffe weiterhin Verwendung finden, bieten neue Technologien wie Keramikmatrix-Verbundwerkstoffe und Siliziumkarbid-Substrate eine höhere Wärmeleitfähigkeit und ermöglichen einen dauerhaften Betrieb bei höheren Temperaturen. Durch den Einsatz neuer Materialien können Bremswiderstandshersteller kleinere Bremsmodule entwickeln, die die gleiche Energiemenge abführen und dabei bis zu 40 % weniger Fläche benötigen. Dies macht sie besonders geeignet für beengte Offshore-Plattformen, Schiffe und städtische Umspannwerke. Auch additive Fertigungsverfahren werden eingesetzt, um Prototypen von Widerstandsgittern zu entwickeln, die Luftströmungswege zur Verbesserung der Wärmeableitung nutzen – Techniken, die bisher nicht verfügbar waren.
Marktchancen für Bremswiderstände
Infrastruktur für die Prüfung von Elektrofahrzeugen und die Validierung von Batterien
Die rasante Zunahme der Elektrofahrzeugproduktion weltweit hat einen wachstumsstarken Nischenmarkt für die Bremswiderstandsindustrie geschaffen. Die Prüfung von Elektrofahrzeugantrieben erfordert spezielle Prüfstände, auf denen Bremswiderstände die Fahrbedingungen simulieren und Energie während der Entladetests der Akkus ableiten. Jeder Automobilhersteller und Tier-1-Zulieferer, der seine Batterievalidierungslabore einrichtet, benötigt Multi-Megawatt-Lastbänke auf Widerstandsbasis, die eine präzise Leistungsprofilierung ermöglichen. Darüber hinaus benötigen Batterierecyclinganlagen Geräte zur kontrollierten Entladung, in denen Bremswiderstände eingesetzt werden, um die Traktionsbatterien vor der Demontage zu entladen. Dieser Prozess erfordert hochgradig programmierbare Widerstandsbänke mit integrierter Datenerfassung. Unternehmen, die schlüsselfertige Lastbanklösungen in Containern mit SCADA-Anbindung anbieten, können hohe Margen erzielen, wenn sie ihre Produkte gemäß Normen wie ISO 12405 an Kunden im Bereich der Automobilentwicklung liefern.
Nachrüstung alternder industrieller Antriebssysteme
Der weltweit beträchtliche Bestand an älteren Motorsteuerzentren und Industrieantrieben, die älter als 15 Jahre sind, bietet ein erhebliches Modernisierungspotenzial. Bestehende Anlagen arbeiten häufig mit veralteten Bremswiderstandsdesigns, denen moderner Wärmeschutz, Isolationsüberwachung oder die Einhaltung aktueller Brandschutzbestimmungen fehlen. Prognosen für den Markt für Bremswiderstände deuten auf eine anhaltende Nachfrage im Ersatzteilmarkt hin, da Anlagenbetreiber Zuverlässigkeitsverbesserungen dem kompletten Austausch der Antriebe vorziehen. Die Integration neuester Bauarten von Flach- oder Drahtwiderstandsbänken in bestehende Gehäusesysteme, kombiniert mit Verbesserungen der Luftkühlung, verlängert die Lebensdauer der Anlagen und gewährleistet gleichzeitig einen sicheren Betrieb – und das zu deutlich geringeren Kosten als die Installation neuer Systeme. Die größte Nachfrage nach diesem Produkt wird in den entwickelten, industrialisierten Regionen Nordamerikas und Europas erwartet, wo ältere Stahlwerke, Papierfabriken und Bergbauunternehmen weiterhin seit Jahrzehnten im Einsatz befindliche Gleichstromantriebssysteme nutzen.
Aktuelle Entwicklungen
- November 2024: Shenzhen Zenithsun Electronics Tech Co., Ltd., ein führender Hersteller von hochwertigen Widerständen und Lastbänken, freut sich, die Markteinführung seiner neuen Produktlinie variabler Widerstände bekanntzugeben. Diese innovative Produktlinie wurde entwickelt, um den vielfältigen Anforderungen verschiedener Branchen gerecht zu werden. Sie bietet verbesserte Flexibilität und Präzision und eignet sich daher ideal für Anwendungen von der Prüfung und Kalibrierung bis hin zur Spannungsstabilisierung.
- September 2024: Accelera by Cummins, die emissionsfreie Geschäftseinheit von Cummins Inc. [NYSE: CMI], präsentierte auf der diesjährigen IAA Transportation in Hannover ihren neuen integrierten Bremschopper-Widerstand (iBCR). Der iBCR zeichnet sich durch robuste Cybersicherheitsfunktionen, verbesserte Leistung und Zuverlässigkeit aus.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -