
太陽光発電インバーター市場の規模、シェア、および2034年までの動向
太陽光発電インバーター市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:製品タイプ(ストリング、マイクロ、セントラル)、フェーズ(単相、三相)、接続方式(スタンドアロン、グリッド接続)、エンドユーザー(住宅用、商業・産業用、公益事業用)、容量(5kW未満、5~25kW、25~50kW、50kW超)、および地域別
- ステータス : 出版
- レポートコード : TIPRE00029370
- カテゴリー : エネルギーと電力
- ページ数 : 232
- 利用可能なレポート形式 :


- 最終更新日 : September 10, 2026


2025年の市場規模
132億3000 万米ドル
基準年値
2034年の予測
261億9000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
7.9 %
成長率
対象市場
1,775億2,000 万米ドル
(2026年~2034年)
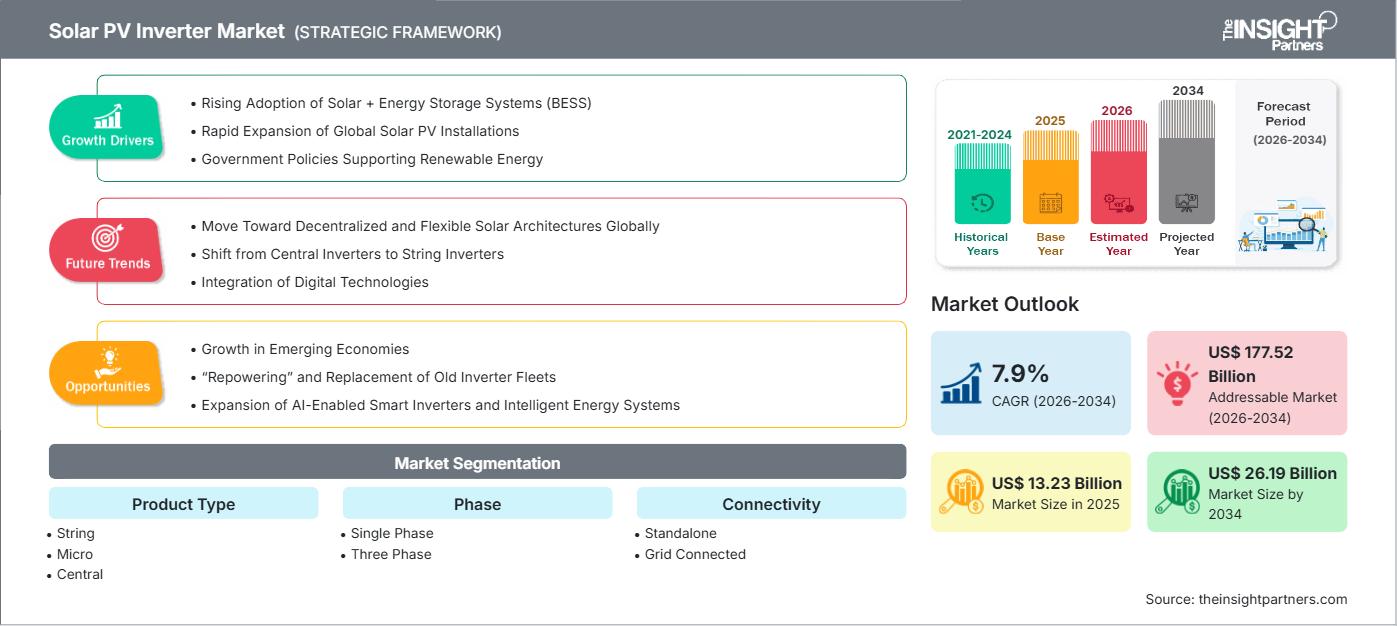
太陽光発電インバーター市場は、2025年には132億3000万米ドルと評価され、2034年には261億9000万米ドルに達すると予測されています。2026年から2034年にかけては、年平均成長率(CAGR)7.9%で成長すると見込まれています。この成長は、太陽光発電の普及拡大、グリッドコード要件の厳格化、住宅、商業、産業、および公益事業施設におけるインテリジェントな電力変換に対する需要の高まりを反映しています。
北米は引き続き技術主導型の導入拠点であり、送電網の近代化、国内製造業への優遇措置、蓄電機能付きインバータの普及拡大などが地域的な拡大を後押しすると予測されています。同地域の太陽光発電インバータ市場規模は、分散型発電プログラムや商業施設の屋上電化によって支えられており、2026年から2034年にかけて年平均成長率(CAGR)は6.3%と予測されています。
太陽光発電インバーター市場の評価と分析
- 北米は2025年には17.97%のシェアを占め、電力会社の系統連系改革と蓄電対応インバーターの普及に支えられ、2026年から2034年にかけて年平均成長率(CAGR)6.3%で成長すると予測されている。
- 米国は2025年には北米全体の77.06%を占め、国内調達規制が調達のあり方を左右する中で、2026年から2034年にかけて年平均成長率(CAGR)6.1%で成長すると予測されている。
- 欧州は2025年には14.60%のシェアを占め、ドイツ、スペイン、イタリア、フランス、英国が牽引役となり、2026年から2034年にかけて年平均成長率(CAGR)6.6%で成長すると予測されている。
- アジア太平洋地域は2025年には57.56%のシェアを占め、中国、インド、日本、韓国、オーストラリアが牽引役となり、2026年から2034年にかけて年平均成長率(CAGR)8.7%で成長すると予測されている。
- 最大のセグメントであるグリッド接続システムは、2025年には市場シェアの88.34%を占め、2026年から2034年の間に年平均成長率(CAGR)7.8%で成長すると予測されている。
- 高成長セグメントであるストリングは、2025年には市場シェアの49.95%を占め、2026年から2034年の間に年平均成長率(CAGR)8.4%で成長すると予測されている。
- 詳細に分析された主要企業:Enphase Energy, Inc.、Growatt New Energy Co., Ltd.、Huawei Technologies Co., Ltd.、SMA Solar Technology AG、SolarEdge Technologies Inc.、Toshiba Mitsubishi-Electric Industrial Systems Corporation、Fronius International GmbH、Power Electronics SL、Schneider Electric SE、およびCRRC Zhuzhou Institute Co., Ltd.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
太陽光発電インバーター市場の技術進歩は、単純な直流から交流への変換から、高度なデジタル制御と系統連系機能を備えた機器へと移行しています。ストリングインバーター技術は、いくつかの電力会社の設計において、中央インバーターシステムに取って代わり始めています。マイクロインバーターは、モジュールレベルの監視機能、迅速なシャットダウン、高出力パネルとの互換性といった利点から、屋上設置型インバーターにおいてますます重要な役割を果たすようになるでしょう。
太陽光発電容量目標と送電網の柔軟性への投資が一致する地域では、さらなる成長が見込まれる。設置量ではアジア太平洋地域が引き続き最大規模となる一方、北米とヨーロッパはセキュリティ上の懸念、現地調達、電圧変動への対応、インバーターの機能制限に重点を置くだろう。中東、アフリカ、ラテンアメリカ地域からの新たな需要は、拡張性と電力会社/商業システム向けのソリューションを必要とするだろう。
太陽光発電インバーター市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 132億3000万米ドル |
| 2034年までの市場規模 | 261億9000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 7.9% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
太陽光発電インバーター市場分析
太陽光発電インバーター市場の成長は、太陽光発電設備の設置ペースと密接に関係しており、国際エネルギー機関(IEA)は、2030年までに再生可能エネルギー容量の増加分の大部分を太陽光発電が占めると予測している。現在、インバーターは、変換効率、系統連系基準への準拠、遠隔診断機能、サイバーセキュリティに配慮した通信プロトコル、蓄電機能との統合性などに基づいて選定されている。
供給要因には、パワー半導体の価格、認証サイクル、地域ごとの生産奨励策などが含まれます。銀行は高容量でサービスネットワークが充実したサプライヤーを好む一方、設置業者は試運転の容易さを重視します。バリューチェーンは現在、インバーター、クラウドインフラストラクチャ、バッテリー、メーター、エネルギー管理ソフトウェアといったハードウェアを包含しています。
太陽光発電インバーター市場の概要を見ると、Huawei Technologies Co., Ltd.、SMA Solar Technology AG、SolarEdge Technologies Inc.、Enphase Energy, Inc.の間で、効率性、ソフトウェアエコシステム、グリッド形成能力、設置業者への取り組みといった点で競争が激化していることがわかります。Growatt New Energy Co., Ltd.とFronius International GmbHは、分散型太陽光発電チャネルにおいて依然として優位性を保っています。
戦略的なポジショニングは、単体機器の販売からエネルギーシステムへと移行しつつあります。パワーエレクトロニクス社、シュナイダーエレクトリック社、東芝三菱電機産業システム株式会社、およびCRRC株洲研究所は、電力会社や産業界のニーズに沿ったポジショニングを展開しており、そこでは性能と系統支援機能への適合性が重要な要素となります。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
太陽光発電インバーター市場:戦略的洞察
地域別分析
北米太陽光発電インバーター市場
北米は2025年に17.97%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)6.3%で成長すると予測されている。地域需要は、系統連系型分散型太陽光発電、商業用電化、および認証済みで国内規格に適合したインバータープラットフォームを優遇する調達規則によって支えられている。
北米における太陽光発電インバーター市場のシェアは、屋上設置に関する安全規制、三相交流の商業利用、および高度な相互接続機能へのニーズによって形成されています。電力会社が電力輸出制限を適用し、顧客が停電時の電力供給の安定性を求めるようになるにつれ、蓄電システムとの組み合わせが主要な差別化要因になりつつあります。
米国太陽光発電インバーター市場
2025年時点で、米国は北米全体の77.06%を占めており、2026年から2034年にかけて年平均成長率(CAGR)6.1%で成長すると予測されている。需要は、商業施設の屋上太陽光発電、コミュニティソーラー、公益事業プロジェクト、および最新の相互接続基準への準拠によって支えられている。
企業の事業展開は、国内での組立、設置業者ネットワーク、ソフトウェアプラットフォームに集中している。Enphase Energy, Inc.とSolarEdge Technologies Inc.は分散型太陽光発電分野で依然として存在感を示している一方、公益事業規模の調達においては、価格に加えて、系統形成能力、サイバーセキュリティ、サービス対応能力がますます重視されるようになっている。
欧州太陽光発電インバーター市場
欧州は2025年時点で14.60%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)6.6%で成長すると予測されている。ドイツは屋上設置型太陽光発電システム、商業施設の自家消費、グリッドコードの近代化に支えられ、市場をリードしている。英国は企業による太陽光発電設備の調達と蓄電設備と連携した商業・産業用プロジェクトの恩恵を受けている。
スペインとイタリアは引き続き電力会社による発電設備と分散型発電設備のポートフォリオを拡大している一方、フランスは入札による発電容量と建物一体型太陽光発電政策を重視している。欧州の調達環境では、認証済みの機器、サイバーセキュリティ対策が施された監視システム、そして高浸透率の電力網における出力抑制管理と電圧安定性をサポートする柔軟なインバータ機能が重視されている。
アジア太平洋地域の太陽光発電インバーター市場
アジア太平洋地域は2025年に57.56%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)8.7%で成長すると予測されている。中国は、太陽光発電設備の設置規模とインバーター製造の深さにおいて他に類を見ないため、引き続き主導的な地位を維持している。
インド、日本、韓国、オーストラリアは、電力会社の入札、屋上太陽光発電政策の支援、産業の脱炭素化などを通じて需要を拡大している。この地域の規模は、ストリング型および中央集中型の発電プラットフォームに有利であり、出力抑制の増加は、系統支援アルゴリズムと蓄電インターフェースを備えたインバーターの普及を促進している。
中東・アフリカ太陽光発電インバーター市場
中東・アフリカ地域は、2026年から2034年にかけて年平均成長率(CAGR)7.4~8.0%で成長すると予測されている。サウジアラビアは、大規模太陽光発電の導入、送電網の拡張、国家エネルギー多様化プログラムに支えられ、この成長を牽引する国となっている。
アラブ首長国連邦、南アフリカ、その他の中東・アフリカ諸国は、大規模太陽光発電所、商業用バックアップシステム、インフラ連動型電化を通じて電力需要を牽引しています。インバータの選定においては、過酷な運転条件下での耐熱性、遠隔監視機能、および性能安定性が重視されます。
セグメンテーション分析
製品タイプ
製品タイプ別では、ストリング型太陽光発電システムは2026年から2034年にかけて年平均成長率(CAGR)8.4%で成長すると予測されています。製品タイプ別の太陽光発電インバーター市場の範囲は、規模、安全性、監視の粒度、およびメンテナンスの経済性の間のトレードオフを反映しています。電力会社プロジェクトでは高出力ストリングユニットの採用が進んでおり、住宅用システムではパネルレベルの最適化のためにマイクロアーキテクチャが使用されています。
- ストリングインバーターは、モジュール性、容易な交換、柔軟な設計により、さまざまな屋根設置型および地上設置型の構成においてライフサイクルリスクを低減できるため、商業施設や公益事業プロジェクトで好まれています。
- 中央集中型インバータは、プロジェクトオーナーがユニット数の削減、実績のある現場性能、大容量アレイの集中運用を優先する非常に大規模な太陽光発電所において、依然として重要な役割を果たしている。
- マイクロインバーターは、モジュールレベルの変換によって監視機能、日陰への耐性、迅速なシャットダウンへの対応、分散型エネルギー管理システムとの互換性が向上するため、住宅の屋根において戦略的に重要な役割を果たす。
段階
単相および三相電源は、2026年から2034年にかけて年平均成長率(CAGR)7.8%で成長すると予測されています。相の選択は、負荷プロファイル、設置場所の規模、および系統接続要件によって異なります。住宅では一般的に単相システムが使用されていますが、商業施設、工業施設、および公益事業施設では、より高い電力流量と系統の安定性を確保するために、三相機器がますます必要とされています。
- 単相システムは、住宅の屋上や小規模な商業施設などで使用され、電力需要が少なく、配線が簡単で、地域での自家消費による経済性がインバーター購入の決め手となる。
- 三相システムは、各相間の電力バランスを調整し、送電網への負荷を軽減し、より大容量の相互接続を可能にすることで、大規模な商業、産業、および公益事業用途をサポートします。
接続性
グリッド接続型太陽光発電は、2026年から2034年にかけて年平均成長率(CAGR)7.8%で成長すると予測されています。グリッド接続型システムが主流となっているのは、太陽光発電への投資のほとんどが、売電、ネットメータリング、または自家消費による節約を目的としているためです。一方、遠隔地、バックアップ電源、および電力網が脆弱な市場では、送電による経済性よりも電力供給の安定性が重視されるため、独立型システムの需要も依然として重要です。
- スタンドアロンシステムは、電力網から独立した住宅、通信塔、農村部の施設、およびバックアップ電源サイトなど、信頼性、バッテリーとの互換性、堅牢な動作が電力網への送電よりも重要な用途に対応します。
- 系統連系型システムは、電力会社、商業施設、住宅の顧客が太陽光発電の出力を収益化するために、相互接続、計測規則、系統サービスに依存しているため、最大の設置基盤となっている。
容量
50kWを超える容量の市場は、 2026年から2034年にかけて年平均成長率(CAGR)7.5%で成長すると予測されています。容量区分は、プロジェクトの規模と電気設備構成を反映しています。5kW未満のユニットは住宅向け、5~25kWのシステムはより広い屋上向け、25~50kWは商業施設向け、50kWを超えるユニットは産業用および公益事業向けとなっています。
- 5kW未満の容量は住宅の屋上設置に集中しており、そこでは小型機器、安全基準への準拠、設置業者の熟練度などがブランド選択やリピート購入に影響を与える。
- 5~25kWのシステムは、自家消費、電力購入量の削減、そして将来の蓄電池や電気自動車充電への対応を求める、比較的大きな住宅や小規模企業に適しています。
- 25~50kWのシステムは、屋根面積、日中の負荷、監視の必要性、および電気料金の節約といった点から、中規模インバーターへの投資が正当化される商業施設で使用されています。
- 50kWを超える容量は、高効率、系統連系機能、熱安定性、そして大規模なポートフォリオ全体にわたる信頼性の高いアフターサービスを必要とする産業および公益事業プロジェクトをサポートします。
エンドユーザー
エンドユーザー向け(公益事業分野)は、 2026年から2034年にかけて年平均成長率(CAGR)7.8%で成長すると予測されています。エンドユーザーの需要は、投資回収の考え方によって異なります。家庭では、システムの安定性と電気料金が重視され、商業・産業用購入者は負荷マッチングを評価し、公益事業者は規模、可用性、系統統合に重点を置いています。これらの傾向が、製品設計と販売チャネル戦略に影響を与えています。
- 住宅における導入は、屋上太陽光発電、非常用電源のニーズ、そしてマイクロインバーター、バッテリー、アプリベースの監視機能を組み合わせたスマートホームエネルギープラットフォームによって促進されている。
- 商業および産業ユーザーは、料金の削減、電力品質の管理、および予測可能な運用コストを優先するため、三相ストリングシステムと蓄電対応アーキテクチャは戦略的に重要となる。
- 電力会社の顧客は、大規模太陽光発電所全体で可用性、無効電力供給、遠隔操作、標準化されたメンテナンスを実現する、大容量で系統連系型のシステムを求めている。
機会の概要
|
エンドユーザー |
収益貢献 |
トレンドタグ |
導入段階 |
|
居住の |
中くらい |
バックアップ電源 |
スケーリング |
|
商業および産業 |
高い |
負荷シフト |
スケーリング |
|
ユーティリティ |
高い |
グリッド形成 |
成熟した |
太陽光発電インバーター市場の成長要因と影響分析
送電網の近代化と高度な相互接続要件
電力会社が太陽光発電資源を系統連系電源として扱うためには、インテリジェントインバータ機能の重要性が高まっています。太陽光発電の普及率が高い地域では、電圧維持機能、無効電力制御、出力管理、リモートファームウェアアップグレードなどの要件が、太陽光発電インバータの調達に組み込まれつつあります。こうした動きは、技術的に優れたインバータ供給業者の交渉力を高め、低品質製品に対する許容度を低下させることで、有利な状況を生み出しています。さらに、出力抑制ペナルティを最小限に抑えるためにプロジェクトの迅速な展開を必要とする商業・産業用エンドユーザーからの需要も増加しています。規制の厳格化に伴い、太陽光発電インバータ市場は、交換需要と仕様の強化によって好影響を受けています。
蓄電設備の導入とエネルギーレジリエンス需要
電気料金の変動が激しくなり、停電が頻繁に発生するようになるにつれ、消費者はバッテリー、メーター、負荷制御機能を内蔵したインバーターを選ぶようになるでしょう。ハイブリッド機能とバッテリー互換性を備えたインバーターは、消費者が自家消費を増やし、ピーク料金に対応し、停電時にも重要な負荷への電力供給を維持するための選択肢を提供します。この傾向は、インバーターの用途を電力変換にとどまらず拡大させ、ソフトウェアやサービスを通じた新たな機会を生み出します。住宅用システムにはバックアップシステムが導入される一方、商業施設ではデマンド料金管理ソリューションが検討されています。
新興電力市場における太陽光発電事業の規模拡大
アジア、中東、アフリカ、そしてラテンアメリカの一部地域で実施されている大規模太陽光発電入札は、高容量かつ高い現場信頼性を備えたインバーターの需要を押し上げています。これは、こうしたプロジェクトにおける設置場所が厳しい気候条件下であり、熱管理、現場での保守性、診断機能が重要な要素となるためです。この状況は、中央集中型および高出力ストリングインバーターの需要を後押しするとともに、現地での現場サービスやEPCコントラクターとの提携を促進しています。電力会社による大量購入により、認定ベンダーとしての地位は、今後何年にもわたる収益の見通しを確固たるものにしています。
太陽光発電インバーター市場の将来動向
グリッド形成型インバーターが太陽光発電設計の主流に。
太陽光発電インバータのトレンドは、太陽光発電の普及率の上昇と同期発電の段階的廃止に伴い、系統形成機能に重点が置かれるようになるでしょう。将来のインバータは、系統制御されるのではなく、周波数サポート、ブラックスタート機能、電圧サポートなどの系統形成サービスを提供できる必要があります。このような要件は、パワーエレクトロニクス、制御、系統試験および承認に関する専門知識を持つ企業にとって新たな機会となるでしょう。系統形成機能による系統バランスコストの削減と系統連系承認の改善により、経済的なメリットも期待できます。予測期間を通じて、系統形成機能は高コストの電力会社向けシステムから、より大規模な商業用システムやハイブリッドシステムへと移行していくでしょう。
サイバーセキュリティ対策を施したクラウド監視が調達フィルターとなる
インバータが系統連系機器となるにつれ、サイバーセキュリティと情報管理は調達において重要な検討事項となるでしょう。ユーザーは、ファームウェア保護機能、通信の暗号化、ロールベースのアクセス制御、および地域デジタルインフラガイドラインへの準拠を求めることになります。したがって、高品質なハードウェアと信頼性の高いソフトウェアの両方を提供できる企業にとって、将来は有利なものとなるでしょう。ヨーロッパと北米のバイヤーはクラウド設計をより綿密に分析する一方、アジア太平洋地域の電力会社は設備監視に関心を寄せます。サイバーセキュリティ対策が施された監視は、予知保全も可能にします。
太陽光発電インバーター市場の機会
商業用および産業用太陽光発電+蓄電パッケージ
オフィスビル、工場、物流センター、キャンパス施設などは、インバーターとバッテリーの統合ソリューションにとって理想的な導入ポイントとなります。これらの施設は通常、日中の電力使用量が一定で、ピーク料金が適用され、測定可能な脱炭素化目標が設定されています。ベンダーは、統合型三相ストリングインバーター、バッテリー統合、計測、需要管理ソフトウェアを販売することでメリットを得られます。太陽光発電インバーター市場予測によると、接続プロセスを簡素化し、接続に伴うリスクを軽減するソリューションが、設置業者市場とエネルギーサービスプロバイダー市場で成功を収めるでしょう。電気料金が高い場合、電力網の信頼性が低い場合、または企業顧客が再生可能エネルギーを必要とする場合は、さらに大きな可能性が秘められています。
地域密着型の製造・サービスネットワーク
各国政府が国内調達や貿易政策に厳しい基準を課すにつれ、製造、試験、サービスにおける地域的な能力の重要性はますます高まるだろう。地域的なサポートネットワークは、電力会社が長期にわたるダウンタイムに見舞われることを防ぎ、住宅部門と商業部門の両方の設置業者に安心感を与える。地域での組み立てと認証製品を統合するメーカーは、政府調達、税制優遇措置、迅速な輸送ロジスティクスも利用できるようになる。この傾向は北米に限らず、インド、ヨーロッパ、中東、オーストラリアでも見られる。
最近の動向
- 2026年6月:中国の太陽光発電モジュールメーカーであるジンコソーラーは、中国・上海で開催されたSNEC 2026展示会で、新型モジュール「Tiger Neo 5.0」シリーズを発表した。同社によると、この製品は以前の670Wモジュール「Tiger Neo 3.0」のアップグレード版であり、前世代と同じモジュールサイズで最大700Wの出力を実現し、モジュール効率は25.91%、電力密度は259W/m²以上となっている。
- 2026年6月:Enphase Energy, Inc.は、米国住宅用太陽光発電向けに窒化ガリウム技術を採用したIQ9Nマイクロインバーターを発表。CEC加重効率97.5%、高出力パネルとの互換性、屋上設置用途向け25年間限定保証を謳っている。
- 2026年5月:Signergy Indiaは、50kWから125kWまでの商用ハイブリッドインバーターに加え、50kWから166kWまでの商用および産業用PVインバーターを発売しました。また、大規模太陽光発電プロジェクト向けに、500kW、400kW、370kWのユーティリティインバーターも導入しました。
よくある質問

ニヴェディタは、市場調査とビジネスコンサルティングの分野で9年以上の経験を持つ、優れたリサーチプロフェッショナルです。現在、The Insight PartnersでICT分野のプロジェクトマネージャーを務め、多様なテクノロジー分野におけるシンジケート、カスタム、サブスクリプションベース、そしてコンサルティングといった調査業務の管理と実行において深い専門知識を有しています。
データドリブンな分析と実用的なインサイトを提供してきた実績を持つニヴェディタは、数々の重要プロジェクトにおいて重要な貢献を果たしてきました。クライアントの目標理解、市場動向の分析、そして戦略的な提言の導出に至るまで、プロジェクトをエンドツーエンドで遂行します。彼女は大手ICT企業と幅広く協業し、市場機会の特定や業界の変化への対応を支援してきました。
ニヴェディタは、デラドゥンにあるIMSで経営学のMBAを取得しています。The Insight Partners入社前は、プネーのMarketsandMarketsとFuture Market Insightsで貴重な経験を積み、様々なリサーチ業務を経験することで、業界分析とクライアントエンゲージメントにおける確固たる基盤を築きました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -