
プロウクユルペイP2プソリューション市場:規模・シェア・予測 2034
調達から支払いまでのP2Pソリューション市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:コンポーネント別(ソリューション、サービス)、展開形態別(クラウドベース、オンプレミス)、組織規模別(大企業、中小企業)、業界別(BFSI、自動車、エネルギー・公益事業、IT・通信、小売、その他)、地域別(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00021410
- カテゴリー : テクノロジー、メディア、通信
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : October 13, 2026


2025年の市場規模
72億7000 万米ドル
基準年値
2034年の予測
129億6000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
6.64 %
成長率
対象市場
914億8000 万米ドル
(2026年~2034年)
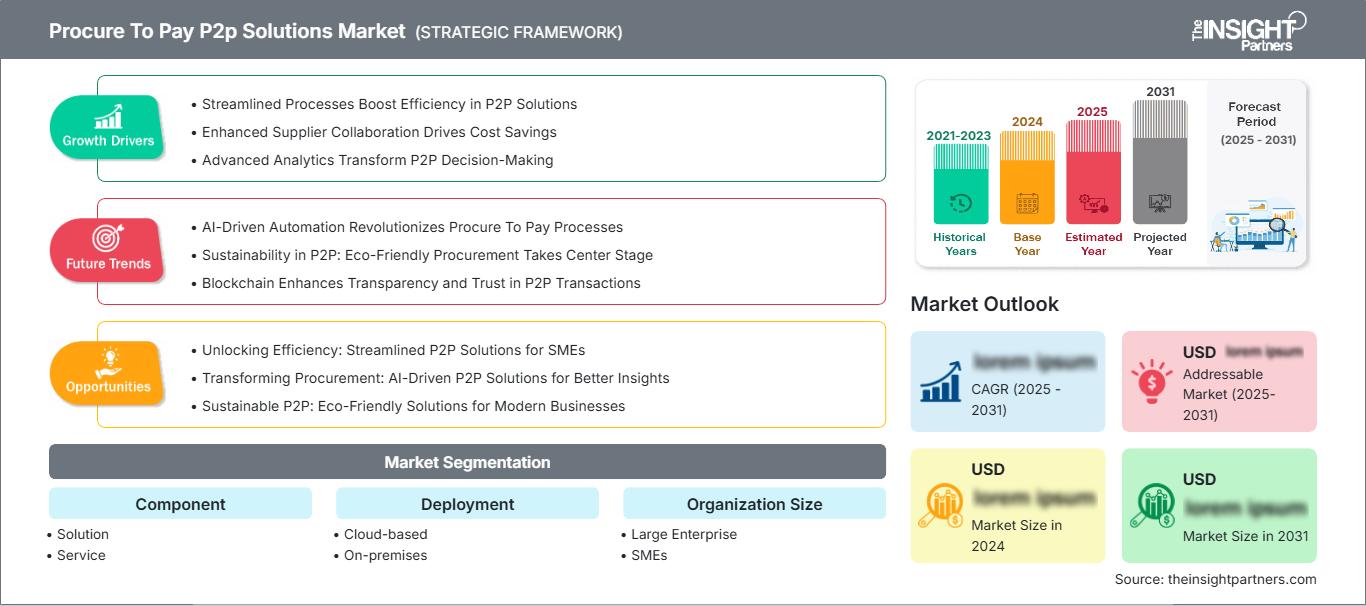
調達から支払いまでのP2Pソリューション市場は、2025年には72億7,000万米ドルと評価され、 2034年には129億6,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)6.64%で拡大すると見込まれています。あらゆる業界の組織が、サプライヤーとの連携強化、請求書処理の自動化、コンプライアンスの強化、支出の可視性向上を実現するデジタルプラットフォームを通じて、調達および買掛金業務の近代化を進めています。企業のデジタル変革イニシアチブの拡大は、先進国と新興国の両方において、市場の持続的な拡大を支え続けています。
北米全域において、企業はクラウド導入、AIを活用した調達、そしてますます厳格化する財務ガバナンス要件を通じて、調達の近代化を加速させています。この地域における調達から支払いまでのP2Pソリューション市場規模は、広範な企業ソフトウェア統合とサプライヤーのデジタル化イニシアチブによって支えられており、地域市場は2026年から2034年の間に年平均成長率(CAGR) 5.8~6.3%で拡大すると予測されています。インテリジェントオートメーションと規制遵守への強力な投資が、引き続き主要な構造的成長要因となっています。
調達から支払いまでのP2Pソリューション市場の評価と洞察
- 北米:2025年には36~39%のシェアを占め、成熟したエンタープライズソフトウェアの導入、デジタル調達戦略、財務自動化への継続的な投資に支えられ、 2026~2034年には年平均成長率(CAGR)5.8~6.3%で拡大すると予測されている。
- 米国:2025年には北米市場の約78~82%を占め、大企業の支出、AIを活用した調達プラットフォーム、サプライヤーネットワークの拡大に牽引され、2034年まで年平均成長率(CAGR)5.9~6.4%を記録すると予測されている。
- 欧州:2025年には27~30%のシェアを維持し、 2026~2034年には年平均成長率(CAGR)6.1~6.6%で成長すると予測される。ドイツ、英国、フランスは、製造業のデジタル化と調達規制の進化により、引き続き主要な貢献国となる。
- アジア太平洋地域:2025年には22~25%のシェアを獲得し、中国、インド、日本、韓国、東南アジアにおける急速な企業デジタル化に支えられ、2026~2034年には年平均成長率(CAGR)7.6~8.2%で成長すると予測されている。
- 最大のセグメント: クラウドベースの導入は、2025年には市場シェアの約63~67%を占め、 7.1~7.6%のCAGRを記録すると予測されており、これは拡張性の高い調達エコシステムに対する企業の嗜好を反映している。
- 高成長セグメント: 中小企業は2025年には市場シェアの31~35%を占め、手頃な価格のSaaS調達プラットフォームと簡素化された導入モデルに後押しされ、年平均成長率(CAGR)8.0~8.6%で拡大すると予測されています。
- 詳細に分析された主要企業: Coupa Software Inc.、Oracle Corporation、SAP SE、Ivalua Inc.、GEP Worldwide、Basware Corporation、JAGGAER、Zycus Inc.、Wax Digital Limited、Tradeshift Holdings, Inc.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
企業の調達業務は、紙ベースの購買機能から、調達、購買、請求、サプライヤー管理、支払処理、分析を統合したデジタルエコシステムへと移行しました。人工知能、ロボティック・プロセス・オートメーション、予測支出分析、電子請求書発行といった技術革新により、調達効率が大幅に向上し、手作業による介入が削減されました。クラウドネイティブな企業資源計画(ERP)プラットフォームの進化は、財務部門と調達部門の連携をさらに簡素化し、組織の業務回復力強化、コンプライアンス監視の改善、サプライヤーパフォーマンスの最適化を可能にしました。こうした進展は、企業の調達戦略を再構築し続けるとともに、複数の業界における調達から支払までのP2Pソリューション市場の長期的な成長を支えています。
今後、アジア太平洋地域、ラテンアメリカ、そして一部の中東諸国への投資は、企業がより高度な調達技術を採用し、財務業務をデジタル化するにつれて、さらに勢いを増すでしょう。電子請求書発行、デジタル化された税金徴収、サプライヤーデータの透明性を促進する規制も、この傾向の導入を後押ししています。クラウドインフラの規模拡大、サイバーセキュリティの強化、そして調達AIアシスタントの普及に伴い、企業の購買プロセスの効率性は向上していくでしょう。
調達から支払いまでのP2Pソリューション市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 72億7000万米ドル |
| 2034年までの市場規模 | 129億6000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 6.64% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
調達から支払いまでのP2Pソリューション市場分析
調達システムは、基本的な取引システムから、サプライヤーとの連携、財務プロセスの自動化、調達インテリジェンスの構築を促進する戦略的なシステムへと変化してきました。企業は、調達、契約管理、購買、請求書自動化、サプライヤーリスク分析、支払処理を統合した単一のシステムで実現できる調達ソフトウェアソリューションをますます求めるようになっています。調達サイクルタイムの短縮、運転資金管理の強化、そして規制遵守への圧力が、テクノロジー導入を後押ししています。グローバル展開する企業が増えるにつれ、インテリジェントなワークフロー自動化を実現するクラウドベースのソリューションの導入が不可欠となっています。
ERP企業、フィンテック企業、請求書処理専門企業、決済処理業者、クラウドサービス企業間の連携強化により、調達テクノロジーを取り巻くエコシステムはますます進化を遂げています。AIを活用した文書処理、予測分析、サプライヤーパフォーマンス管理、自動例外処理は、管理コストの削減と調達精度の向上に貢献します。これにより、サプライチェーンの可視性が向上し、データ分析に基づいた迅速な調達意思決定が可能になるため、企業はより強靭な経営基盤を築くことができるでしょう。
企業向けソフトウェアプロバイダーが買収、製品イノベーション、エコシステムパートナーシップ、AI統合などを通じてプラットフォーム機能を拡張するにつれ、競争はますます激化しています。調達から支払いまでのP2Pソリューション市場の分析によると、ベンダーは組み込み型アナリティクス、構成可能なワークフロー、サプライヤーネットワーク接続、サステナビリティレポート、シームレスなERP相互運用性などを通じて差別化を図っています。企業はまた、顧客維持と規制の厳しい業界における変化する規制への対応に役立つ、業界特有の調達スキルへの投資も行っています。
業界の主要企業には、Coupa Software Inc.、Oracle Corporation、SAP SE、Ivalua Inc.、GEP Worldwide、Basware Corporation、JAGGAER、Zycus Inc.、Wax Digital Limited、Tradeshift Holdings, Inc.などが挙げられます。これらの企業は、クラウド機能、インテリジェントオートメーション機能、サプライヤーコラボレーションプラットフォームへの投資を継続的に行っています。近年の戦略的投資は、人工知能、機械学習、API統合、デジタルサプライヤーオンボーディングに向けられています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
調達から支払いまでのP2Pソリューション市場:戦略的洞察
地域別分析
北米の調達から支払いまでのP2Pソリューション市場
北米は、2025年には世界の調達から支払いまでのP2Pソリューション市場の36~39%を占め、2026年から2034年にかけて年平均成長率(CAGR)5.8~6.3%で拡大すると予測されています。この地域は、成熟したエンタープライズソフトウェアの導入、確立されたクラウドインフラストラクチャ、大規模組織における調達自動化の広範な導入といった恩恵を受けています。財務ガバナンス要件、サプライヤーリスク管理、AI対応調達プラットフォームの導入拡大も、この地域の需要をさらに強化しています。高度なデジタル調達の成熟度と広範なERP導入により、調達から支払いまでのP2Pソリューションの市場シェアは世界的に最も高くなっています。
米国とカナダ全土の組織は、断片化された調達ワークフローを、調達、購買、請求、契約管理、支払いプロセスを自動化する統合クラウドプラットフォームに置き換え続けています。規制当局の監視強化、サイバーセキュリティへの投資、環境・社会・ガバナンス(ESG)報告要件の高まりが、企業の調達業務の近代化を促しています。企業のIT支出水準の高さと、主要ソフトウェアベンダーおよびシステムインテグレーターの強力な存在感により、予測期間を通じて地域全体の成長が維持され、調達テクノロジーにおける継続的なイノベーションが促進されると予想されます。
米国における調達から支払いまでのP2Pソリューション市場
2025年には、北米の調達から支払いまでのP2Pソリューション市場において、米国が約78~82%を占め、 2034年まで年平均成長率(CAGR)5.9~6.4%を記録すると予測されています。大手多国籍企業は、支出の可視性、サプライヤーとの連携、請求書の自動化、財務報告の精度向上を実現するAI搭載型調達ソリューションへの投資を継続しています。特に、調達効率が業務パフォーマンスに直接影響を与える製造業、金融サービス業、ヘルスケア業、小売業、テクノロジー業界では、導入が急速に進んでいます。
この国には、高度な調達機能を継続的に導入する、実績のあるエンタープライズソフトウェアプロバイダー、導入パートナー、クラウドサービスベンダーが数多く存在します。機械学習、予測分析、インテリジェントな文書処理、サプライヤーパフォーマンス監視の統合はますます一般的になっています。企業はまた、サプライヤーの多様性プログラム、ESG報告、デジタル決済の最適化を優先しており、複雑な調達環境をサポートできる包括的な調達から支払いまでのプラットフォームに対する持続的な需要を生み出しています。
欧州の調達から支払いまでのP2Pソリューション市場
2025年には、世界の調達から支払いまでのP2Pソリューション市場の27~30%を欧州が占め、 2026年から2034年にかけて年平均成長率(CAGR)6.1~6.6%を記録すると予測されている。ドイツは、強固な製造基盤、先進的な産業デジタル化イニシアチブ、そして広範な企業資源計画(ERP)ソリューションの導入により、引き続き地域をリードする存在となっている。同国の自動車、エンジニアリング、および産業分野は、サプライヤー管理、購買効率、および規制遵守の向上を目指し、調達自動化への投資を継続している。
英国では、金融機関、公共機関、多国籍企業が調達業務の近代化を進めるにつれ、クラウド調達技術の導入が急速に進んでいます。電子請求書の普及、デジタル税務申告の取り組み、インテリジェントオートメーションへの投資拡大などが、市場需要をさらに高めています。企業は、ハイブリッドワーク環境や国境を越えたサプライヤーとの連携をサポートできる統合型調達プラットフォームをますます求めるようになっています。
フランス、イタリア、スペインは、製造業、小売業、医療、公共行政など、あらゆる分野で調達のデジタル化を着実に拡大している。政府主導のデジタル変革プログラム、より厳格なコンプライアンス要件、そしてクラウド導入の拡大が、組織による手作業の調達ワークフローをインテリジェントな自動化プラットフォームに置き換えることを促している。また、地域企業はサプライヤーの透明性、契約ライフサイクル管理、そして事業継続性を重視しており、南ヨーロッパ全域で次世代の調達・支払テクノロジーへの継続的な投資を支えている。
アジア太平洋地域における調達から支払いまでのP2Pソリューション市場
アジア太平洋地域は、2025年には世界の調達から支払いまでのP2Pソリューション市場の22~25%を占め、 2034年まで年平均成長率(CAGR)7.6~8.2%で成長すると予測されており、最も急速に成長する地域市場となる見込みです。中国は大規模な企業デジタル変革を通じて地域需要を牽引しており、日本と韓国は製造業およびテクノロジー産業全体で調達自動化を拡大し続けています。
インドとオーストラリアでは、大企業と中小企業の両方において、クラウドベースの調達プラットフォームの導入が急速に進んでいる。政府のデジタル化推進、クラウドインフラの拡大、ERP導入の増加、そして組織化された製造業と小売業の急速な成長が、この地域全体で調達ソフトウェアへの投資にとって好ましい環境を作り出し続けている。
中東・アフリカの調達から支払いまでのP2Pソリューション市場
中東・アフリカの調達から支払いまでのP2Pソリューション市場は、2026年から2034年にかけて年平均成長率(CAGR)6.5~7.0%で拡大すると予測されています。サウジアラビアとアラブ首長国連邦では、経済多角化戦略に基づき、企業のデジタル変革、スマートガバメント、調達近代化プログラムが継続されるでしょう。その他の大規模なインフラおよびエネルギープロジェクトも、調達技術の導入を加速させると考えられます。
南アフリカはアフリカにおける企業向けソフトウェアソリューションの重要な市場であり続ける一方、同地域の他の国々もクラウドインフラストラクチャとデジタル財務管理システムへの投資を徐々に拡大していくでしょう。公共調達改革の取り組みの進展、サプライヤーの透明性に対する意識の高まり、そして電子調達ソリューションの利用拡大により、予測期間中、地域市場の安定した成長が見込まれます。
セグメンテーション分析
成分
コンポーネントセグメントは、2026年から2034年にかけて年平均成長率(CAGR)6.5~7.0%で成長すると予測されています。企業は、購買効率の向上、請求書処理の自動化、サプライヤーとの連携強化のために、包括的な調達プラットフォームと専門的な導入サービスへの投資を継続しています。企業資源計画(ERP)システムや財務アプリケーションとの統合が進むことで、長期的な導入が促進されています。調達から支払いまでの(P2P)ソリューション市場は、多様な運用環境におけるエンドツーエンドの調達変革をサポートする構成可能なプラットフォームに対する企業の需要の高まりに伴い、拡大を続けています。
- 解決策:エンタープライズソリューションは、調達、購買、サプライヤー管理、請求書自動化、契約管理、分析、支払いワークフローを統合された調達エコシステム内で統合できるため、依然として主要な収益源となっています。
- サービス:コンサルティング、導入、統合、マネージドサービス、トレーニング、および技術サポートは、導入を成功させるために不可欠であり、組織がプラットフォームのパフォーマンスを最適化し、ユーザーの利用促進とビジネスプロセスの変革を加速させることを可能にします。
デプロイメント
導入セグメントは、2026年から2034年にかけて年平均成長率(CAGR)7.0~7.5%を記録すると予測されています。企業は、デジタル変革の目標、サイバーセキュリティ要件、既存のエンタープライズITインフラストラクチャに適合する柔軟な導入戦略をますます好むようになっています。クラウドの導入は、実装の複雑さの軽減、継続的なソフトウェアアップデート、拡張性の向上により加速し続けており、一方、オンプレミス導入は、より高度なインフラストラクチャ制御と規制遵守を必要とする企業にとって依然として重要な選択肢となっています。
- クラウドベース:クラウド導入は、迅速な導入、簡素化されたアップグレード、サブスクリプションベースの価格設定、リモートアクセス、AIを活用した分析、そして企業の財務および調達アプリケーションとのシームレスな統合を可能にするため、企業における採用において主流となっています。
- オンプレミス:オンプレミス環境は、特に政府機関、防衛産業、金融サービス業、および高度に規制された製造業環境において、厳格なデータ所在地、セキュリティ、および規制要件の下で事業を運営する組織に引き続きサービスを提供しています。
組織規模
組織規模別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)7.2~7.8%で拡大すると予測されています。大企業は、複雑な調達業務、広範なサプライヤーエコシステム、グローバルな購買活動といった要因から、引き続き主要な導入企業となっています。一方、SaaS(Software as a Service)の提供、簡素化された導入モデル、サブスクリプション価格設定などにより、調達業務の近代化を目指す中小企業にとって、導入の容易性はますます高まっています。
- 大企業:大企業は、多国籍サプライヤーネットワーク、一元化された購買ガバナンス、高度な分析、コンプライアンス監視、および複数の事業部門にわたるデジタル請求書処理をサポートする統合調達スイートを優先します。
- 中小企業:中小企業は、購買効率の向上、サプライヤーとの関係強化、管理業務の負担軽減、組織支出のリアルタイムな可視化を実現するために、クラウドネイティブの調達ソリューションをますます導入しています。
業界
産業分野は、2026年から2034年にかけて年平均成長率(CAGR)6.8~7.3%を記録すると予測されています。需要は、調達の複雑さ、サプライヤーネットワークの規模、規制上の義務、デジタル化の成熟度によって異なります。複数の業界の組織は、業務効率の向上、調達コストの削減、サプライヤーとの連携強化、統合調達プラットフォームを通じた財務透明性の向上を目指し、購買業務の近代化を継続しています。
- BFSI(銀行・金融サービス・保険):金融機関は、ガバナンス、規制遵守、サプライヤーリスク管理、監査対応能力を向上させるとともに、大量の購買および支払いワークフローを自動化するために、高度な調達プラットフォームを採用している。
- 自動車業界:自動車メーカーは、調達の自動化を活用して、グローバルなサプライヤーエコシステムを調整し、調達戦略を最適化し、在庫の混乱を減らし、複雑な製造業務全体にわたる生産の継続性を向上させています。
- エネルギー・公益事業:公益事業会社やエネルギー会社は、インフラプロジェクトの管理、サプライヤーのコンプライアンス強化、契約管理の改善、資本集約型事業を支える購買活動の最適化のために、調達プラットフォームを導入しています。
- ITおよび通信:テクノロジーおよび通信関連企業は、デジタル調達システムを活用して、ソフトウェアライセンス、インフラストラクチャ調達、ベンダーライフサイクル管理、および継続的なサービス購入を効率化すると同時に、急速な事業拡大を支援しています。
- 小売業:小売企業は、変化する消費者の需要に対応するため、商品の調達、サプライヤーとの連携、在庫の購入、請求書の照合、オムニチャネルサプライチェーンの効率性を向上させるために、調達から支払いまでのプラットフォームを導入しています。
機会の概要
|
業界 |
収益貢献 |
トレンドタグ |
導入段階 |
|
金融サービス業界 |
高い |
デジタルファイナンス |
成熟した |
|
自動車 |
高い |
サプライヤー同期 |
スケーリング |
|
エネルギー・公益事業 |
中くらい |
資産調達 |
スケーリング |
|
ITおよび通信 |
高い |
SaaSの購入 |
成熟した |
|
小売り |
中くらい |
オムニチャネルソーシング |
スケーリング |
調達から支払いまでのP2Pソリューション市場の成長要因と影響分析
AIを活用した調達インテリジェンスが企業購買を変革する
人工知能の活用により、企業調達の分野では大きな変化が起きています。これらの変化には、サプライヤーの自動評価、請求書管理、経費分類、契約レビュー、購入提案などが含まれます。企業は、コスト削減の機会を特定し、調達における不正を検出し、調達に関する意思決定を行うために、予測分析への依存度を高めています。AI調達アシスタントの活用は、人的介入を減らし、調達ポリシーに準拠した取引の正確性を向上させるのに役立っています。調達機能が企業の戦略部門へと進化するにつれ、インテリジェントな調達自動化は、サプライヤーとのより良い関係構築と調達プロセスの迅速化に貢献しています。
クラウドERPエコシステムの拡大により、プラットフォームの導入が加速する。
クラウドベースの企業資源計画(ERP)システムの普及拡大は、調達から支払いまでの統合を促進する環境を醸成しています。企業は、調達、財務、在庫管理、ベンダー管理、支払いプロセスを標準的なワークフローで統合した、統合型デジタルソリューションを必要としています。APIによる統合は導入を容易にし、異なる部門間でのリアルタイムのデータ同期を促進します。クラウドはまた、継続的なアップデート、リモートアクセス、高度なセキュリティ対策、インフラストラクチャのコスト削減も提供します。こうした利点により、企業は孤立した調達システムから、成長に対応し購買意思決定を円滑化できる、より柔軟なクラウドベースのシステムへと移行する動機付けとなっています。
規制遵守要件の強化が調達の近代化を後押しする
規制当局や規制機関は、電子請求書基準、税務コンプライアンス、財務報告、サプライヤー管理規制などの分野で基準を策定し続けており、これらは調達のデジタル化を促進しています。企業は、監査準備、文書追跡、ポリシー実施、財務報告を容易にすることを目的とした自動化機能を備えた調達システムを開発しています。コンプライアンス監視は、調達リスクの低減とコーポレートガバナンス目標の達成に役立ちます。環境、社会、ガバナンス(ESG)報告の重要性の高まりに伴い、持続可能性パフォーマンス、倫理的な調達、契約遵守を測定できる調達システムへの需要が高まっています。
調達から支払いまでのP2Pソリューション市場の将来動向
生成型AIが企業の調達意思決定を変革する
生成型人工知能は、現代の調達プラットフォームの中核機能になると予想されており、組織は対話型インターフェースを使用して、サプライヤーとのコミュニケーションの自動化、契約の要約、調達戦略の推奨、調達に関する洞察の生成が可能になります。ベンダーは、調達チームが支出分析、ポリシーの解釈、サプライヤーのオンボーディング、請求書の例外処理を行う際に役立つよう、調達から支払いまでのワークフローに大規模言語モデルを組み込むケースが増えています。これらの機能は、調達担当者を置き換えるのではなく、意思決定の質を高め、管理業務の負担を軽減します。調達から支払いまでのP2Pソリューション市場の動向を見ると、企業は、状況に応じた推奨事項、予測的な購買ガイダンス、調達取引からの継続的な学習を提供できるインテリジェントなプラットフォームをますます優先するようになり、グローバル組織全体で業務効率と戦略的調達成果の測定可能な改善が実現するでしょう。
持続可能性を重視した調達は、企業の戦略的優先事項となる。
サプライヤーネットワークにおける透明性へのニーズの高まりに伴い、環境・社会・ガバナンス(ESG)基準は調達技術の導入においてますます重要な役割を担うようになっています。将来の調達から支払いまでのソリューションは、調達プロセスフローの一部として、炭素排出量モニタリング、サプライヤーのサステナビリティスコアカード、責任ある調達基準、ESGレポートの自動生成といった機能を提供するものと期待されています。企業は、サプライヤーを価格や信頼性だけでなく、環境要件への準拠、労働条件、ガバナンス慣行など、より幅広い基準に基づいて評価するようになるでしょう。各国でサステナビリティに関する新たな規制が次々と登場するにつれ、ESGデータ統合機能を備えた調達プラットフォームの受け入れは拡大していくと考えられます。
調達から支払いまでのP2Pソリューション市場の機会
中小企業におけるデジタル変革の拡大は、大きな収益機会を生み出す。
中小企業は、手頃な価格のクラウド導入モデルによって導入障壁が低減されるため、ソリューションプロバイダーにとって最も有望な長期成長機会の一つとなっています。サブスクリプションベースの価格設定、簡素化された構成ツール、ローコードワークフローのカスタマイズ、および事前構築済みのERP統合により、ITリソースが限られている組織でも高度な調達テクノロジーを利用できるようになります。調達から支払いまでのP2Pソリューション市場の予測では、迅速な導入、業界固有の機能、およびAIを活用した調達自動化を備えた拡張性の高いSaaSプラットフォームを提供できるベンダーが、中堅企業からの需要拡大を捉えるのに有利な立場にあると示唆されています。地域に特化した顧客サポート、チャネルパートナーシップ、および簡素化されたオンボーディングサービスへの投資は、市場浸透をさらに強化し、新興経済国全体で継続的なサブスクリプション収益の機会を生み出すでしょう。
業界特化型調達プラットフォームが新たな競争優位性をもたらす
規制対象分野における調達の複雑化は、サプライヤーにとって各業界固有のニーズに対応するソリューションを構築する機会を生み出しています。製造業は、サプライヤーの品質を確保し、調達と生産を連携させる必要があります。医療業界は、コンプライアンス、追跡可能な在庫、規制に準拠した調達に重点を置いています。金融機関はガバナンスと監査に注力し、公益事業はインフラ調達と契約に重点を置いています。カスタマイズ可能な業界テンプレート、コンプライアンスモジュール、AIを活用した分析、垂直統合にリソースを投入するサプライヤーは、顧客維持率を向上させ、契約額を増やすことができるでしょう。
よくある質問

アンキタは、テクノロジー、メディア、ICT、エレクトロニクス・半導体の各分野で8年以上の経験を持つ、ダイナミックな市場調査およびコンサルティングのプロフェッショナルです。Microsoft、Oracle、NEC、SAP、KPMG、Expeditors Internationalといったグローバルクライアントに対し、100件以上のコンサルティングおよび調査案件を主導・遂行してきました。彼女のコアコンピテンシーは、市場評価、データ分析、予測、戦略策定、競合情報、レポート作成です。
アンキタは、販売前の提案書作成やクライアントとの協議から、販売後の実用的なインサイトの提供まで、プロジェクトサイクル全体を巧みに管理することに長けています。彼女は、部門横断的なチームの管理、複雑な調査モジュールの構築、そしてクライアント固有のビジネス目標に合わせたソリューションの調整に長けています。優れたコミュニケーション能力、リーダーシップ、そしてプレゼンテーション能力により、急速に変化する市場環境において、常に価値主導の成果を生み出しています。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -