
中電圧ケーブル市場:予測、動向、市場シェアレポート
中電圧ケーブル市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:タイプ別(絶縁、非絶縁)、電圧範囲別(1~5kV、6~13kV、23kV、34kV、45kV、69kV)、エンドユーザー別(産業、インフラ、再生可能エネルギー)、導体材料別(銅、アルミニウム)、絶縁タイプ別(XLPE(架橋ポリエチレン)、TR-XLPE(樹木難燃性架橋ポリエチレン)、EPR(エチレンプロピレンゴム)、ポリプロピレン(PP))、シールド別(内部シールド、非シールド)、地域別(北米、ヨーロッパ、アジア太平洋、中東およびアフリカ、南米および中央アメリカ)
- ステータス : 出版
- レポートコード : TIPTE100000470
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 362
- 利用可能なレポート形式 :


- 最終更新日 : September 28, 2026


2025年の市場規模
315億9000 万米ドル
基準年値
2034年の予測
618億 2000万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
7.7 %
成長率
対象市場
4195億7000 万米ドル
(2026年~2034年)
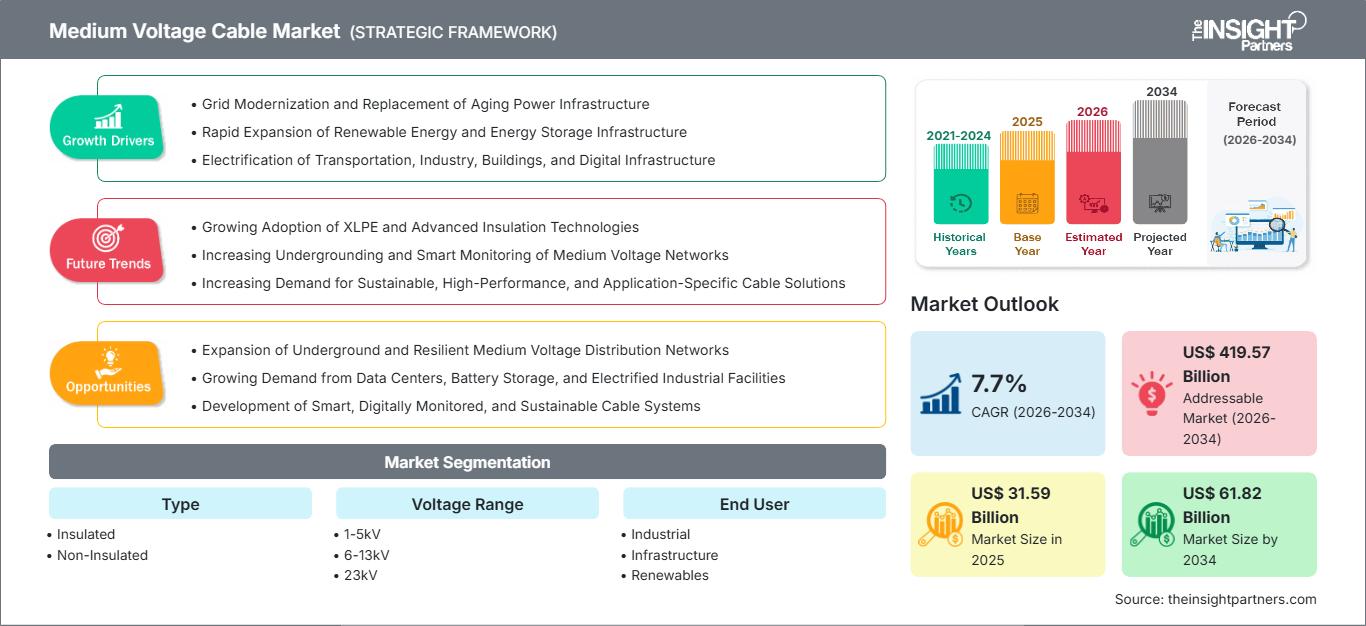
中電圧ケーブル市場は、2025年に315億9,000万米ドルと評価され、2034年までに618億2,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)7.7%で拡大すると見込まれています。需要の高まりは、電力配電、産業用電力システム、インフラネットワーク、再生可能エネルギー収集、変電所、変圧器、開閉装置、モーター、分散型発電設備間の接続において、中電圧回路が果たす重要な役割を反映しています。
北米全域において、中電圧ケーブル市場規模は2034年まで年平均成長率(CAGR)4.2~5.9%で拡大すると予測されています。老朽化した配電設備の更新、耐障害性向上のための地中化、データセンターキャンパス、製造業の国内回帰、再生可能エネルギーの相互接続などが需要を支えています。また、電力会社は、負荷増加に対応しつつ停電リスクを低減し、制約の多い都市部において段階的なアップグレードを可能にする、標準化された低損失ケーブルシステムを必要としています。
中電圧ケーブル市場の評価と洞察
- 北米は2025年には18.5~20.8%のシェアを占め、送電網の強化、地下配電、産業用電化、大規模負荷相互接続に支えられ、2026~2034年には年平均成長率(CAGR)4.2~5.9%で成長すると予測されている。
- 米国は2025年には北米全体の79.8~85.6%を占め、公益事業の更新サイクルやデータセンターの接続によって調達が強化されるため、2026~2034年には年平均成長率(CAGR)4.5~5.8%で成長すると予測されている。
- 欧州は2025年には20.5~25.7%のシェアを占め、2026~2034年にはドイツ、英国、フランス、イタリア、スペインを筆頭に、年平均成長率(CAGR)6.3~7.4%で成長すると予測されている。
- アジア太平洋地域は2025年には50.3~55.6%のシェアを獲得し、2026~2034年には年平均成長率(CAGR)8.6~9.5%で成長すると予測されており、中国、インド、日本、韓国、オーストラリアがその拡大を支えている。
- 最大のセグメントである絶縁ケーブルは、2025年には79.3~83.9%の市場シェアを占め、2026~2034年には7.5~8.2%のCAGRで成長すると予測されている。
- 高成長分野である再生可能エネルギーは、2025年には16.0~19.0%の市場シェアを占め、2026~2034年には8.3~10.6%の年平均成長率(CAGR)で成長すると予測されている。
- 詳細に分析された主要企業:TE Connectivity plc、Nexans SA、ABB Ltd、Hellenic Cables SA、住友電気工業株式会社、Prysmian SpA、NKT A/S、The Okonite Company、Eland Cables Limited、およびTratos Cavi SpA
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
ケーブル設計技術は、従来のポリマー材料から、よりクリーンで予測可能な絶縁押出成形、樹木による損傷を防ぐ技術、再利用可能なポリプロピレン製ケーブル設計、および条件に応じて変化する付属材料へと移行しつつあります。製造業者は、導体の経済性と容量、設置半径、短絡特性、およびケーブルの寿命全体にわたる損失とのバランスを最適化しています。銅は、サイズと終端処理が重要な用途において引き続き重要な役割を果たしていますが、アルミニウムは、より長いフィーダーケーブルや再生可能エネルギーケーブルにおいて重要性を増しています。
2034年まで、成長のための投資は、アジアの新興都市、湾岸地域のインフラプロジェクト、アフリカの公益事業の強化、そして信頼性の高い集電システムを必要とする再生可能エネルギーへとシフトしていくでしょう。電力網、輸送の電化、ハイパースケールコンピューティング、そして産業の脱炭素化への投資は、より高密度な接続へとつながります。規制当局は、耐火性能、リサイクル性、技術的損失、そして耐性に重点を置き、ケーブルや付属品の完全な認証を持つサプライヤーを優遇するでしょう。金属価格の変動と設置技術の不足により、長期契約と現地生産の重要性はますます高まるでしょう。
中電圧ケーブル市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 315億9000万米ドル |
| 2034年までの市場規模 | 618億2000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 7.7% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
中電圧ケーブル市場分析
中電圧ケーブルの成長は、電力消費量の増加、既存フィーダーの更新、新たな再生可能エネルギー源の接続、架空送電線の地中化によって促進されます。顧客は、関連する開閉装置や付属品とともにケーブルシステムを定義します。資格取得経験と設置能力が重要な要素となります。サプライチェーンは、銅棒、アルミニウム棒、プラスチック、半導体、シールド、アーマーから始まり、製造、試験、流通、接続、資産管理へと続きます。
供給コスト構造は、導体価格、ポリマーの入手可能性、エネルギーコスト、および工場生産能力の影響を受けやすい状況にある。ケーブルメーカーは、価格変動に対応するため、インデックス価格設定、地域別在庫保有、および標準化にますます依存するようになっている。世界的な送電網拡張によりリードタイムが短縮され、早期調達と包括契約の魅力が高まっている。国際エネルギー機関は、送電網インフラにおける部品不足への現実的な解決策として、計画策定と先行購入を挙げている。
中電圧ケーブル市場の分析によると、競争は多様なグローバルメーカーと、強力な地域認証を持つ専門企業に二分されている。Prysmian SpA、Nexans SA、NKT A/Sは、幅広い電力網製品ポートフォリオと製造規模を兼ね備えている一方、住友電気工業株式会社、Hellenic Cables SA、ABB Ltdは、高度な技術力と電力会社との関係を重視している。TE Connectivity plcは接続性において強力な競争力を持ち、The Okonite Company、Eland Cables Limited、Tratos Cavi SpAは、専門的な構造と迅速なサービス対応で差別化を図っている。
押出成形能力、自動化、再生可能エネルギー化合物、試験ラボ、地域別流通への投資が行われています。事業展開は、導体のみの供給ではなく、ケーブルおよび関連する接続部品や終端処理製品と技術サービスを併せて供給することにますます依存するようになっています。サプライヤーが環境持続可能性を証明し、設置時のリスクを軽減し、納期を短縮できる能力が、利益率の確保につながります。電力会社や請負業者との合弁事業により、ネットワークの予測と設計の標準化が可能になります。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
中電圧ケーブル市場:戦略的洞察
地域別分析
北米中電圧ケーブル市場
北米は2025年に18.5~20.8%のシェアを占め、2026~2034年には年平均成長率(CAGR)4.2~5.9%で拡大すると予測されています。中電圧ケーブル市場のシェアは、電力会社の設備投資プログラム、山火事対策、暴風雨対策、地中化、データセンター、電気自動車インフラ、製造拠点、分散型発電のための相互接続によって支えられています。老朽化したフィーダーにはケーブル、接続部、終端部の協調的なアップグレードが必要となるため、交換需要は特に堅調です。
好ましい要因としては、国内または地域の信頼できる供給元、安定した納期、選択したケーブル構造に基づいて承認された付属品などが挙げられます。銅は、狭い都市部のダクト工事や重工業用途において依然として有効であり、アルミニウムは効率的な補強に役立ちます。カナダでは再生可能エネルギーと鉱業用途に対する需要がさらに高まり、メキシコは産業拠点が近接しているという利点を享受しています。地域全体の電力会社は、導体価格や製造上の制約に伴うリスクを最小限に抑えることができる多国間構造を採用しています。
米国中電圧ケーブル市場
2025年には北米全体の収益の79.8~85.6%を米国が占め、2034年まで年平均成長率(CAGR)4.5~5.8%で成長すると予測されています。公共施設の改修、暴風雨対策、山火事リスク軽減、半導体工場、バッテリー工場、ハイパースケールコンピューティングなど、幅広いプロジェクトがパイプラインを形成しています。用途別需要は、住宅用地下配電網、商業キャンパス、公共交通機関、石油化学プラント、鉱業、水道システム、再生可能エネルギー集電網など多岐にわたります。
同社は製造、付属品、流通、サポートの各分野に広く進出しています。Prysmian SpA、Nexans SA、NKT A/S、TE Connectivity plc、およびThe Okonite Companyは、独自の製品群を通じて公益事業および産業市場にサービスを提供しています。設置コスト全体、故障時の性能、部分放電試験、緊急時の可用性、および接続支援への注目が高まっています。アルミニウムケーブルは長距離ルートで優位性があり、銅ケーブルは狭いダクト内で主流となっています。
欧州中電圧ケーブル市場
欧州は2025年には20.5~25.7%のシェアを占め、2034年まで年平均成長率(CAGR)6.3~7.4%で成長すると予測されている。ドイツは配電網の強化、産業用電化、再生可能エネルギーの統合を通じてこの分野をリードしている。英国は洋上風力発電の接続、都市部の送電網の更新、データセンター需要の高まりを組み合わせ、枠組み調達と低炭素ケーブル仕様を推進している。
近代化された送電網と再生可能エネルギーの接続はフランスにとって有益であり、太陽光、風力、輸送、産業プロジェクトはイタリアとスペインで成果を上げています。重点はハロゲンフリー材料、実証済みの環境特性、および付属品の信頼性に置かれています。Nexans SA、Prysmian SpA、NKT A/S、Hellenic Cables SA、Tratos Cavi SpAなどの地域メーカーは、認可、地理的サービス、高密度送電網向けの最適な設計を備えて事業を展開しています。
アジア太平洋地域の中電圧ケーブル市場
アジア太平洋地域は2025年に50.3~55.6%のシェアを占め、2026~2034年には年平均成長率(CAGR)8.6~9.5%を記録すると予測されている。中国は送電網の強化、再生可能エネルギー、輸送、産業能力の向上で主導的な役割を果たしている。インドは配電網の近代化と製造業および太陽光発電の拡大を組み合わせ、日本と韓国は信頼性の向上、洋上風力発電、強靭な都市インフラを優先している。
オーストラリアには、鉱業、再生可能エネルギー地域、長距離送電システムなどが存在する。政府主導の電化と都市化は大規模なアルミニウム技術を支えているが、小規模な変電所や製造工場では銅が不可欠である。地域ごとの資格要件、価格設定、供給能力が競争に影響を与える。
中東・アフリカの中電圧ケーブル市場
中東・アフリカ地域は、2026年から2034年にかけて年平均成長率(CAGR)7.0~8.3%で拡大すると予測されている。サウジアラビアは、インフラ強化、工業都市の建設、再生可能エネルギーの導入、大規模建設プログラムなどを通じて、この成長を牽引している。アラブ首長国連邦(UAE)は、データセンター、交通インフラ、海水淡水化、クリーンエネルギープロジェクトなどを推進しており、耐熱性・耐火性に優れたケーブルシステムの需要が高まっている。
南アフリカでは送電網の復旧と再生可能エネルギー接続の整備が求められている一方、その他の地域では公益事業、鉱業、都市インフラ関連の事業機会が限られている。サプライヤーの参入には、現地化、資金調達、厳しい条件下での性能、設置技術が不可欠となる。
セグメンテーション分析
タイプ
中電圧ケーブル市場は、2026年から2034年にかけて年平均成長率(CAGR)7.4~8.1%で成長すると予測されています。中電圧ケーブル市場は、地下、産業用、再生可能エネルギー回路では電界制御、機械的保護、信頼性の高い付属品が必要とされるため、絶縁設計が主流となっています。非絶縁導体は、クリアランス、コスト、容易なメンテナンスが露出に関する懸念よりも優先される架空線や特殊用途に引き続き使用されています。
- 絶縁ケーブルは、密閉型、地下型、および接触リスクの高い設置場所で主流となっており、予測可能な誘電性能、防湿性、コンパクトな配線、およびシールド付き接続部や終端部との互換性を提供します。
- 非絶縁導体は、特定の架空配電設備や管理された産業環境で使用され、十分な空間が確保でき、設置の容易さが環境への曝露よりも優先される場合に、戦略的に重要な役割を果たします。
電圧範囲
電圧範囲は、2034年まで年平均成長率(CAGR)7.3~8.0%で拡大すると予測されています。電圧範囲の選択は、フィーダーの長さ、負荷密度、短絡時定格、規制、および地域規格を反映しています。低電圧帯は発電所やコンパクトなネットワークに供給され、23kV~45kVシステムは電力会社や再生可能エネルギーのフィーダーをサポートします。69kV帯は、中電圧上限付近の大容量回路に対応します。
- 1~5kVは、大型モーター、産業用配電、および旧式プラントシステムに対応しており、短距離配線、機器の互換性、および管理可能な故障レベルが仕様決定の指針となる。
- 6~13kVは、一般的な電力会社や産業用フィーダーに電力を供給し、バランス調整機器の入手性、コンパクトな設置、標準化された付属品、および中距離における効率的な送電を実現します。
- 23kVは、既存の設置方法と関連システムを維持しながら、制約のある送電線路を通してより高い電力を送電することで、都市部および再生可能エネルギーの配電を強化する。
- 34kVは、風力発電や太陽光発電の集光設備、工業団地、および長距離送電線で容量増強を必要とする電力会社の送電線にとって戦略的に重要である。
- 45kVは、複雑な高電圧システムに移行することなく、ルートの経済性から高電圧化が有利となるような、より大容量の配電および送電用途に対応する。
- 69kVは、絶縁品質、厳格な試験、および専用アクセサリを重視し、カテゴリー境界付近の要求の厳しい電力会社および産業用相互接続をサポートします。
エンドユーザー
エンドユーザー需要は、2026年から2034年にかけて年平均成長率(CAGR)7.8~8.6%で拡大すると予測されています。産業施設には、信頼性の高いモーター、プロセス、およびキャンパス配電が必要であり、インフラは公益事業、輸送、建物、水、デジタル設備など多岐にわたります。再生可能エネルギーには、大規模な集電システムが必要です。発電容量の増加と、開発者によるアレイケーブルアーキテクチャの標準化に伴い、再生可能エネルギープロジェクトが最も急速に拡大しています。
- 製造、鉱業、金属、石油・ガス、加工施設など、産業分野のユーザーは、稼働時間、耐薬品性・耐熱性、コンパクトな配管経路、予測可能なメンテナンスを最優先事項としている。
- インフラは、公益事業、鉄道、地下鉄、空港、水道システム、商業施設、データセンター、公共建設事業などから、幅広く継続的な需要を生み出している。
- 再生可能エネルギーは、風力、太陽光、蓄電、ハイブリッド発電所など、成長著しい用途分野であり、長い集熱経路、標準化された付属品、迅速な設置が求められる。
導体材料
導体材料市場は、2034年まで年平均成長率(CAGR)7.5~8.2%で成長すると予測されています。銅は、優れた導電性、コンパクトな断面形状、そして都市部や工業地帯の高密度設置に適した強固な接続性を備えています。アルミニウムは軽量で配線コストも抑えられるため、酸化物や熱膨張といった問題点はあるものの、電力供給線や再生可能エネルギー集電装置においてますます好まれるようになっています。
- 銅は、スペースに制約のある経路、高負荷機器の接続、コンパクトな導体、確立された終端処理方法、および高い機械的信頼性を必要とする設置において、戦略的な価値を維持している。
- アルミニウムは、軽量化と材料費の削減により、大規模プロジェクトにおける輸送と設置の負担を軽減できるため、長距離送電線や再生可能エネルギー設備において広く利用されるようになっている。
断熱材の種類
絶縁材の種類は、2026年から2034年にかけて年平均成長率(CAGR)7.6~8.4%で成長すると予測されています。XLPEは、その優れた耐熱性、電気強度、および製造技術の成熟度から、依然として確立されたプラットフォームです。TR-XLPEは湿潤老化の問題に対処し、EPRは柔軟性をサポートし、ポリプロピレンはリサイクル性と動作温度範囲の可能性から注目を集めています。採用の決め手となるのは、認証の証拠と付属品との互換性です。
- XLPE(架橋ポリエチレン)は、熱性能、絶縁耐力、幅広い規格への対応、拡張可能な製造、そして成熟したアクセサリ基盤を兼ね備えているため、依然として基準となる技術である。
- TR-XLPE(耐水性架橋ポリエチレン)は、湿気の多い地下ネットワークにおいて、耐水性劣化に対する耐性が長寿命と信頼性の向上につながるため、好んで使用されます。
- EPR(エチレンプロピレンゴム)は、柔軟性、工業用、鉱業用、移動用など、幅広い用途に対応し、優れた取り扱い特性と過酷な使用環境に対する耐性を備えています。
- ポリプロピレン(PP)は、リサイクル可能で高温耐性のある素材として注目を集めており、製造業者にとって架橋工程を削減しつつ循環性を向上させる道筋を提供している。
遮蔽
シールド技術は、2034年まで年平均成長率(CAGR)7.4~8.2%で成長すると予測されています。内部シールドは、電界の均一な制御を可能にし、導体周辺の応力集中を低減するため、絶縁型中電圧設計において中心的な役割を果たします。一方、電圧、空間、機器設計、設置条件などの制約により、よりシンプルなシステムが可能な狭い用途では、シールドなしの構造も依然として有効です。
- 内部シールドは、電力会社、産業用、再生可能エネルギー用ケーブルシステムにおいて、制御された電気的ストレス、滑らかなインターフェース、部分放電性能、および信頼性の高い絶縁特性をサポートします。
- 非遮蔽方式は、システム形状、クリアランス、機器インターフェースによって構造の複雑さを軽減できる、特定の低応力または特殊な設置環境において依然として有効です。
機会の概要
|
エンドユーザー |
収益貢献 |
トレンドタグ |
導入段階 |
|
工業 |
高い |
工場の電化 |
成熟した |
|
インフラストラクチャー |
高い |
グリッド強化 |
スケーリング |
|
再生可能エネルギー |
中くらい |
コレクターネットワーク |
スケーリング |
中電圧ケーブル市場の成長要因と影響分析
送電網の近代化とレジリエンス強化のための支出
電力会社は、老朽化したフィーダーのアップグレード、回路容量の増強、および一部の架空送電線の地中化を進めており、嵐、樹木との接触、山火事、都市部の交通状況に対する脆弱性を軽減しています。中電圧ケーブルは、配電システムが増加する負荷中心地に近いことから、これらの取り組みに大きく貢献しています。国際エネルギー機関は、グリッド拡張は部品のリードタイムが長いため制約を受けると指摘し、計画と調達における調整を求めています。これにより、包括契約、承認済みベンダーリスト、および地域在庫管理が有利になります。ケーブルメーカーは、ケーブルの量だけでなく、接続、終端処理、エンジニアリングサポート、緊急サービス提供、ライフサイクルサービスからも利益を得ています。規制当局が迅速なコスト回収を認め、電力会社が交換と監視および変電所改善プロジェクトを組み合わせる場合に、最大の効果が見られます。
再生可能エネルギー発電および蓄電設備の接続
風力、太陽光、蓄電池、ハイブリッド発電所では、発電ユニットと変圧器および変電所を接続し、送電網と相互接続するための集電回路が必要です。このようなシステムにより、サイトあたりのケーブル密度が高くなり、リール、継手、設置プロセスが標準化されます。再生可能エネルギー企業は、電気損失の低減、迅速な設置、試験の容易性、湿気、温度、機械的負荷に対する耐性を備えた設計ソリューションを求めています。洋上風力発電の開発は、港湾、変電所、サービス施設における陸上中電圧接続の拡大も促進します。ポートフォリオが拡大するにつれて、開発者は共同購入が可能になり、製造の可視性が向上し、設計の専門化が促進されます。市場への影響は、新規発電容量の追加にとどまらず、リパワリング、蓄電、出力抑制削減プロジェクトによってケーブルとインターフェースが追加されるためです。
産業用電化と高密度負荷
製造、鉱業、物流、加工施設における熱、輸送、設備、資材搬送の電化により、電力密度が高まっています。データセンター、半導体工場、バッテリー工場、自動化された配送センターも、電力サービス、変電所、発電機、大型機器を相互接続するためのバックアップ中電圧配電システムを必要としています。こうしたエンドユーザーは、信頼性、省スペース配線、耐火性能、ケーブルアクセサリの連携を重視しています。多くの場合、許容電流、短絡電流、高調波負荷、設置上の制約などについて、エンジニアリングのサポートが必要となります。これにより、購入対象は低コストの汎用ユニットから、総設置コストとリスク管理へと移行します。カスタマイズ、テスト、現場支援を提供できるベンダーは、特に段階的なキャンパス拡張によって複数年にわたるビジネスが生まれる場合、より高い利益率の取引を獲得できる立場にあります。
中電圧ケーブル市場の将来動向
リサイクル可能な断熱材と低炭素製造
中電圧ケーブル市場の動向は、炭素含有量、リサイクル性、製造時のエネルギー消費量、および電気的特性を考慮した調達基準によってますます左右されるようになるでしょう。熱可塑性ポリプロピレン製品は、架橋が不要で、使用済み製品の処理が容易であるため、選択的に選ばれる可能性がありますが、電力会社には長期的な品質試験と適切な付属品が求められます。さらに、製造業者は、再生可能電力、リサイクル金属、適切な導体サイズ、およびEPD(環境製品宣言)をより多く採用するようになるでしょう。こうした取り組みは、まず電力会社が基準を定め、ライフサイクル影響を評価できる枠組み協定において行われる可能性が高いです。顧客は環境目標と防火安全性、経年劣化、信頼性、設置技術とのバランスを取る必要があるため、競争力は一般的な持続可能性の主張ではなく、実証にかかっています。
状態認識型ケーブルシステムとデジタル追跡
将来のケーブルパッケージは、原材料や製造試験データ、ドラムレベルでの物流、設置、試運転、保守など、ライフサイクル全体を通してトレーサビリティ機能が向上するでしょう。所有者は、ケーブルのシリアル番号、位置情報データ、熱モデリング、その他のセンサーデータを利用して、アクセサリの過負荷や劣化を検出できます。ケーブル、ジョイント、終端処理、試運転の証拠、監視を組み合わせることで、ビジネスモデルはシステム保証に重点を置くようになるでしょう。この傾向は、相互運用性と長寿命を提供するメーカーやアクセサリプロバイダーにメリットをもたらします。サイバーセキュリティ、データガバナンス、保守上のメリットの必要性から、導入プロセスは緩やかなものになるでしょう。
中電圧ケーブル市場の機会
地域的な供給制約に対応するための局所的な能力
投資家は、急速に拡大する電力市場や再生可能エネルギー市場に近い地域に、押出成形、撚り線、試験、および付属品の生産能力を配置することができます。現地化により、輸送コスト、在庫、為替リスク、緊急対応時間が削減され、国内調達の可能性が高まります。最適なプロジェクトは、確実な需要と、複数の電圧および導体構造に対応できる柔軟な生産ラインを組み合わせたものです。電力会社、エンジニアリング会社、設置会社とのパートナーシップは、認証サイクルを加速し、より正確な予測を提供するのに役立ちます。中電圧ケーブル市場における機会は、地域需要が十分にあり、利用が保証されているものの、既存のサプライチェーンが依然として輸入に依存している地域に存在します。
ケーブル・アクセサリ・サービス統合パッケージ
サプライヤーは、ケーブルにエンジニアリングされた接続部、設置、状態評価をバンドルすることで、さらなる付加価値を提供できます。多くの障害は、工場で製造されたケーブルではなく、インターフェースレベルまたはケーブルの設置時に発生するため、所有者は自社のパフォーマンスに責任を負わせることができるシステムを必要としています。このアプローチは、仕様上の問題を最小限に抑え、請負業者の学習プロセスを迅速化し、保証プロセスを簡素化するのに役立ちます。ビジネスの観点から見ると、これは、コモディティ化された企業と比較して、サプライヤー間の差別化に加え、サービス収入と顧客関係の構築を意味します。これは、短い期間と大きな影響を伴う停電が必要とされる再生可能エネルギー設備、データセンタープロジェクト、メトロアプリケーション、および産業拡張において特に魅力的です。
最近の動向
- 2026年2月:ネクサンスは、フランス全土における送電網の近代化と強化、電気自動車充電インフラの接続、送電線の地中化、再生可能エネルギー発電所の接続を支援するため、エネディス社と6億ユーロの包括契約を締結したことを発表しました。
- 2026年5月:ABBは、今後3年間で欧州全域の中電圧製造能力に約2億ドルを投資し、生産能力の拡大、次世代配電技術への移行加速、電力インフラの近代化を進める顧客への供給強化を図ると発表した。対象となる顧客は、電力会社、産業界、そして急速に成長しているデータセンター市場などである。
- 2026年2月:プリズミアンは、エネディス社向けに中電圧ケーブル全製品を供給する契約を締結しました。契約期間は7年間(2026年~2032年)で、最大5億5000万ユーロに上ります。契約には3年間のオプション期間が含まれています。プリズミアンはエネディス社の長年のパートナーであり、今回の契約締結は、プリズミアンがグロン(ヨンヌ県)とモントロー・フォール・ヨンヌ(セーヌ=エ=マルヌ県)の工場からケーブルを供給することを約束するものであり、フランスの製造業の卓越性をさらに強化するものです。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -