
消毒ロボット市場:規模・シェア・予測 2034
消毒ロボット市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:タイプ別(UV消毒ロボット、過酸化水素蒸発ロボット、その他)、エンドユーザー別(病院、研究機関、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00019447
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 28, 2026


2025年の市場規模
52 億2000万米ドル
基準年値
2034年の予測
253 億米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
19.17 %
成長率
対象市場
1,248億5,000 万米ドル
(2026年~2034年)
消毒ロボット市場は、2025年の52億2,000万米ドルから2034年には253億米ドルに成長すると予測されており、2026年から2034年までの年平均成長率(CAGR)は19.17%です。需要は、感染予防のニーズ、自律型UVロボット、過酸化水素ロボット、病院や研究機関における用途の拡大によって影響を受けています。この市場は、医療およびライフサイエンスの重要な現場において、エビデンスに基づいた一貫性のある非接触型消毒プロセスの採用が拡大していることによって牽引されています。
北米は引き続き消毒ロボット市場の規模を大きく拡大しており、その成長は2034年までの地域別CAGRが18.5~19.5%と予測されていることに起因する。病院、製薬会社のクリーンルーム、外来診療所では、患者室の自動回転、デジタルサイクル追跡、FDA準拠の購買慣行への投資が見込まれる。
消毒ロボット市場の評価と洞察
- 北米は2025年には36~39%のシェアを占め、病院の自動化、感染対策関連の購買力の向上、確立されたベンダーサービスネットワークを背景に、2026年から2034年にかけて年平均成長率(CAGR)18.5~19.5%で成長すると予測されている。
- 米国は2025年には北米の82~86%を占め、大規模な病院システムとFDA認可のUV照射装置に支えられ、年平均成長率(CAGR)18.8~19.8%で拡大すると予測されている。
- 2025年にはヨーロッパが24~27%のシェアを占め、年平均成長率(CAGR)は17.5~18.5%で成長しており、ドイツ、英国、フランス、イタリア、スペインが病院衛生の近代化を通じて導入を主導している。
- アジア太平洋地域は2025年には21~24%のシェアを獲得し、中国、日本、韓国、インド、オーストラリアにおける病院およびクリーンルームの能力拡大に牽引され、年平均成長率(CAGR)は20.5~21.5%で成長すると予測されている。
- 最大のセグメントであるUV除菌ロボットは、2025年には市場シェアの68~72%を占め、18.5~19.5%のCAGRで成長すると予測されており、これは部屋の除菌サイクルの短縮と導入の容易さを反映している。
- 高成長分野である過酸化水素気化ロボットは、2025年には市場シェアの28~32%を占め、クリーンルームやターミナル消毒での使用に支えられ、年平均成長率(CAGR)20.0~21.0%で成長すると予測されている。
- 詳細に分析された主要企業:Bioquell Inc.、UVD Robots、STERIS plc、The Clorox Company、Xenex Disinfection Services LLC、Blue Ocean Robotics ApS、PDI Healthcare, Inc.、Advanced Sterilization Products、Infection Prevention Technologies, LLC、Skytron, LLC。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
技術開発は現在、UVタワーから、マッピングツール、曝露記録、モーションセンシング、フリート管理システムを備えた自律型ソリューションへと進んでいます。ロボット工学、殺菌灯、蒸気発生器、バッテリー、サービス契約をメーカーが組み合わせることで、包括的な感染予防ソリューションが実現し、生産動向も変化しています。このように、市場の発展は、患者の回転率を中断することなく、自動化プロセスを既存の清掃体制に適合させるための投資、検証、互換性にかかっています。
今後、アジアにおける病院の収容能力拡大、規制された医薬品製造、そして汚染管理に関してより厳格な基準が求められる研究機関において、需要が高まることが予想されます。地域的な購買プロセスは、サイクル測定機能、最小限の化学物質使用量、そして部屋のレイアウトとの互換性を備えたソリューションに重点を置くでしょう。環境衛生、抗生物質耐性菌、医療関連感染症の削減に関する公衆衛生上の勧告は、人員不足のために自動化が不可欠となる分野への投資をさらに促進するでしょう。
消毒ロボット市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 52億2000万米ドル |
| 2034年までの市場規模 | 253億米ドル |
| 世界の年間平均成長率(2026年~2034年) | 19.17% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
消毒ロボット市場分析
ロボットの需要は、病院が手作業による清掃で微生物汚染を減らす必要性に基づいている一方、研究機関は細胞療法、微生物学、医薬品の検証技術を必要としている。バリューチェーンには、ロボット部品メーカー、ロボットシステムインテグレーター、感染予防専門家、検証技術者、保守サービス業者が含まれる。病院は、医療現場における感染管理プロトコルを代替することなく、曝露状況を記録し、病室の稼働停止時間を短縮し、環境サービススタッフの業務を強化するロボットを必要としている。
供給要因としては、ランプの入手可能性、自律航行機能、過酸化水素の供給、販売後の校正機能などが挙げられます。メーカーは現在、導入を容易にするため、ハードウェア、トレーニング、ソフトウェアのレポート機能、メンテナンスをパッケージ化する傾向が強まっています。病院は、所有コスト、サイクル速度、安全インターロック、対象微生物に対する有効性の証明に基づいて消毒ロボットを分析するため、購入プロセスは従来の清掃機器よりもはるかに技術的なものとなっています。
競争環境は、感染予防の専門家とロボットプロバイダーが、有効性に関する差別化を競い合うことで成り立っています。Bioquell Inc.は過酸化水素蒸発技術の重要性を強調し、UVD RobotsとBlue Ocean Robotics ApSは自律型UV-C移動技術に注力し、Xenex Disinfection Services LLCはパルス式キセノンUVと規制当局の承認をアピールしています。STERIS plc、PDI Healthcare, Inc.、Advanced Sterilization Products、Infection Prevention Technologies, LLC、Skytron, LLC、およびThe Clorox Companyは、確立された医療市場での販売網を通じて信頼性を高めています。
投資は、自律運転、デジタル追跡、化学物質不使用設計、およびGMPクリーンルーム機能に向けられます。消毒ロボット市場レポートによると、市場ベンダーは、検証済みの微生物削減とサービスの拡張性、臨床ワークフローの統合を組み合わせることで、競争優位性を獲得する機会があります。顧客は、規制遵守、稼働時間、室内サイクル効率、および感染予防レポートとの互換性に基づいて、さまざまな製品を比較します。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
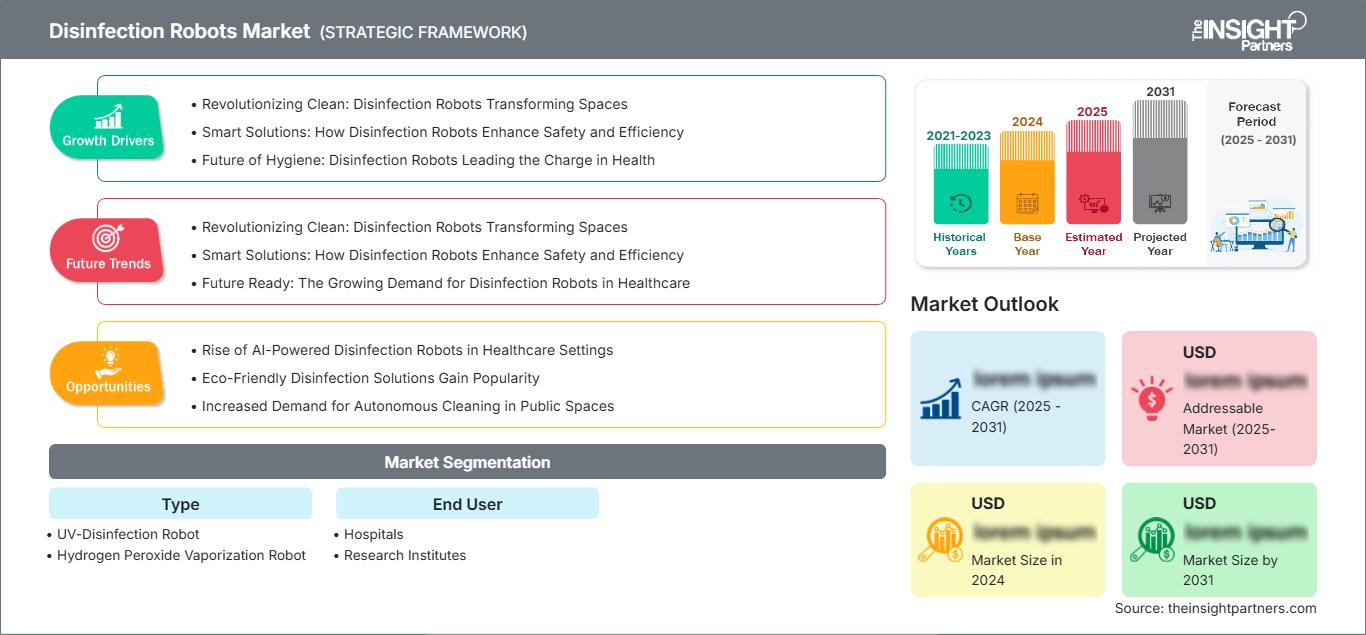
消毒ロボット市場:戦略的洞察
地域別分析
北米の消毒ロボット市場
北米は2025年に36~39%の市場シェアを占め、2026年から2034年にかけて年平均成長率(CAGR)18.5~19.5%で成長すると予測されています。北米は、病院設備技術予算への投資額の高さ、既存の感染予防委員会、FDA承認の非接触型微生物低減技術の迅速な評価といった要因により、市場をリードする地域となっています。
この地域における消毒ロボット市場のシェアは、測定可能な環境衛生結果を必要とする急性期病院によって支えられています。地域の購入者の間では、最終消毒室、手術室の清掃・準備、隔離室に対応したロボットへの需要が高まっています。ベンダーの近さや研修の機会の有無も、こうした技術の導入に影響を与える要因となっています。
米国消毒ロボット市場
2025年には北米全体の82~86%を米国が占め、年平均成長率(CAGR)は18.8~19.8%で成長すると予測されています。導入率が最も高いのは、主要病院ネットワーク、大学病院、長期療養施設ネットワーク、および外科専門分野です。Xenex Disinfection Services LLC、STERIS plc、Skytron, LLC、PDI Healthcare, Inc.、Infection Prevention Technologies, LLCなど、関連企業も多数存在します。
ユースケースは、感染症の発生封じ込めから、手術室、救急外来、集中治療室、および感染リスクのある部屋の定期的な予防消毒へと変化しています。米国の購入者は、センサー、ソフトウェアドキュメント、部屋のマッピング、および感染予防データに関連するユースケースを強く希望しています。
欧州消毒ロボット市場
2025年には、ヨーロッパの市場シェアは24~27%に達し、年平均成長率(CAGR)17.5~18.5%で拡大を続けると予測されています。ドイツでは、病院の近代化への投資、強力な衛生文化の醸成、そしてエンジニアリングの発展が成長の原動力となるでしょう。英国では、環境サービスチームがより迅速な最終清掃検証と手作業によるばらつきの低減を必要としているため、NHSトラストと民間病院での購入が増加すると見込まれます。
フランスでは、感染予防プロジェクトや医薬品製造におけるニーズが導入を促進する一方、イタリアとスペインでは、パンデミックによるインフラへの負担を受けて病院が消毒方法を改善したことが成長の要因となるでしょう。ヨーロッパの購入者は、コンプライアンス証明、化学物質の安全性に関する文書、ライフサイクル全体にわたるサービスサポートを必要とする可能性があります。
アジア太平洋地域における消毒ロボット市場
アジア太平洋地域は2025年までに市場シェア21~24%を占め、年平均成長率(CAGR)20.5~21.5%で成長すると予測されている。中国は病院建設、ロボット機能の向上、感染対策の強化によって地域全体の成長を牽引している。日本と韓国は高度な自動化によって成長を牽引し、インドとオーストラリアは民間病院や検査機関を通じて需要を拡大している。
この地域における業界成長の原動力は、医療のデジタル化、医薬品生産の増加、そして抗菌薬耐性に対する政府の懸念です。顧客は、効率的なサービスネットワークと多言語対応を備えた費用対効果の高いソリューションを求めています。これらの要因が複合的に作用することで、この市場は主要地域の中で最も急速に成長すると予想されます。
中東・アフリカの消毒ロボット市場
中東・アフリカ地域は、サウジアラビアによる病院インフラ投資や医療ツーリズムへの需要増を背景に、2026年から2034年にかけて年平均成長率(CAGR)18.0%~19.0%の成長が見込まれています。次に需要が高まるのは、優れた医療機関とスマート病院構想を持つアラブ首長国連邦(UAE)です。
南アフリカは、この地域における高度な民間医療の普及において極めて重要な役割を果たしている。エネルギー収入によるインフラ投資、専門病院の設立、感染予防の義務化などが、選択的な普及を促進している。中東・アフリカのその他の地域からの需要は、財政的制約やサービス制限のため不安定である。しかし、遠隔診断、トレーニング、化学物質不使用の手術などを活用したロボット技術は、需要を引き付ける可能性がある。
セグメンテーション分析
タイプ
- 紫外線消毒ロボットは、病院が迅速なサイクル、非接触式の表面処理、動作安全システム、および最終清掃ルーチンへの容易な統合を高く評価しているため、依然として最大のサブセグメントとなっている。
- 過酸化水素気化ロボットは、クリーンルーム、隔離区域、および広範囲の表面処理能力、殺胞子性能、および検証済みの生物学的除染実績が求められる高リスク環境において、戦略的に重要な役割を果たします。
エンドユーザー
エンドユーザーセグメントは、2026年から2034年にかけて年平均成長率(CAGR)19.0~20.0%で成長すると予測されています。病院は、病室の回転率、患者の安全、および感染症発生時の対応といった優先事項から、主要な導入先となっています。研究機関も、高度な治療法、微生物学、およびバイオセーフティ研究室において、一貫した汚染管理と監査可能な消毒サイクルが求められることから、導入を拡大しています。
- 手術室、集中治療室、隔離病棟、救急外来、病室などでは、臨床使用と患者入院の間に繰り返し実施できる環境衛生管理が必要となるため、病院が需要の大部分を占めている。
- 研究機関では、バイオセーフティ、医薬品、細胞ベースの研究施設において、過度な手作業による化学物質の取り扱いや文書化の不備を伴わずに、汚染を適切に低減する必要があるという需要が高まっている。
機会の概要
|
エンドユーザー |
収益貢献 |
トレンドタグ |
導入段階 |
|
病院 |
高い |
客室回転率 |
スケーリング |
|
研究機関 |
中くらい |
クリーンルーム管理 |
新興 |
消毒ロボット市場の成長要因と影響分析
医療関連感染症削減の優先事項
医療関連感染症は病院に測定可能な臨床的および財政的負担をもたらし、自動化された環境衛生管理は経営陣レベルの品質問題となっています。手動による清掃は、スタッフの作業量、部屋の複雑さ、コンプライアンス監視によって変動する可能性がありますが、ロボット式UV-Cおよび過酸化水素蒸気システムは、再現性のあるサイクルとデジタル記録を提供します。消毒ロボットは、病院が消毒データを感染予防ダッシュボード、認定証拠、および環境サービスの生産性と連携させることで効果を発揮します。その効果は、病原体の持続性が患者リスクを高める集中治療室、手術室、隔離病棟、および腫瘍病棟で最も顕著です。
労働力とワークフローの制約に対する自動化の対応
環境サービス部門は、人員不足、清掃業務量の増加、そして客室清掃の遅延解消といった課題に直面しています。ロボットは、反復的な消毒作業を標準化するのに役立つだけでなく、スタッフが準備、確認、患者対応といった業務に集中できるようにします。市場への影響は実用的です。施設は、営業時間外の清掃サイクルをスケジュールし、完了状況を記録し、各部屋間のばらつきを減らすことができます。ロボットが既存の清掃手順、エレベーターへのアクセス、部屋の地図、安全手順との互換性を実証すれば、導入はさらに促進されます。これにより、自動化は単なる技術購入ではなく、業務効率化のためのツールとなります。
規制されたクリーンルームおよび研究環境の需要
バイオ医薬品製造、細胞・遺伝子治療ラボ、研究機関では、一貫性があり、検証済みで、監査可能な汚染管理が求められています。過酸化水素蒸発システムと自律型UV-Cシステムは、手作業による拭き取りが手間がかかりすぎたり、検証が困難だったりする箇所における課題を解決します。施設が除染手順をGMP基準、バイオセーフティプロトコル、バッチ完全性要件に適合させるにつれて、市場は勢いを増しています。検証サポート、サイクルレポート、クリーンルーム対応材料を提供するベンダーは、病院以外の需要を取り込む上で有利な立場にあります。
消毒ロボット市場の将来動向
証拠に基づいた自律型消毒プラットフォーム
今後の調達では、自律航行、曝露マッピング、微生物減少の証拠、および施設レベルの分析を組み合わせたプラットフォームが優先されるでしょう。消毒ロボット市場のトレンドは、部屋ごとの記録を生成し、清掃漏れ箇所を特定し、感染予防監査をサポートするシステムへと移行しています。病院施設ソフトウェアや品質ダッシュボードとの統合により、ロボットは清掃機器からデータ生成型の感染制御資産へと変貌する可能性があります。ベンダーは、検証済みのアルゴリズム、クラウドレポート、ルート最適化、および予測保守を通じて差別化を図る可能性があります。このトレンドは、複雑な医療環境において生物学的性能と運用上の信頼性の両方を証明できるサプライヤーに報いるでしょう。
複雑な部屋向けのハイブリッド消毒方式
UV-C照射、蒸発、空気移動、ロボットによる表面接触などを組み合わせたハイブリッドシステムは、影や隙間、不規則な機器配置のある複雑な空間において注目を集めることが期待されます。病院や研究所では、単一の方法ですべての汚染シナリオに対応できるわけではないという認識が広まっています。リスクカテゴリー、部屋の設計、処理時間の要件に合わせて技術を選定できるサプライヤーが有利な立場に立つでしょう。将来のプラットフォームでは、センサーを使用してサイクル経路と投与量を自動的に調整し、効率性を向上させると同時に、不要なエネルギー消費、化学物質への曝露、および運用停止時間を削減できる可能性があります。
消毒ロボット市場の機会
複数拠点病院ネットワークの標準化
統合型デリバリーネットワークは、標準化されたロボット群によって病院、外来センター、専門施設間のばらつきを減らすことができるため、大きなチャンスとなります。調達チームは、エンタープライズサービス契約、共通のトレーニングモジュール、共有レポート形式について交渉できます。消毒ロボット市場の予測によると、経営幹部が施設間で利用率、サイクル完了率、部屋の回転率のパフォーマンスを比較できる場合、スケーラブルな導入は個別のパイロットよりも魅力的になります。したがって、ベンダーは、システムが1台のユニットでの試験からネットワーク全体の感染予防プログラムへと移行するのに役立つ、フリート管理ツール、資金調達モデル、実装プレイブックを開発する必要があります。
製薬・研究用クリーンルームの拡張
バイオ医薬品、ワクチン、細胞療法施設は、汚染事故が生産スケジュールや規制当局の信頼を損なう可能性があるため、非常に価値の高いビジネスチャンスとなります。自動消毒システムは、バリデーション済みの部屋の解放をサポートし、手作業による化学物質の取り扱いを減らし、品質管理チームに追跡可能な文書を提供します。研究機関もまた、バイオセーフティラボや共有機器エリア向けの柔軟なシステムを必要としています。GMPに関する専門知識、バリデーション文書、およびサービス提供体制を備えたサプライヤーは、特にクリーンルームのダウンタイムが重大な経済的損失につながるような、価格に敏感な公立病院よりも、この顧客グループにおいてより高い利益率を確保できます。
最近の動向
- 2026年7月:iRobotは、Roombaロボット掃除機の新世代モデルとともに、5-in-1除菌機能付き硬質床クリーナー「Roomba Electro Plus」を発売し、床掃除製品のラインナップを拡充しました。最新の製品群は、高度な自動化と改良された床掃除技術を組み合わせることで、よりスマートで安全、かつ効率的な掃除体験を提供するように設計されています。
- 2026年3月:Pudu Roboticsは、高度な自動化とインテリジェントな意思決定により大規模な床清掃を変革するために設計された、AIネイティブの業務用清掃ロボット「PUDU BG1シリーズ」を発表しました。この新しいスクラバー乾燥ロボットシリーズは、小売複合施設、倉庫、工業施設、交通ハブなど、高い要求水準が求められる環境向けに設計されており、より適応性の高い業務用清掃を実現します。
- 2026年4月:KEENON Roboticsは、Interclean Amsterdam 2026において、最新の自律型清掃技術を披露し、施設管理の未来における人工知能、持続可能な知能、および複数ロボットの協働の役割を強調しました。同社は、商業環境における業務効率、拡張性、および自動化を向上させるために設計された、プロ仕様の清掃ロボットエコシステムを発表しました。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -