
用途試験サービス市場:シェア・成長・予測 2034
アプリケーションテストサービス市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:テストタイプ別(機能テスト、ユーザビリティテスト、パフォーマンステスト、互換性テスト、セキュリティテスト、コンプライアンステスト、自動化テスト、その他)、エンドユーザー別(BFSI、IT&通信、政府、小売、ヘルスケア、メディア&エンターテイメント、その他)、地域別(北米、ヨーロッパ、アジア太平洋、中東&アフリカ、南米&中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00039725
- カテゴリー : テクノロジー、メディア、通信
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 28, 2026


2025年の市場規模
495 億米ドル
基準年値
2034年の予測
1,254 億米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
10.88 %
成長率
対象市場
7,734億7,000 万米ドル
(2026年~2034年)
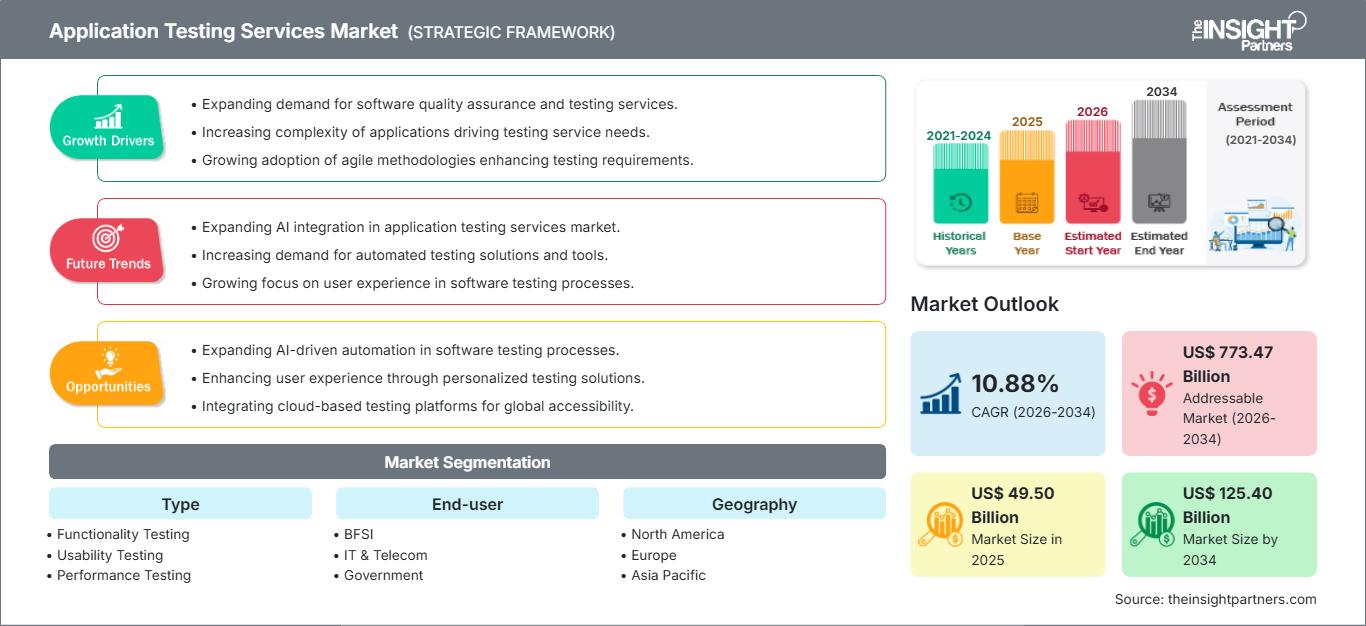
アプリケーションテストサービス市場は、2025年の495億米ドルから2034年には1254億米ドルに成長すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)10.88%を記録する見込みです。需要は、企業のデジタル化の加速、複雑なリリースサイクル、そして展開前にクラウド、モバイル、API、セキュリティ、コンプライアンスのパフォーマンスを検証する必要性によって形成されています。市場は、従来の品質保証から、開発パイプライン全体に組み込まれた継続的な品質エンジニアリングへと移行しつつあります。
北米は、大企業がクラウドネイティブアプリケーション、規制対象のデジタルプラットフォーム、DevSecOps主導のデリバリーモデルを拡大する中で、依然として重要な需要拠点となっています。同地域のアプリケーションテストサービス市場規模は、自動化、セキュリティ検証、マネージドテストプログラムへの多額の支出によって支えられています。企業がレガシーシステムを近代化し、AIを活用したテストを拡大するにつれ、2026年から2034年にかけて、同地域の成長率は年平均成長率(CAGR)10.2~11.4%の範囲で推移すると予想されます。
アプリケーションテストサービス市場の評価と洞察
- 北米:北米は、クラウド移行、規制試験、および強力なDevOpsの導入に支えられ、2025年には38~42%のシェアを占め、2026~2034年には年平均成長率(CAGR)10.2~11.4%で成長すると予測されています。
- 米国:2025年には北米の収益の76~80%を米国が占め、金融サービス、ヘルスケア、デジタルコマースの近代化に牽引され、年平均成長率(CAGR)10.4~11.6%で成長すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には24~28%のシェアを占め、2034年まで年平均成長率(CAGR)9.4~10.6%で成長すると予測されており、英国、ドイツ、フランスがコンプライアンス、サイバーセキュリティ、エンタープライズアプリケーション検証の需要を牽引する。
- アジア太平洋地域:アジア太平洋地域は2025年には23~27%のシェアを占め、アウトソーシングとデジタルプラットフォームへの投資増加に伴い、インド、中国、日本、韓国、オーストラリアが牽引役となり、年平均成長率(CAGR)11.8~13.2%で成長すると予測されている。
- 最大のセグメント:機能テストは、2025年に26~30%の市場シェアと9.8~10.8%のCAGRで最大のセグメントの地位を占めており、リリース準備におけるその中核的な役割を反映している。
- 高成長分野:自動化テストは最も急速に成長している分野であり、AI対応フレームワークによって回帰テストのサイクル時間が短縮されるため、2025年には16~20%のシェア、年平均成長率(CAGR)は13.0~14.6%に達すると予測されています。
- 詳細に分析された主要企業:Wipro Limited、Cognizant Technology Solutions Corporation、Xoriant Corporation、HCL Technologies Limited、Tata Consultancy Services Limited、Accenture plc、Capgemini SE、International Business Machines Corporation、Infosys Limited、およびAspire Systems Inc.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
品質エンジニアリングは、開発後期の欠陥検出活動から、ソフトウェアデリバリー全体にわたる継続的なガバナンス層へと進化しました。アプリケーションテストサービス市場の成長は、アジャイル開発、DevOps、API主導型アーキテクチャ、クラウドネイティブ化といった技術革新と密接に関係しています。企業は現在、リリース頻度、ユーザーエクスペリエンス、回復力が収益の継続性に直接影響を与える分散環境において、機能、パフォーマンス、互換性、セキュリティ、コンプライアンスの検証を必要としています。
今後の投資は、AIを活用したテスト設計、自律型回帰テスト、可観測性に基づく品質分析、および業界特化型テストアクセラレータに重点が置かれると予想されます。インド、東欧、東南アジアの新興デリバリーハブは、企業がコスト効率と専門知識のバランスを取る中で、戦略的に重要性を増しています。規制対象分野でも、監査可能性、プライバシー、運用リスクに対応するため、アプリケーションテストサービス市場の分析要件が拡大しています。
アプリケーションテストサービス市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 495億米ドル |
| 2034年までの市場規模 | 1254億米ドル |
| 世界の年間平均成長率(2026年~2034年) | 10.88% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
アプリケーションテストサービス市場分析
リアルタイムバンキング、デジタルヘルスケア、オムニチャネル小売、市民サービス、メディアプラットフォームなど、アプリケーションが多岐にわたる分野をサポートするようになったため、企業における需要が高まっています。ソフトウェアのリリースが頻繁に行われることで、機能上の欠陥、統合の失敗、パフォーマンスのボトルネック、セキュリティ脆弱性が発生する可能性が高まります。そのため、アプリケーションテストサービスの成長は、自動検証、再利用可能なテスト資産、クラウドベースのテストラボ、そして本番環境に近い環境をサポートできるサービスプロバイダーと密接に結びついています。また、組織はユーザーエクスペリエンス、規制遵守、運用安定性を損なうことなく、より高いリリース頻度を求めており、専門的なテストパートナーや品質エンジニアリングフレームワークへの依存度が高まっています。
これらのサービスに対する需要は、単発のテスト業務ではなく、統合的な品質エンジニアリング契約へと移行しつつあります。ベンダーは、コンサルティングサービス、マネージドテストサービス、テスト自動化フレームワーク、AIを活用した欠陥予測、テストデータ管理、業界コンプライアンスに関する知識などを、より大規模なデジタルトランスフォーメーションイニシアチブの一環としてパッケージ化しています。金融サービス業界(BFSI)やIT・通信業界は、システムダウンタイム、取引失敗、データ漏洩が金銭的損失と評判の低下につながるため、引き続き主要顧客となっています。しかし、医療機関、小売業者、製造業者、政府機関でさえ、テストへの支出を増やしています。
競争環境には、グローバルなシステムインテグレーターやデジタル保証企業が含まれます。Wipro Limited、Cognizant Technology Solutions Corporation、HCL Technologies Limited、Tata Consultancy Services Limited、Accenture plc、Capgemini SE、International Business Machines Corporation、Infosys Limited、Xoriant Corporation、およびAspire Systems Inc.間の競争は、提供規模、自動化のための知的財産、クラウドにおけるパートナーシップ、ドメイン知識、および垂直統合型アクセラレーターに基づいて行われます。競争優位性の向上は、テストへのAIの活用、継続的な品質エンジニアリング、サイバーセキュリティ検証、およびマルチクラウド/ハイブリッドアプリケーション環境のサポートに基づいています。
投資の優先順位は、成果ベースの品質指標、欠陥漏洩の削減、リリース認証の迅速化、設計段階からのセキュリティ検証へと移行しています。AIを活用したテストオーケストレーション、パフォーマンスエンジニアリング、アクセシビリティテスト、および業界固有のコンプライアンス機能を備えたプロバイダーは、より大規模なマネージドサービス契約を獲得できる立場にあります。アプリケーションテストサービス市場の分析によると、プラットフォームエンジニアリングの整合性、測定可能なビジネスレジリエンス、DevOps統合、および継続的な品質監視への重視が高まっています。今後の成長は、クラウドネイティブアーキテクチャ、インテリジェントオートメーション、生成型AIアプリケーションの採用拡大、およびソフトウェアの信頼性とデータ保護に関するより厳格な規制要件によって支えられると予想されます。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
アプリケーションテストサービス市場:戦略的洞察
地域別分析
北米アプリケーションテストサービス市場
北米は、2025年にはアプリケーションテストサービス市場の38~42%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)10.2~11.4%で成長すると予測されています。この地域は、企業におけるテクノロジー投資の多さ、DevSecOpsの早期導入、そして金融サービス、ヘルスケア、小売、公共部門のプラットフォームにおけるアプリケーションの信頼性に対する厳しい期待といった要因から恩恵を受けています。
セキュリティテスト、パフォーマンスエンジニアリング、APIテスト、自動化テストに対する需要が最も高い。企業はクラウド移行やAI対応アプリケーションについても、サードパーティによる検証を強化している。大規模なアウトソーシング契約には、継続的な品質ダッシュボード、リリースリスクスコアリング、自動回帰テストスイートなどが含まれるケースが増えている。
米国アプリケーションテストサービス市場
2025年には、北米の収益の76~80%を米国が占め、年平均成長率(CAGR)は10.4~11.6%になると予測されています。需要を牽引しているのは、デジタル銀行の大規模なエコシステム、医療分野におけるコンプライアンス、SaaSモデルにおける製品の拡大、そして本番環境での広範なテストを必要とする高度なeコマースプラットフォームなどです。
大手ベンダーは、コンサルティング、オフショア・ニアショアのデリバリーモデル、クラウドエコシステムパートナーシップなどを通じた変革により、米国の顧客基盤をしっかりと確立している。アプリケーションテストの需要は、ユーザーエクスペリエンス分析、サイバーレジリエンス、モバイルパフォーマンス、そしてミッションクリティカルなエンタープライズアプリケーションの規制遵守といった点にますます依存するようになっている。
欧州アプリケーションテストサービス市場
欧州は2025年には市場シェアの24~28%を占め、英国、ドイツ、フランスを中心に年平均成長率(CAGR)9.4~10.6%で拡大すると予測されている。需要を牽引する要因としては、銀行業務の近代化、自動車ソフトウェアの検証、通信クラウドへの移行、データプライバシー、公共部門のデジタル化イニシアチブなどが挙げられる。
英国では金融サービスやデジタル政府などの分野で導入が進んでいる一方、ドイツは産業用ソフトウェア、自動車用ソフトウェア、企業資源計画(ERP)の近代化に重点を置いている。フランス、イタリア、スペインでは、企業がプロジェクト指向の品質保証から継続的な検証へと移行するにつれて、マネージドテストサービスの利用が増加している。
アジア太平洋地域におけるアプリケーションテストサービス市場
アプリケーションテストサービス市場の動向によると、アジア太平洋地域は2025年には23~27%のシェアを占めると推定され、予測期間中に11.8~13.2%という最高の年平均成長率(CAGR)を記録すると予想されています。インドは主要なデリバリーおよび需要拠点であり続ける一方、中国、日本、韓国、オーストラリアはクラウド移行、デジタルバンキング、通信プラットフォーム、eコマースアプリケーションへの支出を増やしています。
成長を支えているのは、アウトソーシングの成熟度、豊富なエンジニアリング人材、そして政府支援のデジタルインフラプログラムです。企業は、自動化、互換性テスト、モバイルパフォーマンス、多言語ユーザーエクスペリエンス検証のために、地域テストセンターの利用をますます拡大しています。
中東・アフリカのアプリケーションテストサービス市場
アプリケーションテストサービス市場の予測によると、中東・アフリカ地域は2026年から2034年にかけて年平均成長率(CAGR)8.8~10.2%で成長すると予測されており、サウジアラビア、アラブ首長国連邦、南アフリカが導入を牽引すると見込まれています。スマート政府サービス、銀行業務の変革、エネルギー分野のデジタル化、国家クラウドプログラムなどが、信頼性の高いアプリケーション検証に対する需要を生み出しています。
この地域は北米、ヨーロッパ、アジア太平洋地域に比べると規模は小さいものの、企業がDevOpsやサイバーセキュリティのプロセスを専門化するにつれて支出が増加している。社内QAの能力が限られている地域では、マネージドテストプロバイダーの需要が高まっている。
セグメンテーション分析
タイプ
タイプ別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)10.6~11.8%で成長すると予測されています。アプリケーションテストサービス市場の範囲は、機能性、ユーザビリティ、パフォーマンス、互換性、セキュリティ、コンプライアンス、および自動化テストを網羅しており、企業は複数の手法を組み合わせて複雑なアーキテクチャ全体の信頼性を検証しています。
- 機能テスト:これは依然として最大のサービス領域です。なぜなら、すべてのエンタープライズリリースにおいて、本番環境への展開前にワークフロー、統合、ビジネスルール、およびトランザクションの正確性を検証する必要があるからです。
- ユーザビリティテスト:顧客向けアプリケーションが、ユーザー体験の質、アクセシビリティ、ナビゲーションの簡便性、そしてデジタルタッチポイント全体での一貫したユーザー体験を競い合う中で、ユーザビリティテストへの需要が高まっています。
- パフォーマンス テスト:企業は、ピーク時のトラフィック、大量のトランザクション、およびレイテンシに敏感な操作時に収益を保護するために、パフォーマンス検証を使用します。
- 互換性テスト:ユーザーはさまざまなブラウザ、デバイス、オペレーティングシステム、ネットワーク、クラウド環境を介してアプリケーションにアクセスするため、互換性テストは非常に重要です。
- セキュリティテスト:API、オープンソースコンポーネント、クラウドワークロード、デジタルIDによって攻撃対象領域が拡大するため、セキュリティテストは戦略的な優先順位を高めています。
- コンプライアンステスト:規制対象業界では、プライバシー、アクセシビリティ、金融、医療、および政府の基準への準拠を証明するためにコンプライアンステストを実施します。
- 自動化テスト:自動化テストは、回帰テストのカバレッジを拡大し、リリースサイクルを短縮し、CI/CDパイプライン内での品質チェックを可能にします。
エンドユーザー
アプリケーションテストサービス市場レポートによると、エンドユーザーセグメントは、アプリケーションテストが企業全体の要件となるにつれて、2026年から2034年にかけて年平均成長率(CAGR)10.2~11.4%で拡大すると予測されています。金融サービス、IT・通信、政府機関、小売、ヘルスケア、メディア・エンターテイメントといった業界は、稼働時間、データセキュリティ、顧客体験、規制遵守を確保するために、テストパートナーに依存しています。
- BFSI(銀行・金融サービス・保険):BFSIは、デジタルバンキング、決済プラットフォーム、保険ポータル、リスク管理システムにおいて、安全で正確かつ法令遵守に準拠したアプリケーション性能が求められるため、高い収益に貢献しています。
- IT・通信:ITおよび通信関連企業は、ネットワークソフトウェア、OSS/BSSの近代化、エンタープライズSaaS、クラウドプラットフォーム、顧客セルフサービスアプリケーションなどのテストサービスを利用しています。
- 政府:政府の需要は、市民サービスポータル、デジタルID、税制、調達プラットフォーム、および安全な公共インフラの変革に関連している。
- 小売業界:小売業者は、オムニチャネルコマース、ロイヤルティプラットフォーム、モバイルショッピング、在庫連動型顧客体験において、パフォーマンス、互換性、ユーザビリティのテストを優先的に実施している。
- 医療:医療サービスの普及は、患者ポータル、遠隔医療、電子カルテ、請求システム、そして厳格なプライバシー保護への期待によって推進されている。
- メディア・エンターテインメント:メディアおよびエンターテインメント企業は、テストを利用して、ストリーミング品質、購読プロセス、コンテンツ配信、デバイス互換性、および大量のイベントトラフィックを検証します。
機会の概要
|
エンドユーザー |
収益貢献 |
トレンドデー |
導入段階 |
|
金融サービス業界 |
高い |
デジタルバンキング |
成熟した |
|
IT・通信 |
高い |
クラウドネットワーク |
成熟した |
|
政府 |
中くらい |
市民プラットフォーム |
スケーリング |
|
小売り |
中くらい |
オムニチャネルQA |
スケーリング |
|
健康管理 |
中くらい |
患者向けアプリ |
スケーリング |
|
メディア&エンターテインメント |
低い |
ストリーミング品質 |
新興 |
アプリケーションテストサービス市場の成長要因と影響分析
アジャイル、DevOps、継続的デリバリーの拡大
アジャイル開発やDevOpsといった運用モデルではリリース頻度が高くなるため、テストにかけられる時間が減っています。そのため、自動化、継続的インテグレーションテスト、サービス仮想化、リスク評価に基づくリリース認証などを通じたテストへの需要が高まっています。開発パイプラインに品質ゲートを組み込んだソリューションを提供することで、企業は導入ペースを阻害することなく、欠陥を最小限に抑えることができます。
セキュリティとコンプライアンス要件の高まり
アプリケーション開発においては、金融、健康、身元、顧客といった機密性の高い情報を、分散型のクラウドおよびAPIネットワーク環境で処理する機会が増えています。そのため、セキュリティテスト、コンプライアンステスト、侵入テスト、脆弱性評価、プライバシー重視の品質管理に対する要求が高まっています。企業は、本番環境に入ってから修正を行うとコストがかさむため、開発サイクルの早い段階でこれらのテストを実施しようとしています。
企業におけるクラウドネイティブアーキテクチャへの移行
クラウドベースのアプリケーションは、マイクロサービス、API、コンテナ、サードパーティ統合など、より高度なテストを必要とする技術を採用しているため、サービスの継続性を確保するには、パフォーマンス、互換性、統合性、および回復力のテストが不可欠です。企業がERP、顧客向けアプリケーション、モバイルアプリケーション、分析アプリケーションを更新・再設計するにつれ、クラウドラボと自動化ツールを備えた拡張性の高いテストパートナーの必要性が高まっています。
アプリケーションテストサービス市場の将来動向
AIを活用した品質エンジニアリング
AIを活用したテスト設計、自己修復スクリプト、欠陥予測、インテリジェントな優先順位付けは、アプリケーションテストサービス市場の中心的なトレンドになりつつあります。これらのツールは、チームがリスクの高いコード変更を特定し、反復的なスクリプト作成を削減し、回帰テストスイートを最適化するのに役立ちます。予測期間中、AIはテストの実行支援から予測的な品質ガバナンスへと移行し、サービスプロバイダーは本番環境への影響が発生する前に、リリースリスク、カバレッジのギャップ、パフォーマンス異常について顧客に助言するようになります。
自律型およびプラットフォームベースのテストモデル
将来のテストプログラムでは、自動化、サービス仮想化、合成監視、テストデータ管理、レポート作成を統合した統一プラットフォームが採用される。実行は自律的に行われるため、日常的な検証テストにおける人間の依存度は最小限に抑えられ、専門家は計画策定やコンプライアンス解釈、ユーザーエクスペリエンス評価といった他の側面に集中できる。このようなアプローチは、各分野の要求に反することなく、様々な分野で容易にカスタマイズ可能なプラットフォームを提供するベンダーに有利となるだろう。
アプリケーションテストサービス市場の機会
規制産業向け垂直統合型試験ソリューション
規制対象業界は、テストにおいて機能性、セキュリティ、回復力、プライバシー、アクセシビリティ、監査可能性、サイバーセキュリティといったあらゆる要素を同時に考慮する必要があるため、大きな可能性を秘めています。金融サービス、ヘルスケア、政府機関、通信業界の顧客は、すぐに使えるテストソリューション、コンプライアンスフレームワーク、業界特化型アクセラレーターを提供するパートナーへの関心を高めています。ベンダーにとっての差別化要因は、決済、請求処理、患者体験、本人確認、市民権といった分野で再利用可能な資産を提供し、導入期間を最小限に抑えることです。
中堅企業向けマネージド自動化サービス
多くの中規模企業は自動化のメリットを享受したいと考えているものの、経験豊富なエンジニア、適切なツール管理、堅牢なフレームワークを導入する余裕がないのが現状です。そこで、企業がテスト戦略の実施、スクリプトの開発、プロセスの維持、結果の報告、そして継続的な改善を実現できるよう支援する、マネージド自動化サービスを提供する機会が生まれています。これは、eコマース、ERP、CRM、顧客サービスシステムなどを開発している企業にとって特に重要です。
よくある質問

アンキタは、テクノロジー、メディア、ICT、エレクトロニクス・半導体の各分野で8年以上の経験を持つ、ダイナミックな市場調査およびコンサルティングのプロフェッショナルです。Microsoft、Oracle、NEC、SAP、KPMG、Expeditors Internationalといったグローバルクライアントに対し、100件以上のコンサルティングおよび調査案件を主導・遂行してきました。彼女のコアコンピテンシーは、市場評価、データ分析、予測、戦略策定、競合情報、レポート作成です。
アンキタは、販売前の提案書作成やクライアントとの協議から、販売後の実用的なインサイトの提供まで、プロジェクトサイクル全体を巧みに管理することに長けています。彼女は、部門横断的なチームの管理、複雑な調査モジュールの構築、そしてクライアント固有のビジネス目標に合わせたソリューションの調整に長けています。優れたコミュニケーション能力、リーダーシップ、そしてプレゼンテーション能力により、急速に変化する市場環境において、常に価値主導の成果を生み出しています。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -