
Mercato delle apparecchiature e servizi di terminazione di pozzi: dimensioni e previsioni 2034
Dimensioni e previsioni del mercato delle attrezzature e dei servizi per il completamento dei pozzi (2021-2034), quota globale e regionale, trend e analisi delle opportunità di crescita. Copertura del rapporto: per ubicazione (onshore e offshore), tipologia (attrezzature e servizi), tipologia di pozzo (convenzionale e non convenzionale), tipologia di completamento del pozzo (a foro aperto, a foro rivestito e altri), tipologia di attrezzatura (packer, strumenti di controllo della sabbia, strumenti di completamento multistadio, sistemi di sospensione del rivestimento, valvole di controllo e altri), tipologia di servizi (progettazione e ingegneria del completamento, servizi di esecuzione del completamento, servizi di intervento o ricompletamento del pozzo e altri) e area geografica (Nord America, Europa, Asia Pacifico, Medio Oriente e Africa e Sud e Centro America).
- Stato : Edito
- Codice del report : TIPRE00006906
- Categoria : Energia e potenza
- Numero di pagine : 406
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 09, 2026


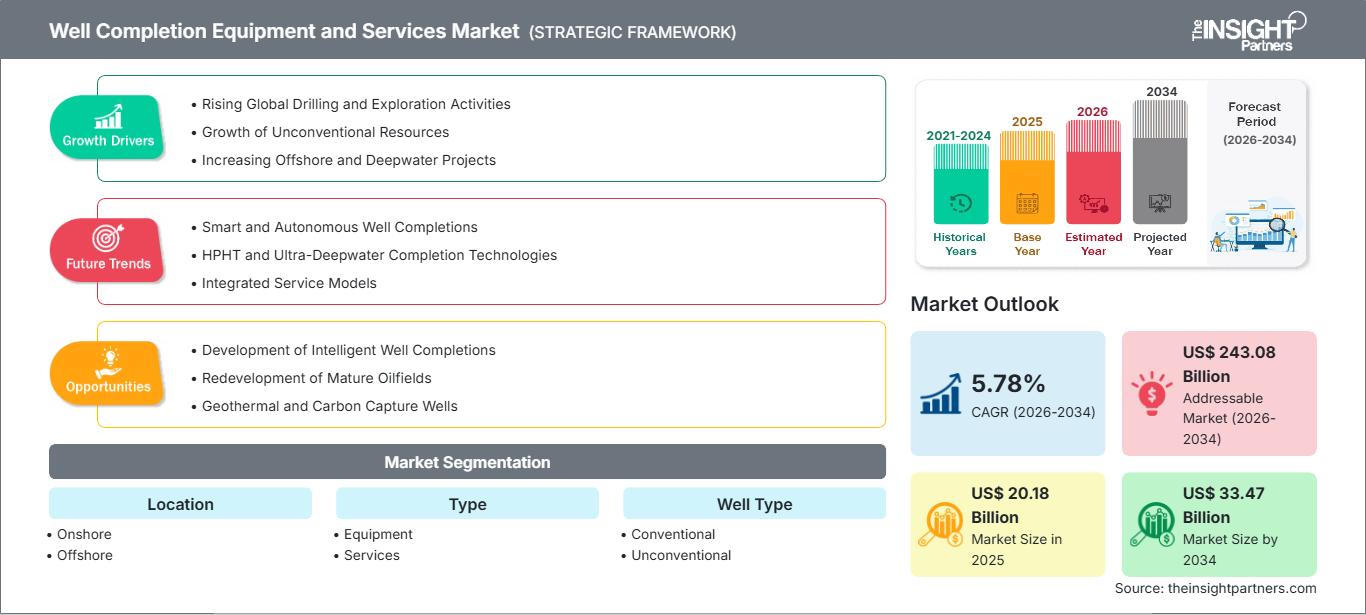
Dimensioni del mercato nel 2025
20,18 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
33,47 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,78 %
Tasso di crescita
Mercato di riferimento
243,08 miliardi di dollari USA
(2026-2034)
Si prevede che il mercato delle attrezzature e dei servizi per il completamento dei pozzi crescerà da 20,18 miliardi di dollari nel 2025 a 33,47 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 5,78% nel periodo 2026-2034. Il mercato riflette una spesa costante a monte per il contatto con il giacimento, l'isolamento zonale, il controllo della sabbia, i completamenti intelligenti e la progettazione di pozzi pronti per gli interventi, poiché gli operatori danno priorità all'affidabilità della produzione in tutti gli asset convenzionali, non convenzionali, onshore e offshore.
Il Nord America continua a rappresentare una regione di mercato chiave, con la crescita del mercato delle attrezzature e dei servizi per il completamento dei pozzi trainata dall'aumento della produttività dello shale gas, dalla maggiore lunghezza dei pozzi orizzontali e dagli sforzi di riattivazione dei giacimenti petroliferi nel Golfo del Messico precedentemente trascurati. Si prevede che la regione crescerà a un tasso annuo composto del 5,29% fino al 2034, principalmente grazie all'adozione da parte degli operatori di completamenti multistadio, controlli elettrici in fondo pozzo e progetti a basso intervento per compensare il numero limitato di piattaforme di perforazione e salvaguardare la produzione dei pozzi esistenti.
Analisi e approfondimenti sul mercato delle attrezzature e dei servizi per il completamento dei pozzi petroliferi.
- Nel 2025 il Nord America rappresentava una quota del 34,66% e si prevede che crescerà a un tasso annuo composto del 5,29% tra il 2026 e il 2034, grazie al recupero di giacimenti di scisto, ai collegamenti con il Golfo del Messico e all'intensità delle operazioni di completamento per pozzo.
- Nel 2025 gli Stati Uniti rappresentavano l'80,02% del Nord America e si prevede che cresceranno a un tasso annuo composto del 5,31% tra il 2026 e il 2034, trainati dalle attività dei giacimenti di Permian e Haynesville.
- Nel 2025 l'Europa deteneva una quota del 10,15% e si prevede che crescerà a un tasso annuo composto del 5,41% tra il 2026 e il 2034, con Norvegia, Regno Unito e Germania in testa per quanto riguarda la riqualificazione offshore e gli interventi sui giacimenti maturi.
- La regione Asia-Pacifico ha conquistato una quota del 25,12% nel 2025 e si prevede che crescerà a un tasso annuo composto del 6,45% tra il 2026 e il 2034, trainata da Cina, India, Australia e dai progetti di estrazione di gas offshore nel Sud-est asiatico.
- Il segmento più ampio, quello onshore, deteneva una quota di mercato del 73,89% nel 2025 e si prevede che crescerà a un CAGR del 5,55% tra il 2026 e il 2034, in quanto gli operatori esternalizzano le operazioni più complesse.
- Nel 2025, il segmento dei servizi ad alta crescita deteneva una quota di mercato del 46,04% e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,18% tra il 2026 e il 2034, grazie allo sviluppo del gas di scisto e del gas non convenzionale.
- Aziende chiave analizzate nel dettaglio : Baker Hughes Company, Novomet Group, SLB Limited, NOV Inc., Weatherford International plc, American Completion Tools, Inc., Halliburton Company, Welltec A/S, RPC, Inc., Nine Energy Service, Inc., Superior Energy Services, Inc. e OEG Energy Group Limited.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
I cambiamenti tecnologici stanno spingendo il mercato delle attrezzature e dei servizi per il completamento dei pozzi da ordini di singoli componenti hardware a un sistema di produzione completo che integra packer, appendi tubi di rivestimento, valvole, sistemi di controllo della sabbia, fasi di fratturazione idraulica, sensori e pianificazione degli interventi. La perforazione di un numero inferiore di pozzi, ma di maggiore valore, da parte degli operatori sta facendo aumentare la spesa per il completamento di ciascun pozzo. La domanda di soluzioni ingegneristiche che riducano al minimo gli interventi di manutenzione sui pozzi e ne aumentino le riserve è in crescita a causa di tratti orizzontali più lunghi, giacimenti più profondi, ambienti ad alta pressione e collegamenti sottomarini offshore.
Si prevede che il mercato delle attrezzature e dei servizi per il completamento dei pozzi beneficerà, d'ora in poi, degli investimenti nelle infrastrutture per la sicurezza del gas, dell'estensione della vita utile dei giacimenti offshore già esistenti e dello sviluppo di risorse non convenzionali al di fuori del Nord America.
Le regioni dell'Asia-Pacifico e del Medio Oriente stanno attirando sempre più attenzione, poiché le compagnie petrolifere nazionali stanno investendo massicciamente nella produzione locale. L'adozione di sistemi di completamento monitorato, controlli elettrici e modelli di servizio che migliorano la trasparenza operativa sta ricevendo un impulso dalle normative relative al metano, alla gestione delle acque e all'integrità dei pozzi.
Ambito del rapporto sul mercato delle attrezzature e dei servizi per il completamento dei pozzi
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 20,18 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 33,47 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,78% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato delle attrezzature e dei servizi per il completamento dei pozzi petroliferi
Lo sviluppo del mercato delle attrezzature e dei servizi per il completamento dei pozzi è in parte guidato dalla necessità di convertire l'inventario dei pozzi perforati in pozzi produttivi che generino liquidità il più rapidamente possibile e con il minimo rischio per l'intero ciclo di vita. Gli operatori di produzione si concentrano sull'intensità di completamento, sull'ottimizzazione delle fasi, sull'affidabilità del controllo della sabbia e sulla prontezza agli interventi sui pozzi, man mano che la complessità del giacimento aumenta. La maggiore domanda è prevista laddove ogni barile o molecola di gas aggiuntiva dipende da un accesso zonale preciso e da una garanzia di flusso costante.
Le fonti di approvvigionamento sono influenzate da fattori quali la metallurgia, la disponibilità di elastomeri, la disponibilità di componenti elettronici, componenti a pressione e squadre di lavoro esperte sul campo. La catena di fornitura comprende produttori di apparecchiature, ingegneri di completamento, fornitori di servizi di pompaggio a pressione, servizi di wireline, fornitori di apparecchiature di monitoraggio digitale e vari tipi di specialisti in interventi. Come emerge dalle ricerche e dalle analisi del "Rapporto sul mercato delle apparecchiature e dei servizi per il completamento dei pozzi", un modo in cui i fornitori si differenziano è quello di creare diversi tipi di pacchetti di servizi per coprire e supportare l'intero ciclo - progettazione, implementazione e monitoraggio e prestazioni post-completamento - e per responsabilizzare gli operatori.
Tra i principali operatori per quota di mercato figurano SLB Limited, Halliburton Company, Baker Hughes Company, Weatherford International plc e NOV INC. Novomet Group, Welltec A/S, American Completion Tools, Inc., RPC Inc., Nine Energy Service, Inc., Superior Energy Services, Inc. e OEG Energy Group Limited si concentrano invece su specifici settori di mercato, servendo segmenti di nicchia. I fattori che distinguono le aziende sono sempre più legati ai controlli digitali, alla qualità dell'esecuzione sul campo, alla disponibilità delle scorte e alla robustezza comprovata in ambienti ad alta pressione e offshore.
I finanziamenti sono destinati principalmente a strumenti di completamento a funzionamento elettrico, al monitoraggio continuo dei giacimenti con elevata precisione, alla progettazione di sistemi di completamento che richiedano interventi minimi in pozzo e alla combinazione di pacchetti di soluzioni offshore. I principali fornitori di servizi stanno integrando la tecnologia negli strumenti di completamento a pressione con i sistemi di produzione e le soluzioni di analisi dei dati. Nel frattempo, i fornitori di servizi regionali competono principalmente in base alla velocità di esecuzione e alla loro competenza geologica locale. Nonostante la spesa delle aziende sia relativamente prudente, il mercato delle attrezzature e dei servizi per il completamento dei pozzi attrae investimenti nelle aree in cui l'affidabilità influisce direttamente sui tassi di recupero, sulla durata degli intervalli tra le interruzioni e sulla vita utile degli impianti.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle attrezzature e dei servizi per il completamento dei pozzi: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano delle attrezzature e dei servizi per il completamento dei pozzi
Nel 2025, il Nord America ha rappresentato il 34,66% del fatturato, costituendo la base regionale più solida per la quota di mercato delle attrezzature e dei servizi per il completamento dei pozzi. Si prevede che la regione crescerà a un tasso annuo composto del 5,29% tra il 2026 e il 2034, grazie alla produttività del bacino del Permiano, allo sviluppo del giacimento di gas di Haynesville, ai giacimenti canadesi ricchi di liquidi e ai collegamenti sottomarini del Golfo del Messico.
La spesa per il completamento dei pozzi viene sempre più indirizzata verso strumenti a pressione, lavori di rifratturazione, valvole elettriche, diagnostica di fratturazione e progetti a basso impatto ambientale. I dati dell'EIA, che indicano una produzione senza precedenti negli Stati Uniti continentali (48 stati) nonostante un numero inferiore di piattaforme di perforazione rispetto alla norma, confermano un cambiamento permanente verso una maggiore efficienza di ciascun pozzo. Questa tendenza è particolarmente vantaggiosa per i fornitori in grado di offrire servizi integrati che combinano attrezzature di fondo pozzo, operazioni sul campo e monitoraggio digitale.
Mercato statunitense delle attrezzature e dei servizi per il completamento dei pozzi
Nel 2025 gli Stati Uniti rappresentavano l'80,02% del Nord America e si prevede che cresceranno a un tasso annuo composto del 5,31% tra il 2026 e il 2034. Gli operatori stanno puntando su pozzi orizzontali più lunghi, sull'esecuzione della fratturazione idraulica a cerniera, sull'efficienza del sistema plug-and-perf, sulla gestione della sabbia e sulla compatibilità con i sistemi di sollevamento artificiale nei bacini del Permiano, dell'Eagle Ford, del Bakken, del Marcellus e dell'Haynesville.
L'azienda vanta una presenza capillare su diversi fronti: Halliburton Company, SLB Limited, Baker Hughes Company, Weatherford International plc, NOV Inc., RPC Inc., Nine Energy Service, Inc. e Superior Energy Services, Inc. forniscono ai propri clienti strumenti per il completamento dei pozzi, pompe a pressione, apparecchiature di intervento e attrezzature a noleggio. La domanda si sta spostando verso valvole di sicurezza elettriche, automazione del fracking, sensori di fondo pozzo e lo sviluppo di strategie rapide di ricompletamento.
Mercato europeo delle attrezzature e dei servizi per il completamento dei pozzi
Nel 2025 l'Europa rappresentava una quota del 10,15% e si prevede che crescerà a un tasso annuo composto del 5,41% fino al 2034. La Norvegia rimane il paese leader perché la riqualificazione offshore, i collegamenti sottomarini e i pozzi a lungo raggio richiedono completamenti di alta qualità. Il Regno Unito si concentra sulla produttività del Mare del Nord in fase avanzata di vita, la Germania supporta competenze selettive nel settore del gas e delle attività geotermiche, mentre Francia, Italia e Spagna creano domanda attraverso basi di servizio, supporto ingegneristico e infrastrutture energetiche nel Mediterraneo.
Sebbene il volume della domanda in Europa non sia elevato come in Nord America, tecnicamente i requisiti sono più stringenti. Gli operatori si concentrano sulla resistenza alla corrosione, sul controllo della sabbia, sul controllo intelligente del flusso e sulla pianificazione degli interventi per conformarsi alle normative ambientali e di smantellamento, che sono molto severe. La disponibilità di logistica per i porti eolici offshore, competenze di ingegneria sottomarina e dati provenienti da giacimenti maturi contribuiscono inoltre a ridurre il numero di incertezze nelle campagne di riqualificazione per i team di completamento.
Mercato delle attrezzature e dei servizi per il completamento dei pozzi nella regione Asia-Pacifico
Nel 2025 la regione Asia-Pacifico deteneva una quota del 25,12% e si prevede che crescerà a un tasso annuo composto del 6,45% nel periodo 2026-2034. La Cina è il paese leader, grazie al gas di scisto, al gas non convenzionale, al petrolio offshore e ai programmi statali di sicurezza energetica. India, Giappone, Corea del Sud e Australia contribuiscono alla domanda con il gas offshore, i giacimenti collegati al GNL e l'ottimizzazione dei bacini maturi.
Tra i fattori trainanti del settore industriale figurano la produzione manifatturiera nazionale, il fabbisogno di materie prime per l'industria petrolchimica e la capacità di costruzione offshore. Il sostegno politico al gas come combustibile di transizione incoraggia gli investimenti nel controllo della sabbia, nei sistemi di sospensione dei rivestimenti e nei servizi di completamento dei pozzi. Gli acquirenti regionali ricercano sempre più catene di approvvigionamento localizzate che riducano i tempi di consegna e migliorino la continuità del servizio.
Mercato delle attrezzature e dei servizi per il completamento dei pozzi in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto del 6,02% nel periodo 2026-2034, con l'Arabia Saudita a guidare la domanda. I progetti gasiferi sauditi, le espansioni offshore negli Emirati Arabi Uniti, l'esplorazione in Sudafrica e gli ammodernamenti delle infrastrutture nel resto del Medio Oriente e dell'Africa sostengono la spesa per il completamento di giacimenti di gas ad alto rendimento, giacimenti carbonatici e riqualificazione di aree industriali dismesse.
La sicurezza energetica e la complessità dei giacimenti influenzano le priorità di approvvigionamento. Gli operatori privilegiano i packer HPHT, le valvole resistenti alla corrosione, i sistemi di controllo della sabbia espandibili e i servizi sul campo in grado di operare in modo affidabile in deserti remoti e piattaforme offshore. La monetizzazione del gas guidata dalle infrastrutture crea opportunità costanti per i fornitori integrati di attrezzature e servizi.
Analisi di segmentazione
Posizione
Si prevede che il settore onshore crescerà a un CAGR del 5,55% nel periodo 2026-2034. L'ambito del mercato delle attrezzature e dei servizi per il completamento dei pozzi, sia onshore che offshore, riflette diverse dinamiche economiche operative: i pozzi onshore privilegiano velocità, ripetibilità e controllo dei costi, mentre i pozzi offshore richiedono elevata affidabilità, monitoraggio remoto e prevenzione degli interventi, poiché i costi di manutenzione straordinaria sono significativamente più alti.
- La domanda onshore è trainata dai giacimenti di shale gas, gas non convenzionale e dai programmi di riattivazione di giacimenti maturi, dove gli operatori richiedono tempi di implementazione rapidi, un elevato numero di stadi di perforazione, compatibilità con la gestione delle acque e un'affidabile esecuzione dei servizi sul campo.
- Nei completamenti offshore, la priorità è data all'affidabilità sottomarina, al controllo della sabbia, alla resistenza alla corrosione, alle valvole intelligenti e alla lunga durata di progettazione, poiché i costi di intervento sono elevati e il tempo di attività della produzione è fondamentale per la redditività del giacimento.
Tipo
Si prevede che il segmento delle attrezzature crescerà a un CAGR del 5,42% nel periodo 2026-2034. I servizi rappresentano la principale fonte di fatturato, poiché l'ingegneria, l'esecuzione, l'intervento e il ri-completamento determinano se l'hardware genera valore per il giacimento. La domanda di attrezzature rimane sostenuta, in quanto i pozzi ad alta pressione, i completamenti multizona e i collegamenti offshore richiedono sistemi meccanici affidabili e progetti specifici per l'applicazione.
- La domanda di attrezzature è trainata da packer, valvole, supporti per rivestimenti, dispositivi di controllo della sabbia e sistemi multistadio che devono resistere a pressione, temperatura, corrosione e cicli di produzione.
- I servizi rimangono strategicamente importanti perché la progettazione del completamento, l'esecuzione sul campo, la diagnostica e la pianificazione degli interventi influenzano direttamente i tempi di messa in produzione, l'efficienza del recupero e l'integrità del pozzo durante l'intero ciclo di vita.
Tipo di pozzo
Si prevede che il segmento dei pozzi convenzionali crescerà a un tasso di crescita annuo composto (CAGR) del 5,21% nel periodo 2026-2034. I pozzi convenzionali continuano a sostenere una domanda stabile in Medio Oriente e nei bacini offshore, mentre i pozzi non convenzionali richiedono un maggior numero di fasi, una maggiore intensità di proppante e sistemi diagnostici avanzati. Questa combinazione mantiene elevata l'intensità delle operazioni di completamento anche in presenza di fluttuazioni nel numero di piattaforme di perforazione.
- I pozzi convenzionali continuano a richiedere sistemi di rivestimento, packer, sistemi di sospensione del rivestimento e sistemi di controllo della sabbia, laddove gli operatori si concentrano su affidabilità, gestione della pressione del giacimento e recupero di giacimenti maturi.
- I pozzi non convenzionali richiedono strumenti multistadio, manicotti di fratturazione, servizi di perforazione e sigillatura, diagnostica ed esecuzione ad alta efficienza per migliorare il contatto attraverso lunghi tratti orizzontali e formazioni compatte.
Tipo di completamento del pozzo
Si prevede che il segmento dei completamenti a foro rivestito crescerà a un tasso di crescita annuo composto (CAGR) del 4,95% nel periodo 2026-2034. I completamenti a foro rivestito rimangono ampiamente utilizzati perché offrono controllo, isolamento e flessibilità di intervento. I sistemi a foro aperto mantengono la loro importanza nei giacimenti orizzontali e carbonatici, dove gli operatori ricercano un'architettura semplificata, una migliore esposizione del giacimento e una riduzione dei costi di rivestimento.
- I sistemi a foro aperto vengono utilizzati quando l'esposizione del giacimento, la ridotta complessità del rivestimento e l'isolamento selettivo favoriscono la produttività, soprattutto nei pozzi orizzontali e nelle formazioni carbonatiche.
- Le tecniche di completamento con pozzo rivestito sono predominanti negli ambienti di produzione controllata perché consentono l'isolamento zonale, la flessibilità di perforazione, la gestione della pressione e interventi più agevoli in giacimenti complessi.
Tipo di apparecchiatura
Si prevede che il segmento dei packer, una tipologia di apparecchiatura, crescerà a un tasso annuo composto (CAGR) del 5,71% nel periodo 2026-2034. La domanda è più elevata per i sistemi che migliorano l'integrità zonale, la gestione della sabbia, il controllo del flusso e l'efficienza multistadio. Materiali di alta qualità, test di qualificazione e compatibilità con sensori o controlli elettrici stanno diventando priorità di approvvigionamento per pozzi profondi, caldi, acidi e offshore.
- I packer supportano l'isolamento zonale, il controllo della pressione e la prontezza all'intervento nei pozzi di produzione e iniezione, rendendo l'affidabilità e le prestazioni degli elastomeri criteri di acquisto fondamentali.
- Gli strumenti per il controllo della sabbia sono essenziali nei giacimenti non consolidati e nei pozzi offshore, dove le prestazioni dei vagli, la qualità del riempimento con ghiaia e il controllo dell'erosione proteggono la continuità della produzione.
- Gli strumenti di completamento multistadio migliorano il contatto con il giacimento nei pozzi orizzontali, consentendo una stimolazione efficiente, un trattamento selettivo e l'ottimizzazione degli stadi su lunghe sezioni laterali.
- I sistemi di sospensione per rivestimenti garantiscono supporto strutturale e integrità della tenuta in pozzi a lungo raggio, in acque profonde e ad alta pressione, dove i carichi sul rivestimento e i requisiti di affidabilità sono elevati.
- Le valvole di controllo consentono l'allocazione della produzione, la gestione dell'acqua e l'ottimizzazione zonale, in particolare nei completamenti intelligenti che richiedono il funzionamento a distanza e il monitoraggio del giacimento.
Tipo di servizi
Si prevede che il segmento dei servizi di completamento ed esecuzione crescerà a un tasso annuo composto (CAGR) del 6,39% nel periodo 2026-2034. La domanda di servizi è sostenuta dalla necessità di progettazione integrata, esecuzione affidabile sul campo e ripristino della produzione. Gli operatori apprezzano sempre di più i fornitori in grado di collegare l'interpretazione del giacimento, la selezione delle attrezzature, la logistica, l'implementazione e l'intervento in un unico flusso di lavoro coordinato.
- La progettazione e l'ingegneria del completamento trasformano i dati del giacimento in architettura di completamento, aiutando gli operatori a bilanciare produttività, rischio, costi, accesso agli interventi e requisiti normativi in materia di integrità del pozzo.
- I servizi di esecuzione del completamento comprendono l'installazione sul campo, i test di pressione, il supporto alla stimolazione e il coordinamento operativo, ambiti in cui la qualità dell'esecuzione influisce direttamente sui tempi e sulla sicurezza della produzione.
- I servizi di intervento o di ri-completamento dei pozzi ripristinano la produzione, isolano le infiltrazioni di acqua o gas, sostituiscono i componenti guasti e adattano i pozzi maturi alle mutevoli condizioni del giacimento.
Panoramica dell'opportunità
|
Tipo di apparecchiatura |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Packers |
Alto |
Isolamento zonale |
Maturo |
|
Strumenti per il controllo della sabbia |
Alto |
Integrità della sabbia |
Scalatura |
|
Strumenti di completamento multistadio |
Alto |
Laterali lunghi |
Scalatura |
|
Sistemi di sospensione per rivestimenti |
Mezzo |
Pozzi profondi |
Maturo |
|
Valvole di controllo |
Mezzo |
Flusso intelligente |
Scalatura |
|
Altri |
Basso |
Strumenti speciali |
Emergenti |
Analisi dei fattori di crescita e dell'impatto sul mercato delle attrezzature e dei servizi per il completamento dei pozzi petroliferi.
Aumento dell'intensità di completamento per pozzo produttivo
Gli operatori stanno rivolgendo la loro attenzione a un numero inferiore di pozzi, ma più produttivi, il che naturalmente fa aumentare il valore di ogni pacchetto di completamento. Sezioni di perforazione orizzontale più lunghe, spaziatura più ravvicinata dei fori di perforazione (cluster), volumi maggiori di proppant (un materiale utilizzato per mantenere aperte le fratture) e un controllo più selettivo del flusso sono fattori che richiederanno strumenti di completamento multistadio, packer, valvole e servizi di ingegneria. Questo è un indicatore particolarmente forte dei cambiamenti in Nord America, dove i livelli di produzione continuano a rimanere ragionevolmente elevati nonostante il basso numero di perforazioni, un fatto che dimostra il ruolo significativo che l'efficienza del completamento gioca come strumento di produttività. La conseguenza per il mondo degli affari è un cambiamento di approccio, che passa dall'acquisto del numero di strumenti basato principalmente sulla quantità di volume all'acquisto degli strumenti in base alle loro prestazioni, che infonderanno fiducia agli utenti e ridurranno i tempi di inattività, e questo, ovviamente, avvantaggerà le aziende che possono dimostrare che i loro strumenti sono affidabili e che le loro operazioni possono essere ripetute su diverse piattaforme di sviluppo.
Riqualificazione offshore e necessità di affidabilità delle infrastrutture sottomarine.
Gli operatori offshore stanno cercando di prolungare la vita utile dei giacimenti utilizzando collegamenti sottomarini, perforazioni di riempimento e attraverso la riqualificazione di vecchi giacimenti. Poiché gli interventi offshore sono costosi e dipendono fortemente dalle condizioni meteorologiche, i sistemi di completamento dei pozzi devono funzionare in modo efficiente per lunghi periodi nonostante condizioni difficili come la produzione di sabbia corrosiva ad alta pressione e il monitoraggio limitato a distanza. Di conseguenza, è sempre più comune utilizzare valvole intelligenti, sistemi di gestione della sabbia, packer di alta qualità e servizi di completamento che garantiscono un flusso di lavoro fluido e veloce. L'effetto è particolarmente evidente nel Golfo del Messico, nel Mare del Nord, in Brasile, nell'Africa occidentale e in Australia, dove le compagnie petrolifere scelgono spesso fornitori di servizi di completamento che ritengono possano garantire la durata utile dei loro asset, piuttosto che optare per le attrezzature iniziali più economiche.
Sicurezza del gas e sviluppo delle risorse non convenzionali
Le misure di sicurezza energetica a livello globale hanno promosso la produzione interna di gas in diversi paesi come Stati Uniti, Cina, India, Arabia Saudita ed Emirati Arabi Uniti. Il gas non convenzionale, il gas di scisto e il gas acido possono essere prodotti in modo efficiente solo applicando metodi di fratturazione idraulica accurati, tecniche di isolamento zonale, materiali corrosivi e piani di intervento. L'analisi degli investimenti energetici dell'AIE indica che a livello mondiale persiste una forte attenzione alla sicurezza dell'approvvigionamento di combustibile, il che consente di fatto la prosecuzione delle spese a monte mantenendo una rigorosa disciplina di capitale. Il risultato di questa situazione per il mercato è stato l'accesso delle società di completamento non convenzionale a un bacino di clienti molto più ampio, in particolare ai progetti di sviluppo avviati dalle compagnie petrolifere nazionali e dai grandi operatori indipendenti, che richiedono modelli di sviluppo che si siano dimostrati efficaci e in grado di mantenere il giusto equilibrio tra espansione della produzione, gestione delle risorse idriche e controllo delle emissioni.
Mercato delle attrezzature e dei servizi per il completamento dei pozzi: tendenze future
Completamenti elettrici e a controllo digitale
I progressi tecnologici e i cambiamenti del mercato stanno guidando lo sviluppo di attrezzature e servizi per il completamento dei pozzi, tra cui attuatori elettrici in fondo pozzo, rilevamento della posizione in tempo reale e analisi intelligente del giacimento. Queste tecnologie eliminano la necessità di complesse linee idrauliche e rendono più rapida la risposta alla produzione. Le valvole elettroniche, come quelle di sicurezza e di intervallo, insieme ai completamenti monitorati elettronicamente, contribuirebbero al processo produttivo con un'allocazione più accurata della produzione, una gestione più efficace della percentuale di acqua prodotta e una notevole riduzione degli interventi ad alto costo. Questa tecnologia sarà probabilmente adottata inizialmente da chi opera in pozzi offshore, non convenzionali, ad alto valore e a lungo raggio, dove le riserve aggiuntive possono giustificare un maggiore investimento iniziale nel sistema e un maggiore impegno per la conformità nel corso degli anni.
Modelli di esecuzione del completamento a basse emissioni
Nel processo di completamento, verranno utilizzate flotte elettriche in combinazione con sistemi di pompaggio a pressione controllati da computer. Si ridurrà anche il flaring grazie a procedure migliorate, all'installazione di valvole a bassa perdita e a sistemi di gestione dell'acqua più efficienti. Le aziende soggette a normative sulle emissioni di metano e alle pressioni degli investitori valuteranno sempre più i propri fornitori di servizi di completamento in base a tre parametri: livello di emissioni, sicurezza e trasparenza operativa. Questo modello favorisce alcune aziende di servizi selezionate che possono effettivamente dimostrare, con prove concrete, la riduzione del consumo di carburante, la riduzione dei tempi di permanenza in loco e l'implementazione di sistemi di misurazione durante l'intera operazione. Inoltre, incentiva la progettazione di attrezzature in grado di preservare la struttura del pozzo anche durante le molteplici fasi di stimolazione e produzione.
Opportunità di mercato per attrezzature e servizi per il completamento dei pozzi
Programmi integrati di ripristino per giacimenti maturi
Oltre a disporre di un giacimento maturo, i fornitori di servizi possono trarre vantaggio anche combinando diagnostica, isolamento meccanico, stimolazione selettiva, compatibilità con il sollevamento artificiale e pianificazione degli interventi, ottenendo così i migliori risultati. I produttori sono spesso tentati di completare nuovamente un pozzo piuttosto che perforarne uno nuovo, principalmente perché dispongono già delle infrastrutture necessarie e una nuova perforazione non è economicamente vantaggiosa. Questo significa anche che non si assumono il rischio di un'operazione di perforazione. I fornitori possono ottenere flussi di entrate stabili progettando programmi su larga scala di bacino che consentano di individuare le zone sottoperformanti, controllare le situazioni di irruzione d'acqua e ripristinare o riprendere la produzione con il minimo impatto sul paesaggio. Inoltre, questa opportunità è ancora più importante laddove i giacimenti maturi rappresentano ancora la principale fonte di approvvigionamento e i portafogli nazionali in Nord America, nel Mare del Nord, in Medio Oriente e in alcune parti della regione Asia-Pacifico dipendono da asset di giacimenti maturi.
Catene di approvvigionamento localizzate per i bacini emergenti
I bacini emergenti di petrolio e gas nei paesi dell'Asia-Pacifico, del Medio Oriente, dell'Africa e dell'America Latina necessitano di attrezzature di completamento affidabili, ma spesso si trovano a dover affrontare lunghi cicli di consegna dall'estero, ritardi doganali e un numero limitato di servizi qualificati. I produttori di attrezzature e le società di servizi possono investire in centri regionali di assemblaggio e riparazione, strutture di formazione e collaborazioni con imprese locali, riducendo significativamente i tempi di consegna. Questa strategia può portare a risultati concreti, poiché oggigiorno le compagnie petrolifere e del gas tendono a collaborare con fornitori che non solo dispongono dei mezzi, ma anche della volontà di fornire un supporto continuo, legale e tecnico ai pozzi petroliferi e di gas in questione. Disporre di una forza lavoro locale qualificata significa, al contempo, rispettare i requisiti di contenuto locale senza compromettere la qualità o il controllo dei pozzi.
Sviluppi recenti
- Giugno 2026: Weatherford International plc e NCS Multistage Holdings, Inc. hanno annunciato che Weatherford ha stipulato un accordo definitivo per l'acquisizione di NCS Multistage. In base ai termini dell'accordo, gli azionisti di NCS Multistage hanno la possibilità di scegliere se ricevere azioni ordinarie Weatherford o una combinazione di azioni ordinarie Weatherford e denaro contante. Su base mista, si prevede che ciò equivalga a 0,463 azioni ordinarie Weatherford per ogni azione NCS Multistage, con un massimo del 19,99% di tale importo pagabile in contanti. Si prevede che le sinergie di costo annuali siano di almeno 15 milioni di dollari e si realizzino entro 18 mesi dalla chiusura. Si prevede che l'operazione abbia un impatto positivo immediato sul flusso di cassa libero rettificato per azione. NCS Multistage apporta un portafoglio tecnologico complementare volto a supportare l'ottimizzazione del completamento dei pozzi petroliferi e del gas e le strategie di sviluppo dei giacimenti. Le sue soluzioni sono progettate per migliorare l'affidabilità e le prestazioni in ambienti di pozzo complessi e sono ampiamente riconosciute per il rigore ingegneristico e l'implementazione efficiente in termini di capitale.
- Maggio 2026: Baker Hughes ha annunciato un importante rinnovo contrattuale con Petrobras per la fornitura di soluzioni integrate per la costruzione di pozzi nel bacino di Santos, in Brasile. Baker Hughes amplierà le proprie attività di costruzione di pozzi in diversi giacimenti petroliferi del bacino. Il portafoglio di tecnologie avanzate dell'azienda, che comprende il sistema di perforazione rotativa direzionale AutoTrak, strumenti di perforazione di ultima generazione per la registrazione dei dati durante la perforazione e le punte di perforazione a lunga durata Dynamus, verrà impiegato nell'ambito della costruzione di pozzi in acque profonde, consentendo un accesso efficiente ai giacimenti sotterranei e supportando il continuo sviluppo delle risorse di petrolio e gas pre-salifere del Brasile.
- Settembre 2025: SLB Limited — SLB si è aggiudicata un importante contratto di completamento da parte di Petrobras per un massimo di 35 pozzi in acque ultra-profonde al largo delle coste del Brasile, che include completamenti elettrici e soluzioni digitali per i giacimenti di Atapu e Sépia. L'inizio dei lavori è previsto per la metà del 2026 e rafforza la domanda di informazioni in tempo reale nei complessi giacimenti offshore.
Domande frequenti

Nivedita è una ricercatrice affermata con oltre 9 anni di esperienza in ricerche di mercato e consulenza aziendale. Attualmente Project Manager nel settore ICT presso The Insight Partners, vanta una profonda esperienza nella gestione e nell'esecuzione di incarichi di ricerca sindacati, personalizzati, in abbonamento e di consulenza in diversi settori tecnologici.
Con una comprovata esperienza nell'analisi basata sui dati e nella fornitura di insight fruibili, Nivedita ha contribuito in modo determinante a diversi progetti critici. Il suo lavoro include l'esecuzione end-to-end dei progetti, dalla comprensione degli obiettivi del cliente all'analisi delle tendenze di mercato, fino alla formulazione di raccomandazioni strategiche. Ha collaborato ampiamente con aziende leader nel settore ICT, aiutandole a identificare opportunità di mercato e a gestire i cambiamenti del settore.
Nivedita ha conseguito un MBA in Management presso IMS, Dehradun. Prima di entrare in The Insight Partners, ha maturato una preziosa esperienza presso MarketsandMarkets e Future Market Insights a Pune, dove ha ricoperto diversi ruoli di ricerca e ha costruito solide basi nell'analisi di settore e nel coinvolgimento dei clienti.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -