
Taille et demande du marché des peintures et revêtements en 2034
Rapport d'analyse du marché des peintures et revêtements : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type de résine (acrylique, époxy, alkyde, polyuréthane, polyester, autres) ; technologie (à base d'eau, à base de solvant, à haute teneur en solides, revêtement en poudre, autres) ; secteur d'utilisation finale (architecture, automobile, transport, emballage, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00003953
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 15, 2026


Taille du marché en 2025
14,13 milliards de dollars US
valeur de l'année de base
Prévisions pour 2034
19,68 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
3,75 %
taux de croissance
Marché adressable
153,56 milliards de dollars américains
(2026-2034)
Le marché mondial des peintures et revêtements était évalué à 14,13 milliards de dollars américains en 2025 et devrait atteindre 19,68 milliards de dollars américains d'ici 2034 ; il devrait enregistrer un TCAC de 3,75 % entre 2026 et 2034.
Analyse et perspectives du marché des peintures et revêtements
- Amérique du Nord : On estime que l'Amérique du Nord représentera une part de marché de 25 à 29 % pour les peintures et les revêtements en 2025 et devrait connaître une croissance annuelle composée de 3,8 à 4,5 % entre 2026 et 2034 , soutenue par la réhabilitation des infrastructures, la maintenance industrielle, la production automobile et des exigences plus strictes en matière d'émissions.
- États-Unis : On estime que les États-Unis représenteront 82 à 86 % de la part de l'Amérique du Nord en 2025 , avec un taux de croissance annuel composé (TCAC) de 3,7 à 4,4 % entre 2026 et 2034 , la rénovation architecturale et les applications industrielles soutenant la consommation.
- Europe : On estime que l'Europe détiendra une part de marché de 20 à 24 % en 2025 et connaîtra une croissance annuelle composée de 3,4 à 4,1 % entre 2026 et 2034 , sous l'impulsion de l'Allemagne, du Royaume-Uni, de la France, de l'Italie et de l'Espagne, où les normes de durabilité soutiennent les technologies de revêtement avancées.
- Asie-Pacifique : La part de l'Asie-Pacifique est estimée à 32-36 % en 2025 et devrait croître à un TCAC de 5,0 à 5,8 % entre 2026 et 2034 , la Chine, l'Inde, le Japon, la Corée du Sud et l'Australie étant les moteurs de la demande dans les secteurs de la construction, de l'automobile et de l'industrie.
- Segment le plus important : Les applications architecturales représentent le segment le plus important, avec une part de marché estimée à 36–40 % en 2025 et un TCAC de 3,9–4,5 % jusqu’en 2034, reflétant une forte consommation dans le secteur de la construction et de la rénovation.
- Segment à forte croissance : La technologie de revêtement en poudre est un segment à forte croissance, estimé à 10-14 % de parts de marché en 2025 et à un TCAC de 5,8-6,6 % jusqu'en 2034, soutenu par des exigences de finition à faibles émissions.
- Principales entreprises analysées en détail : Akzo Nobel NV, Asian Paints Limited, Axalta Coating Systems, LLC, Hempel A/S, Jotun A/S, Kansai Paint Co., Ltd., Nippon Paint Holdings Co., Ltd., PPG Industries, Inc., RPM International Inc., The Sherwin-Williams Company.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Des revêtements à base de solvants aux revêtements aqueux, en passant par les revêtements à haute teneur en solides, les revêtements en poudre et autres revêtements à faibles émissions, l'industrie s'est tournée vers des revêtements plus performants offrant une bonne adhérence, une résistance aux intempéries et aux produits chimiques, ainsi qu'un durcissement optimal. L'automatisation des applications a permis d'améliorer l'homogénéité des revêtements, tandis que les constructeurs automobiles et les entreprises industrielles évaluent désormais leurs revêtements en fonction du coût total du processus, de la consommation d'énergie, de l'efficacité des matériaux et de la durée de vie des équipements, et non plus uniquement du coût d'achat initial.
À l'avenir, les développements se concentreront probablement sur la création de centres de production en Asie, la production locale, ainsi que sur les technologies permettant de réduire l'énergie de polymérisation et les émissions de COV. La réglementation jouera un rôle important dans le choix des formulations, tandis que les investissements dans les infrastructures favoriseront les applications de protection et architecturales. Par ailleurs, des fonds sont alloués à la correspondance numérique des couleurs, à l'automatisation des procédés d'application, à la prévention de la corrosion et à la mise au point de formulations adaptées.
Portée du rapport sur le marché des peintures et revêtements
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 14,13 milliards de dollars américains |
| Taille du marché d'ici 2034 | 19,68 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 3,75% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des peintures et revêtements
La demande de produits au sein de la chaîne de valeur est déterminée par la construction, la production automobile, la production industrielle, la maintenance et le conditionnement. Le marché des peintures et revêtements est donc étroitement lié à la création et à la rénovation d'actifs. Les producteurs de résines, d'additifs, les formulateurs, les distributeurs, les applicateurs et les fabricants d'équipements ont bâti cette chaîne de valeur, où le coût des matières premières et de l'énergie influe sur la rentabilité des formulations.
Les résines acryliques, époxy, alkydes, polyuréthanes et polyesters offrent des propriétés performantes pour des applications en architecture, automobile, transport et emballage. Leur chaîne d'approvisionnement comprend des matières premières à base de pétrole brut, des produits intermédiaires, des pigments, des additifs, des solvants et des produits chimiques de spécialité. Les fabricants privilégient généralement les matières premières locales et des formulations flexibles afin de minimiser les contraintes logistiques. Les revêtements à base d'eau et en poudre gagnent en popularité face à la demande croissante de réduction des émissions sans compromettre les performances et l'efficacité d'application.
La formulation, le réseau géographique, la qualification des clients, le service technique et la gamme de produits revêtent une importance accrue pour le positionnement concurrentiel. Le rapport sur le marché des peintures et revêtements montre que, malgré l'intérêt persistant des économies d'échelle, les compétences de niche dans les secteurs automobile, naval, de la protection, industriel et des produits en poudre peuvent conférer un avantage concurrentiel. Akzo Nobel NV, PPG Industries, Inc., Axalta Coating Systems, LLC et The Sherwin-Williams Company disposent d'une gamme complète de technologies pour diverses applications.
Asian Paints Limited, Nippon Paint Holdings Co., Ltd., Kansai Paint Co., Ltd., Jotun A/S, Hempel A/S et RPM International Inc. diversifient leurs activités grâce à leur présence géographique et à leur spécialisation. Les investissements dans la chimie durable, l'automatisation des processus de production, les outils numériques destinés aux clients et la production au plus près des besoins se multiplient. Par exemple, PPG cite les revêtements automobiles à base d'eau, les systèmes en poudre et les technologies d'application parmi ses principaux axes d'innovation.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des peintures et revêtements : Perspectives stratégiques
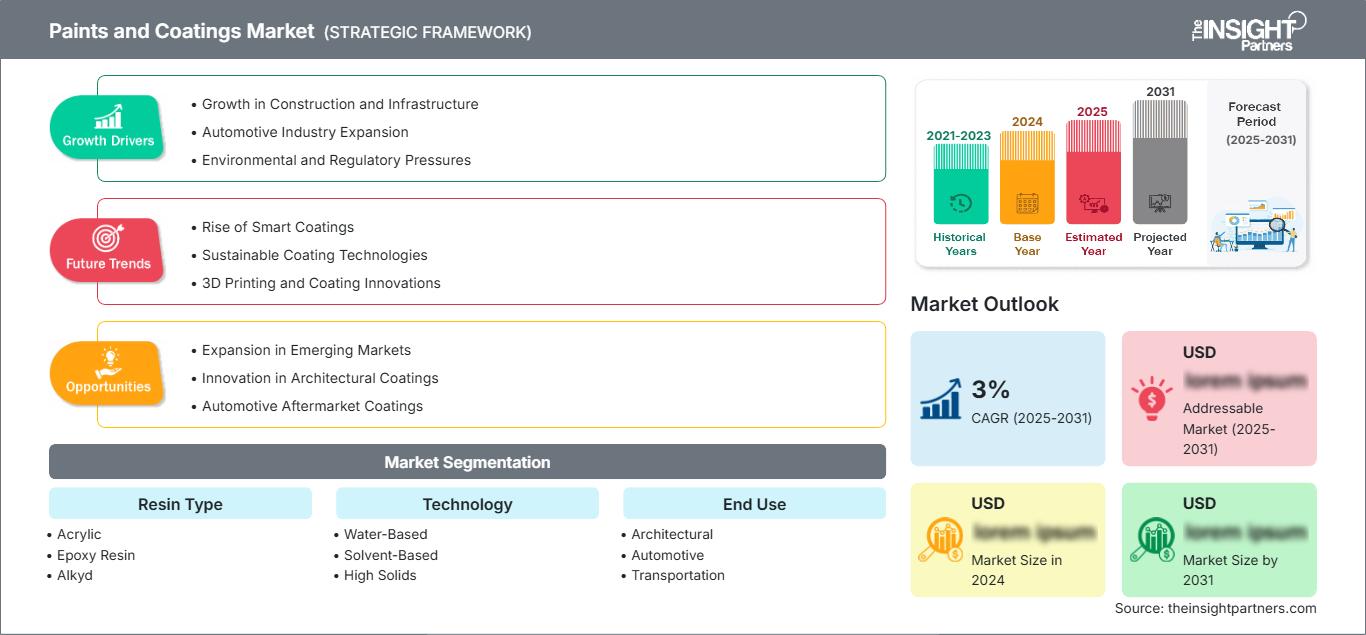
Perspectives régionales
Marché des peintures et revêtements en Amérique du Nord
On estime que l'Amérique du Nord représentera entre 25 et 29 % du marché des peintures et revêtements en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 3,8 à 4,5 % jusqu'en 2034. Les États-Unis sont le principal consommateur régional, notamment grâce aux rénovations dans les secteurs du logement et de l'immobilier commercial, des transports, des machines industrielles, de l'aérospatiale et des revêtements. La modernisation des infrastructures stimule également la demande de systèmes de protection contre la corrosion pour les ponts, les bâtiments, les pipelines et les installations industrielles.
Le marché régional privilégie les matériaux durables et conformes à la réglementation. Les revêtements architecturaux à base d'eau sont appréciés, tandis que les revêtements en poudre et à haute teneur en solides sont avantageux pour les applications industrielles. Le développement des infrastructures, de l'énergie et du secteur de la construction stimule l'économie canadienne, tandis que le Mexique soutient les chaînes d'approvisionnement des secteurs automobile et manufacturier.
Marché américain des peintures et revêtements
Les États-Unis devraient représenter entre 82 et 86 % du marché nord-américain des peintures et revêtements d'ici 2025, avec un taux de croissance annuel composé (TCAC) projeté de 3,7 à 4,4 % jusqu'en 2034. La demande est diversifiée et couvre notamment la rénovation architecturale, la première monte automobile (OEM) et la réparation de véhicules, les machines industrielles, l'aérospatiale, les infrastructures et les applications de protection. Les exigences de qualification sont généralement plus favorables aux fournisseurs disposant de services techniques et d'un bon relationnel client.
Certaines entreprises, comme PPG Industries, Inc., The Sherwin-Williams Company, Axalta Coating Systems, LLC et RPM International Inc., sont fortement impliquées dans les applications ; d’autres entreprises internationales utilisent des technologies spécifiques pour rester compétitives. La rénovation stimule la demande de revêtements décoratifs, tandis que les investissements dans la production alimentent la demande sur les marchés industriels et automobiles. Les technologies permettant de réduire les composés organiques volatils (COV), les poudres, d’assurer une protection contre la corrosion et d’accélérer le durcissement prennent une importance croissante.
Marché européen des peintures et revêtements
L'Europe représentera environ 20 à 24 % du marché en 2025 et devrait connaître une croissance annuelle composée de 3,4 à 4,1 % jusqu'en 2034. L'Allemagne occupe la première place grâce à son industrie automobile, ses machines et son ingénierie industrielles, ainsi qu'à ses besoins en infrastructures. Le Royaume-Uni et la France contribuent également de manière significative grâce à leurs besoins en architecture et en industrie, tandis que l'Italie et l'Espagne y contribuent grâce à leurs activités dans les secteurs de la construction, de la production, des transports et de la rénovation.
Le marché britannique des peintures et revêtements est axé sur la rénovation, les applications architecturales et les systèmes de protection, et prend en compte les aspects de durabilité dans le choix des produits. En Allemagne, la demande est forte pour les équipementiers automobiles, les équipements industriels, les machines et les revêtements protecteurs. En France, en Italie et en Espagne, on observe une rénovation architecturale associée aux applications dans les transports et l'industrie. Les fabricants européens privilégient les systèmes de revêtement à base d'eau, à haute teneur en solides et en poudre.
Marché des peintures et revêtements de la région Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 32 et 36 % du marché en 2025, avec un taux de croissance annuel composé (TCAC) projeté de 5,0 à 5,8 % jusqu'en 2034. La Chine demeure le premier marché, suivie du Japon, de l'Inde, de la Corée du Sud et de l'Australie. L'industrialisation, la production automobile, la construction et les investissements dans les infrastructures stimulent la demande dans la région, tandis que les capacités de production locales garantissent des chaînes logistiques courtes.
La contribution de la Chine au marché des peintures et revêtements provient de la production manufacturière et de la construction, celle de l'Inde de l'urbanisation et de l'industrialisation, et celle du Japon et de la Corée du Sud de l'utilisation avancée de leurs secteurs automobile et industriel. L'Australie y contribue en termes de besoins en infrastructures. Les politiques favorisant une production écologique, l'efficacité énergétique et la réduction des émissions stimulent la demande de revêtements aqueux, en poudre et à haute teneur en solides.
Marché des peintures et revêtements au Moyen-Orient et en Afrique
La demande au Moyen-Orient et en Afrique est soutenue par les infrastructures, la construction, les projets énergétiques, les installations industrielles et les besoins de maintenance. La région devrait connaître une croissance annuelle composée d'environ 4,2 % à 5 % jusqu'en 2034, l'Arabie saoudite constituant un marché de premier plan. La demande aux Émirats arabes unis bénéficie de la construction commerciale et des infrastructures, tandis que l'Afrique du Sud soutient les applications industrielles et architecturales.
Les vastes projets d'infrastructure et de diversification en Arabie saoudite offrent des opportunités pour les revêtements protecteurs, architecturaux et industriels. Aux Émirats arabes unis, la consommation de revêtements est tirée par les secteurs de la construction, du maritime et du commerce. En Afrique du Sud, le marché des applications industrielles et de maintenance est beaucoup plus large que dans les autres pays de la région MENA, qui restent dépendants des projets d'infrastructure et d'énergie.
Analyse de segmentation
Type de résine
Le segment des résines devrait connaître une croissance annuelle composée (TCAC) de 3,8 % à 4,6 % entre 2026 et 2034. Le choix de la résine détermine l'adhérence, la résistance aux intempéries, la flexibilité, la résistance chimique, la brillance et les performances de durcissement. Les systèmes acryliques et polyuréthanes sont privilégiés dans les secteurs de l'architecture et de l'automobile, tandis que l'époxy demeure essentiel pour la protection industrielle. Les résines alkydes et polyesters conservent leurs applications établies, où le coût, l'aspect et les caractéristiques de mise en œuvre restent déterminants. Cette segmentation constitue un élément important du marché des peintures et revêtements, car la chimie de la résine influence directement son adéquation à l'application et sa durée de vie.
- Acrylique : Les résines acryliques conservent une forte pertinence architecturale grâce à leur résistance aux intempéries, leur tenue des couleurs et la flexibilité de leur formulation. La demande reste importante pour les revêtements décoratifs intérieurs et extérieurs, notamment lorsque l’esthétique et la durabilité doivent être conciliées.
- Résine époxy : Les systèmes époxy sont d’une importance stratégique pour les sols industriels, les revêtements protecteurs, les infrastructures et les équipements en raison de leur adhérence, de leur résistance chimique et de leur durabilité mécanique dans des conditions d’utilisation exigeantes.
- Alkyde : La technologie alkyde conserve une forte demande dans les applications architecturales et industrielles où la facilité d’application, le brillant et le rapport coût-efficacité demeurent des critères importants. Les formulateurs optimisent de plus en plus les systèmes alkyde pour réduire les émissions.
- Polyuréthane : Les revêtements en polyuréthane conviennent aux applications exigeant résistance à l’abrasion, flexibilité, résistance chimique et une finition haut de gamme. Utilisés dans les secteurs de l’automobile, des transports, de l’industrie et de la protection, ils garantissent une utilisation continue même dans des environnements exigeants.
- Polyester : La chimie du polyester est particulièrement pertinente pour les revêtements en poudre et certaines applications industrielles, offrant durabilité et flexibilité de formulation. Son importance s’accroît lorsque les fabricants privilégient une finition efficace et une réduction de l’utilisation de solvants.
Technologie
Le secteur technologique devrait connaître une croissance annuelle composée de 4,7 % à 5,7 % entre 2026 et 2034 , les clients recherchant un équilibre entre performance, efficacité de production et exigences environnementales. Les systèmes à base d'eau demeurent essentiels pour les applications architecturales, tandis que les technologies à haute teneur en solides et en poudre répondent aux objectifs de productivité et de réduction des émissions dans le secteur industriel. Les systèmes à base de solvants continuent de répondre aux besoins des applications où la compatibilité avec le substrat, les caractéristiques de polymérisation ou les exigences de performance limitent les possibilités de substitution. Le choix de la technologie prend de plus en plus en compte la consommation d'énergie, l'efficacité d'application, les pertes de transfert et la conformité réglementaire.
- Systèmes à base d'eau : Ces systèmes sont de plus en plus privilégiés lorsque la réduction des émissions de solvants et l'amélioration des conditions de travail sont prioritaires. Les applications architecturales restent importantes, tandis que les formulateurs des secteurs automobile et industriel continuent d'améliorer les performances et la durabilité.
- Revêtements à base de solvants : Ces revêtements restent pertinents pour les applications exigeant une adhérence spécifique, un mouillage optimal du substrat, un séchage rapide ou des performances élevées. Leur utilisation se maintient lorsque les impératifs techniques l’emportent sur les pressions de substitution.
- Formules à haute teneur en solides : Ces formulations réduisent la teneur en solvant tout en préservant l’épaisseur et les performances du revêtement. Elles sont particulièrement utiles dans les applications industrielles et de protection où la réduction du nombre de passages permet d’améliorer la productivité.
- Revêtement en poudre : Les revêtements en poudre offrent des finitions durables, nécessitent peu de solvants et permettent une utilisation efficace des matériaux. Ils sont utilisés dans de nombreux domaines : équipements industriels, composants automobiles, produits architecturaux, appareils électroménagers et mobilier métallique.
Utilisation finale
La part des utilisateurs finaux devrait croître à un TCAC de 4,0 à 4,8 % entre 2026 et 2034. Les applications architecturales demeurent le principal moteur de consommation, tandis que l'automobile, les transports et l'emballage génèrent une demande différenciée en performances spécialisées. La structure des utilisateurs finaux reflète les cycles de construction, la production manufacturière, la production automobile, les investissements dans les infrastructures et les exigences en matière de protection des produits. Les spécifications des clients mettent de plus en plus l'accent sur la durabilité, l'esthétique, la rapidité d'application et la conformité réglementaire.
- Revêtements architecturaux : Ils sont utilisés dans la construction résidentielle, les projets commerciaux, l’entretien et la rénovation. La demande couvre à la fois les fonctions décoratives et protectrices, le choix du produit étant influencé par sa résistance aux intempéries, son aspect, sa facilité d’application et la qualité de l’air intérieur.
- Automobile : Les applications automobiles exigent un contrôle rigoureux de l’aspect, de la protection contre la corrosion, de l’adhérence et de la compatibilité des procédés. La demande des constructeurs et des services de réparation encourage le développement continu des technologies de revêtement à l’eau, électrolytique, en poudre et des applications avancées.
- Transports : Les revêtements pour le transport sont utilisés dans les secteurs ferroviaire, maritime, aérospatial, des véhicules commerciaux et des infrastructures associées. La longue durée de vie, la résistance à la corrosion, la compatibilité avec l’allègement du véhicule et la performance en environnement difficile sont des critères déterminants dans les décisions d’achat.
- Conditionnement : Les revêtements d’emballage protègent les métaux et autres supports tout en garantissant la sécurité, l’aspect et la conformité aux exigences de transformation des produits. La demande est de plus en plus influencée par les systèmes sans BPA, les exigences réglementaires et la nécessité d’une production à grande vitesse et performante.
Aperçu des opportunités
|
Utilisation finale |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Architectural |
Haut |
Cycle de rénovation |
Mature |
|
Automobile |
Moyen |
Finition EV |
Mise à l'échelle |
|
Transport |
Moyen |
Protection contre la corrosion |
Mise à l'échelle |
|
Conditionnement |
Moyen |
Revêtements sans BPA |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des peintures et revêtements
Expansion des infrastructures et rénovation des bâtiments
Le développement et la rénovation des infrastructures génèrent une demande constante de revêtements architecturaux, protecteurs et industriels, car les nouvelles constructions nécessitent une finition initiale tandis que les infrastructures existantes requièrent un entretien périodique. Ponts, immeubles commerciaux, plateformes de transport, installations industrielles, sites de stockage et installations énergétiques figurent parmi les catégories qui contribuent à l'utilisation de produits de revêtement pour des durées de vie variables. L'enjeu ne se limite pas à la décoration : l'utilisation de revêtements protecteurs contribue à prévenir la corrosion, les infiltrations d'eau et autres facteurs de détérioration. Outre le prix, la durabilité et l'efficacité d'application sont des critères essentiels pour les entreprises de construction, qui privilégient ainsi des produits de haute qualité adaptés aux conditions difficiles. Le développement urbain dans les pays en développement accroît la clientèle potentielle, tandis que les économies avancées connaissent des travaux de rénovation. Il en résulte une moindre dépendance à la construction neuve comme unique source de demande.
Fabrication automobile et production de véhicules de pointe
La fabrication automobile demeure un moteur important de la demande sur le marché des peintures et revêtements, car chaque véhicule nécessite plusieurs étapes de revêtement pour assurer la protection contre la corrosion, l'esthétique, l'adhérence et les performances fonctionnelles. Les évolutions de la conception et des procédés de fabrication des véhicules engendrent de nouvelles exigences en matière de formulation, telles que des températures de polymérisation plus basses, une application plus rapide, une meilleure résistance aux rayures et une compatibilité avec des supports légers. L'essor des véhicules électriques soulève de nouvelles problématiques liées aux batteries, à la gestion thermique et aux matériaux spéciaux. Les travaux de réparation automobile constituent un autre segment de marché, dépendant de la taille du parc automobile et de la fréquence des interventions. La croissance de la production en Asie et le développement de la production locale dans les pays émergents étendent la portée géographique de la consommation. Les fabricants qui associent chimie et ingénierie d'application peuvent aider les constructeurs automobiles à optimiser leurs coûts en temps et en énergie. Par conséquent, la qualification technologique et l'intégration de la production jouent un rôle croissant dans le choix des fournisseurs, au même titre que le coût et les performances des revêtements.
Exigences d'émissions plus strictes et développement de formulations durables
Les exigences environnementales du marché des peintures et revêtements ont stimulé les investissements dans des revêtements minimisant les émissions de COV, optimisant l'utilisation des matériaux et réduisant la consommation d'énergie lors du durcissement. Les technologies à base d'eau, de poudre et à haute teneur en solides offrent aux formulateurs la possibilité de diminuer la quantité de solvant dans le revêtement sans compromettre ses performances d'application. Les revêtements en poudre sont particulièrement pertinents en milieu industriel grâce à la possibilité de réutiliser les excédents de peinture, tandis que les revêtements à base d'eau sont de plus en plus utilisés dans les secteurs de l'architecture et de l'automobile. Outre la réglementation, les clients multinationaux s'intéressent de plus en plus à l'établissement de normes d'approvisionnement fondées sur des critères environnementaux. Ces exigences incitent les formulateurs de peintures à reformuler les produits existants, à réaliser des essais d'application et à concevoir de nouveaux revêtements qui conserveront leur durabilité malgré des exigences d'émissions réduites. À terme, la durabilité passera d'une caractéristique ponctuelle du produit à un critère de spécification.
Tendances futures du marché des peintures et revêtements
Numérisation des processus de formulation et d'application
Les tendances du marché des peintures et revêtements indiquent que les outils numériques devraient transformer le développement des formulations, la gestion des couleurs, le contrôle qualité et l'application des revêtements. L'intelligence artificielle et l'analyse avancée des données peuvent aider les formulateurs à sélectionner les matières premières, à prédire les performances et à réduire le nombre d'essais avant validation en laboratoire. Dans le secteur de la réparation automobile, la correspondance numérique des couleurs peut améliorer la précision et réduire le gaspillage de matériaux, tandis que les équipements d'application connectés peuvent fournir des informations sur l'efficacité des transferts et la constance des processus. Les fabricants pourraient intégrer de plus en plus les spécifications numériques aux plateformes de commande client et de service technique, créant ainsi des flux de travail plus traçables, de la formulation à l'application. Cette tendance pourrait également améliorer la gestion des stocks en permettant aux distributeurs et aux applicateurs de prévoir la demande à partir des informations relatives aux projets et à la production. À mesure que les systèmes numériques mûrissent, la différenciation concurrentielle dépendra de plus en plus de la capacité des fournisseurs à combiner efficacement la chimie et les services basés sur les données. Cela pourrait déplacer la création de valeur de la fourniture de produits vers des solutions de revêtement intégrées.
Systèmes de durcissement à faible consommation d'énergie et de revêtement économes en ressources
Les développements futurs en matière de formulations devraient privilégier les systèmes de polymérisation fonctionnant à basse température ou nécessitant des temps de traitement plus courts. Les clients industriels sont soumis à une forte pression pour réduire leur consommation d'énergie tout en maintenant leur cadence de production, ce qui rend l'efficacité de la polymérisation des revêtements de plus en plus cruciale. Les technologies en poudre, à base d'eau, à polymérisation par rayonnement et à haute teneur en solides peuvent tirer profit d'une adéquation de leurs exigences de processus avec la fabrication automatisée. La recherche devrait également se concentrer sur l'allongement de la durée de vie des revêtements afin de réduire le nombre de cycles de réapplication et, par conséquent, la consommation de matériaux tout au long du cycle de vie. Les fabricants d'emballages et les constructeurs automobiles pourraient privilégier les formulations permettant des cadences de production plus élevées sans compromettre l'adhérence ni l'aspect. Les fournisseurs qui démontrent des réductions mesurables de la consommation d'énergie et de matériaux, ou des besoins de maintenance, pourraient se positionner avantageusement sur les marchés des applications techniques. Cette tendance favorisera une collaboration plus étroite entre les fabricants de revêtements, les fournisseurs d'équipements et les utilisateurs finaux lors de la conception des processus.
Opportunités du marché des peintures et revêtements
Capacités de revêtement durables localisées dans les économies émergentes
Les économies manufacturières émergentes offrent des opportunités d'investissement dans la production locale de revêtements à base d'eau, en poudre et à haute teneur en solides. Une capacité de production locale permet de réduire les coûts de transport, de raccourcir les délais de livraison et de proposer des formulations adaptées aux substrats et aux conditions climatiques régionales. L'Inde et l'Asie du Sud-Est sont particulièrement pertinentes, car les secteurs de l'automobile, des infrastructures, des biens de consommation et de la production industrielle y développent leurs écosystèmes de production. Les investisseurs et les fabricants de revêtements peuvent privilégier les installations combinant une production par lots flexible et des capacités de laboratoire pour la qualification des produits par les clients locaux. Des partenariats avec des distributeurs et des fournisseurs d'équipements peuvent accélérer l'accès au marché en intégrant le support technique à la disponibilité des produits. L'expansion des capacités doit privilégier les formulations différenciées plutôt que le simple volume de production de base, notamment lorsque les clients exigent une protection contre la corrosion, une chimie à faibles émissions ou une optimisation des applications. Une stratégie de production locale permet ainsi de conjuguer résilience de la chaîne d'approvisionnement et positionnement technique à forte valeur ajoutée.
Revêtements avancés pour la mobilité électrique et les matériaux légers
La mobilité électrique offre aux fournisseurs l'opportunité de développer des revêtements pour les boîtiers de batteries, les métaux légers, les matériaux composites, les composants de gestion thermique et les structures de véhicules spécifiques. Ces applications peuvent nécessiter une combinaison d'isolation électrique, de résistance à la corrosion, de stabilité thermique, d'adhérence et de constance dimensionnelle. Les fournisseurs qualifiés pour l'automobile peuvent collaborer avec les constructeurs automobiles et les fabricants de composants dès les premières phases de conception, permettant ainsi d'intégrer les spécifications des revêtements aux processus de fabrication. Cette opportunité s'étend au-delà des voitures particulières et concerne également les bus, les véhicules utilitaires, les infrastructures de recharge et les équipements de transport associés. Les investissements doivent privilégier les laboratoires et la production pilote capables de tester de nouveaux substrats et conditions de polymérisation. Les prévisions du marché des peintures et revêtements dépendent donc de plus en plus de la capacité du secteur à traduire l'électrification des véhicules en nouvelles applications de revêtements fonctionnels, plutôt que de se reposer uniquement sur la demande en finitions de carrosserie classiques.
Développements récents
- Juillet 2026 : JSW Dulux Ltd. a présenté son plan de renforcement de la marque Dulux en Inde et de développement de son activité de revêtements industriels en s’appuyant sur le vaste réseau du groupe JSW. L’entreprise a également mis en avant ses investissements dans les plateformes numériques, la production assistée par l’IA, le service client et le maintien de son accès à la technologie et à la recherche d’Akzo Nobel dans le cadre d’un accord de licence.
- Juin 2026 : Nippon Paint Holdings Co., Ltd. a annoncé son intention d’ajouter huit usines de fabrication en Inde, portant ainsi son réseau de sept à quinze sites d’ici 2029. L’entreprise prévoit d’investir environ 56 millions d’euros sur 18 mois, en se concentrant particulièrement sur l’expansion de ses capacités dans l’est de l’Inde et le soutien de sa croissance de chiffre d’affaires cible dans le pays.
- Février 2025 : Gemini Industries, Inc. a fait l’acquisition de la division des revêtements industriels pour bois de Diamond Vogel, renforçant ainsi sa position sur le marché des revêtements pour bois et élargissant ses capacités d’application dans un secteur destiné aux fabricants de meubles et autres produits en bois. Cette transaction s’inscrit dans la stratégie de Gemini Industries visant à diversifier sa plateforme de revêtements industriels et à enrichir son offre de produits et de services.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -