
Marché du mosfet : taille, part de marché et prévisions 2034
Taille et prévisions du marché des MOSFET (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : Couverture du rapport : Par application (électronique grand public, industrie, automobile, télécommunications, médical), type de MOSFET (MOSFET de puissance, MOSFET petit signal, MOSFET RF, MOSFET latéral, MOSFET vertical), type de canal (MOSFET à canal N, MOSFET à canal P, MOSFET à enrichissement, MOSFET à appauvrissement), substrats (silicium, arséniure de gallium, phosphure d’indium, carbure de silicium, diamant), type de boîtier (MOSFET CMS, MOSFET traversant, MOSFET TO-220, MOSFET TO-263, MOSFET D2PAK)
- Statut : Données publiées
- Code du rapport : TIPRE00039544
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : October 15, 2026


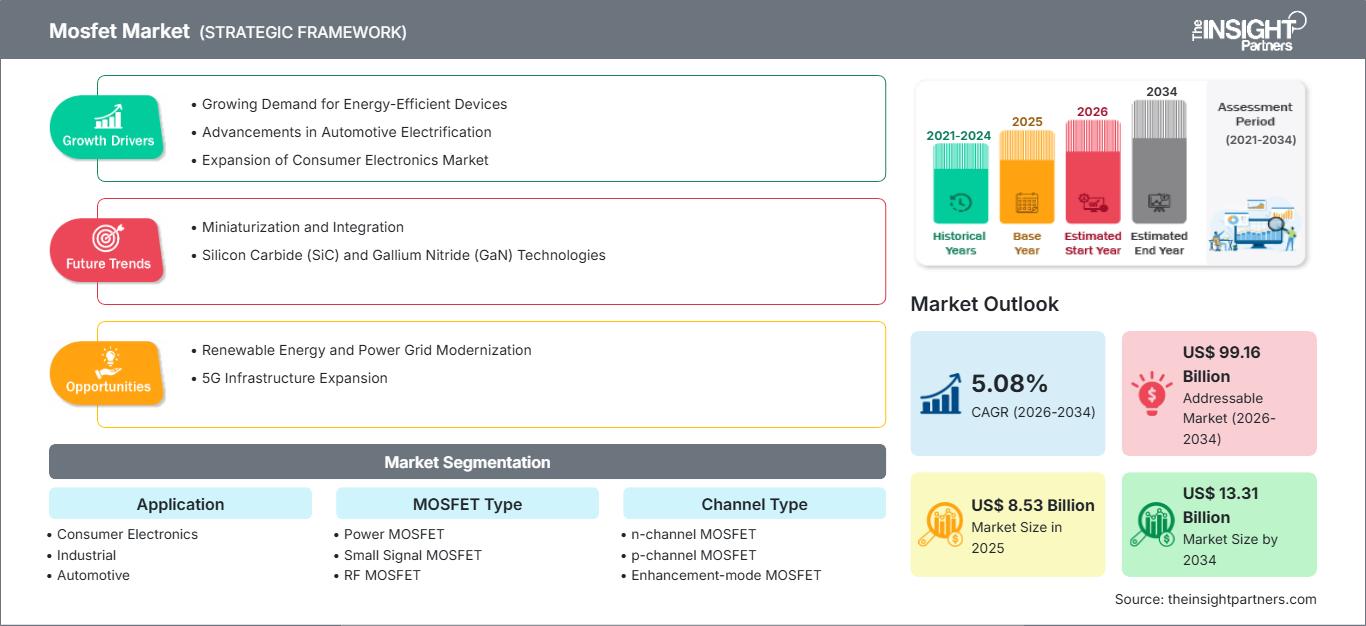
Taille du marché en 2025
8,53 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
13,31 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,08 %
taux de croissance
Marché adressable
99,16 milliards de dollars américains
(2026-2034)
Le marché des MOSFET était évalué à 8,53 milliards de dollars américains en 2025 et devrait atteindre 13,31 milliards de dollars américains d'ici 2034 , enregistrant un taux de croissance annuel composé (TCAC) de 5,08 % sur la période 2026-2034 . L'intégration croissante des semi-conducteurs dans les véhicules électriques, les systèmes d'automatisation industrielle, les infrastructures de télécommunications et l'électronique grand public continue de soutenir la demande en dispositifs de commutation et de gestion de l'énergie avancés. L'amélioration des performances énergétiques et l'adoption croissante d'architectures de semi-conducteurs hautes performances contribuent à la croissance soutenue du marché dans de nombreux secteurs d'utilisation finale.
En Amérique du Nord, les investissements dans la fabrication de semi-conducteurs, les initiatives d'électrification et les programmes de modernisation industrielle avancée continuent de soutenir la demande de composants de puissance discrets. Le marché des MOSFET dans la région bénéficie de l'expansion de la production de véhicules électriques, du développement des infrastructures de centres de données et du déploiement accru d'équipements d'automatisation industrielle. La croissance du marché devrait rester soutenue par l'augmentation des capacités de production de semi-conducteurs nationales et les investissements technologiques stratégiques, avec une croissance régionale attendue à un TCAC (taux de croissance annuel composé) moyen à un chiffre au cours de la période de prévision.
Analyse et perspectives du marché des MOSFET
- L'Amérique du Nord représentait environ 30 à 34 % du marché en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 4,8 à 5,4 % entre 2026 et 2034. Cette croissance est soutenue par les investissements dans la fabrication de semi-conducteurs, l'adoption des véhicules électriques, la demande en électronique aérospatiale et les initiatives de numérisation industrielle.
- Les États-Unis représentaient environ 74 à 78 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée (TCAC) de 4,9 à 5,5 % entre 2026 et 2034. L’innovation technologique, l’électrification automobile et la production d’électronique de défense demeurent des facteurs clés de cette croissance.
- L'Europe détenait une part de marché d'environ 24 à 28 % en 2025 et devrait enregistrer un TCAC compris entre 4,5 et 5,1 % entre 2026 et 2034. L'Allemagne, le Royaume-Uni et la France restent des centres de demande majeurs grâce aux investissements dans l'électronique automobile, l'automatisation industrielle et les énergies renouvelables.
- La région Asie-Pacifique a représenté environ 35 à 39 % du marché en 2025 et devrait connaître une croissance annuelle composée (TCAC) comprise entre 5,8 et 6,4 % entre 2026 et 2034. La Chine, le Japon, la Corée du Sud et l'Inde continuent de renforcer leurs écosystèmes de fabrication de semi-conducteurs, de production électronique et de mobilité électrique.
- Le segment le plus important , l'électronique grand public, a conservé une part de marché de 28 à 32 % en 2025 et devrait croître à un TCAC compris entre 4,8 et 5,4 % entre 2026 et 2034. La demande reste soutenue par les smartphones, les appareils informatiques, les technologies portables et les systèmes électroniques à faible consommation d'énergie.
- Segment à forte croissance : Le secteur automobile représentait environ 20 à 24 % du marché en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 6,5 à 7,1 % entre 2026 et 2034. L’électrification et l’électronique embarquée avancée accélèrent l’adoption des composants.
- Principales entreprises analysées en détail : IXYS Corporation, Analog Devices, Inc., Vishay Intertechnology, Inc., Renesas Electronics Corporation, Microchip Technology Incorporated, Wolfspeed, Inc., Infineon Technologies AG, Mitsubishi Electric Corporation, ON Semiconductor Corporation, STMicroelectronics NV
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les progrès des technologies de fabrication des semi-conducteurs, les exigences accrues en matière de fréquence de commutation et l'importance croissante accordée à la gestion de l'énergie ont profondément transformé le marché des MOSFET au cours de la dernière décennie. Les fabricants de dispositifs ont amélioré les performances thermiques, réduit les pertes de commutation et renforcé la fiabilité afin de répondre à l'évolution des besoins applicatifs. La demande croissante en véhicules électriques, en énergies renouvelables, en outils d'automatisation et en services de télécommunications a ouvert de nouvelles perspectives d'application. Parallèlement, les avancées dans la fabrication des plaquettes, les technologies d'encapsulation des semi-conducteurs et la localisation de la chaîne d'approvisionnement ont permis d'accroître les capacités de production, permettant ainsi aux fabricants de répondre aux exigences croissantes des différents secteurs industriels à travers le monde.
À l'avenir, le secteur sera porté par la hausse des investissements dans les semi-conducteurs en Asie-Pacifique, en Amérique du Nord et dans certaines régions d'Europe. Les incitations à la production mises en place par les gouvernements, la diversification de la chaîne d'approvisionnement et la généralisation de l'électronique de puissance figurent parmi les facteurs favorables. La mobilité électrique, les réseaux intelligents, les infrastructures d'intelligence artificielle et les réseaux de communication représentent autant d'opportunités susceptibles de soutenir la demande de dispositifs de commutation durant la période de prévision.
Portée du rapport sur le marché des MOSFET
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 8,53 milliards de dollars américains |
| Taille du marché d'ici 2034 | 13,31 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,08% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des MOSFET
Le principal facteur soutenant la croissance du marché des MOSFET est le besoin croissant de solutions efficaces de conversion et de gestion de l'énergie dans les écosystèmes électroniques. Les semi-conducteurs de puissance avancés sont indispensables aux systèmes d'alimentation des véhicules électriques, tels que les systèmes de gestion de batteries, les chargeurs embarqués et les onduleurs de traction. De même, les sites industriels utilisent de plus en plus de systèmes d'automatisation faisant appel à des dispositifs de commutation performants. L'efficacité énergétique, l'optimisation thermique et la compacité demeurent des priorités dans la fabrication de produits électroniques grand public et favorisent l'adoption de semi-conducteurs avancés. Le développement des énergies renouvelables stimule également la croissance, en raison de la demande croissante d'équipements de conversion de puissance pour les centrales solaires et les installations de stockage d'énergie.
Les acteurs du marché comprennent les producteurs de plaquettes, les fonderies de semi-conducteurs, les fabricants de puces, les entreprises d'encapsulation, les distributeurs et les fabricants d'équipement d'origine (OEM). Les entreprises de la chaîne d'approvisionnement gagnent en efficacité en mettant en œuvre des méthodes de production et des matériaux plus performants afin de s'adapter à l'évolution de la demande. Bien que le silicium reste le matériau de substrat dominant, le carbure de silicium est de plus en plus utilisé lorsque des exigences élevées en matière de tolérance à la tension et d'efficacité sont requises. Les progrès des technologies de fabrication permettent aux entreprises de produire des dispositifs aux spécifications performantes à des prix compétitifs.
Le positionnement concurrentiel au sein de l'industrie repose sur le leadership technologique, les capacités de production, l'étendue de la gamme de produits et les relations stratégiques avec les clients. L' analyse du marché des MOSFET indique que les principaux acteurs continuent d'investir massivement dans les technologies d'électronique de puissance, les solutions d'encapsulation avancées et les matériaux semi-conducteurs de nouvelle génération. Les entreprises renforcent également leur présence industrielle régionale afin d'améliorer la flexibilité de leur chaîne d'approvisionnement et de faire face aux incertitudes géopolitiques qui affectent les réseaux de production et de distribution de semi-conducteurs.
Les entreprises leaders du secteur, telles qu'Infineon Technologies AG, STMicroelectronics NV, ON Semiconductor Corporation, Renesas Electronics Corporation et Wolfspeed, Inc., concentrent leurs efforts sur l'innovation en matière de gestion de l'énergie et de technologies semi-conductrices performantes. Parallèlement, Vishay Intertechnology, Inc., Analog Devices, Inc., Mitsubishi Electric Corporation, IXYS Corporation et Microchip Technology Incorporated n'ont cessé d'enrichir leur gamme de produits pour répondre aux besoins des marchés industriels, automobiles et des communications.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des MOSFET : Perspectives stratégiques
Perspectives régionales
Marché des MOSFET en Amérique du Nord
L'Amérique du Nord représentait environ 30 à 34 % du marché des MOSFET en 2025 et devrait enregistrer un TCAC (taux de croissance annuel composé) de 4,8 à 5,4 % entre 2026 et 2034. Cette demande est alimentée par d'importants investissements dans la fabrication de semi-conducteurs, la production de véhicules électriques, l'électronique aérospatiale et les applications industrielles liées à l'automatisation. Les politiques gouvernementales incitant à l'expansion des capacités de production nationales de semi-conducteurs ont renforcé la chaîne d'approvisionnement régionale, réduisant ainsi sa dépendance aux sites de production externes.
De plus, la région tire parti du taux d'adoption élevé des systèmes informatiques avancés, des centres de données et des infrastructures de télécommunications. L'utilisation de composants électroniques à faible consommation d'énergie dans les usines et les systèmes de transport est en constante augmentation, alimentant la demande de solutions de commutation de haute qualité. Les investissements dans la recherche et la production consolideront la position de l'Amérique du Nord comme marché important au cours de la période de prévision.
Marché américain des MOSFET
Les États-Unis représentaient environ 74 à 78 % de la demande du marché nord-américain des MOSFET en 2025 et devraient connaître une croissance annuelle composée (TCAC) de 4,9 à 5,5 % entre 2026 et 2034. Le pays bénéficie d'un environnement innovant dans le secteur des semi-conducteurs, d'investissements importants en recherche et développement et d'investissements croissants dans les infrastructures de mobilité électrique. L'adoption accrue des technologies de gestion de l'énergie dans les secteurs de la défense, des télécommunications et de l'industrie stimulera davantage la croissance du marché.
Les programmes de production nationale de semi-conducteurs contribuent à l'augmentation des capacités de production et aux innovations technologiques. Les principaux fabricants d'électronique et d'automobile poursuivent leurs efforts pour intégrer les technologies de semi-conducteurs de puissance les plus récentes. Le développement des centres de données, des ordinateurs dédiés à l'intelligence artificielle et des projets d'énergies renouvelables crée de nouvelles opportunités de marché pour les fournisseurs de dispositifs semi-conducteurs. Ceci permet au pays de conserver sa position de leader sur le marché régional des semi-conducteurs.
Marché européen des MOSFET
L'Europe représentait environ 24 à 28 % de la demande mondiale du marché des MOSFET en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 4,5 à 5,1 % entre 2026 et 2034. L'Allemagne occupe la première place grâce à son industrie automobile performante et à sa capacité d'automatisation industrielle. L'accent mis par cette région sur l'électrification, l'efficacité énergétique et les technologies de fabrication avancées a favorisé l'adoption des semi-conducteurs de puissance.
Au Royaume-Uni, la demande en semi-conducteurs de puissance est en hausse pour diverses applications telles que les infrastructures de télécommunications, l'électronique aérospatiale et l'automatisation industrielle. Les investissements allemands dans la mobilité électrique et les technologies de fabrication intelligente ont contribué à stimuler la consommation de semi-conducteurs. La France, l'Italie et l'Espagne ont bénéficié du déploiement des énergies renouvelables, des programmes de modernisation industrielle et du développement de la production électronique.
Marché des MOSFET en Asie-Pacifique
La région Asie-Pacifique détenait environ 35 à 39 % du marché des MOSFET en 2025 et devrait enregistrer un TCAC (taux de croissance annuel composé) compris entre 5,8 et 6,4 % entre 2026 et 2034. La Chine demeure le principal marché régional grâce à ses importantes capacités de production électronique et à ses investissements massifs dans les véhicules électriques. Le Japon et la Corée du Sud continuent de contribuer à ce marché par le développement de semi-conducteurs de pointe et la production de composants électroniques à haute valeur ajoutée.
L'Inde et l'Australie connaissent une adoption croissante dans les domaines de l'automatisation industrielle, des énergies renouvelables et des infrastructures de télécommunications. Les politiques gouvernementales soutenant la production électronique nationale et les investissements dans les semi-conducteurs devraient renforcer la compétitivité régionale. L'expansion continue des industries de l'électronique grand public et de la mobilité électrique soutient les perspectives de croissance à long terme.
Marché des MOSFET au Moyen-Orient et en Afrique
Le marché des MOSFET au Moyen-Orient et en Afrique devrait croître à un TCAC compris entre 4,2 % et 4,8 % entre 2026 et 2034. L’Arabie saoudite et les Émirats arabes unis investissent dans les infrastructures numériques, la diversification industrielle et les énergies renouvelables, créant ainsi des opportunités pour le déploiement de l’électronique de puissance avancée. Les programmes de modernisation des infrastructures contribuent également à l’augmentation de la demande.
L’Afrique du Sud demeure un marché important en raison des besoins des secteurs industriel et énergétique, tandis que le reste de la région bénéficie du développement des réseaux de télécommunications et des infrastructures énergétiques. L’adoption croissante de technologies écoénergétiques et la poursuite des investissements dans les infrastructures devraient soutenir une expansion progressive du marché tout au long de la période de prévision.
Analyse de segmentation
Application
Le segment des applications devrait connaître une croissance annuelle composée (TCAC) de 5,2 % à 5,8 % entre 2026 et 2034. Le marché des MOSFET continue de s'étendre à l'électronique grand public, l'automatisation industrielle, l'électrification des transports, les infrastructures de télécommunications et les dispositifs médicaux. La demande est de plus en plus influencée par les exigences en matière d'efficacité énergétique, la miniaturisation et le besoin d'améliorer les performances thermiques. L'adoption croissante de l'électronique de pointe dans les secteurs grand public et industriel soutient la croissance soutenue du marché tout au long de la période de prévision.
- Électronique grand public – La plus grande catégorie d'applications, soutenue par une forte demande de la part des smartphones, des ordinateurs portables, des tablettes, des consoles de jeux, des objets connectés et des équipements domotiques nécessitant une gestion efficace de l'énergie et des performances de commutation optimales.
- Industrie – Les systèmes d'automatisation industrielle, la robotique, les variateurs de vitesse et les alimentations électriques continuent de stimuler la demande, les fabricants privilégiant l'efficacité opérationnelle, la fiabilité et l'optimisation énergétique dans les environnements de production.
- Automobile – Les véhicules électriques, les systèmes avancés d’aide à la conduite, les systèmes de gestion des batteries et les technologies de recharge embarquées accroissent l’importance stratégique des composants de commutation à semi-conducteurs.
- Télécommunications – Le déploiement de l’infrastructure 5G, des centres de données, des équipements de réseau et des systèmes de communication favorise l’adoption de solutions de gestion de l’énergie haute performance sur les réseaux de télécommunications.
- Médical – Les systèmes d’imagerie médicale, les dispositifs de surveillance, les équipements de diagnostic et les technologies de santé portables nécessitent des composants semi-conducteurs fiables capables de maintenir une stabilité opérationnelle et une efficacité énergétique optimales.
Type MOSFET
Le segment des transistors MOSFET devrait enregistrer un TCAC compris entre 5,0 et 5,6 % entre 2026 et 2034. La différenciation des produits repose de plus en plus sur les performances de commutation, la gestion de la puissance, les exigences de fréquence et les caractéristiques de gestion thermique. Les fabricants continuent de proposer des architectures de dispositifs optimisées pour répondre aux besoins spécifiques des applications dans les secteurs de l'automobile, de l'industrie, des télécommunications et de l'électronique grand public.
- MOSFET de puissance – Dominent la génération de revenus grâce à leur déploiement généralisé dans la conversion de puissance, la commande de moteurs, la gestion des batteries et les applications d'automatisation industrielle nécessitant une gestion efficace de l'énergie.
- MOSFET à petit signal – Largement utilisé dans les applications d'amplification et de traitement du signal où la compacité, la rapidité de commutation et la faible consommation d'énergie restent des exigences de performance essentielles.
- MOSFET RF – Prend en charge les systèmes de communication radiofréquence, les infrastructures sans fil, les équipements de diffusion et les applications de télécommunications nécessitant des performances opérationnelles à haute fréquence.
- MOSFET latéral – Fréquemment adopté dans les conceptions de circuits intégrés et les applications à faible consommation en raison de ses processus de fabrication simplifiés et de ses caractéristiques de contrôle de signal efficaces.
- MOSFET vertical – Privilégié pour les environnements à haute puissance où une capacité de transport de courant accrue, une tolérance à la tension et une efficacité thermique élevées sont des exigences opérationnelles critiques.
Type de canal
Le segment des types de canaux devrait connaître une croissance annuelle composée (TCAC) de 5,1 % à 5,7 % entre 2026 et 2034. L'exigence croissante de flexibilité de conception des systèmes électroniques continue d'influencer les tendances d'adoption. Le choix des dispositifs dépend du comportement de commutation, des exigences en matière d'efficacité, de l'architecture des circuits et des performances spécifiques à l'application, et ce, dans divers secteurs industriels.
- MOSFET à canal N – Représente la configuration de canal la plus largement adoptée en raison de sa mobilité électronique supérieure, de ses caractéristiques de résistance plus faibles et de sa large compatibilité avec les applications de gestion de l'énergie.
- MOSFET à canal P – Couramment utilisé dans les conceptions de circuits complémentaires où des exigences de commande de grille simplifiées et des performances de commutation équilibrées offrent des avantages de conception.
- MOSFET à enrichissement – Bénéficie d'une forte présence sur le marché grâce à son fonctionnement normalement bloqué, ses avantages en matière d'efficacité énergétique et son adéquation à de nombreuses applications de commutation.
- MOSFET à mode d'appauvrissement – Convient aux applications spécialisées nécessitant des caractéristiques normalement passantes, des capacités de régulation de courant et des configurations de circuit uniques.
Substrats
Le segment des substrats devrait enregistrer un TCAC compris entre 5,4 % et 6,0 % entre 2026 et 2034. L'innovation en matière de matériaux continue de façonner les performances des semi-conducteurs. La demande croissante d'efficacité, de gestion thermique et de tenue en tension favorise l'adoption de technologies de substrats avancées, en complément des solutions éprouvées à base de silicium.
- Le silicium continue de dominer les volumes de production grâce à son infrastructure de fabrication établie, son rapport coût-efficacité et sa large compatibilité avec les principales applications électroniques.
- Arséniure de gallium – Prend en charge les applications électroniques à haute fréquence et à grande vitesse où une mobilité électronique supérieure offre des avantages de performance par rapport aux matériaux semi-conducteurs traditionnels.
- Phosphure d'indium – Utilisé dans des applications optoélectroniques spécialisées et à haute fréquence nécessitant des propriétés de matériaux avancées et des caractéristiques de performance de précision.
- Le carbure de silicium connaît une adoption croissante dans les véhicules électriques, les systèmes d'énergie renouvelable et l'électronique de puissance industrielle grâce à son efficacité et à ses performances thermiques supérieures.
- Diamant – Représente une technologie de substrat émergente offrant une conductivité thermique exceptionnelle et un potentiel de gestion de puissance élevé pour les futures applications semi-conductrices.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette tendance |
Étape d'adoption |
|
Électronique grand public |
Haut |
Appareils intelligents |
Mature |
|
Industriel |
Haut |
Automatisation des usines |
Mise à l'échelle |
|
Automobile |
Haut |
Électrification des véhicules |
Mise à l'échelle |
|
Télécommunications |
Moyen |
Extension de la 5G |
Mise à l'échelle |
|
Médical |
Faible |
Diagnostic portable |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des MOSFET
Développement de l'électronique de puissance pour véhicules électriques
La production de véhicules électriques entraîne une augmentation de la proportion de semi-conducteurs dans chaque voiture, générant une demande constante en commutateurs innovants. Les véhicules électriques à batterie actuels sont équipés de nombreux dispositifs de gestion de l'énergie : système de traction, système de gestion de la batterie, système de recharge embarqué et composants électroniques auxiliaires. Les politiques gouvernementales visant à encourager l'utilisation de transports à faibles émissions, le développement des infrastructures de recharge et une plus grande acceptation des transports électriques stimulent la croissance du secteur. Les constructeurs automobiles privilégient une efficacité énergétique élevée et une gestion thermique performante, favorisant ainsi l'utilisation de technologies de semi-conducteurs avancées. L'électrification des véhicules, des transports commerciaux aux deux-roues en passant par les transports publics, devrait accroître encore davantage la demande en composants.
Adoption de l'automatisation industrielle et de la fabrication intelligente
L'automatisation des activités est une tendance croissante dans l'industrie manufacturière mondiale, visant à améliorer la productivité et l'efficacité des processus et des opérations. Les systèmes robotisés, les variateurs de vitesse, les systèmes automatisés et les usines intelligentes nécessitent des solutions de contrôle de l'énergie performantes pour un fonctionnement continu. L'essor de l'Industrie 4.0 contribue également à cette évolution, les installations utilisant des machines connectées et des technologies de surveillance. Les semi-conducteurs jouent un rôle essentiel en aidant les entreprises à optimiser leurs opérations et à gérer leurs besoins énergétiques. L'augmentation des investissements dans la modernisation du secteur manufacturier en Asie-Pacifique, en Amérique du Nord et en Europe alimente également la demande en composants.
Croissance des énergies renouvelables et des systèmes de stockage d'énergie
Le déploiement des énergies renouvelables continue de créer des opportunités pour les fabricants de semi-conducteurs de puissance. Les installations photovoltaïques, les systèmes de stockage d'énergie par batteries et les projets de modernisation des réseaux électriques nécessitent des solutions de conversion et de commutation de puissance efficaces pour optimiser leurs performances opérationnelles. Les gouvernements et les entreprises de services publics investissent massivement dans la production d'énergie renouvelable afin d'atteindre leurs objectifs de développement durable et de sécurité énergétique. Les semi-conducteurs permettent un transfert d'énergie efficace, une régulation de tension optimale et une fiabilité accrue des systèmes pour les infrastructures d'énergies renouvelables. Le déploiement croissant des ressources énergétiques distribuées et des technologies de réseaux intelligents renforce encore la demande du marché. Avec l'augmentation de la part des énergies renouvelables à l'échelle mondiale, la demande de composants de gestion de l'énergie avancés devrait croître de manière constante, favorisant ainsi les opportunités d'investissement à long terme tout au long de la chaîne de valeur des semi-conducteurs.
Tendances futures du marché des MOSFET
Adoption croissante des architectures à base de carbure de silicium
Parmi les tendances les plus marquantes du marché des MOSFET figure la transition vers les technologies au carbure de silicium pour les applications de puissance hautes performances. Les fabricants déploient de plus en plus de dispositifs en carbure de silicium dans les véhicules électriques, les systèmes d'énergies renouvelables et les équipements industriels exigeant une efficacité et une tolérance aux tensions accrues. Cette technologie offre une meilleure gestion thermique et des pertes d'énergie réduites par rapport aux solutions conventionnelles. La poursuite des investissements dans les capacités de production et l'optimisation des procédés devrait améliorer sa viabilité commerciale. À mesure que les coûts et les échelles de production diminuent progressivement, les solutions en carbure de silicium devraient conquérir une part plus importante des applications d'électronique de puissance avancées dans de nombreux secteurs.
Localisation régionale de la fabrication de semi-conducteurs
La résilience des chaînes d'approvisionnement est devenue une priorité stratégique pour les gouvernements et les entreprises technologiques du monde entier. Les initiatives de localisation de la production de semi-conducteurs encouragent les investissements dans la fabrication de plaquettes, les installations d'encapsulation et les écosystèmes de production de composants. Les politiques industrielles nationales visant à réduire les vulnérabilités des chaînes d'approvisionnement devraient remodeler les réseaux de production au cours de la prochaine décennie. L'augmentation des capacités régionales pourrait améliorer la sécurité d'approvisionnement, réduire les risques logistiques et soutenir l'innovation technologique. Ces évolutions devraient créer de nouvelles opportunités pour les fournisseurs d'équipements, les fournisseurs de matériaux et les fabricants de semi-conducteurs, tout en renforçant la compétitivité régionale au sein de l'industrie électronique mondiale.
Opportunités du marché des MOSFET
Déploiement de l'infrastructure des centres de données de nouvelle génération
L'essor des charges de travail liées à l'intelligence artificielle, des plateformes de cloud computing et des environnements de traitement haute performance crée d'importantes opportunités pour les fournisseurs de semi-conducteurs. Les centres de données exigent des architectures de gestion de l'énergie toujours plus sophistiquées, capables de supporter des densités de calcul plus élevées tout en préservant l'efficacité énergétique. Les dispositifs de commutation avancés jouent un rôle crucial dans les systèmes de distribution d'énergie, l'infrastructure des serveurs et les équipements de refroidissement. La croissance des investissements dans les infrastructures hyperscale en Amérique du Nord, en Europe et en Asie-Pacifique devrait stimuler la demande. Les prévisions du marché des MOSFET indiquent que l'expansion des infrastructures et les initiatives d'optimisation de l'efficacité continueront de générer des opportunités d'investissement attractives pour les fabricants au service des environnements informatiques avancés et des écosystèmes d'infrastructures numériques.
Opportunités émergentes dans le domaine de l'électronique médicale avancée
L'innovation technologique dans le secteur de la santé accroît l'utilisation de composants semi-conducteurs sophistiqués dans les systèmes de diagnostic, les équipements de surveillance et les dispositifs médicaux portables. Le vieillissement de la population, l'accès élargi aux soins et l'adoption croissante des technologies de santé numérique soutiennent le potentiel du marché à long terme. Les fabricants de dispositifs médicaux privilégient la fiabilité, la compacité et l'efficacité énergétique, créant ainsi un environnement favorable aux solutions avancées de gestion de l'énergie. De nouvelles opportunités se présentent dans les domaines de l'imagerie médicale, des dispositifs de surveillance portables, des systèmes chirurgicaux et des technologies de télémédecine. La poursuite des investissements dans les infrastructures de santé et l'innovation médicale devrait générer de nouveaux débouchés et encourager les fournisseurs de semi-conducteurs à développer des stratégies de produits spécialisés.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -