
Marché des machines CNC – Tendances, demande et croissance jusqu’en 2034
Taille et prévisions du marché des machines CNC (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : par type de machine (tours, fraiseuses, machines laser, rectifieuses, machines à souder, autres) ; par secteur d’utilisation finale (aérospatiale et défense, automobile, industrie, métallurgie et mines, énergie, autres) ; et par zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00006648
- Catégorie : Fabrication et construction
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 07, 2026


Taille du marché en 2025
100,71 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
250,35 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
10,65 %
taux de croissance
Marché adressable
1 555,24 milliards de dollars américains
(2026-2034)
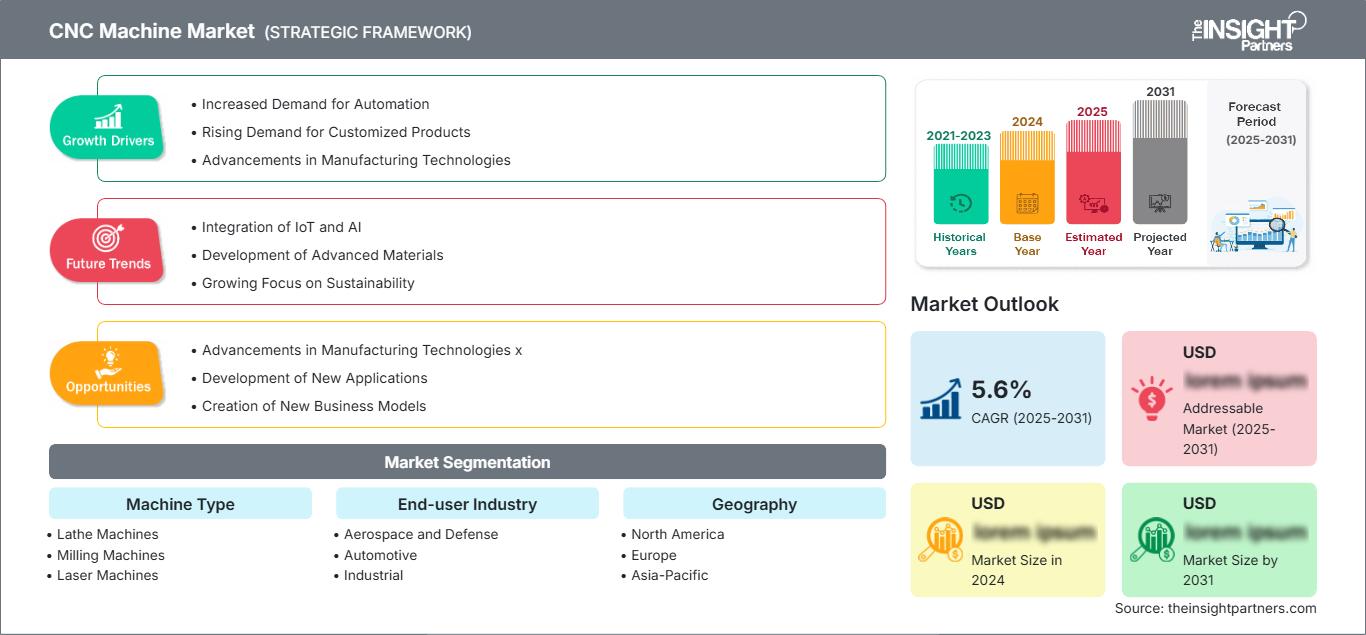
Le marché mondial des machines CNC était évalué à 100,71 milliards de dollars américains en 2025 et devrait atteindre 250,35 milliards de dollars américains d'ici 2034 ; il devrait enregistrer un TCAC de 10,65 % entre 2026 et 2034.
Analyse et perspectives du marché des machines CNC
- L'Amérique du Nord détenait une part de marché de 21 à 23 % pour les machines CNC en 2025 et devrait connaître une croissance annuelle composée de 10,5 à 11,5 % entre 2026 et 2034, soutenue par la relocalisation des activités, les programmes aérospatiaux, les acquisitions de défense et la modernisation axée sur l'automatisation.
- Les États-Unis représentaient 78 à 82 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 10,8 à 11,8 % jusqu'en 2034, à mesure que les fabricants remplacent leurs équipements vieillissants.
- L'Europe représentait une part de 25 à 27 % en 2025 et devrait afficher un TCAC de 9,5 à 10,5 % entre 2026 et 2034, tirée par l'Allemagne, l'Italie, la France, l'Espagne et le Royaume-Uni.
- La région Asie-Pacifique a capté une part de marché de 45 à 47 % en 2025 et devrait enregistrer un TCAC de 13,5 à 14,5 % jusqu'en 2034, la Chine, le Japon, la Corée du Sud et l'Inde étant les principaux moteurs de la demande.
- Le segment le plus important, celui des tours, détenait une part de marché de 38 à 42 % en 2025 et devrait enregistrer un TCAC de 10,5 à 11,5 % entre 2026 et 2034.
- Le segment à forte croissance de l'aérospatiale et de la défense détenait une part de marché de 15 à 18 % en 2025 et devrait croître à un TCAC de 13,5 à 14,5 % entre 2026 et 2034.
- Principales entreprises analysées en détail : DMG MORI CO., LTD., FANUC CORPORATION, Haas Automation, Inc., Hurco Companies, Inc., OKUMA CORPORATION, Yamazaki Mazak Corporation, Fagor Automation, S. Coop., Makino Milling Machine Co., Ltd., DN Solutions Co., Ltd., et Hyundai WIA Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La conception de la production évolue : les machines trois axes individuelles cèdent la place à des machines multiaxes capables d'effectuer de multiples tâches et connectées à des robots, des systèmes de métrologie et des logiciels de production. Des commandes améliorées permettent d'optimiser les trajectoires d'outils, tandis que la compensation thermique, le contrôle en cours de production et les jumeaux numériques réduisent les rebuts et les cycles de réglage. Le lancement en 2025 du FANUC FS500i-A a mis en avant une amélioration des performances du processeur de 2,7 fois, témoignant du développement de la couche de contrôle. Côté machines, la consolidation des processus permet d'effectuer le tournage, le fraisage, la rectification et le contrôle avec un nombre de réglages réduit.
D’ici 2034, les investissements se concentreront en Inde, en Asie du Sud-Est, au Mexique et dans les pays du Golfe, la politique industrielle visant à rapprocher la production de composants des marchés finaux. Les carnets de commandes dans l’aérospatiale, les projets d’électrification et d’infrastructures de réseau électrique maintiendront la demande en composants de précision. Selon les estimations de l’AIE pour 2025, les investissements mondiaux dans l’énergie devraient atteindre 3 300 milliards de dollars américains par an, dont 2 200 milliards consacrés aux énergies propres.
Rapport sur le marché des machines CNC
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 100,71 milliards de dollars américains |
| Taille du marché d'ici 2034 | 250,35 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 10,65% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des machines CNC
L'expansion du marché des machines à commande numérique est alimentée par la sophistication croissante des composants, le resserrement des tolérances, la réduction des cycles de production et la pénurie persistante de main-d'œuvre. Les restrictions de capacité du secteur aéronautique sont particulièrement importantes, car l'IATA recensait 35 550 avions commerciaux en juin 2025, dont 30 300 étaient opérationnels. Le retour à la normale de l'offre n'interviendra pas avant 2031-2034. Ce carnet de commandes saturé génère une demande d'usinage de structures, de moteurs, de trains d'atterrissage et de composants de maintenance.
La chaîne de valeur comprend les pièces moulées, les pièces forgées, les outils de coupe, les broches, les systèmes de commande, les variateurs, les capteurs, les intégrateurs, les distributeurs et les organismes de service. La chaîne d'approvisionnement est vulnérable aux roulements de précision, aux semi-conducteurs et aux aciers spéciaux. Cependant, la modularité des systèmes de commande et la production régionale atténuent le risque lié aux délais de livraison. L'acheteur est de plus en plus attentif au coût total par pièce usinée, incluant la consommation d'énergie, l'usure des outils, la productivité, la compatibilité logicielle et la disponibilité de la main-d'œuvre.
L'analyse du marché des machines CNC met en lumière une concurrence différenciée entre les fabricants de machines intégrées, les fournisseurs de systèmes de contrôle et les vendeurs de services à valeur ajoutée. DMG MORI CO., LTD., OKUMA CORPORATION, Yamazaki Mazak Corporation et Makino Milling Machine Co., Ltd. privilégient la précision, la polyvalence et les capacités d'ingénierie d'application. La couche de contrôle est renforcée par FANUC CORPORATION et Fagor Automation, S. Coop., tandis que l'accessibilité des plateformes, des canaux de distribution et des services constitue l'avantage concurrentiel de Haas Automation, Inc., Hurco Companies, Inc., DN Solutions Co., Ltd. et Hyundai WIA Corporation.
Les investissements sont axés sur l'association des capacités des machines à un support tout au long de leur cycle de vie, des solutions d'automatisation et des fonctionnalités de cybersécurité. Le positionnement concurrentiel repose sur une connectivité ouverte, une mise en service rapide, des solutions de financement et une expertise locale en ingénierie d'applications. Les fournisseurs développent leurs centres de démonstration, leurs programmes de formation et leur réseau de distribution afin de faciliter l'accès au marché pour les petites entreprises manufacturières. Les feuilles de route des nouveaux produits prévoient des machines à haute rigidité avec services d'abonnement, surveillance de l'état et tableaux de bord énergétiques pour générer des revenus de services et fidéliser la clientèle.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des machines CNC : Perspectives stratégiques
Perspectives régionales
Marché des machines CNC en Amérique du Nord
En 2025, la part de marché des machines CNC en Amérique du Nord s'élevait à 21-23 %, avec un TCAC projeté de 10,5-11,5 % entre 2026 et 2034. La relocalisation de la production de composants pour les secteurs des semi-conducteurs, de la défense, du médical et des transports accroît la demande en cellules de production flexibles capables de gérer une grande diversité de produits. Une solide capacité d'intégration de systèmes permet aux usines de combiner machines, robots, systèmes d'inspection, de gestion d'outillage et logiciels de production.
Au Canada, les applications aérospatiales, énergétiques et minières sont en plein essor, tandis qu'au Mexique, les secteurs automobile et électroménager renforcent leurs capacités régionales. Aux États-Unis, des incitations encouragent la production locale de puces, de batteries et d'infrastructures afin de stimuler les commandes d'équipements de précision. Les contraintes liées aux coûts financiers élevés et à la pénurie de techniciens favorisent le recours à la location et à la formation en automatisation. Les entreprises disposant de composants et d'applications locaux bénéficieront du renouvellement de leur parc d'équipements grâce à la modernisation de ces derniers.
marché américain des machines CNC
Les États-Unis représentaient 78 à 82 % du chiffre d'affaires nord-américain en 2025 et devraient connaître une croissance annuelle composée de 10,8 à 11,8 % jusqu'en 2034. Les programmes aérospatiaux et de défense, la fabrication de semi-conducteurs, la mobilité électrique et la fabrication de dispositifs médicaux sont les principaux moteurs de la demande en usinage 5 axes, centres de tournage-fraisage et machines de précision fonctionnant en environnement contrôlé. Les fabricants américains ont également besoin de machines capables de gérer des séries de production courtes et des modifications fréquentes des spécifications techniques.
Haas Automation, Inc. est le principal fabricant national de machines-outils abordables, tandis que DMG MORI CO., LTD., FANUC CORPORATION, OKUMA CORPORATION, Yamazaki Mazak Corporation et Hurco Companies, Inc. disposent de solides réseaux de vente, de service et de formation. La tendance est à la production automatisée, au contrôle automatisé et aux programmes de pièces numériques. Les clients privilégient les machines facilement intégrables aux cobots et permettant de conserver le savoir-faire des opérateurs au sein de parcs mixtes.
Marché européen des machines CNC
L'Europe détenait une part de marché de 25 à 27 % en 2025 et devrait connaître une croissance annuelle composée de 9,5 à 10,5 % entre 2026 et 2034. Les Allemands excellent dans la conception et la production automobile, la fabrication de machines-outils, les technologies d'automatisation et les exportations de haute technologie. Les Italiens y ajoutent les machines spécialisées, tandis que les Français se positionnent sur les marchés de l'aérospatiale et de la défense. Les politiques d'efficacité énergétique favorisent les motorisations innovantes, la récupération d'énergie et la maîtrise de la consommation au niveau des machines.
Les Britanniques tirent leur épingle du jeu dans les secteurs de l'aérospatiale, du sport automobile, des dispositifs médicaux et de la défense, où la certification et la production de petites séries exigent un usinage sophistiqué à cinq axes. Les investissements proviennent de fournisseurs qui mettent en œuvre l'automatisation pour pallier la pénurie de main-d'œuvre, sous l'influence de considérations liées au service client et au financement. Les centres de production affiliés aux universités accélèrent le développement de jumeaux numériques, d'approches hybrides et de technologies d'usinage durables.
L'Allemagne demeure leader du marché grâce à ses réseaux denses dans les secteurs de l'automobile, des machines industrielles et de l'ingénierie. La France se concentre sur les aérostructures et les équipements énergétiques, l'Italie sur la fabrication flexible et le design industriel, tandis que l'Espagne réunit les industries automobile, ferroviaire, éolienne et aérospatiale. Sur tous ces marchés, la production est axée sur l'intégration et le contrôle des processus.
Marché des machines CNC en Asie-Pacifique
La région Asie-Pacifique représentait 45 à 47 % du marché en 2025 et devrait enregistrer un TCAC de 13,5 à 14,5 % jusqu'en 2034. La Chine domine le marché grâce à son volume de production, ses véhicules électriques, son électronique et sa fabrication locale de machines-outils. Le Japon et la Corée du Sud fournissent des machines, des systèmes de contrôle, des semi-conducteurs et des automobiles de qualité.
Les mesures incitatives à la production et les initiatives d'infrastructure mises en place en Inde ont accru la demande chez les fabricants des secteurs automobile, de la défense, ferroviaire et de l'ingénierie générale. L'Australie apporte des applications dans les domaines minier, de la maintenance et de l'énergie. Les politiques favorisant la production locale, l'automatisation et l'exportation incitent les acheteurs à remplacer les machines manuelles par des machines à commande numérique.
Marché des machines CNC au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient connaître une croissance annuelle composée de 8,5 % à 9,5 % entre 2026 et 2034. L'Arabie saoudite est en tête grâce à ses programmes de localisation qui développent ses capacités dans les secteurs de la défense, de l'énergie, des métaux et de l'industrie. Les Émirats arabes unis soutiennent la maintenance aérospatiale et l'ingénierie de précision, tandis que l'Afrique du Sud est spécialisée dans les équipements miniers, la production et la réparation automobile.
Dans le reste du Moyen-Orient et de l'Afrique, la demande se concentre sur la maintenance des infrastructures et le support technique des équipements importés. La diversification du secteur pétrolier et gazier, les projets d'énergies renouvelables et les investissements dans les transports créent des opportunités pour les machines robustes, la formation et les services locaux. L'adoption de ces solutions reste toutefois freinée par des lacunes en matière de financement et de compétences, ce qui favorise les plateformes modulaires et les progiciels clés en main.
Analyse de segmentation
Type de machine
Le marché des machines CNC, segmenté par type de machine, couvre les plateformes d'usinage soustractif, thermique, de finition et d'assemblage. Ce segment principal devrait connaître une croissance annuelle composée de 11,5 % à 12,5 % entre 2026 et 2034, les fabricants combinant flexibilité des processus et automatisation. Le choix de la machine dépend de la géométrie, du matériau, des tolérances, de la taille des lots et du débit. Les configurations multitâches acquièrent une importance stratégique en réduisant les dispositifs de bridage, les transferts, l'espace au sol et les erreurs dimensionnelles cumulées.
- Les tours conservent leur position dominante car les arbres, les fixations, les moyeux et les composants rotatifs restent fondamentaux dans la production automobile, industrielle, énergétique et aérospatiale, l'automatisation améliorant la production sans surveillance.
- Les fraiseuses permettent de réaliser des composants prismatiques et complexes, acquérant une importance stratégique grâce à leurs capacités cinq axes, leurs broches à grande vitesse, leur palpage et leurs logiciels qui réduisent le temps de réglage et améliorent la qualité de surface.
- Les machines laser permettent un traitement flexible des tôles et des profilés, où les changements rapides, l'imbrication programmable et l'automatisation favorisent une grande variété de produits dans les applications de fabrication métallique, de transport et d'énergie.
- Les rectifieuses restent essentielles pour obtenir des tolérances serrées et une intégrité de surface optimale dans les roulements, les engrenages, les outils, les pièces aérospatiales et les composants de transmission, en particulier lorsque la précision de la finition détermine la durée de vie.
- Les machines à souder prennent de l'importance car les cellules d'assemblage programmables favorisent la répétabilité, la traçabilité et une production plus sûre, notamment pour les structures fabriquées, les équipements de transport, les systèmes énergétiques et les assemblages industriels lourds.
Industrie utilisatrice finale
Le segment des utilisateurs finaux devrait progresser à un TCAC de 12,0 à 13,0 % entre 2026 et 2034. L'automobile demeure le principal moteur de croissance, tandis que l'aérospatiale et la défense affichent la plus forte croissance grâce à la complexité des géométries, la difficulté d'utilisation des matériaux et les exigences en matière de documentation. Les secteurs de l'industrie, de la métallurgie et des mines, ainsi que de l'énergie, privilégient la fiabilité, les grandes capacités de production et le support tout au long du cycle de vie. Les achats reflètent de plus en plus la résilience de la production et l'accès à un service de proximité.
- L'aérospatiale et la défense nécessitent un usinage certifié et traçable du titane, de l'aluminium, des alliages de nickel et des composites, prenant en charge des plateformes haut de gamme à cinq axes, de fraisage-tournage, de palpage et de contrôle adaptatif.
- Le secteur automobile maintient une forte demande en composants de groupes motopropulseurs, châssis, moules, batteries et systèmes de propulsion électrique, tandis que les cellules flexibles aident les constructeurs à gérer la prolifération des modèles et les portefeuilles de propulsion mixtes.
- Le secteur industriel englobe les machines, l'outillage, l'électronique, le médical et l'ingénierie générale, privilégiant les machines polyvalentes qui allient flexibilité d'atelier, programmation rapide, précision et automatisation abordable.
- Le secteur des métaux et des mines s'appuie sur des capacités robustes de tournage, de fraisage, de rectification et de réparation pour les composants d'usure de grande taille, les équipements de traitement et les pièces de maintenance exposés à des environnements d'exploitation exigeants.
- Le secteur de l'énergie et de la puissance soutient la production de précision pour les turbines, les vannes, les pompes, les générateurs, les systèmes de stockage et les équipements de réseau, nécessitant une expertise en matériaux difficiles, de grandes dimensions et un contrôle de processus fiable.
Aperçu des opportunités
|
Utilisateurs finaux |
Contribution aux recettes |
Étiquette tendance |
Étape d'adoption |
|
Aérospatiale et défense |
Haut |
Parties complexes |
Mise à l'échelle |
|
Automobile |
Haut |
Outillage pour véhicules électriques |
Mature |
|
Industriel |
Haut |
Cellules flexibles |
Mature |
|
Métaux et exploitation minière |
Moyen |
Réparation lourde |
Mise à l'échelle |
|
Puissance et énergie |
Moyen |
Pièces de turbine |
Mise à l'échelle |
|
Autres |
Faible |
Précision de niche |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des machines CNC
Demande de précision des programmes aérospatiaux et de défense
Le carnet de commandes aéronautiques et la modernisation militaire engendrent une demande constante de pièces usinées de haute précision sur le long terme. Selon l'IATA, la flotte opérationnelle comptait 30 300 avions en juin 2025, et une normalisation de l'offre est prévue entre 2031 et 2034. L'usinage de pièces en titane, de composants de moteurs, d'atterrissage et de fuselages d'avions requiert une technologie cinq axes, une stabilité thermique, un palpage précis et une documentation complète. C'est pourquoi les fournisseurs investissent dans des équipements permettant la consolidation et le suivi du processus. Toutefois, la nécessité de standardiser, de palettiser et de maîtriser la manutention des outils afin d'optimiser le temps d'usinage sans compromettre la certification concerne aussi bien les machines haut de gamme que les modèles les plus performants.
Automatisation des usines en contexte de pénurie de main-d'œuvre qualifiée
Face à une pénurie d'opérateurs qualifiés, les entreprises conçoivent leurs processus pour fonctionner sans intervention humaine, plutôt que de remplacer les employés. L'alimentation robotisée, la mise en commun des palettes, le palpage, la mesure automatique des outils et la surveillance de l'état des machines permettent à un nombre réduit d'opérateurs de superviser un plus grand nombre de broches. La démonstration par FANUC de l'intégration entre les commandes numériques et les cobots grâce au langage commun du code G illustre comment les fournisseurs simplifient la programmation. Ce facteur influence les critères d'achat en privilégiant la simplicité, l'accessibilité, les interfaces et le support. Autre avantage : l'élargissement du public cible, au-delà des petites usines qui considéraient auparavant l'automatisation comme complexe. Les bénéfices concrets incluent une productivité accrue, une réduction des manipulations manuelles, une meilleure constance et une réactivité accrue, notamment pour les productions diversifiées.
Investissement dans l'électrification et les infrastructures énergétiques
Les investissements dans les systèmes énergétiques génèrent une demande diversifiée de produits usinés pour la production d'énergie renouvelable, les réseaux électriques, les systèmes de stockage d'énergie, les centrales nucléaires et les infrastructures énergétiques conventionnelles. Selon les estimations de l'AIE, les investissements mondiaux dans l'énergie atteignaient 3 300 milliards de dollars en 2025, dont 2 200 milliards dans les énergies propres, soit le double des 1 100 milliards investis dans les énergies fossiles. Ces importants besoins en capitaux permettent la production de moyeux de turbines, de composants de boîtes de vitesses, de vannes, de pompes, de composants de générateurs, d'équipements de fabrication de batteries et d'équipements d'infrastructure de réseau. Ils offrent des avantages aux fournisseurs de machines à commande numérique (CNC) si les maîtres d'ouvrage cherchent à localiser leur chaîne d'approvisionnement et exigent une production de qualité constante. Ils tirent également profit des machines de grande dimension et des applications de réparation.
Tendances futures du marché des machines CNC
Usinage en boucle fermée assisté par IA
Les tendances du marché des machines CNC s'orientent de plus en plus vers une production en boucle fermée, où les machines ajustent leurs paramètres grâce aux données de capteurs, de métrologie et d'historique des processus. Les jumeaux numériques valideront les programmes avant l'usinage, tandis que la détection d'anomalies permettra d'identifier plus tôt la dégradation des roulements, des broches et des outils. Le logiciel CNC Design Studio 2025 de FANUC illustre parfaitement le lien entre la conception et la simulation en atelier. À terme, la commande d'avance adaptative et la compensation automatisée devraient réduire la dépendance à l'intuition de l'opérateur sans pour autant supprimer la supervision des ingénieurs. L'adoption débutera dans les applications à forte valeur ajoutée de l'aérospatiale, du moulage, des semi-conducteurs et du médical, puis se généralisera à l'industrie en général, à mesure que le logiciel deviendra plus facile à déployer sur des parcs d'équipements hétérogènes.
Consolidation des processus et fabrication hybride
Les futures cellules de production intégreront davantage d'opérations au sein d'une plateforme unique et contrôlée, notamment le tournage, le fraisage, la rectification, la taille d'engrenages, le contrôle et certains procédés de fabrication additive. La génération NTX 2025 de DMG MORI intègre l'usinage auparavant réservé à des équipements spécialisés, illustrant ainsi cette évolution. Cette consolidation réduit la manutention, les encours de production et les erreurs d'alignement cumulées, tout en facilitant la production automatisée. Le procédé hybride de dépôt et d'usinage restera sélectif, particulièrement performant pour la réparation, les géométries complexes et la production de pièces quasi-nettes économes en matériaux. L'avantage concurrentiel passera de la vitesse maximale d'usinage autonome à un rendement garanti par unité de surface, l'orchestration logicielle et l'automatisation déterminant la productivité réelle pour des lots de tailles variables.
Opportunités du marché des machines CNC
Solutions d'automatisation pour les petites et moyennes entreprises manufacturières
Les PME manufacturières représentent une opportunité évolutive pour l'automatisation pré-conçue, évitant ainsi une intégration système complexe. Les fournisseurs peuvent intégrer machines, cobots, étaux, palpeurs, systèmes de gestion d'outils, systèmes de sécurité et logiciels standard autour de familles de pièces définies. Les prévisions du marché des machines CNC encouragent l'investissement dans la formation des partenaires, les modèles d'application et le financement, facilitant ainsi l'acquisition. Les meilleures offres garantiront des étapes clés de la mise en service et des heures de production mesurables, plutôt que de vendre du matériel isolé. Les partenariats avec les écoles techniques peuvent créer des filières de formation d'opérateurs, tandis que le diagnostic à distance permet d'étendre la portée du service après-vente. Les fournisseurs qui simplifient le redéploiement entre les projets peuvent répondre aux besoins des ateliers à forte mixité, où l'automatisation fixe conventionnelle peine souvent à atteindre un taux d'utilisation acceptable.
Écosystèmes de services localisés et de modernisation dans les pôles émergents
L'industrialisation rapide de l'Inde, de l'Asie du Sud-Est, du Mexique, de l'Arabie saoudite et des Émirats arabes unis crée des opportunités qui vont au-delà de la simple vente de machines neuves. Les parcs de machines installés nécessitent des mises à niveau des systèmes de contrôle, la maintenance des broches, l'étalonnage géométrique, la modernisation des systèmes d'automatisation, le support en cybersécurité et la formation des opérateurs. La constitution d'un stock régional de pièces détachées et le réseau de partenaires de service certifiés permettent d'améliorer la disponibilité des équipements tout en générant des revenus récurrents. Les fournisseurs devraient privilégier les zones où les investissements dans l'automobile, l'aérospatiale, l'énergie et la défense se recoupent, car le partage d'applications justifie le renforcement des équipes techniques. Les solutions de modernisation permettent également aux clients de moderniser progressivement leurs équipements lorsque leurs budgets d'investissement sont limités. Les entreprises capables de prendre en charge des environnements multimarques peuvent s'imposer comme des conseillers de confiance avant même le début des cycles de remplacement, ce qui renforce la pertinence des choix d'équipements futurs.
Développements récents
- Mars 2026 : DMG MORI CO., LTD. lance les centres d’usinage verticaux cinq axes NMV 3000/5000 DCG de deuxième génération. L’entreprise annonce une rigidité accrue de 49 % sur l’axe Y, une vitesse de broche passée de 12 000 à 20 000 tr/min, un enlèvement de matière d’aluminium 2,67 fois supérieur et des temps de cycle réduits de 17 %, ainsi que des options d’automatisation pour la production sans surveillance.
- Décembre 2025 : FANUC CORPORATION a lancé CNC Design Studio, un jumeau numérique conçu pour relier la conception technique et l’atelier. Cette version renforce le flux de travail CNC de FANUC, basé sur la simulation, permettant aux constructeurs et aux utilisateurs de valider numériquement le comportement d’usinage, de réduire les risques liés à la mise en service et de favoriser une planification de production plus intégrée avant même l’exécution des programmes sur les machines.
- Septembre 2025 : DMG MORI CO., LTD. lance la série NTX de troisième génération de tours-fraiseuses, combinant tournage, fraisage, taillage d’engrenages, rectification et mesure sur une seule plateforme. Le contrôle d’axes en boucle fermée, la suppression thermique, le guidage CELOS X et de multiples options d’automatisation répondent aux besoins de main-d’œuvre limitée, de haute précision, de pièces complexes et d’un fonctionnement continu sans surveillance.
Foire aux questions

Nivedita est un expert en recherche versierte mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Vous êtes à la recherche d'un gestionnaire de projet dans l'agence IKT de The Insight Partners qui s'occupe et s'occupe des connaissances générales dans le cadre de la lecture et de la formation des syndicats, des spécialistes, des abonnements et des programmes de formation en sous-traitance. Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen and umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Vous avez participé à des études de formation d'entreprises IKT et à vos études de marché, ainsi qu'à des services de branche pour mes clients.
Nivedita a un MBA en gestion de l'IMS, Dehradun. Pour votre travail chez The Insight Partners, nous avons travaillé ensemble sur MarketsandMarkets et Future Market Insights à Pune, nous avons des positions de recherche approfondies et un fondement solide dans l'analyse des branches et l'élaboration des liens.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -