
Descripción general de los ingresos, las tendencias y los factores que impulsan el mercado de etiquetas RFID.
Tamaño del mercado de etiquetas RFID y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (etiquetas RFID activas, etiquetas RFID pasivas); banda de frecuencia (baja frecuencia, alta frecuencia, ultra alta frecuencia, frecuencia de microondas); aplicación (logística y transporte, comercio minorista y bienes de consumo, automoción, gobierno, atención médica y sanitaria, agricultura, ganadería, aeroespacial y defensa) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00003859
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 10, 2026


Tamaño del mercado en 2025
14.130 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
19.680 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
3,75 %
Índice de crecimiento
Mercado potencial
153.560 millones de dólares estadounidenses
(2026-2034)
El mercado mundial de etiquetas RFID estaba valorado en 14.130 millones de dólares estadounidenses en 2025 y se espera que alcance los 19.680 millones de dólares estadounidenses en 2034; se estima que registrará una tasa de crecimiento anual compuesta (CAGR) del 3,75% durante el período 2026-2034.
Análisis y perspectivas del mercado de etiquetas RFID
- América del Norte: América del Norte mantiene una base instalada sustancial en los sectores de comercio minorista, logística, atención médica y transporte, con una participación en 2025 del 29-33% y una tasa de crecimiento anual compuesta (CAGR) del 4,8-5,6% entre 2026 y 2034, a medida que la identificación automatizada se expande en las redes de distribución.
- EE. UU.: Estados Unidos representa el mercado dominante de Norteamérica, con una participación del 84-88% de los ingresos norteamericanos en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 4,6-5,4% entre 2026 y 2034 , impulsada por la automatización del comercio minorista y la paquetería.
- Europa: Europa representa un centro de adopción consolidado, con una cuota de mercado prevista para 2025 del 25-29 % y una tasa de crecimiento anual compuesta (TCAC) del 4,1-4,9 % entre 2026 y 2034. Alemania, el Reino Unido, Francia, Italia y España siguen siendo mercados importantes debido a sus ecosistemas de fabricación, venta minorista y logística ya establecidos.
- Asia Pacífico: Se estima que la región de Asia Pacífico tendrá una participación del 28-32% en 2025 , con un crecimiento anual compuesto del 4,7-5,5% durante el período 2026-2034 . China, Japón, Corea del Sur e India se benefician de la digitalización de la manufactura, la expansión del comercio minorista organizado y la modernización de la cadena de suministro.
- Segmento más grande: Las etiquetas pasivas representan el segmento más grande, con una cuota de mercado del 70-75% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 4,0-4,7% entre 2026 y 2034 , lo que refleja su rentabilidad y escalabilidad.
- Segmento de alto crecimiento: La ultra alta frecuencia representa el segmento de frecuencia de alto crecimiento, con una participación del 48-53% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 5,5-6,5% entre 2026 y 2034 , respaldada por la identificación de artículos a largo plazo.
- Empresas clave analizadas en detalle: Alien Technology LLC; Checkpoint Systems, Inc.; GAO RFID Inc.; HID Global Corporation; Honeywell International Inc.; Impinj, Inc.; Invengo Technology Pte. Ltd.; NXP Semiconductors NV; Omni-ID, Inc.; Zebra Technologies Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El panorama tecnológico ha evolucionado desde la identificación básica hacia el etiquetado serializado, interoperable y específico para cada aplicación. Las etiquetas pasivas UHF siguen siendo fundamentales para implementaciones de alto volumen, ya que permiten la lectura rápida de múltiples artículos, mientras que las etiquetas especializadas se adaptan a productos metálicos, con alto contenido de líquidos, sensibles a la temperatura y compactos. La producción se centra cada vez más en la optimización de la antena, la sensibilidad del chip, la codificación de alta velocidad y el control de calidad automatizado. Los fabricantes de etiquetas también se diferencian mediante formatos más pequeños, mayor fiabilidad de lectura, mayor memoria y capacidades de autenticación mejoradas.
El desarrollo futuro conectará cada vez más las etiquetas físicas con plataformas en la nube, sistemas de planificación de recursos empresariales y aplicaciones analíticas, según el Informe del Mercado de Etiquetas RFID . La creciente adopción en el sector sanitario, la trazabilidad industrial, las cadenas de suministro de alimentos y las redes de paquetería debería ampliar la base de usuarios más allá de las aplicaciones tradicionales en la industria textil. La atención regulatoria a la trazabilidad de los productos y la información digital de los mismos puede impulsar aún más la identificación serializada. Se prevé que las prioridades de inversión se centren en la fabricación a menor coste, los materiales especializados, las arquitecturas de etiquetas seguras y la interoperabilidad con los estándares establecidos de la cadena de suministro.
Alcance del informe de mercado de etiquetas RFID
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 14.130 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 19.680 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 3,75% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de etiquetas RFID
El crecimiento del mercado de etiquetas RFID está cada vez más vinculado al valor económico de la visibilidad a nivel de artículo, más que a la simple identificación. Los minoristas utilizan la serialización para mejorar la precisión del inventario, reducir el esfuerzo en los recuentos cíclicos y optimizar las operaciones omnicanal, mientras que las empresas de logística la aprovechan para automatizar los puntos de control de los paquetes y contenedores. Según las directrices de GS1 y ejemplos de implementación en la industria, los beneficios de EPC/RFID se hacen evidentes cuando las organizaciones y sus socios comerciales necesitan una identificación estandarizada de los productos.
El ecosistema está compuesto por productores de chips, fabricantes de antenas e incrustaciones, convertidores, ensambladores de etiquetas, lectores, proveedores de software, integradores de sistemas y usuarios finales. La cadena de suministro depende de la disponibilidad de silicio, materiales para antenas, capacidad de conversión y equipos de codificación capaces de procesar grandes volúmenes. Las etiquetas pasivas tienen la ventaja de una construcción más sencilla y una fabricación a gran escala, mientras que las etiquetas activas requieren componentes electrónicos alimentados por batería y ensamblaje, lo que implica estructuras de costos diferentes.
El posicionamiento competitivo está determinado por el rendimiento del chip, el diseño de la incrustación, la escala de fabricación, la ingeniería de aplicaciones y la compatibilidad con el ecosistema en el mercado de etiquetas RFID . Impinj, Inc. ha mejorado su presencia estratégica en la tecnología de terminales RFID RAIN, mientras que NXP Semiconductors NV integra la tecnología de semiconductores RFID con la tecnología de identificación segura. Alien Technology LLC y Checkpoint Systems, Inc. compiten en función de sus etiquetas e incrustaciones, mientras que Zebra Technologies Corporation y Honeywell International Inc. integran el etiquetado con los procesos de identificación para empresas.
Se observa una creciente tendencia a invertir en etiquetas personalizadas, serialización segura y sistemas que funcionen eficientemente en sustratos exigentes. HID Global Corporation sigue siendo relevante en los procesos de identificación y autenticación, mientras que Omni-ID, Inc. se especializa en entornos industriales adversos. Invengo Technology Pte. Ltd. y GAO RFID Inc. son actores clave tanto en el hardware RFID como en la tecnología de identificación. Este entorno competitivo favorece a las organizaciones capaces de integrar la fabricación escalable con la ingeniería orientada a aplicaciones.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de etiquetas RFID: Perspectivas estratégicas
Perspectivas regionales
Mercado de etiquetas RFID en Norteamérica
Se estima que Norteamérica representará entre el 29 % y el 33 % de la cuota de mercado de etiquetas RFID en 2025 , gracias a la consolidación de los programas RFID en el sector minorista, los centros de distribución automatizados, el procesamiento de paquetes y la implementación de sistemas de seguimiento de activos. Se prevé que el mercado regional crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,6 % entre 2026 y 2034 , con Estados Unidos como principal destino de la demanda regional. Los minoristas utilizan cada vez más etiquetas serializadas para mejorar la precisión del inventario, agilizar las comprobaciones de existencias y conectar los datos de las tiendas con los sistemas de gestión de pedidos omnicanal.
El ecosistema local se ve reforzado por la presencia de lectores RFID, impresoras, software intermedio y capacidades de integración de sistemas ya existentes. Canadá contribuye en los sectores de logística, salud e industria, mientras que México cobra relevancia debido al aumento de sus actividades manufactureras. La demanda de etiquetas duraderas está creciendo en los sectores automotriz, industrial y de transporte, donde estas deben resistir las duras condiciones de las superficies metálicas, el desgaste, la humedad y los cambios de temperatura.
Mercado de etiquetas RFID de EE. UU.
Estados Unidos representa aproximadamente entre el 84 % y el 88 % de los ingresos del mercado norteamericano de etiquetas RFID en 2025 , y se espera que su mercado crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,6 % al 5,4 % hasta 2034. Los principales usuarios de la tecnología RFID son grandes minoristas, empresas de logística de terceros, servicios de paquetería, centros de salud y empresas manufactureras. Actualmente, el mercado tiende a favorecer las etiquetas RFID pasivas basadas en el estándar UHF, ya que ofrecen una identificación rápida sin necesidad de recargar la batería.
Además, las aplicaciones RFID se ven impulsadas por dispositivos portátiles equipados con RFID, escáneres RFID fijos, estanterías inteligentes, portales de transporte y sistemas de inventario automatizados. Empresas como Zebra Technologies Corporation, Impinj, Inc., Honeywell International Inc. y HID Global Corporation mantienen su relevancia comercial gracias a sus plataformas de identificación. El uso de la tecnología RFID en la gestión de devoluciones, la prevención de pérdidas, el control de procesos de producción y la gestión de activos amplía sus aplicaciones más allá del ámbito inicial de la gestión de inventarios.
Mercado europeo de etiquetas RFID
Se estima que Europa representará entre el 25 % y el 29 % del mercado de etiquetas RFID en 2025 y experimentará un crecimiento anual compuesto del 4,1 % al 4,9 % entre 2026 y 2034 , con Alemania como principal mercado nacional. La región se beneficia de la fabricación avanzada, el comercio minorista organizado, la trazabilidad farmacéutica, la producción automotriz y la creciente digitalización de las operaciones logísticas.
El Reino Unido cuenta con una sólida base en el sector minorista y logístico, donde la identificación a nivel de artículo facilita la visibilidad del inventario y la gestión de pedidos omnicanal. Alemania combina los requisitos de RFID con las necesidades de su industria automotriz e industrial, especialmente aquellas que requieren visibilidad en los procesos de producción. Francia, Italia y España han contribuido a través de sus aplicaciones en los sectores minorista, sanitario, de transporte e industrial. La sostenibilidad y la trazabilidad de los productos impulsan la demanda de RFID en Europa y animan a las empresas a mejorar la información digital de sus productos y la visibilidad de su cadena de suministro.
Mercado de etiquetas RFID en la región Asia-Pacífico
Se estima que la región Asia-Pacífico representará entre el 28 % y el 32 % del mercado de etiquetas RFID en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,7 % al 5,5 % hasta 2034. China lidera la demanda regional, seguida de Japón, Corea del Sur, India y Australia. Factores como la escala de fabricación, las cadenas de valor orientadas a la exportación, la organización del comercio minorista y la automatización de almacenes conforman la amplia base para su implementación.
China cuenta con aplicaciones en electrónica, automoción, comercio minorista e industria, mientras que Japón se centra en la fabricación de precisión y el seguimiento de activos. El sector electrónico y la iniciativa de fábricas inteligentes impulsan el éxito de Corea del Sur, mientras que India fomenta el uso de la tecnología RFID mediante la optimización logística y el comercio minorista organizado. Australia contribuye a este esfuerzo a través de aplicaciones en transporte, minería, sanidad y gestión de activos.
Mercado de etiquetas RFID de Oriente Medio y África
El mercado de etiquetas RFID en Oriente Medio y África representa una oportunidad menor, pero en desarrollo, impulsada por la modernización de la logística, la digitalización del comercio minorista, la infraestructura aeronáutica y la gestión de activos industriales. Arabia Saudita lidera la adopción regional, mientras que los Emiratos Árabes Unidos presentan una fuerte demanda por parte de los sectores de logística, aeropuertos, comercio minorista e infraestructuras inteligentes.
Sudáfrica sigue siendo un mercado africano importante debido a su consolidada red de comercio minorista y logística. El resto de Oriente Medio y África se caracteriza por despliegues selectivos en los sectores de petróleo y gas, sanidad, transporte y proyectos de infraestructura vinculados al gobierno. Se prevé que el mercado regional crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,0-4,8% entre 2026 y 2034 , impulsado por la inversión en infraestructura y la modernización de la cadena de suministro. Las etiquetas reforzadas pueden adquirir especial relevancia en entornos industriales hostiles que requieren una identificación duradera y una larga vida útil.
Análisis de segmentación
Tipo
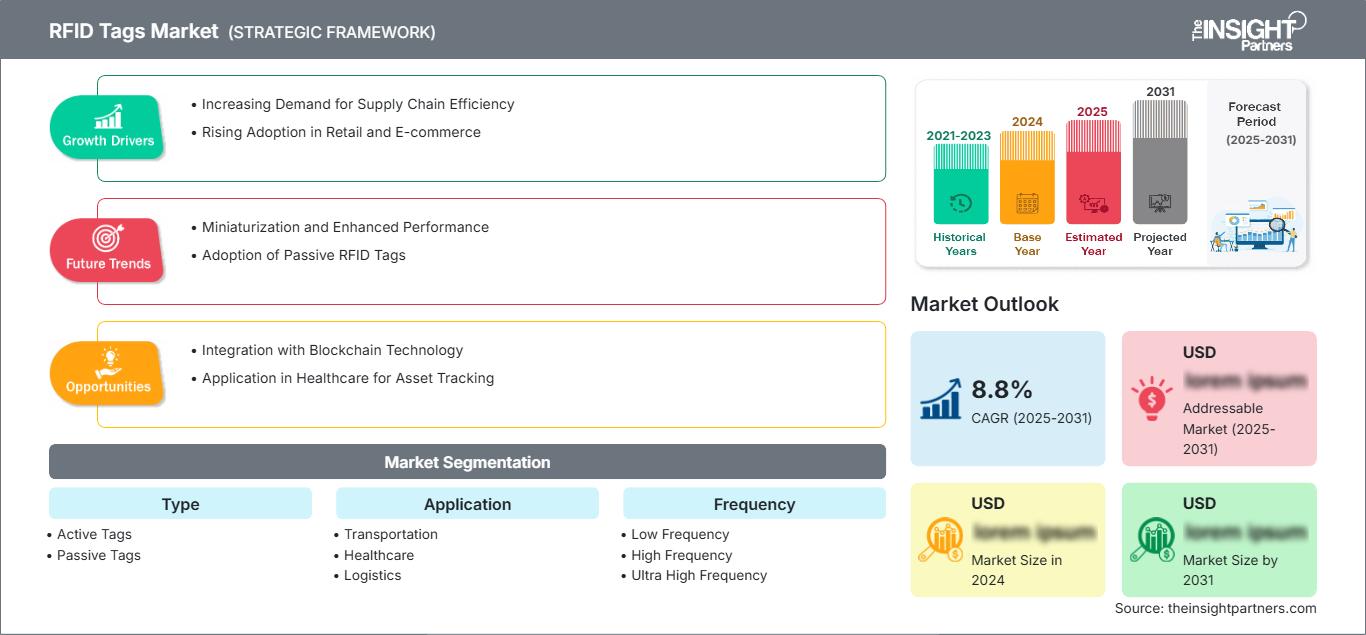
La segmentación por tipo distingue las etiquetas activas de las pasivas según su arquitectura de alimentación y requisitos de comunicación. Las etiquetas pasivas siguen siendo la categoría dominante, ya que su diseño sin batería permite una implementación a bajo costo y en grandes volúmenes en los sectores de comercio minorista, logística, salud y manufactura. Se prevé que este segmento registre una tasa de crecimiento anual compuesta (CAGR) del 4,0 % al 4,7 % durante el período 2026-2034 . Las etiquetas activas siguen siendo estratégicamente importantes para aplicaciones que requieren mayor alcance de comunicación, funcionalidad de sensores o monitorización continua de activos.
- Etiquetas activas: Estas etiquetas incorporan una fuente de alimentación interna y son ideales para activos de alto valor que requieren un mayor alcance de lectura o monitorización mediante sensores. La demanda se concentra en activos industriales, transporte, contenedores reutilizables y aplicaciones de seguimiento especializadas.
- Etiquetas pasivas: Su diseño sin baterías permite una implementación masiva y económica en productos, cajas, palés, prendas de vestir y artículos sanitarios. Su compatibilidad con la identificación automatizada de alta velocidad las convierte en un elemento clave para grandes implementaciones en el sector minorista y logístico.
Solicitud
Las aplicaciones abarcan transporte, atención médica, logística, comercio minorista y otros sectores en el mercado de etiquetas RFID , siendo la logística y el comercio minorista los principales ámbitos de implementación. Se prevé que este segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,2 % al 5,0 % durante el período 2026-2034, a medida que las organizaciones integren la identificación física con el software de gestión de almacenes, inventario, distribución y trazabilidad.
- Transporte: La tecnología RFID permite la identificación de equipaje, vehículos, componentes, contenedores y equipos, lo que reduce los puntos de control manuales y mejora la visibilidad de la ubicación de los activos en las redes de transporte.
- Sector sanitario: Los hospitales y las organizaciones farmacéuticas utilizan etiquetas para la identificación de equipos, el control de inventario, los flujos de trabajo relacionados con los pacientes, la gestión de medicamentos y la trazabilidad, donde la fiabilidad de los datos a nivel de artículo es fundamental para el funcionamiento.
- Logística: Los centros de distribución utilizan RFID para los procesos de recepción, clasificación, selección, embalaje, envío y devolución, lo que permite identificar simultáneamente varios artículos etiquetados sin necesidad de escaneo directo mediante línea de visión.
- Comercio minorista: Los minoristas utilizan etiquetas para garantizar la precisión del inventario a nivel de artículo, la reposición, la prevención de pérdidas, la gestión omnicanal, el procesamiento de devoluciones y las operaciones de la tienda, lo que convierte al comercio minorista en uno de los sectores con mayor aplicación de RFID.
- Otros sectores: la fabricación industrial, el procesamiento de alimentos, las bibliotecas, los deportes, la industria aeroespacial y los entornos especializados de gestión de activos amplían su adopción donde la identificación basada en códigos de barras resulta restrictiva desde el punto de vista operativo.
Frecuencia
En el mercado de etiquetas RFID , la frecuencia comprende baja, alta y ultra alta frecuencia . Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,4 % al 5,2 % durante el período 2026-2034, y la UHF mantendrá la posición más alta debido a su idoneidad para la identificación de artículos y logística de alto rendimiento.
- Baja frecuencia: Las etiquetas de baja frecuencia siguen siendo relevantes para la identificación basada en la proximidad, el seguimiento de animales, las aplicaciones de acceso y los entornos donde la comunicación de corto alcance es suficiente.
- Alta frecuencia: Las etiquetas de alta frecuencia admiten aplicaciones de alcance controlado, como la identificación relacionada con pagos, la atención médica, las bibliotecas, la autenticación y las aplicaciones que requieren compatibilidad con dispositivos habilitados para NFC.
- Frecuencia ultra alta: Las etiquetas UHF ofrecen mayores distancias de lectura e interrogación rápida de múltiples etiquetas, lo que las hace especialmente adecuadas para prendas de vestir, inventario minorista, paletas, cajas, almacenes, fabricación y transporte.
Resumen de la oportunidad
|
Solicitud |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|
Transporte |
Medio |
Seguimiento de equipaje |
Escalada |
|
Cuidado de la salud |
Medio |
Trazabilidad de activos |
Escalada |
|
Logística |
Alto |
Visibilidad del almacén |
Maduro |
|
Minorista |
Alto |
Visibilidad del artículo |
Maduro |
|
Otros |
Bajo |
Seguimiento industrial |
Emergente |
Factores de crecimiento del mercado de etiquetas RFID y análisis de su impacto
Expansión de las operaciones automatizadas de inventario y cumplimiento de pedidos.
Existe una tendencia creciente hacia el diseño de nuevas instalaciones que aprovechan la automatización para los procesos de recepción, clasificación, reposición y cumplimiento de pedidos. Las etiquetas RFID permiten el reconocimiento de varios artículos a la vez, minimizando la necesidad de escaneo secuencial mediante códigos de barras y mejorando la disponibilidad de información sobre artículos específicos. En este contexto, la influencia en las operaciones comerciales se vuelve mayor cuando hay un gran número de referencias (SKU) involucradas en tiendas, centros de distribución y procesos de devolución. La tecnología RFID permite actualizar los registros de inventario físico con los datos del sistema empresarial con mayor frecuencia, lo que ayuda a tomar mejores decisiones relacionadas con la reposición y minimiza el tiempo necesario para la búsqueda. Dado el aumento en los costos laborales de almacenamiento y las expectativas con respecto al cumplimiento de pedidos, la justificación comercial para la identificación automática se vuelve más sólida.
Mayor necesidad de trazabilidad en cadenas de suministro complejas
Actualmente, las cadenas de suministro en todo el mundo exigen cada vez más a las organizaciones que demuestren la procedencia, los movimientos, la custodia y el estado de los productos y activos físicos. La tecnología RFID permite vincular los números de serie con los eventos operativos, lo que posibilita a las empresas un mayor control del flujo de sus productos a lo largo de la producción, la distribución, el almacenamiento y la venta minorista. Más allá del beneficio de un seguimiento preciso del inventario, la trazabilidad ofrece un valor añadido que puede utilizarse para fines como la retirada de productos, la identificación de falsificaciones, la investigación de problemas de calidad, la gestión de garantías y el cumplimiento de la normativa. Existe un gran interés, especialmente en las cadenas de suministro de los sectores farmacéutico, automotriz, aeroespacial y alimentario, por aumentar la fiabilidad de la identificación. A medida que los productos circulan por redes geográficas más amplias, la estandarización de la información de las etiquetas resulta fundamental para superar la brecha de conocimiento entre los socios comerciales.
Mayor integración de RFID con la infraestructura digital empresarial
La implementación de RFID se está integrando cada vez más con los sistemas de gestión de almacenes, las herramientas de planificación de recursos empresariales, el software de análisis y las soluciones de automatización industrial. Esta tendencia implica que las etiquetas se integran más en el panorama general como dispositivos generadores de datos. Una vez que los eventos de las etiquetas se vinculan con los artículos del inventario, las órdenes de trabajo, los envíos o los activos, las empresas pueden utilizar las capacidades de identificación de las etiquetas para la gestión de excepciones, y no solo para fines de seguimiento. La importancia de esta tendencia es especialmente alta para los fabricantes que implementan sistemas de producción conectados y para los minoristas que sincronizan el inventario en tiendas con los canales de venta en línea. La integración también impulsa las recompras, ya que los consumidores necesitan etiquetas con un formato y codificación consistentes para usarlas en diferentes ubicaciones.
Tendencias futuras del mercado de etiquetas RFID
Convergencia de RFID con la identidad digital de productos
Las futuras fases de la adopción de RFID probablemente se centrarán en crear una mayor vinculación entre los identificadores físicos y las identidades digitales de los productos identificados. Las etiquetas podrían utilizarse para proporcionar identificadores legibles por máquina, y las bases de datos asociadas contendrían información sobre el origen del producto, sus componentes, propiedad, mantenimiento y ciclo de vida. La introducción de los pasaportes digitales sin duda aumentará la necesidad de un identificador más seguro y duradero, que seguirá siendo válido incluso después de la primera compra del producto. Las tecnologías NFC y RAIN RFID podrían aplicarse a dos necesidades diferentes: la comunicación de campo cercano (NFC) sería apropiada para una interacción más directa con el consumidor, y la ultra alta frecuencia (UHF) para la consulta remota de la cadena de suministro. Por lo tanto, se espera que los fabricantes de etiquetas desarrollen etiquetas más seguras, con mayor capacidad de autenticación y memoria.
Mayor uso de etiquetas especializadas para entornos difíciles.
La demanda futura se centrará cada vez más en etiquetas desarrolladas para entornos y aplicaciones exigentes. Las etiquetas tradicionales funcionan bien con una amplia variedad de productos de papel y textiles, pero los activos industriales pueden estar hechos de metal, líquidos, requerir calor, productos químicos, vibraciones, abrasión y exposición a la intemperie. Las etiquetas diseñadas específicamente pueden mejorar la capacidad de lectura en estas condiciones y permitir el uso de RFID en la fabricación de automóviles, maquinaria pesada, contenedores de transporte reutilizables, redes de suministro eléctrico y dispositivos médicos. Los avances en antenas, materiales de encapsulado, adhesivos y la sensibilidad de los chips pueden contribuir a que las etiquetas sean más pequeñas y específicas para cada aplicación. Es probable que las empresas ofrezcan etiquetas más personalizadas según el método de fijación, la impresión, la memoria y la resistencia ambiental. El resultado comercial será una mayor diversificación de la línea de productos.
Oportunidades de mercado para etiquetas RFID
Expansión hacia la trazabilidad farmacéutica y sanitaria
El sector ofrece un mercado prometedor, ya que las organizaciones gestionan activos valiosos como equipos médicos, medicamentos, suministros, muestras y artículos reutilizables. La tecnología RFID permite la identificación automatizada de productos, eliminando la necesidad de escanearlos manualmente para su inventario y control de uso. Los proveedores deben centrarse en aplicaciones donde la seguridad del producto, el control de acceso, la caducidad o la cadena de custodia generen beneficios económicos. La oportunidad de negocio debe basarse en materiales especiales, identificadores, compatibilidad con sistemas hospitalarios y productos que funcionen en entornos controlados, como la esterilización. En el caso de los productos farmacéuticos, las empresas pueden aprovechar sus propiedades de serialización y protección contra la falsificación. Las empresas que se adentren en este sector deben priorizar la validación del proceso y la interoperabilidad por encima de la disponibilidad del hardware, ya que los consumidores del sector sanitario evaluarán el producto en función de estos factores.
Desarrollo de soluciones RFID industriales y automotrices
Los entornos industriales y automotrices ofrecen oportunidades para etiquetas reforzadas que se mantienen legibles durante las actividades de fabricación, almacenamiento, transporte y servicio. Los componentes se pueden identificar en múltiples etapas de producción, mientras que los contenedores y herramientas reutilizables se pueden monitorear en todas las instalaciones. La inversión debe concentrarse en etiquetas diseñadas para superficies metálicas, altas temperaturas, estrés mecánico, productos químicos y largos períodos de servicio. Los fabricantes de automóviles y los proveedores de nivel 1 también pueden usar la identificación serializada para asociar componentes con órdenes de trabajo, registros de calidad e información de garantía. La oportunidad es atractiva porque las implementaciones industriales pueden requerir productos de mayor rendimiento y sistemas de fijación personalizados que las etiquetas minoristas convencionales. Los proveedores con capacidades de ingeniería de aplicaciones pueden diferenciarse a través del rendimiento comprobado, el soporte de integración y la durabilidad del ciclo de vida, en lugar de competir únicamente en precios de etiquetas genéricas para grandes volúmenes.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -