
Panorama general de los ingresos, la demanda y las tendencias del mercado de edificios prefabricados.
Tamaño del mercado y previsiones de edificios prefabricados (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por oferta (a base de hormigón, a base de acero, sistemas modulares, otros); uso final (edificios residenciales, edificios comerciales, edificios industriales) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00006799
- Categoría : Fabricación y construcción
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 07, 2026


Tamaño del mercado en 2025
29.570 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
63.350 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
8,83 %
Índice de crecimiento
Mercado potencial
416.060 millones de dólares estadounidenses
(2026-2034)
El mercado mundial de edificios prefabricados estaba valorado en 29.570 millones de dólares estadounidenses en 2025 y se espera que alcance los 63.350 millones de dólares estadounidenses en 2034; se estima que registrará una tasa de crecimiento anual compuesta (CAGR) del 8,83% durante el período 2026-2034.
Análisis y perspectivas del mercado de edificios prefabricados
- América del Norte: Se estima que la región representará entre el 22 % y el 26 % del mercado en 2025 y que experimentará un crecimiento anual compuesto del 8,4 % al 9,0 % entre 2026 y 2034, impulsado por la logística, la manufactura, la infraestructura de datos y la reurbanización industrial.
- EE. UU.: Estados Unidos representa aproximadamente entre el 70 % y el 75 % del mercado norteamericano en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,1 % al 8,7 %, impulsado por la construcción industrial y las necesidades de almacenamiento.
- Europa: Se estima que Europa tendrá una participación del 20-24% en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 8,7-9,3% hasta 2034. Alemania, el Reino Unido, Francia, Italia y España impulsan la demanda mediante la modernización industrial, la logística y la construcción energéticamente eficiente.
- Asia Pacífico: Se estima que la región de Asia Pacífico tendrá una participación del 38-42% en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 10,8-11,5%, impulsada por China, India, Japón, Corea del Sur y la expansión de la manufactura y la logística en el sudeste asiático.
- Segmento más importante: Las estructuras de acero representan una cuota de mercado estimada del 62-66% en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 10,2-10,8%, lo que refleja una amplia adopción industrial y comercial.
- Segmento de alto crecimiento: Los sistemas modulares representarán aproximadamente entre el 16 % y el 20 % en 2025 y se prevé que se expandan a una tasa de crecimiento anual compuesta (CAGR) del 12,2 % al 13,0 %, gracias a la fabricación fuera de las instalaciones y a los requisitos de despliegue rápido.
- Empresas clave analizadas en detalle: ATCO Ltd.; Astron Buildings SA; ATAD Steel Structure Corporation; Cornerstone Building Brands; Pennar Industries Limited; Everest Industries Limited; Kirby Building Systems; Norsteel Buildings; PEB Steel Buildings Co., Ltd.; Tata BlueScope Steel.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Los edificios prefabricados modernos han evolucionado desde naves industriales genéricas hasta soluciones de ingeniería que incorporan perfiles de acero de diseño óptimo, paneles aislantes, recubrimientos de pintura mejorados, servicios integrados y diseño estructural coordinado por computadora. El proceso de fabricación se lleva a cabo en un entorno de fábrica más controlado, donde se minimizan las variaciones debidas a las condiciones del sitio y se garantiza la precisión dimensional. El diseño, el detallado y la fabricación con BIM también contribuyen a mejorar la coordinación entre arquitectos, fabricantes, contratistas y usuarios finales.
La siguiente etapa de desarrollo verá crecer el mercado más allá de las fábricas y almacenes tradicionales, incluyendo centros de datos, centros logísticos, edificios comerciales, estructuras institucionales y residencias selectas. Las oportunidades de crecimiento para los países en desarrollo cobrarán mayor relevancia, ya que la construcción rápida y eficiente resuelve los problemas de escasez de mano de obra y plazos de entrega. El mayor énfasis en la integridad estructural, la eficiencia energética, la seguridad contra incendios y las bajas emisiones de carbono incorporadas está impulsando mejores diseños por parte de los proveedores.
Alcance del informe de mercado de edificios prefabricados
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 29.570 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 63.350 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 8,83% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de edificios prefabricados
La demanda está cada vez más ligada a la expansión industrial, el almacenamiento, las redes logísticas, la reubicación de la producción y la modernización de la infraestructura. En este contexto, el crecimiento del mercado de edificios prefabricados se ve influenciado por la capacidad de los proveedores para integrar la ingeniería estructural, el procesamiento del acero, la cubierta, el revestimiento, el aislamiento, el transporte y el montaje en flujos de trabajo de proyectos coordinados. El ecosistema incluye productores de acero, fabricantes de componentes, empresas de ingeniería, contratistas, promotores y equipos de instalación especializados.
Los precios del acero, la capacidad de fabricación, los costos de transporte y la disponibilidad de mano de obra para el montaje siguen influyendo en la cadena de suministro. Los planos de ingeniería estandarizados, la fabricación automatizada y las especificaciones de componentes uniformes pueden facilitar la planificación de las compras y minimizar los errores. Las empresas que fabrican e instalan equipos tienen ventaja a la hora de gestionar proyectos complejos cuando los clientes valoran la seguridad en los plazos y la disponibilidad de un único proveedor.
El posicionamiento competitivo se basa cada vez más en la experiencia en ingeniería, la capacidad de fabricación, la personalización, la fiabilidad en las entregas y el alcance geográfico. El análisis del mercado de edificios prefabricados indica que empresas como ATCO Ltd., Astron Buildings SA, ATAD Steel Structure Corporation, Cornerstone Building Brands, Pennar Industries Limited y Everest Industries Limited compiten a través de capacidades diferenciadas en estructuras y sistemas de construcción.
La competitividad de Kirby Building Systems, Norsteel Buildings, PEB Steel Buildings Co., Ltd. y Tata BlueScope Steel se ve reforzada por la fabricación regional, las capacidades de ingeniería, la integración de edificios y las relaciones existentes con los clientes. Se observa un creciente interés en la inversión en automatización, habilidades de fabricación, innovación, diseño digital y capacidad de producción en proximidad a mercados de construcción en expansión. Las alianzas estratégicas con contratistas y promotores contribuirán a aumentar la visibilidad y la finalización de los pedidos.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de edificios prefabricados: Perspectivas estratégicas
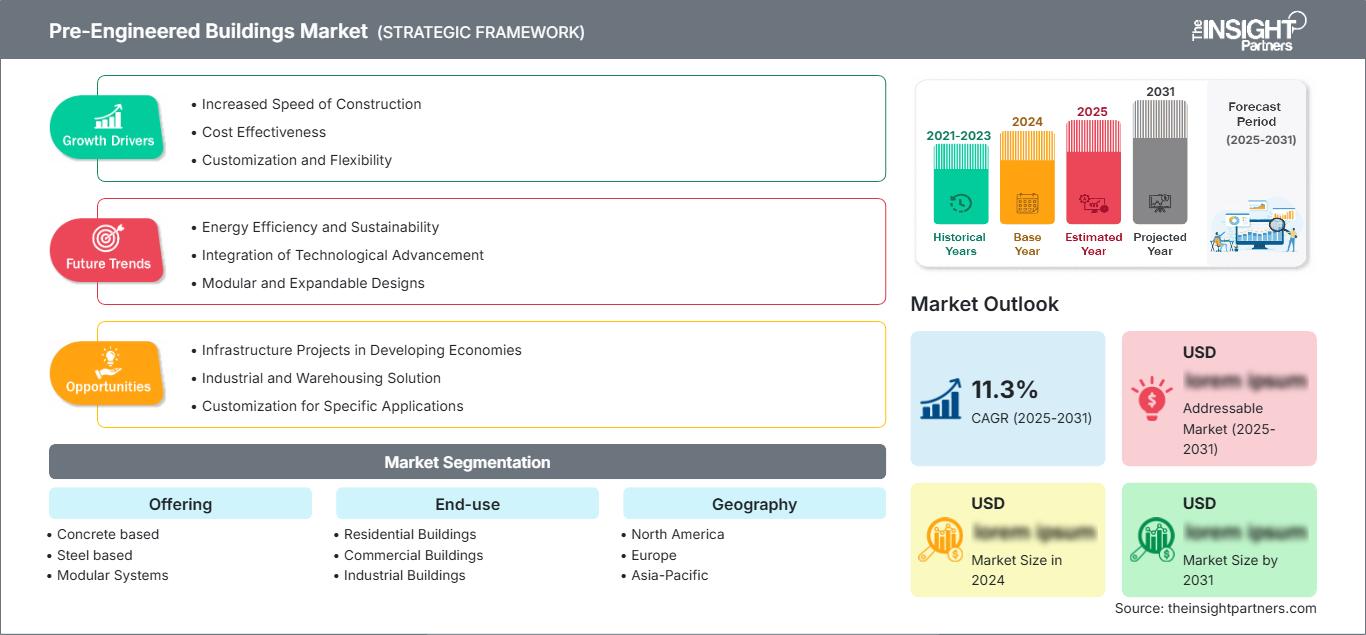
Perspectivas regionales
Mercado de edificios prefabricados en Norteamérica
Se estima que Norteamérica representará entre el 22 % y el 26 % del mercado mundial de edificios prefabricados en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,4 % al 9,0 % hasta 2034. Estados Unidos sigue siendo el principal centro de demanda, mientras que Canadá se beneficia de proyectos industriales, mineros, logísticos y de infraestructura que requieren sistemas de construcción adaptables.
La demanda se ve impulsada por la relocalización de la producción, el desarrollo de centros de distribución, la infraestructura energética y la sustitución de instalaciones industriales obsoletas. Los plazos de construcción y la disponibilidad de mano de obra siguen siendo factores importantes a la hora de comprar, lo que incrementa el interés por los sistemas estructurales prefabricados. Las normas de ingeniería locales, los requisitos de carga de nieve y viento, la protección contra incendios y las expectativas de eficiencia energética incentivan a los proveedores a mantener sólidas capacidades de diseño y cumplimiento normativo.
Mercado de edificios prefabricados en EE. UU.
Estados Unidos representa aproximadamente entre el 70 % y el 75 % del mercado norteamericano en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,1 % al 8,7 % durante el período 2026-2034. La demanda se concentra en almacenes, plantas de fabricación, estructuras agrícolas, centros de distribución y determinadas aplicaciones comerciales.
Entre las empresas con capacidad consolidada en EE. UU. se encuentran Cornerstone Building Brands y ATCO Ltd., mientras que los proveedores especializados dan soporte a proyectos industriales y comerciales regionales. El creciente uso de estructuras de luz libre, envolventes aisladas, configuraciones de gran altura y áreas de carga integradas está adaptando el diseño de edificios a las necesidades logísticas y de fabricación. La expansión de la capacidad industrial nacional también impulsa la demanda de sistemas de construcción escalables.
Mercado europeo de edificios prefabricados
Se estima que Europa representará entre el 20 % y el 24 % de la cuota de mercado de edificios prefabricados en 2025, con una tasa de crecimiento anual compuesta (TCAC) prevista del 8,7 % al 9,3 %. Alemania es el mercado líder, impulsada por la modernización de la industria manufacturera y la inversión en logística. El Reino Unido sigue siendo un mercado importante debido al desarrollo de almacenes, la rehabilitación industrial y la demanda de métodos de construcción más rápidos.
Germany's industrial base supports applications requiring high structural precision and efficient project execution. France, Italy, and Spain contribute through logistics, manufacturing, commercial redevelopment, and infrastructure construction. European requirements concerning insulation, energy efficiency, fire safety, and sustainability are encouraging suppliers to integrate improved envelope systems and more efficient structural designs.
APAC pre-engineered buildings Market
APAC is estimated to account for 38–42% of 2025 pre-engineered buildings market demand and is projected to grow at a CAGR of 10.8–11.5%, making it the leading regional market. China remains the largest contributor, while India is a major growth center. Japan, South Korea, and Australia add demand through advanced industrial and infrastructure projects.
Industrial expansion, logistics development, manufacturing investments, and public infrastructure programs support adoption. Policy emphasis on industrialization and modern construction methods further strengthens demand, particularly in India and Southeast Asia. Suppliers are increasingly expanding fabrication capacity and regional distribution networks to reduce delivery times and serve large project pipelines.
Middle East & Africa pre-engineered buildings Market
The Middle East and Africa pre-engineered buildings market demand is supported by industrial diversification, logistics infrastructure, energy projects, mining, and urban development. Saudi Arabia is a leading market, while the UAE remains important for logistics, commercial construction, and large-scale infrastructure. South Africa provides a significant industrial and mining-oriented demand base.
The regional market is expected to grow at a CAGR of 8.0–8.8% during 2026–2034. Energy and infrastructure investment creates opportunities for rapidly deployable industrial buildings, warehouses, worker accommodation, and supporting facilities. Climate conditions also encourage the use of engineered envelopes, corrosion-resistant materials, insulation, and controlled ventilation.
Segmentation Analysis
Offering
Pre-engineered buildings market trends indicate that offering remains a major determinant of structural system selection, with steel-based solutions retaining the largest position. The segment is forecast to grow at a CAGR of 9.2–9.8% during 2026–2034, supported by strength-to-weight advantages, fabrication efficiency, and compatibility with industrial and commercial building designs.
- Concrete based: Concrete-based systems address projects requiring substantial mass, durability, or specialized structural characteristics. Their use remains relevant where local building practices, fire requirements, and foundation considerations influence material selection.
- Estructuras de acero: Las estructuras de acero predominan en aplicaciones que requieren grandes luces, fabricación rápida, modularidad y sistemas estructurales relativamente ligeros. Su amplia compatibilidad con almacenes, fábricas y edificios comerciales refuerza su importancia estratégica.
- Sistemas modulares: Los sistemas modulares permiten la fabricación fuera de obra y una instalación acelerada. Su papel estratégico es cada vez más importante en proyectos con limitaciones de espacio, escasez de mano de obra, plazos ajustados o requisitos de configuraciones de edificios repetibles.
Uso final
La segmentación por uso final refleja las diferencias en las cargas estructurales, la configuración del edificio, la ocupación y la viabilidad económica del proyecto. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,5 % al 10,1 % durante el período 2026-2034, y que las aplicaciones industriales sigan siendo especialmente importantes debido a las necesidades de fabricación, almacenamiento y logística.
- Edificios residenciales: La adopción de la construcción residencial sigue siendo selectiva, pero cuenta con el apoyo de la construcción modular, las viviendas para trabajadores, los programas de vivienda asequible y los proyectos que requieren diseños estandarizados con cronogramas de construcción controlados.
- Edificios comerciales: Las aplicaciones comerciales incluyen locales comerciales, oficinas, espacios institucionales y estructuras de uso mixto donde la flexibilidad en la distribución de las plantas y la construcción acelerada pueden mejorar los plazos de desarrollo.
- Edificios industriales: Los edificios industriales representan la base de la demanda principal, en particular para fábricas, almacenes, centros logísticos, talleres e instalaciones de procesamiento que requieren espacios libres y configuraciones internas adaptables.
Resumen de la oportunidad
|
Uso final |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia (máximo 2 palabras) |
Etapa de adopción (emergente/en expansión/madura) |
|
Edificios residenciales |
Medio |
Vivienda modular |
Escalada |
|
Edificios comerciales |
Medio |
Espacios flexibles |
Escalada |
|
Edificios industriales |
Alto |
Almacenamiento inteligente |
Maduro |
Factores que impulsan el crecimiento del mercado de edificios prefabricados y análisis de su impacto
Ampliación de la capacidad de almacenamiento y logística industrial.
El continuo crecimiento de las redes de distribución, los centros de cumplimiento, la infraestructura de cadena de frío y los polígonos industriales generará una necesidad constante de edificios de gran envergadura con diseños interiores adaptables. Las soluciones de preingeniería permiten la construcción de almacenes con techos altos, zonas de carga, entreplantas y futuras ampliaciones con elementos estructurales relativamente consistentes. Esta solución es especialmente aplicable a los proveedores que pueden combinar su estructura con cubiertas, paredes, aislamiento, puertas, ventilación y otros elementos accesorios. La importancia de estos desarrollos se hace más evidente en las regiones donde se produce la reestructuración industrial y la expansión del comercio electrónico. Un proceso de construcción predecible es fundamental para los promotores, ya que incluso pequeños retrasos pueden afectar la apertura y el alquiler de dichas instalaciones. Con la expansión de las redes logísticas a nuevas regiones geográficas, surgirá la necesidad de fabricación e instalación regionales.
Relocalización de la producción y expansión de la capacidad industrial
El aumento de las inversiones en manufactura genera una mayor demanda de fábricas, talleres de ensamblaje, plantas de procesamiento, talleres y edificios auxiliares que deben estar listos para cumplir con los plazos específicos de cada proyecto. La construcción prefabricada se presenta como una solución, ya que las piezas estructurales pueden diseñarse, fabricarse, transportarse y ensamblarse en una serie de actividades organizadas. Este efecto beneficia a todos los involucrados: procesadores de acero, empresas de ingeniería, fabricantes, contratistas y proveedores de equipos. La construcción de nuevos edificios a menudo requiere áreas de producción con espacios libres, techos altos, un sistema de manejo de materiales, servicios públicos y capacidad de expansión. Esto crea un entorno donde se necesitan sistemas de construcción lo suficientemente flexibles como para adaptarse a cualquier cambio en la distribución de la producción.
Presión para reducir el tiempo de construcción y los requisitos de mano de obra en obra.
La presión de los plazos, la escasez de mano de obra cualificada, la congestión en las obras y los elevados costes derivados de los periodos de actividad más prolongados en el sitio se han convertido en preocupaciones cada vez más frecuentes para las empresas constructoras. El proceso de fabricación en fábrica permite trasladar gran parte de las actividades estructurales fuera de la obra, donde la preparación del terreno y la fabricación de componentes pueden realizarse simultáneamente. Esto puede contribuir a mejorar la planificación y minimizar las interferencias derivadas de las condiciones meteorológicas. El efecto se notaría especialmente en proyectos que priorizan la puesta en marcha temprana, como almacenes, fábricas, edificios comerciales y edificios de infraestructura de apoyo. Los fabricantes que ofrecen servicios de ingeniería, fabricación, logística y montaje pueden ayudar a sus clientes a minimizar los problemas de coordinación. Con un mayor énfasis en la productividad de la construcción como criterio de inversión, es probable que los fabricantes se centren en la automatización, las tecnologías de conexión estandarizadas, el diseño detallado y la planificación de la producción.
Tendencias futuras del mercado de edificios prefabricados
Integración de la ingeniería digital y la fabricación automatizada
Se prevé que la ingeniería digital se integre cada vez más en todo el ciclo de vida de la construcción, desde el diseño conceptual y la optimización estructural hasta la fabricación y el montaje en obra. El modelado tridimensional, el detallado automatizado, la extracción digital de cantidades y la ingeniería vinculada a la producción pueden reducir las brechas de información entre los participantes del proyecto. La siguiente etapa implicará una mayor integración entre las plataformas de diseño y los equipos de fabricación, lo que permitirá a los fabricantes generar información lista para la producción con menos intervención manual. Esto puede mejorar la utilización de materiales, la precisión de las conexiones y la gestión de cambios, al tiempo que respalda proyectos cada vez más personalizados. Los proveedores también pueden utilizar entornos de proyecto digitales para brindar a los clientes una mayor visibilidad del estado de la ingeniería, el progreso de la fabricación, la logística y los cronogramas de instalación. La ventaja competitiva resultante dependerá cada vez más de la capacidad de combinar la inteligencia de la ingeniería con la capacidad de fabricación física, en lugar de depender únicamente de productos de construcción estandarizados.
Sistemas estructurales con bajas emisiones de carbono y estrategias de materiales circulares
Se prevé que el desempeño ambiental influya cada vez más en las especificaciones estructurales a medida que los desarrolladores, los reguladores y las empresas ocupan espacios, presten mayor atención al carbono incorporado y a la eficiencia de los recursos. El acero sigue siendo fundamental en esta transición, ya que los componentes estructurales pueden diseñarse para optimizar la eficiencia de los materiales, reutilizarse en aplicaciones adecuadas e incorporarse a los flujos de reciclaje. Es probable que los sistemas futuros combinen secciones de acero optimizadas con un mejor aislamiento, recubrimientos reflectantes, sistemas de techado eficientes y materiales de menor impacto ambiental. Los fabricantes también podrían ofrecer mayor transparencia en cuanto al origen de los materiales, el contenido reciclado, la durabilidad del producto y su recuperación al final de su vida útil. Los registros digitales de materiales podrían facilitar la reutilización futura al documentar las características de los componentes y la información estructural. Estos avances incentivarán a los proveedores a considerar la sostenibilidad como una cuestión de ingeniería y ciclo de vida, en lugar de simplemente una especificación arquitectónica.
Oportunidades de mercado en el sector de edificios prefabricados
Expansión hacia centros de datos e instalaciones industriales de alta especificación.
Los centros de datos, las instalaciones de semiconductores, las plantas de fabricación avanzada y los proyectos logísticos especializados generan oportunidades para los proveedores capaces de cumplir con exigentes requisitos estructurales, ambientales y de plazos. Estos proyectos requieren ingeniería precisa, envolventes de alta calidad, procesos de instalación controlados e integración con sistemas mecánicos y eléctricos. Los proveedores pueden obtener mayor valor desarrollando paquetes estructurales especializados en lugar de competir únicamente en aplicaciones de almacenamiento convencionales. La inversión en equipos de ingeniería especializados, fabricación de precisión, protección contra la corrosión, paneles aislantes y gestión integral de proyectos puede fortalecer la participación en estos proyectos. Las alianzas con consultores de ingeniería, contratistas generales y proveedores de equipos también pueden mejorar el acceso a carteras de proyectos complejos. La mayor oportunidad reside en combinar las ventajas de velocidad de la construcción prefabricada con la disciplina de especificación que se espera en instalaciones técnicamente exigentes.
Capacidad de fabricación localizada en mercados de construcción emergentes
Los crecientes corredores industriales en India, el sudeste asiático, Oriente Medio, África y Latinoamérica ofrecen oportunidades para la expansión de la manufactura regional. Las plantas de fabricación locales pueden reducir las distancias de transporte, mejorar la capacidad de respuesta a las especificaciones del cliente y mitigar la exposición a la volatilidad del transporte transfronterizo. Los inversores y fabricantes pueden priorizar las instalaciones cercanas a los clústeres de procesamiento de acero, los corredores logísticos, los parques industriales y los grandes mercados de la construcción. La producción localizada también crea oportunidades para adaptar los diseños a los requisitos regionales de viento, sísmicos, térmicos, de corrosión y de códigos de construcción. Las empresas con estándares de ingeniería establecidos pueden transferir el conocimiento de producción manteniendo una calidad uniforme en todas las instalaciones. Las previsiones del mercado de edificios prefabricados indican que los proveedores que combinan la capacidad regional con la experiencia de ingeniería centralizada pueden fortalecer la cobertura de proyectos, reducir el riesgo de entrega y mejorar la competitividad en economías de la construcción de rápido crecimiento.
Preguntas frecuentes

Nivedita es una investigadora con más de 9 años de experiencia en Investigación de Mercados y Consultoría de Negocios. Actualmente se desempeña como Gerente de Proyectos en el área de TIC en The Insight Partners, y aporta una amplia experiencia en la gestión y ejecución de proyectos de investigación sindicados, personalizados, por suscripción y de consultoría en diversos sectores tecnológicos.
Con una trayectoria comprobada en la entrega de análisis basados en datos e información práctica, Nivedita ha sido una colaboradora clave en varios proyectos cruciales. Su trabajo abarca la ejecución integral de proyectos, desde la comprensión de los objetivos del cliente y el análisis de las tendencias del mercado hasta la formulación de recomendaciones estratégicas. Ha colaborado extensamente con empresas líderes en TIC, ayudándolas a identificar oportunidades de mercado y a adaptarse a los cambios del sector.
Nivedita posee un MBA en Administración de Empresas por IMS, Dehradun. Antes de unirse a The Insight Partners, adquirió una valiosa experiencia en MarketsandMarkets y Future Market Insights en Pune, donde ocupó diversos puestos de investigación y desarrolló una sólida base en análisis del sector y la interacción con el cliente.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -