
Mercado de empaquetado MEMS: tamaño, crecimiento y previsiones 2034
Tamaño y pronósticos del mercado de empaquetado de MEMS (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento por tipo de sensor (sensor inercial, sensor óptico, sensor ambiental, sensor ultrasónico, RF MEMS, otros); usuario final (automotriz, teléfonos móviles, electrónica de consumo, sistemas médicos, industrial, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00025679
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 30, 2026


Tamaño del mercado en 2025
6.040 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
10.750 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
7,47 %
Índice de crecimiento
Mercado potencial
79.290 millones de dólares estadounidenses
(2026-2034)
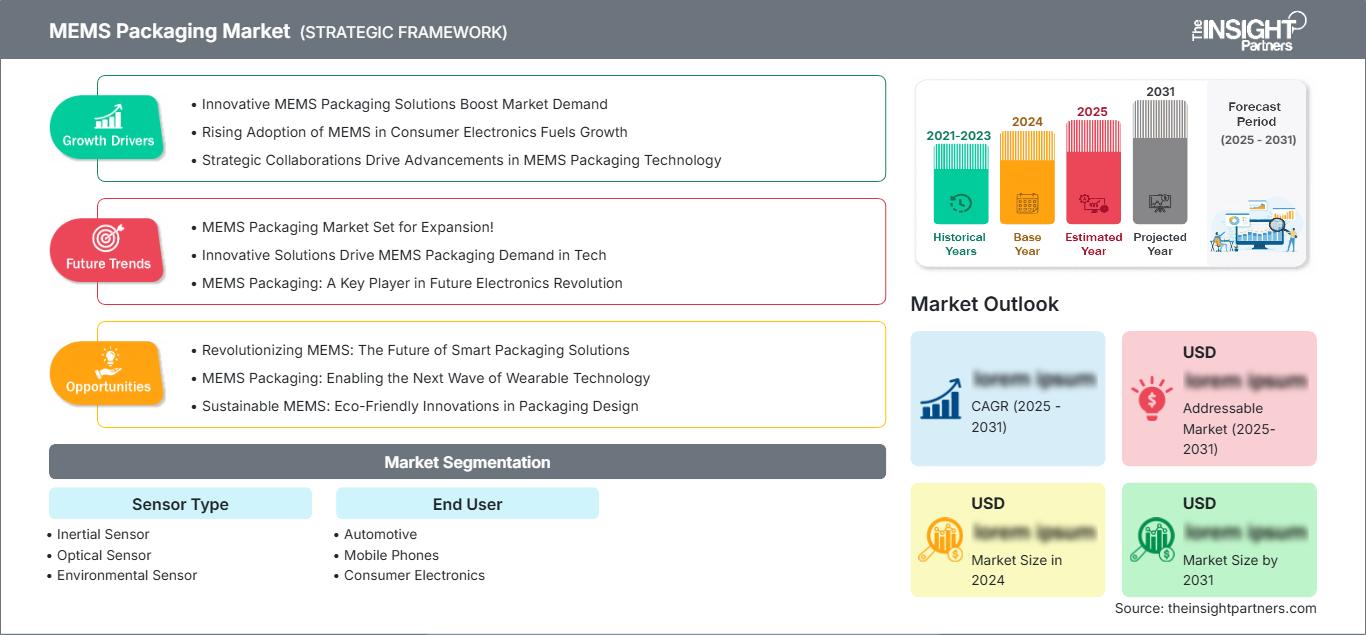
El mercado de encapsulado de MEMS alcanzó un valor de 6040 millones de dólares en 2025 y se prevé que llegue a los 10 750 millones de dólares en 2034 , con una tasa de crecimiento anual compuesta (TCAC) del 7,47 % entre 2026 y 2034. El mercado continúa evolucionando gracias a las tecnologías de encapsulado avanzadas que mejoran la fiabilidad de los sensores, la miniaturización y la protección del medio ambiente. El creciente despliegue de sistemas microelectromecánicos en la seguridad automotriz, la automatización industrial, los equipos sanitarios y la electrónica de consumo está impulsando la demanda a largo plazo y fomentando la innovación en tecnologías de integración heterogénea y a nivel de oblea.
En toda Norteamérica, las inversiones sostenidas en la fabricación de semiconductores, las iniciativas electrónicas respaldadas por el gobierno y la creciente producción de electrónica automotriz siguen impulsando el desarrollo del sector. El mercado de encapsulado de MEMS se ve favorecido por la creciente adopción de sistemas avanzados de asistencia al conductor, plataformas de detección industrial y dispositivos de monitorización médica. Se prevé que la expansión regional crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 6,8 % y el 7,4 % durante el periodo 2026-2034 , gracias a la capacidad de fabricación nacional y la continua innovación en las tecnologías de encapsulado de semiconductores.
Evaluación y perspectivas del mercado de encapsulado de MEMS
- América del Norte: Representó entre el 31 % y el 34 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 6,8 % y el 7,4 % durante el período 2026-2034 . La sólida capacidad de fabricación de semiconductores, la demanda de electrónica para automóviles y las inversiones en empaquetado avanzado siguen impulsando el liderazgo regional.
- EE. UU.: Representó entre el 73 % y el 77 % del mercado norteamericano en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 6,9 % y el 7,5 % durante el período 2026-2034 debido a importantes inversiones en I+D, una sólida infraestructura de fabricación y la integración generalizada de sensores en múltiples industrias.
- Europa: Mantuvo una cuota de mercado del 24-27% en 2025 y se espera que registre una tasa de crecimiento anual compuesta (TCAC) de entre el 6,5% y el 7,2% durante el período 2026-2034 . Alemania, Francia, el Reino Unido e Italia siguen siendo centros clave de fabricación y electrónica automotriz que impulsan el avance tecnológico.
- Asia Pacífico: Capturó una cuota de mercado del 34-38% en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) de entre el 8,2% y el 8,8% durante el período 2026-2034 . China, Japón, Corea del Sur y Taiwán continúan expandiendo la fabricación de semiconductores y la producción de electrónica de consumo.
- Segmento más grande: La electrónica de consumo representó entre el 31 % y el 35 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 7,0 % y el 7,6 % durante el período 2026-2034 , gracias a la creciente integración de sensores de movimiento, ambientales y ópticos.
- Segmento de alto crecimiento: Los sistemas médicos representaron entre el 11 % y el 14 % de la cuota de mercado en 2025 y se prevé que se expandan a una tasa de crecimiento anual compuesta (CAGR) de entre el 8,8 % y el 9,4 % durante el período 2026-2034 debido a la creciente adopción de diagnósticos portátiles y tecnologías de atención médica de precisión.
- Empresas clave analizadas en detalle: AAC Technologies Holdings Inc., Analog Devices, Inc., Bosch Sensortec GmbH, ChipMOS Technologies Inc., Infineon Technologies AG, MEMSCAP SA, Orbotech Ltd., Texas Instruments Incorporated, Taiwan Semiconductor Manufacturing Company Limited y TDK Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Se han producido cambios significativos en el mercado de encapsulado MEMS, pasando de los métodos tradicionales que utilizaban cerámica y plásticos a los encapsulados a nivel de oblea, los diseños de sistema en encapsulado y la integración heterogénea. Estas innovaciones han reducido considerablemente el tamaño de los encapsulados y mejorado su resistencia mecánica y su rendimiento eléctrico y térmico. La creciente fabricación de sensores utilizados en automóviles, teléfonos móviles, dispositivos portátiles y equipos de monitorización industrial ha obligado a las empresas a optimizar sus procesos de fabricación, aumentar la eficiencia y reducir los costes de producción. Las innovaciones en tecnologías como las interconexiones pasantes de silicio, los métodos de unión y el sellado hermético permiten a los proveedores garantizar que sus productos cumplan con los altos estándares de fiabilidad, al tiempo que facilitan la fabricación de semiconductores a gran escala. Por lo tanto, el crecimiento del mercado de encapsulado MEMS sigue vinculado al progreso en la fabricación de semiconductores y sistemas electrónicos.
Se prevé que, en adelante, las inversiones se intensifiquen en Asia Pacífico y Norteamérica gracias al apoyo gubernamental a la fabricación nacional de semiconductores mediante financiación y la localización de la cadena de suministro. La creciente adopción de dispositivos industriales inteligentes, dispositivos médicos conectados y nuevos sistemas de movilidad generará una mayor demanda de tecnologías de encapsulado fiables. El enfoque de las regulaciones en la electrónica de bajo consumo energético, los dispositivos duraderos y la fabricación resiliente impulsará aún más las inversiones en el futuro.
Alcance del informe de mercado de empaquetado de MEMS
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 6.040 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 10.750 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 7,47% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de encapsulado de MEMS
El creciente uso de componentes MEMS en la seguridad automotriz, sistemas de automatización, herramientas de diagnóstico y electrónica de consumo contribuye a la creciente demanda de nuevas tecnologías de encapsulado. Los métodos de encapsulado actuales protegen la frágil estructura de los componentes MEMS de la tensión mecánica, la contaminación, la humedad y los cambios de temperatura, además de garantizar el funcionamiento preciso de los sensores durante todo su ciclo de vida. La creciente integración de MEMS inerciales, ambientales, ópticos y de radiofrecuencia en dispositivos electrónicos más pequeños está impulsando la demanda de encapsulado a nivel de oblea, ensamblaje flip-chip y técnicas de encapsulado sofisticadas. Por lo tanto, la producción de MEMS mejora constantemente mediante procesos de producción automatizados que aumentan la precisión, la capacidad de fabricación y la fiabilidad de los productos en la industria de semiconductores.
Además de los procesos de fabricación, se requiere una mayor colaboración entre los distintos socios involucrados, como fundiciones, productores de sustratos, laboratorios, servicios de ensamblaje de semiconductores subcontratados y fabricantes de equipos. Las mejoras en la tecnología de unión, los métodos de adelgazamiento de obleas y la tecnología de inspección automatizada contribuyen a reducir los defectos de producción y a miniaturizar la arquitectura electrónica. Según el informe del mercado de empaquetado MEMS, existen tres ventajas competitivas: la solidez de la cadena de suministro, la expansión de la capacidad de fabricación regional y los equipos de empaquetado avanzados.
La competencia en el sector se intensifica a medida que las empresas de semiconductores existentes amplían sus tecnologías de empaquetado mediante la colaboración tecnológica, la investigación y el desarrollo, y la producción. Taiwan Semiconductor Manufacturing Company Limited mantiene su posición en innovaciones de empaquetado avanzadas y soluciones de fundición, mientras que Analog Devices, Inc., Infineon Technologies AG, Texas Instruments Incorporated y Bosch Sensortec GmbH se centran en soluciones de empaquetado fiables para sensores automotrices e industriales. MEMSCAP SA y AAC Technologies Holdings Inc. siguen concentrándose en soluciones MEMS específicas para los sectores de la salud, las comunicaciones y la electrónica de consumo.
Las prioridades de inversión en este sector se centran en el empaquetado a nivel de oblea, los materiales avanzados, las soluciones de automatización y la integración heterogénea. Mientras ChipMOS Technologies Inc. continúa expandiendo sus soluciones de ensamblaje y prueba de semiconductores, TDK Corporation desarrolla soluciones de empaquetado para sensores de movimiento y ambientales. Orbotech Ltd. desarrolla soluciones de inspección avanzadas que mejoran el rendimiento y el control de calidad en la fabricación de semiconductores. El aumento de la inversión de capital, junto con el apoyo gubernamental a la producción de semiconductores, debería potenciar la competitividad global y permitir a los proveedores la flexibilidad necesaria para responder a la creciente demanda en los sectores de electrónica automotriz, industrial y médica.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de encapsulado de MEMS: Perspectivas estratégicas
Perspectivas regionales
Mercado de empaquetado MEMS de Norteamérica
América del Norte representó entre el 31 % y el 34 % de la cuota de mercado de encapsulado de MEMS en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 6,8 % y el 7,4 % durante el periodo 2026-2034. El mercado regional se beneficia de un ecosistema de semiconductores consolidado, instalaciones de encapsulado avanzadas e importantes inversiones en electrónica automotriz, sistemas aeroespaciales y dispositivos médicos. La continua adopción de tecnologías de fabricación inteligente y automatización industrial está incrementando la demanda de soluciones de encapsulado de MEMS altamente fiables que puedan soportar entornos operativos adversos y garantizar el rendimiento a largo plazo de los dispositivos.
Las políticas gubernamentales que fomentan la producción de semiconductores, junto con la inversión en plantas de fabricación locales y empaquetado de alta tecnología, mejorarán aún más la competitividad de la región. La disponibilidad de grandes fabricantes integrados de semiconductores (IDM), organizaciones de investigación y servicios externalizados de ensamblaje de semiconductores facilitará la comercialización de nuevas soluciones tecnológicas de empaquetado. El creciente uso de sensores en vehículos conectados, dispositivos portátiles para el cuidado de la salud y sensores industriales garantizará un crecimiento sostenido durante el período previsto y mantendrá la posición de liderazgo de Norteamérica como centro de desarrollo tecnológico.
Mercado de empaquetado de MEMS en EE. UU.
En 2025, Estados Unidos representó entre el 73 % y el 77 % de la cuota de mercado total de Norteamérica, y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 6,9 % al 7,5 % entre 2026 y 2034. El creciente desarrollo local en semiconductores, las inversiones en la fabricación de última generación y la amplia adopción de dispositivos de detección en sectores como la defensa, la sanidad, la automoción y la electrónica de consumo siguen impulsando el crecimiento del mercado. Las principales empresas tecnológicas y los fabricantes de semiconductores invierten fuertemente en innovaciones en el encapsulado de semiconductores para aumentar su fiabilidad y eficiencia de fabricación.
La demanda del mercado sigue creciendo a medida que se incorporan más sensores MEMS a diversas tecnologías automotrices, incluidos los sistemas avanzados de asistencia al conductor, los vehículos autónomos y los vehículos eléctricos. En el sector sanitario, la demanda del mercado aumenta gracias al uso de dispositivos de diagnóstico portátiles y móviles que requieren un encapsulado de sensores altamente eficiente y fiable. La amplia cooperación entre las empresas de semiconductores, las instituciones académicas y los programas de investigación gubernamentales permite a Estados Unidos mantener su liderazgo en tecnologías innovadoras de encapsulado de semiconductores.
Mercado europeo de encapsulado MEMS
Europa representó entre el 24 % y el 27 % del mercado en 2025 y se prevé que registre un crecimiento anual compuesto (CAGR) de entre el 6,5 % y el 7,2 % entre 2026 y 2034. El principal contribuyente al mercado es Alemania, gracias a su sector automotriz altamente competitivo a nivel mundial, su experiencia en automatización industrial y sus capacidades en la fabricación de semiconductores. Las inversiones en ingeniería de precisión y fabricación inteligente impulsan la demanda de soluciones sofisticadas de encapsulado MEMS en los sectores de movilidad, industria y salud.
El Reino Unido está ampliando el alcance de la investigación en diseño de semiconductores y electrónica avanzada, así como la comercialización de innovaciones en dispositivos de detección utilizados en los sectores sanitario, de telecomunicaciones y aeroespacial. Francia, Italia y España contribuyen conjuntamente mediante el aumento de proyectos de automatización industrial, la fabricación de dispositivos médicos y la producción electrónica. Los esfuerzos de la UE para fomentar las inversiones en el desarrollo de semiconductores, la solidez de la cadena de suministro y la soberanía tecnológica impulsarán las capacidades de empaquetado de Europa.
Mercado de empaquetado MEMS de APAC
La región Asia-Pacífico acaparó entre el 34 % y el 38 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) de entre el 8,2 % y el 8,8 % durante el periodo 2026-2034, lo que la convierte en el mercado regional de mayor crecimiento. China lidera la producción regional, mientras que Japón, Corea del Sur, Taiwán e India siguen fortaleciendo la fabricación de semiconductores, la capacidad de empaquetado avanzado y la producción de electrónica de consumo mediante una inversión industrial sostenida.
Los incentivos gubernamentales, el aumento de la capacidad productiva y el incremento de las exportaciones de productos como teléfonos inteligentes, autopartes y maquinaria impulsarán continuamente la demanda de embalaje. La colaboración en investigación y los programas de semiconductores que se han puesto en marcha en Australia contribuyen al crecimiento de la región.
Mercado de empaquetado MEMS de Oriente Medio y África
Se prevé que Oriente Medio y África experimenten una tasa de crecimiento anual compuesta (TCAC) de entre el 5,8 % y el 6,4 % durante el periodo 2026-2034, gracias al aumento de las inversiones gubernamentales en infraestructura digital, automatización industrial y capacidades de fabricación avanzadas. Arabia Saudita y los Emiratos Árabes Unidos están impulsando la investigación relacionada con los semiconductores mediante iniciativas de diversificación económica, mientras que Sudáfrica sigue siendo un mercado importante para la fabricación de productos electrónicos y la tecnología industrial.
El creciente uso de infraestructuras inteligentes, sistemas de monitorización energética y maquinaria industrial conectada generará una mayor demanda de tecnologías de encapsulado MEMS en la región. Si bien la región carece de suficiente capacidad de fabricación, se prevé que la creciente colaboración con empresas extranjeras de semiconductores y la inversión en parques tecnológicos contribuyan al desarrollo de las competencias regionales.
Análisis de segmentación
Tipo de sensor
Se prevé que el segmento de tipos de sensores crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 7,3 % y el 7,9 % durante el periodo 2026-2034 . La innovación en sensores sigue siendo fundamental para la evolución de la industria del encapsulado MEMS, ya que los fabricantes priorizan la reducción del tamaño, la mayor durabilidad y una protección ambiental superior. El alcance del mercado de encapsulado MEMS continúa ampliándose con el creciente despliegue de MEMS inerciales, ópticos, ambientales, ultrasónicos y de radiofrecuencia en sistemas de seguridad automotriz, automatización industrial, equipos sanitarios y electrónica de consumo de última generación. Las tecnologías de encapsulado están evolucionando para abordar los requisitos de gestión térmica, aislamiento mecánico e integridad de la señal, al tiempo que permiten mayores volúmenes de producción y menores costes de fabricación.
- Sensor inercial: Ampliamente utilizado en sistemas de control de estabilidad automotriz, teléfonos inteligentes, dispositivos electrónicos portátiles y sistemas de monitoreo industrial. Su avanzado encapsulado a nivel de oblea mejora la resistencia a las vibraciones, reduce las dimensiones del paquete y optimiza la precisión de las mediciones a largo plazo en entornos operativos exigentes.
- Sensor óptico: Su creciente utilización en teléfonos inteligentes, sistemas de reconocimiento facial, equipos de imágenes médicas y aplicaciones de inspección industrial está reforzando la demanda de envases compactos capaces de minimizar las interferencias ópticas, manteniendo al mismo tiempo una alineación precisa y la protección del medio ambiente.
- Sensores ambientales: Su creciente implementación en edificios inteligentes, dispositivos domésticos conectados, automatización industrial y monitoreo de la calidad del aire respalda una demanda constante de soluciones de embalaje que permitan una detección precisa al tiempo que protegen los dispositivos de la humedad, el polvo y los contaminantes.
- Sensor ultrasónico: Las aplicaciones de asistencia al estacionamiento en automóviles, robótica, medición de distancias industriales y monitoreo de niveles de líquidos siguen impulsando su adopción. Las tecnologías de encapsulado priorizan el rendimiento acústico, la robustez mecánica y el funcionamiento estable en diversas condiciones ambientales.
- MEMS de RF: La creciente implementación en infraestructuras de comunicación inalámbrica, sistemas satelitales, electrónica aeroespacial y telecomunicaciones avanzadas fomenta el desarrollo de soluciones de encapsulado de baja pérdida y alta frecuencia que preservan el rendimiento eléctrico y la fiabilidad operativa a largo plazo.
Usuario final
Se prevé que el segmento de usuarios finales registre una tasa de crecimiento anual compuesta (TCAC) de entre el 7,5 % y el 8,1 % durante el periodo 2026-2034, a medida que la adopción de MEMS se expanda en diversos sectores de alto valor. La creciente digitalización, la automatización, la movilidad conectada y la atención médica de precisión siguen impulsando un mayor despliegue de sensores en todo el mundo. Actualmente, la electrónica de consumo representa la mayor contribución a los ingresos, mientras que los sistemas médicos constituyen el área de aplicación de mayor crecimiento debido a la rápida innovación en monitorización portátil, diagnósticos portátiles y tecnologías médicas mínimamente invasivas.
- Automoción: La electrificación de los vehículos, los sistemas avanzados de asistencia al conductor, la monitorización de la presión de los neumáticos, el despliegue de los airbags y las tecnologías de conducción autónoma siguen aumentando la necesidad de encapsulados MEMS altamente fiables, capaces de soportar vibraciones, fluctuaciones de temperatura y ciclos de vida útil prolongados.
- Teléfonos móviles: Los teléfonos inteligentes integran cada vez más sensores de movimiento, presión, ambientales y ópticos, lo que requiere un encapsulado ultraminiaturizado que permita diseños de dispositivos más delgados, un menor consumo de energía y una mayor eficiencia de producción sin comprometer la precisión de la detección.
- Electrónica de consumo: Los relojes inteligentes, los dispositivos de juego, las tabletas, los productos de realidad aumentada y los dispositivos para el hogar inteligente siguen siendo grandes usuarios de las tecnologías MEMS. La continua innovación de productos mantiene la demanda de soluciones de encapsulado de semiconductores compactas, duraderas y rentables.
- Sistemas médicos: La monitorización remota de pacientes, los dispositivos implantables, los diagnósticos portátiles y los equipos sanitarios portátiles dependen cada vez más de un embalaje de alta fiabilidad que garantice la biocompatibilidad, la estabilidad a largo plazo y un rendimiento constante de los sensores en entornos clínicos.
- En el sector industrial, la automatización de fábricas, el mantenimiento predictivo, la robótica, la fabricación inteligente y las aplicaciones de control de procesos requieren encapsulados MEMS robustos capaces de mantener la estabilidad operativa en condiciones ambientales y mecánicas adversas.
Resumen de la oportunidad
|
Usuario final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Automotor |
Alto |
Sensores ADAS |
Maduro |
|
teléfonos móviles |
Alto |
Miniaturización de dispositivos |
Maduro |
|
Electrónica de consumo |
Alto |
Dispositivos portátiles inteligentes |
Maduro |
|
Sistemas médicos |
Medio |
Diagnóstico remoto |
Escalada |
|
Industrial |
Medio |
Fábrica inteligente |
Escalada |
Factores de crecimiento y análisis del impacto del mercado de encapsulado de MEMS
Aumento del contenido de semiconductores en vehículos conectados y eléctricos
La industria automotriz continúa integrando un número creciente de sensores MEMS en sistemas avanzados de asistencia al conductor, plataformas de gestión de baterías, tecnologías de conducción autónoma y aplicaciones de seguridad vehicular. Los acelerómetros, giroscopios, sensores de presión, micrófonos y sensores ambientales requieren un encapsulado avanzado capaz de proteger las estructuras sensibles de vibraciones, humedad, ciclos térmicos y contaminación. El énfasis regulatorio en la seguridad vehicular, la electrificación y la reducción de emisiones está acelerando aún más el despliegue de sensores en todo el mundo. El aumento de las inversiones en semiconductores en Norteamérica, Europa y Asia Pacífico está fortaleciendo la capacidad de producción de tecnologías de encapsulado para la industria automotriz. A medida que la producción de vehículos eléctricos se expande globalmente, se espera que los proveedores capaces de ofrecer soluciones de encapsulado hermético y a nivel de oblea altamente confiables aprovechen mayores oportunidades de negocio a largo plazo en toda la cadena de valor de la electrónica automotriz.
Miniaturización de dispositivos electrónicos de consumo
Los fabricantes de electrónica de consumo siguen exigiendo dispositivos más delgados, ligeros y eficientes energéticamente sin comprometer el rendimiento de detección. Los teléfonos inteligentes, los auriculares inalámbricos, los visores de realidad aumentada, los relojes inteligentes y las consolas de videojuegos portátiles incorporan cada vez más múltiples componentes MEMS que requieren un encapsulado compacto con una estabilidad mecánica y un rendimiento eléctrico superiores. Los avances en el encapsulado de chips a nivel de oblea, las arquitecturas de sistema en encapsulado y la integración heterogénea permiten una mayor densidad funcional a la vez que reducen los costes de fabricación. Los ciclos de reemplazo de productos rápidos también incentivan a los proveedores de encapsulado a mejorar la eficiencia de la producción y acortar los plazos de desarrollo. Se espera que la continua innovación en la electrónica portátil siga siendo uno de los catalizadores de crecimiento a largo plazo más importantes para las tecnologías avanzadas de encapsulado MEMS en los ecosistemas globales de fabricación de semiconductores.
Expansión de la atención médica inteligente y la automatización industrial.
Los proveedores de atención médica y los fabricantes industriales implementan cada vez más plataformas de detección con tecnología MEMS para mejorar la eficiencia operativa, la monitorización predictiva y la toma de decisiones en tiempo real. Los monitores de salud portátiles, los dispositivos implantables, los robots industriales, los sistemas de mantenimiento predictivo y los equipos de fabricación conectados requieren un embalaje altamente fiable capaz de mantener su rendimiento en condiciones ambientales adversas. Las iniciativas de transformación digital, la adopción de la Industria 4.0 y la expansión de los programas de monitorización remota de pacientes siguen acelerando la integración de sensores en todo el mundo. Las inversiones en electrónica médica, automatización industrial e instalaciones de fabricación inteligentes están generando una demanda sostenida de soluciones de embalaje que ofrezcan ciclos de vida operativos prolongados, una integridad de señal precisa y resistencia al estrés mecánico. Se espera que estas tendencias estructurales refuercen la expansión del mercado a largo plazo en múltiples sectores de usuarios finales.
Tendencias futuras del mercado de encapsulado de MEMS
Creciente adopción de la integración heterogénea y el encapsulado a nivel de oblea.
La industria avanza progresivamente hacia la integración heterogénea, donde los dispositivos MEMS, los procesadores, la memoria y los componentes de comunicación se combinan en paquetes altamente compactos. Esta transición reduce el tamaño del sistema a la vez que mejora el rendimiento eléctrico, la gestión térmica y la eficiencia de fabricación. Las tendencias del mercado de empaquetado de MEMS indican que los fabricantes de semiconductores están invirtiendo cada vez más en empaquetado a nivel de oblea, empaquetado fan-out y tecnologías de unión avanzadas para dar soporte a la próxima generación de dispositivos electrónicos portátiles, sensores para automóviles y plataformas de IoT industrial. Se espera que las mejoras continuas en los materiales de empaquetado y los procesos de ensamblaje automatizados reduzcan los costes de producción y permitan una mayor densidad de integración, lo que convierte al empaquetado avanzado en un factor diferenciador clave para los futuros productos semiconductores.
Mayor localización de los ecosistemas de empaquetado de semiconductores
Los gobiernos y los fabricantes de semiconductores están acelerando las estrategias de inversión regional para reducir los riesgos de la cadena de suministro y fortalecer la capacidad de producción nacional. Se están estableciendo nuevas plantas de fabricación, instalaciones de empaquetado avanzado y centros de pruebas en Norteamérica, Europa y Asia-Pacífico mediante programas de inversión pública y privada. Esta tendencia a la localización favorece plazos de entrega más cortos, una mayor resiliencia en la fabricación y una colaboración más estrecha entre fundiciones, especialistas en empaquetado y fabricantes de productos electrónicos. Se espera que, en los próximos años, los ecosistemas de semiconductores localizados mejoren la transferencia de tecnología, aumenten la flexibilidad de producción y fomenten la adopción de procesos de empaquetado innovadores capaces de dar soporte a aplicaciones electrónicas en constante evolución.
Oportunidades de mercado para el empaquetado de MEMS
Expansión de la fabricación de productos electrónicos médicos avanzados
Las tecnologías sanitarias siguen evolucionando hacia diagnósticos portátiles, monitorización vestible, sensores implantables y dispositivos médicos conectados que requieren un encapsulado de semiconductores de alta fiabilidad. Los fabricantes que invierten en capacidades de encapsulado especializadas de grado médico pueden beneficiarse de la creciente aceptación regulatoria de la monitorización remota de pacientes y las plataformas de salud digital. Las previsiones del mercado de encapsulado MEMS sugieren que la expansión de la infraestructura sanitaria, el envejecimiento de la población y el aumento de las inversiones en medicina de precisión crearán oportunidades sostenidas para los proveedores que ofrecen soluciones de encapsulado biocompatibles, miniaturizadas y herméticamente selladas. Se espera que las empresas que fortalezcan sus alianzas con fabricantes de dispositivos médicos e innovadores en tecnología sanitaria consigan contratos a largo plazo, diferenciándose a través de la garantía de calidad, el cumplimiento normativo y la experiencia en fabricación avanzada.
Inversión en instalaciones de fabricación inteligente habilitadas por IA
La inteligencia artificial, el mantenimiento predictivo y las tecnologías de fábrica digital están transformando las operaciones de fabricación de semiconductores en todo el mundo. Las empresas que invierten en sistemas de inspección automatizados, control de calidad inteligente y procesos de empaquetado basados en datos pueden mejorar el rendimiento de la fabricación, al tiempo que reducen los costes de producción y los índices de defectos. Las fábricas inteligentes también permiten una comercialización más rápida de dispositivos MEMS innovadores mediante una optimización de procesos mejorada y la monitorización de la producción en tiempo real. A medida que la automatización industrial se expande a nivel mundial, los proveedores de empaquetado que adopten tecnologías de fabricación con IA fortalecerán la eficiencia operativa, mejorarán la capacidad de respuesta al cliente y establecerán ventajas competitivas en las cadenas de suministro de los sectores automotriz, industrial, de electrónica de consumo y sanitario.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -