
Mercado de poliestireno extruido: tamaño, crecimiento y previsiones 2034
Tamaño del mercado y previsiones del poliestireno extruido (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por aplicación (cimientos, techos, paredes, suelos y cielorrasos, otros); uso final (residencial, comercial, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00008118
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 17, 2026


Tamaño del mercado en 2025
6.120 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
10.610 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,30 %
Índice de crecimiento
Mercado potencial
75.690 millones de dólares estadounidenses
(2026-2034)
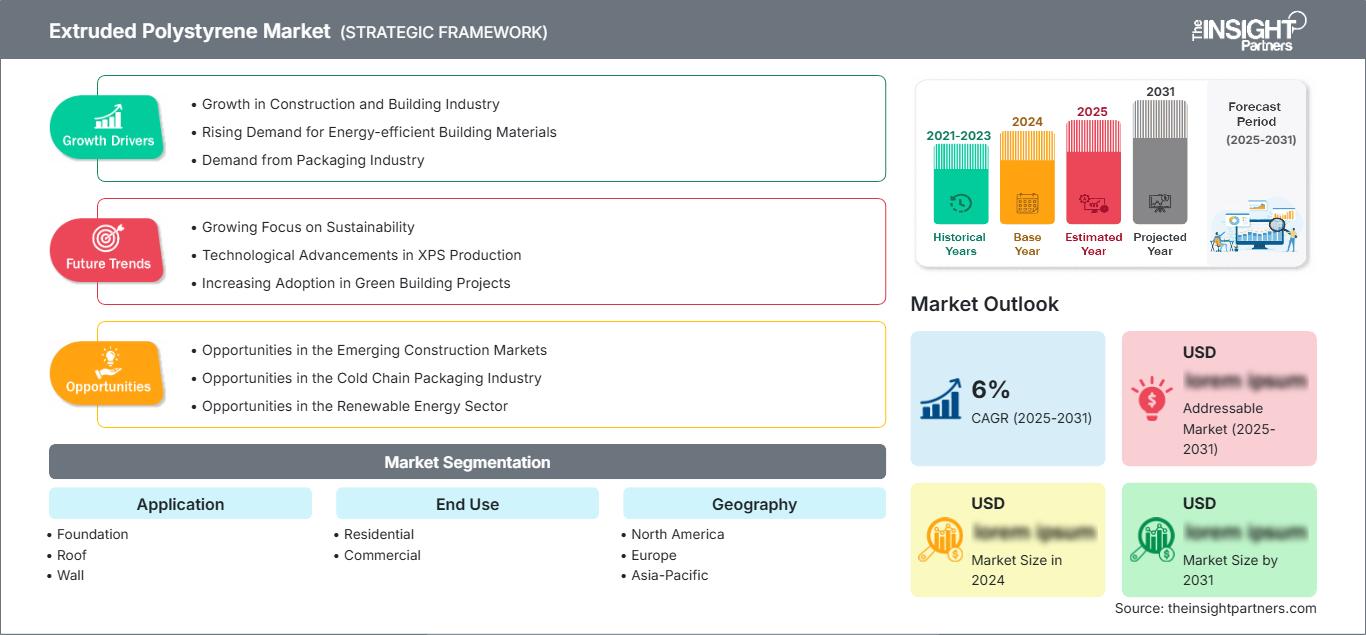
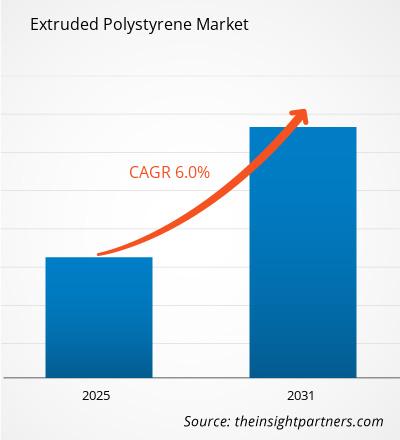
El mercado del poliestireno extruido (XPS) alcanzó un valor de 6120 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 10 610 millones de dólares estadounidenses en 2034 , con una tasa de crecimiento anual compuesta (CAGR) del 6,30 % durante el período 2026-2034 . La resistencia a la humedad, la resistencia a la compresión, la estabilidad dimensional y el rendimiento térmico siguen impulsando la adopción del XPS en diversas aplicaciones de construcción.
En Norteamérica, el mercado del poliestireno extruido se ve impulsado por la actividad de renovación, los requisitos cada vez más estrictos para la envolvente de los edificios y la demanda de aislamiento continuo en estructuras residenciales y comerciales. Se prevé que el mercado regional crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 5,8 % y el 6,4 % entre 2026 y 2034 , siendo los cimientos subterráneos, las cubiertas de membrana protegida y los sistemas de paredes energéticamente eficientes importantes focos de demanda.
Evaluación y perspectivas del mercado del poliestireno extruido
- América del Norte: Se estima que América del Norte representará una cuota de mercado de poliestireno extruido del 23-27% en 2025 , impulsada por la renovación, el cumplimiento de los códigos energéticos y la construcción subterránea. Se prevé que la región crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,8-6,4% entre 2026 y 2034 , y que el XPS mantenga su relevancia en cimientos y cubiertas.
- EE. UU.: Estados Unidos representa aproximadamente entre el 68 % y el 74 % de la demanda norteamericana en 2025 , mientras que la construcción comercial, la renovación residencial y el desarrollo de almacenamiento en frío respaldan una tasa de crecimiento anual compuesta (CAGR) del 5,9 % al 6,5 % durante el período 2026-2034 .
- Europa: Se estima que Europa representará entre el 31 % y el 35 % del mercado en 2025 , siendo Alemania, Francia, el Reino Unido, Italia y España importantes centros de consumo. Los requisitos de eficiencia energética, los programas de renovación y la consolidada industria de aislamiento impulsan una tasa de crecimiento anual compuesta (TCAC) del 5,7 % al 6,3 % durante el período 2026-2034 .
- Asia Pacífico: La región de Asia Pacífico representa aproximadamente entre el 26 % y el 30 % del mercado en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 6,6 % al 7,2 % durante el período 2026-2034 , liderada por China, Japón, India y Corea del Sur, a medida que se fortalecen la actividad de la construcción y los estándares de eficiencia de los edificios.
- Segmento más grande: La cimentación es la aplicación más importante, con una cuota de mercado del 36-40% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 6,1-6,6% durante el período 2026-2034 , lo que refleja los fuertes requisitos de aislamiento bajo el nivel del suelo.
- Segmento de alto crecimiento: El segmento comercial es el de uso final de mayor crecimiento, representando una cuota del 38-42% en 2025 y avanzando a una tasa de crecimiento anual compuesta (CAGR) del 6,5-7,0% durante el período 2026-2034 .
- Empresas clave analizadas en detalle: BASF SE, Synthos SA, Kingspan Group plc, DuPont de Nemours, Inc., Owens Corning, Saint-Gobain, Ravago Manufacturing Greece SA, Versalis SpA, Knauf Insulation y TechnoNICOL Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Esta previsión para el poliestireno extruido tiene en cuenta la transición de las aplicaciones tradicionales de aislamiento térmico a soluciones de envolvente de edificios diseñadas para ofrecer resistencia a la humedad, resistencia a la compresión y un rendimiento constante durante toda su vida útil. Mediante la extrusión continua, los fabricantes pueden producir paneles con densidad y espesor específicos. Los sistemas de agentes espumantes también están siendo modificados por los fabricantes para reducir el impacto ambiental sin comprometer la eficiencia térmica. La creciente diferenciación de productos incluirá la resistencia a la compresión, la geometría, la capacidad de drenaje, la estabilidad dimensional y la idoneidad para cubiertas protegidas y estructuras subterráneas.
Se prevé que la inversión durante el período de pronóstico esté impulsada por la capacidad de producción cercana a los mercados de desarrollo de la construcción, incluyendo Asia Pacífico y algunos países de Oriente Medio. El mayor enfoque en la eficiencia energética de los edificios debería favorecer una mayor densidad de aislamiento por proyecto, mientras que las renovaciones generarán demanda independientemente de los nuevos ciclos de construcción. Los productores con fabricación local, redes de contratistas bien establecidas y productos con bajo potencial de calentamiento global pueden responder a las necesidades de abastecimiento cambiantes.
Alcance del informe de mercado del poliestireno extruido
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 6.120 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 10.610 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,30% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado del poliestireno extruido
La demanda de XPS se debe principalmente a proyectos de construcción que requieren un aislamiento duradero en cimientos, techos, paredes y pisos. Por lo tanto, el crecimiento del mercado de poliestireno extruido está ligado tanto al inicio de la construcción como a la intensidad de aislamiento por metro cuadrado. Las características del XPS, como su baja absorción de humedad y alta resistencia a la compresión, lo hacen especialmente ventajoso cuando el aislamiento está expuesto a la humedad del suelo, esfuerzos mecánicos o necesidades de gestión del agua. El sector residencial representa la principal base de consumidores de este aislamiento; sin embargo, la construcción comercial genera demanda de sistemas de ingeniería para techos y pisos.
La cadena de valor comienza con las materias primas y los aditivos derivados del estireno e incluye etapas como la extrusión, el espumado, la fabricación de paneles, el corte, el tratamiento superficial, el embalaje y la distribución. La energía utilizada en el proceso de extrusión y el coste de las materias primas son factores clave que influyen en el negocio de los productores. Por lo tanto, las instalaciones de producción representan un elemento importante debido a los costes logísticos que implica el transporte de paneles aislantes de gran tamaño.
Las tendencias del mercado de poliestireno extruido revelan que la competencia está impulsada por atributos de rendimiento, capacidad de producción, requisitos normativos y soporte técnico, además de los precios. El mercado incluye empresas como BASF SE, Synthos SA, Kingspan Group plc, DuPont de Nemours, Inc., Owens Corning, Saint-Gobain, Ravago Manufacturing Greece SA, Versalis SpA, Knauf Insulation y TechnoNICOL Corporation, a través de líneas de productos regionales, sistemas de aislamiento, capacidades de producción o redes de distribución.
El estudio de mercado del poliestireno extruido muestra que el posicionamiento estratégico depende cada vez más de los agentes espumantes de bajo potencial de calentamiento global (PCG), los programas de reciclaje, las declaraciones ambientales de producto y las certificaciones de rendimiento para productos específicos. Por ejemplo, Kingspan amplió su gama GreenGuard XPS, mientras que Owens Corning se centró en productos XPS de última generación. Asimismo, DuPont ha desarrollado variantes de espuma de poliestireno con bajo PCG. Estas acciones demuestran que la diferenciación de los productos se basará en su desempeño ambiental, junto con sus características térmicas y mecánicas.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado del poliestireno extruido: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de poliestireno extruido
Se estima que Norteamérica representará entre el 23 % y el 27 % de la demanda mundial en 2025, con Estados Unidos a la cabeza del consumo regional. Se prevé que el mercado crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,8 % al 6,4 % hasta 2034, impulsado por las normativas energéticas, las renovaciones, las cubiertas comerciales, el aislamiento subterráneo y la construcción de cámaras frigoríficas. El XPS sigue siendo valioso en aplicaciones donde se requiere resistencia a la humedad y a la compresión.
Canadá contribuirá mediante mejores envolventes de edificios residenciales y no residenciales, y Estados Unidos será el principal impulsor de la demanda. Los sistemas de techos, cimientos, muros y pisos con membranas protegidas siguen siendo aplicaciones importantes. Las regulaciones sobre agentes espumantes con alto potencial de calentamiento global (PCG) están motivando a los proveedores a optar por soluciones más respetuosas con el medio ambiente. Por lo tanto, el desarrollo de productos se relaciona cada vez más con los requisitos normativos, las declaraciones ambientales y las necesidades de aislamiento continuo. Es probable que la demanda regional se mantenga estable, ya que la renovación y la sustitución pueden compensar las caídas cíclicas en las nuevas construcciones.
Mercado estadounidense de poliestireno extruido
Estados Unidos representa aproximadamente entre el 68 % y el 74 % de la demanda norteamericana en 2025, con una tasa de crecimiento anual compuesta (TCAC) proyectada de entre el 5,9 % y el 6,5 % hasta 2034. El aislamiento de cimientos, las cubiertas comerciales, los sistemas de revestimiento de paredes y las instalaciones refrigeradas siguen siendo áreas de aplicación importantes. Owens Corning, DuPont de Nemours, Inc. y Kingspan Group plc mantienen una presencia significativa de sus productos en todos los canales de la construcción.
La demanda de estos paneles se ha visto cada vez más influenciada por las especificaciones energéticas de los edificios, las especificaciones de resistencia a la humedad y la necesidad de un aislamiento continuo. Los paneles XPS con mayor resistencia a la compresión son relevantes en aplicaciones como cubiertas de aparcamiento, sistemas de techos protegidos, sistemas de suelos de congeladores y aplicaciones bajo losas. La renovación ha ampliado su aplicabilidad, ya que las estructuras antiguas pueden requerir mejoras en la envolvente del edificio. Los cambios normativos hacia agentes espumantes con menor potencial de calentamiento global (PCG) y las consideraciones de durabilidad seguirán influyendo en el desarrollo y las especificaciones de los productos.
Mercado europeo de poliestireno extruido
Europa representará una cuota estimada del 31-35% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,7-6,3% hasta 2034. Alemania es un mercado líder, impulsado por la renovación y la fabricación de aislamiento térmico consolidada. El Reino Unido mantiene la demanda mediante mejoras en la eficiencia energética y la rehabilitación de edificios comerciales. Francia, Italia y España contribuyen a través de la renovación de viviendas, la instalación de tejados y la construcción de obra nueva. La contratación pública regional tiene cada vez más en cuenta la huella de carbono, las declaraciones de producto y el rendimiento térmico.
Alemania se beneficia de la presencia de un ecosistema consolidado de materiales de construcción y del uso generalizado de productos de aislamiento para suelos. Francia e Italia impulsan la demanda mediante actividades de renovación y la construcción de edificios comerciales, mientras que España se beneficia de la construcción residencial y la necesidad de refrigeración debido a las condiciones climáticas. El entorno competitivo en esta región incluye a Kingspan Group plc, BASF SE, Synthos SA, Saint-Gobain y Ravago Manufacturing Greece SA.
Mercado de poliestireno extruido en la región Asia-Pacífico
Se estima que la región Asia-Pacífico representará entre el 26 % y el 30 % de la demanda mundial en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,6 % al 7,2 %. China lidera el consumo regional, seguida de Japón, Corea del Sur, India y Australia. La construcción urbana, la construcción industrial, la construcción de cámaras frigoríficas y la mejora de los estándares de aislamiento impulsan la demanda.
China se beneficia de su amplio sector de la construcción, mientras que India aprovecha la urbanización junto con un mayor enfoque en edificios energéticamente eficientes. Japón y Corea del Sur priorizan el rendimiento y la calidad, pero Australia se centra en la envolvente del edificio. La fabricación y la distribución serán vitales, ya que los costos de transporte afectan la rentabilidad de los tableros. El crecimiento de la capacidad de fabricación y la adopción de sistemas de aislamiento de alto rendimiento mantendrán a la región de Asia-Pacífico como la de mayor crecimiento.
Mercado de poliestireno extruido en Oriente Medio y África
Se estima que la demanda en Oriente Medio y África representa una porción menor del consumo mundial, con un crecimiento proyectado de aproximadamente entre el 5,9 % y el 6,6 % de tasa de crecimiento anual compuesta (TCAC) hasta 2034. Los países líderes en la región incluyen Arabia Saudita y los Emiratos Árabes Unidos, debido a su extenso desarrollo comercial, de infraestructura, hotelero y de uso mixto.
Sudáfrica constituye el mercado clave en el África subsahariana, mientras que otras regiones de Oriente Medio y África siguen impulsadas por proyectos de infraestructura y desarrollo urbano. Las necesidades de refrigeración influyen considerablemente en la rentabilidad del aislamiento térmico. El aislamiento XPS resulta muy adecuado cuando se requiere resistencia a la humedad y resistencia mecánica.
Análisis de segmentación
Solicitud
Según su aplicación, el mercado del poliestireno extruido (XPS) se define por los requisitos de rendimiento de cada zona de la envolvente del edificio. Las aplicaciones en cimientos se benefician de la resistencia a la humedad y la resistencia a la compresión del XPS, mientras que los tejados requieren estabilidad dimensional y durabilidad. Las paredes, los suelos y los techos generan una demanda adicional a medida que se generalizan las prácticas de aislamiento continuo. Se prevé que este segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,0 % al 6,5 % durante el periodo 2026-2034 .
- Cimentación: El aislamiento de cimentaciones sigue siendo la aplicación predominante, ya que los paneles proporcionan continuidad térmica bajo las losas y alrededor de las estructuras subterráneas. Su resistencia a la humedad y su capacidad portante refuerzan la demanda de especificaciones en la construcción residencial y comercial.
- Cubiertas: Las aplicaciones para cubiertas se benefician del rendimiento del XPS en sistemas de membranas protegidas, donde el aislamiento debe soportar la humedad y las cargas mecánicas. La demanda se ve impulsada por la rehabilitación de edificios comerciales, la construcción de cubiertas planas y los diseños de envolventes de alto rendimiento.
- Pared: Las aplicaciones de pared incorporan cada vez más XPS cuando el aislamiento continuo y el control de la humedad son prioritarios. Su adopción está influenciada por el diseño de la fachada, las normativas energéticas locales, las prácticas de instalación y la compatibilidad con los sistemas de revestimiento o mampostería.
- Suelos y techos: Las aplicaciones de suelos y techos utilizan XPS donde la continuidad térmica, la resistencia a la compresión y la resistencia a la humedad son importantes. Los suelos comerciales, las losas residenciales y los espacios especializados con temperatura controlada ofrecen importantes oportunidades de demanda.
Uso final
La construcción residencial y comercial genera dinámicas de compra diferentes: los proyectos residenciales priorizan la simplicidad de instalación y el rendimiento energético, mientras que los proyectos comerciales dan mayor importancia a la carga estructural, la compatibilidad del sistema, la certificación técnica y la rentabilidad del ciclo de vida. Se prevé que el segmento de uso final registre una tasa de crecimiento anual compuesta (TCAC) del 6,3 % al 6,8 % durante el período 2026-2034 .
- Residencial: La demanda residencial se ve impulsada por la construcción de viviendas nuevas, la renovación, el aislamiento de sótanos, los sistemas de pisos y las mejoras en la eficiencia energética. La familiaridad del contratista, la disponibilidad de paneles, el cumplimiento de las normativas y la productividad de la instalación influyen considerablemente en la selección del producto.
- Comercial: Las aplicaciones comerciales requieren cada vez más aislamiento térmico especializado para techos, cimientos, estacionamientos, cámaras frigoríficas y envolventes de alto rendimiento. Las decisiones de adquisición priorizan la resistencia a la compresión, la gestión de la humedad, el rendimiento durante todo su ciclo de vida, la certificación y la compatibilidad con los sistemas constructivos completos.
Resumen de la oportunidad
|
Uso final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Residencial |
Alto |
Rehabilitación energética |
Maduro |
|
Comercial |
Medio |
Techos de alta capacidad de carga |
Escalada |
Factores de crecimiento y análisis del impacto del mercado del poliestireno extruido
Requisitos más estrictos de rendimiento energético de los edificios
Las normativas energéticas para edificios están aumentando la atención que se presta al espesor del aislamiento, los puentes térmicos y el rendimiento de la envolvente completa. Para los proveedores de XPS, esto genera demanda no solo por el mayor volumen de construcción, sino también por la mayor intensidad de aislamiento en cada proyecto. Los productos se evalúan cada vez más en función de su resistencia térmica, comportamiento ante la humedad, resistencia a la compresión y compatibilidad con el sistema. Esto beneficia a las empresas que pueden ofrecer un soporte de diseño y rendimiento bien documentado. Los cambios en los códigos energéticos en Norteamérica y Europa, así como el desarrollo de los códigos de construcción en las economías emergentes de Asia, siguen la misma tendencia, lo que, desde una perspectiva comercial, significa que existe un mayor potencial para especificar paneles de alto rendimiento en techos, cimientos y paredes.
Ampliación de las obras de renovación y mejora de la envolvente del edificio.
La renovación constituye una importante fuente de demanda estructural, ya que los edificios existentes requieren mejoras en el aislamiento incluso cuando los ciclos de construcción nuevos se ralentizan. Los cimientos, techos, pisos y muros antiguos pueden presentar un rendimiento térmico deficiente, filtraciones de humedad o puentes térmicos. El XPS puede solucionar varios de estos problemas mediante la instalación de paneles rígidos y su resistencia a la humedad. La demanda de renovación también crea oportunidades para que los fabricantes ofrezcan dimensiones y sistemas de paneles estandarizados que reduzcan la complejidad de la instalación. En mercados maduros, la inversión pública y privada en la rehabilitación energéticamente eficiente puede mantener el consumo de aislamiento durante múltiples ciclos de construcción. Los propietarios de inmuebles comerciales prestan especial atención a los costos operativos y al rendimiento de los activos, lo que genera demanda de soluciones que combinen mejoras en el aislamiento con la rehabilitación de techos o fachadas. Esto impulsa canales de venta constantes orientados a la sustitución y la modernización.
Crecimiento de las instalaciones de almacenamiento en frío y las instalaciones comerciales especializadas.
La expansión de almacenes con temperatura controlada, infraestructura de distribución de alimentos, instalaciones farmacéuticas y edificios comerciales especializados está incrementando la demanda de aislamiento de alto rendimiento. Estas estructuras requieren materiales que mantengan su rendimiento térmico bajo condiciones exigentes de humedad y carga. El XPS es idóneo para aplicaciones específicas en pisos, cimientos y envolventes donde la resistencia a la compresión y la impermeabilidad son fundamentales. El crecimiento de la distribución organizada de alimentos y la logística farmacéutica también impulsa la inversión en infraestructura de temperatura controlada en las economías emergentes. Para los fabricantes, esta aplicación ofrece oportunidades para desarrollar paneles de mayor resistencia, tratamientos superficiales especializados y productos compatibles con el sistema. Además, permite fijar precios más altos cuando el rendimiento del aislamiento influye directamente en el consumo energético y la fiabilidad operativa de las instalaciones. Por lo tanto, los proveedores con capacidad de ingeniería técnica pueden fortalecer sus relaciones con promotores, contratistas y especialistas en la cadena de frío.
Tendencias futuras del mercado del poliestireno extruido
Formulaciones con bajo potencial de calentamiento global y transparencia ambiental.
El pronóstico del mercado de poliestireno extruido muestra que el desarrollo futuro de productos probablemente hará mayor hincapié en los agentes espumantes con bajo potencial de calentamiento global, las declaraciones ambientales de producto, el contenido reciclado y las reducciones medibles de carbono incorporado. La presión regulatoria sobre los agentes espumantes fluorados acelerará los cambios en la formulación e incentivará a los fabricantes a comunicar el desempeño ambiental con mayor precisión. También se espera que los equipos de compras comparen los productos aislantes utilizando información sobre el ciclo de vida en lugar de solo las propiedades térmicas. Esta tendencia podría crear una brecha competitiva entre los productos básicos y los paneles diferenciados respaldados por documentación ambiental verificada. Los fabricantes que rediseñen las formulaciones sin sacrificar la resistencia a la compresión, la resistencia a la humedad, la estabilidad dimensional o el rendimiento térmico a largo plazo pueden fortalecer su posición ante arquitectos y grandes contratistas. Con el tiempo, la transparencia ambiental podría convertirse en un requisito estándar de especificación en lugar de una característica diferenciadora.
Sistemas de envolvente de edificios de alto rendimiento
La siguiente etapa del desarrollo del mercado probablemente implique una mayor integración del XPS en sistemas completos de envolvente de edificios, en lugar de tratar el aislamiento como un material aislado. Los sistemas de cubierta, las soluciones de drenaje de cimentación, los sistemas de pared, las membranas y las capas de control térmico pueden diseñarse cada vez más de forma conjunta para mejorar la fiabilidad de la instalación y el rendimiento a largo plazo. Las herramientas de diseño digital y el modelado de información de construcción (BIM) también pueden hacer que las especificaciones del producto sean más precisas, lo que permite a los diseñadores adaptar las propiedades del panel a los requisitos estructurales y ambientales. Esto favorece a los proveedores con amplios portafolios técnicos y un sólido respaldo de los contratistas. La innovación de productos puede centrarse cada vez más en canales de drenaje, mayor resistencia a la compresión, espesores especializados, configuraciones de superficie y compatibilidad con sistemas prefabricados. Estos avances pueden ampliar las aplicaciones del XPS más allá del aislamiento convencional en paneles.
Oportunidades de mercado del poliestireno extruido
Capacidad localizada en mercados de construcción de alto crecimiento
Los fabricantes pueden buscar expandir su capacidad o establecer alianzas en Asia Pacífico y mercados selectos de Oriente Medio, donde la actividad de la construcción está en aumento y el aislamiento importado puede enfrentar limitaciones logísticas. La producción local puede acortar los plazos de entrega, reducir los costos de transporte, mejorar la capacidad de respuesta de los distribuidores y permitir que los productos se adapten a las prácticas de construcción regionales. Las prioridades de inversión deben centrarse en instalaciones capaces de producir paneles de diversos espesores y grados de resistencia a la compresión, manteniendo una calidad dimensional uniforme. La localización estratégica también puede mejorar el acceso a proyectos de infraestructura respaldados por el gobierno y a grandes cuentas de promotores inmobiliarios. Las empresas deben evaluar la disponibilidad de materias primas locales, los costos de energía, las redes de contratistas, los requisitos regulatorios y la proximidad a los principales centros de construcción antes de comprometer capital. Por lo tanto, un modelo de fabricación regional puede proporcionar ventajas en costos y relaciones más sólidas con los clientes.
Soluciones de alta calidad para edificios comerciales e industriales.
Las cubiertas comerciales, las cámaras frigoríficas, los aparcamientos, los suelos industriales y las instalaciones especializadas ofrecen oportunidades para productos XPS de mayor valor. Los compradores en estas aplicaciones suelen dar mayor importancia a la resistencia a la compresión, la resistencia a la humedad, la estabilidad dimensional y el rendimiento durante todo su ciclo de vida que al coste del material. Los proveedores pueden aprovechar esta oportunidad desarrollando paneles de ingeniería y sistemas de aplicación completos adaptados a las necesidades específicas de carga, drenaje y aislamiento térmico. La colaboración técnica con arquitectos, consultores de ingeniería, contratistas de cubiertas y promotores puede mejorar los índices de especificación antes de que los proyectos lleguen a la fase de contratación. Los productos premium también pueden contar con el respaldo de documentación medioambiental, guías de instalación y garantías del sistema. Las empresas que combinan la innovación en materiales con la ingeniería específica para cada aplicación pueden obtener un mayor valor por proyecto y reducir su exposición a la competencia de precios a nivel de producto básico.
Novedades recientes
- Enero de 2026: DuPont de Nemours, Inc. anunció una alianza con HydroBlok para suministrar espuma de poliestireno expandido (XPS) de la marca Styrofoam para los paneles de construcción HydroBlok One. Esta colaboración combina el aislamiento XPS con un sistema de paneles ligeros e impermeables, con el objetivo de simplificar la instalación y ofrecer un rendimiento duradero en la envolvente del edificio para contratistas y constructores en toda Norteamérica.
- Julio de 2025: BASF SE completó la venta de su negocio de aislamiento de poliestireno extruido Styrodur, incluida la marca Styrodur, a Karl Bachl Kunststoffverarbeitung GmbH & Co. KG. La transacción, tras obtener la aprobación regulatoria, entró en vigor el 30 de junio de 2025, cambiando la propiedad de una consolidada cartera de productos XPS europeos.
- Junio de 2025: Kingspan Group plc amplió su gama de productos GreenGuard XPS con espesores adicionales y un panel con canal de drenaje fresado en los cuatro lados. Estos productos están dirigidos a cubiertas comerciales, cámaras frigoríficas, aplicaciones subterráneas y revestimientos de paredes, reforzando la oferta de XPS de la compañía para aplicaciones que requieren drenaje y mayor resistencia a la compresión.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -