
Panorama general de los ingresos, la demanda y las tendencias del mercado de audífonos osteointegrados
Tamaño del mercado y previsiones de audífonos anclados al hueso (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por aplicación (pérdida auditiva neurosensorial, pérdida auditiva conductiva, pérdida auditiva mixta, sordera unilateral); usuario final (pediatría, adultos, geriatría) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00011287
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : July 29, 2026


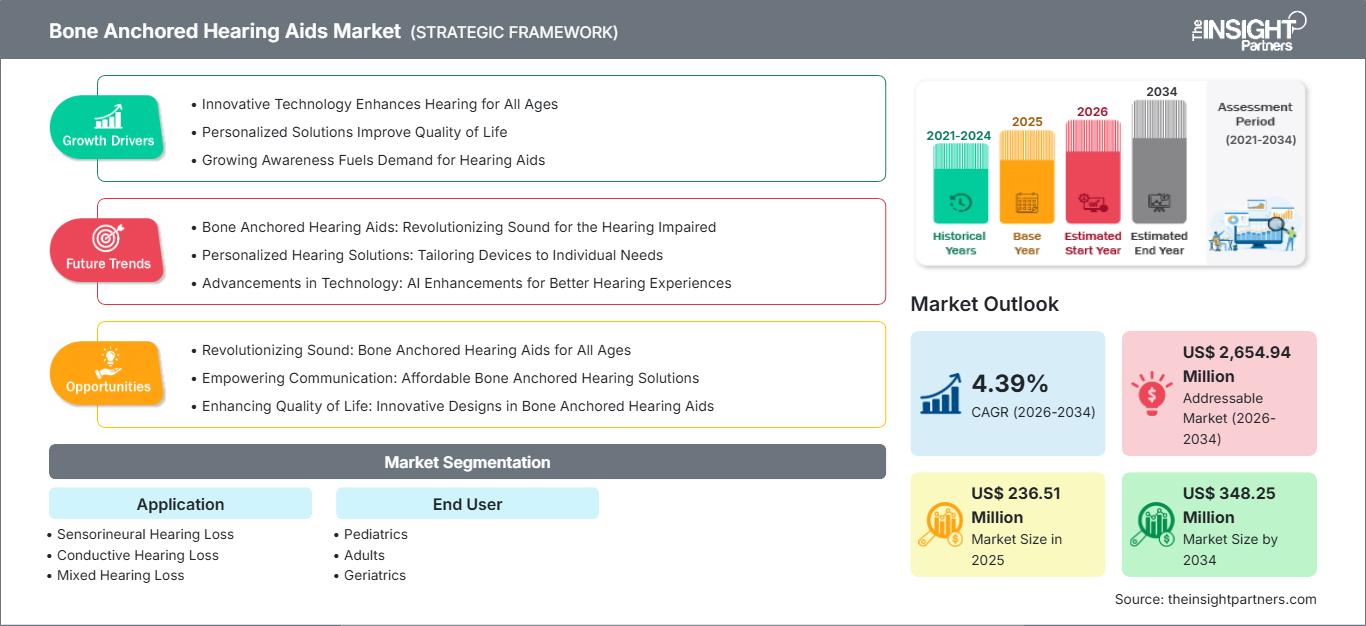
2025 Market Size
US$ 236.51 Mn
Base year value
2034 Forecast
US$ 348.25 Mn
Projected by 2034
CAGR 2026-2034
4.39 %
Growth rate
Addressable Market
US$ 2,654.94 Mn
(2026-2034)
The global Bone Anchored Hearing Aids market was valued at US$ 236.51 million in 2025 and is expected to reach US$ 348.25 million by 2034; it is estimated to record a CAGR of 4.39% during 2026-2034.
Bone Anchored Hearing Aids Market Assessment and Insights
- North America held 38–42% Bone Anchored Hearing Aids Market share in 2025 and is projected to grow at a CAGR of 4.70–5.20% during 2026–2034, supported by specialist ENT networks, implant reimbursement coding maturity, and earlier intervention for pediatric conductive hearing loss.
- US accounted for 74–78% of North America in 2025 and is expected to expand at a CAGR of 4.80–5.30% during 2026–2034, led by hospital-based implant programs and branded processor upgrades.
- Europe represented 29–33% share in 2025 and is forecast to grow at a CAGR of 4.40–4.90% during 2026–2034, with Germany, the UK, France, Italy, and Spain leading adoption through structured otology care.
- Asia Pacific captured 20–24% share in 2025 and is anticipated to grow at a CAGR of 5.40–5.90% during 2026–2034, led by Japan, China, South Korea, India, and Australia as diagnosis access improves.
- Largest Segment Conductive Hearing Loss held 42–46% market share in 2025 and is projected to grow at a CAGR of 4.60–5.10% during 2026–2034 due to strong clinical fit.
- High Growth Segment Single Sided Deafness accounted for 16–20% market share in 2025 and is estimated to grow at a CAGR of 5.70–6.20% during 2026–2034 as awareness increases.
- Key companies analyzed in detail: Advanced Bionics LLC, Cochlear Limited, GN Hearing A/S, MED-EL Elektromedizinische Geräte GmbH, Natus Medical Incorporated, Phonak AG, Sivantos GmbH, Sonova Holding AG, Starkey Laboratories Inc., Oticon Medical A/S, and BHM-Tech Produktionsgesellschaft mbH.
Source: The Insight Partners' analysis based on proprietary research, government publications, company annual reports, investor presentations, industry databases, and expert interviews.
The progress in technology has shifted the market for Bone Anchored Hearing Aids from the conventional percutaneous abutments to active transcutaneous systems, pediatric soft trial bands, wireless streaming capabilities, rechargeable processors and smaller implants. The production still stays focused within the specialized suppliers of hearing implants, since acoustic tuning, titanium implant manufacturing, magnet anchoring solutions and product validation necessitate high technological expertise. The public health statistics showing more than 430 million people in need for rehabilitation of hearing disabilities confirm the sustainable demand for the differentiating bone conduction solutions.
In the future, the available patient pool will increase with the development of emerging countries in newborn screening, otitis media management and ENT referrals. The positive regulatory trends support devices with intact skin, MRIs compliance and tele-audiology solutions, while the investments are moving towards processor software and pediatric accessories. The Asia Pacific region and some Middle Eastern countries are expected to grow faster with the additional otological capabilities in tertiary hospitals and increasing insurance coverage of implantable hearing solutions.
Bone Anchored Hearing Aids Market Report Scope
| Report Attribute | Details |
|---|---|
| Market size in 2025 | US$ 236.51 Million |
| Market Size by 2034 | US$ 348.25 Million |
| Global CAGR (2026 - 2034) | 4.39% |
| Historical Data | 2021-2024 |
| Forecast period | 2026-2034 |
Bone Anchored Hearing Aids Market Analysis
Market demand will depend on individuals who have problems with getting the best benefit from their existing air conduction hearing aids as a result of diseases of the ear canal, atresia, mixed loss, or single sided deafness. Value chain includes audiologists, ENT surgeons, implant manufacturers, fitting software, accessories, reimbursement, and post-operative service providers. Supply discipline exists in the industry because there is always a need to balance the cycle of processor changes with the safety of the implant platform.
Evidence-based clinical decision-making also plays an important role. Trials of implants, soft bands, and bone conduction devices allow the doctors to assess the benefit the patient will get from the implant. Increasing number of public programs tie hearing rehabilitation with educational and employment outcomes of the patient. Thus, the companies that can provide preoperative assessment, pediatric fittings, remote services, and upgrade processors become more successful compared to hardware vendors.
Competition occurs based on product ecosystems and not processors individually. The Bone Anchored Hearing Aids Market analysis reveals that Cochlear Limited, Oticon Medical A/S, and MED-EL Elektromedizinische Geräte GmbH compete using implant design, fitting, digital processing technology, and clinician education programs. Sonova Holding AG, Phonak AG, Advanced Bionics LLC, GN Hearing A/S, Sivantos GmbH, Starkey Laboratories Inc., Natus Medical Incorporated, and BHM-Tech Produktionsgesellschaft mbH have adjacent solutions in hearing care, diagnostic, and amplification segments.
Strategic investments focus on connectivity, rechargeable power solutions, data logging, and patient support platforms. Players are planning their products for multi-reimbursement settings by providing surgical and non-surgical implant products, especially for children before final surgery. The market will be moderately consolidated as regulatory evidence, surgeons' trust, and brands weigh more than prices only. The strategy will rely on clinical results, processor's durability, fitting ability, and upgrade effectiveness among current users.
● REPORT CUSTOMIZATION
Tailor This Report To Align With Your Specific Business Requirements
This report can be customized to align precisely with your business objectives, scope, and target markets. Customization options include tailored segmentation, geography, competitive analysis, and strategic insights to support informed decision-making.
Customize This Report →WHAT YOU CAN ADJUST
- ● Segmentations
- ● Geography
- ● Competitive Analysis
- ● Language Preferences
Bone Anchored Hearing Aids Market:
Personalice este informe según sus necesidades
Disfrutará de la personalización gratuita de cualquier informe, incluyendo partes del mismo, análisis por país y un paquete de datos de Excel. Además, podrá aprovechar excelentes ofertas y descuentos para startups y universidades.
Mercado de audífonos anclados al hueso: Perspectivas estratégicas
-
Obtenga las principales tendencias clave del mercado de este informe.Esta muestra GRATUITA incluye análisis de datos, desde tendencias del mercado hasta estimaciones y pronósticos.
Regional Insights
North America Bone Anchored Hearing Aids Market
North America accounted for 38-42% of revenue share worldwide in 2025 owing to its high diagnosis rate, established otology centers, and payer familiarity with implantable hearing aid devices. The market in North America is bolstered by FDA-approved transcutaneous as well as percutaneous devices, craniofacial programs for children, and adult SSD clinics. The compound annual growth rate (CAGR) in this region between 2026-2034 is estimated to be 4.70-5.20%.
Los factores que impulsan el crecimiento en Norteamérica incluyen la red de seguimiento postoperatorio, el ciclo de reemplazo de procesadores y la concienciación de los pacientes sobre los ensayos no quirúrgicos. Norteamérica se beneficia de los programas sistemáticos de detección neonatal y de las intervenciones auditivas en las escuelas. La estrategia competitiva abarca la formación quirúrgica, el software de adaptación de audífonos, las aplicaciones móviles y la solidez de los sistemas de reembolso en los departamentos de otorrinolaringología y consultas externas de hospitales.
Mercado estadounidense de audífonos anclados al hueso
El mercado estadounidense representó entre el 74 % y el 78 % de los ingresos de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta del 4,80 % al 5,30 % entre 2026 y 2034. Su adopción se da en hospitales universitarios, clínicas de otorrinolaringología pediátrica, consultas de audiología independientes y sistemas de salud integrados. La sordera conductiva y la sordera mixta son aplicaciones clave; la evaluación de la sordera unilateral (SSD, por sus siglas en inglés) está ganando popularidad entre los adultos.
Las principales empresas tienen una sólida presencia en el mercado; entre ellas se incluyen Cochlear Limited, MED-EL Elektromedizinische Geräte GmbH, Oticon Medical A/S, Sonova Holding AG y otras compañías de audífonos. La FDA regula y aprueba las actualizaciones de software de los procesadores y la tecnología de implantes cocleares. Los médicos estadounidenses utilizan pruebas con bandas blandas, guía por imágenes y herramientas de teleaudiología para optimizar la idoneidad de los pacientes y minimizar las cirugías de revisión innecesarias.
Mercado europeo de audífonos anclados al hueso
El segmento europeo representó entre el 29 % y el 33 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,40 % al 4,90 % entre 2026 y 2034. Alemania sigue siendo un actor dominante gracias a su sólida infraestructura hospitalaria de otorrinolaringología, su historial de reembolsos y la amplia cobertura de audiología especializada. El Reino Unido contribuye a través del sistema de evaluación del NHS, el tratamiento de la microtia en niños y las derivaciones para la implantación de audífonos.
Francia, Italia y España siguen demostrando una adopción constante en hospitales terciarios que tratan otitis media crónica, defectos congénitos del oído y pérdida auditiva mixta compleja. La adopción en Europa está influenciada por los requisitos de evidencia clínica, las prácticas de adquisición y la vigilancia posterior a la comercialización, de acuerdo con la normativa sobre dispositivos médicos. Las empresas centradas en sistemas para piel intacta, compatibilidad con resonancia magnética y eficiencia quirúrgica están ganando terreno.
El crecimiento de la región también se ve influenciado por el aumento de la población y la creciente concienciación sobre los procedimientos de rehabilitación auditiva. El mercado se beneficia de la red de proveedores de otología y de las iniciativas de formación profesional de los fabricantes. El volumen de procedimientos varía entre países en función de los requisitos de las aseguradoras, los tiempos de espera y los presupuestos para implantes, más que de las indicaciones clínicas.
Mercado de audífonos anclados al hueso en la región Asia-Pacífico
La región de Asia-Pacífico representó entre el 20 % y el 24 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 5,40 % al 5,90 % entre 2026 y 2034. Japón ostenta la mayor cuota de mercado en la región gracias a la presencia de centros de otorrinolaringología de vanguardia y la aceptación de la tecnología implantable. China, Corea del Sur, India y Australia están experimentando un desarrollo significativo mediante la modernización de hospitales, clínicas especializadas y programas de audición pediátrica.
La capacidad industrial en electrónica, baterías y componentes de alta calidad facilita el establecimiento de relaciones comerciales con proveedores de la región. Entre los factores políticos clave se encuentran la ampliación de los programas de detección precoz, la creación de hospitales urbanos y la inclusión de audífonos en el marco de las políticas de apoyo a la discapacidad. Si bien el acceso es desigual, el aumento de la población de clase media y la capacitación del personal clínico están mejorando las derivaciones para soluciones de conducción ósea.
Mercado de audífonos osteointegrados en Oriente Medio y África
La región de Oriente Medio y África experimentará un crecimiento anual compuesto (CAGR) del 4,20 % al 4,70 % entre 2026 y 2034, con Arabia Saudita a la cabeza de la penetración regional. Los Emiratos Árabes Unidos se benefician de sus hospitales especializados y del turismo médico, mientras que Sudáfrica constituye el pilar de la demanda gracias a sus centros de salud privados y su prestigio en el ámbito de la otorrinolaringología.
El gasto público de los países del Golfo, impulsado por el sector energético, contribuye al crecimiento de la infraestructura hospitalaria, los quirófanos y la contratación de especialistas. El crecimiento dependerá de la claridad en los sistemas de reembolso, la presencia de audiólogos y la concienciación de los pediatras sobre los problemas congénitos del oído. Los proveedores que ofrezcan formación a cirujanos, muestras gratuitas y servicio posventa favorecerán este crecimiento.
Análisis de segmentación
Solicitud
Se prevé que el segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,80 % al 5,30 % durante el período 2026-2034. El alcance del mercado de audífonos osteointegrados en las distintas áreas de aplicación se define por la indicación clínica, la reserva coclear, la idoneidad anatómica y las preferencias del paciente. La pérdida conductiva y la mixta siguen siendo la base principal del procedimiento, mientras que la sordera unilateral (SSD) está adquiriendo relevancia estratégica, ya que las herramientas de asesoramiento explican mejor los beneficios de la audición direccional y la comprensión del habla en entornos ruidosos.
- La demanda de tratamiento para la hipoacusia neurosensorial es selectiva, ya que la idoneidad del paciente depende de la función coclear residual, el estado auditivo contralateral y las alternativas clínicas. La relevancia estratégica es máxima cuando la conducción ósea respalda casos unilaterales o asimétricos complejos.
- La hipoacusia conductiva constituye la principal base de aplicación, respaldada por enfermedades crónicas del oído, atresia y la intolerancia a los moldes auditivos convencionales. Su importancia clínica radica en que los resultados son predecibles tras una prueba de ajuste exitosa.
- La pérdida auditiva mixta muestra una demanda estable, donde tanto los componentes conductivos como los neurosensoriales limitan el rendimiento de los audífonos estándar. Los fabricantes se centran en procesadores de mayor potencia, flexibilidad de adaptación y opciones de actualización a largo plazo.
- La sordera unilateral es estratégicamente importante porque los pacientes buscan una mayor percepción del oído afectado y una mejor comunicación en entornos ruidosos. El asesoramiento, los dispositivos de prueba y las campañas de sensibilización para adultos fomentan su adopción.
Usuario final
Se prevé que el segmento de usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,90 % al 5,40 % durante el período 2026-2034. La adopción varía según la edad, ya que la atención pediátrica se centra en el desarrollo del lenguaje y la cronología craneofacial, mientras que los adultos y los pacientes geriátricos priorizan la comunicación, el desempeño laboral y la calidad de vida. El diseño de los dispositivos refleja cada vez más las necesidades específicas de cada edad, incluyendo una sujeción suave, el uso de dispositivos recargables y un soporte de ajuste más sencillo.
- La pediatría representa un grupo de gran valor, ya que el acceso auditivo temprano favorece el habla, el aprendizaje y el desarrollo social. Las bandas no quirúrgicas y las decisiones sobre implantes por etapas son fundamentales en la estrategia clínica.
- Los adultos generan una demanda constante debido a afecciones crónicas del oído, sordera unilateral y necesidades de comunicación laboral. Este grupo responde muy bien a diseños discretos, conectividad con teléfonos inteligentes y soporte postoperatorio predecible.
- La adopción de audífonos en geriatría está condicionada por la complejidad auditiva propia del envejecimiento, las necesidades de destreza y la participación de los cuidadores. El enfoque estratégico incluye procesadores que requieren menos mantenimiento, opciones recargables y un seguimiento coordinado entre otorrinolaringología y audiología.
Resumen de la oportunidad
|
Nombre del segmento |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Hipoacusia neurosensorial |
Bajo |
Candidatura selectiva |
Emergente |
|
Hipoacusia conductiva |
Alto |
Cuidado de la atresia |
Maduro |
|
Pérdida auditiva mixta |
Medio |
Rango de salida |
Escalada |
|
Sordera unilateral |
Medio |
Asesoramiento sobre el SSD |
Escalada |
Factores que impulsan el crecimiento del mercado de audífonos osteointegrados y análisis de su impacto
La creciente carga de la pérdida auditiva incapacitante
La carga global de la pérdida auditiva discapacitante crea una base clínica sólida para los sistemas de conducción ósea, especialmente cuando no se pueden usar audífonos convencionales debido a malformaciones del conducto auditivo, otorrea crónica o otitis media recurrente. Las estimaciones de la OMS indican que más de 430 millones de personas requieren rehabilitación por pérdida auditiva discapacitante, y se prevé que casi 2500 millones experimentarán algún grado de pérdida auditiva para 2050. Esta presión epidemiológica resalta la importancia de las vías auditivas especializadas, y no solo de la amplificación para el mercado masivo. El impacto es mayor en los centros de otorrinolaringología de tercer nivel, donde la evaluación quirúrgica, las pruebas audiológicas y el apoyo a largo plazo para la adaptación de audífonos pueden convertir la necesidad no satisfecha en demanda tratada.
Transición hacia sistemas transcutáneos y de menor perfil.
La preferencia de pacientes y cirujanos se inclina cada vez más hacia sistemas que preservan la integridad de la piel, reducen la visibilidad del material protésico y minimizan las tareas de mantenimiento diarias. Las plataformas transcutáneas activas y los procesadores compactos abordan las preocupaciones históricas relacionadas con el cuidado del pilar, la sensibilidad estética y las complicaciones en los tejidos blandos. Esto tiene relevancia comercial, ya que los candidatos que antes dudaban por la visibilidad de la cirugía podrían estar más dispuestos a someterse al procedimiento tras una prueba exitosa. El impacto en el mercado se refleja en la comunicación de los productos sobre la compatibilidad con resonancia magnética, el rango de ajuste, la transmisión inalámbrica y el funcionamiento recargable. Los proveedores que combinan implantes fiables con procesadores intuitivos están en una posición ventajosa para mejorar la aceptación del procedimiento, especialmente entre niños, adultos jóvenes y pacientes con sordera unilateral que buscan un uso diario discreto.
Integración de software de audiología y soporte remoto
Las plataformas de adaptación digital, la gestión de dispositivos mediante aplicaciones y la compatibilidad con la atención remota se están convirtiendo en criterios de compra importantes para las clínicas que gestionan bases de usuarios instaladas. Los pacientes con conducción ósea requieren calibración, actualizaciones de procesador, resolución de problemas y asesoramiento durante muchos años, lo que convierte la infraestructura de servicio en un elemento fundamental para la retención. El registro de datos también ayuda a los clínicos a comprender el uso del dispositivo y ajustar las estrategias de adaptación en función de los patrones reales. El impacto en el mercado de audífonos de conducción ósea es un cambio de las ventas de implantes únicos hacia ecosistemas integrados. Los fabricantes con software, accesorios, formación y soporte al cliente más robustos pueden fidelizar a los clínicos y reducir el cambio de proveedor, mientras que las clínicas se benefician de un seguimiento más eficiente y una mayor satisfacción del paciente.
Tendencias futuras del mercado de audífonos anclados al hueso
Ecosistemas de procesadores recargables y basados en la conectividad
Las tendencias del mercado de audífonos osteointegrados se centrarán cada vez más en procesadores que se comporten como dispositivos médicos portátiles conectados, en lugar de dispositivos acústicos independientes. Las baterías recargables, el audio Bluetooth LE, la transmisión pública con Auracast y las interfaces de adaptación móvil influirán en las decisiones de actualización de los usuarios. Durante el período previsto, lugares como escuelas, aeropuertos, teatros y salas de conferencias podrían reforzar la propuesta de valor de la transmisión directa al dispositivo. Esta tendencia también debería favorecer la adherencia tanto en niños como en adultos, ya que la menor frecuencia de cambios de batería y el mejor acceso al audio reducen las molestias diarias. Los proveedores deberán equilibrar la conectividad con la resistencia al agua, la retención, la duración de la batería y las exigencias normativas de ciberseguridad.
Vías de elegibilidad personalizadas para el Seguro Social y la Pérdida Mixta
El crecimiento futuro dependerá de vías de selección de pacientes más personalizadas que combinen audiometría, imágenes, respuesta a dispositivos de prueba, pruebas de comprensión del habla en ruido y objetivos de estilo de vida del paciente. Los pacientes con sordera unilateral y pérdida auditiva mixta suelen comparar los sistemas de conducción ósea con implantes cocleares, audífonos convencionales o la ausencia de tratamiento. Mejores herramientas de asesoramiento pueden aclarar los resultados realistas antes de la cirugía, mejorando la satisfacción y reduciendo el riesgo de abandono. Se espera que los clínicos utilicen simulaciones digitales, periodos de prueba estructurados y datos de uso objetivos para optimizar la selección de pacientes. Esta tendencia favorecerá a los fabricantes que proporcionen materiales educativos, protocolos de verificación y carteras flexibles que abarquen opciones de conducción ósea tanto implantables como no quirúrgicas.
Oportunidades de mercado para audífonos anclados al hueso
Expansión de las redes de intervención auditiva pediátrica
Las vías pediátricas ofrecen una gran oportunidad de inversión, ya que el acceso auditivo temprano influye en el desarrollo del habla, la participación en el aula y la aceptación familiar del tratamiento a largo plazo. Los fabricantes pueden impulsar el crecimiento asociándose con centros craneofaciales, programas de detección neonatal y equipos de audiología pediátrica para estandarizar las derivaciones. Las previsiones del mercado de audífonos osteointegrados indican que la evaluación pediátrica estructurada cobrará mayor importancia en los países que están ampliando sus programas públicos de audición. La ejecución comercial debe centrarse en las pruebas con bandas blandas, accesorios de retención adaptados a los niños, la formación de los cuidadores y los planes de transición de sistemas no quirúrgicos a implantables. Esta oportunidad es especialmente relevante en Asia Pacífico y Oriente Medio, donde la capacidad hospitalaria está en aumento.
Modelos de actualización basados en el servicio para usuarios instalados
Existe una gran oportunidad en los modelos de actualización basados en servicios que permiten a los usuarios actuales migrar a procesadores más modernos con mayor potencia, conectividad y facilidad de uso. Dado que los implantes permanecen colocados durante muchos años, la rentabilidad de la renovación de procesadores puede generar ingresos recurrentes estables si los procesos de pago y los flujos de trabajo de las clínicas están bien definidos. Las empresas pueden invertir en la adaptación remota de dispositivos, el apoyo para el intercambio de implantes, los registros de pacientes y el seguimiento de resultados para identificar a las poblaciones listas para la actualización. Este enfoque también ayuda a las clínicas a mantener el compromiso después de la cirugía. Para los proveedores, la oportunidad consiste en fortalecer el valor a largo plazo de los implantes, al tiempo que reducen la dependencia del volumen de nuevos implantes, especialmente en mercados maduros donde la penetración del procedimiento ya es relativamente alta.
Novedades recientes
- Julio de 2026: Cochlear Limited anunció la aprobación por parte de la FDA del procesador de sonido Cochlear Osia 3, describiéndolo como un procesador de sonido de conducción ósea activo totalmente recargable con hasta 30 horas de duración de la batería, opciones de transmisión ampliadas y capacidades de adaptación de hasta 65 dB HL en frecuencias medias y altas.
- Octubre de 2025: Impilo acordó adquirir Oticon Medical a Demant A/S, posicionándose así como especialista independiente en soluciones auditivas osteointegradas. La transacción tenía como objetivo impulsar el crecimiento global, el desarrollo de productos de última generación y la inversión continua en las plataformas Sentio y Ponto.
- Junio de 2025: Cochlear Limited lanzó comercialmente el procesador de sonido Baha 7 y la banda sonora Baha SoundBand en EE. UU., incorporando audio Bluetooth LE, compatibilidad con audio de transmisión Auracast, software de adaptación actualizado y opciones de adaptación no quirúrgicas orientadas a pacientes pediátricos para aplicaciones de sordera conductiva, mixta y unilateral.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -