
Mercado de proteínas sin aspartamo: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de proteínas sin aspartamo y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por producto (en barril y en bolsa); aplicación (atletas profesionales y aficionados) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00029315
- Categoría : Alimentos y bebidas
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 28, 2026


Tamaño del mercado en 2025
47,33 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
63,7 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
3,35 %
Índice de crecimiento
Mercado potencial
504,08 millones de dólares estadounidenses
(2026-2034)
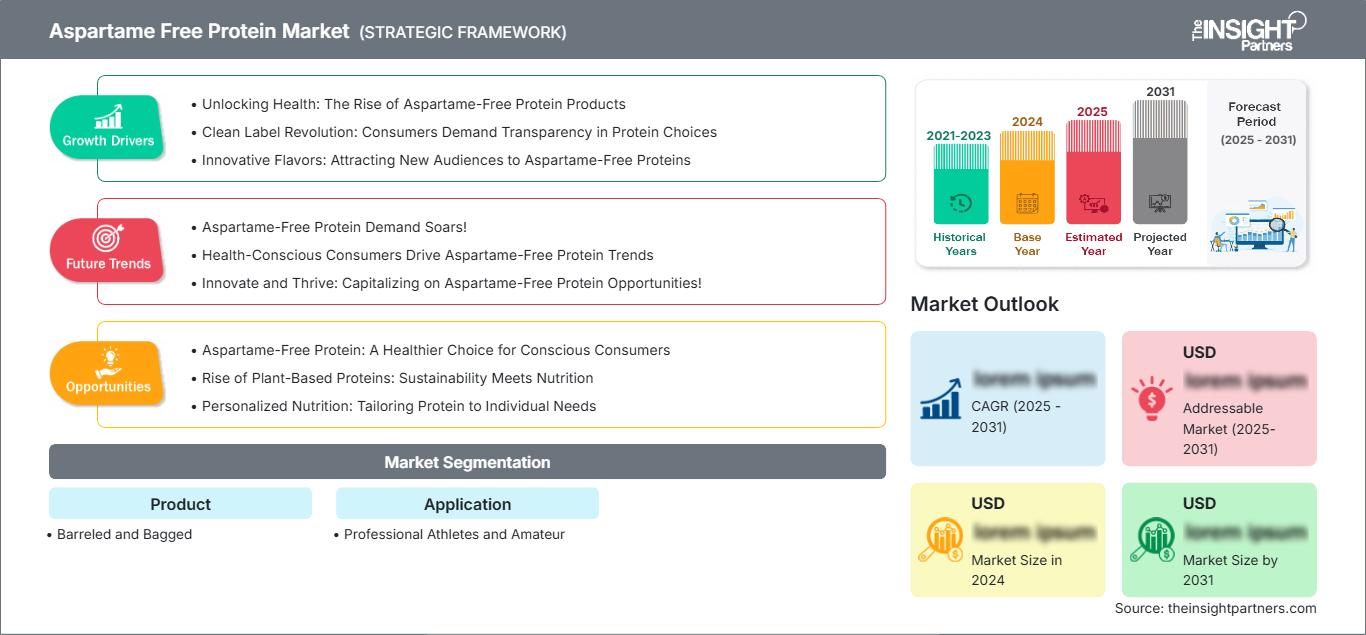
Se prevé que el mercado de proteínas sin aspartamo crezca de 47,33 millones de dólares en 2025 a 63,7 millones de dólares en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 3,35 % durante el período 2026-2034. La demanda se ve impulsada por la nutrición deportiva con etiquetas limpias, el creciente escrutinio de los edulcorantes artificiales y la preferencia de los consumidores por productos proteicos formulados con stevia, fruta del monje, eritritol o sin azúcar.
América del Norte sigue siendo la principal fuente de ingresos, con un mercado de proteínas sin aspartamo impulsado por la cultura del fitness, la compra de suplementos de alta gama y la mayor adopción de proteínas en polvo y barritas endulzadas naturalmente. Se prevé que la región crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,1 % al 3,6 % entre 2026 y 2034, a medida que las marcas reformulen sus productos tradicionales y los minoristas amplíen el espacio en sus estanterías para productos con etiquetas limpias.
Evaluación y perspectivas del mercado de proteínas sin aspartamo
- América del Norte representó entre el 36 % y el 39 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 3,1 % al 3,6 % durante el período 2026-2034, impulsada por la demanda de nutrición deportiva de alta gama y productos con etiquetas limpias.
- En 2025, Estados Unidos representó entre el 84 % y el 88 % de los ingresos de Norteamérica, y se prevé que crezca entre un 3,2 % y un 3,7 %, impulsado por los minoristas de productos de fitness, el comercio electrónico y la reformulación de productos.
- Europa representó entre el 24 % y el 27 % de la cuota de mercado en 2025 y se prevé que crezca entre un 3,0 % y un 3,5 %, con el Reino Unido, Alemania, Francia, Italia y España a la cabeza de la demanda.
- La región de Asia-Pacífico acaparó entre el 22 % y el 25 % de la cuota de mercado en 2025 y se espera que crezca hasta alcanzar entre el 3,7 % y el 4,3 %, impulsada por China, Japón, Corea del Sur, India y Australia.
- Segmento más grande: Los productos envasados representaron entre el 61 % y el 65 % de la cuota de mercado en 2025 y se espera que crezcan entre un 3,2 % y un 3,7 %, a medida que los envases en polvo y las bolsas dominen la nutrición de uso repetido.
- Segmento de alto crecimiento: El sector de aplicaciones para aficionados representó entre el 54 % y el 58 % de la cuota de mercado en 2025 y se prevé que crezca entre un 3,6 % y un 4,2 %, a medida que los usuarios de productos para el bienestar busquen etiquetas con ingredientes más limpios.
- Empresas clave analizadas en detalle: Glanbia Performance Nutrition, Inc.; Nutrabolt; Universal Nutrition; Iovate Health Sciences International Inc.; Quest Nutrition, LLC; Nature's Bounty Co.; MusclePharm Corporation; Cargill, Incorporated; Vitasweet Co., Ltd.; NOW Health Group, Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El desarrollo de productos en este sector se centra cada vez más en los ingredientes, en lugar de basarse únicamente en las afirmaciones sobre el rendimiento proteico. El segmento ha evolucionado, pasando de estar dominado por los polvos sin azúcar a incluir proteínas de suero, vegetales, en barritas y listas para mezclar. Los fabricantes de ingredientes trabajan cada vez más para disimular el sabor amargo de la stevia y las proteínas vegetales sin reducir el contenido proteico ni otros aspectos, como la facilidad de mezcla.
La demanda futura se verá impulsada por una mayor atención de los consumidores de suplementos hacia los edulcorantes utilizados y por la organización de los productos por parte de los minoristas según etiquetas claras. Los mercados emergentes continuarán creciendo lentamente, aunque de forma constante, gracias al aumento del número de gimnasios, tiendas de salud en línea y poblaciones preocupadas por su salud en las zonas urbanas. Es probable que aumente el interés regulatorio en la comunicación y el etiquetado de los edulcorantes.
Alcance del informe de mercado de proteínas sin aspartamo
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 47,33 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 63,7 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 3,35% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de proteínas sin aspartamo
El crecimiento del mercado de proteínas sin aspartamo está ligado a los consumidores que buscan recuperación muscular, saciedad y nutrición diaria sin edulcorantes sintéticos. Los atletas profesionales se preocupan más por las pruebas de sustancias prohibidas y la previsibilidad de la digestión, mientras que los consumidores ocasionales dan mayor importancia al sabor, las calorías y el reconocimiento de los ingredientes. La cadena de suministro comprende proveedores de proteínas, fabricantes de saborizantes, productores de edulcorantes naturales, fabricantes por contrato, tiendas de fitness y tiendas en línea que influyen en la tasa de descubrimiento y recompra.
La dinámica de la oferta depende de la disponibilidad de suero de leche, el origen de las proteínas vegetales, los precios de los saborizantes y la estabilidad de los edulcorantes naturales. Según el análisis de mercado, las marcas deben encontrar el equilibrio adecuado entre dulzor, textura y costo, ya que el extracto de fruta del monje y la stevia de alta pureza pueden incrementar el costo de la formulación.
El panorama competitivo se divide entre los principales actores del sector de la nutrición deportiva y los proveedores de ingredientes a nivel mundial. Glanbia Performance Nutrition, Inc., Nutrabolt, Universal Nutrition, Iovate Health Sciences International Inc., Quest Nutrition, LLC, Nature's Bounty Co., MusclePharm Corporation, Cargill, Incorporated, Vitasweet Co., Ltd. y NOW Health Group, Inc. compiten utilizando sabores, proteínas, certificaciones, presencia en la web y espacio en los estantes.
Se están realizando inversiones en polvos endulzados naturalmente, productos sin sabor, barras de alto contenido proteico y etiquetas limpias mediante pruebas por lotes. El posicionamiento varía según el tipo de comprador; para los atletas, se prioriza la eficacia, mientras que para el mercado masivo, se prioriza la facilidad de digestión y un contenido mínimo de azúcar. La formulación seguirá siendo fundamental, ya que un sabor desagradable reducirá la probabilidad de recompra.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de proteínas sin aspartamo: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de proteínas sin aspartamo
América del Norte representó entre el 36 % y el 39 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,1 % al 3,6 % durante el período 2026-2034. La cuota de mercado de las proteínas sin aspartamo se ve reforzada por el elevado consumo de suplementos, el comercio minorista especializado, el comercio electrónico propio de las marcas y el interés de los consumidores por las proteínas en polvo sin edulcorantes artificiales.
La demanda es mayor entre usuarios de gimnasios, atletas de resistencia, consumidores que buscan controlar su peso y hogares que sustituyen los dulces convencionales por snacks proteicos. Los minoristas están ampliando la oferta de productos con y sin edulcorantes naturales, mientras que las marcas utilizan certificaciones, etiquetas transparentes y variedad de sabores para justificar sus precios elevados en un competitivo mercado de nutrición deportiva.
Mercado de proteínas sin aspartamo de EE. UU.
Estados Unidos representó entre el 84 % y el 88 % de los ingresos de Norteamérica en 2025 y se prevé que crezca entre un 3,2 % y un 3,7 % hasta 2034. El uso de proteína en polvo, la difusión de suplementos a través de influencers y las frecuentes compras online contribuyen a impulsar la demanda tanto de profesionales como de aficionados.
La compañía cuenta con una sólida presencia, con Glanbia Performance Nutrition, Inc., Nutrabolt, Quest Nutrition, LLC, Nature's Bounty Co., MusclePharm Corporation, NOW Health Group, Inc., Cargill, Incorporated e Iovate Health Sciences International Inc., todas ellas dedicadas a los segmentos de deportes, bienestar e ingredientes. Las aplicaciones se centran en la recuperación saludable, el apoyo nutricional y el etiquetado.
Mercado europeo de proteínas sin aspartamo
Europa representó entre el 24 % y el 27 % de la cuota de mercado en 2025 y se prevé que crezca entre un 3,0 % y un 3,5 % durante el periodo 2026-2034. El Reino Unido lidera el mercado gracias a la venta minorista de nutrición deportiva y la participación activa en gimnasios, mientras que Alemania respalda la demanda a través de alimentos funcionales, canales farmacéuticos y un riguroso control de los ingredientes.
Francia, Italia y España están experimentando un crecimiento en el mercado de snacks y polvos proteicos con edulcorantes más sencillos, impulsado por la preferencia de los consumidores preocupados por el bienestar. Los compradores europeos suelen priorizar la transparencia en la información sobre aditivos, las opciones veganas y la reducción del azúcar. Las marcas que combinan afirmaciones sobre ingredientes naturales con un sabor creíble y una formulación transparente tienen más probabilidades de mantener su presencia en los estantes.
Mercado de proteínas sin aspartamo en la región Asia-Pacífico
La región Asia-Pacífico representó entre el 22 % y el 25 % de la cuota de mercado en 2025 y se espera que crezca entre un 3,7 % y un 4,3 % hasta 2034. China lidera el mercado gracias al comercio electrónico de productos para la salud, mientras que Japón y Corea del Sur apuestan por el bienestar de alta gama y la nutrición con control de calorías.
India y Australia impulsan el crecimiento gracias a los gimnasios, la participación en deportes y el interés por las proteínas de origen vegetal. La sensibilidad al precio sigue siendo importante, por lo que las marcas podrían optar por envases más pequeños y sabores más populares. La adopción regional mejorará a medida que los consumidores y los fabricantes comprendan mejor los edulcorantes naturales.
Mercado de proteínas sin aspartamo en Oriente Medio y África
Se prevé que Oriente Medio y África crezcan entre un 3,0 % y un 3,6 % durante el período 2026-2034. Arabia Saudita y los Emiratos Árabes Unidos lideran la demanda a través de gimnasios, tiendas minoristas de alta gama y tendencias de bienestar urbano, mientras que Sudáfrica cuenta con una base más amplia de nutrición deportiva.
En el resto de Oriente Medio y África, la adopción de productos con etiquetas limpias se encuentra en etapas más tempranas debido a que el precio y la disponibilidad limitan su uso. Si bien los polvos importados predominan en los canales de alta gama, las plataformas en línea están mejorando el acceso. El posicionamiento como producto halal, las etiquetas transparentes y los formatos de envase más pequeños pueden ampliar su adopción entre los usuarios urbanos no especializados.
Análisis de segmentación
Producto
El producto define el alcance del mercado, ya que el formato influye en la conveniencia, el control de la dosis, la vida útil y la frecuencia de compra. Se prevé que este segmento crezca entre un 3,2 % y un 3,8 % durante el período 2026-2034, dado que el envasado en polvo seguirá siendo dominante, mientras que los formatos listos para usar y en porciones controladas mejorarán la accesibilidad.
- Los productos envasados en barriles están dirigidos a usuarios institucionales, gimnasios y servicios de alimentación que necesitan grandes volúmenes, un coste predecible por ración y formulaciones consistentes para la preparación frecuente de proteínas.
- Los productos envasados dominan las compras de los consumidores gracias a sus bolsas y recipientes resellables que facilitan el uso doméstico, la variedad de sabores, la gestión de pedidos en línea y las rutinas mensuales de suplementación.
Solicitud
Se prevé que la aplicación crezca entre un 3,3 % y un 3,9 % hasta 2034, a medida que su uso se extienda del deporte de competición a la nutrición cotidiana. Los atletas exigen fiabilidad en el rendimiento, mientras que los consumidores ocasionales buscan cada vez más etiquetas sencillas, buen sabor y facilidad de digestión en los productos proteicos de consumo diario.
- Los atletas profesionales priorizan los ingredientes probados, los macronutrientes predecibles, el apoyo a la recuperación y las fórmulas sin aditivos no deseados que puedan entrar en conflicto con los estrictos requisitos dietéticos o de certificación.
- Los usuarios aficionados representan un volumen mayor porque quienes van al gimnasio, los consumidores que buscan controlar su peso y los compradores de productos para el bienestar utilizan productos proteicos por su comodidad, saciedad y nutrición diaria con ingredientes naturales.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
|
Atletas profesionales |
Medio |
Recuperación comprobada |
Maduro |
|
|
Aficionado |
Alto |
Clean Fitness |
Escalada |
Factores de crecimiento del mercado de proteínas sin aspartamo y análisis de su impacto
Análisis exhaustivo de los edulcorantes artificiales según su etiqueta limpia
Se ha intensificado el escrutinio de las etiquetas de los suplementos debido al creciente debate sobre el uso de edulcorantes fuertes en alimentos y bebidas. El consumo diario de proteínas en polvo genera una gran sensibilidad entre los consumidores hacia cualquier ingrediente que consideren innecesario o artificial. Este factor impulsa la reformulación de estas proteínas en polvo, sustituyendo el aspartamo por stevia, fruta del monje, eritritol, alulosa o fórmulas sin sabor. Esta tendencia tiene mayor repercusión en los canales de distribución premium, donde los consumidores ya comparan las etiquetas y están dispuestos a pagar más por la garantía de productos con ingredientes naturales.
La participación en actividades físicas está aumentando el consumo diario de proteínas.
Ya no son solo los atletas de élite quienes necesitan suplementación con proteínas. Usuarios ocasionales de gimnasio, corredores, personas que controlan su peso y personas mayores utilizan suplementos proteicos para sentirse saciados, mantener la masa muscular y recuperarse. Como consecuencia de la creciente demanda del mercado, la demanda de productos sin aspartamo cobra mayor relevancia, ya que los consumidores suelen prestar atención tanto al sabor como a la sensación general de bienestar. Esto se traduce en un aumento de la base de clientes potenciales para polvos y snacks proteicos, que ofrecen cierto grado de dulzor, fácil digestión y un etiquetado claro.
Mejoras en la tecnología de edulcorantes y sabores naturales
Los edulcorantes naturales tradicionales solían presentar cierto amargor, frescura o regusto, lo que limitaba su uso en alimentos proteicos. Los avances en la purificación de la stevia, la extracción del fruto del monje, el enmascaramiento del sabor y las mezclas de edulcorantes permiten a las empresas crear productos con mejor sabor sin utilizar aspartamo. Esto impulsa la solución del antiguo dilema entre etiquetas limpias y buen sabor. Este factor tiene relevancia comercial, ya que la compra de un producto depende en gran medida de su utilidad diaria.
Tendencias futuras del mercado de proteínas sin aspartamo
Bases de proteína sin sabor y personalizables
Las tendencias del mercado de proteínas sin aspartamo incluirán cada vez más bases sin sabor o con un ligero sabor, lo que permitirá a los consumidores controlar el dulzor mediante frutas, café, yogur o recetas. Esta estrategia beneficia a quienes buscan una menor cantidad de aditivos y mayor versatilidad en batidos, repostería y preparación de alimentos. Además, las empresas pueden simplificar su gama de sabores y centrarse más en la calidad y la solubilidad de la proteína. Esta estrategia depende en gran medida de las instrucciones de uso, ya que los consumidores necesitan saber cómo se comportan las proteínas sin sabor antes de comprarlas.
Convergencia de proteínas, salud intestinal y bajo contenido de azúcar
Las próximas innovaciones incluirán una combinación de proteína sin aspartamo, enzimas digestivas, prebióticos, probióticos y menor contenido de azúcar. Los consumidores asocian la buena tolerancia del suplemento con el bienestar digestivo, y no solo con la recuperación muscular. Esto abre la puerta al desarrollo de formulaciones sin edulcorantes artificiales que, al mismo tiempo, mejoran la digestión y la saciedad. Se requerirá una formulación cuidadosa del producto, ya que la adición de fibra podría afectar su palatabilidad.
Oportunidades de mercado para proteínas sin aspartamo
Polvos premium envasados para canales digitales
Las previsiones del mercado de proteínas sin aspartamo muestran oportunidades en los polvos envasados que se venden digitalmente, gracias a su etiquetado transparente, sus porciones flexibles y la comodidad de la suscripción. El comercio electrónico permite a las marcas explicar con mayor detalle los sistemas de edulcorantes, las certificaciones, las fuentes de proteínas y las pruebas de sabor que el empaquetado tradicional. Las marcas más pequeñas pueden dirigirse a grupos de usuarios específicos, como consumidores veganos, personas con intolerancia a la lactosa y quienes buscan productos bajos en azúcar. La oportunidad es mayor cuando las empresas combinan paneles de ingredientes transparentes con reseñas, paquetes de muestra e incentivos para la compra repetida que facilitan la prueba del producto.
Reformulación de la nutrición deportiva para el comercio minorista general.
Los estantes de suplementos convencionales aún incluyen muchos productos con edulcorantes artificiales, lo que abre la puerta a líneas reformuladas que conservan los sabores familiares pero eliminan el aspartamo. Los minoristas pueden usar secciones de proteínas con etiquetas limpias para simplificar la experiencia del cliente y obtener márgenes de ganancia superiores. Los propietarios de marcas deben priorizar las pruebas de sabor, la gestión de costos y las declaraciones claras en la etiqueta frontal. Esta oportunidad es práctica porque aprovecha la distribución existente en lugar de requerir categorías completamente nuevas, al tiempo que ayuda a que los productos establecidos sigan siendo relevantes para los consumidores más jóvenes que se fijan en las etiquetas.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -