
Markt für Ultra Hoch Druck Wasser Pumpe: Größe, Wachstum & Prognose 2034
Marktgröße und Prognosen für Ultrahochdruck-Wasserpumpen (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (Dieselmotorantrieb, Elektromotorantrieb, Sonstige); Anwendung (Chemische Industrie, Öl- und Gasindustrie, Brandbekämpfungsindustrie, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00021354
- Kategorie : Fertigung und Bau
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : October 13, 2026


Marktgröße 2025
934,97 Mio. US$
Basisjahrwert
Prognose für 2034
1.816,28 Mio. US$
Prognose bis 2034
CAGR 2026-2034
7,66 %
Wachstumsrate
Adressierbarer Markt
12.392,79 Mio. US$
(2026–2034)
Der Markt für Ultrahochdruck-Wasserpumpen wird voraussichtlich von 934,97 Millionen US-Dollar im Jahr 2025 auf 1.816,28 Millionen US-Dollar im Jahr 2034 anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,66 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst Hochdruckpumpen, die von Dieselmotoren oder Elektromotoren angetrieben werden und in der chemischen Industrie, der Öl- und Gasförderung sowie bei der Brandbekämpfung eingesetzt werden. Die Nachfrage wird durch industrielle Fluidförderung, druckintensive Prozesse, Anlagenmodernisierung und den Bedarf an zuverlässiger Wasserversorgung unter anspruchsvollen Betriebsbedingungen bestimmt.
Nordamerika stellt einen etablierten Nachfragemarkt für Hochdruckpumpen dar, gestützt durch eine gut ausgebaute Öl- und Gasinfrastruktur, industrielle Verarbeitungsanlagen und hohe Leistungsanforderungen an die Ausrüstung. Für die Region wird bis 2034 ein jährliches Wachstum von rund 6 % erwartet. Der Ersatz veralteter Systeme, Automatisierung, Anforderungen an die Energieeffizienz und die anhaltende Upstream-Aktivität sorgen für eine stetige Nachfrage, während der Einsatz elektrischer Antriebe die Geräteauswahl zunehmend beeinflusst.
Marktanalyse und Einblicke für Ultrahochdruck-Wasserpumpen
Regionaler Ausblick
- Nordamerika: ~31 % Marktanteil am globalen Markt für Ultrahochdruck-Wasserpumpen im Jahr 2025 | ~6 % jährliches Wachstum bis 2034. Marktposition: Nordamerika hält die größte regionale Position, gestützt durch eine etablierte industrielle Infrastruktur, umfangreiche Energieaktivitäten, hohe Anlagenerneuerungsaktivitäten und die Nachfrage nach zuverlässigen Drucksystemen in der Öl- und Gasindustrie, der Prozessindustrie und im Bereich der Notfallmaßnahmen.
- USA: ~75 % des nordamerikanischen Marktumsatzes im Jahr 2025 | ~6 % CAGR bis 2034. Marktposition: Die USA stellen den größten Ländermarkt innerhalb Nordamerikas dar, unterstützt durch eine umfangreiche Upstream- und Midstream-Infrastruktur, industrielle Fertigung, chemische Verarbeitung sowie hochentwickelte Pumpenaustausch- und Servicenetze.
- Europa: ~28 % des Weltmarkts im Jahr 2025 | ~7 % jährliches Wachstum bis 2034. Marktposition: Europa ist ein etablierter regionaler Markt, wobei Deutschland führend ist, gefolgt von einer starken Nachfrage aus Großbritannien, Frankreich, Italien und Spanien. Industrielle Modernisierung, Wassereffizienz und Anforderungen an die Energieeffizienz stützen die Nachfrage nach Ersatzanlagen.
- Asien-Pazifik: ~29 % des Weltmarkts im Jahr 2025 | ~9 % jährliches Wachstum bis 2034. Marktposition: Asien-Pazifik ist die am schnellsten wachsende Region. Treiber dieses Wachstums sind die Industrialisierung, Investitionen in die Wasserinfrastruktur, der Ausbau der Chemie- und Produktionskapazitäten sowie die zunehmende Verbreitung elektrisch betriebener Geräte. China ist das führende Land in Asien-Pazifik.
Segmentausblick
- Elektrische Motorantriebe: Marktanteil ca. 57 % im Jahr 2025 | Jährliches Wachstum von ca. 8 % bis 2034. Marktposition: Elektrische Motorantriebe sind führend, da stationäre Industrieanlagen zunehmend Wert auf Steuerbarkeit, Energieeffizienz, geringere lokale Emissionen und Kompatibilität mit Drehzahlregelung legen. Ihre Eignung für Chemieanlagen, Wasserinfrastruktur und Dauerbetriebsanlagen stärkt ihren Umsatzbeitrag.
- Chemische Industrie: Marktanteil ca. 34 % im Jahr 2025 | Jährliches Wachstum von ca. 9 % bis 2034. Marktposition: Die chemische Industrie ist das wachstumsstärkste Hauptsegment, da der Bedarf an druckintensiven Prozessen, Flüssigkeitstransfer, Reinigung, Dosierung und Wasseraufbereitung mit Kapazitätserweiterungen und Prozessmodernisierungen zunimmt. Zuverlässigkeit der Anlagen und Materialverträglichkeit bleiben wichtige Kaufkriterien.
Wettbewerbsfähige Berichterstattung
ANDRITZ AG, EBARA Corporation, Flowserve Corporation, Grundfos, Hammelmann GmbH, KSB SE & Co. KGaA, Parker Hannifin Corporation, Pentair plc, Sulzer Ltd, Xylem Inc.
Methodik
The Insight Partners wendet die folgenden Schritte an: Datenerhebung und Sekundärforschung, Primärforschung, Datenanalyse sowie Datentriangulation und abschließende Überprüfung, um Markteinschätzungen und Erkenntnisse zu validieren.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Ultrahochdruck-Wasserpumpen hat sich von vorwiegend mechanischen, anwendungsspezifischen Pumpensystemen hin zu speziell entwickelten Pumpenpaketen entwickelt, die auf Effizienz, Steuerung, Langlebigkeit und vielseitige Anwendbarkeit ausgelegt sind. Moderne Produkte integrieren Hochdruck-Hydrauliktechnologien mit drehzahlgeregelten Antrieben, Überwachungstechnologien, speziellen Materialtechnologien und integrierter Steuerung. Die Produktkonfigurationen umfassen sowohl stationäre als auch mobile Varianten. Elektrische Antriebe gewinnen in Anwendungen an Bedeutung, die einen kontinuierlichen Betrieb, geringe Emissionen und eine präzise Druckregelung erfordern. Hochdruckpumpen werden zunehmend auch in Bereichen wie Wasserstrahlen, Prozesswassereinspritzung, Reinigungsprozesse, Entkalkung und spezifischen Fertigungsprozessen eingesetzt.
Aus Zukunftsperspektive wird erwartet, dass sich die Nachfrage nach diesen Produkten nicht nur auf traditionelle Märkte wie die Öl- und Gasindustrie sowie den Industriesektor ausweitet, sondern unter anderem auch auf Regionen wie den asiatisch-pazifischen Raum und den Nahen Osten. Investitionen in die Wassersicherheit, den Ausbau industrieller Kapazitäten, Energieinvestitionen und die Modernisierung von Prozessen werden dazu beitragen, den potenziellen Anlagenbestand zu vergrößern. Der regulatorische Fokus auf Energieeffizienz und -leistung wird Kunden dazu anregen, den gesamten Lebenszyklusverbrauch anstatt nur die Anschaffungskosten zu berücksichtigen.
Berichtsumfang zum Markt für Ultrahochdruck-Wasserpumpen
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 934,97 Millionen US-Dollar |
| Marktgröße bis 2034 | 1.816,28 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 7,66 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Ultrahochdruck-Wasserpumpen
Der Markt für Ultrahochdruck-Wasserpumpen wird durch eine Wertschöpfungskette ermöglicht, die von Spezialmetallen, Dichtungen, Ventilen, Motoren, Hydraulikkomponenten bis hin zu Pumpenherstellern, Systemintegratoren, Händlern, Serviceanbietern und Endanwendern in der Industrie reicht. Die größte Nachfrage besteht in Bereichen, in denen Druckstabilität und Anlagenzuverlässigkeit die Prozesskontinuität beeinflussen. Öl- und Gasproduzenten benötigen Hochdruckanlagen für die Wasseraufbereitung und verwandte Prozesse. Chemische Anlagen benötigen Anlagen, die für den Einsatz mit aggressiven Medien und unter anspruchsvollen Bedingungen geeignet sind.
Die Trends in der Lieferkette verlagern sich zunehmend hin zu kundenspezifisch gefertigten Anlagen anstelle von Standardprodukten. Der Wettbewerb zwischen den Herstellern umfasst Hydraulikleistung, Druckbereich, verwendete Materialien, Steuerung, Service und Systemintegration. Dieselpumpen spielen weiterhin eine wichtige Rolle für mobile und abgelegene Anwendungen ohne Netzanschluss. Elektrische Systeme bieten Vorteile im stationären Industriebetrieb.
Der Wettbewerb umfasst diverse Pumpenhersteller sowie Spezialisten für Hochdruck- und Wasserstrahltechnologien. ANDRITZ AG, EBARA Corporation, Flowserve Corporation, Grundfos, KSB SE & Co. KGaA, Sulzer Ltd. und Xylem Inc. verfügen über ein breit gefächertes Angebot und Vertriebskanäle im Industriemarkt. Im Bereich Hochdruck und Ultrahochdruck ist die Hammelmann GmbH hervorzuheben. Parker Hannifin Corporation und Pentair plc konkurrieren im Bereich von Anlagen zur Fluidförderung.
Positionierung wird zunehmend mit Effizienz, digitaler Überwachung, Anwendungsflexibilität und Aftermarket-Lösungen verknüpft. Die neuesten Entwicklungen der Hersteller zeigen einen Trend hin zu drehzahlvariablen Antrieben, Zustandsüberwachungssystemen, energieeffizienten Motoren und speziellen Hydrauliktechnologien. Investitionen in Servicenetze und Portfolioentwicklung gewinnen aufgrund der steigenden Bedeutung der Gesamtbetriebskosten für die Kunden immer mehr an Bedeutung. Dieser Ansatz ermöglicht es, Hochdrucklösungen zu erschwinglichen Preisen und zuverlässige Servicenetze anzubieten.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Ultrahochdruck-Wasserpumpen: Strategische Einblicke
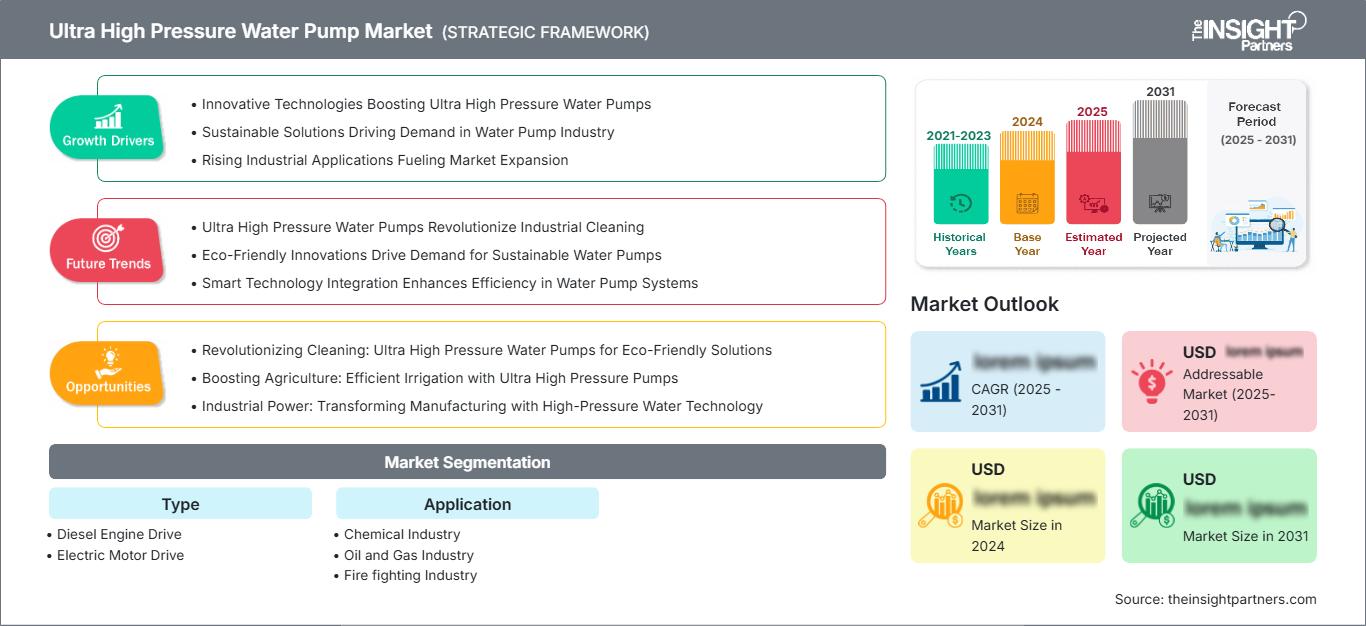
Regionale Einblicke
Markt für Ultrahochdruckwasserpumpen in Nordamerika
Nordamerika machte 2025 rund 31 % des Weltmarktes aus und wird voraussichtlich bis 2034 ein jährliches Wachstum von rund 6 % verzeichnen. Die Region profitiert von einer hohen Anzahl installierter Industrie- und Energieanlagen, Prozessanlagen und Wartungseinrichtungen. Die USA gelten als Haupttreiber der Nachfrage, Kanada trägt durch Anwendungen in den Bereichen Energie, Bergbau und Industrie bei, während Mexiko Anwendungen in der Fertigungs- und Prozessindustrie beisteuert.
Der regionale Einkaufsfokus liegt zunehmend auf Energieeffizienz, Zuverlässigkeit und Service. Die Öl- und Gasindustrie bleibt ein bedeutender Anwendungsbereich, da Hochdruckpumpen hier eine zentrale Rolle spielen. Auch in der Chemie- und Industriebranche werden zuverlässige Systeme für die Flüssigkeitsförderung, Wasseraufbereitung und andere Prozessanwendungen benötigt. Dank des gut ausgebauten Netzes von Händlern und Serviceeinrichtungen in der Region werden Modernisierung und Austausch erleichtert. Das Wachstum in diesem Markt dürfte daher stärker von Modernisierung, Austausch und Aufrüstung als von reinen Neuanschaffungen abhängen.
US-Markt für Ultrahochdruck-Wasserpumpen
Die USA trugen 2025 rund 75 % zum nordamerikanischen Umsatz bei und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 6 % wachsen. Die Marktpositionierung basiert auf dem Produktionsvolumen in Öl- und Gas-, Chemie- und Industrieanlagen sowie auf der Bereitstellung spezialisierter Wasseraufbereitungsdienstleistungen. Hochdruckanlagen werden sowohl in stationären als auch in mobilen Installationen eingesetzt, die unter schwierigen Bedingungen zuverlässig funktionieren müssen.
Ein flächendeckendes Servicenetz im Land schafft günstige Marktbedingungen für den Verkauf von Originalausrüstung und Ersatzteilen. Traditionell werden die Produkte im Öl- und Gassektor eingesetzt, doch auch in der Chemie- und Industriebranche werden Pumpeneffizienz, Wartungsaufwand und Prozesssicherheit bei der Anschaffung berücksichtigt. Elektrische Motorantriebe sind besonders vorteilhaft in stationären Anwendungen, wo Stromversorgung und Betriebsintensität ihre Wirtschaftlichkeit über den gesamten Lebenszyklus gewährleisten.
Europäischer Markt für Ultrahochdruckwasserpumpen
Europa repräsentierte 2025 rund 28 % des Weltmarktes und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 7 % wachsen. Deutschland ist aufgrund seiner starken industriellen Fertigungsbasis, des Maschinenbaus, der Prozessindustrie und der Pumpenhersteller der dominierende Akteur in Europa. Großbritannien kann seine Nachfrage dank seines Energiebedarfs, seiner industriellen Anwendungen und seiner Infrastruktur decken. Frankreich profitiert von seinem Bedarf an Chemie-, Energie- und Wasserausrüstung. Italien deckt den Bedarf im Fertigungs- und Verarbeitungsbereich, während Spanien den Bedarf im Industrie-, Infrastruktur- und wasserintensiven Sektor deckt.
Energieverbrauch, Emissionen, Anlagenlebensdauer und digitale Überwachung gewinnen in europäischen Beschaffungsprozessen zunehmend an Bedeutung. Dies wirkt sich positiv auf elektrische Antriebstechnik in stationären Anlagen sowie auf den Austausch ineffizienter Anlagen aus. Deutschland verfügt über ein starkes Ingenieurumfeld, das die Entwicklung fortschrittlicher Hochdruckanlagen fördert. Frankreich und Italien weisen einen diversifizierten industriellen Bedarf auf, während in Spanien der Bedarf an Wassermanagement und damit an Infrastruktur steigt. Die positiven regionalen Aussichten werden durch europäische Initiativen zur Stärkung der Wasserresilienz, zur Erneuerung der Infrastruktur, zu einem Kreislaufsystem für Wasser und zur Förderung der Wettbewerbsfähigkeit der Industrie begünstigt.
Markt für Ultrahochdruck-Wasserpumpen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum repräsentierte 2025 rund 29 % des Weltmarktes und wird voraussichtlich bis 2034 ein jährliches Wachstum von rund 9 % erzielen, womit er die am schnellsten wachsende Region ist. China ist das führende Land im asiatisch-pazifischen Raum, gestützt durch umfangreiche Industriekapazitäten und groß angelegte Investitionen in die Wasserinfrastruktur. Japan und Südkorea tragen durch fortschrittliche Fertigung, Chemie, Energie und Schiffbau zum Wachstum bei, während Indien und Australien durch Industrialisierung, Energie, Bergbau und Infrastruktur zusätzliche Nachfrage generieren.
Der Ausbau der chinesischen Wasserinfrastruktur bietet erhebliche Kapazitäten für Anlagen, während die industrielle Expansion weitere Hochdruckanwendungen mit sich bringen wird. In Indien liegt das Potenzial in Investitionen in Fertigung und Energie, während Effizienz und Zuverlässigkeit auf den japanischen und südkoreanischen Märkten im Vordergrund stehen. Der australische Bergbau- und Rohstoffsektor bietet Chancen für spezialisierte Hochdruckanwendungen. Ein verstärkter Fokus auf die Effizienz der industriellen Wassernutzung und die Modernisierung von Anlagen dürfte den Einsatz von elektrischen Antriebssystemen neben Dieselantrieben fördern.
Markt für Ultrahochdruckwasserpumpen im Nahen Osten und Afrika
Die Nachfrage im Nahen Osten und in Afrika wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 8 % steigen. Saudi-Arabien ist das führende Land in dieser Region. Dort deuten die Daten auf eine starke Kombination aus Investitionen in die vorgelagerte Energiewirtschaft, industrieller Diversifizierung, Bedarf an Wasserinfrastruktur und der Entwicklung großangelegter Projekte hin. Auch die Vereinigten Arabischen Emirate tragen mit ihren Energie-, Industrie- und Infrastrukturprojekten erheblich zur Nachfrage bei.
Südafrika leistet seinen Beitrag durch Bergbau, industrielle Verarbeitung und Wasserinfrastruktur, während der Rest des Nahen Ostens Chancen im Zusammenhang mit Energieprojekten, kommunaler Entwicklung, Meerwasserentsalzung und Industrialisierung bietet. Öl und Gas bleiben ein zentraler Nachfragetreiber im Nahen Osten, insbesondere dort, wo Wasserinjektion und druckintensive Produktionsprozesse zuverlässige Anlagen erfordern. Gleichzeitig fördern Wasserknappheit und der Ausbau der Infrastruktur Investitionen in effiziente Pump- und Wassermanagementsysteme. Käufer legen zunehmend Wert auf Korrosionsbeständigkeit, Fernüberwachung, Serviceverfügbarkeit und Lebenszykluszuverlässigkeit in anspruchsvollen Betriebsumgebungen.
Segmentierungsanalyse
Typ
Das Segment „Typ“ unterteilt die Nachfrage nach der primären Energiequelle für den Pumpenbetrieb. Elektrische Antriebssysteme decken den größten Teil der Nachfrage ab, da stationäre Industrieanlagen zunehmend Wert auf regelbaren Betrieb, Energieeffizienz und die Integration mit drehzahlvariablen Systemen legen. Dieselsysteme bleiben wichtig, wenn Mobilität, unabhängige Stromversorgung und Feldeinsatz die Geräteauswahl bestimmen.
- Dieselmotorantrieb: Dieselbetriebene Pumpen werden in mobilen, abgelegenen und temporären Anlagen eingesetzt, wo Netzstrom nicht verfügbar oder unzuverlässig ist. Ihre unabhängige Stromversorgung unterstützt Öl- und Gasfeldservices, Notfalleinsätze, industrielle Reinigungsarbeiten und andere Anwendungen, die hohe Druckleistung abseits fester Infrastruktur erfordern.
- Elektrische Motorantriebe: Elektrische Motorantriebssysteme eignen sich hervorragend für stationäre Industrieanlagen und Dauerbetrieb. Ihre Integration mit Drehzahlregelung, Automatisierung und Zustandsüberwachung ermöglicht ein präzises Druckmanagement und kann den Energieverbrauch über den gesamten Lebenszyklus reduzieren, wodurch ihre strategische Bedeutung für moderne Anlagen gestärkt wird.
Anwendung
Das Anwendungssegment wird maßgeblich von der Intensität und Art der Anforderungen an die Wasseraufbereitung in der chemischen Industrie, der Öl- und Gasindustrie sowie der Brandbekämpfung beeinflusst. Für die chemische Industrie wird bis 2034 ein jährliches Wachstum von ca. 9 % erwartet, bedingt durch die Modernisierung von Prozessen und den steigenden Bedarf an spezialisierten Flüssigkeitsaufbereitungssystemen. Die Öl- und Gasindustrie bleibt ein wichtiger Umsatzträger, während die Brandbekämpfung die Nachfrage nach zuverlässigen Hochdrucksystemen sichert.
- Chemische Industrie: Chemische Anlagen benötigen Hochdruckpumpen für die Prozesswasserzirkulation, Reinigung, Dosiersysteme und spezielle Prozessabläufe. Materialverträglichkeit, Druckstabilität, Wartungsintervalle und die Integration in die Anlagensteuerung sind zentrale Beschaffungskriterien.
- Öl- und Gasindustrie: Anwendungen in der Öl- und Gasindustrie erfordern robuste Anlagen, die auch unter anspruchsvollen Feld- und Prozessbedingungen zuverlässig funktionieren. Wasserinjektion, Prozesswasseraufbereitung, Reinigung und spezielle Produktionsdienstleistungen schaffen wiederkehrende Anforderungen an langlebige Hochdrucksysteme.
- Brandschutzbranche: Bei Brandschutzanwendungen stehen die schnelle Druckverfügbarkeit, Zuverlässigkeit und vertrauenswürdiger Betrieb in Notfallsituationen im Vordergrund. Die Pumpenauswahl wird durch die Systemkonfiguration, die Installationsumgebung, die Reaktionsanforderungen, die Wartungspraktiken und die Einhaltung der geltenden Brandschutznormen beeinflusst.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Chemische Industrie |
Hoch |
Prozessintensivierung |
Skalierung |
|
Öl- und Gasindustrie |
Hoch |
Wassereinspritzung |
Reifen |
|
Brandschutzindustrie |
Medium |
Druckzuverlässigkeit |
Reifen |
Markttreiber und Wirkungsanalyse für Ultrahochdruck-Wasserpumpen
Ausweitung druckintensiver Industrieprozesse
Industrieunternehmen benötigen zunehmend zuverlässige Hochdruckwassersysteme für Prozessunterstützung, Reinigung, Entkalkung, Injektion und spezielle Produktionsvorgänge. Mit der zunehmenden Automatisierung von Anlagen und der steigenden Bedeutung der Produktionskontinuität können Pumpenausfälle durch Stillstandszeiten, Wartung und Produktionsunterbrechungen unverhältnismäßig hohe Betriebskosten verursachen. Dies erhöht die Nachfrage nach Anlagen, die für Dauerbetrieb, stabile Druckversorgung und längere Wartungsintervalle ausgelegt sind. Besonders relevant ist dies für die chemische Verarbeitung sowie die Öl- und Gasindustrie, da die Druckleistung direkt mit den Prozessanforderungen verknüpft ist. Für Hersteller eröffnet dieser Trend neue Möglichkeiten für Komplettsysteme, die Pumpen, Motoren, Steuerungen, Überwachungssysteme und Aftermarket-Services kombinieren. Kunden können Anlagenmodernisierungen zudem rechtfertigen, wenn die verbesserte Effizienz und Zuverlässigkeit die Gesamtbetriebskosten über den gesamten Lebenszyklus der Anlagen senken.
Industrielle Wasserbewirtschaftung und Infrastrukturmodernisierung
Die Modernisierung der Wasserinfrastruktur schafft Bedarf an Pumpen, die variable Betriebsbedingungen bewältigen und gleichzeitig einen zuverlässigen Druck gewährleisten können. Industrieanlagen beschäftigen sich zunehmend mit Wasserwiederverwendung, -aufbereitung, Prozesswasserzirkulation und Ressourceneffizienz und benötigen daher Anlagen, die auch unter wechselnden Lasten effizient arbeiten. Hochdruckpumpensysteme können in diesen integrierten Wassermanagement-Konfigurationen zu kritischen Komponenten werden. Infrastrukturinvestitionen schaffen zudem Möglichkeiten zum Austausch älterer Systeme, wenn diese das Ende ihrer Nutzungsdauer erreichen. Hersteller, die Drehzahlregelung, Zustandsüberwachung, effiziente Hydraulik und Serviceleistungen anbieten, können Beschaffungsanforderungen erfüllen, die über die grundlegende Pumpenleistung hinausgehen. Die Auswirkungen sind dort am größten, wo Wasserverfügbarkeit, Betriebskontinuität und Energieverbrauch für Industriebetreiber gleichermaßen wichtig sind.
Anforderungen an die Energieeffizienz von Pumpen
Der Energieverbrauch spielt bei der Pumpenauswahl eine immer wichtigere Rolle, da Pumpensysteme kontinuierlich laufen und einen erheblichen Beitrag zum industriellen Strombedarf leisten können. Käufer bewerten daher neben Druck- und Durchflussvorgaben auch die hydraulische und motorische Effizienz, den Betrieb mit variabler Drehzahl sowie Regelungsstrategien. Elektrische Antriebssysteme profitieren von dieser Entwicklung bei stationären Anlagen, da sie sich in Automatisierungs- und Drehzahlregelungssysteme integrieren lassen. Anbieter reagieren darauf mit effizienten Motoren, intelligenten Steuerungen, Zustandsüberwachung und optimierten Hydrauliksystemen. Die daraus resultierenden Marktauswirkungen reichen über den Verkauf neuer Anlagen hinaus, da sich Nachrüstungsmöglichkeiten ergeben, wenn Betreiber Anlagen mit fester Drehzahl oder ineffiziente Anlagen ersetzen. Auch Serviceanbieter profitieren von Effizienzbewertungen, Steuerungsmodernisierungen, Komponentenaustausch und Programmen zur Lebenszyklusoptimierung.
Markt für Ultrahochdruck-Wasserpumpen: Zukunftstrends
Intelligentes Pumpen mit integrierter Überwachung und Steuerung
Die Marktprognose für Ultrahochdruck-Wasserpumpen zeigt, dass zukünftige Pumpensysteme verstärkt mit Sensorik, Vernetzung und automatisiertem Leistungsmanagement ausgestattet sein werden. Daten zu Druck, Vibration, Temperatur, Durchfluss und Betriebsstunden können genutzt werden, um Störungen zu erkennen und eine zustandsorientierte Instandhaltung zu unterstützen. Anstatt die Pumpe als isoliertes mechanisches Bauteil zu betrachten, können industrielle Anwender Pumpen zunehmend in Anlagensteuerungssysteme und Wartungsplattformen integrieren. Diese Entwicklung reduziert ungeplante Ausfallzeiten, verbessert die Wartungsplanung und ermöglicht es den Bedienern, die Leistung an veränderte Prozessanforderungen anzupassen. Bei Hochdruckanwendungen ist die Überwachung besonders wichtig, da die Anlagen unter erheblichen mechanischen und hydraulischen Belastungen arbeiten. Anbieter, die Hardware mit softwaregestützter Überwachung kombinieren, können sich daher durch die Gesamtleistung über den gesamten Lebenszyklus und nicht nur durch die technischen Daten der Anlagen differenzieren.
Elektrifizierung stationärer Hochdruckpumpensysteme
Die Elektrifizierung wird voraussichtlich in stationären Anlagen mit zuverlässigem Netzanschluss an Bedeutung gewinnen, da Betreiber geringere lokale Emissionen, präzise Steuerung und höhere Betriebseffizienz anstreben. Elektrische Systeme lassen sich mit drehzahlvariablen Antrieben und automatisierten Steuerungen integrieren, sodass die Leistung dem Prozessbedarf folgt, anstatt kontinuierlich unter festen Bedingungen zu arbeiten. Dies verbessert das Energiemanagement und reduziert unnötige mechanische Belastungen. Dieselsysteme bleiben für mobile und abgelegene Anwendungen wichtig, doch der Schwerpunkt neuer stationärer Anlagen dürfte zunehmend auf elektrischen Konfigurationen liegen. Hersteller werden daher voraussichtlich ihre Angebote an elektrischen Antriebspaketen, Motorsteuerungsintegration, Überwachungsfunktionen und anwendungsspezifischen Konfigurationen für Kunden aus den Bereichen Chemie, Industrie, Wasserwirtschaft und Infrastruktur erweitern.
Marktchancen für Ultrahochdruck-Wasserpumpen
Erweiterung spezialisierter Systeme für die chemische Verarbeitung
Die chemische Verarbeitung bietet Lieferanten, die Pumpen für Spezialflüssigkeiten, anspruchsvolle Drücke, Temperaturbedingungen und höchste Zuverlässigkeitsanforderungen liefern können, attraktive Chancen. Käufer benötigen oft mehr als nur die Hydraulikleistung, da Materialverträglichkeit, Dichtungsleistung, Wartungszugänglichkeit und Prozessintegration die Eignung der Anlagen bestimmen. Lieferanten können durch Anwendungsentwicklung, kundenspezifische Pumpenkonfigurationen, fortschrittliche Materialien, Überwachungssysteme und langfristige Serviceverträge Mehrwert schaffen. Der Ausbau der chemischen Produktionskapazitäten in aufstrebenden Industrienationen kann die adressierbare Anlagenbasis weiter vergrößern. Unternehmen mit etablierten Entwicklungskompetenzen können modulare Produktplattformen nutzen, um Systeme anzupassen, ohne völlig neue Architekturen entwickeln zu müssen. Dies erhöht die Fertigungsflexibilität und erfüllt gleichzeitig unterschiedliche Prozessanforderungen.
Serviceorientierte Expansion in aufstrebenden Industriemärkten
Schwellenländer bieten Chancen zur Umsatzsteigerung durch lokalisierte Serviceinfrastruktur, Ersatzteilverfügbarkeit, Inbetriebnahme, Überholung und technische Schulungen. Hochdruckanlagen erfordern spezialisierte Wartung, weshalb Reaktionszeit und technische Kompetenz entscheidende Faktoren für die Kundenbindung sind. Regionale Servicezentren können daher sowohl den Neugeräteabsatz als auch wiederkehrende Umsätze im Aftermarket unterstützen. Asien-Pazifik und der Nahe Osten bieten besonders relevante Chancen, da die industrielle Expansion und Investitionen im Energiesektor die installierte Basis anspruchsvoller Pumpenanlagen vergrößern. Anbieter können ihren Marktzugang durch Vertriebspartnerschaften, lokale Montage, anwendungstechnische Teams, digitale Diagnostik und Lagerzentren stärken. Solche Strategien reduzieren Ausfallzeiten für Kunden und können zur Differenzierung beitragen, da die Gerätespezifikationen konkurrierender Anbieter zunehmend vergleichbar werden.
Aktuelle Entwicklungen
- August 2026: Fedjetting stellt ein mobiles, geschlossenes System zur Betonabtragung vor. Durch die Kombination der robusten Ultrahochdruck-Pumpenanhängereinheit von Fedjetting, des robotergestützten Abtragungssystems von Conjet und einer mehrstufigen Wasserfiltrations- und Recyclinganlage ermöglicht die Lösung die staubfreie, selektive Betonentfernung mit einer Wasserrückgewinnung von über 90 % und ohne Umweltbelastung.
- Juli 2026: Fedjetting hat seine hochmoderne Ultrahochdruck-Wasserstrahlpumpstation planmäßig fertiggestellt und an einen wichtigen Kunden in Mexiko ausgeliefert. Dieser Meilenstein unterstreicht das Engagement von Fedjetting für hochpräzise Ingenieursleistungen, strenge Qualitätskontrollen und zuverlässige internationale Logistik.
- Juni 2026: Die KMT Group gab die Übernahme der Shape Waterblast Group mit ihren Marken Advanced Pressure Systems, Aqua-Dyne und Riverstone Pressure Systems bekannt. Durch diese Erweiterung umfasst das Portfolio der KMT Group nun auch UHP-Pumpen, Wasserstrahlschneiden, Oberflächenvorbereitung, Wasserstrahlschneiden und Hochdrucksysteme.
Häufig gestellte Fragen

Nivedita ist eine versierte Forschungsexpertin mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Sie ist derzeit als Projektmanagerin im IKT-Bereich bei The Insight Partners tätig und verfügt über umfassende Fachkenntnisse in der Leitung und Durchführung von syndizierten, kundenspezifischen, abonnementbasierten und beratenden Forschungsaufträgen in unterschiedlichen Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen und umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Sie hat umfassend mit führenden IKT-Unternehmen zusammengearbeitet und ihnen geholfen, Marktchancen zu erkennen und Branchenveränderungen zu meistern.
Nivedita hat einen MBA in Management vom IMS, Dehradun. Vor ihrem Eintritt bei The Insight Partners sammelte sie wertvolle Erfahrungen bei MarketsandMarkets und Future Market Insights in Pune, wo sie verschiedene Forschungspositionen innehatte und sich ein solides Fundament in Branchenanalyse und Kundenbindung erarbeitete.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -