
Markt für Partially Hydrogenated Öl: Größe, Wachstum & Prognose 2034
Marktgröße und Prognosen für teilhydrierte Öle (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Art (Bio, Konventionell); Qualität (Lebensmittelqualität, Futtermittelqualität, Pharmaqualität); Endverwendung (Lebensmittel und Getränke, Backwaren, Molkereiprodukte, Biodiesel, Kunststoffe, Sonstige); Vertriebskanal (Hypermärkte/Supermärkte, Fachgeschäfte, Online-Shops, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00013059
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : October 22, 2026


Marktgröße 2025
857,00 Mio. US$
Basisjahrwert
Prognose für 2034
1.367,65 Mio. US$
Prognose bis 2034
CAGR 2026-2034
5,33 %
Wachstumsrate
Adressierbarer Markt
10.089,75 Mio. US-Dollar
(2026–2034)
Der Markt für teilhydrierte Öle wurde 2025 auf 857,00 Mio. US-Dollar geschätzt und soll bis 2034 auf 1.367,65 Mio. US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,33 % im Zeitraum 2026–2034 entspricht. Die Nachfrage wird durch Anforderungen an funktionelle Fette, spezielle Verarbeitungsmöglichkeiten und die fortgesetzte Verwendung in ausgewählten Lebensmittel-, Industrie- und technischen Anwendungen bestimmt. Die Marktentwicklung wird zudem durch Transfett-Vorschriften, Reformulierungsstrategien, die Verfügbarkeit von Rohstoffen und die Leistungsanforderungen nachgelagerter Hersteller beeinflusst.
Nordamerika bleibt ein wichtiger Marktfokus, da Hersteller weiterhin strukturierte Fette mit kontrolliertem Schmelzverhalten, Oxidationsstabilität und gleichbleibender Verarbeitungsqualität benötigen. Die regionalen Aussichten deuten auf eine modellierte durchschnittliche jährliche Wachstumsrate (CAGR) von 4,7–5,1 % bis 2034 hin. Rezepturänderungen in der Bäckerei, Innovationen bei Spezialfetten, Anforderungen der Gastronomie und eine etablierte Infrastruktur für die Speiseölverarbeitung dürften die Nachfrage stützen, während regulatorische Beschränkungen die Anbieter dazu anregen, verstärkt auf kontrollierte Rezepturen und Alternativen zu setzen.
Marktanalyse und Einblicke zu teilhydrierten Ölen
- Nordamerika: Nordamerika hatte im Jahr 2025 einen modellierten Marktanteil von 29–33 % am Markt für teilweise gehärtete Öle und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,7–5,1 % wachsen, unterstützt durch Anwendungen in der Bäckerei, der Lebensmittelverarbeitung und bei Spezialfetten.
- USA: Die USA repräsentierten im Jahr 2025 etwa 72–76 % der nordamerikanischen Nachfrage und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 4,8–5,2 % wachsen, wobei die Reformulierung von Lebensmitteln und Spezialanwendungen im Vordergrund stehen.
- Europa: Europa hielt im Jahr 2025 einen geschätzten Marktanteil von 24–28 % und wird voraussichtlich im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 4,6–5,0 % verzeichnen. Deutschland, Frankreich, Italien, Spanien und Großbritannien bleiben bedeutende Verarbeitungsmärkte.
- Asien-Pazifik: Der asiatisch-pazifische Raum repräsentierte 2025 etwa 34–38 % der weltweiten Nachfrage und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,2 % wachsen. China, Indien, Japan, Südkorea und Australien stützen den regionalen Konsum.
- Größtes Segment: Konventionelle Produkte machten im Jahr 2025 schätzungsweise 78–82 % des Marktanteils aus und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,2 % wachsen.
- Wachstumsstarkes Segment: Bioprodukte hatten im Jahr 2025 einen geschätzten Marktanteil von 8–12 % und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0–9,0 % wachsen.
- Detaillierte Analyse der wichtigsten Unternehmen: Berhad Group of Companies, Bunge Global SA, Golden Agri-Resources Ltd, Mectech Process Engineers Private Limited, Mewah International Inc., Sarawak Oil Palms Berhad, SD Guthrie Berhad, Wilmar International Limited, AAK AB (publ) und IOI Corporation Berhad.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Veränderungen in den Produktionsprozessen ergeben sich aus der Fähigkeit der Verarbeiter, Produktionsanlagen zu nutzen, in denen Raffination, Fraktionierung, Hydrierung und Umesterung stattfinden, um Fette mit bestimmten Schmelz- und Stabilitätseigenschaften herzustellen. Immer mehr Produktionsanlagen integrieren Rohstoffketten, die Anbau, Zerkleinerung, Raffination, die Herstellung spezialisierter Fette und den Vertrieb umfassen. Ein solcher Ansatz kann dazu beitragen, Probleme hinsichtlich der Verfügbarkeit von Zwischenprodukten zu vermeiden und die Rückverfolgbarkeit zu verbessern. Diese Entwicklung bedeutet, dass Investitionen in flexible Verarbeitungsanlagen fließen werden, die Fette mit unterschiedlichen Spezifikationen herstellen können.
Zukünftig könnten Investitionen in Kapazitätsoptimierung und Rezepturentwicklung den Fokus auf die Erschließung neuer Märkte in Asien legen, wo Wachstumspotenzial in den Bereichen Backwaren, verarbeitete Lebensmittel und Gastronomie besteht. Vorschriften zu Transfetten werden die Produktpositionierung weiterhin beeinflussen, und Lieferanten müssen teilgehärtete Rezepturen von Produkten mit niedrigem Transfettgehalt und nicht gehärteten Produkten unterscheiden.
Berichtsumfang zum Markt für teilhydrierte Öle
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 857,00 Millionen US-Dollar |
| Marktgröße bis 2034 | 1.367,65 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,33 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für teilhydriertes Öl
Die Wachstumsaussichten des Marktes für teilgehärtete Öle werden durch die funktionalen Anforderungen an die Fette hinsichtlich Textur, Streichfähigkeit, Belüftung, Frittiereigenschaften und Haltbarkeit bestimmt. Die Wertschöpfungskette umfasst den Anbau und die Verarbeitung der Rohstoffe, gefolgt von Raffination, Fraktionierung, Hydrierung, Mischung und Verpackung. Als Rohstoffe dienen Palm-, Soja- und andere Pflanzenöle; die weitere Funktionalität wird durch die gezielte Modifizierung der Öle durch die Hersteller erreicht. Bäckereien und Lebensmittelhersteller bleiben wichtige Akteure in der nachgelagerten Wertschöpfungskette, da strukturierte Fette eine gleichbleibende Produktqualität gewährleisten können.
Die Produktionskosten im Markt für teilhydrierte Öle reagieren sehr empfindlich auf den Preis von Pflanzenölen, die Auslastung der Raffinerien, die Hydrierungskapazitäten, die Energiekosten und die Logistik. Integrierte Hersteller sind im Vorteil, wenn sie die Rohstoffe selbst produzieren und schnell zwischen Standard- und Spezialprodukten wechseln können. Regulatorische Vorgaben und sich änderndes Verbraucherverhalten erfordern flexible Produktionskapazitäten. Anbieter, die problemlos zwischen verschiedenen Produktarten wechseln können, sind besser positioniert als solche, die sich auf eine einzelne Produktgruppe konzentrieren.
Der Bericht zur Positionierung im Markt für teilgehärtete Öle beschreibt die Integration von Palmölraffinerien, Spezialfettraffinerien und Ingenieurbüros mit Verarbeitungskapazitäten. Wilmar International Limited integriert seine Speiseöl- und Spezialfettraffinerien mit Hydrierungsanlagen, während Mewah International Inc. Verarbeitungskapazitäten für Raffination und modifizierte Fette anbietet. Bunge Global SA konzentriert sich weiterhin auf neu formulierte Fettmischungen, während AAK AB (publ) auf Spezialfette und teilgehärtete Technologien spezialisiert ist.
Golden Agri-Resources Ltd, Sarawak Oil Palms Berhad, SD Guthrie Berhad und IOI Corporation Berhad bieten regionale Rohstoffversorgung und Verarbeitungskapazitäten in Südostasien. Mectech Process Engineers Private Limited bietet verfahrenstechnische Expertise für die Modifizierung von Pflanzenölen. Die Berhad-Unternehmensgruppe ist regional präsent. Wettbewerbsfähige Investitionen zielen weiterhin auf verbesserte Rückverfolgbarkeit der Rohstoffe, Prozessflexibilität, Qualität und Spezialanwendungen ab, anstatt lediglich auf Kapazitätserweiterung.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
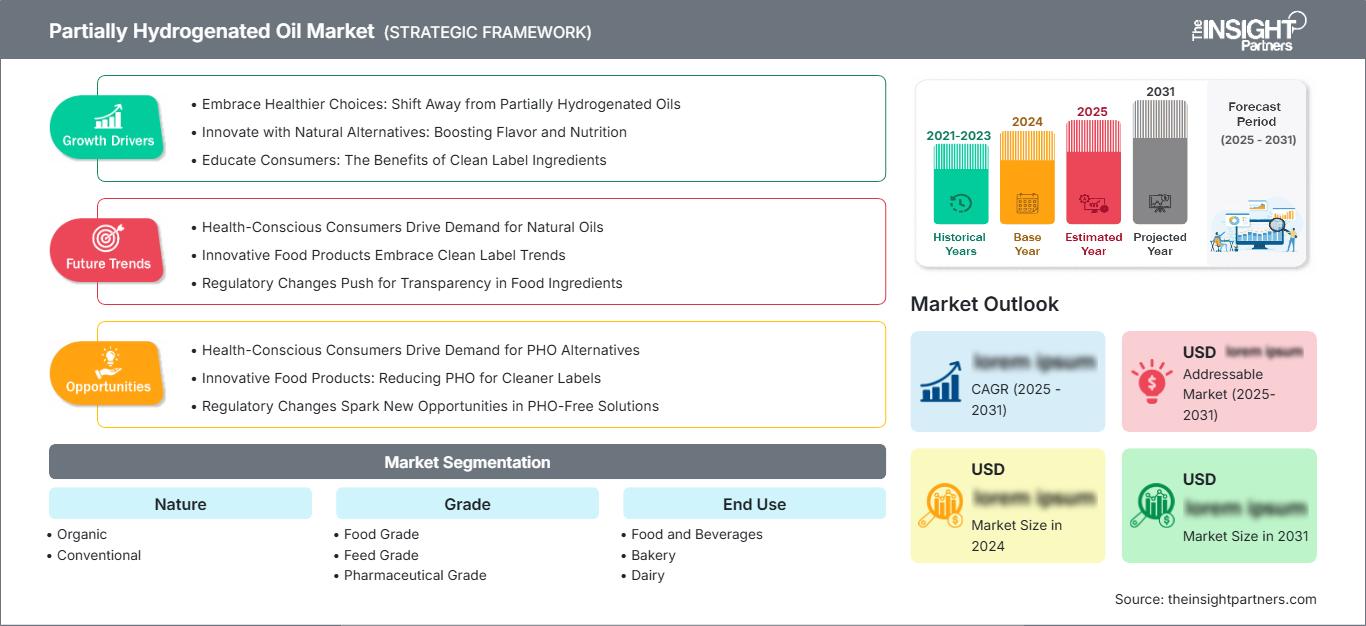
Markt für teilhydrierte Öle: Strategische Einblicke
Regionale Einblicke
Markt für teilhydrierte Öle in Nordamerika
Nordamerika repräsentierte 2025 schätzungsweise 29–33 % des weltweiten Marktes für teilhydrierte Öle und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,7–5,1 % wachsen. Die Region verfügt über modernste Anlagen zur Speiseölraffination, eine gut entwickelte Backwarenindustrie und einen Bedarf an strukturierten Fetten. Industrielle Transfette sind reguliert, was ihre Verwendung einschränkt; spezielle Anwendungen und kontrollierte Verwendung sind jedoch weiterhin in ausgewählten Industrie- und Lebensmittelverarbeitungsbereichen möglich.
Die USA repräsentieren etwa 72–76 % des nordamerikanischen Marktes für teilgehärtete Öle, während Kanada einen kleinen, aber technologisch hochentwickelten Markt darstellt. Die Nachfrage wird durch Rezepturänderungen, Gastronomiebedarf, Backfette und die Entwicklung spezieller Fette bestimmt. Die Anbieter konzentrieren sich auf ihre Expertise in der Rezepturentwicklung und ihre Fähigkeit, neben ihren modifizierten Fetten auch Produkte mit niedrigem Transfettgehalt oder nicht gehärtete Produkte anzubieten. Das Unternehmen wird seine Wettbewerbsfähigkeit in der Region durch Investitionen in rückverfolgbare Rohstoffe, Fraktionierungsanlagen und kundenspezifische Rezepturen sichern.
US-Markt für teilhydriertes Öl
Die USA repräsentierten 2025 etwa 72–76 % des nordamerikanischen Marktes für teilhydrierte Öle und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,2 % wachsen. Aufgrund der Regulierung industrieller Transfette und der laufenden Rezepturänderungen bei verpackten Lebensmitteln wird die Nachfrage eher auf die Spezialverarbeitung als auf den allgemeinen Verbrauchergebrauch ausgerichtet sein. Bunge Global SA und AAK AB (publ) verfügen ebenso wie regionale Verarbeiter, die Backwaren- und Lebensmittelhersteller beliefern, über Kompetenzen in diesem Bereich der Spezialfette.
Die Markttrends für teilgehärtete Öle konzentrieren sich auf Funktionalitäten in Bezug auf Textur, Verarbeitung und Haltbarkeit. Hersteller bieten alternative Fettsysteme an, die ähnliche Vorteile wie gehärtete Fette bieten, jedoch ohne die damit verbundenen regulatorischen Risiken. Lebensmittelhersteller werden in diesem Zusammenhang Kosteneffizienz, Kennzeichnungsvorschriften, Leistung und Lieferzuverlässigkeit prüfen. Die Bedeutung des US-Marktes liegt in seiner vorhandenen Infrastruktur für die Lebensmittelverarbeitung.
Markt für teilhydrierte Öle in Europa
Europa hatte 2025 einen geschätzten Marktanteil von 24–28 % und wird voraussichtlich bis 2034 ein jährliches Wachstum von 4,6–5,0 % verzeichnen. Länder wie Großbritannien, Deutschland, Frankreich, Italien und Spanien stellen wichtige Nachfrageregionen dar. Dies ist auf die dort ansässigen, etablierten Lebensmittelverarbeitungsindustrien, die Bäckereiproduktion und die Anwendung von Spezialfetten zurückzuführen.
Die Region Großbritannien konzentriert sich auf neu formulierte Produkte, Backwaren und Clean-Label-Produktlinien. Der deutsche Markt zeichnet sich durch eine fortschrittliche Lebensmittelverarbeitung in Verbindung mit Qualitätsmanagement aus. Frankreich hingegen bietet Anwendungsmöglichkeiten in der Spezialbäckerei und Konditorei. Auch Italien und Spanien verfügen über bedeutende Produktionsstätten für verarbeitete Lebensmittel und Backwaren. In den regionalen Märkten ist ein verstärkter Fokus auf Nachhaltigkeit, rückverfolgbare Rohstoffe und funktionelle Produkte zu beobachten. Die Nachfrage in Europa wird daher zunehmend spezifikationsorientierter.
Markt für teilhydrierte Öle im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hielt 2025 einen geschätzten Marktanteil von 34–38 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,2 % wachsen. China ist der größte Nachfrager der Region, gefolgt von Ländern wie Indien, Japan, Südkorea und Australien. Das Wachstum wird zusätzlich durch die steigende Produktion von verarbeiteten Lebensmitteln, Backwaren, Gastronomiebetrieben und Erdölförderanlagen befeuert.
China profitiert von integrierten Pflanzenölanlagen und einer bedeutenden Lebensmittelverarbeitungsindustrie, während Indien aufgrund seines Wachstums im Bäckereisektor und bei verpackten Lebensmitteln Potenzial sieht. Japan und Südkorea konzentrieren sich auf hochwertige und kundenspezifische Rezepturen, Australien hingegen auf seinen etablierten Lebensmittelverarbeitungssektor und die strenge Kontrolle von Inhaltsstoffen. In diesen Regionen kommt es aufgrund der jeweiligen Richtlinien zu Transfetten und Lebensmittelsicherheit zu Veränderungen in den Rezepturen.
Markt für teilhydrierte Öle im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird bis 2034 ein jährliches Wachstum von 5,1–5,6 % erwartet. Saudi-Arabien und die Vereinigten Arabischen Emirate sind die wichtigsten Verarbeitungsstandorte in der Golfregion, während Südafrika ein bedeutender Markt für die Lebensmittelherstellung im südlichen Afrika ist. Die regionale Nachfrage wird maßgeblich von Bäckereien, Süßwarenherstellern, Gastronomiebetrieben und dem Vertrieb von Speiseölen bestimmt.
Saudi-Arabien verzeichnet ein Wachstum in der Lebensmittelverarbeitung und der industriellen Infrastruktur, während die VAE als regionales Handels- und Vertriebszentrum fungieren. Südafrika hat seine Raffinerie- und Lebensmittelproduktionskapazitäten ausgebaut. Andere Teile der MEA-Märkte sind aufgrund der Importabhängigkeit relativ fragmentiert. Investitionen in Raffinerien, Lagerung, Logistik und Lebensmittelverarbeitung werden die regionale Verfügbarkeit verbessern, während Lebensmittelsicherheitsstandards eine stärkere Kontrolle der Fettspezifikationen und der Lieferketten bei Lebensmittelherstellern fördern werden.
Segmentierungsanalyse
Natur
Die Segmentierung nach Herkunft unterscheidet Bio- und konventionelle Produkte anhand ihrer Herkunfts- und Produktionsmerkmale. Konventionelle Rezepturen dominieren weiterhin aufgrund der etablierten Rohstoffverfügbarkeit, der wirtschaftlichen Verarbeitung und der industriellen Fertigung. Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 4,8–5,2 % erwartet, da Hersteller kostengünstige strukturierte Fette priorisieren und ihre Produktportfolios an die regulatorischen Anforderungen anpassen.
- Bio: Bioprodukte richten sich an Hersteller, die zertifizierte Rohstoffe beschaffen und sich durch eine differenzierte Positionierung ihrer Inhaltsstoffe auszeichnen möchten. Die Nachfrage konzentriert sich auf Premium-Lebensmittel, Spezialbäckereien und Clean-Label-Produkte, wo Zertifizierung, Rückverfolgbarkeit und Transparenz der Inhaltsstoffe einen höheren Beschaffungsaufwand rechtfertigen.
- Konventionell: Konventionelle Produkte bleiben die wichtigste Handelskategorie, da eine etablierte Raffinerie- und Modifizierungsinfrastruktur eine konstante Versorgung, eine breite Formulierungsflexibilität und eine wettbewerbsfähige Produktionswirtschaft für Lebensmittel-, Industrie- und Spezialanwendungen gewährleistet.
Grad
Die Qualitätsstufen umfassen Lebensmittel- , Futtermittel- und pharmazeutische Qualität . Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 4,9–5,3 % prognostiziert. Anwendungen im Lebensmittelbereich dominieren, da modifizierte Fette die für Backwaren, Süßwaren, verarbeitete Lebensmittel und Frittierprodukte erforderlichen funktionellen Eigenschaften bieten. Qualitätskontrollen, Reinheitsanforderungen und anwendungsspezifische Spezifikationen bestimmen die Auswahl der Qualitätsstufe.
- Lebensmittelqualität: Lebensmittelqualität stellt den größten Nachfragemarkt dar, der von Bäckereien, Lebensmittelherstellern, Süßwarenherstellern und Gastronomiebetrieben bedient wird. Die Hersteller konkurrieren hinsichtlich Funktionalität, Konsistenz, Dokumentation und Kompatibilität mit sich ändernden Rezepturanforderungen.
- Futtermittelqualität: Futtermittelprodukte werden dort eingesetzt, wo Energiedichte, Stabilität und Wirtschaftlichkeit der Rezeptur im Vordergrund stehen. Die Nachfrage ist an die Tierhaltung und Tierernährungsproduktion gekoppelt, wobei bei Kaufentscheidungen Wert auf gleichbleibende Zusammensetzung und zuverlässige Verfügbarkeit in großen Mengen gelegt wird.
- Pharmazeutische Qualität: Produkte in pharmazeutischer Qualität werden in streng kontrollierten Anwendungen eingesetzt, die höchste Reinheit, lückenlose Qualitätsdokumentation und reproduzierbare Eigenschaften erfordern. Die Nachfrage ist geringer, aber strategisch wertvoll, da Qualifizierungsanforderungen langfristige Lieferantenbeziehungen und höhere technische Hürden nach sich ziehen können.
Endverwendung
Die Endverwendung umfasst Lebensmittel und Getränke , Backwaren , Molkereiprodukte , Biodiesel und Kunststoffe . Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 5,1–5,5 % prognostiziert. Lebensmittel- und Backwarenanwendungen bleiben die wichtigsten Nachfragezentren, während technische Anwendungen den potenziellen Kundenstamm diversifizieren.
- Lebensmittel und Getränke: Lebensmittel- und Getränkehersteller verwenden modifizierte Fette, um Textur, Stabilität, Mundgefühl und Verarbeitungseigenschaften zu verbessern. Die Nachfrage wird durch verpackte Lebensmittel, Fertigprodukte und Spezialrezepturen gedeckt, die eine vorhersehbare Fettfunktionalität erfordern.
- Bäckerei: In der Bäckerei werden strukturierte Fette für die Belüftung, Teigverarbeitung, Laminierung, das Frittieren und die Texturkontrolle eingesetzt. Die Nachfrage ist weiterhin hoch, da Hersteller in Produktionsumgebungen mit hohem Durchsatz eine gleichbleibende Verarbeitungsleistung benötigen.
- Milchprodukte: In der Milchindustrie werden modifizierte Fette in ausgewählten Rezepturen eingesetzt, wenn Schmelzeigenschaften, Textur und Stabilität von Bedeutung sind. Pflanzliche und gemischte Rezepturen eröffnen zusätzliche Möglichkeiten für maßgeschneiderte Fettsysteme.
- Biodiesel: Biodiesel bietet eine technische Anwendungsmöglichkeit für modifizierte Pflanzenölderivate. Die Akzeptanz hängt von der Wirtschaftlichkeit der Rohstoffe, den Verarbeitungsspezifikationen, den Kraftstoffvorschriften und der relativen Wettbewerbsfähigkeit alternativer Lipidrohstoffe ab.
- Kunststoffe: In der Kunststoffindustrie werden ausgewählte hydrierte oder modifizierte Fettsäurederivate als Verarbeitungshilfsmittel, Gleitmittel und Formulierungskomponenten eingesetzt. Die Nachfrage hängt von den Verarbeitungsmengen der Polymere und den Anforderungen an gleichbleibende thermische und physikalische Eigenschaften ab.
Vertriebskanal
Zu den Vertriebskanälen gehören Verbrauchermärkte/Supermärkte , Fachgeschäfte und Online-Shops . Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 4,6–5,0 % erwartet. Die Beschaffung im institutionellen und industriellen Bereich ist weiterhin wichtiger als der Einzelhandel, da gewerbliche Abnehmer Öle und Fette nach technischen Spezifikationen und Bedarfsmengen beziehen.
- Hypermärkte/Supermärkte: Hypermärkte und Supermärkte bieten Zugang zu verpackten Ölen, Spezialfetten und verbraucherorientierten Rezepturen. Ihre strategische Bedeutung ist am größten für standardisierte Produkte, bei denen Verpackung, Markenbekanntheit und das Kaufverhalten der Haushalte den Vertrieb beeinflussen.
- Fachgeschäfte: Fachgeschäfte bieten hochwertige, Bio-, technische und anwendungsspezifische Fettprodukte an. Sie sind besonders relevant, wenn Kunden differenzierte Herkunftsnachweise, spezielle Rezepturen oder eine fachkundige Produktauswahl benötigen.
- Online-Shops: Online-Kanäle gewinnen zunehmend an Bedeutung für die Beschaffung kleinerer Mengen, Spezialprodukte und B2B-Musterbestellungen. Digitale Bestellvorgänge verbessern die Produktfindung und können den Transaktionsaufwand für heterogene Kundengruppen mit speziellen Produktanforderungen reduzieren.
Momentaufnahme der Chancen
|
Endverwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Speisen und Getränke |
Hoch |
Neuformulierung |
Reifen |
|
Bäckerei |
Hoch |
Strukturierte Fette |
Reifen |
|
Molkerei |
Medium |
Fettmischung |
Skalierung |
|
Biodiesel |
Niedrig |
Rohstoffflexibilität |
Aufkommen |
|
Kunststoffe |
Medium |
Verarbeitungshilfsmittel |
Skalierung |
Markt für teilhydrierte Öle: Wachstumstreiber und Wirkungsanalyse
Nachfrage nach funktionellen strukturierten Fetten in verarbeiteten Lebensmitteln
Lebensmittelverarbeiter benötigen weiterhin Fette mit spezifischen Schmelzeigenschaften, Texturen, Belüftungseigenschaften, Frittierstabilität und Haltbarkeit. Diese Anforderungen sichern einen kontinuierlichen Markt für modifizierte Pflanzenfettformulierungen, trotz zunehmender Regulierungen, die den Einsatz herkömmlicher, teilgehärteter Fette einschränken. Backwaren reagieren besonders empfindlich auf die Funktionalität von Fetten, da Teigverarbeitung, Schichtung, Backeigenschaften und die endgültige Textur vom geeigneten Festfettgehalt abhängen. Die praktische Folge dieses Trends ist, dass im Handel zunehmend spezifischere Rezepturen anstelle von Standardölen zum Einsatz kommen werden. Verarbeiter, die Hydrierung, Fraktionierung und Umesterung kombinieren können, sind in der Lage, mit demselben Öl als Rohstoffbasis die unterschiedlichsten Kundenbedürfnisse zu erfüllen.
Erweiterung der Lebensmittel- und Backwarenindustrie
Die Entwicklung der Lebensmittelindustrie, des industriellen Backens, der Süßwarenherstellung und der Gastronomie treibt den Bedarf an Fetten mit zuverlässigen Verarbeitungseigenschaften voran. Hersteller automatisierter Produktionslinien legen großen Wert auf die Verarbeitbarkeit des Teigs, das Frittierverhalten, die Lagerfähigkeit und die Schmelzeigenschaften. Urbanisierung und veränderte Konsumgewohnheiten im asiatisch-pazifischen Raum, im Nahen Osten und in ausgewählten lateinamerikanischen Ländern schaffen einen neuen potenziellen Kundenstamm. Dieser Effekt ist entlang der gesamten Wertschöpfungskette spürbar, da höhere Produktionsmengen Raffinerien dazu veranlassen, ihre Fraktionierungs-, Lagerungs-, Qualitätskontroll- und Vertriebsprozesse zu optimieren. Die Branchenstruktur ermöglicht es integrierten Herstellern, durch den Übergang von einfachen Ölen zu Mischungen und funktionellen Fetten einen Mehrwert zu erzielen.
Integrierte Pflanzenölverarbeitung und Rohstoffverfügbarkeit
Die Integration der Raffinerieprozesse für Palm-, Soja- und andere Pflanzenöle ermöglicht Verarbeitern eine bessere Kontrolle über die Rohstoffverfügbarkeit und -planung. Verarbeiter mit Plantagen, Ölmühlen, Raffinerien, Fraktionierungsanlagen und Spezialfettanlagen können Schwankungen besser bewältigen als solche mit Einzelanlagen. Dies gilt insbesondere bei Preisänderungen von Pflanzenölen oder Lieferengpässen bei Importen. Produzenten können verschiedene Fraktionen je nach Marktentwicklung für Lebensmittel, Futtermittel, Oleochemikalien oder technische Zwecke verwenden. Diese Flexibilität unterstützt das Margenmanagement und erhöht die Versorgungssicherheit. In Südostasien beispielsweise bildet die integrierte Wertschöpfungskette für Palmöl eine solide Grundlage für die Weiterverarbeitung. In Nordamerika und Europa verfügen Verarbeiter über breit gefächerte Ölsaatenquellen.
Zukunftstrends auf dem Markt für teilhydrierte Öle
Übergang zu niedrigtrans- und nicht-hydrierten funktionellen Alternativen
Die aktuellen Trends im Markt für teilgehärtete Öle konzentrieren sich auf die Substitution herkömmlicher Rezepturen durch Produkte mit niedrigem Transfettsäuregehalt, ohne Hydrierung und mit Umesterung, wobei die erforderlichen Funktionalitäten erhalten bleiben. Unternehmen entwickeln Verfahren wie Fraktionierung, Mischung und enzymatische/chemische Umesterung, um die notwendigen Schmelz- und Struktureigenschaften ohne den üblichen Hydrierungsprozess zu erzielen. Dieser Wandel verläuft uneinheitlich, da die technischen Anforderungen in Bäckereien, Süßwarenherstellern, Frittierbetrieben, Molkereien und industriellen Anwendungen variieren. Unternehmen mit einem breiten Angebot an Spezialfettprodukten können den Übergang durch die Bereitstellung mehrerer Rezepturen auf Basis einer gemeinsamen Grundlage bewältigen. Der Trend fördert zudem eine engere Zusammenarbeit zwischen Zutatenherstellern und Lebensmittelproduzenten bei der Entwicklung neuer Produkte. Zukünftig wird sich der Wettbewerbsvorteil voraussichtlich von der Verfügbarkeit hin zu Rezeptur, Einhaltung gesetzlicher Vorschriften, kennzeichnungsfreundlicher Gestaltung und Rückverfolgbarkeit verlagern.
Rückverfolgbare und nachhaltige modifizierte pflanzliche Fettsysteme
Die Marktprognose für teilhydrierte Öle zeigt, dass die zukünftige Nachfrage zunehmend auf die Beschaffung modifizierter Fette und deren Rückverfolgbarkeit, verantwortungsvolle Beschaffung und Transparenz der Lieferkette ausgerichtet sein wird. Rohstoffe auf Palmölbasis werden aufgrund der steigenden Nachfrage nach Informationen über Plantagenherkunft, Entwaldungsprobleme, Zertifizierung und Herkunftsnachweissysteme verstärkt beobachtet. Daher investieren Hersteller verstärkt in digitale Rückverfolgbarkeit, getrennte Lieferketten, Massenbilanzsysteme und Lieferantenbewertungen. Nachhaltigkeitskriterien werden voraussichtlich zunehmend in die Einkaufskriterien integriert und nicht mehr als unabhängige Unternehmensinitiativen betrachtet. Für Hersteller tragen rückverfolgbare Rohstoffe dazu bei, Reputationsrisiken zu minimieren und gegebenenfalls Produktversprechen zu untermauern. Lieferanten, die sowohl technische Funktionalitäten als auch nachhaltige Beschaffungssysteme bieten, erhalten besseren Zugang zu multinationalen Lebensmittelkonzernen.
Marktchancen für teilhydrierte Öle
Neuformulierung von Spezialfetten in aufstrebenden asiatischen Märkten
Der asiatisch-pazifische Raum bietet attraktive Investitionsmöglichkeiten, da die Lebensmittelverarbeitung, Bäckereien, Süßwarenhersteller und Gastronomiebetriebe weiter expandieren und Hersteller ihre Rezepturen an die sich wandelnden Anforderungen an die Lebensmittelsicherheit anpassen. Lieferanten können regionale Spezialfett-Portfolios entwickeln, die auf lokale Verarbeitungsbedingungen, Klima, Verbraucherpräferenzen und regulatorische Vorgaben zugeschnitten sind. Indien und Südostasien sind für die lokale Produktion besonders attraktiv, da sie große Lebensmittelverarbeitungsbetriebe mit einer hohen Verfügbarkeit von Pflanzenölen kombinieren. Investitionsprioritäten umfassen flexible Anlagen zur Hydrierung und Umesterung, Fraktionierungstechnologie, Anwendungslabore und technische Supportzentren. Unternehmen können ihre Wettbewerbsfähigkeit zudem stärken, indem sie zertifizierte und rückverfolgbare Rohstoffe in die Produktentwicklung integrieren. Die Möglichkeiten gehen daher über den Verkauf konventioneller modifizierter Öle hinaus. Sie beinhalten den Aufbau regionaler Formulierungskompetenzen, die es Kunden ermöglichen, zwischen traditionellen, transfettsäurearmen und nicht-hydrierten Systemen zu wechseln und dabei Produktqualität und Produktionseffizienz zu erhalten.
Wertschöpfende technische Anwendungen jenseits herkömmlicher Lebensmittelverwendungen
Die Diversifizierung in die Bereiche Kunststoffe, Oleochemikalien, Tierernährung, pharmazeutische Wirkstoffe und ausgewählte technische Anwendungen kann die Abhängigkeit von regulierten Lebensmittelverwendungen verringern. Modifizierte Fette ermöglichen kontrollierte physikalische Eigenschaften, die für Verarbeitungshilfsmittel, Spezialchemikalien, Beschichtungen und andere industrielle Formulierungen wertvoll sind. Investitionen können auf Reinigungs-, Fraktionierungs-, Hydrierungs- und Weiterverarbeitungsanlagen abzielen, die höherwertige Derivate aus pflanzlichen Ölen erzeugen. Solche Anwendungen erfordern in der Regel technische Qualifikationen und einheitliche Spezifikationen, was höhere Markteintrittsbarrieren als im Rohölhandel mit sich bringt. Produzenten mit integrierten Verarbeitungssystemen können Rohstoffe entsprechend den relativen Margen auf Lebensmittel- und technische Märkte verteilen. Diese Strategie ermöglicht auch die Nutzung von Fraktionen, die in herkömmlichen Speiseölanwendungen möglicherweise einen geringeren Wert haben. Da der regulatorische Druck die Lebensmittelrezepturen weiterhin verändert, kann die technische Diversifizierung die Anlagenauslastung verbessern und die langfristige Portfoliostabilität stärken.
Aktuelle Entwicklungen
- November 2025: Natural Grocers by Vitamin Cottage, Inc. – Natural Grocers hat sein Eigenmarkensortiment um fünf neue Bio-Speiseöle erweitert, darunter Bio-Avocadoöl, Olivenölspray und eine Mischung aus Avocado- und Olivenöl. Der Einzelhändler betont, dass Produkte, die seinen Lebensmittelstandards entsprechen, keine teilweise gehärteten oder gehärteten Öle enthalten dürfen. Damit unterstreicht er den Trend zu Bio-Produkten und nicht gehärteten Alternativen.
- Mai 2025: Initiative „Zugang zu gesunder Ernährung“ – Die Initiative „Zugang zu gesunder Ernährung“ veröffentlichte ihren Speiseöllieferantenindex im Rahmen der virtuellen Veranstaltung „Auf dem Weg zu Null Toleranz: Transfette aus der Speiseölindustrie verbannen“, die in Partnerschaft mit „Resolve to Save Lives“ stattfand. Die Initiative untersuchte die Systeme, die Speiseöllieferanten einsetzen, um industriell hergestellte Transfette und teilweise gehärtete Öle aus den Lieferketten zu eliminieren.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -