
Markt für hydrophobe Beschichtungen: Potenzial-, Größen- und Nachfragebericht
Marktgröße und Prognosen für hydrophobe Beschichtungen (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Substrat (Keramik, Beton, Glas, Metalle, Kunststoffe und Polymere, Sonstige Substrate); Endverbraucherbranche (Luft- und Raumfahrt, Automobilindustrie, Bauwesen, Elektronik, Schifffahrt, Medizin, Textilindustrie, Sonstige Endverbraucherbranchen) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00006911
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 01, 2026


Marktgröße 2025
2,38 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
3,4 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
4,04 %
Wachstumsrate
Adressierbarer Markt
26,25 Mrd. US-Dollar
(2026–2034)
Der globale Markt für hydrophobe Beschichtungen wurde im Jahr 2025 auf 2,38 Milliarden US-Dollar geschätzt und wird voraussichtlich bis 2034 auf 3,4 Milliarden US-Dollar anwachsen; dies entspricht einer geschätzten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,04 % im Zeitraum 2026-2034.
Marktanalyse und Einblicke zu hydrophoben Beschichtungen
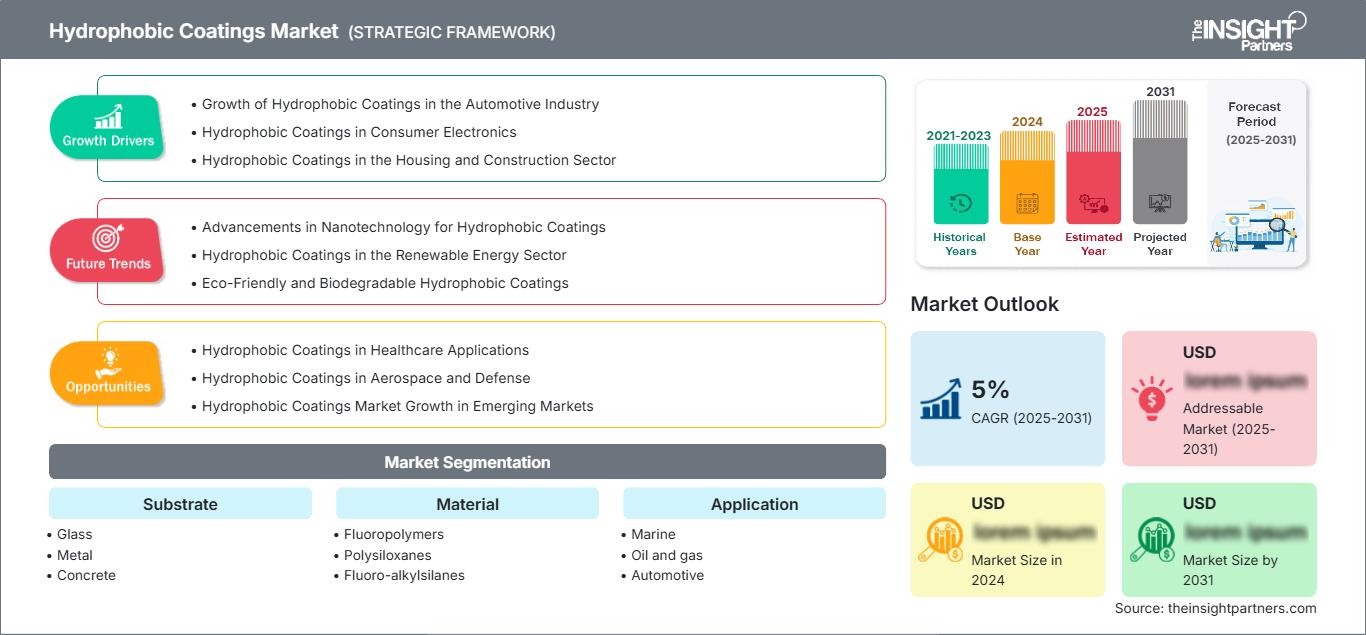
- Nordamerika: Nordamerika hatte im Jahr 2025 einen geschätzten Marktanteil von 32–36 % bei hydrophoben Beschichtungen und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,0–4,5 % wachsen . Unterstützt wird dies durch die fortschrittliche Transportmittelherstellung, die Luft- und Raumfahrtaktivitäten, die Anforderungen an die Instandhaltung und die zunehmende Verwendung langlebiger Oberflächentechnologien.
- USA: Die USA repräsentierten im Jahr 2025 etwa 74–78 % des nordamerikanischen Marktes und werden voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 4,1–4,6 % verzeichnen , unterstützt durch Anwendungen in den Bereichen Luft- und Raumfahrt, Elektronik, Automobilindustrie und Bauwesen.
- Europa: Europa hielt im Jahr 2025 schätzungsweise 26–30 % des Marktes für hydrophobe Beschichtungen und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,3 % wachsen , wobei Deutschland, Großbritannien, Frankreich, Italien und Spanien wichtige Zentren für Industriebeschichtungen, Automobilproduktion, Luft- und Raumfahrt sowie Bautätigkeit darstellen.
- Asien-Pazifik: Der Anteil Asien-Pazifiks lag 2025 bei etwa 30–34 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,5 % wachsen . Angeführt wird dieses Wachstum von China, Japan, Südkorea und Indien durch Industrieproduktion, Elektronikfertigung, Infrastrukturentwicklung und den Ausbau der Automobilindustrie.
- Größtes Segment: Polysiloxane stellten das größte Materialsegment dar und erreichten im Jahr 2025 einen geschätzten Marktanteil von 36–40 %. Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 4,5–5,0 % erwartet , was auf die breite Substratkompatibilität und die dauerhafte wasserabweisende Wirkung zurückzuführen ist.
- Wachstumsstarkes Segment: Elektronik stellte eine wachstumsstarke Anwendung dar, die im Jahr 2025 einen Marktanteil von etwa 10–14 % erreichte und voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,5 % wachsen wird , angetrieben durch Miniaturisierung und feuchtigkeitsempfindliche Komponenten.
- Detaillierte Analyse der wichtigsten Unternehmen: 3M Company, Aculon, Inc., BASF SE, Cytonix, LLC, DryWired, Inc., Lotus Leaf Coatings, Inc., NEI Corporation, Rust-Oleum Corporation, Nippon Paint Surf Chemicals Co., Ltd., PPG Industries, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für hydrophobe Beschichtungen wandelt sich von traditionellen wasserabweisenden Beschichtungen hin zu speziell entwickelten Beschichtungen mit multifunktionalen Eigenschaften. Innovationen in den Bereichen Nanotechnologie, Polymerchemie, Sol-Gel-Verfahren und Oberflächenfunktionalisierung verbessern die Leistungseigenschaften der Beschichtungen hinsichtlich Haltbarkeit und Haftung auf verschiedenen Untergründen. Aufgrund der unterschiedlichen Leistungsanforderungen für Glas, Metalle, Beton, Keramik und Polymere wird ein verstärkter Fokus der Produktion auf anwendungsspezifische Formulierungen erwartet. Reproduzierbare Schichtdicke, effiziente Aushärtung, Abriebfestigkeit und Kompatibilität mit gängigen Industrieanlagen werden für hydrophobe Beschichtungen immer wichtiger.
Zukünftig wird das Wachstum des Marktes für hydrophobe Beschichtungen stärker von deren Einsatz in Produktionsstandorten abhängen, an denen die Bereiche Elektronik, Automobil, Infrastruktur für erneuerbare Energien und Bauwesen parallel wachsen. Neben Nordamerika und Europa werden der asiatisch-pazifische Raum und ausgewählte Regionen im Nahen Osten durch steigende Industrieinvestitionen voraussichtlich Wachstumschancen bieten. Der Druck der Regulierungsbehörden, die Haltbarkeit der Materialien zu verbessern und ihren Wartungsaufwand zu reduzieren, nimmt zu. Innovationen im Bereich fluorfreier und umweltfreundlicher Alternativen dürften bei der Gestaltung der Technologieentscheidungen eine noch größere Rolle spielen.
Marktbericht über hydrophobe Beschichtungen – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 2,38 Milliarden US-Dollar |
| Marktgröße bis 2034 | 3,4 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 4,04 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für hydrophobe Beschichtungen
Der Bedarf an Oberflächenschutz treibt die Nachfrage nach hydrophoben Beschichtungen an, da Feuchtigkeit Korrosion, Fleckenbildung, elektrische Störungen, biologische Verschmutzung und Materialverschleiß beschleunigen kann. Die Entwicklung der Industrie für hydrophobe Beschichtungen wird daher von Branchen vorangetrieben, die lange Wartungsintervalle und eine erhöhte Zuverlässigkeit ihrer Anlagen wünschen. Rohstofflieferanten stellen die funktionalen Polymere, Silane, Additive, Lösungsmittel und Spezialzwischenprodukte bereit, während Formulierer anwendungsspezifische Produkte herstellen. Zu den nachgelagerten Unternehmen im Produktionsprozess gehören Beschichtungsunternehmen, Komponentenhersteller, Auftragnehmer und Erstausrüster.
Die Versorgung hängt von der Verfügbarkeit der Spezialchemikalien, der Formulierungskompetenz, der Einhaltung gesetzlicher Vorschriften und den Kundenanforderungen ab. Hochleistungsbeschichtungen erfordern zusätzliche Tests, da die Hydrophobie allein unter anspruchsvollen Bedingungen nicht ausreicht. Abriebfestigkeit, optische Klarheit, Chemikalienbeständigkeit, Haftung und Hitzebeständigkeit beeinflussen die Produktauswahl, wodurch Unternehmen mit kombinierter Kompetenz in Oberflächenwissenschaft und Anwendungstechnik im Vorteil sind.
Im Wettbewerbsumfeld konkurrieren diverse Chemie- und Beschichtungsunternehmen sowie Spezialisten für Oberflächentechnik. Marktanalysen zu hydrophoben Beschichtungen zeigen, dass Unternehmen wie BASF SE, 3M Company und PPG Industries, Inc. ihre umfassende Materialexpertise und bestehende Industriekontakte nutzen, während Unternehmen wie Aculon, Inc., Cytonix, LLC, DryWired, Inc., Lotus Leaf Coatings, Inc. und NEI Corporation ihre einzigartige Oberflächentechnik hervorheben. Nippon Paint Surf Chemicals Co., Ltd. und Rust-Oleum Corporation verstärken den Wettbewerb durch ihre speziellen Formulierungen und Schutzbeschichtungen.
Im Markt für hydrophobe Beschichtungen wird zunehmend in Produkte investiert, die zur Lösung von Zuverlässigkeitsproblemen in spezifischen Anwendungen beitragen, anstatt in einheitliche wasserabweisende Formulierungen. Diese Differenzierung lässt sich durch verschiedene Tests hinsichtlich Haltbarkeit, Reduzierung der Oberflächenenergie, Umweltverträglichkeit und der Eignung für die Anwendung auf komplexen Geometrien erreichen. Eine strategische Positionierung umfasst zudem die Fähigkeit, den Qualifizierungszyklus zu verkürzen und technische Unterstützung während der Anwendungsentwicklung zu leisten. Die Zusammenarbeit mit Geräteherstellern und Komponentenlieferanten kann eine kontinuierliche Nachfrage generieren, wenn die Schutzfunktion in die Produktspezifikationen integriert wird.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für hydrophobe Beschichtungen: Strategische Einblicke
Regionale Einblicke
Markt für hydrophobe Beschichtungen in Nordamerika
North America accounted for 32–36% of the hydrophobic coatings market share in 2025 and is projected to grow at a CAGR of 4.0–4.5% during 2026–2034. The market includes aerospace, automotive, electronics, marine maintenance, and commercial construction industries, which generate varied demands. Consumers are now more concerned about the performance of coatings throughout their lifecycle, especially when corrosion, wetness, and cleaning are issues that could impact economic performance. Research activities also help promote the commercialization of nanotechnology and multifunctional surface technologies.
The supply chain is made up of international coatings companies, as well as technologists. The adoption of coatings technology is high when the performance of the coating helps minimize component failures or the need for maintenance. Another area of demand includes infrastructure renewal and industrial maintenance, while environmental compliance will promote the further development of reduced emission coatings. North American companies are incorporating protective coatings in value-added components, providing opportunities to those who can show good performance through standard tests.
U.S. Hydrophobic Coatings Market
The US represented approximately 74–78% of the North American market in 2025 and is expected to expand at a CAGR of 4.1–4.6% during 2026–2034. Aerospace, electronics, automotive, medical devices, and construction industries are all active in the country. The local market has an increasing need for coatings which can provide protection against moisture, corrosion, contamination, cleaning, and fit well into existing production techniques and quality standards.
3M Company, Aculon, Inc., Cytonix, LLC, DryWired, Inc., Lotus Leaf Coatings, Inc., NEI Corporation, PPG Industries, Inc., and Rust-Oleum Corporation are among companies involved in providing technology and suppliers for this industry. Thin coatings with uniformity are essential for electronics and medical industries, whereas durable coatings with environmental resistance are preferred by transportation clients. Protective treatment of glass, concrete and exteriors drives the construction market segment.
Europe Hydrophobic Coatings Market
Europe held an estimated 26–30% share in 2025 and is forecast to grow at a CAGR of 3.8–4.3% during 2026–2034. Germany is the key player, backed by its automotive production, industrial machinery production, and material advancements. The UK is represented by aerospace technology, specialty chemical production, and construction of high-value constructions, while France retains demand for aerospace industry, transportation, infrastructure, and industrial operations that require protective coating on surfaces.
Italien und Spanien decken die regionale Nachfrage durch Bauprojekte, die Automobilzulieferkette, die Schifffahrt und die Instandhaltung von Industrieanlagen. Umweltauflagen treiben die Produktentwicklung voran und fördern das Interesse an Technologien, die den Einsatz schädlicher Komponenten reduzieren und die Produktlebensdauer verlängern. Der europäische Markt ist relativ gesättigt, daher ist die Produktdifferenzierung entscheidend. Es wird zunehmend wichtiger, die Beständigkeit des Produkts unter klimatischer, chemischer und mechanischer Belastung nachweisen zu können.
Markt für hydrophobe Beschichtungen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hatte 2025 einen Marktanteil von etwa 30–34 % und wird voraussichtlich im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 5,0–5,5 % verzeichnen. China ist der wichtigste Nachfragetreiber der Region und beschäftigt Unternehmen aus den Bereichen Elektronik, Automobilindustrie, Infrastruktur und Industrieproduktion. Japan und Südkorea bieten Märkte für fortschrittliche Elektronik und Werkstoffe. Indien und Australien tragen durch Bauwesen, Transportwesen, industrielle Expansion und rohstoffbezogene Infrastruktur zum Wachstum bei.
Industriepolitik und Investitionen im verarbeitenden Gewerbe erweitern die Anwendungsbereiche für fortschrittliche Oberflächenschutzmittel. Der steigende Bedarf an zuverlässigen elektronischen Bauteilen und langlebiger Infrastruktur ist besonders relevant für den regionalen Markt für hydrophobe Beschichtungen.
Markt für hydrophobe Beschichtungen im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 4,6–5,1 % erwartet. Unterstützt wird dieses Wachstum durch Infrastrukturinvestitionen, Energieanlagen, die Nutzung maritimer Ressourcen und die industrielle Entwicklung. Saudi-Arabien und die Vereinigten Arabischen Emirate bieten bedeutende Chancen durch Bau- und Energieprojekte, während Südafrika die Nachfrage aus Industrie und Transportwesen deckt.
Die rauen klimatischen Bedingungen erhöhen den Wert des Oberflächenschutzes in ausgewählten Projekten. Energieinfrastruktur, Gewerbegebiete und wartungsintensive Anlagen stützen die Nachfrage im übrigen Nahen Osten und Afrika, wo Anbieter zunehmend Lösungen entwickeln, die wasserbedingte Schäden und den Reinigungsaufwand reduzieren.
Segmentierungsanalyse
Substrat
Das Substratsegment wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,4–4,9 % wachsen . Die Leistungsanforderungen variieren erheblich in Abhängigkeit von Oberflächenchemie, Porosität, Rauheit, Flexibilität und Betriebsbedingungen. Anbieter entwickeln substratspezifische Formulierungen, um die Haftung und die funktionelle Beständigkeit zu verbessern. Der Markt für hydrophobe Beschichtungen erweitert sich daher, da Hersteller Schutzlösungen für diverse Industriekomponenten und Baumaterialien suchen.
- Glas: Die Nachfrage wird durch Automobilverglasungen, architektonische Oberflächen, optische Anwendungen und Displays gestützt, wo Wasserabweisung die Sicht verbessern, den Reinigungsaufwand verringern und die Beständigkeit gegen Flecken und Umwelteinflüsse erhöhen kann.
- Metall: Metallsubstrate stellen eine wichtige Nachfragebasis dar, da hydrophobe Behandlungen Korrosionsschutzsysteme in den Bereichen Transportwesen, Industrieanlagen, maritime Bauwerke und Infrastrukturen, die dauerhafter Feuchtigkeit und Verunreinigungen ausgesetzt sind, ergänzen können.
- Beton: Die Verbreitung wird durch den Schutz von Infrastruktur und Gebäuden vorangetrieben, insbesondere dort, wo das Eindringen von Wasser zu Verfärbungen, Frost-Tau-Schäden, Korrosion der Bewehrung und einem höheren Wartungsaufwand während der gesamten Betriebsdauer eines Bauwerks beiträgt.
- Keramik: Keramikanwendungen profitieren von wasserabweisenden und selbstreinigenden Eigenschaften bei Sanitärkeramik, Fliesen, Architekturprodukten und speziellen Industriekomponenten, wo Oberflächenreinheit und Feuchtigkeitsbeständigkeit die Funktionalität verbessern.
- Polymer: Polymersubstrate erfordern Formulierungen mit geeigneter Haftung und Flexibilität, wodurch sich Möglichkeiten in Automobilkomponenten, Elektronikgehäusen, Konsumgütern und Industrieteilen ergeben, die Wasser, Feuchtigkeit oder Witterungseinflüssen ausgesetzt sind.
Material
Für den Materialsektor wird im Zeitraum 2026–2034 ein jährliches Wachstum von 4,5–5,0 % erwartet . Die Wahl der chemischen Zusammensetzung bestimmt Oberflächenenergie, Beständigkeit, Verarbeitbarkeit und Umweltverträglichkeit. Die Produktentwicklung konzentriert sich zunehmend auf die Balance zwischen Wasserabweisung, Abriebfestigkeit und Substrathaftung. Hersteller evaluieren zudem alternative chemische Zusammensetzungen, da regulatorische und kundenspezifische Anforderungen die langfristige Materialauswahl beeinflussen.
- Fluorpolymere: Diese Werkstoffe sind nach wie vor von strategischer Bedeutung für anspruchsvolle Anwendungen, die eine niedrige Oberflächenenergie, chemische Beständigkeit und Langlebigkeit erfordern, insbesondere dort, wo eine lange Lebensdauer eine höhere Komplexität der Formulierung und höhere Qualifizierungsanforderungen rechtfertigt.
- Polysiloxane: Polysiloxane werden aufgrund ihrer guten Substratverträglichkeit, Witterungsbeständigkeit und Formulierungsflexibilität breit eingesetzt und sind daher relevant für Bauwesen, Transportwesen, Verbraucheroberflächen und industrielle Schutzsysteme, die eine zuverlässige Wasserabweisung erfordern.
- Fluoralkylsilane: Diese Materialien werden dort eingesetzt, wo eine starke Oberflächenfunktionalisierung und eine niedrige Oberflächenenergie erforderlich sind, insbesondere für Spezialglas, Elektronik und Präzisionsanwendungen, die dünne Beschichtungen und kontrollierte Oberflächeneigenschaften erfordern.
Anwendung
Für dieses Anwendungssegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 5,0–5,5 % erwartet . Das Wachstum variiert je nach Branche, da die Leistungskriterien von Korrosionsbeständigkeit über Schutz vor elektronischer Feuchtigkeit bis hin zu reduziertem Reinigungsaufwand reichen. Anwendungsspezifische Validierungen gewinnen zunehmend an Bedeutung, da Kunden messbare Haltbarkeit unter Betriebsbedingungen fordern und sich nicht mehr allein auf den anfänglichen Kontaktwinkel verlassen.
- Im maritimen Bereich wird die Nachfrage durch die Notwendigkeit bedingter Feuchtigkeitseinwirkung, Korrosionsschäden, Oberflächenverunreinigungen und Reinigungsanforderungen an Schiffen, Ausrüstung und Küsteninfrastruktur aufrechterhalten.
- Öl und Gas: Schutzanwendungen sind relevant für Anlagen, die Feuchtigkeit, Wasser, Chemikalien und anspruchsvollen Außenbedingungen ausgesetzt sind, wobei eine verbesserte Oberflächenleistung die Instandhaltungs- und Anlagenzuverlässigkeitsziele unterstützen kann.
- Automobilindustrie: Automobilhersteller verwenden wasserabweisende Technologien für Glas, Außenkomponenten, Sensoren und spezielle Oberflächen, bei denen Sichtbarkeit, Schmutzresistenz und Haltbarkeit die Produktleistung verbessern können.
- Elektronik: Die Elektronik ist ein strategisch wichtiger Wachstumsbereich, da kompakte Geräte und Komponenten Schutz vor Feuchtigkeit, versehentlichem Kontakt mit Flüssigkeiten und feuchtigkeitsbedingten Zuverlässigkeitsrisiken benötigen, ohne die Funktionalität zu beeinträchtigen.
- Hoch- und Tiefbau: Anwendungen im Bauwesen profitieren von reduziertem Wassereintritt, Fleckenbildung, Oberflächenverunreinigung und Wartungsaufwand, insbesondere an Fassaden, Verglasungen, Beton, Keramikoberflächen und anderen exponierten Baumaterialien.
- Textilien: Bei textilen Anwendungen liegt der Fokus auf Wasserabweisung und funktioneller Leistung. Die Hersteller müssen die Schutzeigenschaften mit Atmungsaktivität, Flexibilität, Waschbeständigkeit und den sich wandelnden Nachhaltigkeitsanforderungen in Einklang bringen.
- Medizin: Medizinische Anwendungen erfordern kontrollierte Oberflächeneigenschaften, Haltbarkeit und Kompatibilität mit speziellen Geräten. Dadurch ergeben sich Möglichkeiten, bei denen Feuchtigkeitsbeständigkeit oder Kontaminationsmanagement zur Produktzuverlässigkeit beitragen.
- Luft- und Raumfahrt: Die Anforderungen im Bereich der Luft- und Raumfahrt betonen leichten Schutz, Beständigkeit gegenüber Umwelteinflüssen und gleichbleibende Leistung bei äußeren, optischen und spezialisierten Komponenten, die unter anspruchsvollen klimatischen und betrieblichen Bedingungen eingesetzt werden.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Marine |
Medium |
Korrosionsschutz |
Reifen |
|
Öl und Gas |
Hoch |
Vermögensschutz |
Reifen |
|
Automobil |
Hoch |
Sensorschutz |
Skalierung |
|
Elektronik |
Hoch |
Feuchtigkeitsschutz |
Skalierung |
|
Hochbau und Konstruktion |
Hoch |
Fassadenschutz |
Reifen |
|
Textil |
Medium |
Dauerhafte Wasserabweisung |
Skalierung |
|
Medizinisch |
Medium |
Geräteschutz |
Aufkommen |
|
Luft- und Raumfahrt |
Medium |
Oberflächenzuverlässigkeit |
Skalierung |
Markt für hydrophobe Beschichtungen: Wachstumstreiber und Wirkungsanalyse
Steigender Bedarf an dauerhaftem Feuchtigkeits- und Korrosionsschutz
Die durch Wasser verursachte Materialdegradation stellt weiterhin eine zentrale Herausforderung in den Bereichen Transport, Infrastruktur, Schiffsausrüstung, Industrieanlagen und Elektronik dar. Hydrophobe Oberflächen spielen eine wichtige Rolle bei der Reduzierung des direkten Feuchtigkeitskontakts mit dem Material und können in Kombination mit anderen Strategien zur Korrosionsverhinderung oder Materialbeschichtung eingesetzt werden. Ihr kommerzieller Wert wird dadurch gesteigert, dass Kunden ihren Reinigungs- und Wartungsaufwand sowie das Risiko feuchtigkeitsbedingter Ausfälle deutlich reduzieren können. Kunden konzentrieren sich zunehmend auf die Leistungsfähigkeit der Beschichtung über ihren gesamten Lebenszyklus hinweg und nicht nur auf die anfänglichen Kosten. Dies eröffnet Anbietern, die die Leistungsfähigkeit ihrer Produkte unter extremen Bedingungen nachweisen können, neue Chancen.
Erweiterung des Bereichs feuchtigkeitsempfindliche Elektronik und fortschrittliche Komponenten
Für kleine elektronische Bauteile, die Feuchtigkeit, Kondensation und sogar Flüssigkeiten ausgesetzt sind, wird ein Schutz gesucht. Herkömmliche Schutzmaßnahmen reichen für solche Anwendungen oft nicht aus, ohne die Bauteile selbst zu vergrößern. Hydrophobe Beschichtungen können dieses Ziel erreichen, ohne die Funktion des Bauteils zu beeinträchtigen. Das Wachstum der Elektronik in Automobilanwendungen, Unterhaltungselektronik und industrieller Automatisierung hat vielfältige neue Einsatzmöglichkeiten für hydrophobe Technologien eröffnet. Die Qualifizierung dieser Technologie ist sehr anspruchsvoll, da die Beschichtung die elektrischen und thermischen Eigenschaften des Bauteils erhalten muss. Unternehmen, die erfolgreiche Beschichtungen auf komplexen Geometrien nachweisen können, werden sich erhebliche Wettbewerbsvorteile sichern.
Infrastrukturinvestitionen erhöhen die Nachfrage nach wartungsärmeren Oberflächen.
Infrastrukturbesitzer und Gebäudebetreiber bewerten Materialien zunehmend nach Kriterien wie Langlebigkeit, Reinigungsanforderungen und langfristigen Instandhaltungskosten. Hydrophobe Behandlungen können das Eindringen von Wasser und die Oberflächenverfärbung von Beton, Glas, Keramik und ausgewählten Außenmaterialien reduzieren. Ihr Nutzen ist besonders relevant in regenreichen, küstennahen, verschmutzten oder temperaturabhängigen Umgebungen, wo die Witterungseinflüsse den Verfall beschleunigen. Auch Sanierungsmaßnahmen bieten Möglichkeiten, da Schutzbehandlungen mitunter ohne Austausch des Untergrunds aufgebracht werden können. Die Produktauswahl hängt von Eindringtiefe, Haftung, Witterungsbeständigkeit und Kompatibilität mit bestehenden Beschichtungen oder Baumaterialien ab. Da Anlagenmanager längere Wartungsintervalle anstreben, dürfte die Nachfrage Systeme begünstigen, die durch Leistungsdaten aus der Praxis und auf die lokalen Umweltbedingungen zugeschnittene Anwendungshinweise gestützt werden.
Markt für hydrophobe Beschichtungen: Zukunftstrends
Hinwendung zu multifunktionalen und fluorbewussten Formulierungen
Die Markttrends für hydrophobe Beschichtungen werden zunehmend von Formulierungen geprägt, die Wasserabweisung mit Abriebfestigkeit, Schmutzabweisung, Korrosionsschutz oder Selbstreinigungsfunktion kombinieren. Kunden werden voraussichtlich Produkte bevorzugen, die mehrere Vorteile mit einer einzigen Behandlung bieten, da die Materialeffizienz bei Herstellungs- und Wartungsprozessen immer wichtiger wird. Gleichzeitig wird die verstärkte Umweltverträglichkeit bestimmter fluorierter Verbindungen die Forschung nach alternativen Oberflächenmodifizierungsverfahren vorantreiben. Polysiloxansysteme, Hybridmaterialien und synthetische Nanostrukturen werden voraussichtlich verstärkt in den Fokus der Entwicklung rücken. Zukünftige Wettbewerbsvorteile hängen davon ab, eine niedrige Oberflächenenergie bei gleichzeitig verbesserter Haltbarkeit, regulatorischer Konformität, Anwendungseffizienz und Wirtschaftlichkeit für die Produktion im industriellen Maßstab in anspruchsvollen Endanwendungsumgebungen weltweit zu gewährleisten.
Stärkere Integration in automatisierte Fertigungsprozesse
Die zukünftige Verbreitung wird zunehmend davon abhängen, ob hydrophobe Beschichtungen in automatisierte Fertigungslinien mit gleichbleibender Schichtdicke, Abdeckung, Aushärtung und Qualitätskontrolle integriert werden können. Hersteller aus den Bereichen Elektronik, Automobil, Medizintechnik und Luft- und Raumfahrt werden voraussichtlich Technologien bevorzugen, die mit skalierbaren Beschichtungsverfahren kompatibel sind, da die manuelle Applikation zu Schwankungen führt. Digitale Prozessüberwachung und standardisierte Oberflächenprüfung könnten die Wiederholbarkeit verbessern und die Unsicherheit bei der Qualifizierung reduzieren. Zulieferer könnten daher verstärkt in Partnerschaften im Bereich Applikationstechnik und Prozessentwicklung investieren, anstatt ausschließlich über chemische Verfahren zu konkurrieren. Dieser Wandel kann die Markteintrittsbarrieren für kleinere Hersteller erhöhen und gleichzeitig Chancen für spezialisierte Unternehmen mit proprietärem Anwendungswissen eröffnen. Die standardisierte Integration in die Fertigung wird zudem eine breitere Anwendung bei der Serienfertigung von Bauteilen unterstützen.
Marktchancen für hydrophobe Beschichtungen
Elektronikschutz für hochwertige Bauteile
Prognosen für den Markt für hydrophobe Beschichtungen deuten auf vielversprechende Chancen für Anbieter hin, die Elektronikanwendungen mit steigenden Anforderungen an den Feuchtigkeitsschutz bedienen. Investitionen sollten sich auf Formulierungen konzentrieren, die die elektrische Leistungsfähigkeit erhalten und gleichzeitig komplexe und kompakte Bauteilgeometrien schützen. Strategische Partnerschaften mit Geräteherstellern, Auftragsfertigern von Elektronik und Anbietern von Beschichtungsanlagen können die Markteinführungszyklen durch die Integration von Materialien in die Produktentwicklung verkürzen. Unternehmen sollten unabhängig geprüfte Haltbarkeit, Kompatibilität mit automatisierten Anwendungen und klare Leistungsspezifikationen priorisieren. Besonders attraktive Chancen bieten sich in den Bereichen Automobilelektronik, industrielle Sensoren, vernetzte Geräte und ausgewählte Medizintechnik. Anbieter, die chemische Entwicklung mit Anwendungstechnik und Kundenqualifizierungsunterstützung kombinieren, können sich in diesen margenstarken Segmenten differenzieren.
Schutzlösungen für klimaexponierte Infrastrukturen
Die Modernisierung der Infrastruktur und die Instandhaltung von Anlagen eröffnen Chancen für Beschichtungsanbieter, die Lösungen gegen Wassereintritt, Fleckenbildung und Oberflächenbeschädigung anbieten können. Investitionen können sich auf Anwendungen in Beton, Glas, Keramik und Metall konzentrieren, wo Umwelteinflüsse wiederkehrende Instandhaltungskosten verursachen. Markteintrittsstrategien sollten die Zusammenarbeit mit Bauunternehmen, Anwendungsschulungen und die dokumentierte Leistung über den gesamten Lebenszyklus hinweg in den Vordergrund stellen. Produkte, die speziell für regionale Klimabedingungen entwickelt wurden, können einen Wettbewerbsvorteil bieten, insbesondere in Küstenregionen, Gebieten mit hohen Niederschlägen oder schwankenden Temperaturen. Auch bei Sanierungsprojekten bieten sich Chancen, da Schutzbehandlungen die Nutzungsdauer bestehender Oberflächen verlängern können. Anbieter sollten skalierbare Anwendungsformate entwickeln und die Kompatibilität mit etablierten Baupraktiken nachweisen, um die Akzeptanz bei Architekten, Bauunternehmen, Anlagenbetreibern und Infrastrukturmanagern zu erhöhen.
Aktuelle Entwicklungen
- August 2026: Zerocircle hat eine heißsiegelfähige, hydrophobe Beschichtung für Papierbecher auf Basis natürlicher Polymere vorgestellt. Die Beschichtung soll in Heißgetränkeanwendungen Wasser- und Fettbeständigkeit bieten, ohne dass eine Polyethylen-Auskleidung oder eine PFAS-Behandlung (Polyfluoralkylsubstanzen) erforderlich ist.
- September 2025: Microban International, Ltd. gab eine Partnerschaft mit Curie Co. bekannt, um Konservierungslösungen für Haushalts-, Industrie- und institutionelle Reiniger, Farben und Lacke weiterzuentwickeln. Die Zusammenarbeit kombiniert Curies organische Säurekonservierungstechnologie mit Microbans Additive GS-Plattform und zielt auf wasserlösliche antimikrobielle Lösungen ab, die strenge regulatorische Anforderungen erfüllen.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -