
Potenzial und Treiber des globalen Marktes für kardiovaskuläre Echokardiographie bis 2034
Marktgröße und Prognose für die kardiovaskuläre Echokardiographie (2021–2034), globaler und regionaler Marktanteil, Trend- und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (transthorakale Echokardiographie, transösophageale Echokardiographie, Stressechokardiographie, fetale Echokardiographie), Technologie (2D-Echokardiogramm, 3D-Echokardiogramm, Doppler), Vertriebskanal (Krankenhäuser, ambulante Operationszentren, Diagnoselabore) und Geographie (Nordamerika, Europa, Asien-Pazifik, Naher Osten und Afrika sowie Süd- und Mittelamerika).
- Status : Veröffentlicht
- Berichtscode : TIPHE100000964
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 264
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : October 07, 2026


Marktgröße 2025
154,36 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
233,11 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
4,7 %
Wachstumsrate
Adressierbarer Markt
1.760,19 Mrd. US-Dollar
(2026–2034)
Der Markt für kardiovaskuläre Echokardiographie wurde im Jahr 2025 auf 154,367 Milliarden US-Dollar geschätzt und soll bis 2034 auf 233,110 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 4,7 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst Herzultraschallsysteme und zugehörige Technologien zur Beurteilung der kardialen Anatomie, Funktion, des Blutflusses und der Hämodynamik bei Routine-, Interventions-, Fetal- und Stressuntersuchungen.
Nordamerika bleibt eine strukturell wichtige Region, gestützt durch eine etablierte Infrastruktur für die Herzversorgung, die hohe Nutzung moderner bildgebender Diagnoseverfahren und eine große Anzahl installierter Ultraschallgeräte. Die regionalen Aussichten deuten auf eine durchschnittliche jährliche Wachstumsrate (CAGR) von 7,0–7,5 % hin. Ersatzzyklen, KI-gestützte Workflow-Automatisierung und die Nachfrage nach effizienter Herzdiagnostik begünstigen nachhaltige Investitionen.
Marktanalyse und Einblicke zur kardiovaskulären Echokardiographie
- Nordamerika: Der Marktanteil lag 2025 bei 24,8–24,9 %, während die durchschnittliche jährliche Wachstumsrate (CAGR) zwischen 2026 und 2034 auf 7,0–7,5 % geschätzt wird. Ausgereifte Netzwerke der kardiologischen Versorgung, die Nachfrage nach Ersatzgeräten und die Einführung neuer Technologien sprechen für anhaltende Investitionen in die Ausrüstung.
- USA: Der Anteil an der nordamerikanischen Nachfrage lag 2025 bei 81–82 %, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 2026 und 2034 von 6,9–7,0 %, unterstützt durch etablierte Verfahren zur kardialen Bildgebung und eine beträchtliche Krankenhauskapazität.
- Europa: Der Anteil lag 2025 bei 22,0–22,1 %, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 2026 und 2034 von etwa 7,1–7,2 %. Deutschland, Großbritannien, Frankreich, Italien und Spanien bleiben wichtige Akteure, unterstützt durch ausgereifte Gesundheitssysteme und die Modernisierung der Bildgebung.
- Asien-Pazifik: Der Anteil lag 2025 bei 46,3–46,4 %, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von etwa 8,6 % zwischen 2026 und 2034. China, Japan, Indien, Südkorea und Australien profitieren vom Ausbau der Infrastruktur, der zunehmenden Belastung durch Herz-Kreislauf-Erkrankungen und dem breiteren Zugang zu bildgebenden Verfahren.
- Größtes Segment: Die transthorakale Echokardiographie hielt im Jahr 2025 einen Marktanteil von 52–53 % mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–6,5 %, was die breite klinische Anwendung in der Erstversorgung und die nicht-invasive Beurteilung widerspiegelt.
- Wachstumsstarkes Segment: Die Stressechokardiographie hatte im Jahr 2025 einen geschätzten Marktanteil von 8–12 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 8,2–8,3 % wachsen, unterstützt durch die funktionelle Herzbeurteilung.
- Detaillierte Analyse der wichtigsten Unternehmen: GE HealthCare Technologies Inc., Koninklijke Philips NV, Siemens Healthineers AG, Canon Medical Systems Corporation, Shenzhen Mindray Bio-Medical Electronics Co., Ltd., Samsung Medison Co., Ltd., FUJIFILM Sonosite, Inc., Esaote SpA, Konica Minolta, Inc. und Trivitron Healthcare Pvt. Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die ständigen technologischen Fortschritte verändern die kardiale Sonographie grundlegend. Sie geht über die reine Bildgebung hinaus und integriert gleichzeitig Messungen, Automatisierung und Entscheidungsunterstützung. KI-gestützte Quantifizierung, 3D-Bildgebung, hochmoderne Doppler-Sonographie, mobile Geräte und leistungsstarke Schallköpfe haben die Spezifikation und Beschaffung von Medizingeräten grundlegend verändert. Hersteller medizinischer Geräte bieten neben Hardware und Software (Sonden etc.) auch Serviceleistungen und gewährleisten die Konnektivität. Gesundheitseinrichtungen konzentrieren sich jedoch darauf, konsistente Ergebnisse bei gleichzeitig höherem Patientendurchsatz, Interoperabilität und geringerer Belastung des Personals zu erzielen.
Die steigende Nachfrage wird sich voraussichtlich über große Kardiologieabteilungen hinaus erstrecken, da mobile Bildgebung oder Tele-Ultraschall in Kombination mit KI-gestützten Untersuchungen zur Dezentralisierung des Angebots beitragen werden. Aufstrebende asiatische Länder können attraktive Standorte für Programme zur Modernisierung von Krankenhäusern und zum Ausbau der Diagnosekapazitäten sein.
Berichtsumfang zum Markt für kardiovaskuläre Echokardiographie
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 154,36 Milliarden US-Dollar |
| Marktgröße bis 2034 | 233,11 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 4,7 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse der kardiovaskulären Echokardiographie
Die Nachfrage wird durch die anhaltende Belastung durch Herz-Kreislauf-Erkrankungen und den steigenden Bedarf an strahlungsfreien, wiederholbaren Herzuntersuchungen angetrieben. Laut Weltgesundheitsorganisation (WHO) waren Herz-Kreislauf-Erkrankungen im Jahr 2022 weltweit für rund 19,8 Millionen Todesfälle verantwortlich, was etwa 32 % aller Todesfälle entspricht. Dies unterstreicht die medizinische Notwendigkeit der Früherkennung und Überwachung. Daher gilt die Echokardiographie weiterhin als unverzichtbar für Diagnose, Therapieplanung, perioperative Beurteilung und Nachsorge. Hersteller von Ultraschallsystemen, Schallkopflieferanten, Entwickler von Bildgebungssoftware, Distributoren, Serviceorganisationen, Krankenhäuser, ambulante Einrichtungen und diagnostische Labore spielen alle eine Rolle in diesem Ökosystem. Diese Marktteilnehmer sind mittlerweile stark von der Verfügbarkeit von Halbleitern, der Sondenfertigung, der Softwareentwicklung, der Produktzulassung durch die Aufsichtsbehörden und der Wartung der Serviceverträge abhängig. Der Fokus der Beschaffung verlagert sich daher zunehmend auf die Wirtschaftlichkeit des Produktlebenszyklus und nicht mehr nur auf den Preis der Geräte, insbesondere dort, wo Interoperabilität, Fernwartung, Cybersicherheit und standardisierte Arbeitsabläufe gefragt sind.
Der Wettbewerb auf dem Markt wird hauptsächlich von einigen wenigen großen Anbietern im Bereich der Bildgebung dominiert, die über umfangreiche Produktlinien in der Kardiologie sowie auf Ultraschall spezialisierte Unternehmen verfügen. So konzentriert sich beispielsweise GE HealthCare Technologies, Inc. auf kardiovaskulären Ultraschall und KI-gestützte Bildgebung, während Koninklijke Philips NV die Echokardiographie mit vernetzten kardiologischen Arbeitsabläufen kombiniert.
Die wichtigsten technologischen Entwicklungsrichtungen liegen derzeit in der Automatisierung, der Portabilität von Geräten, verbesserten Visualisierungsmöglichkeiten und der Differenzierung durch Softwarefunktionen. Während Esaoute SpA Konica Minolta, Inc. und Trivitron Healthcare Pvt. Ltd. ihre Spezialisierung und regionale Expertise ausbauen, bewerten Einkäufer zunehmend Aspekte wie Systemverfügbarkeit, Servicegeschwindigkeit, Schulungsbedarf und System-Upgradefähigkeit. Diese Entwicklung ist natürlich besonders vorteilhaft für diejenigen, die Hardware-Innovationen mit konkreten Ergebnissen, einem digitalen Ökosystem und – nicht zuletzt – einem kontinuierlichen Serviceangebot verknüpfen können.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für kardiovaskuläre Echokardiographie: Strategische Einblicke
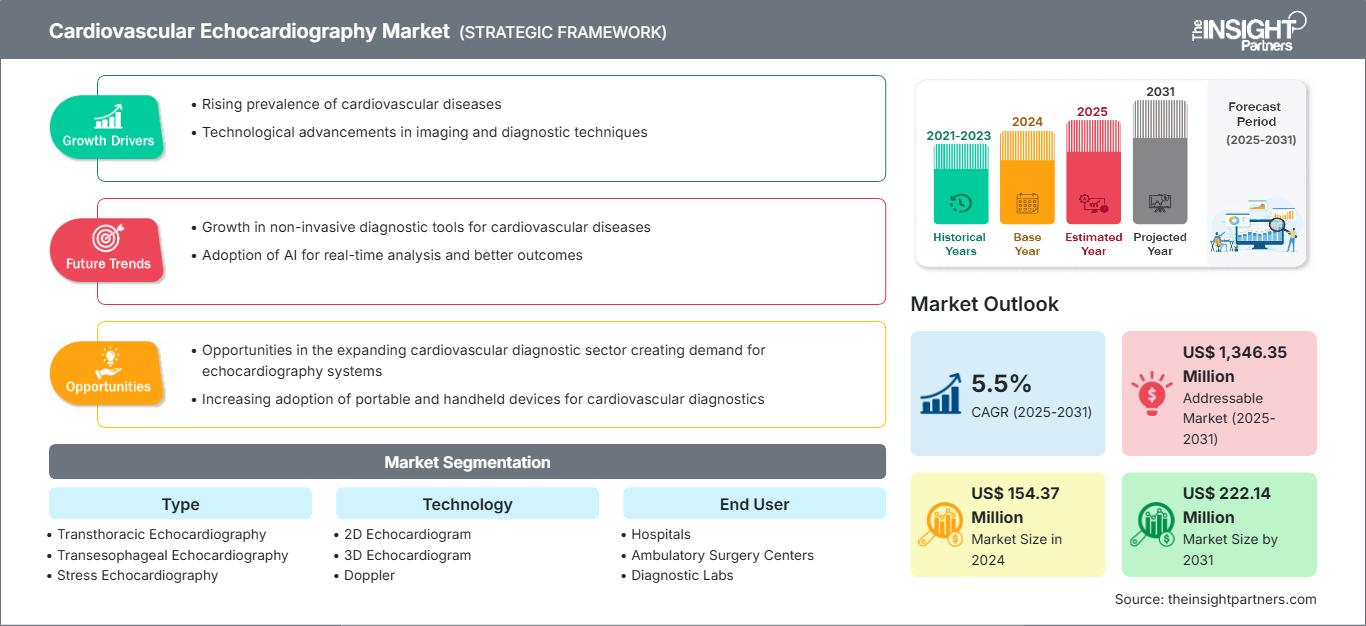
Regionale Einblicke
Markt für kardiovaskuläre Echokardiographie in Nordamerika
Nordamerika repräsentierte 2025 24,8–24,9 % der weltweiten Nachfrage, wobei das regionale Wachstum bis 2034 auf 7,0–7,5 % geschätzt wird. Der Versorgungsstandard basiert auf gut vernetzten kardiologischen Versorgungsnetzwerken, einer hohen Nutzungsrate der Geräte, Vergütungssystemen, die den Einsatz fortschrittlicher medizinischer Leistungen durch bessere Bezahlung fördern, und einer starken Anbieterpräsenz. Die USA sind weiterhin der größte Marktteilnehmer, doch auch Kanada trägt durch den Ausbau seiner Gesundheitsinfrastruktur und die Erweiterung seiner kardiologischen Diagnosemöglichkeiten dazu bei, neue Abnehmer zu gewinnen.
Die Anschaffung neuer Geräte geht einher mit dem Bedarf an KI-gestützten Messungen, dreidimensionaler Bildgebung, mobilen Plattformen und hochmodernen Sonden. Aufgrund des Personalmangels sind medizinische Fachkräfte heute stark auf Automatisierung und reproduzierbare Methoden angewiesen, wodurch die Bedeutung der Automatisierung weiter steigt. Die Anforderungen an Akkreditierung und Qualitätssicherung führen zudem zu standardisierten Untersuchungsprotokollen und Gerätefunktionen, was wiederum technologische Modernisierungen in Krankenhäusern und spezialisierten Herzzentren nach sich zieht.
US-Markt für kardiovaskuläre Echokardiographie
Die USA machten im Jahr 2025 etwa 81–82 % der nordamerikanischen Nachfrage aus und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 6,9–7,0 % wachsen. Ihre Position spiegelt die umfangreiche Krankenhausinfrastruktur, die hohe Prävalenz von Herzerkrankungen, die etablierte Kostenerstattung und die breite Verfügbarkeit spezialisierter kardiologischer Leistungen wider.
Die Anwendungsbereiche reichen zunehmend von routinemäßigen transthorakalen Untersuchungen bis hin zu Stress-, transösophagealer, dreidimensionaler und interventioneller Bildgebung. Führende Anbieter wie GE HealthCare Technologies Inc., Koninklijke Philips NV, Siemens Healthineers AG, Canon Medical Systems Corporation und FUJIFILM Sonosite, Inc. sind landesweit stark vertreten und bedienen unterschiedliche klinische Umgebungen. Tragbare Systeme gewinnen zudem in der Notfall-, Intensiv- und patientennahen Diagnostik an Bedeutung.
Europäischer Markt für kardiovaskuläre Echokardiographie
Europa hatte 2025 einen Marktanteil von 22,0–22,1 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 7,1–7,2 % wachsen. Deutschland ist der größte Marktteilnehmer, während Großbritannien, Frankreich, Italien und Spanien durch etablierte kardiovaskuläre Versorgungsstrukturen und die zunehmende Verbreitung moderner Bildgebungsverfahren eine erhebliche Nachfrage generieren. Laut einer aktuellen regionalen Analyse entfielen 2024 24,1 % der regionalen Nachfrage auf Deutschland.
Das Vereinigte Königreich profitiert von öffentlichen Investitionen in die Diagnostikkapazität und den Bemühungen zur Reduzierung von Wartezeiten. Deutschland verbindet eine starke Krankenhausinfrastruktur mit etablierter Technologiebeschaffung. Frankreich, Italien und Spanien bauen ambulante und gemeindenahe Diagnoseverfahren aus und schaffen so Möglichkeiten für effiziente Systeme und mobile Plattformen. Europaweit etablieren sich KI-gestützte Quantifizierung und dreidimensionale Bildgebung zunehmend als Instrumente zur Standardisierung, während Interoperabilität weiterhin ein wichtiges Beschaffungskriterium darstellt.
Markt für kardiovaskuläre Echokardiographie im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) repräsentierte 2025 46,3–46,4 % der weltweiten Nachfrage und wird voraussichtlich bis 2034 ein durchschnittliches jährliches Wachstum von etwa 8,6 % verzeichnen. China ist der größte Wachstumstreiber, gefolgt von Japan, Südkorea, Indien und Australien. Das Wachstum wird durch die Belastung mit Herz-Kreislauf-Erkrankungen, Investitionen in die Gesundheitsinfrastruktur und einen breiteren Zugang zu fortschrittlichen Diagnoseverfahren begünstigt.
China und Indien bieten ein hohes Potenzial an Patientenzahlen, während Japan und Südkorea auf fortschrittliche Technologien und etablierte klinische Qualität setzen. Australien profitiert von einer ausgereiften Gesundheitsinfrastruktur. Initiativen im Bereich der öffentlichen Gesundheit, der Ausbau privater Krankenhäuser und die zunehmende Verfügbarkeit kompakter Versorgungssysteme erweitern den Zugang über tertiäre Zentren hinaus und fördern die Einführung in regionalen und ressourcenarmen Gebieten.
Markt für kardiovaskuläre Echokardiographie im Nahen Osten und Afrika
Der Nahe Osten und Afrika repräsentierten 2025 2,8–2,9 % der weltweiten Nachfrage. Es wird ein Wachstum von ca. 3,7–4,0 % CAGR erwartet, wobei Saudi-Arabien und die VAE die Nachfrage in der Golfregion anführen und Südafrika ein wichtiger afrikanischer Markt bleibt. Die Modernisierung des Gesundheitswesens und die Entwicklung spezialisierter Herzzentren unterstützen die Beschaffung von Ausrüstung.
Saudi-Arabien und die Vereinigten Arabischen Emirate profitieren von umfangreichen Programmen zur Gesundheitsinfrastruktur, während Südafrika als regionales Zentrum für Diagnostik dient. Die übrigen Märkte im Nahen Osten und Afrika sind weiterhin durch die ungleiche Verfügbarkeit von Fachkräften und die unzureichende Infrastruktur eingeschränkt. Mobile Systeme können geografische Zugangsbarrieren überwinden, und öffentliche sowie private Investitionen in Krankenhäuser und Diagnoseeinrichtungen ebnen den Weg für eine schrittweise, breitere Anwendung von Ultraschall.
Segmentierungsanalyse
Typ
Die verschiedenen Untersuchungsarten werden weiterhin klinisch anhand der Komplexität der Untersuchung, des Patientenprofils und des angestrebten diagnostischen Zwecks differenziert. Für dieses Segment wird ein jährliches Wachstum von 7,0–7,5 % im Zeitraum von 2026 bis 2034 erwartet. Transthorakale Untersuchungen bleiben grundlegend, da sie nicht-invasiv und wiederholbar sind, während transösophageale, Stress- und fetale Untersuchungen spezialisierte klinische Behandlungspfade unterstützen und die Gerätenutzung erweitern.
- Transthorakale Echokardiographie: Die dominierende Untersuchungskategorie, unterstützt durch Erstdiagnose, wiederholte Überwachung, breite klinische Anwendbarkeit und Kompatibilität mit Arbeitsabläufen im Krankenhaus, in der ambulanten Versorgung und direkt am Behandlungsort.
- Transösophageale Echokardiographie: Wichtig für die hochauflösende Beurteilung von Herzklappen und -strukturen, insbesondere bei komplexen Eingriffen, bei denen die Nähe zur Herzstruktur die Visualisierung verbessert.
- Stressechokardiographie: Sie unterstützt die funktionelle Beurteilung und die Evaluation induzierbarer Ischämie und ist daher strategisch relevant für die präventive Kardiologie und diagnostische Verfahren, die physiologische Informationen erfordern.
- Fetale Echokardiographie: Dient der spezialisierten pränatalen Beurteilung angeborener Herzfehler und erfordert hochfrequente Bildgebung, erfahrene Untersucher sowie Überweisungswege für Risikoschwangerschaften.
Technologie
Es wird erwartet, dass die Technologie bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,7–7,0 % wachsen wird, da die Anbieter etablierte zweidimensionale Bildgebungsverfahren mit fortschrittlichen volumetrischen und hämodynamischen Fähigkeiten kombinieren. KI-gestützte Automatisierung findet zunehmend Anwendung in diesen Modalitäten und trägt zur Standardisierung von Datenerfassung und -messung bei, während gleichzeitig die Effizienz der Arbeitsabläufe verbessert wird.
- 2D-Echokardiographie: Sie findet breite klinische Anwendung aufgrund etablierter Protokolle, vergleichsweise günstiger Geräte und ihrer Eignung für die routinemäßige strukturelle und funktionelle Beurteilung.
- 3D-Echokardiographie: Gewinnt strategische Bedeutung dort, wo eine volumetrische Visualisierung, eine Beurteilung der Herzklappen, eine Verfahrensplanung und eine anatomische Rekonstruktion einen größeren räumlichen Kontext erfordern.
- Doppler: Bleibt unverzichtbar für die Beurteilung des Blutflusses und der Hämodynamik und unterstützt die Beurteilung von Herzklappen, Herzkammern, Druckgradienten und Gefäßmerkmalen.
Vertriebskanal
Der Vertriebskanal wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,5 % wachsen, da Anbieter ihre Diagnostikdienstleistungen diversifizieren und Krankenhäuser gleichzeitig als Hauptstandort für die Geräteversorgung beibehalten. Ambulante und Labor-Kanäle benötigen zunehmend kompakte, vernetzte Systeme, die einen effizienten Patientendurchsatz und eine standardisierte Befundung ermöglichen.
- Krankenhäuser bleiben der wichtigste Beschaffungsort, da kardiologische Abteilungen umfassende Systeme für stationäre, Notfall-, Eingriffs- und longitudinale diagnostische Arbeitsabläufe benötigen.
- Ambulante Operationszentren: Setzen zunehmend auf kompakte kardiovaskuläre Bildgebung, wo ambulante Eingriffe und kürzere Behandlungswege dezentrale Diagnosemöglichkeiten rechtfertigen.
- Diagnostische Labore: Profitieren Sie von der steigenden Nachfrage nach ambulanten Tests und zentralisierten Nutzungsmodellen, insbesondere wenn Cloud-Konnektivität die Ferninterpretation und eine effiziente Geräteplanung ermöglicht.
Momentaufnahme der Chancen
|
Segmentname |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag (MAX. 2 Wörter) |
Adoptionsphase (Aufstrebend/Skalierend/Reif) |
|---|---|---|---|
|
Transthorakale Echokardiographie |
Hoch |
Routinebildgebung |
Reifen |
|
Transösophageale Echokardiographie |
Medium |
Strukturelle Leitlinien |
Skalierung |
|
Stressechokardiographie |
Medium |
Funktionstests |
Skalierung |
|
Fetale Echokardiographie |
Niedrig |
Pränatale Vorsorgeuntersuchung |
Skalierung |
Markt für kardiovaskuläre Echokardiographie: Wachstumstreiber und Wirkungsanalyse
Zunehmende Belastung durch Herz-Kreislauf-Erkrankungen erhöht den diagnostischen Arbeitsaufwand.
Herzkrankheiten zählen weltweit zu den häufigsten Todesursachen und erzeugen dadurch eine hohe Nachfrage nach Geräten für die kardiovaskuläre Bildgebung. Laut WHO-Daten trugen Herz-Kreislauf-Erkrankungen im Jahr 2022 weltweit zu fast 19,8 Millionen Todesfällen bei, wobei fast vier Fünftel dieser Todesfälle in Ländern mit niedrigem und mittlerem Einkommen auftraten. Diese Situation ist aus wirtschaftlicher Sicht besonders relevant, da die diagnostischen Einrichtungen nach wie vor sehr ungleichmäßig verteilt sind. Mit der zunehmenden Einführung von Screening-Programmen, der Entwicklung des Managements chronischer Erkrankungen und der Erhöhung der Überweisungsraten an Fachärzte durch die Gesundheitssysteme wird der Echokardiographie eine wichtige Rolle zugeschrieben. Sie ist ein diagnostisches Verfahren, das die Brücke von der Erstuntersuchung zur weiterführenden kardiologischen Versorgung schlägt. Die Marktnachfrage umfasst nicht nur den Ersatz von Geräten, sondern auch die Einrichtung neuer Einrichtungen, tragbare Modelle und die Modernisierung bestehender Geräte. Da Patienten regelmäßige Kontrolluntersuchungen bei Herzinsuffizienz, Herzklappenerkrankungen, angeborenen Herzfehlern und zur Überwachung des Behandlungserfolgs benötigen, wird die Echokardiographie nicht nur für eine einmalige Untersuchung, sondern regelmäßig eingesetzt.
KI-Automatisierung behebt Workflow- und Personalengpässe.
Die Einführung von KI-gestützter Automatisierung in der kardialen Ultraschalldiagnostik hat die Wirtschaftlichkeit dieses Bereichs im medizinischen Sektor grundlegend verändert. Da Maschinen nun repetitive Aufgaben übernehmen und gleichzeitig konsistente Ergebnisse liefern, konnte der manuelle Aufwand drastisch reduziert werden. Siemens Healthineers AG hat KI-Funktionen für Messung und Strain-Analyse integriert, während GE HealthCare Technologies Inc. und Koninklijke Philips NV weiterhin an der automatisierten kardiovaskulären Bildgebung arbeiten. Diese Innovationen können die Beschaffungsentscheidungen von Krankenhäusern beeinflussen, da Anwender neben der Bildqualität auch den Arbeitsdurchsatz, die Personalfluktuation und die Effizienz der Berichtserstellung berücksichtigen müssen. Dank der Unterstützung durch Akquisitionsführung ermöglicht die Automatisierung auch Anfängern, weniger auf die Erfahrung anderer angewiesen zu sein. Standardisierte Messungen können mit dieser Methode sichergestellt werden; gleichzeitig dürfen klinische Validierung und behördliche Zulassung vor einer breiten Anwendung nicht vernachlässigt werden. Daher wird der größte wirtschaftliche Wandel in Bereichen zu beobachten sein, in denen Personalmangel mit einem hohen Untersuchungsvolumen einhergeht. Geräteanbieter, die Workflow-Optimierungen nachweisen können, werden ihre Position im Vertrieb stärken, ohne sich ausschließlich auf die technischen Parameter der Geräte zu stützen.
Ausbau der dezentralen und patientennahen Herzbildgebung
Da die Gesundheitsversorgung zunehmend patientennahe Diagnoseverfahren einführt, erfordert diese Entwicklung kompakte Geräte und flexible Einsatzmöglichkeiten. Tragbare Ultraschallgeräte eignen sich für die Notfallversorgung, Intubation, regionale Krankenhäuser, Ambulanzen und andere Einrichtungen in ressourcenarmen Umgebungen, ohne die Infrastrukturanforderungen großer, fest installierter Geräte zu erfüllen. Diese Entwicklung erweitert den Zielmarkt und verändert auch die Lieferkette. Dabei spielen Schulungen, drahtlose Kommunikation, Akkulaufzeit, Robustheit und technischer Fernsupport eine entscheidende Rolle für die Kaufentscheidung. FUJIFILM Sonosite, Inc. wird weiterhin tragbare Ultraschalllösungen anbieten, während der Markt insgesamt einen starken Trend hin zu patientennahen Bildgebungsverfahren zeigt. Die Dezentralisierung macht mobile Ultraschallsysteme jedoch nicht überflüssig; vielmehr führt sie zu einer mehrstufigen Gerätelandschaft, in der kompakte Systeme neben kardiologischen Abteilungen mit umfassender Bildgebungsausstattung eingesetzt werden.
Markt für kardiovaskuläre Echokardiographie: Zukunftstrends
KI-basierte Quantifizierung wird zu einem zentralen Plattformmerkmal.
KI-Tools in der kardiovaskulären Bildgebung könnten sich von einer optionalen Komponente zu einem integralen Bestandteil von Softwaresystemen entwickeln, die zahlreiche Funktionen unterstützen, z. B. Bildakquisition, Messqualitätskontrolle, Berichterstellung und sogar den Vergleich von Daten im Zeitverlauf. Dies lässt sich leicht an der Verfügbarkeit von automatischen Herzmessungen, 3D-Blutflussquantifizierung und Bildoptimierung durch intelligente Systeme beobachten, die zunehmend in das Produktportfolio großer Unternehmen aufgenommen werden. Schon bald wird jedoch nicht mehr allein die Präsenz von Algorithmen über die Einzigartigkeit von Produkten entscheiden. Vielmehr werden klinische Validierung, Interoperabilität, Nachweisbarkeit von Fehlern und Erklärbarkeit die Hauptkriterien für die Differenzierung bilden. Daher könnten Anbieter ihre Software-Updates, Workflow-Module und Cloud-Anbindungen als langfristige Technologieplattformen anstelle von Einzellösungen anbieten. Ein solcher Wandel könnte das Kaufverhalten von Krankenhäusern beeinflussen, da diese neben der Hardwareleistung des Geräts auch das Upgrade-Potenzial der verwendeten Software berücksichtigen werden. Plattformen, die es ermöglichen, validierte Software ohne umfassende Geräteerneuerung zu erhalten, könnten für budgetbewusste Krankenhäuser, die auf längere Nutzungszyklen ihrer Anlagen setzen, attraktiver sein.
Vernetzte Herzbildgebung wird die verteilte Interpretation unterstützen
Durch Cloud-Anbindung lassen sich Arbeitsabläufe in der kardialen Bildgebung mit zentralisierter Befundung, Zweitmeinungen, Schulungen und Qualitätssicherung/Qualitätskontrolle integrieren. Tragbare Systeme sind in Notaufnahmen und regionalen Zentren zunehmend verfügbar, sodass die Fernbefundung eine effektive Möglichkeit darstellt, dem Spezialistenmangel entgegenzuwirken, ohne dass jedes Zentrum eine eigene kardiologische Abteilung vorhalten muss. Die Internetkommunikation zwischen den Geräten unterstützt die Implementierung standardisierter Protokolle und ermöglicht den Zugriff auf Patientendaten an verschiedenen Behandlungsorten und über einen längeren Zeitraum. Anbieter können ihre Produkte künftig anhand von Aspekten wie Cybersicherheitslösungen, Datenaustausch und Einhaltung anderer Standards, Workflow-Koordination und Fernwartung differenzieren, anstatt sich ausschließlich auf die Hardwarefunktionen der Bildgebungsgeräte zu stützen. Dieser Wandel ist besonders in aufstrebenden Regionen spürbar, in denen es an Spezialisten mangelt, während die Geräteverfügbarkeit gleichzeitig gut ist. Ob dieses neue Konzept tatsächlich funktioniert, hängt von einem robusten Netzwerk, der Fähigkeit zur Verarbeitung lokaler Datenanfragen, der Kompatibilität mit elektronischen Patientenakten und klaren Zuständigkeitsregeln ab (was insbesondere für das sogenannte „Fernbehandlungsteam“ eine Herausforderung darstellt).
Marktchancen für die kardiovaskuläre Echokardiographie
Investitionen in KI-gestützte, aufrüstbare installierte Basen
Anbieter und Gesundheitsdienstleister können durch Software-Upgrades, kompatible Schallköpfe, automatisierte Messmodule und cloudbasierte Workflow-Tools den Wert bestehender Ultraschallgeräte steigern. Anstatt bei jeder neuen Funktion komplette Systeme auszutauschen, können Anbieter upgradefähige Architekturen priorisieren, die bereits investiertes Kapital schonen und gleichzeitig wertvolle Funktionen hinzufügen. Dieses Modell schafft für Hersteller wiederkehrende Geschäftsmöglichkeiten durch Software, Service, Cybersicherheit und Anwendungspakete. Investitionsentscheidungen sollten sich auf Interoperabilität, regulatorische Vorgaben, Datensicherheit und messbare Produktivitätssteigerungen konzentrieren. Anbieter können zudem kardiologische Abteilungen mit hohem Patientenaufkommen priorisieren, wo die verkürzte Untersuchungszeit direkte Auswirkungen auf den Betriebsablauf hat. Das größte Potenzial besteht, wenn Softwareverbesserungen einen dokumentierten Engpass im Arbeitsablauf beheben, anstatt Funktionen ohne klaren klinischen oder wirtschaftlichen Nutzen hinzuzufügen.
Expansion in aufstrebende kardiologische Diagnosenetzwerke
Schwellenländer bieten Investitionsmöglichkeiten, da die Belastung durch Herzerkrankungen mit dem Krankenhausbau, dem Ausbau der privaten Gesundheitsversorgung und der Dezentralisierung der Diagnostik einhergeht. Der asiatisch-pazifische Raum bietet das größte Potenzial, während ausgewählte Märkte im Nahen Osten und in Afrika gezielte Chancen im Bereich spezialisierter Krankenhäuser und Herzzentren bieten. Markteintrittsstrategien können Premiumsysteme für Universitätskliniken mit portablen oder mittelgroßen Plattformen für regionale Einrichtungen kombinieren. Partnerschaften mit Distributoren, Schulungsorganisationen und Gesundheitsnetzwerken können Implementierungsbarrieren abbauen, indem sie Installation, Schulung, Wartung und klinische Anwendung gleichzeitig abdecken. Investoren sollten die lokalen Erstattungsstrukturen, Beschaffungsvorschriften, Importbestimmungen, die Dichte an Fachärzten und die Serviceinfrastruktur prüfen, bevor sie einzelne Länder priorisieren. Die größten Chancen ergeben sich voraussichtlich dort, wo Infrastrukturinvestitionen mit einem nachhaltigen Ausbau der klinischen Kapazitäten einhergehen.
Aktuelle Entwicklungen
- September 2026: Koninklijke Philips NV präsentierte auf dem ESC-Kongress 2026 erste multizentrische klinische Daten, die zeigen, dass die KI-gestützte 3D-Auto-Color-Flow-Quantifizierungstechnologie von Philips Messungen der Mitralklappeninsuffizienz liefert, die besser mit der kardialen Magnetresonanztomographie übereinstimmen als die herkömmliche zweidimensionale PISA-Methode. Diese Entwicklung unterstreicht die Strategie von Philips, KI-basierte Quantifizierung in fortschrittliche kardiovaskuläre Ultraschall-Workflows zu integrieren. (Ankündigung der klinischen Daten von Philips)
- August 2026: GE HealthCare Technologies Inc. hat Vivid Explorer, Vivid Advanced und Vivid Focus vorgestellt und damit sein Vivid-Portfolio an kardiovaskulären Ultraschallgeräten um die Bereiche Routine-Echokardiographie, umfassende Herzbildgebung und interventionelle Kardiologie erweitert. Die Systeme verfügen über cSound-Bildgebungsfunktionen und sind für die unterschiedlichen klinischen und arbeitsablaufspezifischen Anforderungen in der Kardiologie konzipiert. (Ankündigung des GE HealthCare Vivid-Portfolios)
- Juli 2026: FUJIFILM Sonosite, Inc. brachte Sonosite iLOOK auf den Markt, eine kompakte Ultraschalllösung speziell für die Durchführung von Gefäßzugängen. Das System kombiniert eine intuitive Benutzeroberfläche, einen drahtlosen Schallkopf und flexible Montagemöglichkeiten für patientennahe Eingriffe. Die Markteinführung unterstreicht die kontinuierliche Weiterentwicklung kompakter Ultraschallgeräte für gezielte Point-of-Care-Anwendungen und bekräftigt den allgemeinen Trend hin zu mobiler Bildgebung im klinischen Umfeld.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -